

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
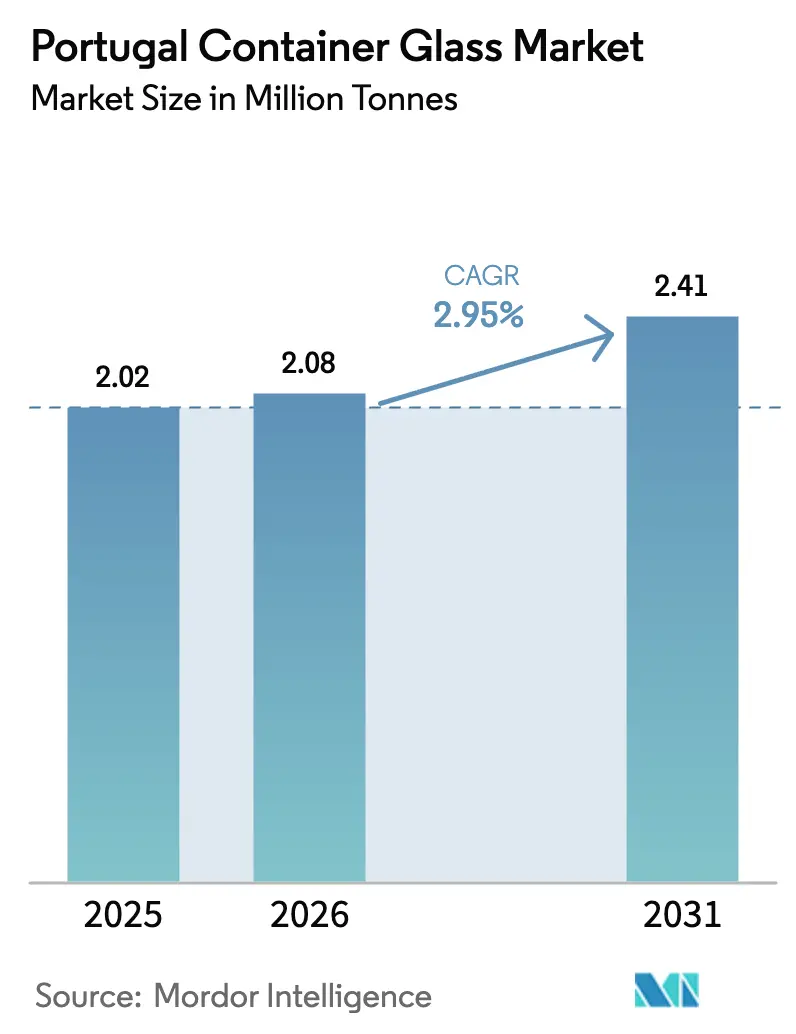
| Volume di mercato (2026) | 2.08 milioni di tonnellate |
| Volume di mercato (2031) | 2.41 milioni di tonnellate |
| Tasso di crescita (2026 - 2031) | 2.95% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato del vetro per contenitori in Portogallo di Mordor Intelligence
Si stima che il mercato portoghese del vetro per contenitori nel 2026 raggiungerà un valore di 2.08 milioni di tonnellate, in crescita rispetto ai 2.02 milioni di tonnellate del 2025, con proiezioni per il 2031 che indicano 2.41 milioni di tonnellate, con una crescita annua composta (CAGR) del 2.95% nel periodo 2026-2031. La domanda continua a spostarsi verso le bevande premium, le crescenti esportazioni farmaceutiche e i requisiti di sostenibilità che aumentano le esigenze di contenuto riciclato. I produttori stanno consolidando le linee di produzione per aumentare l'efficienza dei forni, mentre i clienti intensificano la loro preferenza per imballaggi riciclabili all'infinito, in linea con gli obiettivi europei dell'economia circolare. I prezzi dell'energia rimangono l'elemento di costo più volatile, il che incentiva rapidi investimenti in energie rinnovabili in loco e tecnologie di alleggerimento. Allo stesso tempo, un solido orientamento all'esportazione protegge i ricavi dalle fluttuazioni dei consumi di un singolo paese e consente ai produttori di uniformare l'utilizzo della capacità produttiva durante tutto l'anno. [1] FEVE, “Glass Recycling Stats 2023,” feve.org
Punti chiave del rapporto
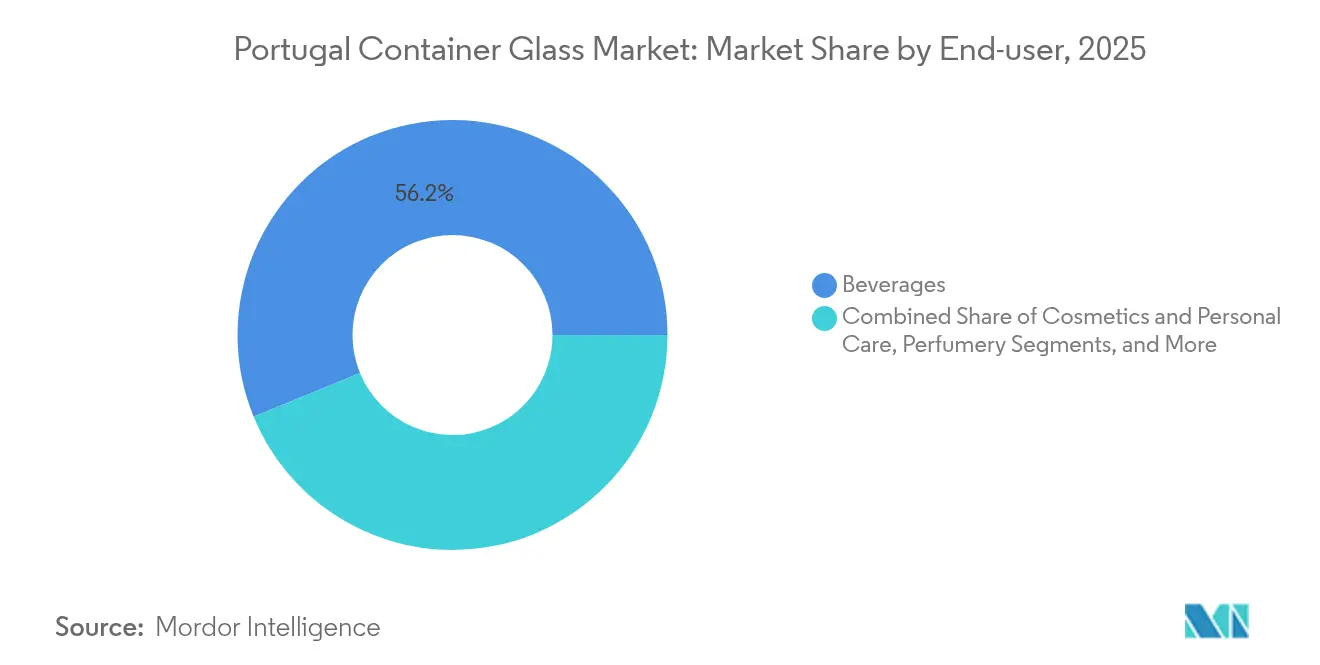
- In base al consumatore finale, nel 2025 le bevande hanno conquistato il 56.20% della quota di mercato dei contenitori in vetro in Portogallo.
- In base al colore, si prevede che il mercato portoghese del vetro per contenitori nel segmento ambra crescerà a un CAGR del 4.82% tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato del vetro per contenitori in Portogallo
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente preferenza dei consumatori per gli imballaggi in vetro riciclabile | + 0.8% | Portogallo e Penisola Iberica | Medio termine (2-4 anni) |
| La premiumizzazione delle bevande aumenta la domanda di imballaggi in vetro | + 0.7% | Regioni produttrici di vino e bevande artigianali | A breve termine (≤ 2 anni) |
| Spinta normativa verso l'economia circolare e il riciclaggio | + 0.6% | Nazionale nel quadro dell'UE | A lungo termine (≥ 4 anni) |
| Espansione dei volumi di produzione di alimenti e bevande | + 0.5% | Nazionale con influenza sulle esportazioni | Medio termine (2-4 anni) |
| I settori farmaceutico e cosmetico necessitano di contenitori in vetro | + 0.4% | Corridoio farmaceutico europeo | A lungo termine (≥ 4 anni) |
| Gli aggiornamenti tecnologici consentono un vetro più leggero e a basso tenore di carbonio | + 0.3% | Cluster di Marinha Grande | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente preferenza dei consumatori per gli imballaggi in vetro riciclabile
La riciclabilità domina i criteri decisionali degli acquirenti, poiché l'efficienza della raccolta differenziata nell'Unione Europea supera ormai l'80% e il Portogallo estende le reti di contenitori per bottiglie a tutti i principali comuni. Il risultato è un notevole cambiamento tra i rivenditori, che tendono a specificare bottiglie ricche di rottame di vetro per i loro marchi. I proprietari dei marchi sfruttano questo sentimento dei consumatori, rafforzando le caratteristiche del vetro di riciclabilità infinita e inerzia chimica. Maggiori volumi di rottame di vetro, selezionato per colore, ritornano ai forni, riducendo il consumo di energia per chilogrammo fuso e le emissioni di Scope 1. Questi vantaggi rafforzano la posizione del Portogallo sul mercato del vetro per contenitori rispetto alla plastica monouso, che deve far fronte a crescenti oneri normativi legati ai quadri di responsabilità estesa del produttore.
La premiumizzazione delle bevande aumenta la domanda di imballaggi in vetro
Il valore delle esportazioni di vino del Portogallo è aumentato del 4.5% nel 2024, anche dopo una vendemmia difficile a causa delle condizioni meteorologiche, confermando la disponibilità dei clienti a pagare per una presentazione di alta qualità. [2] Commissione europea, “Regolamento (UE) 2024/1040 sugli imballaggi e i rifiuti di imballaggio”, eur-lex.europa.eu I birrifici artigianali espandono la capacità e marchi di punta come Super Bock utilizzano il vetro per sottolineare l'identità artigianale. Le barriere superiori all'ossigeno e all'anidride carbonica del vetro offrono le prestazioni di conservazione richieste dalle etichette premium e l'attrattiva tattile della confezione rafforza il valore percepito del prodotto. Questi fattori sostengono elevati margini per unità che compensano i costi di modernizzazione dei forni, ancorando così i flussi di investimento nel mercato portoghese del vetro per contenitori.
Spinta normativa verso l'economia circolare e il riciclaggio
Il Regolamento sugli imballaggi e i rifiuti di imballaggio (UE 2024/1040) stabilisce soglie minime di contenuto riciclato per i contenitori in vetro venduti all'interno dell'Unione. La decisione del Portogallo di escludere il vetro dal lancio del 2026 del sistema di cauzione-restituzione conferisce al materiale un vantaggio competitivo, poiché plastica e metalli comporteranno costi di gestione aggiuntivi. Le quote obbligatorie per il rottame di vetro rimodellano gli appalti, costringendo i produttori a stipulare contratti di fornitura con gli impianti di selezione. La conformità favorisce gli operatori di grandi dimensioni che già gestiscono linee di separazione per colore, inasprendo le barriere all'ingresso e sostenendo la disciplina dei prezzi nel mercato portoghese del vetro per contenitori.
Espansione dei volumi di produzione di alimenti e bevande
La trasformazione alimentare rimane uno dei pilastri industriali in più rapida crescita del Portogallo, con importazioni di input agricoli statunitensi per un valore di 293 milioni di dollari nel 2023. [3] United States Department of Agriculture Foreign Agricultural Service, “Portugal: Food Processing Ingredients,” fas.usda.gov La crescente produzione di olio d'oliva, marmellata e condimenti gourmet richiede imballaggi che proteggano le proprietà organolettiche e segnalino un'origine di qualità superiore. Il vetro risponde a entrambe le esigenze con inerzia chimica e trasparenza visiva, mentre la sua rigidità resiste alle esportazioni a lunga distanza verso le Americhe e l'Asia. La produzione costante del settore alimentare bilancia le fluttuazioni stagionali nell'imbottigliamento del vino, stabilizzando i tassi di utilizzo dei forni e sostenendo l'occupazione.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'elevata intensità energetica aumenta i costi di produzione | -0.9% | Il Portogallo nel contesto energetico dell'UE | A breve termine (≤ 2 anni) |
| La fragilità aumenta i costi logistici e il rischio di rottura | -0.4% | Catene di fornitura per l'esportazione | Medio termine (2-4 anni) |
| Concorrenza di imballaggi in plastica e metallo più economici | -0.3% | Pressione sulle alternative globali | Medio termine (2-4 anni) |
| Pressioni volatili sui costi delle materie prime e dei trasporti | -0.2% | hub di approvvigionamento europei | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
L'elevata intensità energetica aumenta i costi di produzione
I forni fusori operano a temperature superiori a 1,500 °C e consumano energia a tassi fino a quattro volte superiori rispetto ai substrati di imballaggio concorrenti. Le tariffe elettriche industriali in Portogallo sono aumentate vertiginosamente nel 2024, costringendo i produttori ad assorbire aumenti di costo che hanno raggiunto il 20% delle spese per i contenitori finiti. Lo Statuto dei Consumatori Elettrointensivi offre ora sconti fino al 75% dei supplementi di rete regolamentati per i produttori che si riforniscono di energia rinnovabile, ma l'idoneità dipende da aggiornamenti di misurazione ad alta intensità di capitale. Le aziende più piccole con scarsa liquidità faticano a qualificarsi, il che accelera il consolidamento all'interno del mercato portoghese del vetro per contenitori.
La fragilità aumenta i costi logistici e il rischio di rottura
La fragilità del vetro richiede cartoni esterni più pesanti e un'accurata pallettizzazione, con un aumento dei costi di trasporto del 10-15% rispetto agli equivalenti in plastica su rotte identiche. Gli esportatori che spediscono in Nord America assorbono premi assicurativi marittimi più elevati e l'evasione degli ordini tramite e-commerce introduce molteplici punti di contatto in cui la probabilità di rottura aumenta. Queste spese nascoste esercitano una pressione sui margini, soprattutto per i prodotti alimentari di basso valore, dove l'imballaggio rappresenta già una quota significativa del costo del venduto. Di conseguenza, una parte del volume migra verso la plastica leggera per le SKU monodose, moderando la traiettoria di crescita del mercato portoghese del vetro per contenitori.
Analisi del segmento
Per utente finale: le bevande mantengono la leadership mentre la cura della persona accelera
Nel 2025, il segmento delle bevande ha conquistato il 56.20% del mercato portoghese del vetro per contenitori, riflettendo la consolidata tradizione vinicola nazionale e la crescente cultura della birra artigianale. I formati delle bottiglie rimangono dominanti e le aziende vinicole privilegiano il vetro per la sua stabilità nell'invecchiamento del prodotto e per l'estetica adatta all'esportazione. La continua premiumizzazione mantiene un elevato valore unitario medio, consentendo ai produttori di assorbire gli aggiornamenti dell'efficienza dei forni senza erodere i margini. Un andamento parallelo deriva dal sottosegmento dei liquori, dove le aguardentes invecchiate utilizzano pesanti bottiglie di flint per segnalare autenticità e tradizione.
Si prevede che cosmetici e prodotti per la cura della persona registreranno un CAGR del 4.45% fino al 2031, il più rapido tra tutti gli usi finali. I produttori portoghesi a contratto stanno ampliando la produzione di linee dermocosmetiche e a base di ingredienti naturali che offrono prezzi elevati nelle farmacie europee. Vasetti e fiale in vetro sono in linea con la percezione di sicurezza dei consumatori, poiché sono privi di potenziali interferenti endocrini associati a determinate materie plastiche. Il mercato portoghese dei contenitori in vetro amplia così il suo mix di clienti, riducendo la dipendenza dai cicli stagionali delle bevande e intercettando la domanda di prodotti speciali a più alto margine.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per colore: Flint domina mentre Amber guadagna slancio
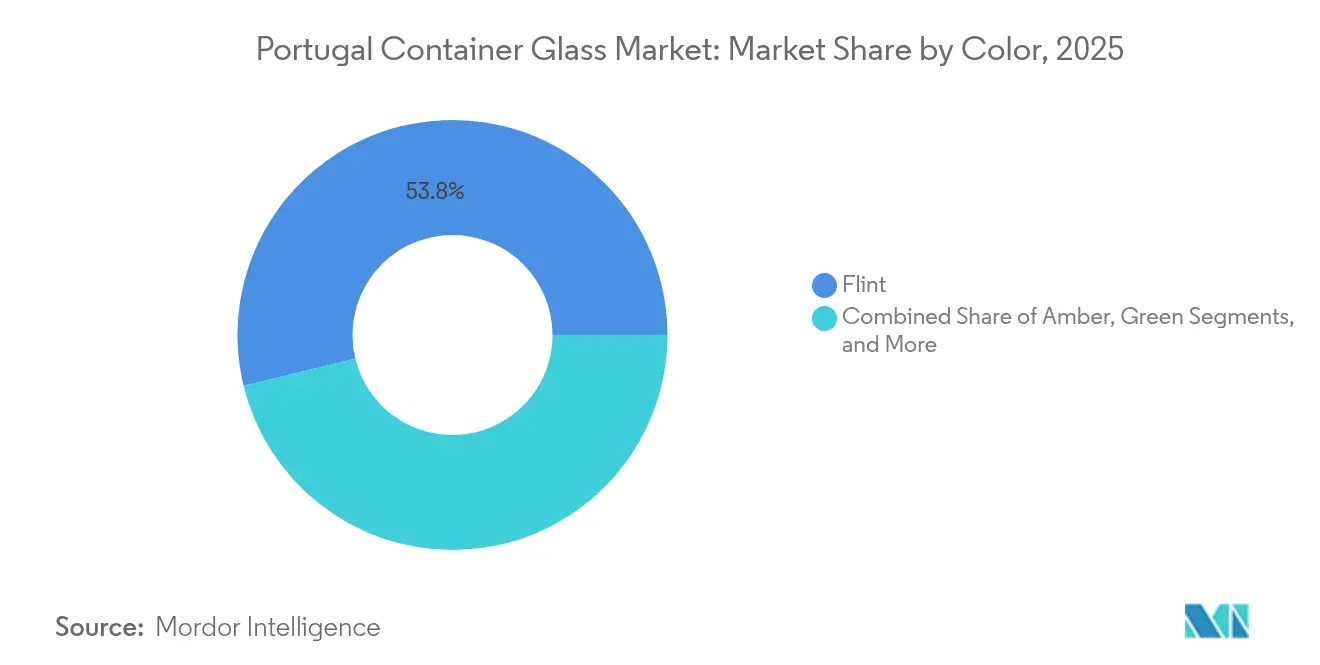
Nel 2025, Flint deteneva il 53.80% della quota di mercato portoghese del vetro per contenitori, trainata dall'imbottigliamento di bevande premium e dalle applicazioni farmaceutiche che richiedono l'ispezione visiva dei livelli di riempimento e della limpidezza. I produttori sfruttano la neutralità di Flint per valorizzare il design delle etichette e massimizzare l'attrattiva a scaffale, un aspetto fondamentale nei canali del vino orientati all'esportazione. Gli avanzati processi di raffinazione in forno eliminano le impurità ferrose, ottenendo una maggiore brillantezza che soddisfa le specifiche dei marchi di lusso.
L'ambra è in testa alla crescita con una previsione di CAGR del 4.82% grazie all'aumento della produzione di birra artigianale e alla crescente adozione di prodotti farmaceutici che dipendono dalla schermatura UV. I birrifici preferiscono l'ambra per salvaguardare le sostanze volatili derivate dal luppolo, mentre i produttori di farmaci rispettano le linee guida sulla fotostabilità per le formulazioni fotosensibili. Questa diversificazione stabilizza le campagne di colorazione dei forni e supporta l'ottimizzazione delle dimensioni dei lotti. Il vetro verde mantiene una quota costante nell'imbottigliamento tradizionale del vino, mentre i colori speciali soddisfano le esigenze di SKU di profumeria di nicchia con margini unitari interessanti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
La produzione portoghese di vetro per contenitori è geograficamente concentrata nello storico distretto di Marinha Grande, dove un know-how secolare e una manodopera esperta riducono i tempi di inserimento dei tecnici dei forni. La vicinanza alle cave di sabbia silicea riduce la logistica in entrata e contribuisce a contenere i costi delle materie prime, soprattutto in considerazione dell'aumento delle tariffe del trasporto marittimo dovuto ai supplementi sul carburante. La regione beneficia inoltre di un'amministrazione comunale collaborativa che semplifica le procedure di autorizzazione ambientale, accelerando i programmi di ricostruzione dei forni a fine vita.
Il Portogallo settentrionale concentra la sua capacità secondaria attorno a Porto e Avintes, consentendo spedizioni transfrontaliere verso la Spagna con un solo giorno di transito su camion. Questa località rifornisce clienti del settore delle bevande situati lungo la valle del Douro e la Galizia, allineando le capacità di soffiatura del vetro con i picchi di imbottigliamento delle cantine durante i mesi successivi alla vendemmia. L'accesso ai porti costieri consente ai produttori di caricare container intermodali collegati alla ferrovia destinati alle Americhe, diversificando così i flussi di entrate e mitigando le fluttuazioni macroeconomiche dei consumi interni.
Le aree centrali e meridionali, prive di forni fusori significativi, costituiscono tuttavia poli essenziali di domanda. Le aziende di riempimento farmaceutiche e cosmetiche si concentrano vicino a Lisbona, sfruttando i collegamenti aerei per le esportazioni urgenti. Sebbene queste aree importino flaconi dal nord, i servizi di decorazione e sterilizzazione localizzati prosperano, aggiungendo valore e riducendo il trasporto di vetro vuoto. Questo flusso intra-nazionale sottolinea come il mercato portoghese del vetro per contenitori funzioni come una rete integrata piuttosto che come attività regionali isolate.
Panorama normativo
Il settore portoghese del vetro per imballaggi opera nel rispetto delle normative UE in materia di imballaggi e clima, che regolano il contenuto riciclato e l'economia circolare. Il Regolamento sugli imballaggi e i rifiuti di imballaggio (UE 2024/1040) stabilisce soglie minime di contenuto riciclato per i contenitori in vetro, mentre il Sistema europeo di scambio di quote di emissione (CELE) impone ai gestori degli impianti di fusione pressioni in materia di gestione del carbonio e dell'energia.
Gli enti e i programmi di settore collegano le politiche all'attuazione, con l'AIVE (Associacao dos Industriais de Vidro de Embalagem) che rappresenta i produttori nei rapporti con gli enti regolatori. Il progetto Close the Glass Loop si impegna inoltre a coordinare la raccolta e la qualità del vetro di scarto, mentre il Piano di Ripresa e Resilienza (PRR) convoglia i finanziamenti verso progetti di efficienza industriale e decarbonizzazione a supporto della modernizzazione e della conformità.
Analisi della catena del valore
La filiera del vetro per contenitori in Portogallo inizia con materie prime e rottami di vetro, per poi essere fusa e formata negli impianti di produzione di Verallia Portugal, Vidrala e BA Glass, dislocati in diverse località come Vila Nova de Gaia, Avintes, Figueira da Foz, Marinha Grande e Amadora. Il progetto Vidro+, attraverso Smart Waste Portugal, mette in contatto industria, governo e partner del settore per migliorare la raccolta, la selezione e la qualità dei rottami di vetro, favorendo così un maggiore approvvigionamento di materiale riciclato da parte degli impianti di produzione.
A valle della filiera, i proprietari dei marchi, le aziende vinicole, i birrifici e le aziende di trasformazione alimentare definiscono i requisiti di formato e colore, mentre i fornitori di servizi logistici gestiscono una rete di distribuzione che tiene conto della fragilità del vetro. Il riciclo e i cicli di approvvigionamento circolare sono coordinati attraverso Vidro+ e iniziative correlate, rafforzando la collaborazione e i flussi di approvvigionamento che sono alla base degli investimenti per la modernizzazione.
Panorama competitivo
Il mercato mostra una moderata concentrazione, con Verallia, Vidrala e BA Glass che gestiscono i tre impianti multiforno del Portogallo. Ciascuno sfrutta piattaforme di ricerca e sviluppo condivise dalla sua più ampia rete europea per aumentare l'efficienza energetica e accelerare l'implementazione di soluzioni di alleggerimento. Il sito di Figueira da Foz di Verallia è integrato in una rete continentale di 32 stabilimenti che garantisce l'approvvigionamento di rottame di vetro e bilancia le campagne colore a livello transfrontaliero. Lo stabilimento di Santos Barosa di Vidrala ha introdotto la bottiglia da 260 g, riducendo la massa del vetro del 25% rispetto ai formati standard da 350 g, pur preservando la resistenza all'impilamento, un traguardo che differenzia la sua offerta alle cantine premium. BA Glass investe in bruciatori ibridi elettrico-ossigeno e installa pannelli fotovoltaici dimensionati per soddisfare il 20% del suo fabbisogno di base, in linea con i criteri di ammissibilità previsti dallo Statuto portoghese sui consumatori elettrointensivi.
Le mosse strategiche spesso implicano fusioni per ottenere una diversificazione geografica. L'acquisizione di Vidraporto in Brasile da parte di Vidrala inietta una crescita a due cifre in Sud America, mentre la partecipazione di BA Glass nella messicana Vidrio Formas garantisce l'ingresso nel corridoio di libero scambio nordamericano. Tali accordi generano ricavi in valuta estera che proteggono dalle fluttuazioni dei prezzi dell'energia denominati in euro. Oltre alle dimensioni, le alleanze tecnologiche svolgono un ruolo fondamentale. I principali attori si uniscono a consorzi di fornitori per accelerare le sperimentazioni di forni pronti per l'idrogeno, anticipando l'impatto della tassazione del carbonio oltre il 2030. Persistono opportunità di nicchia per gli specialisti di medie dimensioni nei tubi farmaceutici e nei flaconi per profumeria a basso volume, ma le barriere di qualificazione e l'intensità di capitale limitano il rapido ingresso dei concorrenti.
Le relazioni con i clienti costituiscono l'ultimo pilastro del vantaggio competitivo. I contratti a lungo termine con le principali cooperative vinicole portoghesi consolidano la domanda di base, mentre le capacità di decorazione integrate favoriscono la fidelizzazione riducendo i tempi di consegna. Di conseguenza, il potere contrattuale si sposta a favore dei tre operatori storici, rafforzato dalla loro capacità di garantire la sicurezza dell'approvvigionamento durante le revisioni dei forni o le perturbazioni commerciali geopolitiche.
Leader del settore del vetro per contenitori in Portogallo
Mercado do Vidro
BA Vetro SA
Imballaggio Verallia
Vidrala SA
Deposito della Marina Grande
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Maggio 2026: Verallia Portugal annuncia un investimento di 20 milioni di euro nello stabilimento di Fontela, Figueira da Foz, per la produzione di bottiglie e vasetti in vetro, finanziato da PRR, per modernizzare i forni e i sistemi energetici. L'ammodernamento migliora l'efficienza energetica e la resilienza produttiva, supportando la domanda di imballaggi per bevande di alta gamma e gli obiettivi dell'economia circolare.
- Aprile 2026: BA Glass BV acquisisce una partecipazione del 41% in Société Tunisienne de Verreries (Sotuver). L'acquisizione espande la sua presenza in Nord Africa e rafforza la strategia dell'hub mediterraneo per la sicurezza dell'approvvigionamento.
- Aprile 2025: BW Gestão de Investimentos lancia un'offerta pubblica di acquisto volontaria per le azioni di Verallia, del valore di circa 2.47 miliardi di euro. L'offerta evidenzia la pressione di consolidamento tra i principali operatori regionali del settore del vetro per imballaggi e potrebbe modificare gli equilibri di leadership del mercato.
Ambito del rapporto sul mercato del vetro per contenitori in Portogallo
Il vetro per contenitori è progettato per la creazione di contenitori in vetro, tra cui bottiglie, barattoli, bicchieri e ciotole. I suoi attributi principali includono inerzia chimica, sterilità e non permeabilità, rendendolo particolarmente ricercato nei settori delle bevande, alimentare, farmaceutico e cosmetico. La ricerca esamina anche gli influencer della crescita sottostante e i principali fornitori del settore, tutti fattori che contribuiscono a supportare le stime di mercato e i tassi di crescita per tutto il periodo previsto. Le stime e le proiezioni di mercato si basano sui fattori dell'anno base e sono arrivate ad approcci top-down e bottom-up.
Il mercato portoghese del vetro per contenitori è segmentato per segmento di mercato (bevande [alcoliche (birra, vino, liquori e altre bevande alcoliche {sidro e altre bevande fermentate}), bevande analcoliche (succhi, bevande gassate, bevande a base di latticini, altre bevande analcoliche)], alimenti [confetture, gelatine, marmellate, miele, salumi e condimenti, olio, sottaceti], cosmetici e cura della persona, prodotti farmaceutici (escluse fiale e ampolle) e profumeria, e per colore (verde, ambra, pietra focaia e altri colori). Il rapporto offre previsioni di mercato e dimensioni in volume (chilotonnellate) per tutti i segmenti sopra menzionati.
Per utente finale
| Bevande | Alcolico | Birra |
| Vinaccio - Wine | ||
| Spirits | ||
| Altre bevande alcoliche (sidro e altre bevande fermentate) | ||
| Non alcolico | Succhi di frutta | |
| Bevande gassate (CSD) | ||
| Bevande a base di latticini | ||
| Altre bevande analcoliche | ||
| Cibo (marmellata, gelatina, marmellate, miele, salsicce e condimenti, olio, sottaceti) | ||
| Cosmetici e cura della persona | ||
| Prodotti farmaceutici (esclusi fiale e ampolle) | ||
| Profumeria | ||
Per colore
| Verde |
| Ambra |
| Selce |
| Altri colori |
| Per utente finale | Bevande | Alcolico | Birra |
| Vinaccio - Wine | |||
| Spirits | |||
| Altre bevande alcoliche (sidro e altre bevande fermentate) | |||
| Non alcolico | Succhi di frutta | ||
| Bevande gassate (CSD) | |||
| Bevande a base di latticini | |||
| Altre bevande analcoliche | |||
| Cibo (marmellata, gelatina, marmellate, miele, salsicce e condimenti, olio, sottaceti) | |||
| Cosmetici e cura della persona | |||
| Prodotti farmaceutici (esclusi fiale e ampolle) | |||
| Profumeria | |||
| Per colore | Verde | ||
| Ambra | |||
| Selce | |||
| Altri colori | |||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quale volume raggiungerà il mercato portoghese del vetro per contenitori nel 2026?
Nel 2026, il mercato portoghese del vetro per contenitori raggiungerà le dimensioni di 2.08 milioni di tonnellate.
Quale categoria di utilizzo finale determina la domanda più elevata di contenitori in vetro portoghesi?
Le bevande rappresentano il 56.20% della domanda totale, trainate dal vino e dalla crescente produzione di birra artigianale.
Quale segmento di colore crescerà più rapidamente entro il 2031?
Si prevede che il vetro ambrato aumenterà a un CAGR del 4.82% grazie all'assorbimento della birra artigianale e dei prodotti farmaceutici.
Come sta affrontando il governo il problema degli elevati costi energetici industriali?
Lo Statuto portoghese sui consumatori elettrointensivi offre sconti fino al 75% dei sovrapprezzi di rete regolamentati per i produttori di vetro qualificati.
Quale delle principali tendenze in materia di sostenibilità influenza le decisioni di acquisto?
La crescente preferenza dei consumatori per imballaggi infinitamente riciclabili sta indirizzando i marchi verso il vetro rispetto alla plastica monouso.
Quali sono i principali produttori che gestiscono forni in Portogallo?
Verallia, Vidrala e BA Glass gestiscono i tre principali stabilimenti di produzione di vetro per contenitori del Paese.


