

Dimensioni e quota del mercato globale dei concentratori di ossigeno portatili
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 2.18 miliardo di dollari |
| Dimensione del mercato (2031) | 3.24 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.28% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
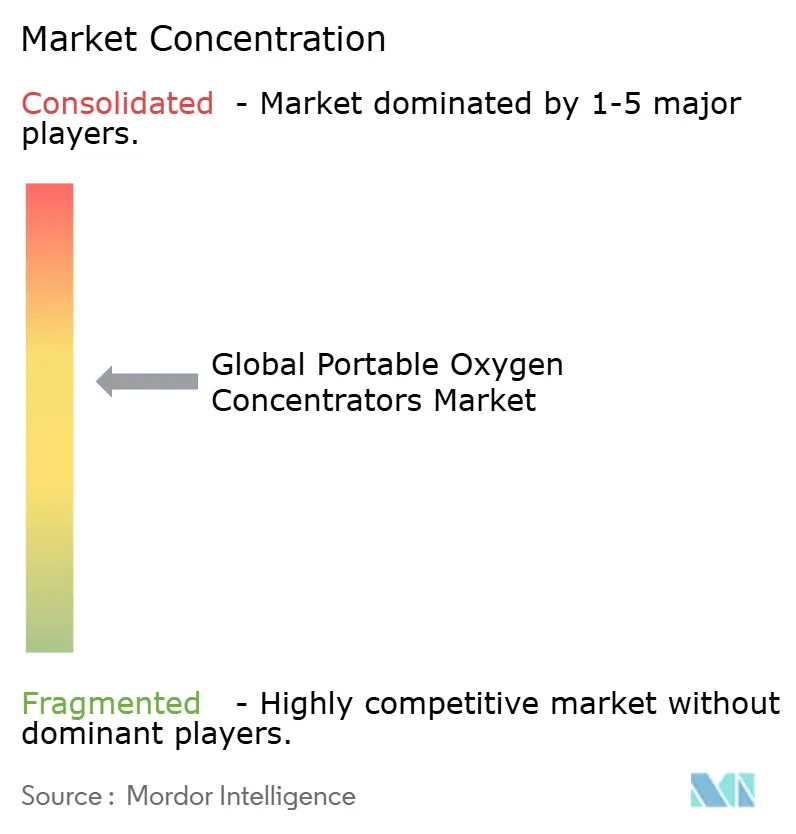
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato globale dei concentratori di ossigeno portatili di Mordor Intelligence
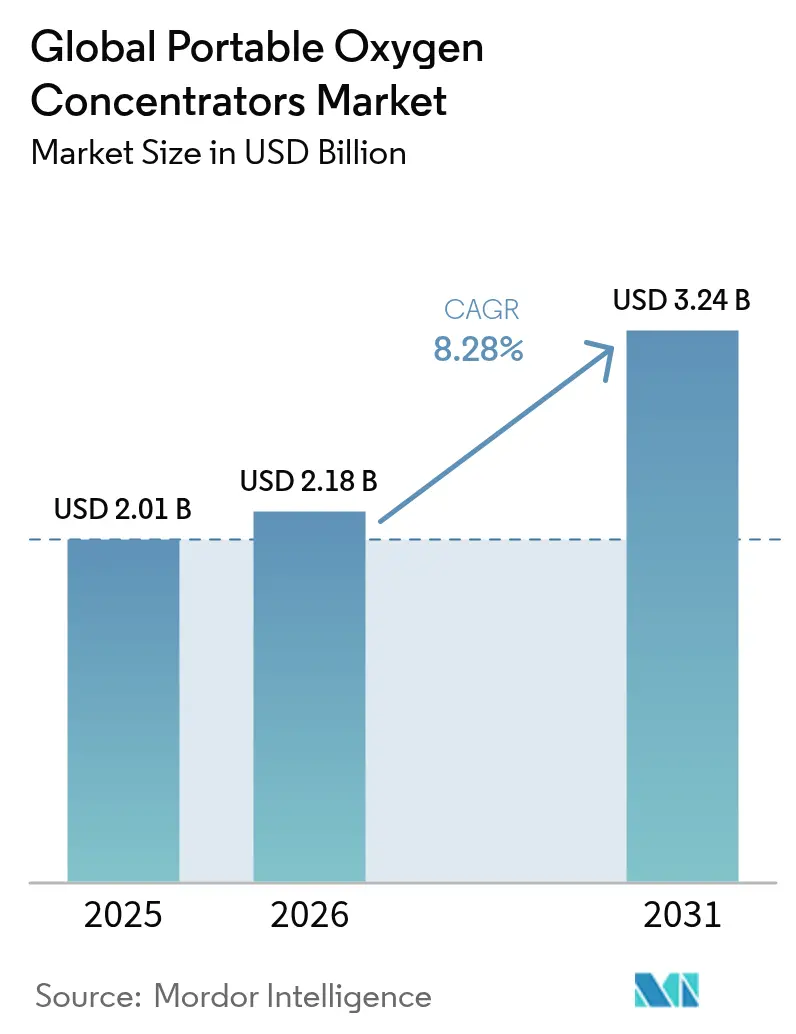
Si prevede che il mercato dei concentratori di ossigeno portatili crescerà da 2.01 miliardi di dollari nel 2025 a 2.18 miliardi di dollari nel 2026, per poi raggiungere i 3.24 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'8.28% nel periodo 2026-2031. La miniaturizzazione dei dispositivi, le batterie ad alta densità e un rimborso più ampio per l'ossigenoterapia domiciliare mantengono alta la domanda anche dopo la fase acuta della pandemia. Il ritiro dal mercato di Philips Respironics nel 2024 ha eliminato due modelli principali, liberando capacità produttiva per i concorrenti e accelerando l'aumento della produzione presso Drive DeVilbiss Healthcare e i nuovi lanci di GCE Group. I dispositivi a flusso continuo dominano ancora le prescrizioni, ma le unità a flusso pulsato stanno crescendo rapidamente grazie a dimensioni più compatte e tempi di funzionamento più lunghi. La broncopneumopatia cronica ostruttiva (BPCO) continua a rappresentare il principale mercato dei concentratori di ossigeno portatili, mentre le esigenze legate alla difficoltà respiratoria post-COVID e ai viaggi benessere ampliano la base clienti. La regione Asia-Pacifico si sta affermando come quella a più rapida crescita, grazie alla semplificazione delle procedure di registrazione dei dispositivi medici e agli investimenti nella capacità produttiva locale da parte di Cina e India.
Punti chiave del rapporto
- In base alla tecnologia, nel 53.20 il flusso continuo deteneva il 2025% della quota di mercato dei concentratori di ossigeno portatili, mentre il flusso pulsato è destinato a espandersi a un CAGR del 9.29% fino al 2031.
- Per applicazione, la BPCO ha rappresentato il 62.10% della quota di mercato dei concentratori di ossigeno portatili nel 2025; si prevede che la sindrome da distress respiratorio registrerà il CAGR più rapido, pari al 9.88%, entro il 2031.
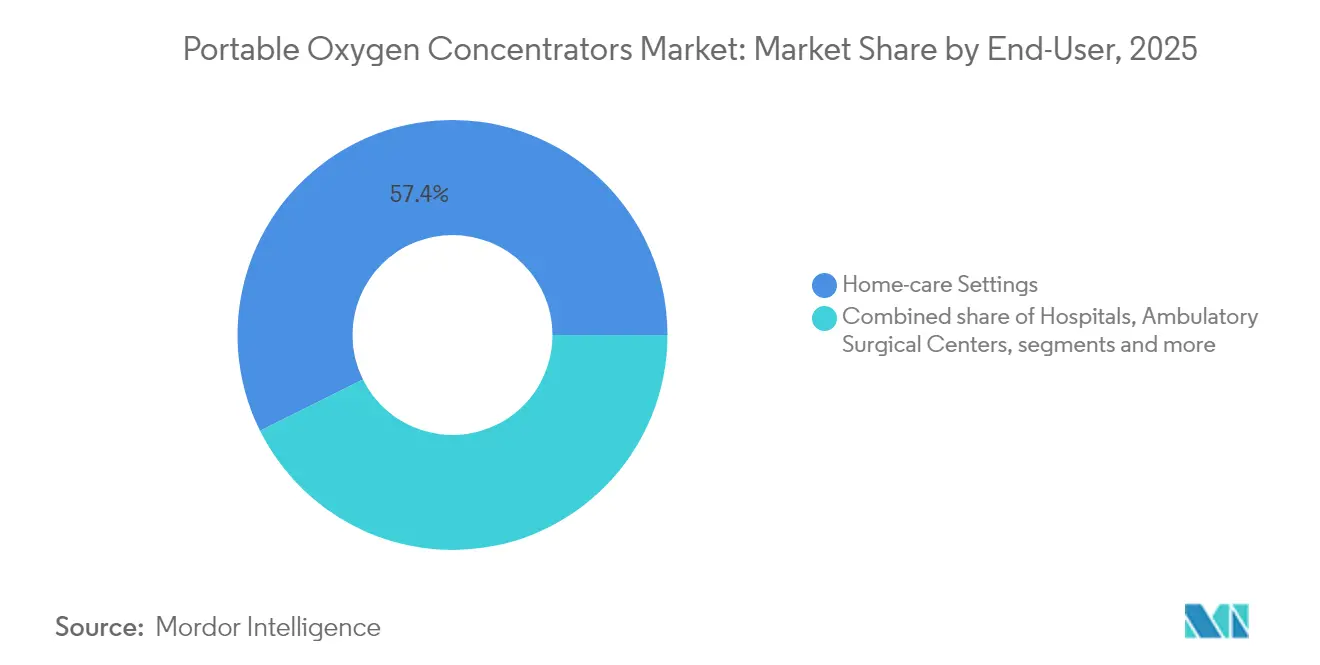
- In base all'utente finale, le strutture di assistenza domiciliare hanno rappresentato il 57.35% del fatturato nel 2025 e stanno registrando un CAGR dell'8.71% entro il 2031.
- In base al canale di distribuzione, i negozi di apparecchiature mediche durevoli (DME) hanno registrato un tasso di crescita annuo del 43.80% nel 2025, mentre si prevede che le vendite dirette al consumatore aumenteranno a un CAGR dell'11.16%.
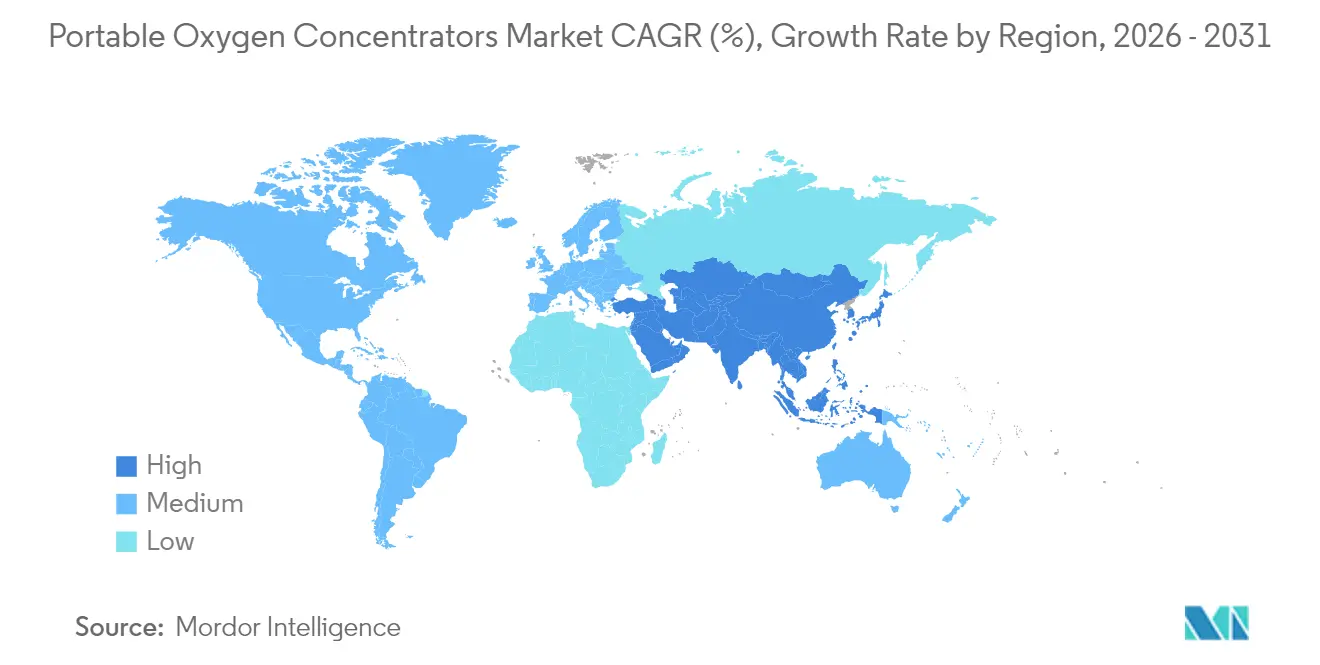
- In termini geografici, il Nord America ha contribuito al fatturato del 43.25% nel 2025, ma si prevede che la regione Asia-Pacifico registrerà il CAGR più elevato, pari all'11.02% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Concentratori di ossigeno portatili: tendenze e approfondimenti sul mercato globale
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Ampliamento del rimborso per l'ossigenoterapia domiciliare | + 1.8% | Nord America e UE, espansione in APAC | Medio termine (2-4 anni) |
| Miniaturizzazione e innovazioni nella densità delle batterie | + 1.5% | Globale, con adozione anticipata in Nord America e Giappone | A lungo termine (≥ 4 anni) |
| Aumento della prevalenza delle malattie respiratorie croniche | + 2.1% | Globale, impatto più elevato in APAC e MEA | A lungo termine (≥ 4 anni) |
| Crescita dei viaggi avventurosi e di benessere che richiedono ossigeno portatile | + 0.7% | Nord America e UE, emergente nell'APAC | Medio termine (2-4 anni) |
| Invecchiamento della popolazione con maggiore dipendenza dall'ossigeno | + 1.9% | Globale, concentrato nei mercati sviluppati | A lungo termine (≥ 4 anni) |
| Domanda di ossigenoterapia domiciliare a lungo termine post-COVID | + 1.2% | Globale, con il maggiore impatto in Nord America e UE | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Ampliamento del rimborso per l'ossigenoterapia domiciliare
Medicare limita i noleggi mensili a 36 mesi, dopodiché i fornitori devono mantenere i dispositivi in servizio per tutta la durata del bisogno medico, garantendo ai fornitori entrate prevedibili e riducendo al contempo le spese per i pagatori. [1] Centers for Medicare & Medicaid Services, “42 CFR 414.226 Oxygen and Oxygen Equipment,” ecfr.gov Gli aggiornamenti del codice HCPCS nel 2024 hanno semplificato la fatturazione e ridotto gli attriti amministrativi per i medici e i fornitori di DME. Gli assicuratori commerciali stanno replicando questo quadro man mano che aumentano le prove che l'ossigenoterapia domiciliare riduce i ricoveri. Le valutazioni di telemedicina, consentite inizialmente durante il COVID-19 e ora permanenti, permettono ai pazienti rurali o con mobilità limitata di qualificarsi senza visite di persona. Questi cambiamenti politici ampliano il bacino di pazienti raggiungibili e rafforzano il mercato dei concentratori di ossigeno portatili.
Miniaturizzazione e innovazioni nella densità delle batterie
Le colonne di litio-zeolite migliorano la purezza dell'ossigeno riducendo al contempo le dimensioni del contenitore, consentendo ai produttori di ridurre il peso del dispositivo a meno di 3 kg senza compromettere il flusso. Il Rove 4 di Inogen produce fino a 840 ml/min e dura 5 ore e 45 minuti con una singola batteria, a dimostrazione dei rapidi miglioramenti nell'efficienza energetica. Il sistema OXFO ha risparmiato il 92.3% di ossigeno rispetto all'erogazione a flusso continuo durante i test clinici. L'elettronica conforme alla FAA consente un utilizzo sicuro in volo fino a 10,000 metri, ampliando le opzioni di mobilità per i viaggiatori dipendenti dall'ossigeno. I sensori di purezza in tempo reale, basati su piattaforme Arduino, ora forniscono analisi di utilizzo, supportando la manutenzione preventiva e aumentando l'affidabilità del dispositivo.
Aumento della prevalenza delle malattie respiratorie croniche
Il CDC ha riportato una prevalenza di BPCO che variava dal 3% alle Hawaii al 12% in West Virginia nel 2024, con disparità nei tassi di mortalità che sottolineano il persistente bisogno insoddisfatto di ossigeno supplementare. Uno studio pluriennale ha rilevato che i tassi di BPCO negli adulti over 50 sono saliti dal 9.02% nel 2000 al 9.88% nel 2020, con una maggiore incidenza tra le donne e specifici gruppi razziali. L'American Lung Association ha contato 11.68 milioni di casi di BPCO negli Stati Uniti nel 2022, indicando una base di pazienti stabile. Un carico globale di BPCO di 213.39 milioni di casi conferma la domanda a lungo termine di soluzioni di ossigenoterapia ambulatoriale. Queste tendenze epidemiologiche consolidano la centralità della BPCO nel mercato dei concentratori di ossigeno portatili.
Adozione di viaggi avventurosi e benessere
Le normative FAA richiedono dispositivi approvati dalla FDA che soddisfino i test di interferenza elettromagnetica, spingendo i produttori a progettare modelli appositamente progettati per il volo e l'alta quota. La ricerca dimostra che la pre-acclimatamento ipossico intermittente, combinato con l'esercizio fisico, aumenta la tolleranza all'ipossia acuta, favorendo un più ampio utilizzo ricreativo delle unità portatili. I pulsossimetri cerebrali indossabili ora forniscono feedback in tempo reale durante le arrampicate in montagna o le escursioni sugli sci, consentendo regolazioni precise del flusso. Il Dipartimento dei Trasporti impone alle compagnie aeree statunitensi di autorizzare specifici modelli approvati, normalizzando ulteriormente l'utilizzo dei POC in volo. Insieme, questi sviluppi aumentano la domanda discrezionale oltre gli ambiti clinici.
Analisi dell'impatto delle restrizioni
| moderazione | % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rischio di contaminazione batterica da scarsa manutenzione | -0.9% | Globale, impatto maggiore nelle regioni con formazione sanitaria limitata | Medio termine (2-4 anni) |
| Effetti dermatologici avversi dovuti all'uso prolungato della cannula | -0.6% | Globale, con una maggiore segnalazione nei mercati sviluppati | A breve termine (≤ 2 anni) |
| I dazi all'importazione sulle celle agli ioni di litio aumentano i costi della distinta base | -1.4% | Nord America, con impatti sulla catena di fornitura a livello globale | A breve termine (≤ 2 anni) |
| I POC contraffatti a basso costo erodono la fiducia nel marchio | -0.8% | APAC e MEA, con effetti di ricaduta sui canali online a livello globale | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Tariffe di importazione sulle celle agli ioni di litio
Gli Stati Uniti hanno imposto dazi del 125% sui prodotti cinesi, colpendo il 75% dei dispositivi medici di fabbricazione cinese e molti pacchi batteria POC. [2] Case Medical, “The 2025 Tariffs: What It Means for Us,” casemed.com Gli ospedali destinano il 10.5% dei budget alle forniture mediche, quindi gli aumenti di prezzo dovuti ai dazi restringono i budget di approvvigionamento. I produttori stanno spostando l'assemblaggio in Messico e perseguendo strategie di doppia fornitura per gestire i costi. Si raccomandano revisioni dei prezzi di trasferimento e ottimizzazione della valutazione doganale per evitare l'erosione dei margini. La volatilità dei prezzi a breve termine potrebbe rallentare la crescita a breve termine nel mercato dei concentratori di ossigeno portatili, tuttavia i fondamentali della domanda a lungo termine rimangono intatti.
I POC contraffatti a basso costo erodono la fiducia
Nel 2024, la FDA ha ammonito Shenzhen Moyeah e LEEL Tech per aver commercializzato dispositivi respiratori non approvati, mettendo in luce i marketplace online che aggirano la supervisione normativa. I rapporti MAUDE citano guasti dei dispositivi in unità non autorizzate come il VARON VP-2, inclusa un'erogazione di flusso imprecisa. Un malfunzionamento dell'Inogen G5 durante il trasporto aereo ha causato il decesso di un paziente, sottolineando la posta in gioco dell'integrità del dispositivo. I richiami per rischio di incendio, come quello dell'Invacare PerfectO2 V che ha interessato 384,767 unità, dimostrano come le carenze in materia di sicurezza danneggino il valore del marchio nel mercato dei concentratori di ossigeno portatili. Un controllo normativo più rigoroso e campagne di educazione dei pazienti mirano a contrastare la diffusione della contraffazione, ma comportano costi di conformità per i produttori legittimi.
Analisi del segmento
Per tecnologia: il flusso continuo mantiene il vantaggio mentre il flusso pulsato accelera
Nel 53.20, le unità a flusso continuo rappresentavano il 2025% della quota di mercato dei concentratori di ossigeno portatili, generando la fetta più grande del mercato, sostenuta dalla preferenza dei medici per l'erogazione ininterrotta durante l'ipossiemia grave. Il design avanzato dei compressori e i setacci ad alta efficienza continuano ad aumentare la portata in litri al minuto a livelli di rumorosità inferiori. I dispositivi a flusso pulsato registrano un CAGR del 9.29%, poiché involucri più leggeri e algoritmi di rilevamento del respiro più intelligenti soddisfano gli utenti più attivi. L'autonomia della batteria superiore alle cinque ore rende i modelli a flusso pulsato adatti per escursioni di un giorno intero. L'attenzione del settore alla progettazione incentrata sull'utente fa sì che i pazienti scelgano sempre più dispositivi che si adattino allo stile di vita piuttosto che semplicemente ai parametri prescritti.
Nel mercato dei concentratori di ossigeno portatili stanno emergendo modalità ibride che commutano automaticamente tra erogazione continua e pulsata. La modulazione di pulsazione basata su algoritmi consente di risparmiare ossigeno durante il sonno senza svegliare gli utenti, riducendo il divario clinico con i sistemi fissi. La ricerca presso la Texas A&M dimostra modelli di apprendimento automatico che prevedono il fabbisogno di flusso sulla base di dati accelerometrici in tempo reale, prefigurando dispositivi adattivi che riducono al minimo le regolazioni manuali. Queste innovazioni dovrebbero ampliare la diffusione del settore dei concentratori di ossigeno portatili tra le coorti di pazienti con patologie moderate che in precedenza facevano affidamento su apparecchiature fisse più pesanti.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: la BPCO domina, ma le complicazioni post-COVID aumentano i nuovi segmenti
Nel 62.10, la BPCO ha rappresentato il 2025% della quota di mercato dei concentratori di ossigeno portatili e ha rappresentato il principale fattore che ha contribuito alle dimensioni del mercato grazie a protocolli terapeutici a lungo termine consolidati. L'aumento dei tassi di diagnosi nelle donne e nell'invecchiamento della popolazione mantiene stabile il segmento della BPCO. La sindrome da distress respiratorio sta registrando il CAGR più rapido, pari al 9.88%, poiché i medici estendono la terapia portatile oltre le cure croniche, includendo anche un recupero post-acuto precoce. I casi di fibrosi post-COVID richiedono ossigenoterapia intermittente ma mobile, aggiungendo nuove coorti.
Asma e malattie polmonari interstiziali rappresentano insieme una quota moderata ma importante del mercato dei concentratori di ossigeno portatili. Quasi il 38% dei pazienti con malattia polmonare interstiziale fibrosante inizia ora l'ossigenoterapia, soprattutto quelli con fibrosi polmonare idiopatica. I dati di uno studio randomizzato del 2024 suggeriscono che non ci siano differenze di esito tra l'uso di ossigeno per 24 ore rispetto a quello per 15 ore, il che implica che regimi di dosaggio più brevi che favoriscono le unità portatili potrebbero diventare la norma. È probabile che tali risultati rafforzino la fiducia dei medici nei dispositivi mobili per diverse patologie polmonari.
Per l'utente finale: l'assistenza domiciliare rimane il motore della crescita
Le strutture di assistenza domiciliare hanno registrato il 57.35% del fatturato nel 2025 e contribuiscono al volume incrementale maggiore del mercato dei concentratori di ossigeno portatili. Gli enti pagatori preferiscono la terapia domiciliare per limitare i costosi ricoveri ospedalieri e i pazienti apprezzano l'autonomia. Circa 1.5 milioni di adulti statunitensi fanno affidamento sull'ossigeno supplementare, eppure molti operatori sanitari segnalano ancora difficoltà nella gestione delle apparecchiature, il che evidenzia la necessità di programmi di formazione migliori. Gli ospedali mantengono una quota significativa perché i concentratori mobili accelerano la deambulazione precoce e facilitano le dimissioni. I centri chirurgici ambulatoriali utilizzano unità portatili per procedure brevi che richiedono un supporto transitorio di ossigeno.
Le strutture di assistenza a lungo termine e le flotte di servizi medici di emergenza utilizzano sempre più POC anziché bombole, grazie ai minori costi logistici e alla più semplice rotazione delle scorte. Il selettore FlexO2 controllato dal paziente ha migliorato i punteggi di autonomia da 14 a 92, evidenziando come gli aggiornamenti dell'interfaccia possano ampliarne l'accettazione tra gli utenti anziani. La connettività digitale per il monitoraggio remoto delle prestazioni ora si integra con le app di gestione delle cure croniche, supportando modelli di pagamento basati sul valore.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: le piattaforme dirette al consumatore sconvolgono lo status quo del DME
I punti vendita di Durable Medical Equipment hanno registrato un fatturato del 43.80% nel 2025, grazie ai contratti assicurativi e ai terapisti respiratori locali che si occupano dell'installazione e della formazione. Tuttavia, l'e-commerce diretto al consumatore si sta espandendo a un CAGR dell'11.16% e sta rimodellando il mercato dei concentratori di ossigeno portatili. Portali sicuri ora collegano le prescrizioni direttamente ai magazzini dei produttori, riducendo i tempi di consegna e consentendo una rapida elaborazione dei sinistri.
Le farmacie ospedaliere fungono da canali di collegamento per le transizioni da pazienti ricoverati a pazienti ambulatoriali, integrando i concentratori nei kit di dimissione. I rivenditori specializzati di dispositivi respiratori soddisfano esigenze di prestazioni di nicchia come i kit per sport estremi o le esigenze pediatriche. Si prevede che il settore DME più ampio salirà da 208.5 miliardi di dollari nel 2022 a 331.1 miliardi di dollari entro il 2030, e i multipli di acquisizione intorno a 11 volte l'EBITDA dimostrano la fiducia degli investitori nei modelli di distribuzione scalabili. Grazie all'automazione degli algoritmi di rifornimento per l'ordinazione di filtri e batterie, i pazienti riscontrano minori carenze di fornitura e una migliore aderenza alla terapia.
Analisi geografica
Mercato nordamericano dei concentratori di ossigeno portatili
Il Nord America ha generato il 43.25% del fatturato del mercato dei concentratori di ossigeno portatili nel 2025, grazie ai prevedibili massimali di pagamento di Medicare e alle esaustive normative FAA che consentono viaggi aerei nazionali senza restrizioni con modelli approvati. I fornitori statunitensi devono ora iscriversi alla categoria rivista del modulo CMS-855S per i dispositivi respiratori multifunzione, garantendo standard di supervisione e credenziali più rigorosi. Il Canada sta ampliando i finanziamenti provinciali per l'ossigenoterapia domiciliare e promuovendo il commercio transfrontaliero di sottocomponenti, mentre il Messico si sta posizionando come polo produttivo alternativo per gli assemblaggi agli ioni di litio sensibili ai dazi.
Mercato dei concentratori di ossigeno portatili nella regione Asia-Pacifico
L'Asia-Pacifico è la regione in più rapida crescita, con un CAGR dell'11.02%, contribuendo al maggiore incremento incrementale delle dimensioni del mercato dei concentratori di ossigeno portatili fino al 2031. La Cina ha registrato un aumento del 25.4% nelle registrazioni di dispositivi medici nel 2023, grazie all'accelerazione dei processi di revisione da parte delle autorità di regolamentazione. L'India prevede che il suo mercato dei dispositivi medici raggiungerà i 50 miliardi di dollari entro il 2025, ma importa ancora il 70% dei suoi dispositivi, creando spazio per joint venture che combinano la tecnologia occidentale con l'assemblaggio locale. Il Giappone è leader nell'adozione precoce di dispositivi miniaturizzati, mentre una società che invecchia si allinea all'assistenza domiciliare basata sulla robotica, e la parità di rimborso della Corea del Sud con le bombole accelera la penetrazione dei POC.
Mercato dei concentratori di ossigeno portatili in EMEA e Sud America
L'Europa mostra una costante adozione, grazie all'armonizzazione degli standard di sicurezza da parte del quadro normativo sui dispositivi medici, sebbene le catene di approvvigionamento risentano della pressione sui margini dovuta ai costi energetici e all'inflazione delle materie prime. Medio Oriente e Africa registrano una domanda crescente, poiché gli stati del Golfo investono in piattaforme nazionali di telemedicina e i paesi dell'Africa subsahariana costruiscono infrastrutture per l'ossigeno in risposta alle lezioni della pandemia. Il Sud America registra una crescita moderata, con il Brasile che sfrutta i quadri di appalto pubblico-privato per fornire unità portatili alle cliniche rurali e l'Argentina che incoraggia la produzione locale per compensare la volatilità della valuta. L'eterogeneità regionale richiede strategie di commercializzazione flessibili che combinino importazioni dirette, produzione a contratto e partnership strategiche.
Panorama normativo
I concentratori di ossigeno portatili (POC) sono regolamentati come dispositivi medici in base a requisiti pre-commercializzazione e di ciclo di vita che incidono sia sui tempi di immissione sul mercato che sui costi di conformità. Negli Stati Uniti, i concentratori di ossigeno sono soggetti alla supervisione della FDA, che include la notifica pre-commercializzazione 510(k) e i requisiti del sistema di qualità. L'attività di aprile 2026 evidenzia il ritmo di continuo aggiornamento e immissione sul mercato dei prodotti: la FDA ha concesso l'autorizzazione 510(k) K252407 a Mv Life, LLC per un concentratore di ossigeno portatile OxyGo ai sensi del 21 CFR 868.5440 (Classe II). Le linee guida della FDA per le apparecchiature di generazione e distribuzione di ossigeno utilizzate in contesti di emergenza forniscono inoltre indicazioni sulle prestazioni e sull'etichettatura, che si riflettono nelle richieste di autorizzazione alla commercializzazione.
In Europa, il Regolamento UE sui dispositivi medici (MDR) 2017/745 rimane il principale quadro di riferimento per l'accesso ai dispositivi medici e pone maggiore enfasi sulla valutazione clinica, la sorveglianza post-commercializzazione e la tracciabilità per la marcatura CE. Nel corso del 2026, la Commissione europea ha aggiornato le linee guida MDCG (inclusi aggiornamenti relativi alla classificazione e alle EMDN) e, nel giugno 2026, l'UE ha pubblicato una decisione di attuazione che modifica le norme armonizzate del MDR, aggiungendo la norma EN 60601-1:2006/A13:2024 a supporto della presunzione di conformità per la sicurezza elettrica. In tutte le regioni, la norma ISO 80601-2-69 continua a fungere da punto di riferimento per la sicurezza di base e le prestazioni essenziali per le apparecchiature di concentrazione di ossigeno utilizzate nell'assistenza sanitaria domiciliare e negli ambienti di trasporto, rafforzando la base di test e documentazione per i modelli portatili.
Analisi della catena del valore
La catena del valore del POC si basa su input specializzati, tra cui polimeri di alta qualità per gli alloggiamenti, valvole di precisione e sottogruppi di compressori, pacchi batteria agli ioni di litio e materiale a setaccio molecolare di zeolite utilizzato nell'adsorbimento a variazione di pressione. I setacci di zeolite rappresentano un input soggetto a colli di bottiglia a causa della concentrazione a monte, e i test di compatibilità elettromagnetica e sicurezza elettrica possono limitare la produttività poiché la certificazione dipende dalla capacità della camera specializzata e dal rispetto dei requisiti riconosciuti, tra cui ISO 80601-2-69 e le relative norme IEC/EN 60601. I requisiti di documentazione normativa, tra cui le presentazioni tecniche 510(k) della FDA statunitense e i fascicoli tecnici del regolamento UE MDR 2017/745, aggiungono fasi di processo e necessità di convalida, soprattutto per le dichiarazioni sulle prestazioni a dose pulsata e la preparazione alla sorveglianza post-commercializzazione.
A valle, i dispositivi finiti passano dai produttori e dai produttori a contratto, supportati dai fornitori di componenti, ai canali di distribuzione gestiti dai fornitori di apparecchiature mediche durevoli (DME) e dai flussi di lavoro collegati agli enti pagatori, insieme alla crescente distribuzione diretta al consumatore laddove i percorsi di prescrizione lo consentono. L'approvvigionamento pone sempre più l'accento sulla doppia fornitura di componenti sensibili, in particolare zeoliti e batterie agli ioni di litio, e attribuisce maggiore importanza alla funzionalità nell'ambito di modelli economici di noleggio simili a quelli di Medicare, che premiano la durata e riducono il costo totale di proprietà. La regionalizzazione dell'assemblaggio e dell'approvvigionamento dei sottocomponenti, incluso il Messico come hub per l'assemblaggio di componenti elettronici e batterie soggetti a dazi doganali, viene utilizzata per gestire la volatilità delle distinte base e garantire la continuità dell'approvvigionamento.
Panorama competitivo
Il mercato dei concentratori di ossigeno portatili è moderatamente consolidato. L'uscita di Philips Respironics nel 2024 ha rimescolato le quote, creando delle aperture che Drive DeVilbiss Healthcare e GCE Group hanno rapidamente colmato attraverso espansioni di linea e aumenti di produzione. [3] GCE Group, “Addressing Concerns Amidst Philips Respironics Discontinuation,” us.gcegroup.com Inogen sfrutta la tecnologia di erogazione intelligente per regolare le dosi respiro per respiro e ha registrato una crescita del fatturato business-to-business del 6.4% a 335.7 milioni di dollari nel 2024. ResMed investe il 7% del fatturato in R&S e integra piattaforme cloud per l'apnea del sonno con l'erogazione di ossigeno, cercando un ecosistema unificato per la cura respiratoria.
Le alleanze strategiche plasmano l'accesso regionale. Nel febbraio 2025, Inogen ha acquisito una quota del 9.9% del produttore cinese di dispositivi Yuwell per 27.2 milioni di dollari per assicurarsi i canali di produzione e distribuzione nell'area APAC. Drive DeVilbiss collabora con aziende di elettronica messicane per mitigare l'esposizione tariffaria, mentre CAIRE enfatizza le partnership di canale con i fornitori di viaggi d'avventura per i modelli ad alta quota. I nuovi operatori del mercato si rivolgono a segmenti sottoserviti come le malattie polmonari croniche pediatriche e gli sport estremi, spesso utilizzando le vendite online per bypassare i tradizionali DME.
I richiami di prodotti e le misure repressive contro la contraffazione influiscono sulla posizione competitiva. Invacare ha risolto il suo richiamo di Classe 2 a marzo 2025 dopo aver effettuato correzioni sul campo su 384,767 unità. Le lettere di avvertimento della FDA ai produttori non autorizzati aumentano la fiducia nei marchi approvati, ma aumentano anche i costi di conformità. Nel complesso, le aziende leader si differenziano per i precedenti in materia di sicurezza, le roadmap per i dispositivi connessi e la flessibilità multi-flusso, mentre le aziende più piccole sfruttano l'agilità in mercati di nicchia e nelle economie emergenti.
Leader mondiali nel settore dei concentratori di ossigeno portatili
Royal Philips NV
Settori grafici
Invacare Corporation
Inogen, Inc.
Medicina di precisione
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2026: la FDA ha concesso l'autorizzazione 510(k) (K252407) a Mv Life, LLC per un concentratore di ossigeno portatile OxyGo, classificato secondo la norma 21 CFR 868.5440 (Classe II). L'autorizzazione supporta il continuo aggiornamento del prodotto e l'ingresso competitivo in un mercato in cui i precedenti ritiri di modelli hanno creato capacità per i concorrenti, e rafforza il ruolo dell'etichettatura e della documentazione sulle prestazioni approvate dalla FDA per l'accesso al canale di distribuzione statunitense.
- Luglio 2025: Invacare ha presentato il concentratore di ossigeno portatile Platinum Mobile con funzionalità di connettività tramite l'app Piccolo. La funzionalità di connettività rafforza la differenziazione per i canali di assistenza domiciliare e dispositivi medici, consentendo avvisi di manutenzione e monitoraggio dell'utilizzo, in linea con l'attenzione di assicuratori e fornitori al tempo di funzionamento del dispositivo per periodi di servizio pluriennali.
- Novembre 2024: MIGA Holdings LLC ha completato l'acquisizione della divisione nordamericana di Invacare Corporation. Il cambio di proprietà ha ridefinito la presenza di un importante produttore di dispositivi respiratori, influenzando le modalità di fornitura, assistenza e posizionamento dei marchi storici nell'ecosistema nordamericano dei concentratori di ossigeno portatili.
Ambito e metodologia
Un concentratore di ossigeno portatile (POC) è un dispositivo utilizzato per fornire ossigenoterapia a persone che richiedono concentrazioni di ossigeno maggiori rispetto ai livelli di aria ambiente. Sono abbastanza piccoli da poter essere trasportati e molti sono ora approvati anche per l'uso sugli aeroplani. Il mercato dei concentratori di ossigeno portatili è segmentato per tecnologia (flusso continuo e flusso di impulsi), applicazione (broncopneumopatia cronica ostruttiva (BPCO), asma, sindrome da distress respiratorio e altri), utente finale (ospedali, strutture di assistenza domiciliare e altri), e Geografia (Nord America, Europa, Asia-Pacifico, Medio Oriente, Africa e Sud America). Il rapporto di mercato copre anche le dimensioni e le tendenze del mercato stimate di 17 paesi nelle principali regioni a livello globale. Il report offre valori (in milioni di USD) per i segmenti di cui sopra.
| Flusso continuo |
| Flusso di impulsi |
| Altro |
| La Broncopneumopatia Cronica Ostruttiva (BPCO) |
| Asma |
| Sindrome da stress respiratorio |
| Altro |
| Ospedali |
| Impostazioni di assistenza domiciliare |
| Centri chirurgici ambulatoriali |
| Strutture di assistenza a lungo termine |
| Servizi medici di emergenza (EMS) |
| Negozi di attrezzature mediche durevoli (DME) |
| Diretto al consumatore (online) |
| Farmacie ospedaliere |
| Altro |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per tecnologia | Flusso continuo | |
| Flusso di impulsi | ||
| Altro | ||
| Per Applicazione | La Broncopneumopatia Cronica Ostruttiva (BPCO) | |
| Asma | ||
| Sindrome da stress respiratorio | ||
| Altro | ||
| Per utente finale | Ospedali | |
| Impostazioni di assistenza domiciliare | ||
| Centri chirurgici ambulatoriali | ||
| Strutture di assistenza a lungo termine | ||
| Servizi medici di emergenza (EMS) | ||
| Per canale di distribuzione | Negozi di attrezzature mediche durevoli (DME) | |
| Diretto al consumatore (online) | ||
| Farmacie ospedaliere | ||
| Altro | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato dei concentratori di ossigeno portatili?
Il mercato dei concentratori di ossigeno portatili ha raggiunto i 2.18 miliardi di dollari nel 2026 e si prevede che crescerà fino a 3.24 miliardi di dollari entro il 2031, con un CAGR dell'8.28%.
Quale segmento tecnologico sta crescendo più velocemente?
I dispositivi a flusso pulsato rappresentano la tecnologia in più rapida crescita, registrando un CAGR del 9.29%, poiché batterie più leggere e algoritmi adattivi stanno guadagnando popolarità tra gli utenti di dispositivi mobili.
In che modo le tariffe incidono sui costi dell'industria?
L'imposizione di dazi statunitensi del 125% su molti componenti realizzati in Cina aumenta i costi della distinta base, spingendo i produttori a diversificare le catene di fornitura o a spostare la produzione in zone esenti da dazi.
In quale regione si prevede che si registri la crescita maggiore?
Si prevede che l'area Asia-Pacifico crescerà a un CAGR dell'11.02% fino al 2031, trainata dalle riforme normative, dalla crescente prevalenza di malattie respiratorie croniche e dagli incentivi alla produzione locale.
Quali controlli di sicurezza dovrebbero prendere in considerazione gli acquirenti?
I consumatori devono verificare l'autorizzazione della FDA, esaminare la cronologia dei richiami e acquistare da rivenditori autorizzati per evitare unità contraffatte che potrebbero non essere in grado di erogare ossigeno terapeutico.


