

Dimensioni e quota di mercato dei purificatori d'aria portatili
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 13.69 miliardo di dollari |
| Dimensione del mercato (2031) | 20.51 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.42% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
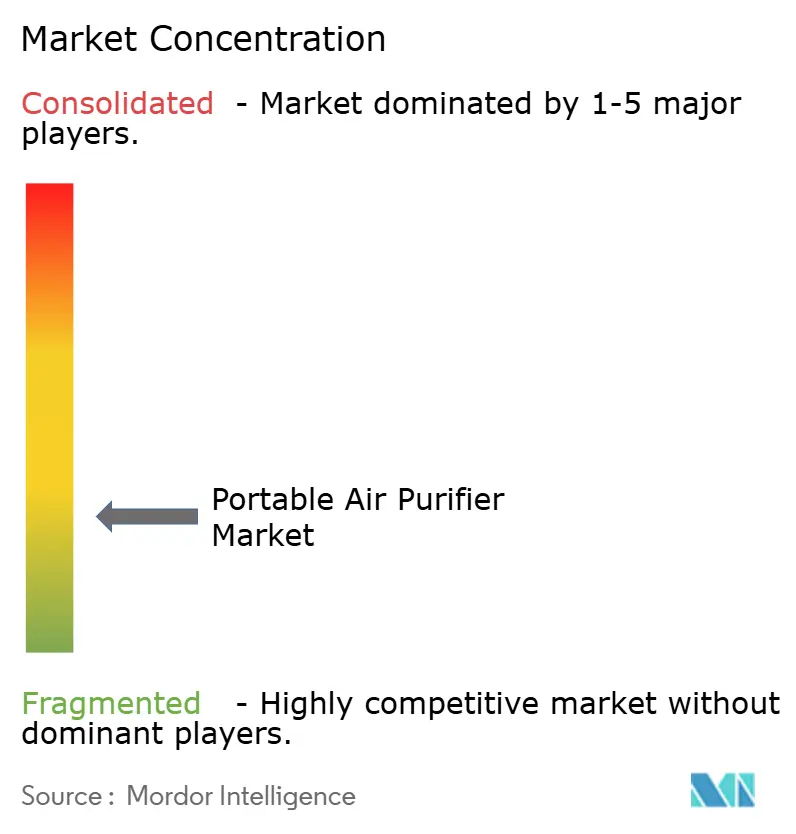
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei purificatori d'aria portatili di Mordor Intelligence
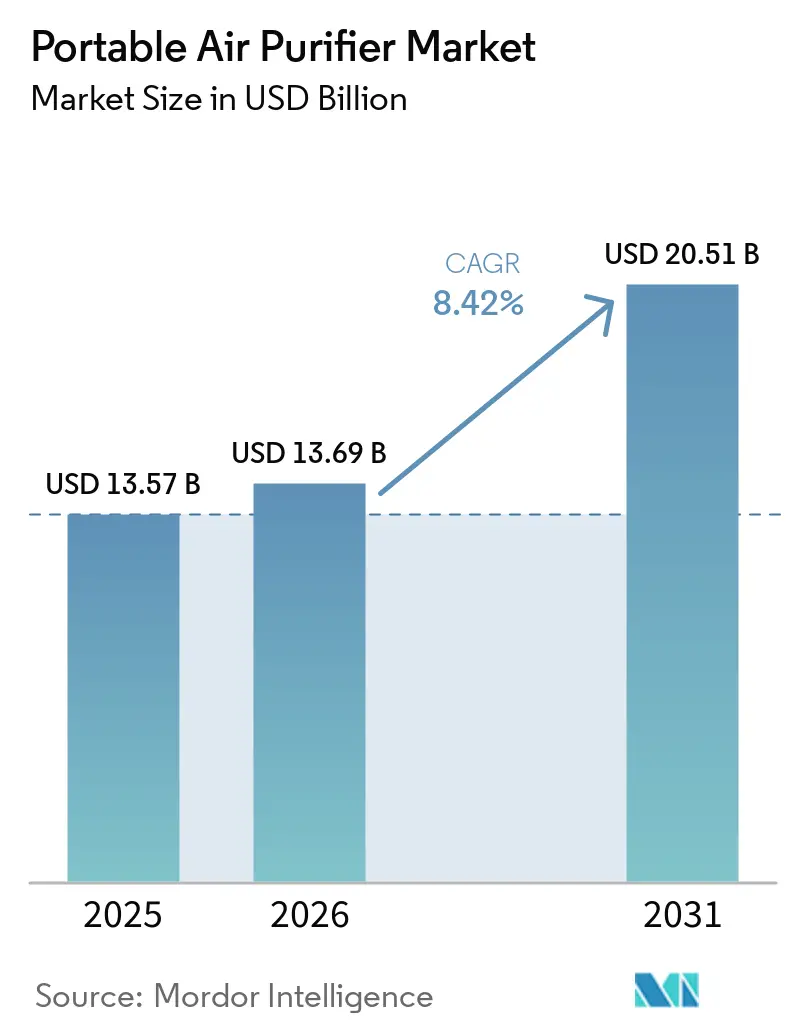
Si prevede che il mercato dei purificatori d'aria portatili crescerà da 13.57 miliardi di dollari nel 2025 e 13.69 miliardi di dollari nel 2026 a 20.51 miliardi di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) dell'8.42% tra il 2026 e il 2031. La qualità dell'aria interna è passata da una preoccupazione stagionale a un comportamento di benessere che dura tutto l'anno, in quanto i consumatori rispondono al fumo ricorrente degli incendi boschivi e alla persistente esposizione al PM2.5 nelle grandi città asiatiche. I vincoli normativi, come il limite di sicurezza per l'ozono stabilito dal CARB, insieme alla verifica dei filtri di ricambio dell'AHAM, stanno orientando la scelta dei dispositivi verso sistemi HEPA con filtro a carbone attivo e migliorando la fiducia al momento dell'acquisto. Le unità portatili continuano a beneficiare delle linee guida che danno priorità agli ambienti con aria pulita in caso di eventi legati al fumo in scuole e luoghi di lavoro, il che amplia l'adozione B2B oltre l'uso domestico. La connettività e la visualizzazione basata su app supportano la manutenzione predittiva dei filtri e rafforzano le relazioni con i marchi, mentre i programmi di verifica riducono l'incertezza sui filtri di terze parti e sostengono gli acquisti ripetuti a prezzi di vendita medi più elevati [1] AHAM, “Breathe Easier: AHAM Launches Program to Confirm Air Filter Performance,” PR Newswire, prnewswire.com . La domanda rimane diversificata tra i livelli di budget, medio e premium, e il mercato dei purificatori d'aria portatili riflette una concorrenza frammentata con marchi riconosciuti e agili entranti D2C che utilizzano canali online per raggiungere nicchie mirate.
Punti chiave del rapporto
- In termini di tecnologia, la filtrazione HEPA ha dominato il mercato dei purificatori d'aria portatili con una quota di mercato del 48.92% nel 2025, mentre si prevede che il carbone attivo crescerà a un tasso annuo composto (CAGR) dell'8.64% fino al 2031.
- In termini di connettività, i purificatori d'aria portatili non intelligenti (manuali/analogici) detenevano il 78.52% della quota di mercato nel 2025, mentre si prevede che i purificatori intelligenti o abilitati all'IoT cresceranno a un CAGR del 10.09% fino al 2031.
- In termini di funzionalità, i purificatori monofunzione rappresentavano il 70.81% della quota di mercato nel 2025, mentre si prevede che i dispositivi multifunzione cresceranno a un tasso annuo composto (CAGR) dell'11.07% fino al 2031.
- Per tipologia di applicazione, i purificatori d'aria per ambienti hanno conquistato il 58.74% della quota di mercato dei purificatori d'aria portatili nel 2025, mentre i dispositivi da viaggio o indossabili sono destinati a crescere a un tasso annuo composto del 10.81% fino al 2031.
- Per canale di distribuzione, il B2C/vendita al dettaglio deteneva il 64.61% della quota di mercato nel 2025, mentre si prevede che le vendite B2B, ovvero le vendite dirette dal produttore, aumenteranno a un tasso annuo composto (CAGR) dell'8.52% fino al 2031.
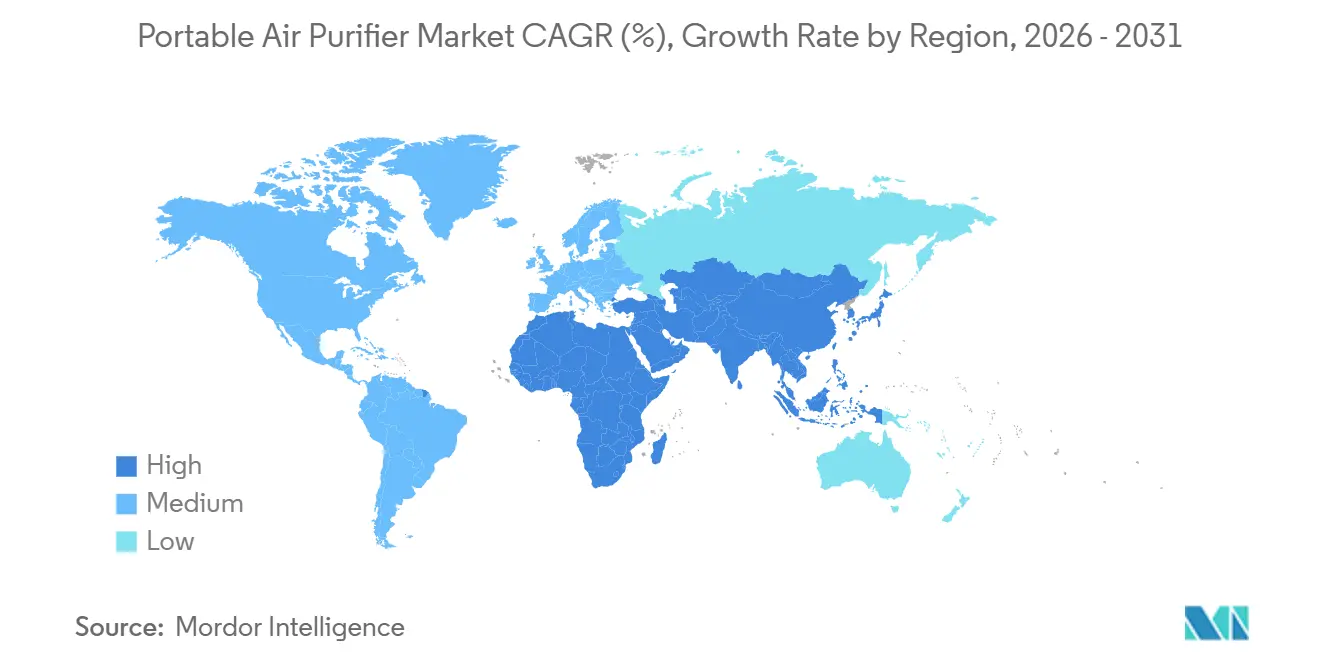
- Dal punto di vista geografico, nel 2025 il Nord America rappresentava il 44.12% della quota di mercato dei purificatori d'aria portatili, mentre si prevede che la regione Asia-Pacifico registrerà il tasso di crescita annuo composto (CAGR) più elevato, pari all'8.79%, fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei purificatori d'aria portatili
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'adozione dei filtri HEPA e la verifica delle prestazioni (HEPA/CADR) favoriscono la fiducia del mercato e gli acquisti ripetuti. | + 1.8% | A livello globale, con il Nord America e l'Europa in testa all'adozione delle certificazioni di terze parti. | Medio termine (2-4 anni) |
| La preparazione alla protezione dal fumo degli incendi boschivi accelera l'adozione di filtri HEPA portatili in case, scuole e piccole imprese. | + 2.1% | Nucleo nordamericano, con ripercussioni in Australia e nell'Europa meridionale. | A breve termine (≤ 2 anni) |
| L'esposizione urbana al PM2.5 nella regione Asia-Pacifico mantiene alta la domanda di purificatori d'aria per ambienti. | + 2.5% | Area centrale dell'APAC, in particolare India, Pakistan, Cina e megalopoli del Sud-est asiatico | A lungo termine (≥ 4 anni) |
| L'e-commerce e la vendita diretta al consumatore (D2C) ampliano l'accesso ai dispositivi portatili di fascia media e alta. | + 1.3% | Presenza globale, con una penetrazione accelerata in India, nel Sud-est asiatico e in Sud America. | Medio termine (2-4 anni) |
| I kit per camere bianche istituzionali diventano una voce di bilancio ricorrente nell'istruzione e nella risposta municipale | + 0.9% | Nord America e UE, con i primi successi nei principali distretti urbani | A lungo termine (≥ 4 anni) |
| L'etichettatura di sicurezza per l'ozono e la verifica da parte di terzi spostano il mix tecnologico verso HEPA+carbone, aumentando i prezzi medi di vendita e i costi annuali dei filtri. | + 1.1% | A livello nazionale, con influenze normative da parte di CARB, EPA e quadri di standardizzazione. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'adozione dei filtri HEPA e la verifica delle loro prestazioni favoriscono la fiducia del mercato e gli acquisti ripetuti.
Il riconoscimento delle prestazioni standardizzate è passato dall'essere un elemento di differenziazione di nicchia a un requisito fondamentale per l'acquisto, poiché gli acquirenti ricercano valori CADR validati e l'equivalenza dei filtri. Il programma di verifica dei filtri di ricambio di AHAM, lanciato nel novembre 2025, affronta le lacune qualitative dei filtri di terze parti e riduce il rischio che i ricambi non originali compromettano le prestazioni del dispositivo nel tempo. L'etichettatura parallela per la sicurezza dell'ozono, in conformità con il limite di emissioni di 0.050 ppm della California, rafforza il passaggio a sistemi meccanici o ibridi che privilegiano basse emissioni e risultati costanti in case, scuole e uffici. Questo quadro rende il mercato dei purificatori d'aria portatili più prevedibile per le famiglie e le istituzioni che pianificano budget annuali per i filtri e un utilizzo pluriennale dei dispositivi. Man mano che la verifica riduce l'incertezza e allinea le aspettative, i marchi beneficiano di tassi di riacquisto più elevati per i filtri originali e di una maggiore stabilità negli ecosistemi connessi. Questi sviluppi supportano una narrativa di premiumizzazione in cui fiducia, conformità e manutenzione trasparente guidano una crescita sostenibile nel mercato dei purificatori d'aria portatili.
La preparazione contro il fumo degli incendi boschivi accelera l'adozione di filtri HEPA portatili in case, scuole e piccole imprese.
Le linee guida in Nord America ora enfatizzano le unità HEPA portatili insieme alle misure HVAC come parte dei piani di preparazione al fumo per gli edifici durante gli eventi di incendio boschivo. La ricerca empirica condotta su case di Los Angeles durante un evento di incendio ha rilevato che i purificatori HEPA hanno ridotto il PM2.5 interno rispetto ai controlli non HEPA, evidenziando il loro ruolo come strumenti di mitigazione pratici in condizioni reali [2] Chen et al., “Fine Particulate Matter Levels and HEPA Filtration in Los Angeles Homes During a Wildland-Urban-Interface Fire,” Nature npj Clean Air, nature.com . I distretti scolastici e le strutture municipali stanno pianificando strategie per camere bianche che abbinano i dispositivi a procedure operative standard, che supportano un approvvigionamento istituzionale costante piuttosto che acquisti di emergenza reattivi. Questi programmi creano modelli di implementazione ripetibili, dalle aule ai rifugi comunitari, dove le unità portatili fanno parte di piani di risposta strutturati. Poiché le stagioni degli incendi boschivi rimangono un rischio ricorrente, il mercato dei purificatori d'aria portatili è rafforzato da bilanci che trattano l'aria pulita come infrastruttura essenziale anziché come accessorio discrezionale.
L'esposizione urbana al PM2.5 nella regione Asia-Pacifico mantiene elevata la domanda di purificatori d'aria per ambienti.
L'esposizione cronica al PM2.5 nella regione Asia-Pacifico sostiene una domanda costante durante tutto l'anno di purificatori d'aria portatili. Il Rapporto mondiale sulla qualità dell'aria del 2025, pubblicato a marzo 2026, ha evidenziato che solo una piccola parte delle città rispettava le linee guida dell'OMS, con molti centri urbani asiatici che continuavano a registrare medie annuali ben al di sopra del limite di 5 µg/m³, rafforzando la necessità di una purificazione continua in casa e sul lavoro. Poiché le famiglie e le piccole imprese stanno normalizzando l'uso dei purificatori durante tutto l'anno anziché solo nei picchi stagionali, i filtri di ricambio, gli aggiornamenti con carbone attivo e i servizi di manutenzione acquisiscono importanza nell'economia complessiva del settore. Il settore alberghiero, scolastico e sanitario nelle aree fortemente inquinate commercializza sempre più spesso la filtrazione ad alta efficienza come servizio aggiuntivo, il che innalza le aspettative di base per la qualità dell'aria interna. Il mercato dei purificatori d'aria portatili, pertanto, cresce non solo grazie alla prima adozione dell'hardware, ma anche grazie alla frequenza di sostituzione dei filtri e ai cicli di rinnovo della flotta. Queste dinamiche supportano traiettorie di domanda stabili su più anni, indipendentemente dalle condizioni meteorologiche a breve termine.
L'e-commerce e la vendita diretta al consumatore (D2C) ampliano l'accesso ai dispositivi portatili di fascia media e alta.
L'e-commerce e la vendita diretta al consumatore continuano a sbloccare opportunità di fascia media e premium nel mercato dei purificatori d'aria portatili, eliminando i costi di intermediazione al dettaglio e consentendo consegne rapide durante gli shock locali della qualità dell'aria. I marchi intensificano il coinvolgimento attraverso app che monitorano la durata dei filtri e visualizzano la qualità dell'aria interna in tempo reale, il che favorisce il rifornimento ricorrente e aumenta la fedeltà all'interno degli ecosistemi connessi. La possibilità di controllare i dispositivi tramite piattaforme domestiche consolidate e assistenti vocali riduce la percezione di difficoltà di configurazione e supporta le opportunità di cross-selling con categorie di smart home adiacenti [3] AWS e Blueair, “Building a Scalable IoT System for Connected Air Purifiers on AWS IoT,” AWS IoT Blog, aws.amazon.com . Una consegna più rapida riduce il divario tra l'intenzione di acquisto e la protezione durante gli eventi di fumo e le stagioni dei pollini, il che aumenta la probabilità che i nuovi acquirenti diventino clienti abituali. Il mercato dei purificatori d'aria portatili vede anche un aumento degli acquirenti istituzionali che utilizzano flussi di lavoro di approvvigionamento online, che semplificano gli ordini all'ingrosso e la gestione della flotta.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'elevato costo totale di proprietà limita la penetrazione nei mercati sensibili al prezzo. | -1.4% | A livello globale, in particolare in India, nel Sud-est asiatico, in Sud America e nell'Africa subsahariana. | A lungo termine (≥ 4 anni) |
| I limiti di sicurezza e i controlli sull'ozono o sugli ionizzatori riducono la domanda di determinate tecnologie elettroniche. | -0.7% | A livello nazionale, con l'influenza regolamentare del CARB e delle linee guida in materia di salute pubblica. | Medio termine (2-4 anni) |
| L'applicazione delle norme contro i codici prodotto (SKU) online non certificati aumenta i costi di conformità per i venditori e riduce l'assortimento. | -0.5% | Globale, con un impatto concentrato negli ecosistemi dell'e-commerce di Stati Uniti ed Unione Europea. | Medio termine (2-4 anni) |
| Il compromesso tra rumore, CADR e consumo energetico limita l'autonomia effettiva in camere da letto e uffici. | -0.6% | A livello globale, in particolare in Nord America, Europa e nei mercati urbani dell'area Asia-Pacifico, la qualità del sonno è una priorità. | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
L'elevato costo totale di proprietà limita la penetrazione nei mercati sensibili al prezzo.
I costi di proprietà includono il dispositivo, la sostituzione dei filtri e l'elettricità, e queste spese aumentano quando una famiglia ha bisogno di coprire più stanze. Laddove i redditi disponibili sono limitati, gli utenti spesso danno la priorità a una singola stanza e limitano il tempo di funzionamento, il che riduce la reale erogazione di aria pulita rispetto alle prestazioni nominali. Le istituzioni si trovano ad affrontare considerazioni simili e valutano i filtri della flotta, la logistica e i cicli di sostituzione quando progettano kit per camere bianche per l'impiego stagionale ricorrente [4] US EPA, “Wildfires and Indoor Air Quality in Schools and Commercial Buildings,” US Environmental Protection Agency, epa.gov . I produttori stanno affrontando la pressione sui costi attraverso prefiltri lavabili, sconti in abbonamento per i materiali di ricambio e motori a basso consumo energetico che riducono il consumo continuo senza sacrificare il CADR nell'uso quotidiano. Queste azioni sono d'aiuto, ma le spese totali di proprietà rimangono un ostacolo fondamentale per una maggiore diffusione nei mercati emergenti e per le famiglie che devono bilanciare la copertura di più stanze con budget limitati. Man mano che la trasparenza dei costi e le prestazioni dei filtri verificate diventeranno standard, i clienti potranno pianificare meglio la spesa a vita nel mercato dei purificatori d'aria portatili.
Il compromesso tra rumore, CADR e consumo energetico limita l'autonomia effettiva in camere da letto e uffici.
Un CADR elevato spesso richiede velocità della ventola più elevate, che generano rumore e possono limitare il funzionamento notturno nelle camere da letto e l'utilizzo mirato in uffici silenziosi. Gli utenti spesso utilizzano i purificatori a basse velocità per maggiore comfort, il che riduce il ricambio d'aria effettivo all'ora e fa sì che i benefici in termini di riduzione dell'esposizione siano inferiori ai livelli massimi indicati dai laboratori. Durante gli episodi di fumo da incendi boschivi, i purificatori d'aria portatili con filtro HEPA supportano strategie di purificazione dell'aria mirate a stanze specifiche, ma il ricambio d'aria raccomandato potrebbe non essere raggiunto quando i limiti di rumore impongono basse velocità. Il consumo energetico rappresenta un ulteriore compromesso, poiché il funzionamento prolungato a velocità più elevate aumenta il consumo mensile, a meno che i dispositivi non utilizzino sistemi di azionamento e design del flusso d'aria efficienti. L'ingegneria di prodotto continua a concentrarsi su motori silenziosi, condotti ottimizzati e filtrazione ibrida che preserva le prestazioni riducendo al contempo l'impatto acustico. Questi miglioramenti aumentano la praticità d'uso 24 ore su 24, aspetto fondamentale per una riduzione costante dell'esposizione nel mercato dei purificatori d'aria portatili.
Analisi del segmento
Per tecnologia: il carbone attivo guadagna terreno per il controllo dei doppi inquinanti
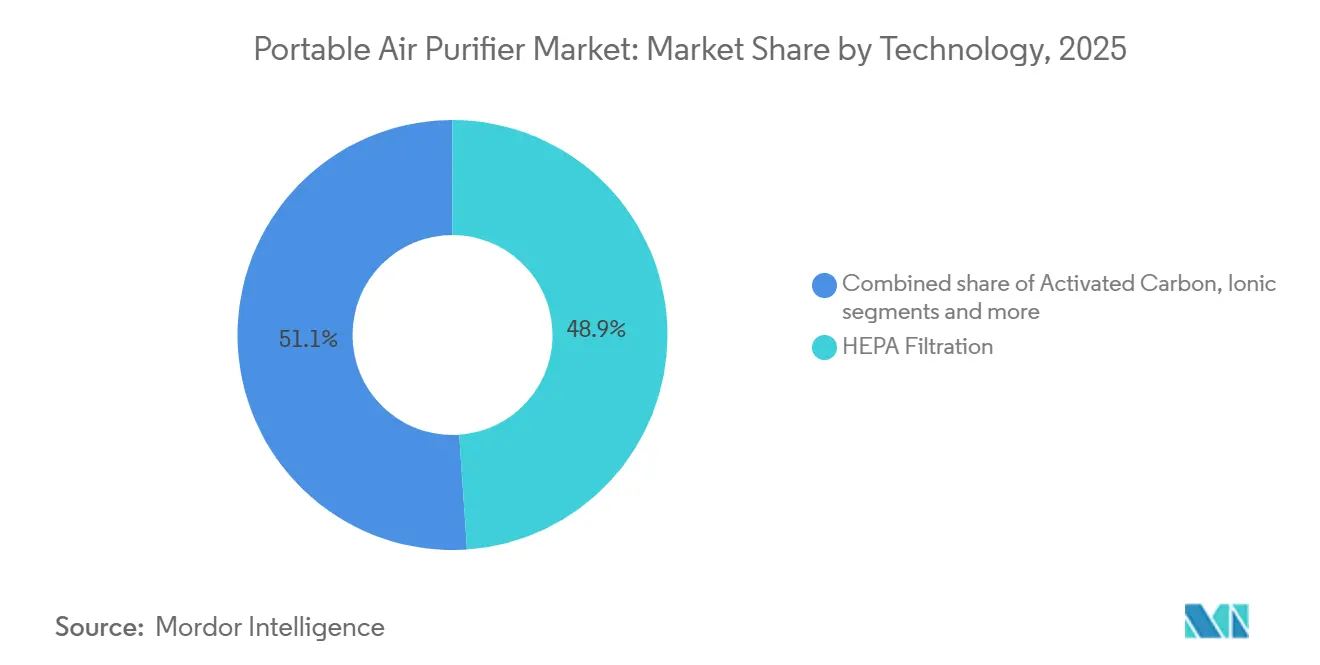
Nel 2025, la filtrazione HEPA deteneva il 48.92% della quota di mercato dei purificatori d'aria portatili, mentre si prevede che i filtri a carbone attivo registreranno un tasso di crescita annuo composto (CAGR) dell'8.64% fino al 2031, in quanto gli acquirenti cercano un controllo simultaneo di particolato e gas. Gli standard e le etichette contribuiscono a mantenere l'HEPA come standard predefinito per la rimozione delle particelle fini, mentre le normative CARB sulla sicurezza dell'ozono privilegiano la filtrazione meccanica o ibrida negli ambienti residenziali e commerciali. Poiché le abitazioni urbane sono esposte al particolato derivante dal traffico e dal fumo degli incendi boschivi, e le fonti interne emettono VOC (composti organici volatili) derivanti da prodotti per la pulizia e materiali, le configurazioni con filtri combinati offrono una soluzione equilibrata per l'utilizzo durante tutto l'anno. Gli acquirenti nel mercato dei purificatori d'aria portatili valutano prestazioni, durata del filtro e riduzione del rumore come punti chiave nella scelta, il che giustifica l'aggiornamento a configurazioni HEPA più carbone attivo quando i costi ricorrenti dei filtri sono gestibili. Dal punto di vista del prodotto, i produttori assemblano sistemi modulari che consentono agli utenti di scegliere varianti ottimizzate per fumo, odori o allergeni, in base alle condizioni locali e ai cambiamenti stagionali. Queste scelte si integrano bene con i programmi di sostituzione dei filtri verificati, che preservano le prestazioni del sistema nel tempo e riducono la variabilità dei risultati nel mondo reale.
La diffusione del carbone attivo è amplificata dalle stagioni degli incendi boschivi, che aumentano i problemi legati agli odori e ai VOC (composti organici volatili), che la sola filtrazione meccanica non è in grado di risolvere in ambienti come soggiorni e aule scolastiche. I design ibridi e i carboni attivi avanzati estendono le finestre di cattura dei VOC e riducono la formaldeide o l'ammoniaca in applicazioni specifiche, giustificando un costo maggiore laddove la chimica dell'aria interna rappresenta un problema. Con la creazione di kit per camere bianche da parte delle istituzioni, la standardizzazione dei filtri e l'etichettatura di sicurezza riducono i rischi, semplificano gli acquisti e supportano budget prevedibili per implementazioni di più mesi. Nel periodo di previsione, si prevede che i sistemi bilanciati che integrano la cattura di particolato e gas rappresenteranno una quota maggiore del mercato dei purificatori d'aria portatili, soprattutto laddove le normative sconsigliano le opzioni che producono ozono. Con la maturazione dei quadri di verifica e sicurezza, l'industria dei purificatori d'aria portatili allinea la progettazione del prodotto al valore di proprietà a lungo termine, chiarendo le prestazioni, gli intervalli di sostituzione dei filtri e la conformità nell'uso quotidiano.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Grazie alla connettività: l'adozione di soluzioni intelligenti o IoT è guidata dalla visualizzazione dei dati e dalla manutenzione predittiva.
Nel 2025, i dispositivi manuali o analogici non intelligenti detenevano ancora una quota di mercato del 78.52%, sebbene si preveda che i purificatori d'aria intelligenti o abilitati all'IoT cresceranno a un CAGR del 10.09% grazie a dashboard app, assistenti vocali e avvisi predittivi sui filtri. Gli utenti apprezzano la chiara visualizzazione della qualità dell'aria che collega i livelli di PM alla velocità della ventola, riducendo l'incertezza e migliorando la conformità durante le intrusioni di fumo e i periodi di maggiore affluenza. L'integrazione delle piattaforme sta migliorando grazie al supporto di standard interoperabili, che attenuano i timori di dipendenza da un singolo marchio, consentono il controllo tramite un'unica app ed estendono le routine multi-dispositivo di diverse marche. Le flotte commerciali utilizzano funzionalità di occupazione e programmazione per ridurre la potenza quando le stanze sono vuote, diminuendo così il consumo energetico e prolungando la durata dei filtri in ambienti ad alta frequentazione. Il mercato dei purificatori d'aria portatili beneficia del fatto che la connettività sposta la manutenzione da cicli basati sul calendario a cicli basati sulle condizioni, consentendo una migliore pianificazione delle sostituzioni e riducendo i cali di prestazioni imprevisti. Con la diminuzione dei prezzi e la diffusione dei costi del cloud su tutta la gamma di prodotti, si prevede che un numero maggiore di dispositivi di fascia media includerà funzionalità smart essenziali che rafforzeranno la fidelizzazione del marchio.
La connettività avanzata supporta anche gli acquisti istituzionali consentendo il raggruppamento dei dispositivi, l'etichettatura della posizione e il controllo remoto dello stato in aule o cliniche. Questi strumenti aiutano gli amministratori ad assegnare gli inventari dei filtri, programmare i cicli di pulizia delle stanze e verificare la conformità con le procedure operative standard per le camere bianche durante i giorni con fumo o elevata concentrazione di polline. L'analisi edge può supportare i siti sensibili alla privacy limitando i dati nel cloud pur mantenendo le funzioni di stato chiave, il che è ideale per scuole e studi medici che limitano il traffico esterno. Nel tempo, il mercato dei purificatori d'aria portatili vedrà una crescente sovrapposizione tra il valore dell'hardware e del software, man mano che le flotte si orienteranno verso modelli gestiti con eventi di filtro e manutenzione prevedibili. Questa dinamica riduce le differenze percepite tra i dispositivi privi di connettività e aumenta l'attrattiva degli ecosistemi con cronologie delle prestazioni trasparenti e un supporto costante delle app.
In base alla funzionalità: le unità multifunzionali riducono l'ingombro degli elettrodomestici nelle abitazioni urbane
Nel 2025, i purificatori d'aria monofunzione rappresentavano il 70.81% del volume di vendite, ma si prevede che i dispositivi multifunzione cresceranno dell'11.07%, poiché le famiglie urbane prediligono design salvaspazio utilizzabili tutto l'anno. I modelli multifunzione offrono umidificazione durante i periodi secchi, mantenendo al contempo la filtrazione per i periodi di fumo e polline, garantendo così un flusso di entrate più costante rispetto ai cicli di acquisto episodici. Le linee premium che integrano purificazione e umidificazione presentano efficienti sistemi evaporativi combinati con la cattura di particelle a basse emissioni, pensati per camere da letto e soggiorni. Modelli complementari di marchi globali offrono funzionalità di raffreddamento o riscaldamento oltre alla filtrazione, rappresentando un'opzione integrata per le case minimaliste, in grado di monitorare i consumi e la frequenza di sostituzione dei filtri in un unico dispositivo. Il mercato dei purificatori d'aria portatili risponde positivamente ai design che bilanciano prestazioni, semplicità di manutenzione, informazioni chiare sui filtri e funzionamento silenzioso durante la notte, il tutto in dimensioni compatte. Laddove l'umidificazione è un'esigenza stagionale, un dispositivo combinato riduce il numero di prese e filtri da gestire durante l'anno.
Questi prodotti colmano una lacuna evidente negli appartamenti di piccole dimensioni e negli spazi condivisi, riducendo il numero di dispositivi e superfici occupate da apparecchi monofunzionali. Gli acquirenti apprezzano anche le dashboard unificate che integrano umidità, livelli di PM e programmazione, semplificando la gestione quotidiana. Le opzioni più interessanti traducono i cambiamenti stagionali in semplici impostazioni predefinite che regolano il flusso d'aria e l'equilibrio dell'umidità con una supervisione minima. La sicurezza certificata e la chiara etichettatura dei filtri infondono fiducia negli utenti domestici nell'uso continuativo e sono in linea con i criteri di acquisto in ambito istituzionale, dove semplicità e conformità riducono i tempi di formazione. Di conseguenza, si prevede che le linee multifunzione conquisteranno una quota maggiore del mercato dei purificatori d'aria portatili, dove spazio, manutenzione e consumi energetici rimangono criteri di valutazione fondamentali.
Per applicazione: il segmento viaggi o dispositivi indossabili registra un'impennata grazie alle innovazioni relative al ciclo di vita delle compagnie aeree e alla zona personale.
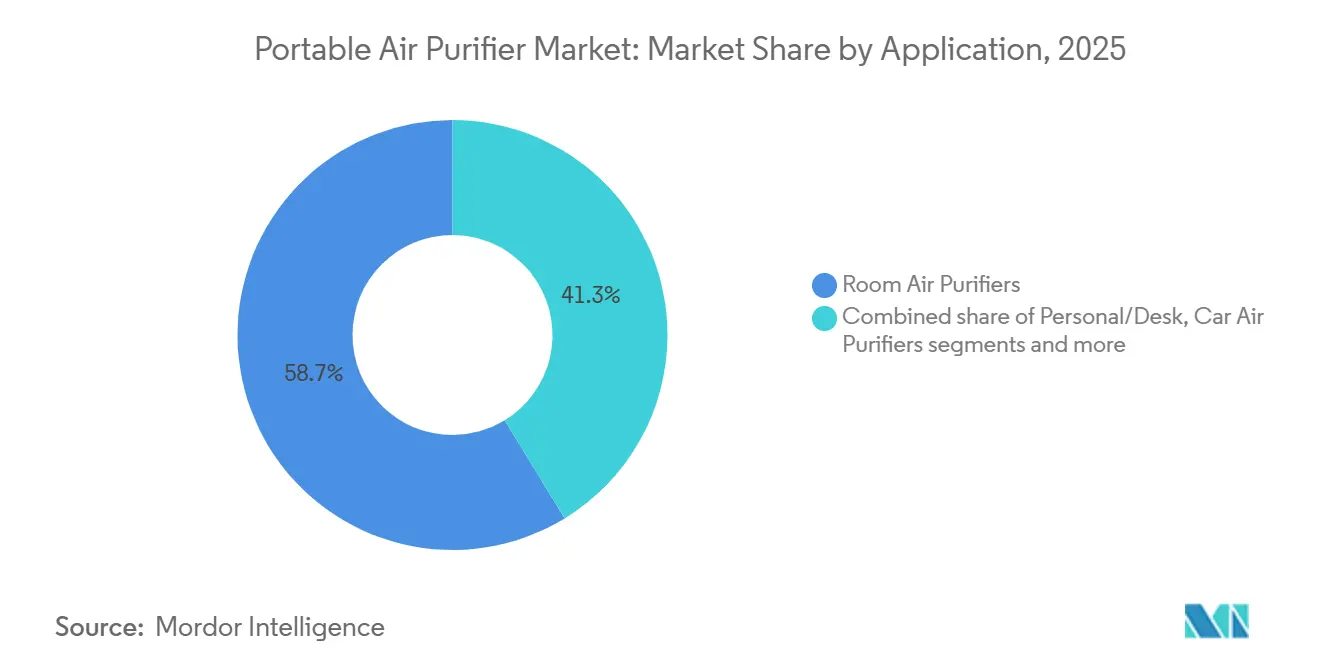
Nel 2025, i purificatori d'aria per ambienti rappresentavano il 58.74% del mercato, mentre si prevede che i dispositivi indossabili o da viaggio cresceranno del 10.81%, in quanto pendolari e viaggiatori cercano zone personali con aria più pulita. I dispositivi indossabili, che combinano funzionalità audio e gestione personale dell'aria, riflettono un design incentrato sulla praticità, con l'obiettivo di aumentarne l'adozione durante i viaggi e in movimento. Le soluzioni a forma di collana erogano flussi di aria pulita direzionati senza ostruire il viso e funzionano su aerei e in hotel, con compatibilità di ricarica USB-C e un design leggero. Queste opzioni integrano, anziché sostituire, i purificatori d'aria per ambienti e sono adatte a situazioni in cui gli utenti hanno un controllo limitato sui sistemi di climatizzazione degli edifici o non possono trasportare unità più ingombranti. Con il miglioramento del design e della durata della batteria, è probabile che i dispositivi personali attraggano nuovi utenti che iniziano con l'utilizzo in viaggio prima di considerare i dispositivi per ambienti domestici. L'interesse cresce man mano che i dispositivi dimostrano affidabilità e comfort per un utilizzo continuo in situazioni reali che combinano viaggi, uffici condivisi e alloggi temporanei.
I purificatori d'aria portatili per ambienti rimangono il punto di riferimento del mercato, in quanto offrono il CADR (California Air Demand Rate) più elevato e garantiscono una riduzione dell'esposizione più costante durante soggiorni prolungati. Gli istituti scolastici utilizzano purificatori d'aria per aule e spazi dedicati al personale docente e li impiegano secondo le procedure per le camere bianche durante i giorni in cui è vietato fumare, garantendo così una copertura prevedibile e una conformità verificabile. Nel periodo di previsione, l'utilizzo ibrido, che combina i purificatori d'aria per ambienti domestici con dispositivi indossabili per i viaggi, influenzerà le abitudini di acquisto e gli abbonamenti ai filtri. Un'etichettatura chiara, programmi di filtraggio verificati e un funzionamento sicuro favoriscono la fidelizzazione in entrambi i formati, poiché gli utenti desiderano una manutenzione semplice e costi di proprietà trasparenti. Con il miglioramento della robustezza del design e del comfort, è probabile che il mercato dei purificatori d'aria portatili assista a una costante espansione dei dispositivi per la purificazione personale nelle città ad alta densità di pendolari e nei corridoi di viaggio per affari.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: il B2C è in testa, mentre le vendite dirette B2B guadagnano terreno grazie agli acquisti istituzionali.
Nel 2025, il canale B2C ha rappresentato il 64.61% delle vendite, mentre si prevede che il canale B2B, ovvero la vendita diretta dal produttore, crescerà dell'8.52%, grazie alla formalizzazione da parte di scuole e comuni di kit per camere bianche e strategie di gestione delle scorte. Le linee guida che descrivono le strategie per la qualità dell'aria interna in caso di fumo da incendi boschivi supportano un flusso costante di ordini istituzionali, che includono modelli di acquisto, materiali di formazione e checklist per le stanze. I modelli di vendita diretta aiutano i fornitori a raggruppare unità, filtri e assistenza in installazioni multi-sito, in linea con i cicli di bilancio annuali e i periodi di rischio stagionali. Per il B2C, la trasparenza del mercato sui costi dei filtri e sull'etichettatura di sicurezza influenza le conversioni, poiché gli acquirenti valutano la durata del possesso per diversi anni in abitazioni con stanze di diverse dimensioni. Il mercato dei purificatori d'aria portatili beneficia anche di esperienze di vendita al dettaglio che consentono agli utenti di valutare di persona il livello di rumorosità e le caratteristiche prima dell'acquisto. Ciò migliora la soddisfazione, supporta aspettative realistiche sul posizionamento e riduce i resi, poiché le famiglie prendono confidenza con la copertura della stanza e le esigenze di manutenzione.
I canali di vendita diretta dal produttore e quelli focalizzati sulle flotte si consolidano man mano che le istituzioni misurano i risultati e pianificano il budget per le scorte di filtri che si accumulano di anno in anno. Le funzionalità di gestione dei dispositivi e le dashboard per le flotte rispondono a richieste pratiche di approvvigionamento come l'etichettatura a livello di stanza, i programmi di manutenzione e la conformità documentata alle procedure operative standard (SOP). Queste funzionalità si integrano bene con gli audit di routine e supportano la responsabilità diretta per i team sanitari e di gestione delle strutture durante i periodi di fumo o di elevata concentrazione di polline. Con la convergenza dei canali, i fornitori bilanciano la portata e il margine combinando la presenza al dettaglio con negozi online e portali B2B che presentano SKU conformi con la corretta etichettatura di sicurezza. Nel tempo, queste strutture espandono il mercato dei purificatori d'aria portatili supportando gli ordini ripetuti da parte delle istituzioni, attenuando la stagionalità tipica dei canali di vendita al dettaglio.
Analisi geografica
Mercato dei purificatori d'aria portatili in Nord America
Nel 2025, il Nord America ha rappresentato il 44.12% dei ricavi, grazie ai programmi di preparazione agli incendi boschivi, alle consolidate pratiche di climatizzazione e ai quadri normativi in materia di sicurezza che rafforzano la fiducia dei consumatori. Le istituzioni utilizzano purificatori d'aria portatili con filtro HEPA per creare ambienti più puliti in caso di infiltrazioni di fumo, il che istituzionalizza la domanda anche al di fuori del settore domestico e supporta la pianificazione pluriennale delle infrastrutture. L'etichettatura di sicurezza per l'ozono del CARB (California Air Resources Board) stabilisce chiari criteri di conformità per i dispositivi venduti in California, influenzando le decisioni di assortimento nei canali di distribuzione nazionali. Questi fattori consolidano una base stabile per il mercato dei purificatori d'aria portatili, riducendo al contempo la variabilità dovuta a eventi eccezionali. Con la crescente prevedibilità della stagionalità negli acquisti, la trasparenza dei costi di proprietà e la verifica dei filtri favoriscono una maggiore fidelizzazione dei clienti e volumi di vendita più costanti sul mercato dell'usato.
Mercato dei purificatori d'aria portatili nella regione Asia-Pacifico
Si prevede che la regione Asia-Pacifico registrerà l'espansione più rapida, con un CAGR dell'8.79%, a fronte di persistenti problematiche legate al PM2.5 nei principali corridoi urbani, che mantengono elevata la domanda di purificatori d'aria per ambienti. Il rapporto IQAir del 2025 ha documentato una diffusa non conformità alle linee guida dell'OMS, il che rafforza l'importanza della rimozione del particolato e della copertura degli ambienti nella vita quotidiana delle principali città. Con l'espansione dell'uso domestico, il mercato dei purificatori d'aria portatili si arricchisce di dispositivi personali e da viaggio che rispondono alle esigenze di pendolarismo e viaggi di lavoro, dove il controllo degli impianti HVAC è limitato. Istituzioni come università e cliniche destinano budget a flotte di purificatori che possono essere impiegati durante i periodi di inquinamento atmosferico e di traffico intenso, con procedure operative standard (SOP) che ne regolano il posizionamento, l'autonomia e la programmazione della sostituzione dei filtri. Nel tempo, l'offerta di prodotti a livello regionale riflette un equilibrio tra filtri HEPA con aggiunta di carbone attivo, materiali filtranti di ricambio certificati e design silenziosi adatti all'uso notturno in appartamenti di piccole dimensioni.
Mercato dei purificatori d'aria portatili in Europa, Medio Oriente e Sud America
In Europa si osservano andamenti contrastanti: i mercati maturi del Nord e dell'Ovest tendono a privilegiare i cicli di sostituzione e le innovazioni di fascia alta, mentre le regioni del Sud e dell'Est si espandono partendo da livelli di base inferiori, influenzati da eventi di polvere e riscaldamento a biomassa. Classificazioni di filtrazione armonizzate e una maggiore consapevolezza in materia di sicurezza contribuiscono ad allineare gli acquisti transfrontalieri, anche in presenza di standard nazionali differenti, riducendo la complessità per i marchi multinazionali che operano in diversi mercati dell'UE. Gli acquirenti del Medio Oriente privilegiano la gestione della polvere e una pre-filtrazione robusta, e le funzionalità che supportano cicli di pulizia rapidi si allineano con i livelli di particolato di fondo più elevati riscontrati in diverse città. In Sud America, l'adozione rimane concentrata nei centri urbani, dove la geografia e le condizioni meteorologiche possono intrappolare le emissioni, creando picchi episodici che richiedono l'utilizzo di camere bianche portatili negli edifici pubblici. Con la diffusione di modelli operativi istituzionali, il mercato dei purificatori d'aria portatili adatta i pacchetti di prodotti e i materiali di formazione alle specifiche esigenze di implementazione regionali e alle configurazioni delle strutture.
Panorama competitivo
Il mercato dei purificatori d'aria portatili comprende marchi globali e numerosi partecipanti regionali o D2C, il che crea una concorrenza frammentata e molteplici canali per soddisfare la domanda sia domestica che istituzionale. La differenziazione dei prodotti si basa su prestazioni di filtraggio verificate, etichette di sicurezza per l'ozono e design silenziosi che possono funzionare tutta la notte mantenendo un ricambio d'aria efficace. La certificazione da parte del settore riduce l'incertezza sui filtri di terze parti e protegge il valore del marchio per i materiali originali, soprattutto negli ecosistemi connessi che incentivano la sostituzione tramite app. Le linee premium puntano sull'integrazione di purificazione e umidificazione per creare valore durante tutto l'anno, con esempi che combinano efficienti sistemi evaporativi con una silenziosa cattura di particolato per camere da letto e soggiorni. I lanci di prodotti di fascia alta ad alta visibilità sottolineano anche l'estetica del design, i principi di sostenibilità e la scelta dei materiali, con l'obiettivo di differenziarsi a prima vista e nell'integrazione a lungo termine nell'ambiente.
I marchi leader utilizzano strategie di piattaforma che estendono il valore attraverso la connettività, i promemoria predittivi e le chiare indicazioni su sicurezza e manutenzione. L'integrazione con piattaforme IoT ampiamente diffuse consente ai dispositivi di inserirsi in routine domestiche più ampie e in sistemi di gestione degli edifici, semplificando l'utilizzo per i nuovi utenti e per i team di gestione che monitorano diverse stanze. Nel settore istituzionale, i kit per camere bianche organizzati secondo procedure operative standard e supporti di coltura verificati si allineano ai criteri di acquisto che premiano la conformità e la documentazione. Anche le tecnologie per auto si evolvono parallelamente, dove la carica di particelle e i filtri meccanici ottimizzati migliorano la qualità dell'aria nell'abitacolo e offrono opportunità di apprendimento incrociato per le strategie di flusso d'aria e cattura dei dispositivi per ambienti. Questi sviluppi incoraggiano i produttori a mantenere portafogli coerenti che coprano casi d'uso personali, per ambienti e per flotte nel mercato dei purificatori d'aria portatili.
Le novità di prodotto evidenziano i continui investimenti in innovazioni di filtrazione, varietà di formati e casi d'uso specifici. Coway ha ampliato la sua gamma di purificatori d'aria cilindrici con unità progettate per una cattura multistadio ad alta efficienza e con una copertura adatta ad ambienti di grandi dimensioni, rafforzando così il marchio nelle fasce premium dove le prestazioni comprovate sono fondamentali. Anche le offerte compatte stanno guadagnando terreno, con lanci che puntano su leggerezza, bassa rumorosità e prezzi accessibili per chi acquista un purificatore per la prima volta e per gli spazi ridotti. Levoit ha introdotto prodotti pensati per le famiglie e per il monitoraggio multisensore, con dichiarazioni di riduzione dei VOC (composti organici volatili) verificate in finestre temporali definite, in linea con il posizionamento orientato al benessere e alle case gestite tramite app. Anche i marchi premium come IQAir puntano su materiali e design che riflettono sostenibilità ed estetica, pur mantenendo un'avanzata capacità di cattura delle particelle, rafforzando la tendenza della categoria verso un appeal per tutto l'anno. Nel complesso, queste iniziative supportano un ampliamento del mercato dei purificatori d'aria portatili, che comprende dispositivi personali, modelli compatti per ambienti e sistemi connessi avanzati per istituzioni.
Leader del settore dei purificatori d'aria portatili
Dyson
Philips (Versuni)
Xiaomi
coway
Aria Blu
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Marzo 2026: Sharp Business Systems (India) ha stretto un'alleanza strategica con Amber Enterprises, segnando un passo significativo verso la produzione locale di condizionatori d'aria. Le unità saranno dotate dell'avanzata tecnologia di purificazione dell'aria a ioni Plasmacluster. La produzione dovrebbe iniziare negli stabilimenti di Dehradun e Sri City, con un obiettivo di 500,000 unità nei prossimi 3 anni. Alcuni modelli di condizionatori a finestra dovrebbero offrire la purificazione attiva oltre al raffreddamento tradizionale.
- Marzo 2026: Blueair, una filiale di Unilever, ha fatto il suo ingresso nel mondo del marketing sportivo. L'azienda ha stretto una partnership con i New York Knicks, diventando il partner ufficiale per la purificazione dell'aria della squadra. Nell'ambito di questa collaborazione, i sistemi di purificazione Blueair saranno installati nel centro di allenamento dei Knicks a Tarrytown. Inoltre, verranno lanciate campagne congiunte al Madison Square Garden. Questa svolta strategica mira a cambiare la percezione dei purificatori d'aria, trasformandoli da soluzioni per emergenze sanitarie a strumenti essenziali per ottimizzare le prestazioni quotidiane.
- Dicembre 2025: Xiaomi ha presentato il purificatore d'aria Mijia Air Purifier 6 Pro. Questo dispositivo è dotato di un design a doppio chip e doppia architettura, completato da un sistema di filtrazione a 13 strati. Con un CADR per il particolato di 1461 m³/h e un CADR per la formaldeide di 1000 m³/h, il purificatore è equipaggiato con sei sensori che monitorano PM1, formaldeide, polvere, PM2.5, temperatura e umidità per un monitoraggio preciso in tempo reale.
Ambito del rapporto sul mercato globale dei purificatori d'aria portatili
| Filtrazione HEPA |
| Carboni Attivi |
| Ionico / Ionizzatori |
| Purificatori di luce UV-C |
| Altro |
| Non intelligente (manuale/analogico) |
| Abilitato per Smart/IoT (controllo tramite app e voce) |
| Purificatori d'aria monofunzione |
| Unità multifunzione |
| Purificatori personali/da scrivania |
| Purificatori d'aria per auto |
| Purificatori d'aria per ambienti |
| Purificatori da viaggio o indossabili |
| B2C/vendita al dettaglio | Negozi multimarca (grandi magazzini, grandi magazzini, catene di elettronica, centri di bricolage) |
| Punti vendita di marchi esclusivi | |
| Online | |
| Altri canali di distribuzione | |
| B2B/Direttamente dai Produttori |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Perù | |
| Cile | |
| Argentina | |
| Resto del Sud America | |
| Asia-Pacifico | India |
| Cina | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam e Filippine) | |
| Resto dell'Asia-Pacifico | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Italia | |
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | |
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | |
| Resto d'Europa | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e dell'Africa |
| Per tecnologia | Filtrazione HEPA | |
| Carboni Attivi | ||
| Ionico / Ionizzatori | ||
| Purificatori di luce UV-C | ||
| Altro | ||
| Per connettività | Non intelligente (manuale/analogico) | |
| Abilitato per Smart/IoT (controllo tramite app e voce) | ||
| Per funzionalità | Purificatori d'aria monofunzione | |
| Unità multifunzione | ||
| Per Applicazione | Purificatori personali/da scrivania | |
| Purificatori d'aria per auto | ||
| Purificatori d'aria per ambienti | ||
| Purificatori da viaggio o indossabili | ||
| Per canale di distribuzione | B2C/vendita al dettaglio | Negozi multimarca (grandi magazzini, grandi magazzini, catene di elettronica, centri di bricolage) |
| Punti vendita di marchi esclusivi | ||
| Online | ||
| Altri canali di distribuzione | ||
| B2B/Direttamente dai Produttori | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Perù | ||
| Cile | ||
| Argentina | ||
| Resto del Sud America | ||
| Asia-Pacifico | India | |
| Cina | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam e Filippine) | ||
| Resto dell'Asia-Pacifico | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Italia | ||
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | ||
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | ||
| Resto d'Europa | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali sono le prospettive di crescita del mercato dei purificatori d'aria portatili fino al 2031?
Il mercato dei purificatori d'aria portatili raggiungerà un valore di 20.51 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'8.42% dal 2026 al 2031.
Quali segmenti sono leader e crescono più rapidamente nel mercato dei purificatori d'aria portatili?
Nel 2025, la filtrazione HEPA ha raggiunto la quota di mercato maggiore, pari al 48.92%, mentre si prevede che il carbone attivo registrerà la crescita più rapida, con un CAGR dell'8.64% fino al 2031.
In che modo le istituzioni influenzano la domanda nel mercato dei purificatori d'aria portatili?
Scuole e comuni stanno adottando kit per camere bianche con procedure operative standard (SOP), il che stabilizza la domanda B2B e crea budget ricorrenti per i filtri durante i periodi di fumo.
Cosa rende attraenti i modelli smart nel mercato dei purificatori d'aria portatili?
I dispositivi connessi forniscono informazioni in tempo reale sulla qualità dell'aria, avvisi predittivi sulla sostituzione dei filtri e gestione dell'intera flotta, migliorando la conformità e riducendo gli sprechi energetici negli edifici.
Quali regioni stanno influenzando la domanda futura nel mercato dei purificatori d'aria portatili?
Si prevede che la regione Asia-Pacifico crescerà più rapidamente, con un CAGR dell'8.79%, mentre il Nord America detiene una quota di mercato considerevole, sostenuta dai programmi di preparazione al fumo e dall'etichettatura di sicurezza.
In che modo le normative influenzano le scelte tecnologiche nel mercato dei purificatori d'aria portatili?
I programmi di verifica e definizione dei limiti di sicurezza per l'ozono del CARB orientano l'adozione verso sistemi meccanici o ibridi, aumentando la fiducia e garantendo prestazioni costanti.


