

Dimensioni e quota del mercato delle attrezzature portuali
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 21.66 miliardo di dollari |
| Dimensione del mercato (2031) | 28.16 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.39% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle attrezzature portuali di Mordor Intelligence
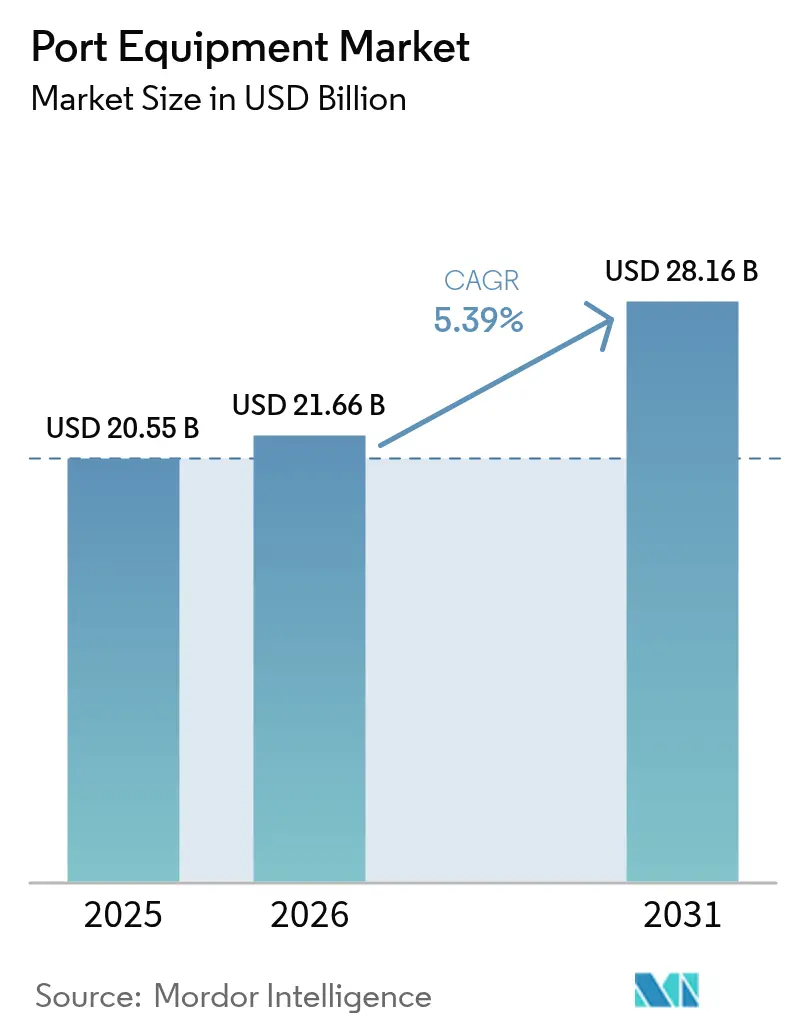
Si stima che il mercato delle attrezzature portuali nel 2026 raggiungerà un valore di 21.66 miliardi di dollari, in crescita rispetto ai 20.55 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 28.16 miliardi di dollari, con una crescita annua composta (CAGR) del 5.39% nel periodo 2026-2031. L'aumento delle dimensioni delle navi portacontainer, le norme più severe in materia di decarbonizzazione e l'accelerazione dell'automazione dei terminal continuano a rimodellare le decisioni di approvvigionamento in tutti i principali scali portuali. Il traffico container ha già raggiunto nuovi record: i soli porti automatizzati cinesi hanno movimentato 16.04 miliardi di tonnellate di merci e 300 milioni di container nel 2024, con un aumento del 3.4% su base annua [1] "Statistiche sul traffico portuale 2024", Ministero dei Trasporti della Repubblica Popolare Cinese, mot.gov.cn. Anche le tensioni geopolitiche stanno influenzando le strategie di approvvigionamento, come dimostra l'investimento di 20 miliardi di dollari da parte degli Stati Uniti per riportare a terra la produzione di gru e rafforzare la sicurezza informatica dei porti. Nel frattempo, la regione Asia-Pacifico mantiene la maggiore presenza a livello regionale e le gru rimangono la tipologia di attrezzatura più acquistata.
Punti chiave del rapporto
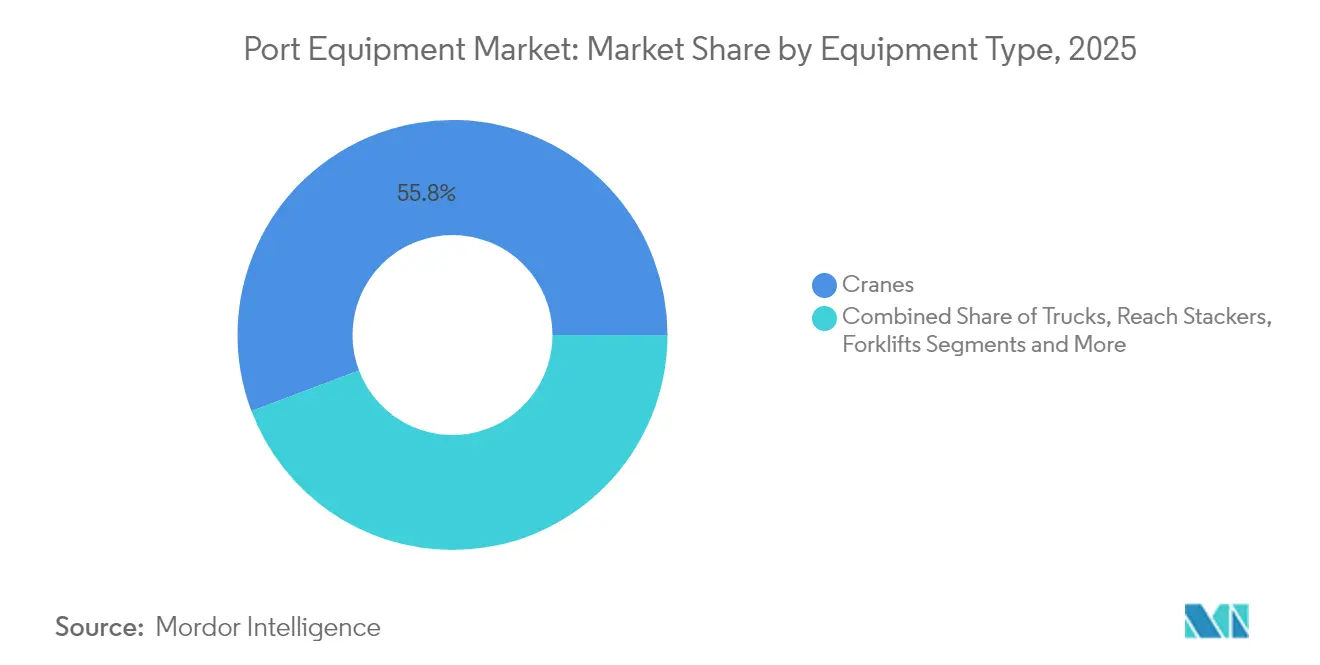
- Per tipologia di attrezzatura, nel 2025 le gru rappresentavano il 55.76% della quota di mercato delle attrezzature portuali e si prevede che cresceranno a un CAGR del 6.97% durante il periodo di previsione (2026-2031).
- Per applicazione, la movimentazione dei container ha guidato il mercato delle attrezzature portuali con il 54.22% della quota nel 2025; si prevede che la logistica di magazzino e di piazzale crescerà a un CAGR dell'8.03% durante il periodo di previsione (2026-2031).
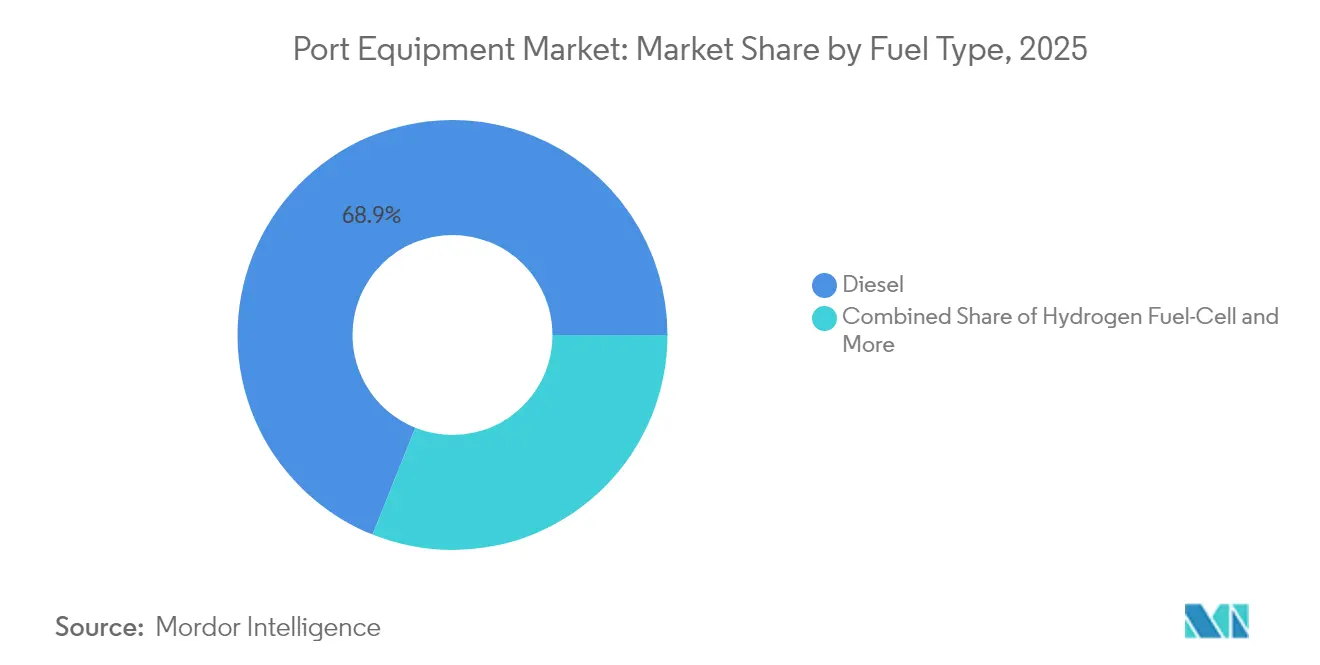
- In base al tipo di carburante, le unità diesel hanno rappresentato il 68.94% della quota di mercato delle attrezzature portuali nel 2025, mentre si prevede che i modelli elettrici e ibridi registreranno un CAGR del 8.95% durante il periodo di previsione (2026-2031).
- In base alla modalità operativa, quella convenzionale (manuale/semi-automatica) rappresentava il 90.92% delle dimensioni del mercato delle attrezzature portuali nel 2025, mentre si prevede che i modelli completamente autonomi cresceranno a un CAGR del 16.05% durante il periodo di previsione (2026-2031).
- In termini geografici, nel 2025 la regione Asia-Pacifico deteneva il 45.88% della quota di mercato delle attrezzature portuali; si prevede che la regione registrerà un CAGR del 6.18% durante il periodo di previsione (2026-2031).
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle attrezzature portuali
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento delle dimensioni delle navi portacontainer | + 1.2% | Hub globali | Medio termine (2-4 anni) |
| Mandati più severi sulla decarbonizzazione dei porti | + 0.9% | Nord America e UE; espansione verso l'APAC | A lungo termine (≥ 4 anni) |
| Automazione rapida dei terminali | + 0.8% | Nucleo APAC; ricadute su MEA | Medio termine (2-4 anni) |
| Minaccia tariffaria sulle gru cinesi | + 0.6% | Nord America; secondario nell'UE | A breve termine (≤ 2 anni) |
| Conformità alla sicurezza informatica OT | + 0.4% | Globale; guidato dal Nord America | Medio termine (2-4 anni) |
| Veicoli autonomi e azionati a distanza | + 0.3% | I primi ad adottare APAC e UE | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'aumento delle dimensioni delle navi portacontainer aumenta la domanda di gru Mega-STS e ASC
Le navi portacontainer ultra-large ora misurano 400 m e trasportano fino a 23,000 TEU, costringendo i terminal ad acquistare gru di banchina con uno sbraccio superiore a 74 m per gestire 24 file. Ogni scalo può richiedere 3,800 camion e 50 treni merci, mettendo a dura prova le risorse di gate, piazzali e ferrovie, come si è visto ad Amburgo. Il porto di Savannah ha recentemente ricevuto le più grandi gru STS della costa orientale, in grado di gestire navi da 16,000 TEU, aggiungendo circa 1.5 milioni di TEU di capacità annua. Eppure, la produttività delle gru è aumentata solo del 90% in due decenni, a fronte di un aumento del 202% nelle dimensioni delle baie, ampliando i colli di bottiglia operativi e stimolando la domanda di automazione e spreader a doppio sollevamento.
I mandati più severi sulla decarbonizzazione a bordo porto stanno accelerando le flotte elettriche e ibride
La California richiede che il 90% delle attrezzature per la movimentazione delle merci siano a emissioni zero entro il 2036, una norma che riguarda circa 33,500 autocarri e migliaia di asset dei terminal [2] “In-Use Locomotive & Cargo Handling Rule,” California Air Resources Board, arb.ca.gov . I terminal stanno reagendo: APM Suape ha stanziato 47 milioni di dollari per 28 unità completamente elettriche per diventare il primo sito completamente elettrificato del Sud America entro il 2026. Una gru STS elettrica può far risparmiare 3.3 milioni di dollari in diesel e ridurre di 776 tonnellate le emissioni di CO₂ all'anno, rafforzando la convenienza economica. La Zero Emission Port Alliance prevede che il 94% degli acquisti dei membri sarà elettrico a batteria entro il 2035, a supporto degli standard per trattori e carrelli a cavalletto.
Automazione rapida dei terminali per compensare la carenza di manodopera e aumentare la produttività
La Cina gestisce già 52 terminal automatizzati per container e rinfuse, con Qingdao che ha registrato un aumento del 15% della produttività e Yantai un aumento dell'efficienza del 20%. A Rotterdam, l'impianto di Maasvlakte II ha registrato un aumento della produttività del 40% grazie all'abbinamento di gru STS a controllo remoto con veicoli AGV a batteria. Nonostante i vantaggi, solo il 4% di tutti i terminal container è completamente automatizzato, in gran parte perché i progetti possono costare da 500 milioni a 1 miliardo di dollari, sebbene l'implementazione graduale riduca i disagi.
La minaccia tariffaria sulle gru cinesi rimodella le strategie di approvvigionamento regionali
Washington ha imposto nuovi dazi e offerto un pacchetto di incentivi da 20 miliardi di dollari per la costruzione di gru a livello nazionale, prendendo di mira la cinese ZPMC, che detiene una quota significativa in India e una presenza significativa negli stabilimenti statunitensi. Konecranes e PACECO stanno creando reti di partner statunitensi per produrre macchine conformi al programma "Build America, Buy America", un cambiamento che apre le porte ai concorrenti europei.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| CAPEX multimilionario e lunghi cicli di ROI | -1.1% | Globale; acuto nei mercati emergenti | A lungo termine (≥ 4 anni) |
| Volatilità dei prezzi delle materie prime | -0.7% | Regioni ad alta intensità di produzione | Medio termine (2-4 anni) |
| Boom del leasing di attrezzature | -0.5% | Nord America e UE; espansione globale | Medio termine (2-4 anni) |
| Controlli geopolitici delle esportazioni | -0.4% | Mercati ristretti | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
CAPEX multimilionario e lunghi cicli di ROI
L'automazione di un terminal può richiedere da 500 milioni a 1 miliardo di dollari, con volumi di pareggio superiori a 544,000 TEU in una configurazione a nove banchine. Oltre il 50% delle attrezzature è ora finanziato esternamente e il leasing è in aumento poiché gli operatori cercano di evitare ingenti uscite di cassa iniziali [3] "2024 US Equipment Finance Outlook", Equipment Leasing & Finance Association, elfaonline.org . Gli orizzonti di ROI estesi frenano l'appetito per gli acquisti, dando impulso ai contratti di fornitura di attrezzature come servizio che includono la manutenzione ma potenzialmente riducono le vendite di nuove unità.
Volatilità dei prezzi delle materie prime
L'acciaio ha raggiunto quota 950 tonnellate di dollari a marzo 2022, per poi scendere a 579.5 tonnellate di dollari entro luglio 2024, costringendo i produttori a destreggiarsi tra supplementi e coperture delle scorte. Hyster-Yale prevede ancora costi elevati di trasporto e materiali, nonostante i margini elevati. Le trasmissioni elettriche aggiungono esposizione alle terre rare per batterie e motori, rendendo la gestione dei costi fondamentale per le offerte competitive.
Analisi del segmento
Per tipo di attrezzatura: le gru dominano la spinta all'automazione
Il mercato delle attrezzature portuali per le gru ha rappresentato una quota del 55.76% nel 2025 ed è sulla buona strada per un CAGR del 6.97% fino al 2031. I modelli ship-to-shore sono in cima alle liste di acquisto, poiché gli operatori stanno adattando la loro portata oltre i 74 m per servire navi a 24 file. Progetti come le cinque nuove gru da banchina ULCV di Port Tanjung Pelepas illustrano la corsa verso asset portuali a prova di futuro. Le gru a impilaggio automatizzate stanno guadagnando slancio; l'estensione di sette blocchi di Hutchison BEST ha aumentato la capacità del piazzale del 25%, riducendo al contempo i trasferimenti di camion. I portali gommati e montati su rotaie si stanno rapidamente elettrificando, con PSA Halifax che ha commissionato otto RTG a batteria da Konecranes per creare il primo piazzale completamente elettrico del Nord America. I camion rimangono la sottoclasse in più rapida crescita, poiché AGV e trattori portuali integrano autonomia, sensori di visione e trasmissioni pulite. Il piano di Toyota di spedire all'estero gli AGV collaudati a Nagoya sottolinea il potenziale di esportazione della tecnologia sviluppata in Asia.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: la movimentazione dei container è in testa, la logistica dei magazzini accelera
La movimentazione dei container ha assorbito il 54.22% della quota di mercato delle attrezzature portuali nel fatturato del 2025, grazie all'espansione record dei volumi e all'aumento delle mega-navi. Gru STS di nuova costruzione, automi di piazzale e spreader a doppio sollevamento dominano i piani di investimento, mentre i porti cercano di aumentare la produttività degli ormeggi e ridurre i tempi di sosta delle navi. La logistica di magazzino, tuttavia, dovrebbe crescere a un CAGR dell'8.03%, poiché il cross-docking guidato dall'e-commerce aumenta la domanda di robot mobili automatizzati e sistemi di trasporto intelligenti. La movimentazione di carichi alla rinfusa mantiene uno slancio costante nelle regioni ricche di minerali, supportata da benne a maggiore capacità e da scaricatori navali continui. I servizi navali, come ormeggi, terminal Ro-Ro e passeggeri, ricevono investimenti mirati laddove il settore crocieristico e quello dei veicoli sono in ripresa. I cicli di costruzione delle infrastrutture portuali creano picchi episodici di battipalo pesanti, draghe e soluzioni di sollevamento, mentre i governi implementano pacchetti di stimolo economico.
Per tipo di carburante: la transizione elettrica accelera nonostante il predominio del diesel
Il diesel rimane il cavallo di battaglia, con una quota di mercato del 68.94% nel 2025, apprezzato per l'autonomia e la velocità di rifornimento negli ormeggi remoti. Le difficoltà normative e l'economia del TCO spingono le attrezzature elettriche e ibride a un CAGR dell'8.95% fino al 2031, rendendolo il segmento più dinamico nel mercato delle attrezzature portuali. L'impianto di carrelli elevatori elettrici da 100 milioni di dollari di Toyota Material Handling illustra il cambiamento nell'impronta produttiva con l'aumento della domanda di batterie. I prototipi di celle a combustibile a idrogeno stanno passando dallo stato pilota a una flotta limitata. MITSUI E&S e PACECO hanno messo in campo il primo RTG a idrogeno del porto di Los Angeles, con prestazioni eguali a quelle del diesel senza ganci di rete. Nel frattempo, Taylor Machine Works sta abbinando motori Cummins per raggiungere la scala commerciale. La diversificazione dei gruppi propulsori sta diventando un elemento fondamentale delle specifiche, poiché gli operatori richiedono opzioni per soddisfare i limiti di emissione e gli obiettivi di uptime in continua evoluzione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per modalità operativa: dominano le operazioni convenzionali, i sistemi autonomi mostrano una crescita esplosiva
Nel 2025, le operazioni manuali e semi-automatizzate rappresentavano il 90.92% del mercato delle attrezzature portuali, a dimostrazione della persistente dipendenza dalla supervisione umana per sollevamenti complessi, gestione delle eccezioni e sicurezza degli ormeggi. Le flotte convenzionali beneficiano di costi iniziali inferiori, regimi di manutenzione consolidati e familiarità con la forza lavoro, il che le rende la scelta predefinita per molti porti dei mercati emergenti. Le varianti a controllo remoto aggiungono efficienza incrementale senza i dispendiosi investimenti in conto capitale dell'automazione completa, consentendo agli operatori di effettuare aggiornamenti graduali in base all'espansione degli ormeggi. Tuttavia, la carenza di manodopera, i requisiti di sicurezza e il crescente scambio di navi stanno mettendo a nudo i limiti di produttività che i sistemi manuali faticano a superare. Si prevede che le operazioni completamente autonome cresceranno a un CAGR del 16.05% fino al 2031, trainate da implementazioni di successo come Qingdao e Yantai, dove la produttività e l'efficienza sono aumentate rispettivamente del 15% e del 20%. Maasvlakte II di APM Terminals ha dimostrato un aumento della produttività del 40% abbinando gru STS senza operatore ad AGV a batteria, convalidando il ritorno sugli investimenti in conto capitale ad alta automazione. I costi rimangono un ostacolo: i progetti possono variare da 500 milioni a 1 miliardo di dollari per terminal, ma l'implementazione graduale e il finanziamento basato sulle prestazioni stanno colmando il divario. Il piano di Toyota Industries di esportare AGV collaudati nel porto di Nagoya, dove le unità raggiungono una precisione di posizionamento di 20 mm, segnala una base di fornitori in fase di maturazione che dovrebbe accelerare l'adozione su larga scala. Con il calo dei prezzi della tecnologia e l'inasprimento degli obiettivi di sicurezza ed emissioni da parte degli enti regolatori, i sistemi autonomi sono destinati a rimodellare i futuri portafogli ordini.
Analisi geografica
APAC Port Equipment Market
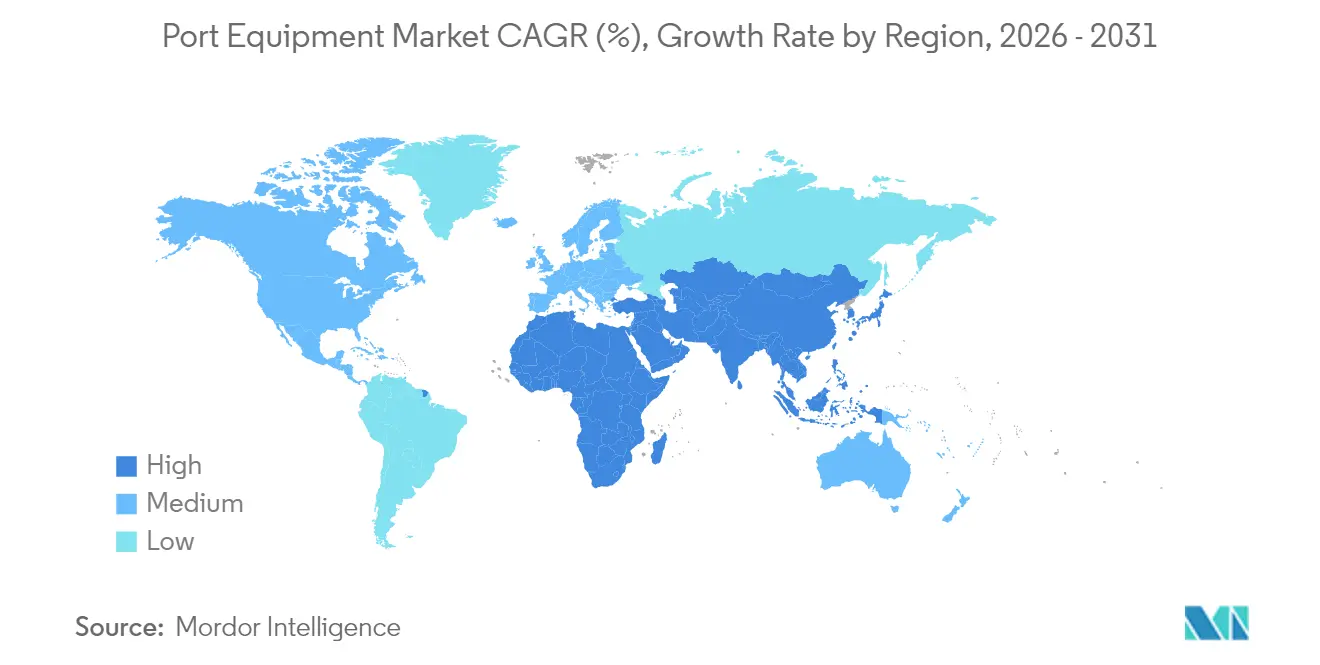
L'area Asia-Pacifico ha rappresentato il 45.88% del mercato delle attrezzature portuali nel 2025 e si prevede che crescerà a un CAGR del 6.18% fino al 2031. La Cina è il fulcro della regione con 52 terminal automatizzati che gestiscono 16.04 miliardi di tonnellate di merci all'anno, rafforzando il motore di crescita del mercato delle attrezzature portuali. Il porto di Tuas, gestito da PSA a Singapore, incarna l'ambizione regionale, puntando a una capacità annua di 65 milioni di TEU attraverso l'automazione basata sull'intelligenza artificiale. Le restrizioni imposte dall'India sugli acquisti di gru cinesi stanno aprendo opportunità di crescita per i fornitori nazionali e non cinesi.
North America and EMEA Port Equipment Market
Il Nord America ha generato picchi di domanda dopo che Washington ha annunciato dazi sulle gru cinesi, insieme a un incentivo di 20 miliardi di dollari per la produzione locale. Le direttive sulla sicurezza informatica della Guardia Costiera degli Stati Uniti stanno spingendo i porti a modernizzare o sostituire circa 200 unità di fabbricazione cinese, creando un mercato di servizi parallelo. Il Canada sta dando priorità all'elettrificazione, con PSA Halifax che ha ordinato otto gru portuali a batteria nell'ambito di una strategia nazionale a zero emissioni. Insieme, questi fattori stanno rimodellando i modelli di approvvigionamento e accelerando gli aggiornamenti tecnologici in tutto il continente. L'Europa ha detenuto una quota sostanziale del fatturato nel mercato delle attrezzature portuali nel 2024 e continua a guidare i programmi di sostenibilità e integrazione digitale. EUROGATE ha implementato una rete campus 5G ad Amburgo, Bremerhaven e Wilhelmshaven per supportare le operazioni da remoto e la diagnostica in tempo reale. Il Medio Oriente e l'Africa stanno emergendo come zone ad alta crescita, poiché i governi stanno impiegando fondi infrastrutturali sovrani per modernizzare i gateway. DP World ha impegnato 3 miliardi di dollari per progetti di terminal africani, mentre il porto NEOM dell'Arabia Saudita sta installando gru automatizzate in vista del lancio nel 2026. L'Egitto ha inoltre ottenuto 700 milioni di dollari da Hutchison Ports per nuove strutture a Sokhna e Alessandria, a dimostrazione della crescente domanda di attrezzature nella regione.
Panorama normativo
L'approvvigionamento di attrezzature portuali è sempre più influenzato dai requisiti in materia di emissioni, sicurezza e interoperabilità digitale imposti da organismi intergovernativi e di normazione. Gli emendamenti all'Allegato VI della Convenzione MARPOL, entrati in vigore a marzo 2026, insieme al Regolamento SOLAS II-1/3-13, in vigore da gennaio 2026, incidono sul modo in cui porti e operatori navali specificano le procedure di sollevamento, certificazione e controllo delle emissioni dei motori nelle attività di movimentazione e manutenzione.
L'attività di standardizzazione formale è proseguita anche nel 2026. Il CEN ha pubblicato la norma EN 15056:2026 per gli spreader per la movimentazione dei container, la BSI PAS 4000:2026 (sponsorizzata dal Terminal Industry Committee 4.0) a supporto di un modello di condivisione delle informazioni per la digitalizzazione degli impianti di movimentazione merci e la GB/T 26474-2026 per le gru a portale per container. Nell'aprile 2026, lo ZPMC ha emesso due norme di settore per la tecnologia delle gru a portale e da banchina intelligenti, con entrata in vigore prevista per il 1° settembre 2026, che prevedono requisiti più stringenti per l'integrazione dei sensori, il controllo intelligente e i protocolli di sicurezza automatizzati verificati nelle implementazioni di gru intelligenti.
Analisi della catena del valore
La catena del valore delle attrezzature portuali si estende dall'acciaio e dai componenti a monte, passando per la progettazione, la fabbricazione e l'assemblaggio OEM, fino alla consegna, all'installazione, alla messa in servizio e ai servizi post-vendita a lungo termine come ricambi, ispezioni, ammodernamenti e contratti di manutenzione. L'elettrificazione e l'automazione stanno spostando sempre più valore verso software, sistemi energetici e attività di integrazione, poiché i terminal necessitano, oltre alle macchine fisiche, di sistemi di controllo delle apparecchiature, interfacce con i sistemi operativi del terminal, connettività e architetture conformi ai principi della sicurezza informatica.
L'approvvigionamento a valle è sempre più legato a programmi pluriennali di modernizzazione dei terminal e a nuovi progetti ex novo che combinano capitali privati con l'integrazione di sistemi guidata dagli operatori. Nel gennaio 2026, CMA CGM ha raccolto 2.4 miliardi di dollari attraverso una joint venture con Stonepeak (United Ports LLC) per gestire e ammodernare 10 proprietà portuali, mentre nel secondo trimestre del 2026 YILPORT Holding ha ordinato 53 gru RTG E-Hybrid automatiche e manuali da Konecranes per l'impiego in Europa, Africa e America Centrale. Anche le piattaforme digitali stanno diventando nodi ricorrenti nella catena del valore: Hutchison Ports Sohar ha implementato il sistema TOS potenziato dall'intelligenza artificiale nGen-VERONICA nel novembre 2025 e EUROGATE ed Embotech hanno completato un progetto pilota di sei mesi con trattori terminali autonomi a Wilhelmshaven nel novembre 2025.
Panorama competitivo
La concentrazione del mercato è moderata. Kalmar, Konecranes e ZPMC sono saldamente in testa alla classifica, ma operatori emergenti come Sany e Liebherr stanno conquistando quote di mercato integrando suite di automazione con offerte di servizi localizzate. La decisione di Cargotec nel 2024 di scorporare Kalmar ha accentuato la sua attenzione alla movimentazione di container e materiali pesanti, mentre Konecranes ha creato una rete di fornitori negli Stati Uniti per fornire gru conformi allo standard Build America e ampliare la sua gamma di piattaforme elettrificate.
La differenziazione si sta spostando dalla pura capacità di sollevamento al software integrato, alla resilienza informatica e alla flessibilità energetica. ZPMC mantiene un vantaggio di scala, ma i controlli di sicurezza negli Stati Uniti e in alcune parti d'Europa stanno aprendo opportunità per i concorrenti. L'accordo da 2.8 miliardi di dollari tra Liebherr e Fortescue per attrezzature minerarie a emissioni zero preannuncia una ricaduta intersettoriale, prefigurando l'utilizzo di moduli a idrogeno e batterie a cascata nelle risorse portuali.
L'offerta di apparecchiature come servizio è in crescita. Kalmar e Hyster-Yale ora offrono garanzie di uptime e diagnostica remota in abbonamento, spostando le spese in conto capitale (CAPEX) in spese operative (OPEX) e consolidando relazioni basate su dati. I fornitori di nicchia autonomi stanno collaborando con gli OEM tradizionali per integrare stack di percezione, frammentando ulteriormente la proprietà intellettuale e i pool di ricavi.
Leader del settore delle attrezzature portuali
Gruppo Liebherr
Kalmar (Cargotec)
Konecranes Oyj
Sany industria pesante Co., Ltd.
ZPMC (Shanghai)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Luglio 2026: DP World firma un contratto da 800 milioni di dollari per la trasformazione del terminal del porto islamico di Gedda, che include l'automazione delle banchine e del piazzale, la gestione energetica e l'integrazione della rete privata. L'accordo dimostra un netto passo avanti verso operazioni portuali digitalizzate ed efficienti dal punto di vista energetico in un corridoio chiave del Medio Oriente.
- Giugno 2026: Adani Ports installa gru per container completamente automatizzate presso il porto internazionale di Vizhinjam, utilizzando la tecnologia ABB e piattaforme potenziate dall'intelligenza artificiale. Questa implementazione rappresenta l'automazione su scala commerciale lungo la costa meridionale dell'India e amplia la capacità di movimentazione del porto grazie ad attrezzature e sistemi di controllo automatizzati.
- Settembre 2025: Transnet ha siglato un accordo con Liebherr per la fornitura di attrezzature portuali in Sudafrica, a conferma del continuo rinnovamento della flotta e del miglioramento dell'affidabilità nei principali porti africani. L'accordo rafforza inoltre la presenza capillare dei servizi nella regione.
Ambito del rapporto sul mercato globale delle attrezzature portuali
Il mercato delle attrezzature portuali copre le ultime tendenze e lo sviluppo tecnologico nel mercato delle attrezzature portuali, la domanda per tipo di attrezzatura (gru, camion, Reach Stackers, carrelli elevatori e altri), applicazione (movimentazione di container, movimentazione di navi), tipo di carburante (diesel , Elettrico, Ibrido) e Geografia.
| Gru | Nave-terra (STS) |
| Portale su gomma (RTG) | |
| Portale montato su rotaia (RMG) | |
| Gru di impilaggio automatizzate (ASC) | |
| Gru portuali mobili | |
| camion | Trattori terminali |
| trattori da traino | |
| Veicoli a guida automatica (AGV) | |
| Raggiungere Stacker | |
| Carrelli elevatori | |
| Altro |
| Movimentazione di container |
| Movimentazione di carichi sfusi |
| Movimentazione navi (Ormeggio, Ro-Ro) |
| Costruzione di infrastrutture portuali |
| Logistica di magazzino e piazzale |
| Diesel |
| Elettrico e Ibrido |
| Celle a combustibile a idrogeno |
| Convenzionale (manuale/semi-automatico) |
| Completamente autonomo |
| Nord America | Stati Uniti |
| Canada | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Spagna | |
| Italia | |
| Olanda | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Turchia | |
| Sud Africa | |
| Egitto | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di apparecchiatura | Gru | Nave-terra (STS) |
| Portale su gomma (RTG) | ||
| Portale montato su rotaia (RMG) | ||
| Gru di impilaggio automatizzate (ASC) | ||
| Gru portuali mobili | ||
| camion | Trattori terminali | |
| trattori da traino | ||
| Veicoli a guida automatica (AGV) | ||
| Raggiungere Stacker | ||
| Carrelli elevatori | ||
| Altro | ||
| Per Applicazione | Movimentazione di container | |
| Movimentazione di carichi sfusi | ||
| Movimentazione navi (Ormeggio, Ro-Ro) | ||
| Costruzione di infrastrutture portuali | ||
| Logistica di magazzino e piazzale | ||
| Per tipo di carburante | Diesel | |
| Elettrico e Ibrido | ||
| Celle a combustibile a idrogeno | ||
| Per modalità operativa | Convenzionale (manuale/semi-automatico) | |
| Completamente autonomo | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Spagna | ||
| Italia | ||
| Olanda | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Turchia | ||
| Sud Africa | ||
| Egitto | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato delle attrezzature portuali?
Il mercato delle attrezzature portuali è valutato a 21.66 miliardi di dollari nel 2026 e si prevede che raggiungerà i 28.16 miliardi di dollari entro il 2031.
Quale tipologia di apparecchiatura detiene la quota di fatturato maggiore?
Le gru saranno il settore dominante, con il 55.76% del fatturato globale nel 2025, e si prevede che cresceranno a un CAGR del 6.97% fino al 2031.
Quanto velocemente stanno crescendo le attrezzature portuali elettriche?
I modelli elettrici e ibridi rappresentano il segmento dei veicoli a carburante in più rapida espansione, con un CAGR previsto del 8.95% tra il 2026 e il 2031.
Perché l'area Asia-Pacifico è il mercato regionale più grande?
La regione beneficia dei 52 terminali automatizzati della Cina, della spesa sostenuta per le infrastrutture e di una previsione di CAGR del 6.18%.


