

Dimensioni e quota di mercato dei vaccini suini
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 2.78 miliardo di dollari |
| Dimensione del mercato (2031) | 4.73 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 11.21% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei vaccini suini di Mordor Intelligence
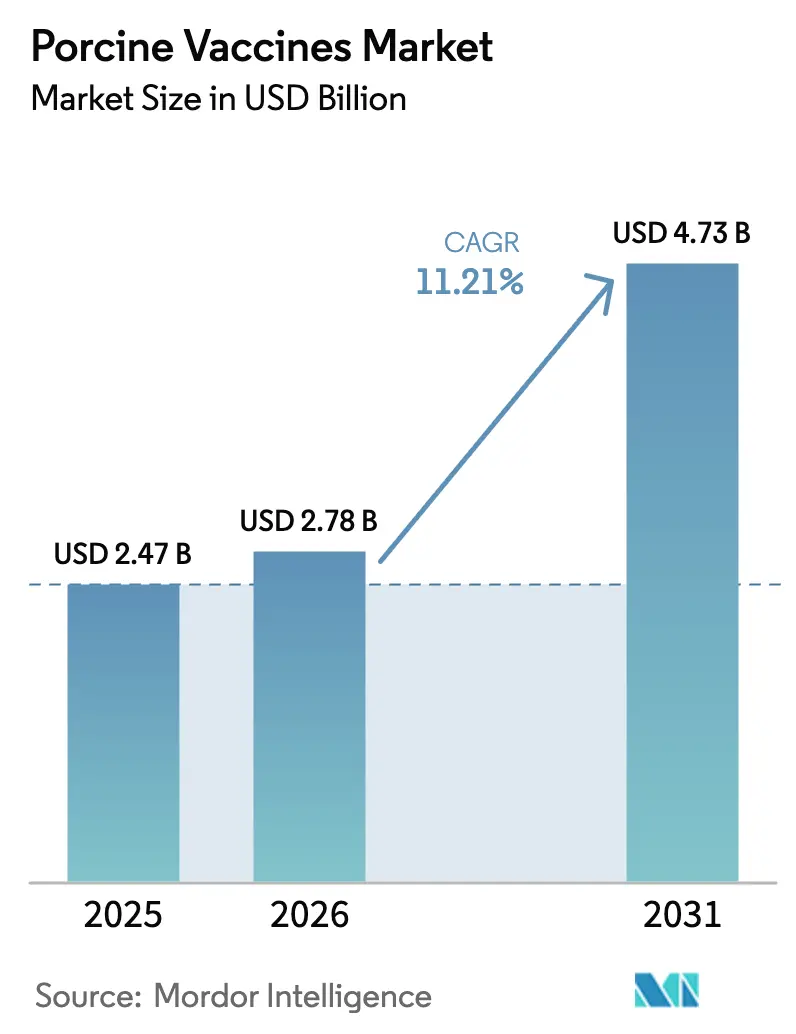
Si prevede che il mercato dei vaccini suini raggiungerà i 2.47 miliardi di dollari nel 2025, i 2.78 miliardi di dollari nel 2026 e i 4.73 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'11.21% dal 2026 al 2031.
La forte domanda di proteine suine nelle economie emergenti, la crescente prevalenza della peste suina africana (PSA) e della sindrome riproduttiva e respiratoria dei suini (PRRS) e la continua eliminazione graduale degli antibiotici profilattici nei principali paesi produttori sono i principali fattori trainanti del mercato dei vaccini suini. I produttori verticalmente integrati in Nord America proteggono la certificazione per l'esportazione attraverso un'immunizzazione completa, mentre i governi asiatici sovvenzionano programmi di vaccinazione di massa che comprimono i cicli di adozione. I progressi nelle formulazioni termostabili, nei dispositivi senza ago e nelle piattaforme di sorveglianza basate sull'intelligenza artificiale stanno riducendo le barriere logistiche e migliorando il ritorno sugli investimenti per i produttori. Allo stesso tempo, le agenzie di regolamentazione negli Stati Uniti e nell'Unione Europea stanno semplificando i percorsi di estensione della linea, accelerando il time-to-market per i prodotti combinati che affrontano nuovi sierotipi con un minor numero di iniezioni. L'intensa concorrenza sui prezzi da parte dei produttori cinesi, tuttavia, sta esercitando pressioni sui margini globali e rimodellando le catene di approvvigionamento.
Punti chiave del rapporto
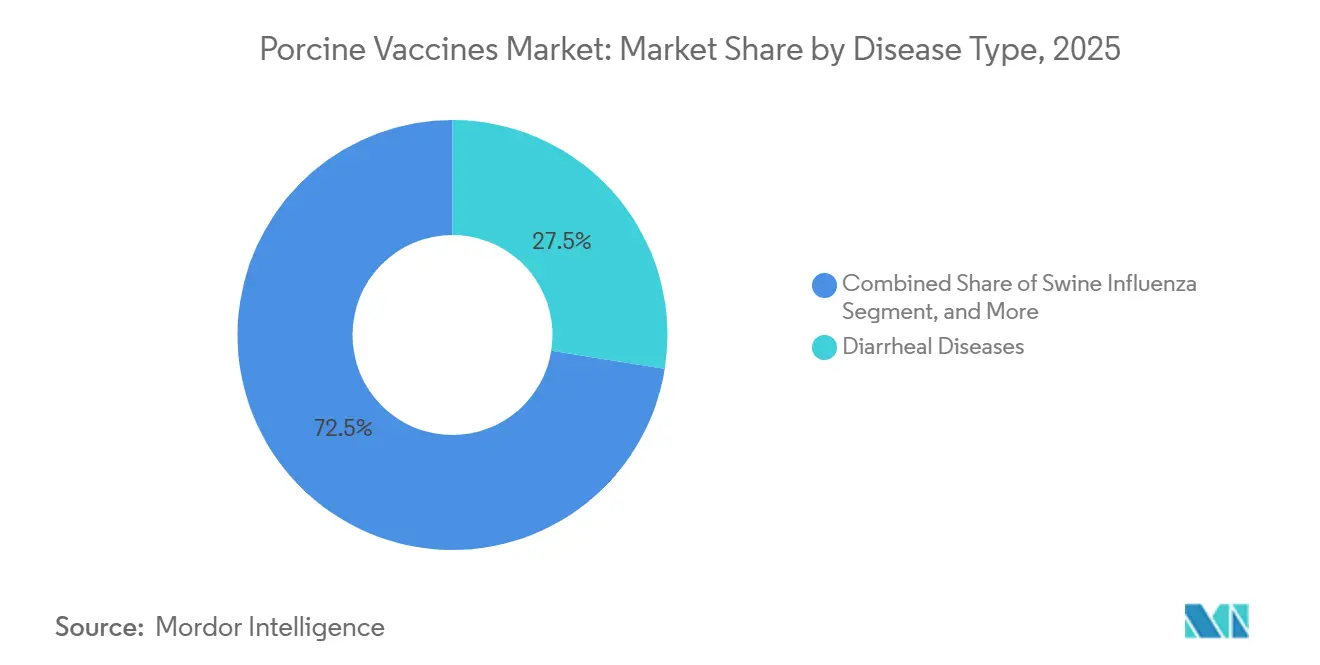
- Per tipologia di malattia, i vaccini contro la diarrea hanno dominato il mercato dei vaccini suini con una quota del 27.48% nel 2025, mentre i prodotti contro l'influenza suina sono in crescita a un CAGR del 12.76% fino al 2031.
- In base alla piattaforma tecnologica, i prodotti a virus vivo attenuato hanno rappresentato il 35.62% dei ricavi del 2025, mentre i vaccini a vettori ricombinanti stanno avanzando a un CAGR del 14.73%.
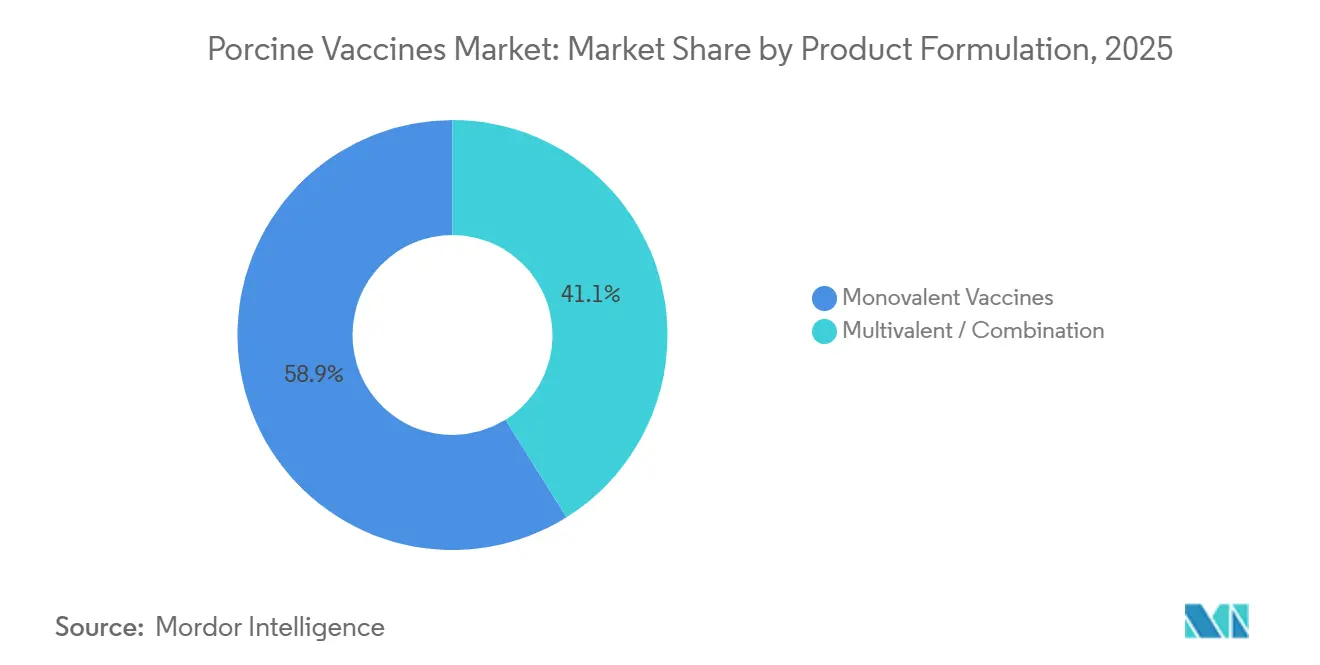
- In base alla formulazione del prodotto, le dosi monovalenti hanno rappresentato il 58.88% delle vendite del 2025; tuttavia, le combinazioni multivalenti stanno crescendo a un CAGR del 12.08%.
- Per quanto riguarda la via di somministrazione, la somministrazione intramuscolare ha detenuto una quota del 45.74% nel 2025, mentre le opzioni orali e intranasali hanno registrato un'accelerazione del CAGR del 15.31%.
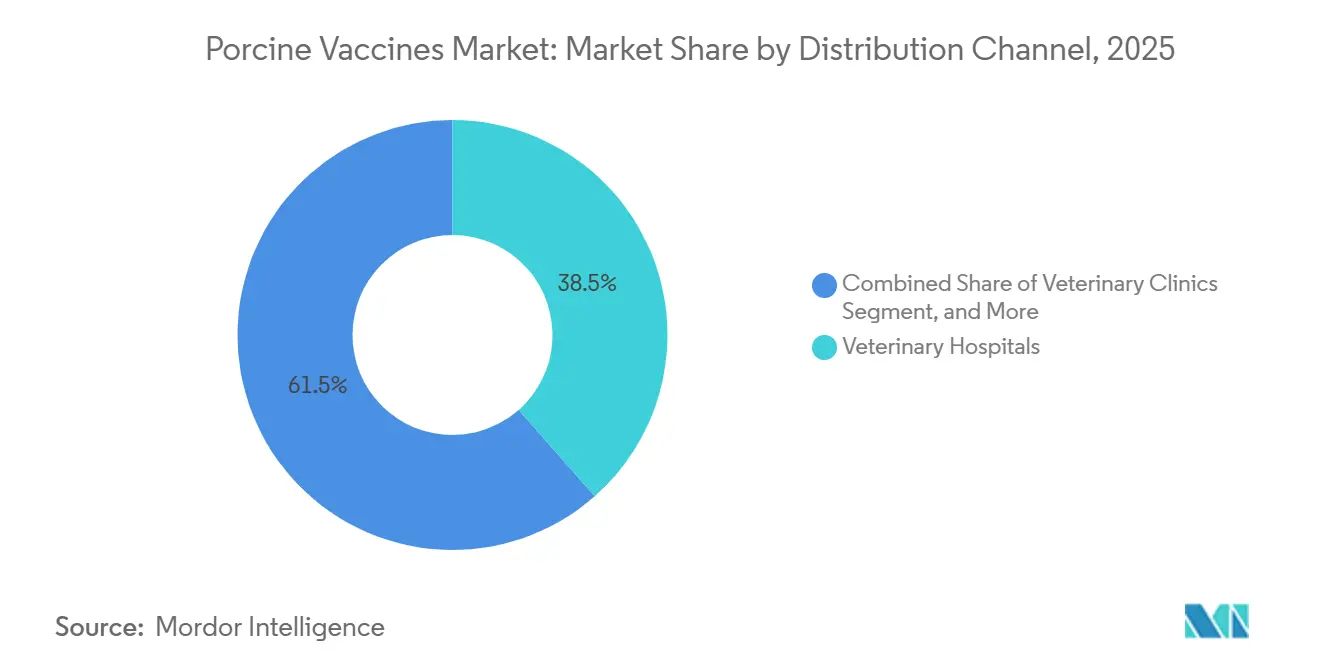
- Per canale di distribuzione, gli ospedali veterinari hanno rappresentato il 38.46% dei ricavi del 2025, mentre le cliniche veterinarie hanno rappresentato il canale in più rapida crescita, con un CAGR del 13.25%.
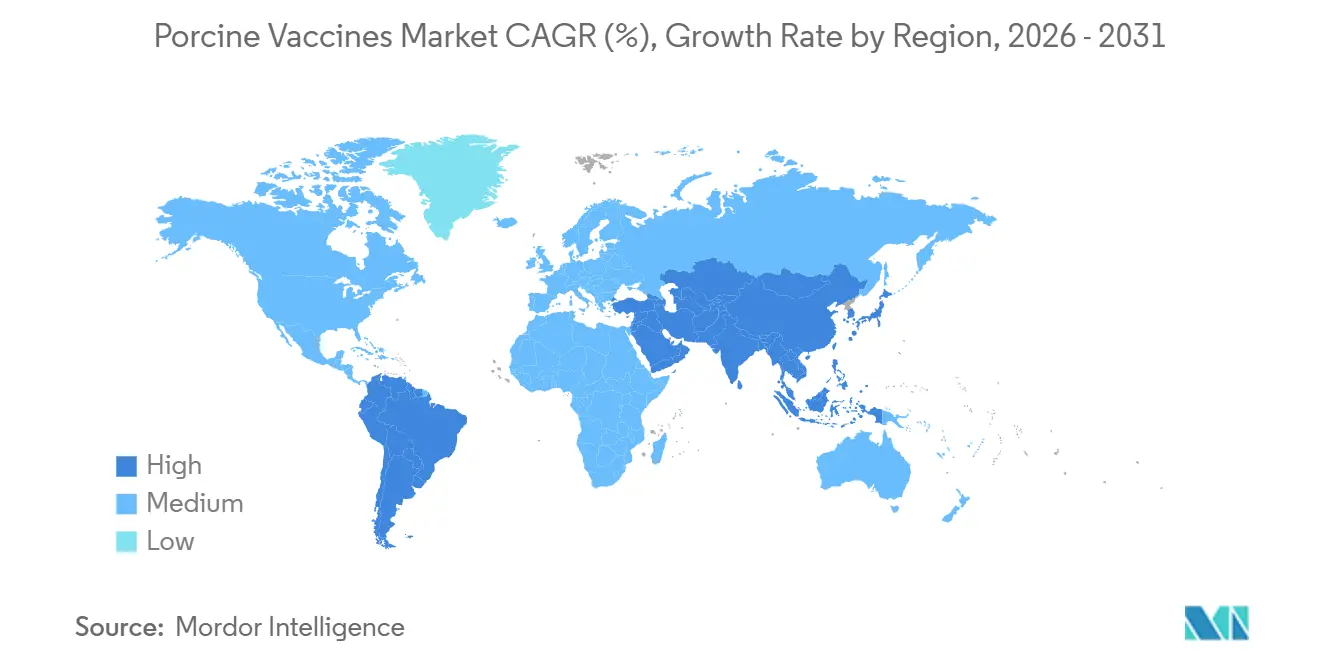
- In termini geografici, il Nord America ha dominato con il 38.35% del fatturato del 2025, mentre la regione Asia-Pacifico è quella in più rapida crescita, con un CAGR del 14.25% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei vaccini suini
Analisi dell'impatto del conducente
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di proteine di maiale nelle economie emergenti | + 1.8% | Nucleo Asia-Pacifico, con ripercussioni su Medio Oriente e Africa | Medio termine (2-4 anni) |
| Aumento della prevalenza di PRRS, PEDV e ASF | + 2.5% | Globale, con forti pressioni nell'area Asia-Pacifico e nell'Europa orientale | A breve termine (≤ 2 anni) |
| Programmi di vaccinazione di massa sostenuti dal governo | + 1.5% | Cina, Vietnam, Brasile, alcuni stati membri dell'UE | Medio termine (2-4 anni) |
| Passaggio a una produzione di carne suina senza antibiotici | + 1.2% | Nord America e UE, adozione anticipata in Australia | A lungo termine (≥ 4 anni) |
| Consegna termostabile e senza aghi che sblocca i mercati a bassa infrastruttura | + 0.9% | Africa subsahariana, Asia meridionale, America Latina rurale | A lungo termine (≥ 4 anni) |
| Sorveglianza delle malattie basata sull'intelligenza artificiale per guidare la vaccinazione mirata | + 0.6% | Nord America, Europa occidentale, operazioni avanzate nell'area Asia-Pacifico | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di proteine di maiale nelle economie emergenti
La rapida urbanizzazione ha aumentato il consumo di carne suina pro capite nel sud-est asiatico del 7% tra il 2024 e il 2025, rendendo la vaccinazione un prerequisito per gli accordi di allevamento a contratto con i moderni trasformatori. [1] Dipartimento dell'Agricoltura degli Stati Uniti, "Prospettive per il bestiame e il pollame", USDA.gov La mandria di scrofe in Cina è tornata a 43.9 milioni di capi entro la fine del 2025 e le normative provinciali ora richiedono la presentazione di registri trimestrali di vaccinazione prima dell'ingresso al macello. Gli importatori mediorientali richiedono la prova dell'immunizzazione contro PRRS e influenza sui certificati veterinari, anche nei paesi esportatori con una copertura storicamente bassa. I produttori considerano una spesa di 2-3 dollari per capo per il vaccino trascurabile rispetto allo shock finanziario di un evento di mortalità del 10%, soprattutto dove la carne suina rappresenta il 40% della spesa per le proteine animali. Di conseguenza, il mercato dei vaccini suini sta seguendo da vicino la crescita del reddito in Vietnam, nelle Filippine e nella Cina meridionale.
Aumento della prevalenza di PRRS, PEDV e PSA
Nel 2025, i rilevamenti di ASF negli allevamenti filippini sono aumentati del 34%, costringendo ad ampliare i raggi di abbattimento e catalizzando la domanda di candidati subunità sperimentali. [2] Philippine Bureau of Animal Industry, “ASF Update,” da.gov.ph La PRRS costa ancora ai produttori statunitensi 664 milioni di dollari all'anno e i ceppi eterologhi riducono le prestazioni del 5-8% anche negli allevamenti vaccinati. [3] Food and Agriculture Organization, “Meat Market Review,” FAO.org Le varianti ricombinanti di PRRS che emergono nella Cina centrale erodono la protezione vaccinale esistente, costringendo i produttori a sostituire i ceppi di partenza e a sostenere la domanda di piattaforme a rapido cambiamento. Le epidemie di PEDV dell'inverno 2024-2025 in Europa hanno dimostrato che la diminuzione della pressione della malattia riduce l'adesione, creando gruppi di suini suscettibili che amplificano la successiva incursione. Queste dinamiche evolutive mantengono il mercato dei vaccini suini in un ciclo perpetuo di ricerca e sviluppo, premiando le tecnologie che consentono una rapida sostituzione dell'antigene.
Programmi di vaccinazione di massa sostenuti dal governo
Il Vietnam ha stanziato 1.2 trilioni di VND (circa 50 milioni di dollari) nel 2025 per raggiungere l'80% di copertura del patrimonio riproduttivo entro il 2026. Il Programma Nazionale per la Salute Suina del Brasile ha collegato la vaccinazione contro la PRRS e l'influenza all'accesso al credito federale nel 2025, promuovendo un'adozione uniforme in tutte le aziende con più di 500 capi. Le province cinesi che offrono un co-pagamento del 50% per gli allevamenti iscritti a programmi di tracciabilità digitale collegano la vaccinazione direttamente all'accesso al mercato. All'interno dell'Unione Europea, lo status di Categoria A/B per la PRRS e la PSA consente agli stati di imporre la vaccinazione nelle zone di protezione. Questi interventi sostengono la domanda, consentendo ai fornitori di investire con fiducia nella capacità produttiva.
Passaggio alla produzione di carne di maiale senza antibiotici
La linea guida FDA n. 263 ha posto fine all'uso preventivo di antimicrobici medicalmente necessari nel 2024, rendendo i vaccini centrali nella strategia per la salute della mandria. Le aziende di trasformazione statunitensi hanno imposto la certificazione "No Antibiotics Ever" entro il 2027, accelerando l'adozione di vaccini multivalenti presso Smithfield Foods. I premi al dettaglio del 15-20% sulla carne di maiale priva di antibiotici in Europa incentivano ulteriormente la vaccinazione a monte. Senza vaccini, i suini da ingrasso privi di antibiotici subiscono una mortalità superiore del 3-5% e 7-10 giorni di alimentazione in più, erodendo i margini. Con l'adozione di queste restrizioni da parte di un numero sempre maggiore di mercati, il mercato dei vaccini suini beneficia di un vento favorevole guidato dalle politiche.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costi della logistica della catena del freddo nelle regioni in via di sviluppo | -0.9% | Africa subsahariana, Asia meridionale, America Latina rurale | A breve termine (≤ 2 anni) |
| Reazioni avverse e fallimento del vaccino con ceppi vivi attenuati | -0.8% | Globale, con un controllo più rigoroso in Nord America e UE | Medio termine (2-4 anni) |
| La ricombinazione derivata dal vaccino ne erode l'efficacia | -0.7% | Globale, acuto nelle zone di produzione densa dell'Asia-Pacifico e dell'Europa orientale | Medio termine (2-4 anni) |
| Fuga di capitali verso i vaccini subunitari contro la PSA, in arrivo | -0.6% | Area centrale dell'Asia-Pacifico, espansione verso l'Europa orientale e alcuni mercati latinoamericani | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi della logistica della catena del freddo nelle regioni in via di sviluppo
Mantenere i vaccini a 2-8 °C comporta un costo aggiuntivo di 0.80-1.20 dollari a dose laddove l'elettricità supera i 0.25 dollari/kWh e il trasporto dell'ultimo miglio si affida a motociclette. Indagini in Nigeria, Tanzania e Uganda hanno rivelato che il 42% delle consegne ha superato i limiti di temperatura, riducendo l'efficacia fino al 60% ed erodendo la fiducia nei vaccini. I frigoriferi solari hanno ridotto il deterioramento nello stato indiano di Assam dal 28% al 9%, ma un costo unitario di 1,500 dollari è proibitivo senza un sussidio. Il risultato è una ciclica sotto-vaccinazione, che perpetua la malattia e frena la crescita a breve termine del mercato dei vaccini suini.
Reazioni avverse e fallimento del vaccino con ceppi vivi attenuati
Episodi di regressione alla virulenza hanno richiesto l'aggiornamento dei protocolli di isolamento nel 2024. La farmacovigilanza europea ha registrato 127 casi di ipersensibilità nel biennio 2024-2025, imponendo modifiche alle etichette e aggiornamenti delle misure di biosicurezza. I fallimenti dei vaccini vivi attenuati, spesso legati a interruzioni della catena del freddo o a interferenze con anticorpi materni, si verificano con un tasso dell'8-15% negli allevamenti commerciali. Questi rischi spingono i produttori verso alternative ricombinanti e a subunità, nonostante un sovrapprezzo di 2-3 volte superiore, spingendo il mercato dei vaccini suini verso piattaforme di maggior valore ma più costose.
Analisi del segmento
Per tipo di malattia: leader enterici, velocisti respiratori
Le formulazioni diarroiche hanno detenuto una quota di mercato del 27.48% nel 2025, diventando la fetta più significativa del fatturato del mercato dei vaccini suini. Le linee di influenza suina, tuttavia, stanno avanzando a un CAGR del 12.76%, poiché le varianti H1N1 e H3N2 circolano in modo più aggressivo nelle stalle densamente popolate. L'influenza rappresenta anche un rischio di spillover zoonotico, sottolineando la necessità per le agenzie regolatorie di supportare il rapido sviluppo e l'aggiornamento dei vaccini. I vaccini contro la PRRS, a lungo considerati indispensabili, affrontano sfide di efficacia poiché i ceppi di campo ricombinanti eludono gli immunogeni esistenti, rendendo necessari investimenti sostenuti in ricerca e sviluppo (R&S). La PSA rimane un'opportunità inesplorata; non esiste una dose commercializzata a livello globale al di fuori di Cina e Vietnam, ma i candidati a subunità in fase avanzata di sviluppo potrebbero sbloccare una domanda incrementale sostanziale per il mercato dei vaccini suini una volta superati gli ostacoli normativi.
L'efficacia dei prodotti antidiarroici è influenzata dalla mortalità acuta nelle sale parto; una mortalità superiore al 40% nelle epidemie giustifica l'allocazione immediata di un budget per le vaccinazioni. Al contrario, i vaccini respiratori attraggono gli integratori per il miglioramento dell'efficienza alimentare e dei tempi di commercializzazione. Entrambi i segmenti illustrano una biforcazione: le linee enteriche generano volumi costanti, mentre le soluzioni respiratorie contribuiscono in modo significativo alla crescita del mercato dei vaccini suini.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per piattaforma tecnologica: la sicurezza modella le curve di adozione
I formati vivi attenuati rappresentavano ancora il 35.62% dei ricavi del 2025 grazie al loro basso costo e all'immunità duratura, ma sono gravati da oneri di farmacovigilanza e potenziali eventi di reversione. Le piattaforme a vettori ricombinanti stanno crescendo a un CAGR del 14.73%, beneficiando di doppie risposte umorali-cellulari e dell'assenza di rischi di virus vivi. I vaccini inattivati dominano laddove la sicurezza prevale sulla potenza, soprattutto per l'influenza suina, sebbene la manodopera per la dose di richiamo possa scoraggiare i produttori più piccoli. Le offerte di subunità, come i più recenti costrutti PCV2d, aggirano la fragilità della catena del freddo, garantendo l'assorbimento nelle regioni ad alta temperatura. I prototipi adiuvati con DNA e nanoparticelle negli studi di Fase III negli Stati Uniti indicano la prossima frontiera, posizionando il mercato dei vaccini suini per cicli di cambio antigenico ancora più rapidi con il cambiamento del panorama dei patogeni.
L'aspetto economico influenza la scelta della piattaforma: sebbene le dosi ricombinanti costino 2-3 volte di più dei prodotti MLV, il loro profilo di sicurezza prevedibile giustifica il sovrapprezzo laddove la certificazione per l'esportazione o l'etichettatura per il consumatore siano un fattore determinante. Di conseguenza, le multinazionali implementano portafogli a più livelli, fissando prezzi aggressivi per i formati tradizionali per difendere la quota di mercato e proponendo al contempo nuovi vettori a clienti con requisiti di biosicurezza più rigorosi.
Formulazione dei sottoprodotti: combinazione per risparmiare manodopera
Le vaccinazioni monovalenti hanno rappresentato il 58.88% dei ricavi del 2025, consentendo ai veterinari di personalizzare i programmi di vaccinazione per ogni mandria. Le combinazioni multivalenti, in crescita a un tasso annuo del 12.08%, comprimono le finestre di travaglio raggruppando gli antigeni di PRRS, PCV e Mycoplasma in un'unica visita. Un sito dell'Iowa con 2,000 scrofe ha ridotto i tempi di iniezione del 35% dopo il passaggio a un programma trivalente, evidenziando il costo del travaglio come fattore nascosto. Le agenzie regolatorie ora consentono dossier di estensione della linea vaccinale che aggiungono nuovi sierotipi senza ripetere gli studi di piena efficacia, riducendo i tempi di approvazione di 12-18 mesi. Questo cambiamento di politica rimuove un ostacolo fondamentale e dovrebbe accelerare l'adozione dei vaccini multivalenti, stimolando la crescita incrementale del mercato dei vaccini suini per i formati combinati.
Tuttavia, l'interferenza con l'antigene rimane una sfida formulativa. I produttori utilizzano adiuvanti proprietari e tecnologie a rilascio graduale per mantenere i titoli immunitari di ciascun componente. Casi di successo, come Fostera Gold PCV MH, dimostrano che miscele adeguatamente progettate possono sostituire i farmaci monovalenti tradizionali in meno di due cicli commerciali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per via di somministrazione: verso l'immunità a livello di gregge
La somministrazione intramuscolare ha mantenuto il 45.74% dell'utilizzo nel 2025, poiché gli effetti depot prolungano l'esposizione all'antigene. Tuttavia, le modalità orali e intranasali, che si espandono a un tasso del 15.31% all'anno, sbloccano l'immunità a livello di allevamento laddove le iniezioni individuali sono antieconomiche. Studi danesi hanno dimostrato che la vaccinazione orale contro la PRRS ha raggiunto l'81% di sieroconversione con costi di manodopera inferiori del 70%, rendendo l'approccio interessante per le stalle da ingrasso. I sistemi intradermici senza aghi riducono lo stress da manipolazione e diminuiscono i tempi di sieroconversione del 15-20%, indicando un vantaggio di efficacia legato alla via di somministrazione che può determinare un potere di determinazione dei prezzi. Con la maturazione di queste alternative, il mercato dei vaccini suini si diversificherà oltre gli aghi tradizionali, soprattutto nei mercati che affrontano carenze croniche di manodopera.
Per canale di distribuzione: le cliniche guadagnano terreno
Gli ospedali veterinari hanno rappresentato il 38.46% del fatturato del 2025, principalmente grazie agli acquisti all'ingrosso da parte di grandi integratori. Le cliniche, con una crescita annua del 13.25%, colmano le lacune nelle regioni decentrate dove i veterinari mobili combinano diagnostica e somministrazione in giornata. Un'indagine del National Pork Board ha rivelato che il 34% dei produttori statunitensi con meno di 1,000 capi si affida ora alle cliniche mobili, in aumento rispetto al 22% del 2020. Il commercio digitale aggiunge un ulteriore tocco di novità: le piattaforme di vendita diretta all'azienda agricola hanno registrato 47 milioni di dollari nelle vendite di vaccini suini nel 2025, riducendo i margini di distribuzione e promuovendo la trasparenza dei prezzi. La fluidità dei canali di vendita supporta in definitiva una più ampia penetrazione del mercato dei vaccini suini, adattando i modelli di servizio alle dimensioni dell'azienda agricola.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Il Nord America ha contribuito al 38.35% del fatturato del 2025, grazie a un inventario di 74 milioni di capi negli Stati Uniti e a sistemi verticalmente integrati e orientati all'esportazione. Il passaggio del Canada a una produzione senza antibiotici è in linea con i mandati di trasformazione statunitensi, spingendo le vendite di PRRS e PCV a una crescita a due cifre nel periodo 2024-2025. L'aumento del 6% della produzione di carne suina in Messico nel 2025 riflette la lavorazione localizzata; tuttavia, la penetrazione del vaccino rimane inferiore al 50% tra i piccoli agricoltori a causa delle restrizioni creditizie. Le restrizioni antimicrobiche della FDA, in vigore dal 2024, convertiranno i vaccini nello strumento predefinito di prevenzione delle malattie, mentre l'investimento di 120 milioni di dollari di Zoetis in uno stabilimento biologico in Michigan amplierà la capacità regionale del 30% entro il 2027.
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo del 14.25%, trainata dalla ripresa post-peste suina africana in Cina e dai sussidi nel Sud-est asiatico. Il finanziamento statale del Vietnam mira a una copertura dell'80% delle mandrie riproduttive entro il 2026, mentre Giappone e Corea del Sud mantengono una vaccinazione pressoché universale, ma dimensioni delle mandrie stabili. I programmi pilota dell'India hanno raggiunto una copertura del 91% nei villaggi partecipanti nel corso del 2025, suggerendo un potenziale latente se si risolveranno gli ostacoli logistici. L'Australia, esente da malattia ma di piccole dimensioni, offre una nicchia stabile per le dosi di erisipela e leptospirosi. Un progresso duraturo dipende dalla capacità della Cina di evitare gravi ricadute di peste suina africana e dal fatto che i governi continuino a considerare la vaccinazione come un fattore strategico, parzialmente sovvenzionato.
L'Europa mantiene una domanda robusta grazie all'applicazione della normativa sulla salute animale, che classifica la PRRS e la PSA nelle due principali categorie di malattie. Germania, Spagna e Danimarca generano il 58% dell'offerta regionale di carne suina e registrano un'adozione quasi totale del vaccino, mentre Polonia e Romania registrano un'elevata crescita a due cifre a causa delle continue incursioni della PSA nelle popolazioni di cinghiali. I produttori integrati spagnoli hanno aumentato la spesa vaccinale per suino a 3.50 euro nel 2025, trainati dai parametri di benessere animale richiesti dai rivenditori. Il Regno Unito si allinea agli standard UE, ma cerca percorsi più rapidi per nuove piattaforme, attirando il dossier Hyogen di Ceva specifico per il Regno Unito nel 2024. La fase di consolidamento dell'Europa orientale favorisce le multinazionali che offrono supporto tecnico su misura per operazioni su larga scala, rafforzando la moderata concentrazione del mercato dei vaccini suini.
Panorama normativo
I vaccini per suini sono regolamentati come prodotti biologici veterinari o medicinali veterinari, con un processo di autorizzazione incentrato su purezza, sicurezza, potenza ed efficacia. Negli Stati Uniti, il Centro per i prodotti biologici veterinari (CVB) dell'USDA APHIS sovrintende all'autorizzazione dei prodotti e alla supervisione post-autorizzazione nell'ambito del quadro normativo del Virus-Serum-Toxin Act, definendo le aspettative relative ai dossier per gli aggiornamenti dei ceppi, i controlli di produzione e l'etichettatura, che influiscono sui tempi di immissione sul mercato dei vaccini per suini nuovi e delle estensioni di linea.
In Europa, il Regolamento (UE) 2019/6 disciplina l'autorizzazione e la gestione del ciclo di vita dei medicinali veterinari, compresi gli immunologici, con l'EMA e il suo CVMP che forniscono percorsi di valutazione scientifica. Il VICH ha finalizzato la GL55 (Fase 7) nel gennaio 2025 per supportare la deroga ai test di sicurezza sui lotti di animali bersaglio per i vaccini veterinari vivi in condizioni definite, mentre l'UE ha continuato a formalizzare le aspettative in materia di produzione e qualità attraverso l'aggiornamento delle GMP per i medicinali veterinari (Regolamento di esecuzione (UE) 2025/2091 della Commissione, ottobre 2025). Il meccanismo di certificazione del Vaccine Antigen Master File (VAMF) supporta anche il riutilizzo di antigeni comuni in più autorizzazioni all'immissione in commercio, aspetto rilevante per i fornitori che ampliano i portafogli multivalenti e le registrazioni in più paesi.
Analisi della catena del valore
La catena del valore dei vaccini suini inizia con input a monte come le scorte di antigene (ceppi vivi e inattivati o costrutti ricombinanti), i terreni di coltura cellulare, gli adiuvanti, gli stabilizzanti e i componenti del confezionamento primario, seguiti dalla produzione GMP, dal riempimento al confezionamento finale e dai test di rilascio del controllo qualità, che possono limitare la reattività a causa dei lunghi cicli di produzione biologica e delle tempistiche di rilascio dei lotti. I rischi di produzione e qualità, inclusi i fallimenti dei lotti e le deviazioni dalle specifiche, aumentano l'importanza del doppio approvvigionamento, delle scorte di sicurezza e della standardizzazione della piattaforma per i produttori che riforniscono portafogli in più paesi.
A valle della filiera, i prodotti passano attraverso grossisti e reti di distribuzione veterinaria fino agli utenti finali, che vanno dai produttori di carne suina verticalmente integrati alle piccole aziende agricole servite da ospedali veterinari, cliniche e servizi mobili. La filiera si sta inoltre spostando verso modelli più diretti, in cui i grandi integratori stipulano contratti con produttori e reti diagnostiche per garantire l'approvvigionamento e standardizzare i protocolli, mentre i governi si concentrano sulla disponibilità e sulla resilienza. La Direzione dei medicinali veterinari del Regno Unito (VMD) ha pubblicato nel 2025 una Dichiarazione di intenti e un quadro di riferimento per rafforzare la disponibilità di vaccini veterinari, a testimonianza dell'attenzione politica alla continuità dell'approvvigionamento. Recenti collaborazioni illustrano ulteriormente come l'innovazione si connetta alla commercializzazione lungo tutta la filiera, tra cui la collaborazione tra The Vaccine Group e Syva (aprile 2025) per lo sviluppo di un vaccino candidato contro lo Streptococcus suis e la firma da parte di Animab di un accordo di distribuzione esclusiva con Huvepharma (aprile 2025) per la commercializzazione di Nanoprotec per la protezione contro l'ETEC nei suinetti in Europa.
Panorama competitivo
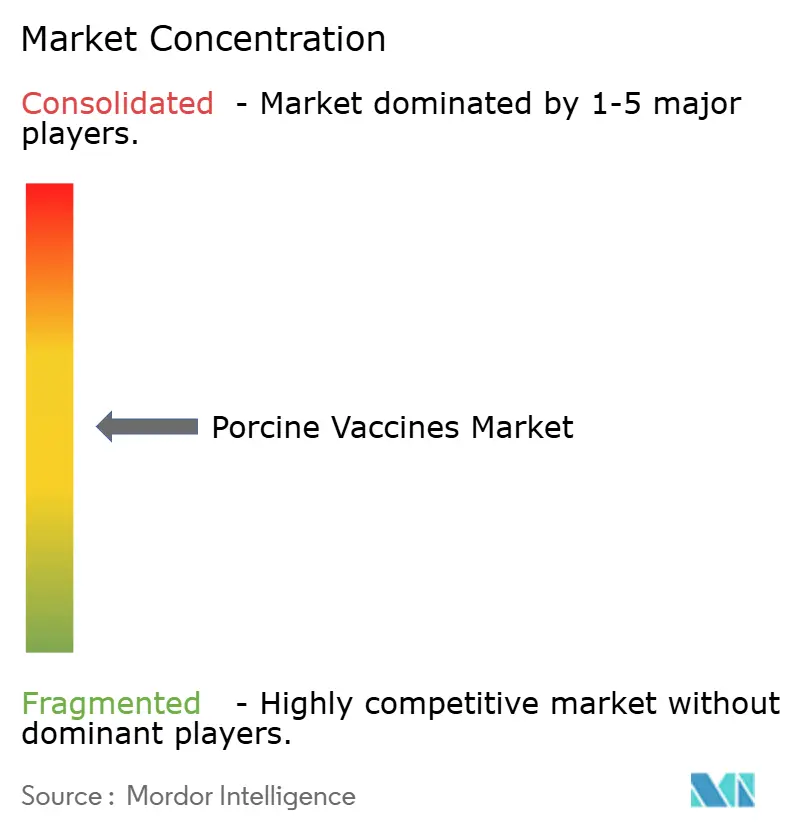
I primi cinque fornitori hanno detenuto una quota significativa del fatturato globale nel 2025, riflettendo un mercato dei vaccini suini moderatamente concentrato. Zoetis, Boehringer Ingelheim, Merck Animal Health, Ceva Santé Animale ed Elanco mantengono la loro leadership attraverso la combinazione di prodotti, adiuvanti proprietari e servizi digitali in bundle. L'acquisizione da parte di Boehringer Ingelheim di una piattaforma tedesca di vettori virali nel 2024 ha ridotto di 18 mesi i tempi di sviluppo della PRRS ricombinante, evidenziando la dipendenza degli operatori storici da fusioni e acquisizioni (M&A) per compensare i colli di bottiglia interni nella ricerca e sviluppo (R&S). Le concessioni di brevetti per adiuvanti a base di nanoparticelle sono aumentate del 34% tra il 2023 e il 2025, a indicare che l'immunomodulazione di nuova generazione è un vettore competitivo emergente.
I concorrenti cinesi Ringpu, Qilu e Winsun hanno indebolito le multinazionali del 30-40% con dosi liofilizzate termostabili, conquistando quote di mercato nel Sud-est asiatico e in Africa. La suite Healthy Outcomes di Elanco combina vaccini con analisi e consulenza, generando 210 milioni di dollari di fatturato nel settore suinicolo nel 2025 e dimostrando come i pacchetti di servizi possano contribuire a difendere i premi anche in un contesto di pressione sui prezzi. L'inasprimento normativo in materia di farmacovigilanza con virus vivi attenuati rende le pipeline di vaccini ricombinanti e subunità una priorità strategica; i fornitori in grado di adattarsi rapidamente sono in grado di conquistare una quota di mercato incrementale dei vaccini suini non appena la PSA o le nuove varianti della PRRS richiederanno antigeni aggiornati.
I piccoli disruptor sfruttano l'agilità in aree geografiche di nicchia. Indian Immunologicals utilizza strutture certificate ISO per rifornire il Sud-est asiatico, mentre il lancio di Virbac per l'erisipela termostabile si rivolge ai piccoli agricoltori privi di refrigerazione nell'Africa orientale. Il mercato competitivo si divide quindi tra ecosistemi di servizi tecnologici premium e specialisti regionali focalizzati sui costi, senza che nessuna delle due parti sia ancora in grado di consolidare il dominio universale.
Leader del settore dei vaccini suini
Zoetis Inc.
Vetoquinolo
IPRA
Elanco Salute Animale
Boehringer Ingelheim Salute animale
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: l'Organizzazione Mondiale per la Salute Animale (WOAH) ha pubblicato le Linee guida per i vaccini contro la peste suina africana (PSA), definendo le aspettative per la valutazione sul campo e il monitoraggio post-vaccinazione prima di un'ampia diffusione a livello nazionale. Le linee guida formalizzano i requisiti di prestazione e sorveglianza che influenzano le modalità di validazione, acquisto e diffusione dei prodotti contro la PSA nei diversi sistemi di produzione.
- Settembre 2025: Boehringer Ingelheim ha lanciato INGELVAC CIRCOFLEX AD, un vaccino monodose duale PCV2a/PCV2d, ampliando la copertura vaccinale in linea con le variazioni genotipiche del circovirus suino. Il lancio contribuisce a semplificare la gestione sanitaria degli allevamenti, affrontando due genotipi con un unico regime vaccinale e riducendo la necessità di ulteriori interventi in azienda.
- Settembre 2024: Il Pirbright Institute ha dimostrato un approccio vaccinale a dose solida senza ago che protegge i suini dal PRRSV, evidenziando un formato di somministrazione alternativo volto a ridurre il lavoro e la manipolazione associata all'iniezione. Questo tipo di innovazione nella somministrazione si collega direttamente agli ostacoli all'adozione negli allevamenti di grandi dimensioni, dove la produttività, il benessere degli animali e la coerenza della somministrazione sono fattori determinanti nelle decisioni di acquisto.
Ambito del rapporto sul mercato globale dei vaccini suini
I vaccini per suini sono farmaci di uso clinico e amministrativo che migliorano la salute dei suini proteggendoli da vari batteri, virus e altri agenti patogeni. Il mercato è segmentato per malattia bersaglio (diarrea, influenza suina, artrite, rinite da Bordetella, sindrome riproduttiva e respiratoria suina (PRRS), malattia associata al circovirus suino (PCVAD), altre malattie bersaglio), tecnologia (vaccini inattivati, vaccini vivi attenuati, vaccini tossoidi, vaccini ricombinanti, altri) e area geografica (Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America). Il rapporto di mercato copre anche le dimensioni e le tendenze di mercato stimate per 17 paesi nelle principali regioni globali . Il rapporto offre il valore (in milioni di dollari USA) per i segmenti sopra menzionati.
| Sindrome riproduttiva e respiratoria suina |
| Malattia associata al circovirus suino |
| Malattie diarroiche |
| Influenza suina |
| Peste suina classica e africana |
| Altre malattie |
| Live attenuato |
| Inattivato/Ucciso |
| Tossoide e subunità |
| Vettore ricombinante |
| Altra piattaforma tecnologica |
| Vaccini monovalenti |
| Multivalente / Combinazione |
| Intramuscolare |
| Intradermico |
| Mucosa orale e intranasale |
| Ospedali veterinari |
| Cliniche veterinarie |
| Altri utenti finali |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per tipo di malattia | Sindrome riproduttiva e respiratoria suina | |
| Malattia associata al circovirus suino | ||
| Malattie diarroiche | ||
| Influenza suina | ||
| Peste suina classica e africana | ||
| Altre malattie | ||
| Per piattaforma tecnologica | Live attenuato | |
| Inattivato/Ucciso | ||
| Tossoide e subunità | ||
| Vettore ricombinante | ||
| Altra piattaforma tecnologica | ||
| Per formulazione del prodotto | Vaccini monovalenti | |
| Multivalente / Combinazione | ||
| Per via amministrativa | Intramuscolare | |
| Intradermico | ||
| Mucosa orale e intranasale | ||
| Per canale di distribuzione | Ospedali veterinari | |
| Cliniche veterinarie | ||
| Altri utenti finali | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato dei vaccini suini entro il 2031?
Si prevede che il mercato dei vaccini suini raggiungerà i 4.73 miliardi di dollari entro il 2031.
Quale regione si prevede crescerà più rapidamente entro il 2031?
Si prevede che l'area Asia-Pacifico crescerà a un CAGR del 14.25%, il più alto tra tutte le regioni.
Quale segmento di malattia genera attualmente il maggior fatturato?
I vaccini contro le malattie diarroiche rappresentano la fetta più grande delle entrate del 2025, pari al 27.48%.
Perché i vaccini multivalenti stanno guadagnando popolarità?
Le formulazioni multivalenti riducono i tempi di travaglio raggruppando più antigeni in un'unica iniezione, mantenendone l'efficacia.
In che modo la regolamentazione influenza l'adozione dei vaccini in Nord America?
La direttiva FDA n. 263 ha posto fine all'uso preventivo di antibiotici nel 2024, rendendo i vaccini lo strumento preventivo principale per gli allevatori di suini.


