

Dimensioni e quota del mercato dei rivestimenti in poliurea
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
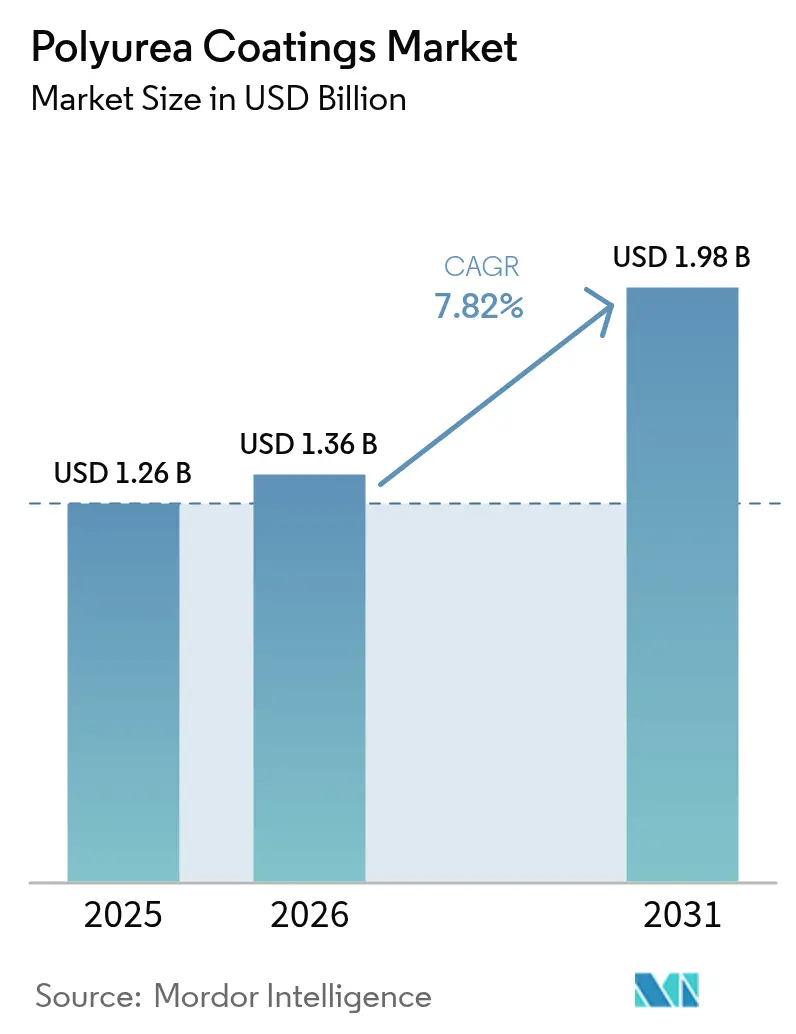
| Dimensione del mercato (2026) | 1.36 miliardo di dollari |
| Dimensione del mercato (2031) | 1.98 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.82% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
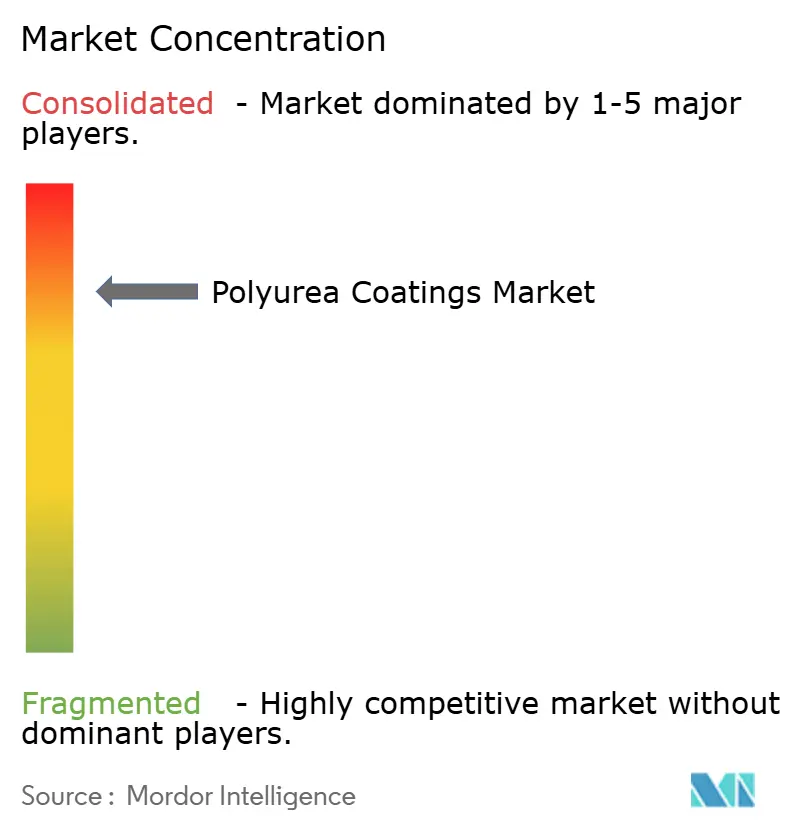
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei rivestimenti in poliurea di Mordor Intelligence
Si stima che il mercato dei rivestimenti in poliurea nel 2026 raggiungerà 1.36 miliardi di dollari, in crescita rispetto al valore di 1.26 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 1.98 miliardi di dollari, con un CAGR del 7.82% nel periodo 2026-2031. Gli ammodernamenti infrastrutturali, le ristrutturazioni di pavimentazioni industriali e le specifiche OEM del settore dei trasporti stanno ampliando la base applicativa, mentre le innovazioni nelle attrezzature e le formulazioni ibride stanno riducendo le barriere all'adozione. Le dinamiche competitive stanno cambiando, poiché i principali produttori razionalizzano i portafogli e indirizzano gli investimenti verso la sostenibilità, posizionando i sistemi avanzati in poliurea come sostituti preferiti di epossidici e poliuretani in contesti ad alte prestazioni.
Punti chiave del rapporto
- Per tipologia, le formulazioni pure hanno conquistato il 66.12% della quota di mercato dei rivestimenti in poliurea nel 2025, mentre si prevede che le varianti ibride cresceranno a un CAGR del 9.07% fino al 2031.
- In base alla tecnologia, la spruzzatura ha registrato una quota di fatturato del 69.68% nel 2025, mentre la miscelazione manuale sta registrando un CAGR del 9.46% fino al 2031.
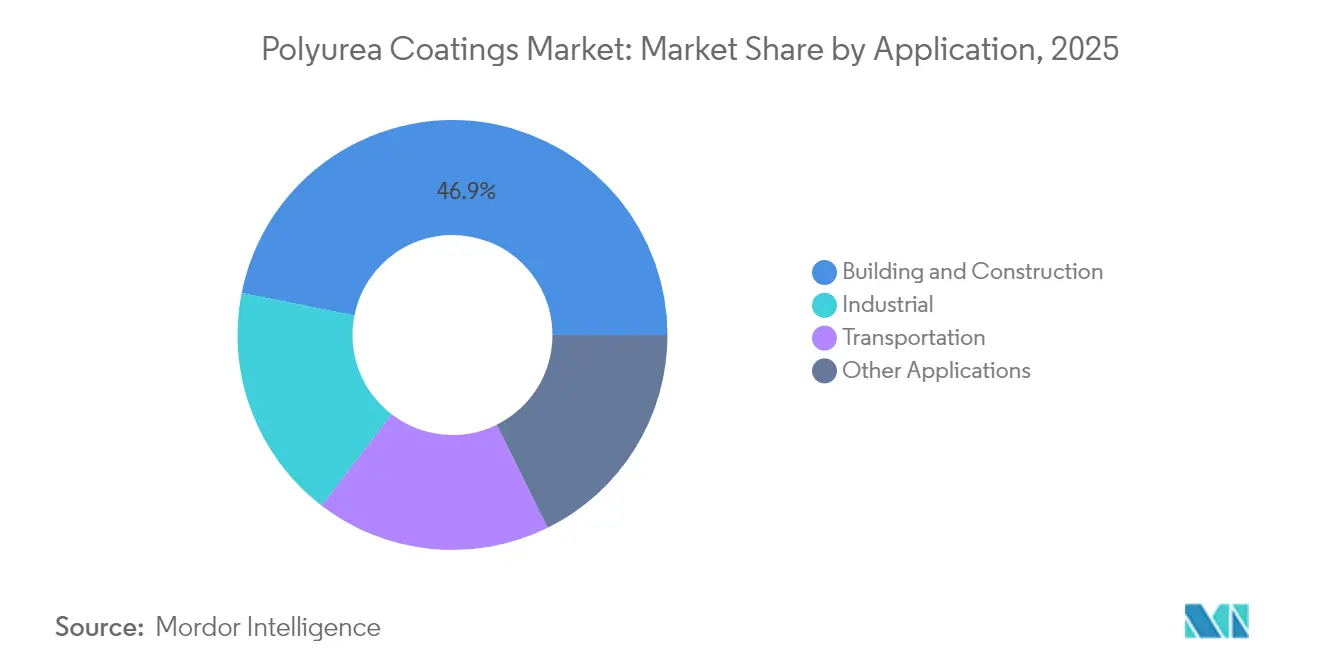
- Per applicazione, nel 46.88 l'edilizia e le costruzioni rappresentavano il 2025% del mercato dei rivestimenti in poliurea, mentre le applicazioni nel settore dei trasporti sono in crescita a un CAGR del 9.18% fino al 2031.
- In termini geografici, nel 40.85 la regione Asia-Pacifico deteneva il 2025% della quota di mercato dei rivestimenti in poliurea e continua a crescere a un CAGR del 9.31% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei rivestimenti in poliurea
Analisi dell'impatto del conducente
| Drivers | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Espansione delle attività edilizie e di costruzione | + 2.5% | Globale, con un core APAC e un'espansione verso MEA | Medio termine (2-4 anni) |
| Norme più severe sulle emissioni di COV e HAP | + 1.8% | Nord America e UE, espansione verso l'APAC | A lungo termine (≥ 4 anni) |
| Passaggio dai sistemi epossidici/PU a quelli in poliurea ad alte prestazioni | + 1.2% | Globale, guidato dai mercati sviluppati | Medio termine (2-4 anni) |
| Ristrutturazioni di pavimenti industriali nel settore alimentare, delle bevande e farmaceutico | + 0.9% | Mercati del Nord America, dell'UE e dell'area APAC sviluppata | A breve termine (≤ 2 anni) |
| Poliurea alifatica a rapida polimerizzazione per riparazioni infrastrutturali di emergenza | + 0.6% | Globale, con particolare attenzione alle regioni con infrastrutture obsolete | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Espansione dell'attività edilizia
La spesa immobiliare, i megaprogetti infrastrutturali e l'urbanizzazione stanno accelerando il consumo di poliurea, poiché gli appaltatori danno priorità a rivestimenti che induriscono in pochi minuti e tollerano ampi intervalli di temperatura. Il ripristino dei tetti, l'impermeabilizzazione dei podi e la sigillatura dei giunti beneficiano di un allungamento del 400% che mitiga la propagazione delle crepe nelle zone sismiche e soggette a cicli termici. I moduli prefabbricati ora ricevono strati di poliurea applicati in fabbrica, arrivando in loco completamente induriti e riducendo la necessità di manodopera. L'area Asia-Pacifico domina i volumi perché i corridoi di trasporto della Cina e i progetti di smart city dell'India richiedono membrane durevoli, mentre i complessi a uso misto del Medio Oriente adottano la poliurea per tempi di consegna rapidi nonostante i tempi di costruzione serrati.
Normative più severe sulle emissioni di COV e HAP
Gli standard nazionali statunitensi sulle emissioni di COV (Composti Organici Volatili) limitano i rivestimenti per la manutenzione industriale a 450 g/L, mentre la California ne impone 100-250, spingendo i formulatori verso tecnologie di poliurea al 100% di solidi. Le modifiche proposte dall'EPA al NESHAP per polietere-poliolo sono destinate a ridurre gli inquinanti atmosferici pericolosi di 157 tonnellate all'anno, inasprendo la qualità dell'approvvigionamento a monte. Direttive simili nell'UE e in Corea del Sud creano ostacoli alla conformità specifici per regione che premiano i fornitori con una solida capacità di gestione degli affari normativi. Le grandi aziende stanno sfruttando le transizioni verso l'energia verde, come l'adozione completa di energia elettrica rinnovabile da parte di BASF in importanti siti nordamericani, per presentare un'impronta di carbonio inferiore e aggiudicarsi gare d'appalto con vincoli relativi ai COV.
Passaggio dai sistemi epossidici/PU ai sistemi poliurea ad alte prestazioni
I proprietari di infrastrutture stanno gradualmente eliminando l'epossidica e il poliuretano laddove la rapida ripresa del servizio, la resistenza chimica o l'allungamento sono fattori critici. I produttori di automobili, che nel 2023 hanno impiegato 142 milioni di libbre di poliuretano, stanno testando la poliurea alifatica per l'esposizione del sottoscocca e la conservazione del colore. Le aziende di trattamento delle acque reflue specificano rivestimenti in poliurea pura che colmano le crepe attive e resistono all'attacco del solfuro di idrogeno, prolungando la vita utile del calcestruzzo di diverse volte [1] Association for Materials Protection and Performance, “Polyurea for Wastewater Infrastructure,” ampp.org . I progressi nella scienza dei materiali, come le miscele ottimizzate 7:3 TDI/MDI che offrono una resistenza alla trazione di 52.9 MPa, stanno consolidando il vantaggio prestazionale della poliurea.
Poliurea alifatica a rapida polimerizzazione per riparazioni infrastrutturali di emergenza
I dipartimenti dei trasporti utilizzano formulazioni alifatiche per le coperture degli impalcati dei ponti che riaprono le corsie in poche ore, preservando il flusso del traffico. I lavori invernali diventano praticabili perché la poliurea viene spruzzata a -40 °F (-XNUMX °F) e rimane stabile ai raggi UV in ambienti esposti. Queste caratteristiche sono alla base delle strategie di riparazione di emergenza per condotte, banchine di contenimento delle fuoriuscite e piste aeroportuali in attesa della completa ricostruzione.
Analisi dell'impatto della restrizione
| vincoli | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevata volatilità dei costi delle materie prime | -1.5% | Globale, con un impatto acuto nei mercati sensibili al prezzo | A breve termine (≤ 2 anni) |
| Requisito di attrezzature e competenze specializzate per la spruzzatura di componenti multipli | -0.8% | Mercati in via di sviluppo e segmenti di piccoli appaltatori | Medio termine (2-4 anni) |
| Scarsa stabilità del colore all'esposizione alla luce UV | -0.7% | Globale, in particolare nelle applicazioni architettoniche e di trasporto | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevata volatilità dei costi delle materie prime
Le materie prime a base di isocianato e poliammina seguono le oscillazioni del prezzo del petrolio, comprimendo i margini quando l'offerta si riduce. Il poliTHF di origine biologica e i polioli di PET riciclato promettono un sollievo futuro, ma attualmente impongono premi che le piccole imprese non riescono ad assorbire. I mercati emergenti come l'Indonesia sono particolarmente sensibili ai picchi di prezzo che bloccano l'assegnazione dei progetti.
Requisiti per attrezzature e competenze specializzate per la spruzzatura multicomponente
Impianti multicomponente con un costo superiore a 50,000 dollari e che richiedono un controllo preciso del rapporto limitano l'accesso al mercato per i piccoli applicatori. Manutenzione e formazione alzano ulteriormente il livello di difficoltà. I programmi di formazione OEM e delle associazioni stanno agevolando la curva di apprendimento, ma la complessità delle apparecchiature continua a frenare la crescita nelle regioni dominate dagli appaltatori.
Analisi del segmento
Per tipo: Leadership nelle prestazioni delle formulazioni pure
I sistemi puri hanno dominato il fatturato del 2025, coprendo il 66.12% della domanda grazie alla resistenza ai rapidi tempi di gelificazione e alle migliori proprietà tensili della categoria. I proprietari di impianti nei settori delle acque reflue, dell'industria chimica e del settore navale richiedono sempre più spesso la poliurea pura per garantire un allungamento del 400% e una durata pluridecennale. La ricerca volta a ottimizzare i rapporti isocianati continua a spingere i limiti prestazionali, rafforzando la preferenza dei clienti per i gradi puri in ambienti mission-critical.
I gradi ibridi, pur presentando scarse caratteristiche meccaniche, offrono interessanti vantaggi economici grazie all'integrazione di segmenti poliolici e, pertanto, stanno penetrando nel mercato dell'impermeabilizzazione residenziale e delle pavimentazioni industriali leggere con un CAGR del 9.07%. I fornitori puntano su formulazioni bilanciate che soddisfano gli standard di impermeabilizzazione ASTM C836, riducendo al contempo la spesa per le materie prime. Questo approccio pragmatico amplia la domanda indirizzabile tra gli utenti con vincoli di costo, senza cannibalizzare i punti di forza dei sistemi puri.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tecnologia: predominio dello spray con alternative emergenti di miscelazione manuale
L'applicazione a spruzzo ha generato il 69.68% dei ricavi nel 2025, grazie a una produttività senza pari su serbatoi, impalcati di ponti e grandi tetti, dove membrane uniformi da 1 a 3 mm sono essenziali. I recenti progetti a più pompe gestiscono rapporti da 1:1 a 6:1 al 100% di solidi, consentendo la regolazione in cantiere della viscosità e della velocità di polimerizzazione.
Al contrario, il CAGR del 9.46% della miscelazione manuale deriva dalla domanda in spazi ristretti, siti remoti e progetti a basso budget. I produttori hanno introdotto kit in cartuccia o secchio che combinano un tempo di lavorabilità prolungato con un controllo esotermico più sicuro, consentendo alle squadre di appaltatori generali di applicare la poliurea utilizzando rulli o spatole dentate. Sebbene l'uniformità dello spessore possa variare, questo approccio democratizza l'accesso e favorisce la futura conversione alla spruzzatura una volta che il volume aumenta.
Per applicazione: predominio delle costruzioni e accelerazione dell'adozione dei trasporti
Il settore edile ha assorbito il 46.88% della spesa del 2025, poiché involucri edilizi, pavimentazioni di piazze e strutture di fondazione hanno impiegato la poliurea per contrastare le infiltrazioni d'acqua e ridurre i cicli di progetto. I rigorosi codici edilizi nelle regioni sismiche e soggette a uragani riconoscono ora il valore delle membrane ad alto allungamento che sostengono i movimenti strutturali senza fessurarsi.
Il settore dei trasporti, in crescita con un CAGR del 9.18%, riflette l'implementazione da parte degli OEM del settore automobilistico di rivestimenti alifatici per l'abrasione del sottoscocca, i programmi di rinnovamento dei vagoni ferroviari e la protezione degli scafi navali in teatri marini. La curva di adozione accelera poiché gli OEM cercano tecnologie a film sottile e prive di solventi che siano in linea con gli obiettivi di valutazione del ciclo di vita e velocizzino la produttività delle linee di produzione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato dei rivestimenti in poliurea nella regione Asia-Pacifico
L'area Asia-Pacifico ha detenuto una quota del 40.85% nel 2025 e registra il CAGR più rapido, pari al 9.31%, fino al 2031. I corridoi della Belt and Road cinese e le estensioni della metropolitana indiana specificano la poliurea per l'impermeabilizzazione di tunnel e viadotti, mentre il Giappone utilizza il materiale per i terminal marittimi vulnerabili alla corrosione da nebbia salina. Il mercato indonesiano dei rivestimenti, in crescita del 6.47% annuo, sottolinea lo slancio regionale.
Mercato nordamericano dei rivestimenti in poliurea
Il Nord America mostra un appetito maturo ma resiliente, ancorato alla riabilitazione di ponti, pavimentazioni industriali e alla rigorosa legislazione sui COV. I limiti di COV di 100-250 g/L della California e l'imminente scadenza per la conformità dei rivestimenti spray a gennaio 2027 intensificano la migrazione verso sistemi al 100% solidi.
Mercato dei rivestimenti in poliurea in EMEA e Sud America
L'Europa bilancia cicli di ristrutturazione stabili con requisiti di conformità ambientale avanzati. I proprietari di immobili investono in rivestimenti in poliurea per parcheggi e serbatoi di acqua potabile per prolungarne la durata, in conformità alle linee guida EN 1504. Sud America, Medio Oriente e Africa stanno collettivamente progredendo da una base bassa; i progetti di edilizia residenziale e di desalinizzazione promossi dal governo creano opportunità, ma la scarsa formazione degli appaltatori e la volatilità dei cambi frenano l'immediata espansione.

Panorama normativo
L'adozione di rivestimenti in poliurea è strettamente legata all'inasprimento delle normative sulle emissioni atmosferiche e all'evoluzione degli standard per i rivestimenti. Negli Stati Uniti, la conformità ai limiti VOC (composti organici volatili) è regolamentata dai requisiti EPA ai sensi della norma 40 CFR Parte 59, mentre il quadro normativo dell'UE include la Direttiva 2004/42/CE, che rafforza la transizione verso sistemi a basso contenuto di VOC (composti organici volatili) e composti al 100% da solidi, in grado di ridurre le emissioni di solventi nei rivestimenti per la manutenzione e l'edilizia.
In tutti gli ambiti di applicazione, la conformità si estende anche agli standard di applicazione e prestazione che influenzano le specifiche e le pratiche degli appaltatori. Le linee guida AMPP, come la SSPC-PA 14-2021 (rivestimenti in poliurea e poliuretano a film spesso applicati con apparecchiature bicomponenti), sono comunemente utilizzate per il controllo qualità in campo, mentre i test e la qualificazione si basano spesso su metodi ASTM, tra cui la prova di trazione ASTM D412 e la resistenza all'abrasione ASTM D4060. Per il contatto con acqua potabile e per gli ambienti sensibili all'igiene, i progetti possono richiedere formulazioni conformi alla norma NSF/ANSI 61 e, in Cina, l'introduzione della norma GB 30981.2-2025 (implementata nel 2026) aggiunge un nuovo standard di riferimento per i limiti delle sostanze nocive nei rivestimenti industriali e nei materiali ausiliari utilizzati su substrati in calcestruzzo e metallo.
Analisi della catena del valore
La catena del valore dei rivestimenti in poliurea inizia con le materie prime e i prodotti intermedi a monte, guidati dagli isocianati (in particolare MDI e TDI) e dalle resine con terminazione amminica e dagli estensori di catena, seguiti dagli additivi per il colore, la stabilità ai raggi UV, la resistenza alla fiamma e il controllo del processo. I principali produttori di prodotti chimici a monte forniscono questi elementi costitutivi alle aziende di sistemi e ai formulisti che progettano sistemi di poliurea pura e ibrida. Il mercato passa poi attraverso i produttori di attrezzature (dosatori multicomponente ad alta pressione e pistole a spruzzo) e verso gli applicatori e gli appaltatori certificati che realizzano progetti nei settori dell'edilizia, delle pavimentazioni industriali e dei trasporti.
I vincoli e la creazione di valore si concentrano in genere su due punti: la disponibilità e il prezzo delle materie prime e la capacità applicativa. Le azioni intraprese all'inizio del 2026 dai principali fornitori di MDI hanno evidenziato la sensibilità a monte, inclusi gli aumenti di prezzo dell'MDI annunciati a marzo 2026 (riportati da Covestro, Huntsman e BASF, con BASF che ha citato anche aumenti per MDI e TDI nell'Asia orientale), che possono rapidamente ripercuotersi sui prezzi di sistema e sulla ricalibrazione delle offerte di progetto. Sul fronte a valle, i tempi di presa rapidi aumentano l'importanza di rapporti di miscelazione corretti e di manodopera qualificata, pertanto i programmi di certificazione degli appaltatori (tramite enti di settore e formazione guidata dai fornitori) e il supporto tecnico dei distributori fungono da fattori abilitanti chiave, soprattutto nei flussi di lavoro di installazione a spruzzo.
Panorama competitivo
La struttura del mercato è consolidata per natura. Le strategie all'avanguardia ruotano attorno all'integrazione verticale e alla specializzazione per utilizzo finale. L'acquisizione di Dur-A-Flex da parte di Sherwin-Williams rafforza l'offerta di pavimenti in resina per i clienti del settore alimentare e farmaceutico. Le pipeline di innovazione si stanno orientando verso piattaforme a base biologica, autoriparanti e a polimerizzazione a bassa temperatura. Le collaborazioni con i fornitori di materie prime garantiscono l'integrazione a monte e la fornitura sicura di isocianati e estensori di catena di nuova generazione. Distributori come Univar generano valore integrando supporto tecnico, logistica e consulenza normativa, consentendo ai formulatori più piccoli di raggiungere gli OEM globali.
Leader del settore dei rivestimenti in poliurea
BASF
Huntsman International LLC
PPG Industrie, Inc.
Sika AG
L'azienda Sherwin-Williams
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: IDI, Insulation Distributors Inc. ha acquisito MCC Equipment & Service Center, ampliando la propria presenza nel Midwest per la distribuzione di schiuma poliurea e poliurea a spruzzo e aggiungendo capacità di costruzione di impianti e servizi. L'accordo rafforza la disponibilità a valle di attrezzature e supporto per l'applicazione di materiali bicomponenti, il che può ridurre i tempi di consegna degli appaltatori e migliorare la coerenza di esecuzione per i lavori di applicazione di poliurea a spruzzo.
- Maggio 2026: Kimpur ha annunciato una partnership strategica con Kobe Polyurethane per collaborare allo sviluppo di sistemi a base di poliuretano e poliurea. La collaborazione mira ad accelerare lo sviluppo dei sistemi e ad ampliare le opzioni di formulazione, supportando fornitori e applicatori che necessitano di profili prestazionali personalizzati per l'impermeabilizzazione, la manutenzione industriale e la protezione speciale.
- Marzo 2026: DELTA Coatings International ha annunciato la disponibilità globale dei suoi sistemi in poliurea DELTAShield High Impact Protection (HIP), progettati per la mitigazione degli effetti delle esplosioni nelle infrastrutture di difesa. Il lancio amplia l'accesso commerciale a sistemi di protezione ad alta resistenza agli urti e segnala la continua specializzazione dei prodotti verso applicazioni finali incentrate su infrastrutture critiche e sicurezza.
Ambito del rapporto sul mercato globale dei rivestimenti in poliurea
La poliurea è una sostanza chimica creata combinando un diisocianato e una diammina. La miscela di polimerizzazione è simile alla polimerizzazione del poliuretano e la reazione risultante è chiamata "urea". Ecco come viene chiamata poliurea. Il mercato dei rivestimenti in poliurea è segmentato per tipo, tecnologia, applicazione e regione. Per tipo, il mercato è segmentato in puro e ibrido. Per tecnologia, il mercato è segmentato in spruzzatura, versamento e miscelazione manuale. Per applicazione, il mercato è segmentato in edilizia e costruzioni, industria, trasporti e altre applicazioni. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato dei rivestimenti in poliurea in 15 paesi nelle principali regioni. Per ciascun segmento, le dimensioni e le previsioni del mercato sono state effettuate sulla base delle entrate (milioni di USD).
| Pure |
| IBRIDO |
| Spruzzare |
| scrosciante |
| Miscelazione a mano |
| Edilizia e costruzione |
| Industriale |
| Trasporti |
| Altre applicazioni |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Resto d'Europa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente e Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Sud Africa | |
| Egitto | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo | Pure | |
| IBRIDO | ||
| Per tecnologia | Spruzzare | |
| scrosciante | ||
| Miscelazione a mano | ||
| Per Applicazione | Edilizia e costruzione | |
| Industriale | ||
| Trasporti | ||
| Altre applicazioni | ||
| Per geografia | Asia-Pacifico | Cina |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Resto d'Europa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente e Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Sud Africa | ||
| Egitto | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali sono le attuali dimensioni e prospettive di crescita del mercato dei rivestimenti in poliurea?
Il mercato dei rivestimenti in poliurea valeva 1.36 miliardi di dollari nel 2026 e si prevede che crescerà a un CAGR dell'7.82%, raggiungendo 1.98 miliardi di dollari entro il 2031.
Perché le aziende stanno passando dai sistemi epossidici o poliuretanici a quelli in poliurea?
La poliurea si indurisce in pochi minuti, resiste agli agenti chimici e si allunga fino al 400%, riducendo i tempi di fermo e prolungando la durata delle risorse in ambienti difficili.
In quale regione si registra la maggiore domanda di rivestimenti in poliurea?
L'area Asia-Pacifico detiene il 40.85% del fatturato globale e sta crescendo più rapidamente, con un CAGR del 9.31%, grazie agli investimenti infrastrutturali e edilizi su larga scala in Cina e India.
In che modo le normative COV influenzano il settore dei rivestimenti in poliurea?
I rigorosi limiti federali e statali sui COV favoriscono la poliurea al 100% di solidi, offrendo ai fornitori conformi un vantaggio competitivo e accelerando la penetrazione del mercato in Nord America e nell'UE.
Quali sono i fattori chiave che guideranno la crescita del mercato fino al 2031?
La rapida urbanizzazione, le norme più severe sulle emissioni, gli ammodernamenti delle pavimentazioni industriali negli stabilimenti alimentari e farmaceutici e la necessità di rapide riparazioni delle infrastrutture stanno incrementando la domanda.


