

Dimensioni e quota di mercato degli strumenti di gestione delle politiche e degli audit
Panoramica di mercato
| Periodo di studio | 2019 - 2030 |
|---|---|
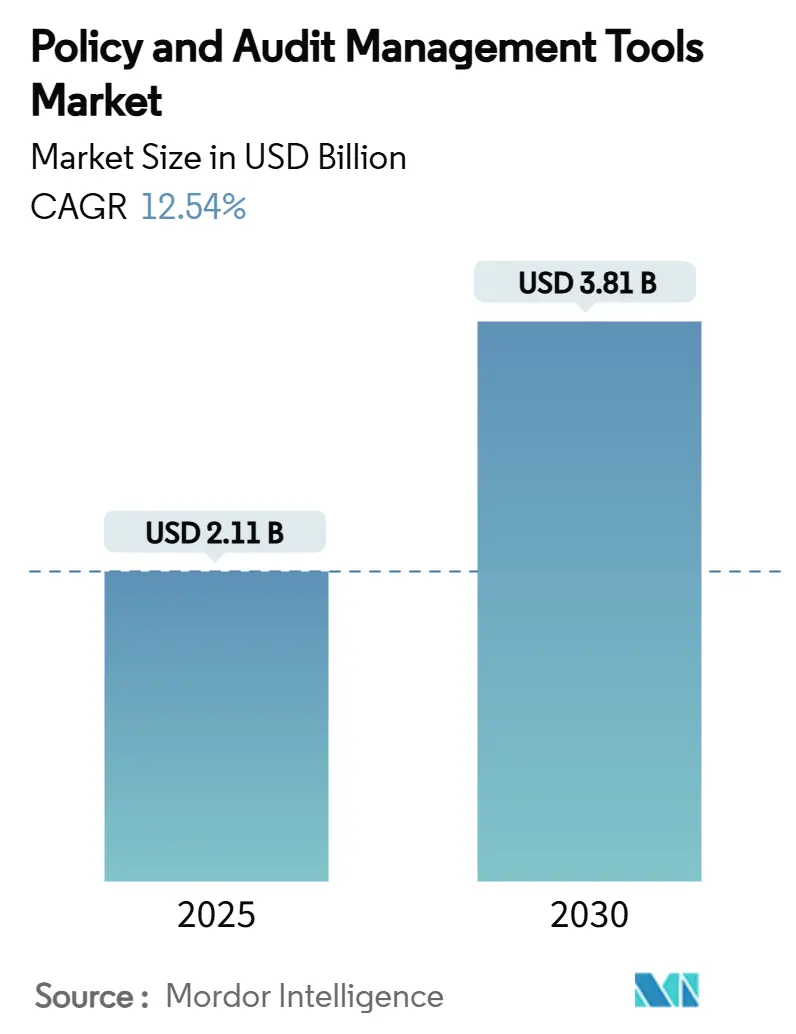
| Dimensione del mercato (2025) | 2.11 miliardo di dollari |
| Dimensione del mercato (2030) | 3.81 miliardo di dollari |
| Tasso di crescita (2025 - 2030) | 12.54% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato degli strumenti di gestione delle politiche e degli audit di Mordor Intelligence
Il mercato degli strumenti di gestione di policy e audit si attesta a 2.11 miliardi di dollari nel 2025 e si prevede che raggiungerà i 3.81 miliardi di dollari entro il 2030, con un CAGR del 12.54%. La robusta espansione riflette il passaggio delle aziende da un approccio reattivo alla bonifica verso una governance a livello aziendale, basata sulla tecnologia e in grado di tenere il passo con le normative in rapida evoluzione. L'intensificazione dei controlli sulle informative ESG, la resilienza al rischio informatico e la trasparenza dei dati transfrontalieri continuano ad amplificare la domanda di suite integrate che combinano la creazione di policy, il monitoraggio in tempo reale e la predisposizione automatizzata agli audit. L'accelerazione dell'adozione del cloud, l'espansione dei casi d'uso dell'intelligenza artificiale e un ecosistema in continua espansione di partner insurtech e regtech ampliano ulteriormente il mercato degli strumenti di gestione di policy e audit, soprattutto tra i nuovi acquirenti in settori verticali altamente regolamentati. Allo stesso tempo, la traiettoria di crescita beneficia dei più rigorosi standard di sottoscrizione delle compagnie assicurative, che ora richiedono la prova dei controlli prima dell'emissione della copertura, rimuovendo una barriera di lunga data all'adozione dei software di conformità. La differenziazione competitiva si basa quindi su una configurazione rapida, sull'apertura delle API e su analisi integrate che trasformano le prove di conformità in metriche di resilienza aziendale praticabili.
Punti chiave del rapporto
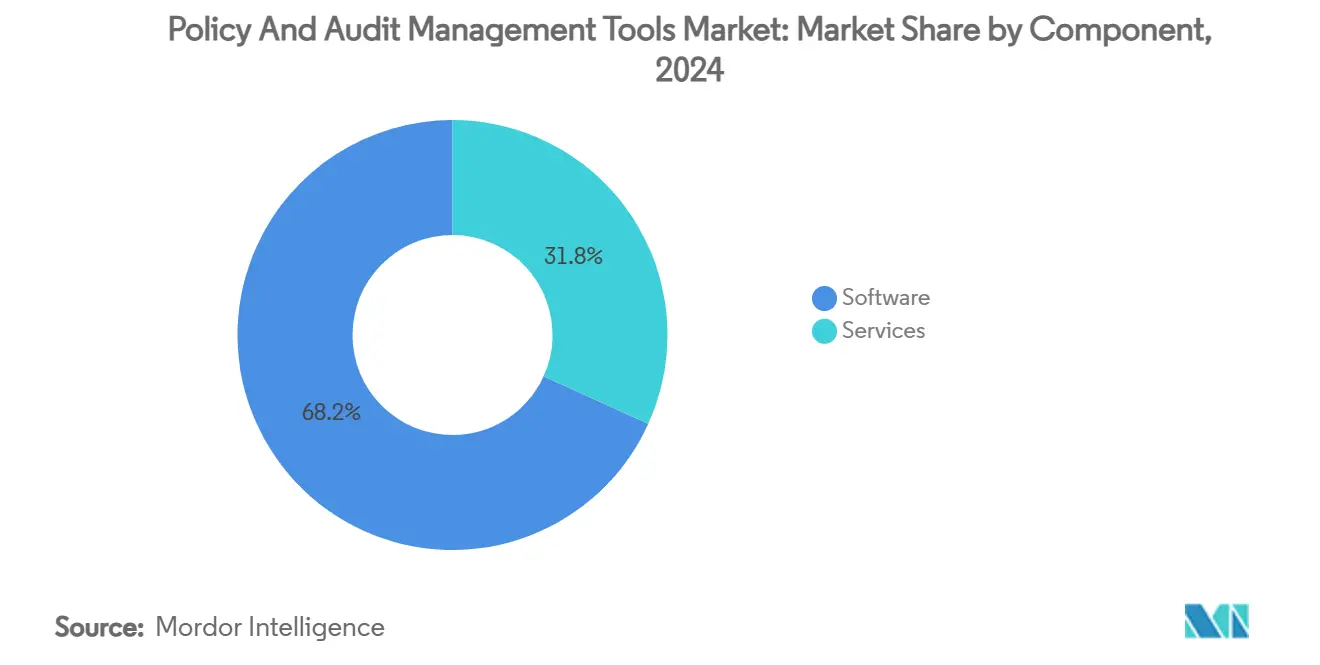
- Per componente, nel 68.23 il software ha dominato il 2024% della quota di mercato degli strumenti di gestione delle policy e degli audit, mentre si prevede che i servizi registreranno il CAGR più elevato, pari al 12.59%, entro il 2030.
- In base alla modalità di distribuzione, le piattaforme basate su cloud hanno detenuto una quota del 57.34% del mercato degli strumenti di gestione delle policy e degli audit nel 2024 e sono destinate a crescere a un CAGR del 12.67% entro il 2030.
- In base alle dimensioni dell'organizzazione, nel 62.81 le grandi imprese detenevano una quota del 2024% del mercato degli strumenti di gestione delle policy e degli audit; si prevede che le PMI registreranno il CAGR più rapido, pari al 12.93%, entro il 2030.
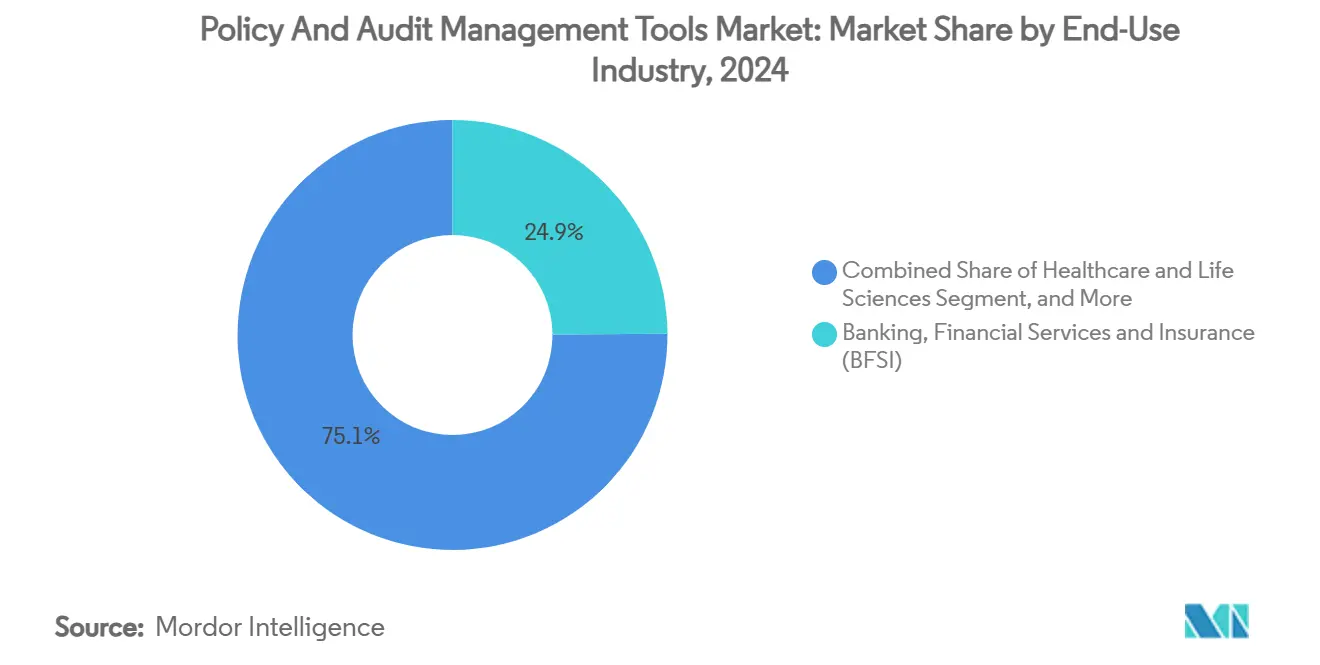
- In base al settore di utilizzo finale, BFSI ha conquistato il 24.91% della quota di mercato degli strumenti di gestione delle policy e degli audit nel 2024, mentre il commercio al dettaglio e l'e-commerce sono destinati a un CAGR del 12.84% entro il 2030.
- Per applicazione, la gestione della conformità ha rappresentato il 27.48% delle dimensioni del mercato degli strumenti di gestione delle policy e degli audit nel 2024, con la gestione degli incidenti e dei problemi in accelerazione a un CAGR del 12.79% fino al 2030.
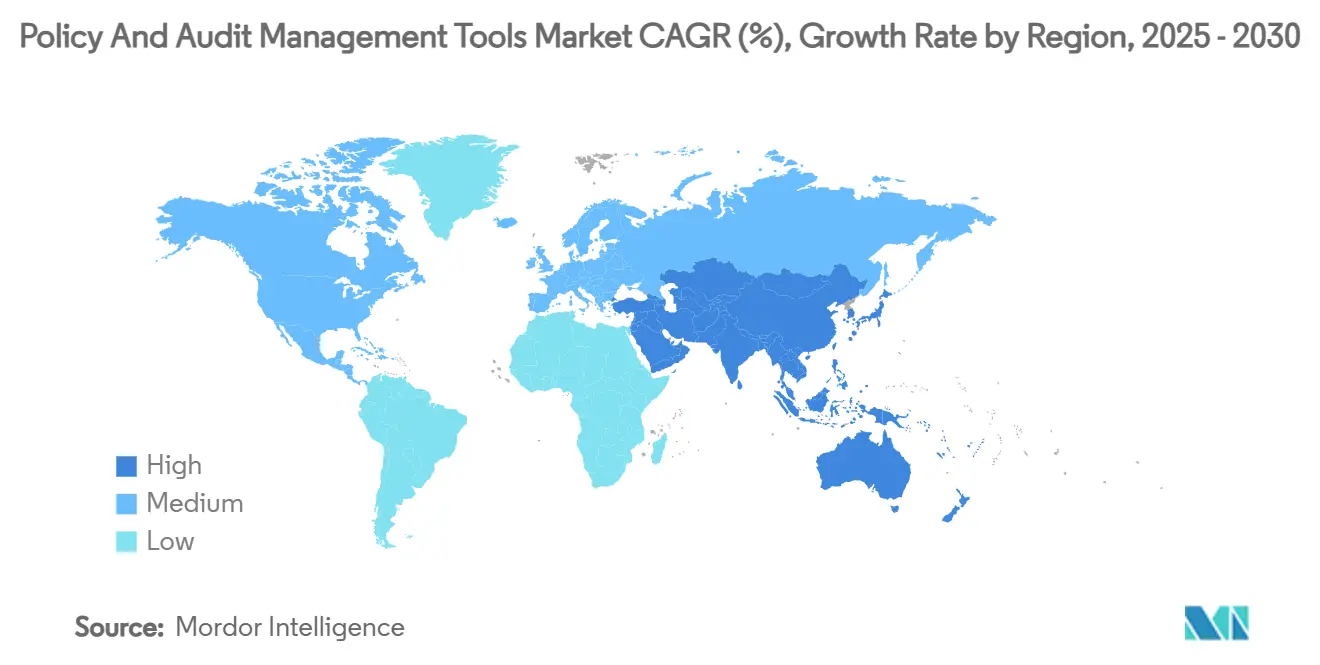
- In termini geografici, il Nord America ha mantenuto il 38.78% della quota di mercato degli strumenti di gestione delle policy e degli audit nel 2024, mentre l'area Asia-Pacifico è in espansione con un CAGR del 12.99% fino al 2030.
Tendenze e approfondimenti del mercato degli strumenti di gestione delle politiche e degli audit globali
Guidatore
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Accelerazione della complessità normativa globale | + 2.8% | L'UE e l'Asia-Pacifico guidano | Medio termine (2-4 anni) |
| Maggiore responsabilità a livello di consiglio di amministrazione per la conformità ESG | + 2.1% | Nord America e Europa | A lungo termine (≥4 anni) |
| Aumento degli audit sui rischi informatici dopo violazioni di alto profilo | + 1.9% | BFSI e assistenza sanitaria nel mondo | A breve termine (≤2 anni) |
| Espansione degli ecosistemi GRC cloud-native | + 1.7% | Nord America e Europa | Medio termine (2-4 anni) |
| Monitoraggio continuo basato sull'intelligenza artificiale che riduce i costi di audit | + 1.4% | Nord America e Europa | A lungo termine (≥4 anni) |
| Assicuratori che impongono la prova dei controlli delle polizze | + 1.2% | Mercati sviluppati in tutto il mondo | A breve termine (≤2 anni) |
| Fonte: Intelligenza di Mordor | |||
Accelerazione della complessità normativa globale
L'Autorità europea degli strumenti finanziari e dei mercati (ESMA) ora coordina l'applicazione del reporting di sostenibilità in tutto lo Spazio economico europeo, obbligando le aziende ad allineare le informative con gli standard europei di reporting di sostenibilità in continua evoluzione, mappandoli al contempo ai framework IFRS di sostenibilità. [1] ENISA, “NIS Investments 2024,” europa.eu Le multinazionali si trovano ad affrontare mandati sovrapposti in materia di anticorruzione, residenza dei dati e reporting fiscale che variano a seconda della giurisdizione, generando una forte necessità di repository unici e affidabili che riconcilino continuamente gli obblighi globali. La portata extraterritoriale della Direttiva sul reporting di sostenibilità aziendale estende i requisiti ai venditori non UE in Europa, convertendo le norme regionali in norme globali di fatto. Gli acquirenti del mercato degli strumenti di gestione delle politiche e degli audit danno quindi priorità ai moduli che automatizzano la scansione degli orizzonti, la mappatura incrociata delle normative e l'attivazione di aggiornamenti del flusso di lavoro senza l'intervento dello sviluppatore. I fornitori con librerie multilingue e API di intelligence normativa in tempo reale ottengono un vantaggio decisivo, poiché i team di conformità cercano di abbandonare i tracker manuali che non sono scalabili.
Maggiore responsabilità a livello di consiglio di amministrazione per la conformità ESG
Le informative ESG obbligatorie ora impongono responsabilità personali agli amministratori, modificando in modo sostanziale la propensione al rischio ai massimi livelli della governance. [2] Athennian, “2025 Compliance Roadmap,” athennian.com I consigli di amministrazione richiedono sempre più spesso tracce di audit immutabili e visibilità a livello di dashboard sulle metriche del carbonio, sugli obiettivi di diversità e sulla due diligence dei fornitori per proteggersi da multe e danni alla reputazione. Le piattaforme che integrano l'acquisizione di dati strutturati, la generazione di narrazioni e i flussi di lavoro di firma elettronica consentono ai dirigenti di certificare i documenti con sicurezza, comprimendo i cicli di reporting nel mercato degli strumenti di gestione delle politiche e degli audit da trimestri a settimane. L'implementazione da parte di Workiva dell'IA generativa per la stesura di narrazioni ESG illustra come l'automazione si intersechi ora con l'esposizione legale, spostando l'allocazione del budget per la conformità di nuova generazione dalle voci di spesa operative alle iniziative strategiche sponsorizzate dal consiglio di amministrazione.
Aumento degli audit sui rischi informatici dopo violazioni di alto profilo
Le autorità di regolamentazione post-incidente hanno inasprito le cadenze di audit, spingendo le aziende a destinare il 9% dei budget IT alla sicurezza informatica e ad aumentare il personale ben prima della scadenza per la conformità alla normativa UE NIS 2. I picchi di spesa specifici per settore – crescita del 161% negli strumenti di accesso alle identità in ambito sanitario e allocazione del 10-12% alla sicurezza informatica da parte degli istituti finanziari – alimentano la domanda di piattaforme che armonizzino i controlli di sicurezza con i registri dei rischi aziendali. Nel mercato degli strumenti di gestione delle policy e degli audit, le aziende ora integrano feed SIEM e manuali di risposta agli incidenti direttamente nei flussi di lavoro di conformità, consentendo ai risk manager di dimostrare un monitoraggio continuo anziché controlli periodici. Questa integrazione amplia i casi d'uso indirizzabili oltre i tradizionali registri di audit, integrandoli in dashboard di resilienza informatica che soddisfano sia i responsabili IT che quelli della conformità.
Espansione degli ecosistemi GRC cloud-native
ServiceNow ha registrato 3,005 milioni di dollari di ricavi da abbonamenti nel primo trimestre del 2025, sottolineando il forte interesse per i moduli GRC forniti in modalità SaaS. I tempi medi di implementazione sono scesi a 8.1 mesi, quasi dimezzando la norma storica, poiché le architetture multi-istanza eliminano il pesante onere di personalizzazione evidenziato dalla RegTech Association. [3] RegTech Association, “RegTech/SupTech Report,” regtechglobal.org Nel mercato degli strumenti di gestione delle politiche e degli audit, l'adozione del cloud democratizza l'accesso per le aziende di medie dimensioni eliminando le spese in conto capitale, offrendo al contempo alle grandi imprese una scalabilità elastica durante i picchi di audit di fine trimestre. I fornitori enfatizzano i framework zero-trust, i modelli di tenancy granulari e i data center regionali per convincere le autorità di regolamentazione e gli acquirenti di compliance che il SaaS non compromette più la sovranità o la riservatezza.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi di passaggio dai flussi di lavoro dei fogli di calcolo legacy | -1.8% | Industrie tradizionali in tutto il mondo | Medio termine (2-4 anni) |
| Proprietà dei dati frammentata tra le unità aziendali | -1.3% | Grandi imprese in tutto il mondo | A lungo termine (≥4 anni) |
| Carenza di professionisti GRC certificati | -0.9% | Asia-Pacifico e mercati emergenti | A lungo termine (≥4 anni) |
| Preoccupazioni sulla privacy relative all'archiviazione SaaS multi-tenant | -0.7% | Europa e settori regolamentati | A breve termine (≤2 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi elevati di passaggio dai flussi di lavoro dei fogli di calcolo legacy
La dipendenza di lunga data da fogli di calcolo personalizzati incorpora conoscenze tacite e macro di reporting di nicchia che non si traducono in modo ordinato in piattaforme strutturate. I servizi di implementazione possono costare 2-3 volte il canone di licenza annuale per implementazioni complesse, un fatto spesso citato dai comitati di gestione dei rischi per giustificare gli aggiornamenti differiti. Il mercato degli strumenti di gestione delle policy e degli audit, tuttavia, contrasta questa inerzia attraverso prezzi basati sui risultati e acceleratori di migrazione predefiniti che caricano in blocco i controlli storici in schemi relazionali. Casi di studio mostrano miglioramenti post-implementazione, come una riduzione del 90% degli sforzi di conformità e un aumento del 67% della visibilità del reporting dei rischi tra i clienti MetricStream, erodendo gradualmente la resistenza con l'aumentare delle argomentazioni sul costo del ritardo.
Proprietà dei dati frammentata tra le unità aziendali
I registri dei rischi isolati in ambito finanziario, operativo e IT mascherano esposizioni sistemiche e producono attestazioni di conformità contraddittorie. L'implementazione di Citicus ONE da parte di Barclays ha rivelato l'entità delle incongruenze nel monitoraggio dei problemi quando gli input dei dati sono stati finalmente centralizzati. Gerarchie legacy, metriche territoriali e tassonomie divergenti complicano le implementazioni aziendali nel mercato degli strumenti di gestione delle policy e degli audit, costringendo gli acquirenti ad abbinare la tecnologia a programmi di gestione del cambiamento. Tuttavia, mentre iniziative interfunzionali come la resilienza operativa e le narrative ESG integrate guadagnano terreno nei consigli di amministrazione, le piattaforme centralizzate diventano sempre più non negoziabili, trasformando questa limitazione in un ostacolo transitorio piuttosto che in una barriera strutturale.
Analisi del segmento
Per componente: il dominio del software guida l'innovazione
Nel 68.23, le soluzioni software detenevano il 2024% della quota di mercato degli strumenti di gestione di policy e audit, rafforzando la preferenza del settore per piattaforme configurabili rispetto a incarichi di consulenza ad hoc. I fornitori si differenziano per l'orchestrazione low-code, la creazione di modelli di policy e l'utilizzo di copiloti basati sull'intelligenza artificiale per la redazione di piani di ripristino, alimentando un CAGR del 12.54% nell'intero mercato degli strumenti di gestione di policy e audit. I servizi, sebbene di dimensioni più ridotte, beneficiano della complessità di implementazione e delle esigenze di ottimizzazione post-go-live, espandendosi a un ritmo del 12.59%, poiché gli acquirenti cercano consulenti affidabili per l'armonizzazione della tassonomia e la razionalizzazione dei controlli.
Si prevede che il mercato degli strumenti di gestione delle policy e degli audit per i servizi supererà 1.2 miliardi di dollari entro il 2030, poiché la carenza di competenze accresce il ruolo dei fornitori di supporto gestito. I toolkit potenziati dall'intelligenza artificiale, come AiSPIRE di MetricStream, riducono i costi dei test di controllo manuali di oltre il 30%, consentendo ai revisori interni di concentrarsi su attività ad alta intensità di giudizio. Allo stesso tempo, le società di servizi indipendenti monetizzano gli acceleratori che integrano l'analisi predittiva nelle implementazioni esistenti, garantendo la persistenza post-implementazione e un circolo virtuoso di innovazione.
Per modalità di distribuzione: la trasformazione del cloud accelera
Le implementazioni basate su cloud hanno conquistato il 57.34% della quota di mercato degli strumenti di gestione di policy e audit nel 2024, grazie alla convenienza degli abbonamenti e alla rapidità di onboarding. I tempi medi di implementazione sono scesi al di sotto dei nove mesi, allineandosi ai cicli di rinnovo della conformità e costringendo i settori in ritardo a riconsiderare le posizioni predefinite on-premise. Si prevede che le dimensioni del mercato degli strumenti di gestione di policy e audit per le implementazioni cloud aumenteranno, poiché i fornitori affermati estenderanno le strutture di hosting regionali per affrontare le criticità di sovranità nei settori finanziario e sanitario.
Le installazioni on-premise persistono nelle giurisdizioni che impongono la residenza fisica dei dati o architetture di sicurezza air-gap, ma il loro peso relativo diminuisce ogni anno. Le configurazioni SaaS multi-tenant attraggono le PMI che non dispongono di personale IT dedicato, mentre le chiavi single-tenant gestite dal cliente calmano le entità regolamentate diffidenti nei confronti delle infrastrutture condivise. Con il maturare dei modelli zero-trust, il segmento cloud del mercato degli strumenti di gestione di policy e audit diventa non solo il motore di crescita più rapido, ma anche quello predefinito, consolidando silos di conformità eterogenei in piattaforme unificate con ecosistemi incentrati sulle API.
Per dimensione dell'organizzazione: la crescita delle PMI supera l'adozione da parte delle imprese
Le grandi aziende rappresentano il 62.81% del fatturato del 2024, riflettendo l'ampia portata della conformità nelle operazioni globali. Questi acquirenti prediligono piattaforme di mercato estensibili per strumenti di gestione di policy e audit che integrano controlli di accesso dettagliati e manuali normativi multi-giurisdizionali. Tuttavia, le PMI, sostenute dai prezzi del SaaS e dall'espansione normativa, stanno crescendo a un CAGR del 12.93%, diluendo la propria quota di mercato nel tempo. Si prevede che il mercato degli strumenti di gestione di policy e audit per le PMI supererà 1 miliardo di dollari entro il 2030, poiché gli strumenti vengono forniti con librerie chiavi in mano che soddisfano i benchmark ISO, SOC 2 e PCI più diffusi.
Il passaggio di Centennial Bank dalle checklist manuali BSA/AML ai flussi di lavoro automatizzati, quadruplicando al contempo il patrimonio a 7.1 miliardi di dollari, dimostra come un onboarding semplificato riduca le soglie di ingresso. Le piattaforme più mature ora integrano la mappatura dei controlli guidata da procedure guidate, la redazione di policy tramite chat e il risk scoring contestuale, eliminando la necessità di personale specializzato, consentendo alle entità più piccole di conformarsi alle normative in continua evoluzione alla pari delle controparti multinazionali.
Per settore di utilizzo finale: i servizi finanziari guidano l'adozione normativa
BFSI ha dominato il 2024 con una quota di mercato del 24.91% negli strumenti di gestione di policy e audit, grazie ai coefficienti di liquidità di Basilea III, ai test di controllo interno SOX e alle severe norme antiriciclaggio. Le sanzioni elevate per le violazioni aumentano l'attenzione del consiglio di amministrazione, indirizzando il budget verso suite integrate che collegano rischi di credito, di mercato e operativi. Il commercio al dettaglio e l'e-commerce, tuttavia, stanno registrando il CAGR più elevato, pari al 12.84%, con la convergenza delle leggi sulla privacy dei dati e delle minacce di frode omnicanale.
Sanità, produzione ed energia seguono a ruota, ognuno alle prese con obblighi specifici di settore come rispettivamente HIPAA, FDA 21 CFR Parte 11 e ISO 55001 sull'affidabilità degli asset. L'implementazione di FreshGRC da parte di una casa automobilistica globale per standardizzare la rendicontazione dei rischi in tutti gli stabilimenti sottolinea la richiesta di framework configurabili che uniscano dati su sicurezza, qualità e sostenibilità. L'adozione da parte del governo accelera di pari passo con le politiche sui dati aperti, mentre gli istituti scolastici si affidano sempre più ad attestazioni automatizzate per soddisfare la conformità ai finanziamenti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: la gestione della conformità guida l'adozione del mercato
La gestione della compliance ha rappresentato il 27.48% dei ricavi del 2024, riflettendo l'urgente necessità di automatizzare il monitoraggio delle regole, la raccolta di prove e la comunicazione con le autorità di regolamentazione. Si prevede che il mercato degli strumenti di gestione delle policy e degli audit legati ai moduli di compliance raggiungerà 1.25 miliardi di dollari entro il 2030, con la proliferazione di mandati nei programmi ESG, di sicurezza informatica e di etica di terze parti. La gestione di incidenti e problemi, con un CAGR del 12.79%, beneficia di una maggiore sensibilità del consiglio di amministrazione all'analisi dei quasi incidenti e alla segnalazione di illeciti.
La creazione di policy, la pianificazione degli audit e la mappatura termica dei rischi si fondono in suite olistiche che sostituiscono le soluzioni puntuali. Gli acquirenti preferiscono piattaforme che correlano i guasti dei controlli con l'analisi delle cause profonde, consentendo una correzione proattiva anziché una soluzione reattiva. Questa tendenza al consolidamento supporta un ecosistema più ricco di plug-in, come archivi di prove sicuri, bot di notifica in tempo reale e strumenti di spiegazione delle policy in linguaggio naturale, consolidando il mercato degli strumenti di gestione di policy e audit come spina dorsale operativa piuttosto che come un aspetto secondario della conformità.
Analisi geografica
Nel 38.78, il Nord America ha mantenuto il 2024% della quota di mercato degli strumenti di gestione di policy e audit, poiché le aziende Fortune 500 dedicano oltre 20 milioni di dollari all'anno a strumenti di sicurezza informatica e conformità. I primi mandati SOX hanno generato una domanda che da allora si è ampliata in moduli integrati di resilienza operativa e responsabilità ESG. La maturità del cloud, unita alla competenza del personale GRC certificato, accelera i progetti pilota di intelligenza artificiale che consolidano ulteriormente la leadership nordamericana. Il Canada promuove l'armonizzazione con i framework statunitensi, mentre il fiorente panorama fintech messicano spinge le aziende locali ad adottare test di controllo automatizzati per soddisfare gli investitori transfrontalieri.
L'Asia-Pacifico è la regione in più rapida crescita, con un CAGR del 12.99% al 2030, alimentato dalle misure repressive contro la corruzione e dalle leggi antiriciclaggio più severe in Australia, Cina, Hong Kong, Giappone e Singapore. L'istituzione della Commissione Nazionale Anticorruzione australiana, unita al regime sanzionatorio rafforzato in Cina per i reati finanziari, impone alle aziende di implementare sistemi di sorveglianza in tempo reale e di archiviazione automatizzata delle segnalazioni di reati (SAR). Le interfacce in lingua locale e l'hosting regionale diventano fattori di differenziazione decisivi nel mercato degli strumenti di gestione delle policy e degli audit, poiché le sfumature culturali nell'interpretazione delle policy influenzano la progettazione del flusso di lavoro. Le PMI digitali della regione amplificano la penetrazione del cloud, mentre le catene di fornitura multinazionali aumentano le esigenze di trasparenza ESG.
L'Europa registra una crescita costante, ancorata alla conformità al GDPR e alla Direttiva sulla rendicontazione della sostenibilità aziendale, in vigore dal 2025, che costringerà oltre 49,000 aziende ad adottare un reporting di sostenibilità unificato. Il mandato dell'ESMA per il Formato Elettronico Unico Europeo aumenta la domanda di generazione di documenti XBRL-ready all'interno delle piattaforme GRC. Il Digital Operational Resilience Act amplia la base di acquirenti oltre il settore finanziario, includendo anche i settori delle telecomunicazioni e delle infrastrutture critiche. Sud America, Medio Oriente e Africa rimangono mercati emergenti ma promettenti: l'economia del cloud rimuove le barriere al capitale investito e le agenzie di regolamentazione fanno sempre più riferimento alle best practice internazionali, accelerando la convergenza con architetture di conformità mature.
Panorama competitivo
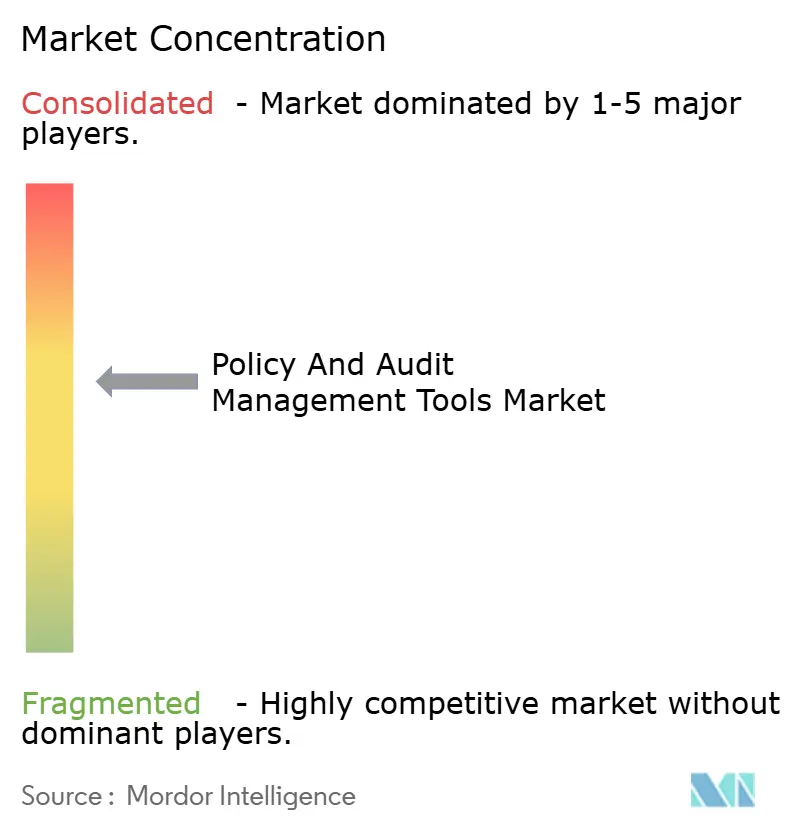
Il mercato degli strumenti di gestione di policy e audit rimane moderatamente frammentato: i primi cinque fornitori detengono circa il 35-40% del fatturato complessivo, lasciando ampio margine di manovra per i disruptor di nicchia. I leader di mercato - ServiceNow, MetricStream, Archer Technologies e OpenPages di IBM - offrono ampie librerie di integrazione e programmi di co-innovazione che vincolano clienti multinazionali. Le roadmap dell'intelligenza artificiale dominano le narrazioni sugli investimenti. L'accordo di aprile 2025 tra ServiceNow e NVIDIA per lo sviluppo congiunto del modello di ragionamento Apriel Nemotron 15B sottolinea la corsa all'integrazione di agenti generativi nei flussi di lavoro quotidiani, promettendo una latenza inferiore e insight contestuali più ricchi.
Le fusioni e acquisizioni strategiche accelerano il consolidamento. Un consorzio tra Goldman Sachs Alternatives e Blackstone ha acquisito una quota di maggioranza di NAVEX nel luglio 2025, a dimostrazione della fiducia del private equity nei flussi di entrate ricorrenti legati alla conformità obbligatoria. L'acquisizione di Resolver da parte di Kroll coniuga l'analisi forense degli incidenti con l'intelligence sui rischi del cloud, mentre l'acquisizione di Prevalent da parte di Mitratech amplia la profondità del rischio di terze parti. Le startup ottengono valutazioni sproporzionate automatizzando i punti critici adiacenti; il prezzo di 4.15 miliardi di dollari di Vanta conferma l'interesse degli investitori per piattaforme pronte per la revisione contabile e basate sull'intelligenza artificiale, che integrano i clienti in pochi giorni anziché mesi.
Le opportunità di white space persistono nel reporting ESG cross-domain, nella copertura dei rischi tecnologici operativi in tempo reale e nella conformità integrata all'interno di SaaS verticali. I fornitori integrano sempre più connettori predefiniti in pipeline ERP, PLM e DevOps, garantendo l'attivazione dei controlli preventivi prima che codice, prodotti o pagamenti vengano trasferiti a valle. Con l'aumento della complessità degli acquirenti, gli acquisti privilegiano piattaforme che offrono microservizi componibili, licenze granulari e spiegabilità AI trasparente, rimodellando il mercato degli strumenti di gestione di policy e audit verso marketplace di piattaforme piuttosto che suite monolitiche.
Leader del settore degli strumenti di gestione delle politiche e degli audit
Archer Technologies LLC
NAVEX Global, Inc.
MetricStream, Inc.
Logic Manager, Inc.
SAI Global Pty Limited
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2025: Goldman Sachs Alternatives e Blackstone acquisiscono una quota di maggioranza di NAVEX, amplificando lo slancio di consolidamento del settore.
- Luglio 2025: Vanta ha raccolto 150 milioni di dollari, con una valutazione di 4.15 miliardi di dollari, per ampliare l'automazione della conformità basata sull'intelligenza artificiale.
- Luglio 2025: Diligent ha introdotto ACL AI Studio, aggiungendo l'analisi generativa ai flussi di lavoro di audit.
- Luglio 2025: PayChex acquista SixFifty per 70-85 milioni di dollari per integrare la conformità automatizzata alle leggi sul lavoro nelle suite delle risorse umane.
Ambito del rapporto di mercato sugli strumenti di gestione delle politiche e degli audit globali
| Software |
| Servizi |
| On-premise |
| Cloud-based |
| Grandi imprese |
| Piccole e medie imprese |
| Banca, servizi finanziari e assicurativi (BFSI) |
| Sanità e scienze della vita |
| Informatica e telecomunicazioni |
| Produzione |
| Energia e Utilities |
| Governo e settore pubblico |
| Vendita al dettaglio ed e-commerce |
| Trasporto e logistica |
| Istruzione e non profit |
| Gestione delle politiche |
| Gestione degli audit |
| Compliance Management |
| Risk Management |
| Gestione degli incidenti e dei problemi |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Egitto | ||
| Resto d'Africa | ||
| Per componente | Software | ||
| Servizi | |||
| Per modalità di distribuzione | On-premise | ||
| Cloud-based | |||
| Per dimensione dell'organizzazione | Grandi imprese | ||
| Piccole e medie imprese | |||
| Per settore di uso finale | Banca, servizi finanziari e assicurativi (BFSI) | ||
| Sanità e scienze della vita | |||
| Informatica e telecomunicazioni | |||
| Produzione | |||
| Energia e Utilities | |||
| Governo e settore pubblico | |||
| Vendita al dettaglio ed e-commerce | |||
| Trasporto e logistica | |||
| Istruzione e non profit | |||
| Per Applicazione | Gestione delle politiche | ||
| Gestione degli audit | |||
| Compliance Management | |||
| Risk Management | |||
| Gestione degli incidenti e dei problemi | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Corea del Sud | |||
| Australia | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Egitto | |||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato degli strumenti di gestione delle policy e degli audit nel 2030?
Si prevede che il mercato degli strumenti di gestione delle policy e degli audit raggiungerà i 3.81 miliardi di dollari entro il 2030, con un CAGR del 12.54%.
Quale modalità di distribuzione si sta espandendo più rapidamente nel settore?
Le piattaforme basate su cloud registrano il CAGR più elevato, pari al 12.67%, poiché le aziende danno priorità alla scalabilità e alla riduzione dei costi iniziali.
Perché le PMI stanno adottando in modo più aggressivo le piattaforme di conformità?
I prezzi accessibili del SaaS e l'espansione della copertura normativa consentono alle PMI di accedere a controlli di livello aziendale senza ingenti spese in conto capitale.
Quale regione geografica dovrebbe registrare la crescita più forte?
L'area Asia-Pacifico è in testa con un CAGR del 12.99% grazie alla modernizzazione della regolamentazione e alla trasformazione digitale nelle economie chiave.
In che modo le compagnie assicurative influenzano la domanda di software per la conformità?
Gli assicuratori richiedono sempre più spesso prove dei controlli delle polizze prima che la copertura venga approvata, spingendo le aziende verso suite GRC automatizzate.
Cosa distingue i principali fornitori in questo mercato?
I leader combinano analisi basate sull'intelligenza artificiale, configurabilità low-code ed ecosistemi di partner estesi per offrire governance end-to-end e visibilità dei rischi in tempo reale.


