

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 28.28 miliardo di dollari |
| Dimensione del mercato (2031) | 38.65 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.44% CAGR |
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle auto usate in Polonia di Mordor Intelligence
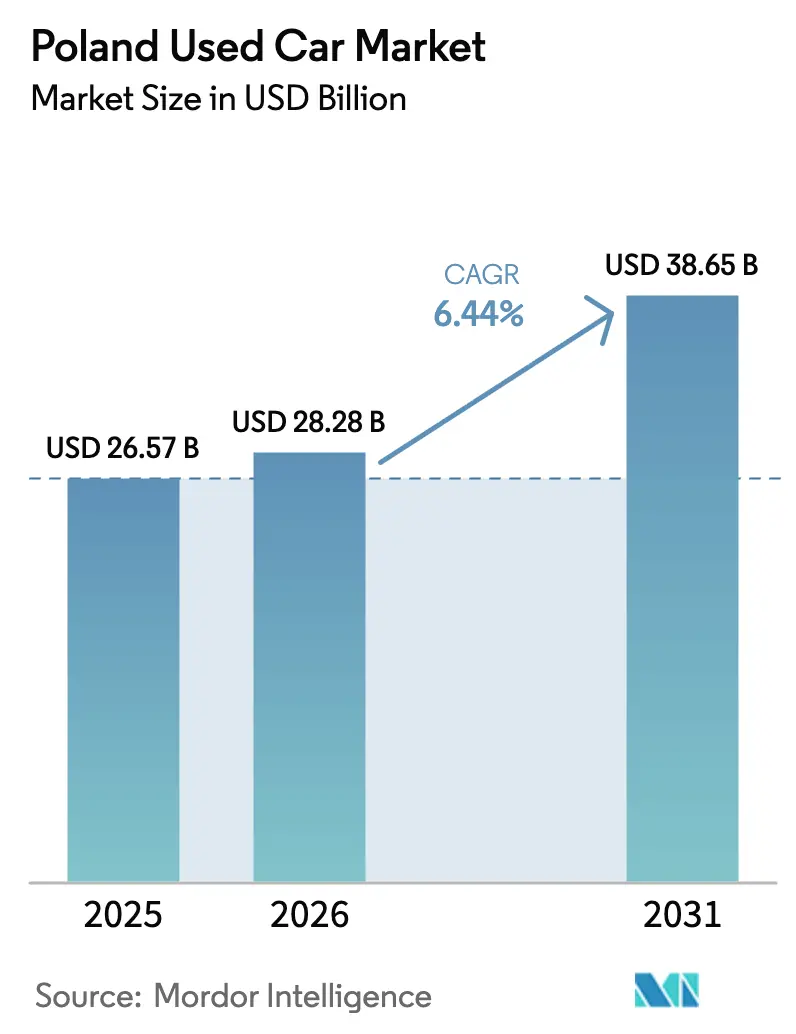
Il mercato polacco delle auto usate aveva un valore di 26.57 miliardi di dollari nel 2025 e si prevede che crescerà da 28.28 miliardi di dollari nel 2026 a 38.65 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.44% durante il periodo di previsione (2026-2031). La forte domanda deriva dal duplice ruolo della Polonia come principale porta d'importazione nell'Europa centrale per i veicoli UE più datati e come base di consumo interno in costante espansione. L'ampliamento del differenziale di prezzo tra auto nuove e usate, alimentato dai costi di adeguamento alla normativa Euro 7, attira l'attenzione dei consumatori verso opzioni a prezzi più bassi, il cui prezzo mediano si è mantenuto a 32,900 PLN nel 2024. I canali digitali rafforzano l'espansione: le vendite online stanno crescendo in modo significativo, superando la crescita offline, poiché le piattaforme integrano funzioni di finanziamento e logistica. L'innovazione finanziaria, in particolare OTOMOTO Pay, mantiene l'accessibilità economica mentre il consolidamento organizzato dei concessionari aumenta la credibilità del canale formale e la fiducia dei clienti [1] The First News, “Euro-7 rush drives used-car imports,” thefirstnews.com.
Punti chiave del rapporto
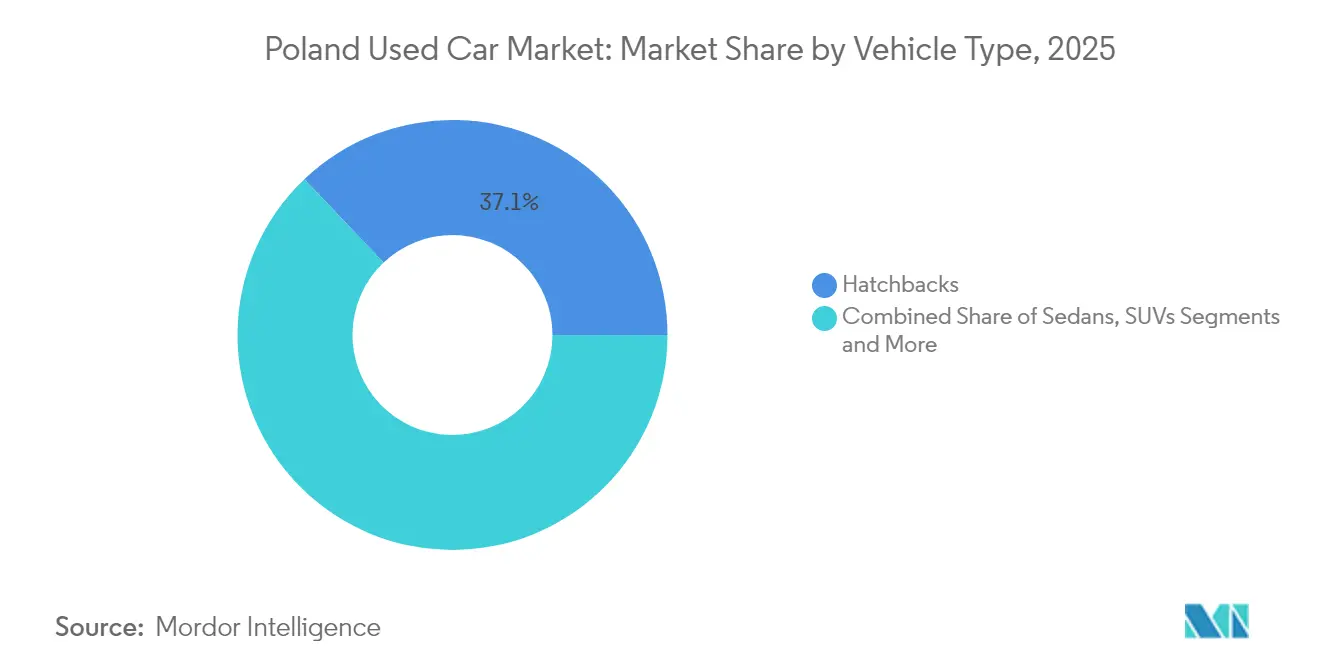
- In base alla tipologia di veicolo, nel 37.10 le berline hanno dominato il mercato polacco delle auto usate con il 2025%, mentre si prevede che i SUV registreranno il CAGR più rapido, pari al 9.02% fino al 2031.
- In base alla tipologia di fornitore, nel 54.60 il canale non organizzato deteneva il 2025% della quota di mercato delle auto usate in Polonia; si prevede che i concessionari organizzati cresceranno a un CAGR dell'8.61% entro il 2031.
- In base al tipo di carburante, nel 63.75 i veicoli a benzina hanno conquistato il 2025% della quota di mercato delle auto usate in Polonia, mentre i veicoli elettrici sono destinati a registrare il CAGR più elevato, pari all'8.05%, fino al 2031.
- In base all'età del veicolo, nel 3 la fascia di età 5-47.20 anni rappresentava il 2025% della quota di mercato delle auto usate in Polonia, mentre si prevede che le auto da 0 a 2 anni cresceranno a un CAGR del 9.01%.
- Per segmento di prezzo, la fascia compresa tra 5,000 e 9,999 USD è stata quella con il 36.85% di quota di mercato delle auto usate in Polonia nel 2025; le auto con un prezzo superiore a 30,000 USD raggiungeranno probabilmente il CAGR più rapido, pari all'8.55%.
- In base al canale di vendita, nel 58.60 i punti vendita offline controllavano il 2025% della quota di mercato delle auto usate in Polonia, mentre i canali online sono sulla buona strada per un CAGR del 9.03% nel periodo di proiezione.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle auto usate in Polonia
Analisi dell'impatto dei conducenti
| Guidatore | (~) Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Boom delle importazioni di veicoli UE obsoleti | + 1.2% | Nazionale, con concentrazione nelle regioni di confine occidentali | Medio termine (2-4 anni) |
| Crescente divario di prezzo rispetto al mercato delle auto nuove | + 0.8% | Nazionale, più forte nei centri urbani | A breve termine (≤ 2 anni) |
| Rapida espansione delle piattaforme digitali per auto usate | + 0.6% | Nazionale, guidata da Varsavia, Cracovia, Danzica | Medio termine (2-4 anni) |
| Modelli di finanziamento e abbonamento convenienti | + 0.4% | Nazionale, con maggiore penetrazione nelle principali città | A lungo termine (≥ 4 anni) |
| La corsa alle iscrizioni prima dell'Euro 7 aumenta i volumi | + 0.3% | Effetto di spinta temporaneo nazionale | A breve termine (≤ 2 anni) |
| Afflusso di veicoli elettrici di seconda mano tramite "arbitraggio dei sussidi" | + 0.2% | Nazionale, concentrato nelle regioni ricche | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Boom delle importazioni di veicoli UE obsoleti
La posizione della Polonia, adiacente a Germania, Francia e Belgio, convoglia un flusso costante di auto usate più vecchie provenienti dall'UE nel mercato polacco delle auto usate. La maggior parte delle auto polacche immatricolate ha ormai più di 20 anni, la percentuale più alta nell'UE [2] MotoFakty, “Import samochodów używanych 2021,” motofakty.pl . Le zone a basse emissioni dell'Europa occidentale accelerano la migrazione verso est delle auto diesel, rafforzando l'offerta. Con l'avvicinarsi delle scadenze Euro 7, i venditori nei mercati di origine si sbarazzano delle scorte più vecchie a prezzi scontati, mantenendo l'inventario abbondante e i prezzi competitivi. Questo ciclo di offerta sostiene i volumi commerciali lungo le regioni di confine prima che l'inventario si sposti verso i centri urbani interni dove la densità della domanda è più elevata.
Crescente divario di prezzo rispetto al mercato delle auto nuove
Gli obblighi Euro 7 e CAFE hanno gonfiato i costi di produzione e i prezzi di listino delle auto nuove, ampliando il divario di valore che ancora i consumatori al mercato polacco dell'usato. L'aumento del prezzo del bollo auto nuovo nel 2024 contrastava con un prezzo mediano stabile di 32,900 PLN per le auto usate. Le famiglie attente al budget tendono a preferire modelli di 3-5 anni che offrono dotazioni di sicurezza moderne senza il sovrapprezzo delle unità nuove di fabbrica. Le soglie di CO₂ più severe del programma Aria Pulita per l'Europa intensificano questa divergenza, segnalando un ulteriore rialzo della domanda di usato. L'arbitraggio dei prezzi è più pronunciato nelle contee metropolitane dove il reddito disponibile è inferiore alla media UE, ma le aspettative di mobilità rispecchiano gli standard occidentali.
Rapida espansione delle piattaforme digitali per auto usate
I portali di annunci classificati si sono evoluti in ecosistemi end-to-end che sostengono il segmento online del mercato polacco delle auto usate. OTOMOTO ha registrato 4,492 annunci di veicoli elettrici usati entro giugno 2024, con un aumento del 57% su base annua [3] Obserwatorium Alternatywnych Paliw, “Raport rynku EV 2024,” obserwatorium-alternatywnych-paliw.p . Le funzioni di pagamento e finanziamento integrate tramite OTOMOTO Pay comprimono le fasi della transazione e accorciano i cicli di acquisto. Gli annunci ricchi di dati riducono l'asimmetria informativa che storicamente favoriva le concessionarie. Le generazioni più giovani, già abituate alle norme dell'e-commerce, trasferiscono la loro dimestichezza con il digitale agli acquisti di veicoli, accelerando il passaggio ai canali. Il consolidamento attorno alle piattaforme leader aumenta le commissioni di inserzione ma migliora la portata, rispecchiando le dinamiche dei settori degli annunci classificati maturi nell'Europa occidentale.
Modelli di finanziamento e abbonamento convenienti
Un taglio di 0.5 punti percentuali del tasso di interesse di riferimento nel 2025 ha ridotto i costi di rateizzazione, ampliando i target di ammissibilità. Le flotte di noleggio a lungo termine si sono ampliate nel corso degli anni, a dimostrazione dell'accettazione dell'accesso basato sull'utilizzo rispetto alla proprietà. I prodotti in abbonamento delle principali compagnie di noleggio forniscono unità quasi nuove al mercato secondario alla scadenza del contratto, migliorando la qualità dell'inventario. L'innovazione finanziaria, pertanto, rafforza la liquidità e protegge il mercato polacco delle auto usate dalla volatilità macroeconomica dei tassi.
Analisi dell'impatto delle restrizioni
| moderazione | (~) Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Inasprimento della legislazione sulle zone di emissione | -0.7% | I centri urbani, guidati da Varsavia, si espandono verso le grandi città | Medio termine (2-4 anni) |
| Frode persistente del contachilometri e opacità della qualità | -0.5% | Nazionale, con particolare impatto sulle transazioni transfrontaliere | A lungo termine (≥ 4 anni) |
| Aumento previsto delle accise sulle importazioni | -0.3% | Nazionale, con un impatto maggiore sui segmenti a basso prezzo | A breve termine (≤ 2 anni) |
| Problemi di compatibilità del carburante E10 per i vecchi motori a combustione interna | -0.2% | Nazionale, riguardante i veicoli fabbricati prima del 2011 | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Inasprimento della legislazione sulle zone di emissione
Varsavia ha introdotto la prima Zona a Basse Emissioni (LEZ) polacca nel luglio 2024, vietando l'ingresso di veicoli altamente inquinanti nei distretti centrali e imponendo multe in caso di inosservanza. Altri comuni stanno pianificando misure simili, frammentando la liquidità di rivendita per i diesel più vecchi che costituiscono una quota significativa delle importazioni. Le scorte non conformi si spostano verso le contee periferiche, riducendone i valori residui. I concessionari riducono la propensione per le scorte con più di 12 anni, riducendone l'offerta. La politica sostiene contemporaneamente sottosegmenti conformi come i modelli a benzina Euro 6 e ibridi, rimodellando in modo sottile la composizione della flotta all'interno del mercato polacco dell'usato.
Frode persistente del contachilometri e opacità della qualità
La manomissione del chilometraggio affligge il 12% delle auto usate scambiate a livello nazionale, con le unità transfrontaliere che affrontano tassi di manipolazione fino all'80%, con un costo per i consumatori di 235 milioni di euro all'anno [4] Parlamento europeo, “Manipolazione del contachilometri nei veicoli a motore”, europarl.europa.eu . I marchi premium tedeschi registrano la più alta incidenza di distorsioni. La frode smorza la fiducia degli acquirenti, allunga i cicli di due diligence e incentiva il ricorso a concessionari organizzati in grado di garantire la provenienza. Le iniziative legislative verso database del chilometraggio a livello UE aumentano i costi di conformità per i commercianti informali. L'opacità della qualità, quindi, riduce la velocità del mercato polacco delle auto usate, soprattutto nel segmento multi-proprietario, sensibile al valore.
Analisi del segmento
Per tipo di veicolo: SUV, cambio di preferenza di guida
Il segmento SUV ha contribuito a un incremento a una sola cifra delle dimensioni del mercato polacco delle auto usate, sebbene le berline a due volumi abbiano comunque fornito il 37.10% del fatturato del 2025. Una pipeline di lancio di 70 modelli di SUV, con la sola Toyota che ne ha presentati cinque, alimenta l'inventario aftermarket. Il crescente interesse per le posizioni di seduta più alte e la praticità per le famiglie sostiene la domanda.
L'impulso dato ai SUV permea i segmenti premium, poiché i consumatori considerano i crossover come status symbol accessibili. Le berline cedono quote di mercato ai crossover compatti, mentre i monovolume rimangono una nicchia familiare a crescita limitata. A causa del rapido ricambio delle flotte da parte dei locatori aziendali, anche le varianti di SUV elettriche e ibride si stanno affermando prima nel mercato secondario. Di conseguenza, la traiettoria dei SUV sta crescendo a un CAGR del 9.02%, destinata a rafforzare il mix di valore crescente del mercato polacco dell'usato ben oltre il 2031.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di fornitore: i rivenditori organizzati guadagnano terreno
I venditori non organizzati hanno gestito il 54.60% del fatturato del 2025, mentre i concessionari organizzati stanno crescendo a un CAGR dell'8.61%, un progresso reso possibile da investimenti su larga scala come il polo di Piaseczno di AAA AUTO, che può ospitare 500 auto. La garanzia, le ispezioni certificate e i finanziamenti a pacchetto aumentano la fiducia degli acquirenti.
L'integrazione digitale consente agli operatori organizzati di stabilire prezzi dinamici e di ruotare le scorte più rapidamente rispetto ai concorrenti informali. La rete di quasi 200 sedi di Volkswagen Group Polska sottolinea i vantaggi derivanti dalle dimensioni, che attraggono i nuovi acquirenti di veicoli elettrici in cerca di consulenza tecnica. Con l'inasprirsi dei requisiti di conformità relativi ai dati di percorrenza, gli operatori di dimensioni maggiori probabilmente approfondiranno la loro conoscenza del mercato polacco dell'usato.
Per tipo di carburante: l'elettrico guadagna nonostante il predominio della benzina
Le varianti a benzina hanno raggiunto una quota del 63.75% nel 2025, grazie alla diffusione del rifornimento e alla minore ansia da manutenzione. I veicoli elettrici, sebbene rappresentino ancora una piccola parte della quota di mercato polacca delle auto usate, dovrebbero raggiungere un CAGR dell'8.05%, trainati dall'aumento delle quotazioni.
Incentivi governativi per un valore di 1.6 miliardi di PLN per l'acquisto di veicoli a zero emissioni migliorano l'accessibilità economica e indirizzano i veicoli elettrici a batteria quasi nuovi verso circuiti secondari dopo la scadenza del contratto di leasing della flotta. La domanda di diesel si indebolisce a causa del controllo delle zone a bassa emissione di CO10 (LEZ), mentre le preoccupazioni sulla compatibilità con il carburante EXNUMX spingono i proprietari di auto a benzina più vecchie verso modelli più recenti. Con il progressivo sviluppo delle infrastrutture, la penetrazione dell'elettrico è destinata a ritagliarsi una fetta significativa del mercato polacco delle auto usate entro la fine del decennio.
In base all'età del veicolo: le auto più nuove determinano una crescita dei premi
Le auto di età compresa tra 3 e 5 anni hanno rappresentato il 47.20% dei ricavi nel 2025, offrendo l'equilibrio ideale tra ammortamento e dotazioni moderne. Nel frattempo, i modelli da 0 a 2 anni dovrebbero registrare il CAGR più elevato, pari al 9.01%, grazie a investimenti ambiziosi tra le famiglie urbane e le rotazioni delle flotte aziendali.
L'inasprimento normativo sui diesel più vecchi sposta la domanda verso fasce di età inferiori agli otto anni. I veicoli con più di 12 anni migrano verso le contee rurali dove l'applicazione delle leggi sulle zone a traffico limitato (LEZ) è minima, diluendo i prezzi residui. I concessionari organizzati incanalano le auto ex leasing con una storia trasparente nei piazzali cittadini, ancorando le dimensioni del mercato polacco dell'usato alla fascia alta della curva di qualità.
Per segmento di prezzo: il livello Premium accelera
Le unità con un prezzo compreso tra 5,000 e 9,999 dollari hanno rappresentato il 36.85% delle vendite del 2025, rispecchiando le soglie di accessibilità economica nazionali. Si prevede che la fascia di prezzo superiore a 30,000 dollari crescerà a un CAGR dell'8.55%, con la crescente concentrazione della ricchezza nelle aree metropolitane.
La crescente accessibilità di veicoli elettrici usati e SUV di lusso accresce l'attrattiva della fascia alta. Le fasce di prezzo medie, tra i 10,000 e i 29,999 dollari, rimangono la spina dorsale del mercato polacco delle auto usate, ma subiscono la sostituzione da parte di modelli in abbonamento che offrono pacchetti di auto più recenti a prezzi prevedibili.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di vendita: la trasformazione digitale accelera
Le reti offline hanno mantenuto una quota del 58.60% nel 2025, mentre le piattaforme online sono sulla buona strada per un CAGR del 9.03%. I colossi degli annunci si stanno trasformando in vetrine fintech che gestiscono pagamenti, trasferimento di proprietà e consegna, riducendo le difficoltà per gli acquisti interprovinciali.
I modelli ibridi prevalgono: i consumatori selezionano i veicoli online e finalizzano i contratti di persona, unendo praticità e sicurezza tattile. I siti d'aste si rivolgono ad acquirenti commerciali alla ricerca di furgoni diesel o di flotte da smaltire. Questo continuum omnicanale consolida il mercato polacco dell'usato come un ambiente mediato digitalmente.
Analisi geografica
La provincia della Masovia, con Varsavia come punto di riferimento, contribuisce con la fetta maggiore del fatturato grazie a un reddito disponibile superiore alla media e alla prima implementazione di una zona economicamente vantaggiosa (LEZ) del Paese. Le contee di confine occidentali fungono da canali di importazione, smerciando grandi quantitativi di merci tedesche prima della ridistribuzione a livello nazionale.
La regione di Łódź ha registrato un'impennata nelle immatricolazioni di auto nuove nel primo trimestre del 1, a indicare un vigore economico che convoglierà ulteriori permute nel mercato polacco dell'usato. Il crescente polo produttivo di batterie di Breslavia prefigura una futura concentrazione secondaria di veicoli elettrici a batteria (BEV), dati i cicli di sostituzione di due o tre anni delle flotte aziendali.
Al contrario, le province orientali dipendono da un inventario più vecchio e più economico e sono in ritardo nell'adozione digitale. Ciononostante, la penetrazione degli smartphone sta colmando le lacune, consentendo alle piattaforme online di reperire veicoli rurali e di indirizzarli verso acquirenti urbani, rafforzando la liquidità a livello nazionale.
Panorama normativo
In Polonia, la regolamentazione influenza sempre più l'offerta di veicoli usati, le formalità di importazione e la fruibilità urbana. Varsavia ha introdotto la prima Zona a Basse Emissioni (LEZ) del paese nel luglio 2024, limitando la circolazione dei veicoli altamente inquinanti nei quartieri centrali e aumentando il rischio di non conformità per i flussi di importazione di veicoli diesel più vecchi, mentre altri comuni si preparano a misure simili.
Sul fronte della conformità e dell'amministrazione, le autovetture immatricolate per la prima volta in Polonia sono soggette a un'accisa (AKC-U/S), pagabile entro 30 giorni dalla data di esigibilità, che incide sui costi totali di sbarco per le importazioni e le prime immatricolazioni. Il dialogo con il mercato fa anche riferimento al progetto di legge UC95 (previsto per l'inizio del 2026) per rafforzare la supervisione delle importazioni di veicoli extra-UE con controlli tecnici e sulle emissioni più rigorosi, insieme alle modifiche alle ispezioni imposte dall'UE nel 2026, come la digitalizzazione dei risultati diagnostici e i test obbligatori sulle emissioni di scarico per i veicoli più vecchi. A partire dal 5 luglio 2026, le targhe professionali (targhe verdi) per i commercianti professionisti favoriscono una movimentazione più efficiente dei veicoli durante le fasi di vendita e preparazione, a vantaggio dei concessionari organizzati e dei grandi commercianti.
Analisi della catena del valore
L'offerta nel mercato polacco delle auto usate è trainata da approvvigionamenti transfrontalieri provenienti dai mercati dell'UE, da permute interne di flotte di leasing e noleggio e da un crescente afflusso di veicoli elettrici a batteria (BEV) di seconda mano, supportato da incentivi per le nuove vendite. I veicoli transitano attraverso importatori e grossisti, per poi raggiungere gruppi di concessionari organizzati e micro-concessionari, e infine i consumatori attraverso i punti vendita fisici e, sempre più spesso, tramite piattaforme di annunci digitali come OTOMOTO, che integrano pagamenti e finanziamenti nel processo di vendita.
Tra i nodi abilitanti fondamentali figurano l'infrastruttura per la storia e la registrazione dei veicoli (CEPiK), gestita da Centralny Osrodek Informatyki (COI), che supporta i flussi di lavoro di verifica dei titoli e dei dati utilizzati da commercianti e acquirenti. La vendita al dettaglio organizzata si sta espandendo attraverso reti come le filiali AAA AUTO di AURES Holdings in Polonia, mentre i canali certificati collegati agli OEM (ad esempio, la rete di concessionari del Gruppo Volkswagen Polska, citata nel contesto competitivo) supportano la fornitura con garanzia. Il coordinamento del settore e la definizione degli standard sono curati da organismi come l'Associazione polacca dell'industria automobilistica (PZPM) e l'Associazione dei concessionari (ZDS). I servizi a valle, tra cui ispezione, ricondizionamento, riparazione, logistica e finanziamento, stanno diventando sempre più integrati, poiché la digitalizzazione delle ispezioni e controlli tecnici più rigorosi aumentano il valore della preparazione professionale e della provenienza documentata.
Panorama competitivo
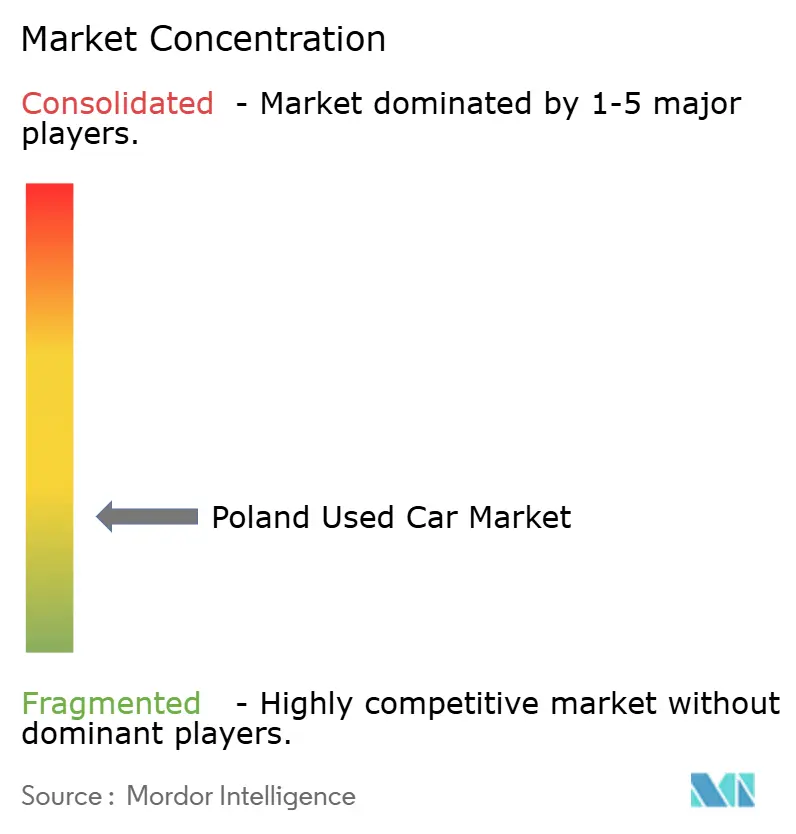
Il mercato polacco dell'auto usata rimane frammentato, con migliaia di micro-concessionari accanto a un crescente numero di piattaforme di vendita su larga scala. Il centro di innovazione da 10 milioni di euro di AAA AUTO segnala un impegno di capitale per la vendita al dettaglio basata sull'analisi dei dati. Volkswagen Group Polska sfrutta il suo portfolio di 200 punti vendita per dominare l'offerta di usato certificato.
I nuovi operatori digitali si differenziano grazie a percorsi di acquisto completamente da remoto, consentendo una copertura nazionale senza i costi di gestione degli showroom. Finanza integrata, partnership logistiche e prezzi basati sull'intelligenza artificiale creano vantaggi competitivi inaccessibili ai depositi informali.
Gli e-commerce localizzati dei produttori cinesi aggiungono canali di rivendita di proprietà dei marchi che potrebbero sovraffollare le offerte dei concorrenti una volta che le unità in garanzia saranno nuovamente immesse sul mercato. La regolamentazione contro le frodi sui contachilometri e l'espansione delle zone a bassa intensità di mercato (LEZ) metteranno sotto pressione gli operatori poco conformi, spostando la quota di mercato verso operatori strutturati.
Leader del settore delle auto usate in Polonia
AAA AUTO
Emil Frey Polonia
ALD Automotive
Otomoto
Gruppo Plichta
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: Nel giugno 2026, il mercato polacco delle auto usate ha registrato 247,477 transazioni, in calo di 21,953 rispetto a maggio 2026. Il livello di attività mostra una tendenza al rallentamento, ma si mantiene su volumi consistenti, a supporto delle aspettative di crescita derivanti dalle economie di scala sotto la nuova proprietà.
- Giugno 2026: Il prezzo medio delle auto usate in Polonia si è attestato a 50,717 PLN nel giugno 2026, dopo un precedente calo. La variazione del livello dei prezzi dovuta al cambio di proprietà segnala il potenziale dell'intelligenza artificiale e delle strategie di determinazione dei prezzi basate sui dati.
- Maggio 2026: Le auto usate con impianto GPL sono state la categoria più venduta su Otomoto, con annunci di venditori privati che sono rimasti online per una media di 32 giorni. La forza del segmento GPL potrebbe modificare la composizione dell'inventario e le strategie di prezzo dei concessionari.
Ambito del rapporto sul mercato delle auto usate in Polonia
Un'auto usata è un veicolo di seconda mano che in precedenza ha avuto uno o più proprietari al dettaglio. Queste auto vengono vendute tramite vari punti vendita, concessionari indipendenti, canali di vendita online e altri.
Il mercato delle auto usate in Polonia è segmentato in base al tipo di auto, al tipo di propulsione, al tipo di prenotazione e al tipo di venditore. In base al tipo di auto, il mercato è segmentato in hatchback, berlina e SUV. In base alla propulsione, il mercato è segmentato in motori a combustione interna ed elettrici. In base al tipo di prenotazione, il mercato è segmentato in online e offline. In base al tipo di venditore, il mercato è segmentato in organizzato e non organizzato. Per ogni segmento, le dimensioni e le previsioni del mercato sono state effettuate sulla base del valore (USD).
Per tipo di veicolo
| Hatchbacks |
| berline |
| Veicoli sportivi utilitari (SUV) |
| Veicoli multiuso (MPV) |
Per tipo di fornitore
| Organizzato |
| Disorganizzato |
Per tipo di carburante
| Benzina |
| Diesel |
| Ibrido (HEV e PHEV) |
| Batteria elettrica (BEV) |
| Altro |
Per età del veicolo
| 0 - 2 Years |
| 3 - 5 Years |
| 6 - 8 Years |
| 9 - 12 Years |
| Sopra 12 anni |
Per segmento di prezzo
| Sotto i 5,000 dollari |
| 5,000 - 9,999 dollari |
| 10,000 - 14,999 dollari |
| 15,000 - 19,999 dollari |
| 20,000 - 29,999 dollari |
| Sopra 30,000 USD |
Per canale di vendita
| Online |
| disconnesso |
| Per tipo di veicolo | Hatchbacks |
| berline | |
| Veicoli sportivi utilitari (SUV) | |
| Veicoli multiuso (MPV) | |
| Per tipo di fornitore | Organizzato |
| Disorganizzato | |
| Per tipo di carburante | Benzina |
| Diesel | |
| Ibrido (HEV e PHEV) | |
| Batteria elettrica (BEV) | |
| Altro | |
| Per età del veicolo | 0 - 2 Years |
| 3 - 5 Years | |
| 6 - 8 Years | |
| 9 - 12 Years | |
| Sopra 12 anni | |
| Per segmento di prezzo | Sotto i 5,000 dollari |
| 5,000 - 9,999 dollari | |
| 10,000 - 14,999 dollari | |
| 15,000 - 19,999 dollari | |
| 20,000 - 29,999 dollari | |
| Sopra 30,000 USD | |
| Per canale di vendita | Online |
| disconnesso |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato polacco delle auto usate nel 2026?
Il mercato polacco delle auto usate vale 28.28 miliardi di dollari nel 2026, con previsioni di 38.65 miliardi di dollari entro il 2031, con un CAGR del 6.44%.
Quale tipologia di veicolo cresce più velocemente nelle vendite di auto usate in Polonia?
Si prevede che i SUV registreranno il CAGR più rapido, pari al 9.02%, entro il 2031, riflettendo una tendenza dei consumatori a preferire modelli più alti.
Quale quota detengono i concessionari organizzati?
I concessionari organizzati controllano il 45.40% del fatturato e si prevede che amplieranno la loro quota con un CAGR dell'8.61% entro il 2031 sfruttando la scalabilità e i processi digitali.
Quale tipo di carburante sta avanzando più rapidamente?
Si prevede che i veicoli elettrici, sebbene di modesta entità in termini assoluti, cresceranno a un CAGR dell'8.05% grazie agli incentivi di sostegno e all'aumento delle quotazioni secondarie di veicoli elettrici a batteria.
Quali fattori normativi minacciano la crescita del mercato?
Le zone a basse emissioni a livello cittadino e le persistenti frodi sui contachilometri incidono sulla crescita, limitando la rivendita di diesel più vecchio ed erodendo la fiducia degli acquirenti, riducendo complessivamente il potenziale CAGR di 1.2 punti percentuali.


