

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 12.25 miliardo di dollari |
| Dimensione del mercato (2031) | 15.78 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.20% CAGR |
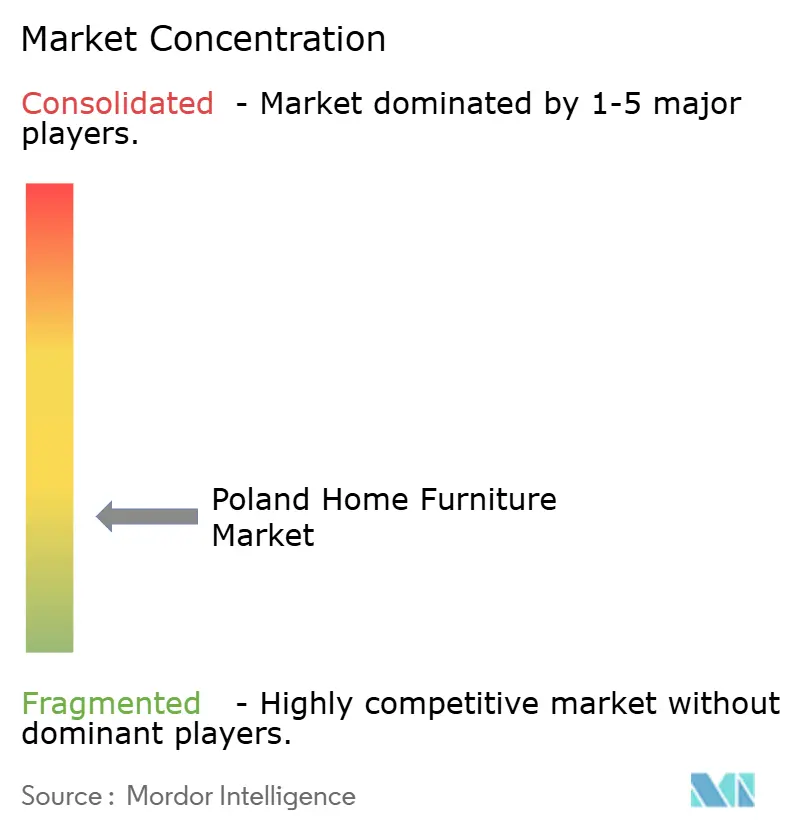
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato polacco dei mobili per la casa di Mordor Intelligence
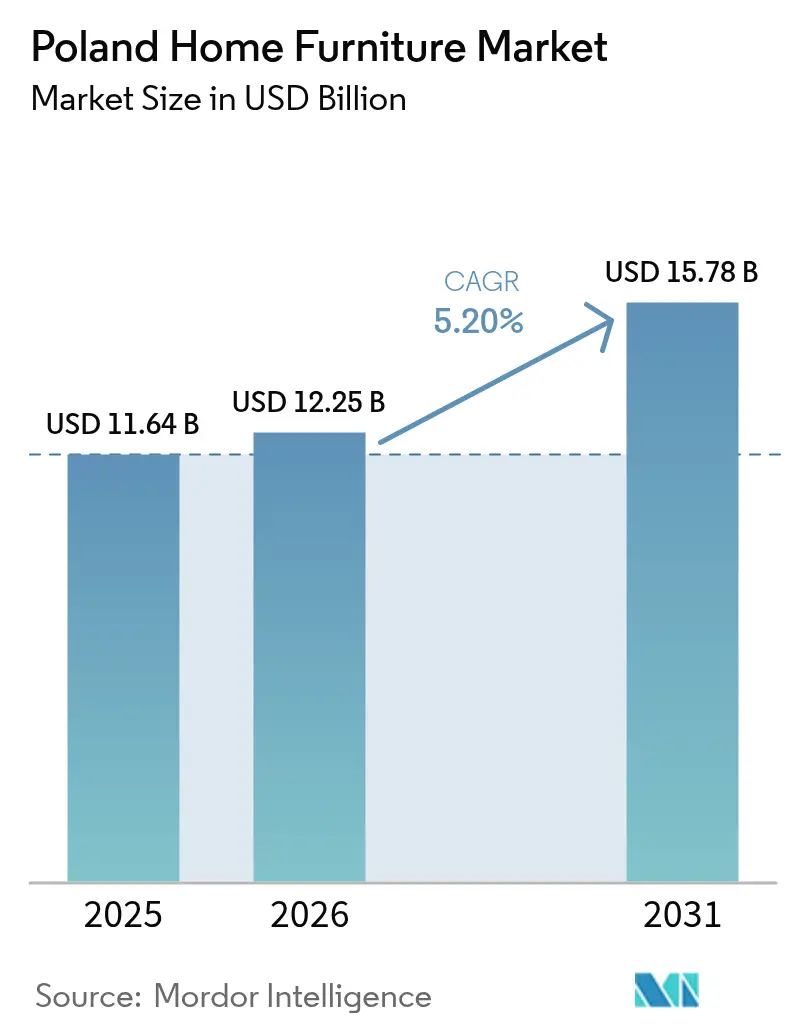
Si stima che il mercato polacco dei mobili per la casa raggiungerà un valore di 12.25 miliardi di dollari nel 2026, in crescita rispetto agli 11.64 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 15.78 miliardi di dollari, con una crescita annua composta (CAGR) del 5.2% nel periodo 2026-2031. L'aumento degli acquisti di prime case nell'ambito del programma Bezpieczny Kredyt 2%, la persistenza del lavoro a distanza e una chiara propensione dei consumatori verso mobili modulari salvaspazio sostengono lo slancio della crescita [1] Scheda informativa Bezpieczny Kredyt 2%, gov.pl. I produttori stanno ampliando la gamma di materiali con polimeri riciclabili per integrare la lunga tradizione polacca nella lavorazione del legno, mentre la diffusione dell'e-commerce incrementa le vendite dirette al consumatore, riducendo i margini di profitto al dettaglio. Il rientro della produzione da parte di produttori orientati all'esportazione sta ampliando l'offerta nazionale di fascia alta e il peso economico della Masovia garantisce una solida base di domanda anche in un contesto di pressioni inflazionistiche. La riorganizzazione della catena di approvvigionamento, soprattutto per quanto riguarda il legname, rimane la principale variabile di costo, tuttavia gli elevati tassi di certificazione FSC aiutano le aziende a spuntare prezzi più alti nelle aree urbane attente alla sostenibilità.
Punti chiave del rapporto
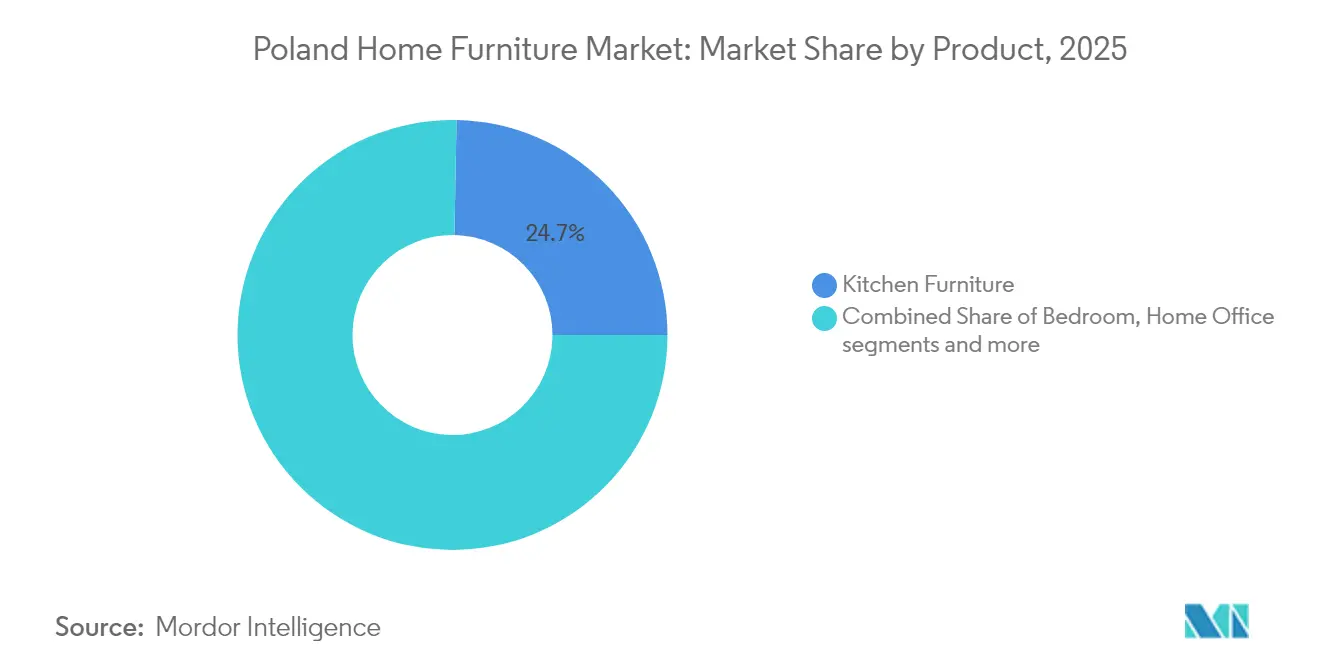
- Per prodotto, i mobili da cucina hanno registrato una quota di fatturato del 24.70% nel 2025; si prevede che i mobili per l'ufficio domestico cresceranno a un CAGR del 5.75% entro il 2031.
- In base al materiale, nel 44.35 il legno deteneva il 2025% della quota di mercato dei mobili per la casa in Polonia, mentre la plastica e i polimeri avanzano a un CAGR del 5.15% fino al 2031.
- In base alla fascia di prezzo, nel 54.20 la fascia media ha conquistato il 2025% del mercato polacco dell'arredamento per la casa; la fascia premium è destinata a crescere a un CAGR del 5.65% entro il 2031.
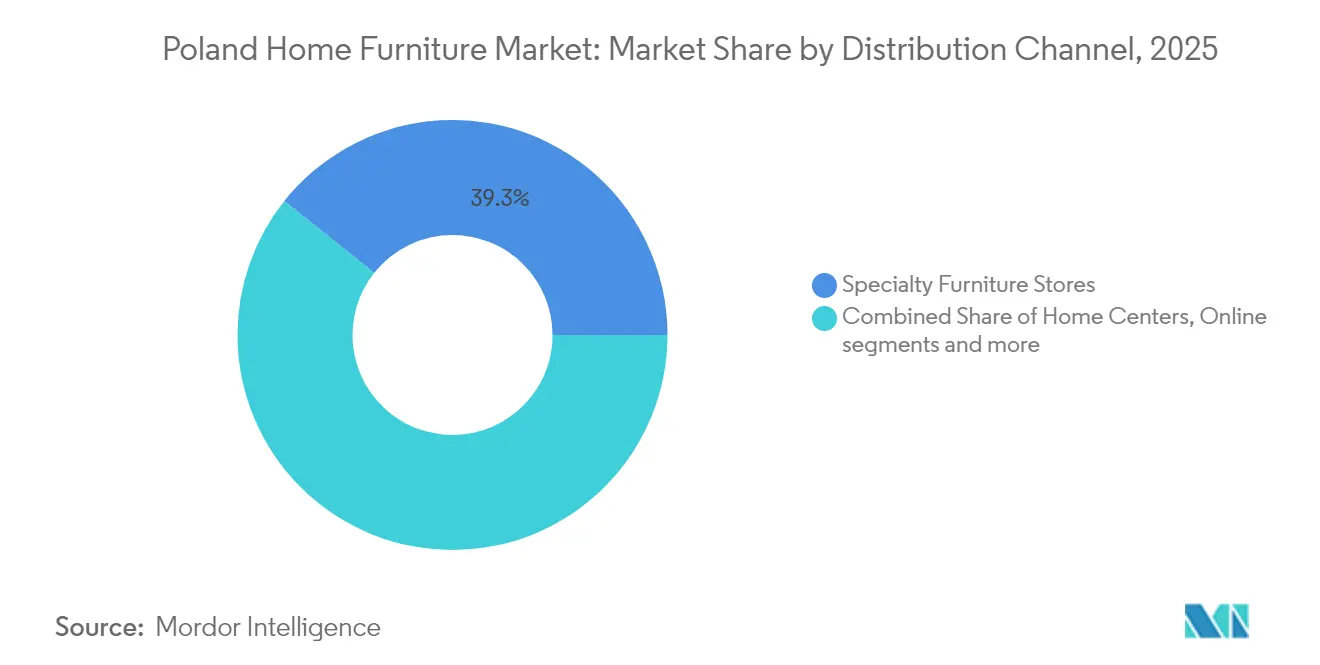
- Per canale di distribuzione, i negozi specializzati hanno controllato il 39.30% dei ricavi nel 2025; la vendita al dettaglio online è in crescita a un CAGR del 6.35% fino al 2031.
- In termini geografici, nel 2025 la Masovia (Mazowieckie) rappresentava il 19.85% del mercato polacco dell'arredamento per la casa, mentre la Piccola Polonia (Małopolskie) è la regione in più rapida crescita, con un CAGR del 5.85%.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dell'arredamento per la casa in Polonia
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La riurbanizzazione alimenta la domanda di mobili per piccoli spazi | + 1.2% | Nazionale, concentrato a Varsavia, Cracovia, Breslavia | Medio termine (2–4 anni) |
| Il programma governativo per l'edilizia abitativa "Mieszkanie Plus" incentiva gli acquisti di mobili per la prima volta | + 0.8% | Nazionale, impatto maggiore nelle aree metropolitane | A breve termine (≤ 2 anni) |
| L'ascesa delle piattaforme di e-commerce nazionali aumenta le vendite dirette al consumatore | + 0.6% | Nazionale, con concentrazione urbana | Medio termine (2–4 anni) |
| I produttori polacchi orientati all'export rilocalizzano la capacità per servire il segmento premium nazionale | + 0.4% | Regioni della Masovia, della Grande Polonia e della Śląskie | A lungo termine (≥ 4 anni) |
| Crescente popolarità dei mobili in legno certificati FSC sostenibili tra i Millennials | + 0.3% | Nazionale, con concentrazione urbana dei millennial | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
La riurbanizzazione alimenta la domanda di mobili per piccoli spazi
In Polonia, la migrazione urbana si intensifica nonostante la scarsità di alloggi, con il 28% degli adulti che continua a condividere la casa con la famiglia e i tempi di completamento degli appartamenti che si allungano da 21 a 26.5 mesi. La dimensione media delle unità abitative è di 90.8 m², il che spinge i produttori verso divani trasformabili, scrivanie pieghevoli e pouf con ampi spazi contenitivi che consentono un uso multifunzionale in planimetrie limitate [2] “Statistiche sui completamenti e sui permessi di costruzione 2025”, stat.gov.pl. Gli inquilini di Varsavia destinano ora il 43% del loro stipendio all'affitto, il che spinge verso scelte di arredamento compatte, mentre le città di confine che accolgono i rifugiati ucraini prediligono linee di arredamento a montaggio rapido ed economiche [3] “Accessibilità degli affitti urbani in Polonia”, infor.pl . I produttori che abbinano il design modulare alla consegna rapida guadagnano quote di mercato poiché i clienti equiparano l'adattabilità al valore. Il marketing che evidenzia la duplice utilità risuona fortemente con i millennial e le famiglie della Generazione Z esperti di tecnologia.
Il programma governativo per l'edilizia abitativa "Mieszkanie Plus" incentiva gli acquisti di mobili per la prima volta
I sussidi governativi per i mutui, una consolidata cultura del lavoro ibrido e un crescente catalogo di collezioni nazionali premium mantengono intatto lo slancio della domanda, anche se l'inflazione delle materie prime spinge i costi di produzione. Il piano Bezpieczny Kredyt al 2% riduce i deflussi iniziali per i mutui da 5,400 PLN a 2,800 PLN, incanalando i fondi liberati direttamente nei budget per l'arredamento. I massimali di prestito di 600,000 PLN per le famiglie stimolano l'allestimento completo degli ambienti, attenuando i picchi di domanda in cucina, camera da letto e soggiorno. Il completamento degli alloggi a gennaio 2025 è aumentato del 3.8%, raggiungendo le 15,500 unità, principalmente destinate ai beneficiari dei sussidi. I rivenditori sfruttano la finestra decennale dei sussidi per creare pacchetti di rateizzazione calibrati sui cicli dei mutui. I rivenditori concentrati vicino ai complessi di nuova costruzione possono aspettarsi un flusso di entrate prevedibile, poiché si prevede che ogni acquirente sovvenzionato sostenga spese significative per l'acquisto iniziale di mobili.
L'ascesa delle piattaforme di e-commerce nazionali aumenta le vendite dirette al consumatore
I configuratori basati sull'IA e la visualizzazione AR aumentano del 30% il valore medio degli ordini online, riducendo drasticamente i tassi di reso per discrepanze di colore o taglia [4] Furniture World, “Intiaro Visualization Boosts Sales,” furnitureworld.com . Il commercio su TikTok aiuta i marchi a conquistare i consumatori più giovani attraverso brevi video acquistabili, costruendo il valore del marchio senza ingenti investimenti nei negozi. I negozi digitali transfrontalieri consentono ai produttori polacchi di testare la domanda scandinava prima di perseguire la distribuzione fisica. I modelli omnicanale uniscono i punti di contatto dello showroom alla comodità online, consentendo alle catene specializzate di proteggere la loro quota di mercato del 40% nei negozi, ampliando al contempo la portata nazionale.
I produttori polacchi orientati all'export rilocalizzano la capacità per servire il segmento premium nazionale
Un calo dei ricavi dalle esportazioni spinge le fabbriche a orientare la produzione verso acquirenti polacchi benestanti ed evitare la volatilità dei trasporti. Le linee premium generano margini più elevati, compensando il calo dei volumi e le oscillazioni valutarie. La fitta area ad alto reddito della Masovia offre una base di clienti pronta all'uso, mentre le officine della Wielkopolskie sfruttano la vicinanza a impianti automatizzati e sistemi just-in-time per gli ordini personalizzati. Questa svolta strategica riduce i tempi di consegna, supporta finiture personalizzate e migliora la qualità percepita. I marchi nazionali sfidano così le case di design importate in termini di artigianalità e sostenibilità, consolidando la traiettoria a lungo termine del mercato polacco dell'arredamento per la casa.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dei prezzi delle materie prime dovuto alle interruzioni della fornitura da Bielorussia e Russia | –1.1% | Nazionale, con un impatto maggiore sui produttori che dipendono dal legno | A breve termine (≤ 2 anni) |
| I lunghi cicli di permessi di costruzione ritardano la domanda di nuovi arredi | –0.7% | Nazionale, con variazioni regionali nell'efficienza burocratica | Medio termine (2–4 anni) |
| La logistica frammentata dell'ultimo miglio aumenta i costi di reso per i rivenditori online | –0.4% | A livello nazionale, con le aree rurali più colpite | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dei prezzi delle materie prime dovuto alle interruzioni della fornitura da Bielorussia e Russia
Le sanzioni dell'UE hanno ridotto gli afflussi di legname bielorusso e le sospette importazioni dal Kazakistan sono aumentate da 14 milioni di euro a 68 milioni di euro, destabilizzando i parametri di riferimento dei prezzi [5] “Kazakh Timber Routes Raise Sanction Alerts,” occrp.org . Le fabbriche più piccole si trovano di fronte alla scelta tra assorbire le perdite o rallentare la produzione, entrambe le opzioni frenano lo slancio del mercato. La reazione negativa dei consumatori è già visibile nei cicli di sostituzione ritardati, che indeboliscono la domanda interna a breve termine. La sostituzione delle importazioni da fornitori baltici, slovacchi e ucraini è in corso, ma la capacità limitata e i costi di trasporto più elevati significano che il sollievo sarà graduale. La volatilità delle materie prime, pertanto, rimane il principale ostacolo ai costi per il mercato polacco dei mobili per la casa almeno fino al 2026.
I lunghi cicli di permessi di costruzione ritardano la domanda di nuovi arredi
I tempi di costruzione ora superano i 26 mesi, frustrando la pianificazione della produzione di mobili su misura. Il rilascio dei permessi è crollato del 23.6% su base annua ad aprile 2025, mentre gli avvii sono diminuiti del 5.5%, spingendo la domanda di mobili ancora più avanti. I consumatori spesso rimandano gli ordini su misura finché non emerge la chiarezza sui permessi, riducendo la visibilità della pipeline per i fornitori. Sebbene l'agevolazione della digitalizzazione possa accorciare le approvazioni a medio termine, questo rallentamento ridurrà di quasi 0.7 punti percentuali la crescita prevista fino al 2027.
Analisi del segmento
Per prodotto: Primato della cucina e crescita dell'ufficio domestico
L'arredo per la cucina rimane il punto di riferimento, detenendo il 24.70% del mercato polacco dell'arredamento per la casa nel 2025, grazie al ruolo centrale delle zone cottura nelle case compatte. L'elevata frequenza di ristrutturazione garantisce volumi di base, mentre le soluzioni di contenimento intelligenti riducono il disordine. Parallelamente, l'arredo per l'home office registra un CAGR del 5.75% fino al 2031, con il consolidamento del lavoro ibrido. Le proposte per soggiorno e sala da pranzo si ampliano con divani componibili e tavoli allungabili che si trasformano in piani di lavoro. Gli ammodernamenti dei bagni prendono piede, stimolati dai bagni più grandi nei nuovi appartamenti. Le linee per esterni, un tempo stagionali, ora sfruttano la crescita dell'utilizzo dei balconi, favorendo materiali compositi resistenti alle intemperie. Il motivo unificante è la modularità, che consente alle famiglie polacche di sfruttare al meglio ogni metro quadrato.
La quota del 24.70% della cucina dovrebbe ridursi gradualmente con l'accelerazione di altre categorie, ma il suo valore assoluto aumenta di pari passo con il completamento degli immobili. I fornitori che si stanno affermando nel mercato polacco dell'arredamento per la casa ora promuovono i mobili prefabbricati in kit con spedizione rapida per rispettare le tempistiche di trasloco legate ai mutui. I produttori di secondo livello sfruttano i configuratori digitali per abbinare mobili ed elettrodomestici, aumentando le dimensioni dei cestelli. I produttori di home office integrano standard ergonomici e funzionalità di gestione energetica per giustificare prezzi premium. Con l'elevato tasso di abbandono degli affitti a Varsavia, i mobili che si smontano e si rimontano senza kit di attrezzi guadagnano la fedeltà del cliente e favoriscono cicli di vendita ripetuti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per materiale: tradizione del legno, innovazione dei polimeri
Il legno rappresenta il 44.35% del fatturato e rafforza la leadership del mercato polacco dell'arredamento per la casa, grazie alle ricche risorse forestali e alle 861 aziende certificate FSC (fsc.org). I consumatori considerano le finiture in rovere e frassino come indicatori di qualità, soprattutto nelle abitazioni di lusso della Masovia. Tuttavia, le linee in plastica e polimeri si espandono a un CAGR del 5.15% grazie a telai leggeri e modulari, ideali per appartamenti con ascensore. I metalli completano entrambe le categorie, offrendo un'estetica industriale sottile per le scrivanie da ufficio. Le innovazioni in materiali compositi consentono lo smontaggio per il riciclaggio, in linea con i requisiti di circolarità imposti dall'UE.
I produttori di legno investono nella produzione snella per ridurre gli sprechi, aumentando la resa a fronte dell'aumento dei prezzi delle materie prime. I pionieri dei polimeri puntano sulla riciclabilità, contrastando la percezione di una minore durata. Con i materiali ibridi che sfumano i confini, i passaporti di prodotto che elencano l'impronta di carbonio diventano comuni. I fornitori in grado di abbinare impiallacciature in legno con anime polimeriche per risparmiare peso senza sacrificare il calore tattile ampliano l'attrattiva dell'industria polacca dell'arredamento per la casa.
Per fascia di prezzo: Backbone di fascia media, Premium Climb
La fascia media mantiene una quota del 54.20%, offrendo al mercato polacco dell'arredamento per la casa una base di fatturato stabile che bilancia valore e longevità. Gli acquirenti di questa fascia accettano la personalizzazione di massa, che si traduce in produzioni prevedibili. Le vendite premium, con un CAGR del 5.65%, riflettono l'aumento del reddito disponibile nelle aree urbane e una tendenza a considerare i mobili come beni pluridecennali. I marchi orientati all'export riorientano la capacità produttiva interna, presentando designer di fama mondiale negli showroom locali.
La resilienza di fascia media attenua gli shock economici; i produttori negoziano economie di scala per assorbire gli aumenti dei prezzi di legname ed energia. I margini premium, sebbene inferiori in termini di volume, forniscono utili protezioni contro la volatilità degli input. Le linee economiche rimangono rilevanti per gli affitti per studenti e la domanda nelle regioni di confine, ma subiscono pressioni sulla redditività. La differenziazione ora si basa sulla durata della garanzia, sulla prova di approvvigionamento sostenibile e sul supporto alla visualizzazione digitale che accorcia i cicli di acquisto.
Per canale di distribuzione: Specialty Store Authority, Digital Surge
Le catene di arredamento specializzate mantengono una quota del 39.30% abbinando showroom tattili a consulenze di interior design, rafforzando la fiducia negli acquisti ad alto coinvolgimento. Gli outlet online crescono del 6.35% all'anno, ampliando il mercato polacco dell'arredamento per la casa nelle zone rurali grazie alla consegna a domicilio. Centri commerciali come IKEA e Agata sfruttano le economie di scala, mentre gli ipermercati catturano gli acquisti opportunistici. La predisposizione omnicanale è decisiva: i consumatori che navigano da smartphone si aspettano di vedere le scorte prima della conferma di persona.
I rivenditori specializzati integrano il servizio "clicca e ritira" per preservare il traffico in negozio. Le partnership logistiche si stanno evolvendo con l'adozione da parte dei corrieri di carrelli elevatori e della consegna in camera a scelta per ridurre le richieste di risarcimento danni. La gestione dei resi rimane un punto critico, ma la previsione algoritmica dell'adattamento sta mitigando il rischio di mancata corrispondenza.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Il voivodato della Masovia controlla il 19.85% del mercato polacco dell'arredamento per la casa, forte della clientela premium di Varsavia. L'elevata densità abitativa e i cluster di sedi centrali aziendali sostengono la domanda durante tutto l'anno, mentre gli istituti di ricerca e sviluppo alimentano l'innovazione nel design. Le infrastrutture regionali garantiscono ai produttori un rapido accesso alle autostrade nazionali, riducendo i costi dell'ultimo miglio.
La Piccola Polonia (Małopolskie) è quella che registra la crescita più rapida, con un CAGR previsto del 5.85% fino al 2031, mentre il boom turistico di Cracovia fa aumentare i prezzi degli immobili e spinge a rinnovare più frequentemente gli arredi. Le aziende internazionali che aprono hub regionali stanno attraendo giovani professionisti che prediligono linee pulite e strutture modulari. La Grande Polonia (Wielkopolskie) rimane una roccaforte manifatturiera; gli stabilimenti intorno a Poznań riforniscono l'Europa occidentale attraverso autostrade ben sviluppate e il nuovo centro di distribuzione paneuropeo di VOX.
La Bassa Slesia (Dolnośląskie) si basa sulle sue radici industriali e sui legami transfrontalieri con la Germania e la Repubblica Ceca. I consumatori al di fuori dei grandi centri commerciali tendono a preferire le finiture in legno classiche, mentre gli acquirenti urbani preferiscono set minimalisti e salvaspazio, che offrono ai produttori la possibilità di personalizzare gli assortimenti regionali. L'espansione della domanda oltre Varsavia riduce il rischio di mercato e sostiene una crescita nazionale più costante, grazie alla crescita di numerosi centri commerciali locali.
Panorama normativo
Il mercato polacco dei mobili per la casa opera in conformità alla Legge sulla sicurezza generale dei prodotti, allineata alle norme UE in materia di sicurezza dei prodotti e supervisionata dall'Ufficio per la concorrenza e la tutela dei consumatori (UOKiK) attraverso la sorveglianza del mercato e l'ispezione commerciale (Inspekcja Handlowa). I requisiti si concentrano sull'immissione sul mercato di prodotti sicuri, sulla tenuta della documentazione tecnica e sulla dimostrazione della conformità alle norme PN-EN pertinenti, ove applicabili, con controlli sia per la vendita al dettaglio offline che per il commercio online.
L'attenzione normativa si concentra sempre più sulle vendite digitali e sulla trasparenza della catena di approvvigionamento. Il Regolamento generale sulla sicurezza dei prodotti (GPSR) dell'UE amplia le responsabilità delle piattaforme online in materia di monitoraggio e rimozione delle offerte non sicure, mentre gli obblighi di tracciabilità del legno, legati al Regolamento UE sulla deforestazione (EUDR), rappresentano un obiettivo prioritario a breve termine per i portafogli di prodotti ad alto contenuto di legno. Nel maggio 2026, il Ministero dello Sviluppo e della Tecnologia ha presieduto la seconda riunione del Consiglio per l'industria del legno e del mobile, a testimonianza del continuo coordinamento tra Stato e industria in materia di stabilità e competitività delle materie prime. Nel giugno 2026, la Camera di Commercio polacca dei produttori di mobili ha richiesto una formazione pratica sull'implementazione dell'EUDR.
Analisi della catena del valore
La catena del valore inizia con le materie prime a monte, in primis il legname (incluse le foreste demaniali come fonte nazionale chiave), nonché pannelli, finiture, ferramenta, adesivi e imballaggi, per poi passare alla produzione, dominata dalle PMI accanto a imprese più grandi. La produzione comprende mobili, imbottiture e assemblaggio, supportati da servizi quali laboratori di falegnameria e tappezzeria e fornitori di attrezzature. Il coordinamento del settore e lo sviluppo delle competenze sono supportati da associazioni come la Camera di Commercio Polacca dei Produttori di Mobili (OIGPM) e DRAMA (macchinari e utensili per la lavorazione del legno).
A valle della filiera, la distribuzione passa attraverso centri per la casa e grandi catene (ad esempio IKEA e altri rivenditori di bricolage e arredamento come Castorama e Leroy Merlin), negozi di arredamento specializzati e un canale online in espansione, con una maggiore dipendenza dalla logistica di terze parti e dalla gestione dell'ultimo miglio per gli articoli ingombranti. La disponibilità e la volatilità dei prezzi del legname, gli elevati costi energetici e di trasporto e la pressione sui margini dovuta alle importazioni rappresentano colli di bottiglia ricorrenti lungo tutta la filiera. Questi vincoli si sono manifestati anche in difficoltà finanziarie a livello di settore, tra cui i debiti scaduti segnalati per le industrie della lavorazione del legno e dell'arredamento (352 milioni di PLN, secondo i dati di giugno 2026). I produttori hanno reagito con il consolidamento operativo e misure di efficienza, come ad esempio Forte SA che ha concentrato la produzione di mobili a Suwałki e Ostrów Mazowiecka.
Panorama competitivo
Il mercato polacco dell'arredamento per la casa rimane frammentato. Decine di fabbriche regionali e tappezzieri artigianali competono in nicchie di design, rendendo difficile il consolidamento. Le barriere all'ingresso nel mercato rimangono basse in segmenti specializzati come l'arredamento per ragazzi, incoraggiando l'innovazione ma limitando il potere di determinazione dei prezzi.
Gli investimenti tecnologici definiscono i leader emergenti. I fornitori che adottano fresatrici CNC e bordatura automatizzata riducono i tempi di consegna e supportano la personalizzazione di massa. I rivenditori che integrano strumenti di visualizzazione 3D di partner come Intiaro segnalano una riduzione dei tassi di reso e una maggiore soddisfazione dei clienti. La sostenibilità rimane un'arma di branding; le aziende che ostentano etichette FSC giustificano premi del 15-20%. I cluster geografici vicino a Poznań e Breslavia creano reti di fornitori che condividono rapidamente i prototipi e co-commercializzano all'estero.
I nuovi operatori dell'e-commerce sfruttano i canali degli influencer per espandersi a livello nazionale senza dover gestire grandi punti vendita. Le catene consolidate reagiscono offrendo servizi di consulenza di design in abbonamento che generano entrate annuali. Le partnership con le fintech per finanziamenti a rate separate ampliano ulteriormente la portata dei consumatori. Si prevede che l'intensità competitiva persisterà, poiché nessun singolo operatore supererà la soglia del 25% di quota di mercato, allineando l'industria polacca dell'arredamento per la casa ai livelli di concentrazione di fascia media.
Leader del settore dell'arredamento per la casa in Polonia
IKEA
Nero Rosso Bianco SA
VOX Furniture (sezione vendite in Polonia)
Fabryki Mebli “Forte” SA
Szynaka-Meble Sp. z oo
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Marzo 2026: IKEA Retail Polska ha pubblicato gli aggiornamenti relativi all'esercizio finanziario 2025, evidenziando la Polonia come mercato leader nella trasformazione verso la sostenibilità del Gruppo Ingka e riportando un fatturato locale di oltre 6.2 miliardi di PLN, in crescita del 3% su base annua. La comunicazione sottolinea il continuo impegno negli investimenti nel settore retail polacco e rafforza il ruolo delle attività legate alla sostenibilità nella differenziazione del marchio. Supporta inoltre l'implementazione omnicanale, dato che il contributo online sta acquisendo una quota maggiore delle vendite.
- Novembre 2025: Black Red White SA ha annunciato un piano di ristrutturazione, supportato da finanziamenti da parte del proprietario e delle banche, esteso fino al 31 marzo 2027, unitamente all'obiettivo di incrementare l'EBITDA di 100 milioni di PLN entro la fine del 2026 rispetto al 2025. Il piano prevede la stabilizzazione del bilancio e un riorientamento operativo per uno dei principali produttori polacchi di mobili per la casa, con implicazioni per i prezzi, l'ampiezza dell'assortimento e la strategia di canale. Il piano delinea inoltre la capacità di BRW di finanziare l'ammodernamento delle capacità e l'espansione del mercato, gestendo al contempo le pressioni sui costi.
- Aprile 2024: Ingka Group ha pubblicato i dati e le informazioni sulla sostenibilità di IKEA per l'anno fiscale 2024 in Polonia, ribadendo l'impegno operativo dell'azienda a ridurre l'impatto ambientale in tutte le attività di vendita al dettaglio. L'enfasi sulla decarbonizzazione e sull'economia circolare rafforza le affermazioni di sostenibilità rivolte ai consumatori in un mercato in cui la certificazione FSC e la tracciabilità sono sempre più utilizzate per giustificare prezzi più elevati. Inoltre, alza l'asticella della competitività per i marchi nazionali che vendono attraverso i canali di vendita al dettaglio di grande formato e online.
Ambito e metodologia
Nel rapporto viene fornita un’analisi di fondo completa del mercato polacco dei mobili per la casa, che include una valutazione dei conti nazionali, dell’economia e delle tendenze dei mercati emergenti per segmenti, cambiamenti significativi nelle dinamiche di mercato e la panoramica del mercato. Il mercato polacco dei mobili per la casa è segmentato per materiale (legno, metallo, plastica e altri materiali), tipo (mobili da cucina, mobili per soggiorno e sala da pranzo, mobili per camera da letto e altri mobili) e canale di distribuzione (supermercati e Ipermercati, negozi specializzati, online e altri canali di distribuzione). Il rapporto offre dimensioni del mercato e previsioni per il mercato polacco dei mobili per la casa in valore (milioni di dollari) per tutti i segmenti di cui sopra.
Per prodotto
| Mobili per soggiorno e sala da pranzo |
| Mobili Camera Da Letto |
| Mobili da cucina |
| Mobili per ufficio |
| Arredo bagno |
| Mobili per esterni |
| altri mobili |
Per materiale
| Legno (MDF) |
| Metallo |
| Plastica e polimero |
| Altro |
Per fascia di prezzo
| Economia |
| Mid-Range |
| Premium |
Per canale di distribuzione
| Centri per la casa (ad esempio IKEA, Nero Rosso Bianco, Agata, ecc.) |
| Negozi di mobili specializzati (inclusi punti vendita di marchi esclusivi) |
| Online |
| Altri canali di distribuzione (ipermercati, supermercati, televendite, grandi magazzini, ecc.) |
Per geografia
| Masovia (Mazowieckie) |
| Slesia (Śląskie) |
| Grande Polonia (Wielkopolskie) |
| Bassa Slesia (Dolnośląskie) |
| Piccola Polonia (Małopolskie) |
| Resto della Polonia |
| Per prodotto | Mobili per soggiorno e sala da pranzo |
| Mobili Camera Da Letto | |
| Mobili da cucina | |
| Mobili per ufficio | |
| Arredo bagno | |
| Mobili per esterni | |
| altri mobili | |
| Per materiale | Legno (MDF) |
| Metallo | |
| Plastica e polimero | |
| Altro | |
| Per fascia di prezzo | Economia |
| Mid-Range | |
| Premium | |
| Per canale di distribuzione | Centri per la casa (ad esempio IKEA, Nero Rosso Bianco, Agata, ecc.) |
| Negozi di mobili specializzati (inclusi punti vendita di marchi esclusivi) | |
| Online | |
| Altri canali di distribuzione (ipermercati, supermercati, televendite, grandi magazzini, ecc.) | |
| Per geografia | Masovia (Mazowieckie) |
| Slesia (Śląskie) | |
| Grande Polonia (Wielkopolskie) | |
| Bassa Slesia (Dolnośląskie) | |
| Piccola Polonia (Małopolskie) | |
| Resto della Polonia |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato polacco dell'arredamento per la casa?
Nel 12.25, il mercato polacco dell'arredamento per la casa avrebbe avuto un valore di 2026 miliardi di dollari.
Quanto velocemente crescerà il mercato entro il 2031?
Si prevede che i ricavi del mercato cresceranno a un CAGR del 5.2%, raggiungendo i 15.78 miliardi di USD entro il 2031.
Quale segmento di prodotto genera i ricavi più elevati?
I mobili da cucina sono in testa con una quota di fatturato del 24.70%, trainati dalle frequenti ristrutturazioni e dallo status di elemento essenziale nelle nuove case.
Perché l'arredamento per l'ufficio domestico sta guadagnando popolarità?
I modelli di lavoro ibrido persistenti alimentano un CAGR del 5.75% per il segmento, poiché i consumatori cercano configurazioni di ufficio ergonomiche e salvaspazio.
Quale regione sta crescendo più velocemente?
La Piccola Polonia (Małopolskie) registra la crescita più elevata, con un CAGR del 5.85%, favorita dalla crescente urbanizzazione, dallo sviluppo guidato dalla tecnologia e dall'aumento del reddito disponibile.
In che modo i canali online influenzano le vendite?
Il commercio al dettaglio online sta crescendo a un tasso di crescita annuo composto (CAGR) del 6.35%, supportato da strumenti di visualizzazione basati sulla realtà aumentata che riducono l'incertezza negli acquisti e i resi.


