

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Volume di mercato (2026) | 3.12 milioni di tonnellate |
| Volume di mercato (2031) | 3.68 milioni di tonnellate |
| Tasso di crescita (2026 - 2031) | 3.34% CAGR |
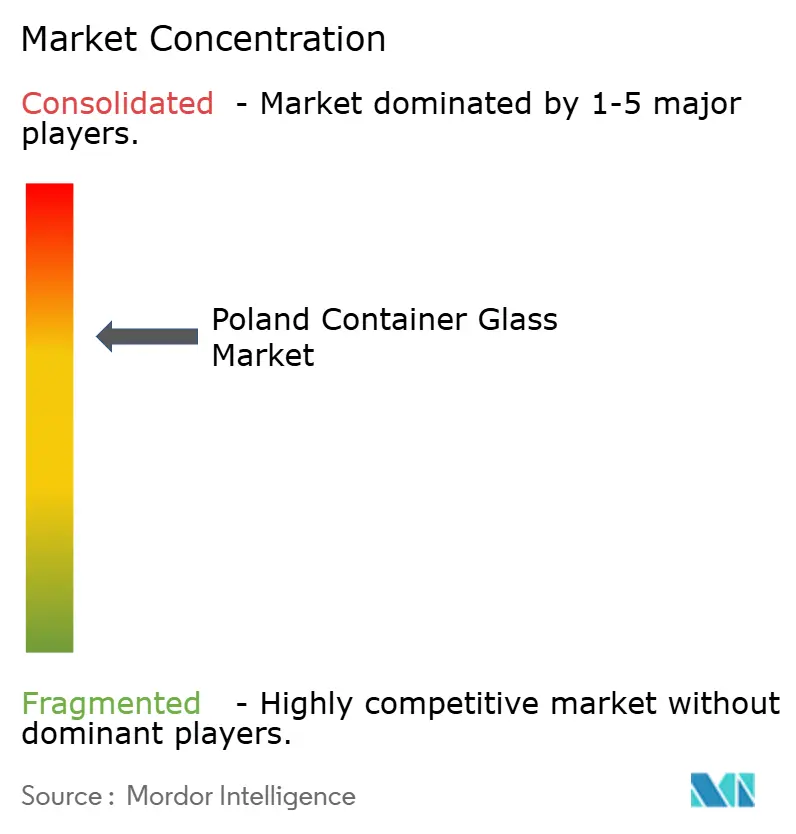
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato polacco del vetro per contenitori di Mordor Intelligence
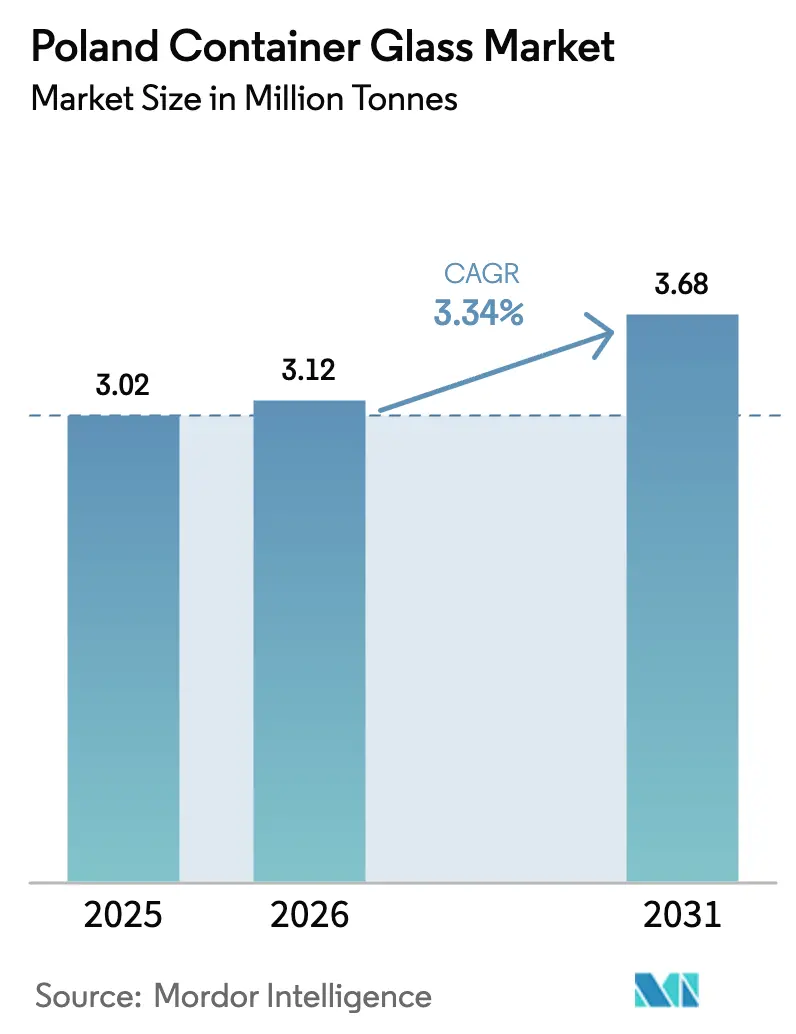
Si stima che il mercato polacco del vetro per contenitori abbia raggiunto le dimensioni di 3.02 milioni di tonnellate nel 2025 e che crescerà da 3.12 milioni di tonnellate nel 2026 a 3.68 milioni di tonnellate entro il 2031, con un CAGR del 3.34% nel periodo di previsione (2026-2031). La posizione della Polonia come secondo produttore europeo di vetro per contenitori, con oltre 1.8 milioni di tonnellate di capacità annua, consente ai produttori nazionali di servire in modo efficiente sia l'industria locale delle bevande sia la domanda di esportazione regionale. La recente implementazione del sistema nazionale di restituzione dei depositi (DRS) nel gennaio 2025 ha creato un deposito di 1.00 PLN sul vetro ricaricabile rispetto a 0.50 PLN su plastica o metallo, rafforzando la domanda strutturale di imballaggi in vetro per bevande alcoliche e analcoliche. I produttori beneficiano dell'abbondanza di sabbia silicea, calcare e carbonato di sodio nazionali, in particolare del giacimento Quarzwerke Biała Góra, che riduce i rischi di approvvigionamento delle materie prime e i costi di trasporto. Gli investimenti tecnologici in forni ibridi e completamente elettrici stanno migliorando l'efficienza energetica del 15-20%, riducendo al contempo le emissioni fino al 60%, attenuando in parte l'impatto della volatilità dei prezzi del gas naturale.
Punti chiave del rapporto
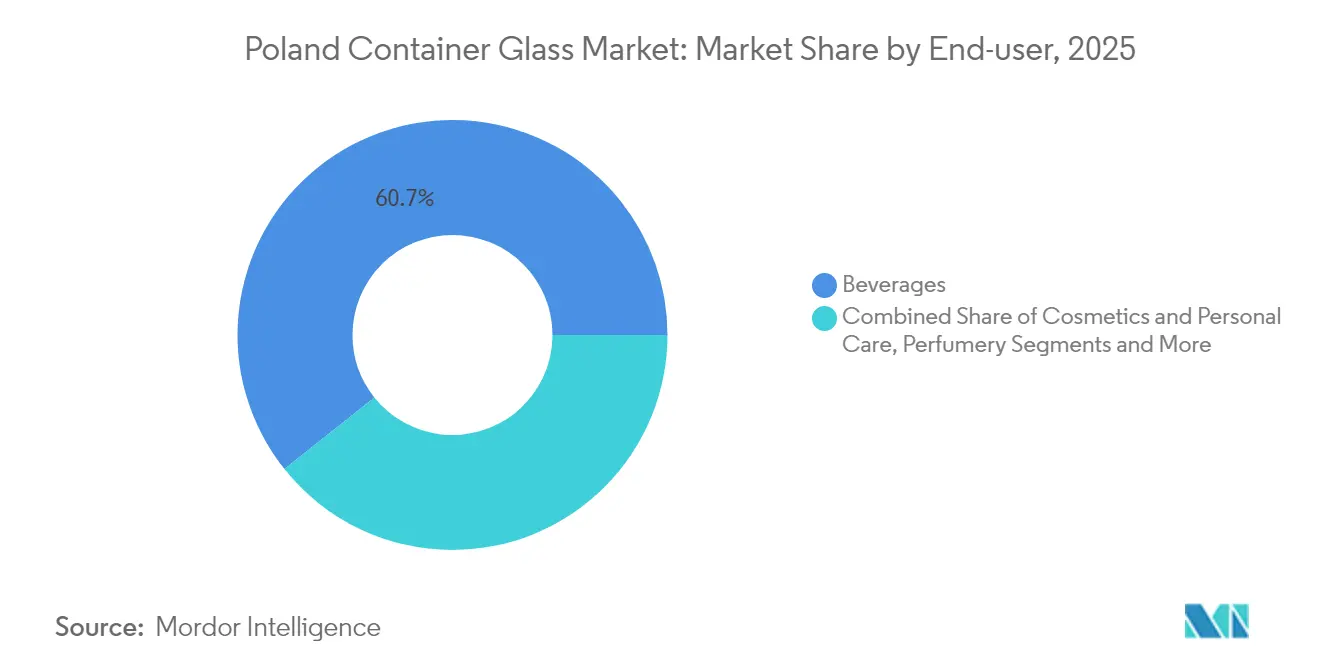
- In base al consumatore finale, nel 2025 le bevande hanno conquistato il 60.72% della quota di mercato dei contenitori in vetro in Polonia.
- In base al colore, si prevede che il mercato polacco del vetro per contenitori in vetro ambrato crescerà a un CAGR del 3.84% tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato del vetro per contenitori in Polonia
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Potenziale di esportazione e integrazione del mercato UE | + 0.8% | Polonia, con ricadute su Germania, Repubblica Ceca e mercati più ampi dell'UE | Medio termine (2-4 anni) |
| Progressi tecnologici nella produzione del vetro | + 0.6% | Nazionale, con adozione anticipata nelle regioni della Slesia e della Grande Polonia | A lungo termine (≥ 4 anni) |
| Regolamenti governativi a supporto del riciclaggio | + 0.9% | Nazionale, con impatto maggiore nei principali centri urbani | A breve termine (≤ 2 anni) |
| La crescente domanda di imballaggi sostenibili | + 0.7% | Globale, con effetti concentrati nelle aree metropolitane di Varsavia, Cracovia e Danzica | Medio termine (2-4 anni) |
| Crescita nel settore delle bevande | + 0.5% | Nazionale, con particolare forza nelle regioni produttrici di vino | Medio termine (2-4 anni) |
| Espansione dei prodotti cosmetici e farmaceutici | + 0.4% | Nazionale, con raggruppamenti attorno ai centri di produzione farmaceutica | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Potenziale di esportazione e integrazione del mercato UE
I produttori polacchi spediscono il 27.77% delle esportazioni di vetro per contenitori in Germania, beneficiando di scambi commerciali senza dazi doganali nell'UE e di minori costi di manodopera che riducono il divario di prezzo alla consegna con i concorrenti tedeschi e italiani. Il mercato integrato offre agli stabilimenti locali tempi di consegna più rapidi per i grandi imbottigliatori tedeschi, un vantaggio fondamentale in quanto gli acquirenti europei ricostituiscono le scorte dopo i cicli di destoccaggio del 2024. Il fatturato europeo di O-I è diminuito del 7% nel primo trimestre del 2024, aprendo opportunità di quota di mercato per i fornitori polacchi competitivi in termini di costi. L'allineamento al sistema di scambio di quote di emissione dell'UE semplifica le procedure di conformità, consentendo agli esportatori polacchi di evitare doppi costi di contabilizzazione delle emissioni di carbonio durante le spedizioni all'interno dell'Unione. La vicinanza degli OEM riduce anche il chilometraggio dei container vuoti, riducendo le emissioni di trasporto e i costi logistici.
Progressi tecnologici nella produzione del vetro
I forni fusori ibridi che combinano l'alimentazione elettrica e i bruciatori a ossigeno sono entrati in funzione a Jarosław e Poznań nel 2024, garantendo un risparmio energetico specifico del 15-20% e consentendo produzioni in lotti flessibili, adatti al crescente segmento delle bevande artigianali in Polonia. I forni modulari MAGMA riducono i tempi di fermo per la ricostruzione da 120 giorni a meno di 60 giorni, prolungando la vita utile degli impianti e uniformando i requisiti di flusso di cassa. Gli impianti ora utilizzano controlli a circuito chiuso per portare i tassi di rottame di vetro oltre il 70%, un traguardo reso possibile dall'aumento del vetro restituito nel DRS di gennaio 2025. I miglioramenti in termini di efficienza energetica si traducono in riduzioni di CO₂ prossime al 60%, supportando le roadmap aziendali per l'azzeramento delle emissioni nette e alleggerendo i costi dei crediti ETS. Gli aggiornamenti dell'automazione, tra cui le telecamere di ispezione hot-end, stanno migliorando la resa qualitativa di 2-3 punti percentuali e riducendo il deterioramento.
Regolamenti governativi a supporto del riciclaggio
Il DRS concede un deposito di 1.00 PLN per il vetro ricaricabile rispetto a 0.50 PLN per la plastica o il metallo, rendendo immediatamente il vetro ricaricabile la scelta più economica in termini di costo totale di proprietà per i proprietari di marchi di bevande. Le norme parallele del Regolamento UE sugli imballaggi e sui rifiuti di imballaggio impongono soglie minime di contenuto riciclato che favoriscono il vetro ricco di rottami rispetto agli imballaggi in plastica vergine. [1] Commissione europea, “Imballaggi e rifiuti di imballaggio”, europa.eu La mitigazione dei costi energetici ottenuta attraverso tariffe di elettricità e gas sovvenzionate dallo Stato uniforma le bollette del combustibile per le caldaie per gli impianti ad alto consumo che soddisfano i requisiti. Le strutture tariffarie ambientali addebitano 0.64 PLN per kg di particolato e 0.44 PLN per kg di NOₓ rilasciato, incentivando ulteriormente l'ammodernamento delle caldaie a basse emissioni.
La crescente domanda di imballaggi sostenibili
Il mercato polacco dei cosmetici, che vale 5.48 miliardi di dollari, si sta orientando verso contenitori riciclabili, poiché i conglomerati globali della bellezza impongono obiettivi di emissione di Scope 3 ai team di approvvigionamento regionali. Birrifici artigianali e marchi di alcolici premium optano per il vetro per la sua riciclabilità infinita e l'attrattiva a scaffale, che insieme rafforzano la narrazione del marchio incentrata sulla sostenibilità. I mandati dell'UE in materia di ecodesign richiedono un'etichettatura chiara e una costruzione monomateriale, escludendo molte pellicole plastiche stratificate; il vetro supera questi test in modo naturale. I rivenditori di Varsavia, Cracovia e Danzica segnalano una crescita a due cifre nelle SKU a marchio del distributore che sono passate dalla plastica al vetro in vista delle nuove norme sull'etichettatura eco-score. I framework ESG aziendali che utilizzano la certificazione ISO 14001 stanno ora integrando soglie di contenuto di vetro per i fornitori nelle offerte di acquisto.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi energetici e di produzione | -0.7% | Nazionale, con impatto concentrato nelle regioni di produzione ad alta intensità energetica | A breve termine (≤ 2 anni) |
| Concorrenza dei materiali alternativi | -0.5% | Globale, con particolare pressione nei segmenti del confezionamento di latticini e succhi | Medio termine (2-4 anni) |
| Costi di conformità ambientale | -0.3% | Nazionale, con un impatto maggiore nelle zone industriali soggette a un monitoraggio più rigoroso delle emissioni | A lungo termine (≥ 4 anni) |
| Volatilità nell'offerta di materie prime | -0.4% | Nazionale, con dipendenze della catena di fornitura dai fornitori regionali di sabbia e carbonato di sodio | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi energetici e di produzione
L'energia può rappresentare fino al 30% dei costi generali di produzione del vetro per contenitori e i prezzi spot del gas naturale sono rimasti volatili nel 2024, erodendo i margini degli stabilimenti vincolati da contratti di fornitura a lungo termine. Ardagh Glass Packaging Europe and Africa ha visto l'EBITDA rettificato scendere del 55% nel primo trimestre del 2024 a causa del calo dell'assorbimento dei costi fissi dovuto alla riduzione della produzione. Le quote di emissione dell'UE costano ai principali produttori circa 37 milioni di dollari all'anno, il che si traduce in aumenti di diversi centesimi di euro per bottiglia. La spesa in conto capitale per la ristrutturazione di un singolo forno varia dai 10 ai 15 milioni di dollari, limitando la flessibilità di ridurre la produzione in caso di calo della domanda. Sebbene la stabilizzazione statale dei prezzi del carburante compensi parzialmente l'onere, l'input energetico rimane il costo variabile più significativo.
Concorrenza dei materiali alternativi
I cartoni a base di fibre hanno guadagnato terreno nel settore lattiero-caseario tedesco, ed Elopak sta commercializzando conversioni simili nei settori dei succhi e del latte in Polonia, rivolgendosi a SKU di massa sensibili ai costi che tradizionalmente utilizzavano il vetro a rendere. Anche le lattine di metallo stanno esercitando una pressione sui volumi di birra e bevande energetiche grazie alla riduzione del peso e al miglioramento della logistica di riciclo. Le sperimentazioni nel settore della bellezza con capsule di alluminio ricaricabili introducono incertezza per il vetro monouso per le fragranze. Nel frattempo, i fornitori di polimeri hanno introdotto bottiglie in rPET con strati barriera migliorati che prolungano la durata di conservazione, eliminando uno degli storici vantaggi del vetro nella conservazione degli alimenti.
Analisi del segmento
Per utente finale: le bevande estendono la leadership mentre i cosmetici accelerano
Nel 2025, il segmento delle bevande rappresentava il 60.72% della quota di mercato polacca del vetro per contenitori, sostenuto dalla fiorente cultura della birra polacca e da un mercato del vino che ha raggiunto 13.1 milioni di casse da 9 litri dopo dieci anni di espansione annua del 3.7%. I produttori di bevande analcoliche, in particolare le cooperative regionali di succhi, stanno tornando al vetro ricaricabile per beneficiare del deposito di 1.00 PLN, proteggendo i margini con l'aumento dei prezzi della resina PET. I principali birrifici di Poznań e Żywiec hanno stipulato contratti di fornitura a lungo termine con le vetrerie vicine, assicurando la fornitura di rottame di vetro e livellando i carichi dei forni. Le aziende di trasformazione alimentare rimangono acquirenti costanti di barattoli per prodotti conservati, beneficiando delle economie di scala del mercato polacco del vetro per contenitori in formati standard con collo che supportano l'efficienza della velocità di linea.
La categoria dei cosmetici e della cura della persona rappresenta il consumatore finale in più rapida crescita, con un CAGR previsto del 3.91% fino al 2031, poiché sia i marchi di bellezza nazionali che quelli orientati all'esportazione integrano le dichiarazioni ecologiche nei briefing sul packaging. I lanci di prodotti di lusso per la cura della pelle nei grandi magazzini di Varsavia presentano un vetro flint a pareti spesse che accentua le texture premium, mentre i marchi indipendenti prediligono l'ambra per la protezione degli ingredienti naturali. Le linee dermocosmetiche di proprietà delle farmacie distribuite tramite i canali Apotek richiedono sempre più spesso il vetro ambrato di piccolo formato, adatto alle dimensioni degli imballaggi pronti per lo scaffale. Gli innovatori polacchi del settore del vetro per contenitori offrono servizi di decorazione, tra cui stampa a getto d'inchiostro e finiture acidate, soddisfacendo le crescenti esigenze di personalizzazione senza compromettere la riciclabilità. I produttori di profumeria orientati all'esportazione di Cracovia sfruttano la logistica integrata del mercato per spedire rapidamente i flaconi pieni ai distributori tedeschi e scandinavi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per colore: predominio della selce, slancio nell'ambra
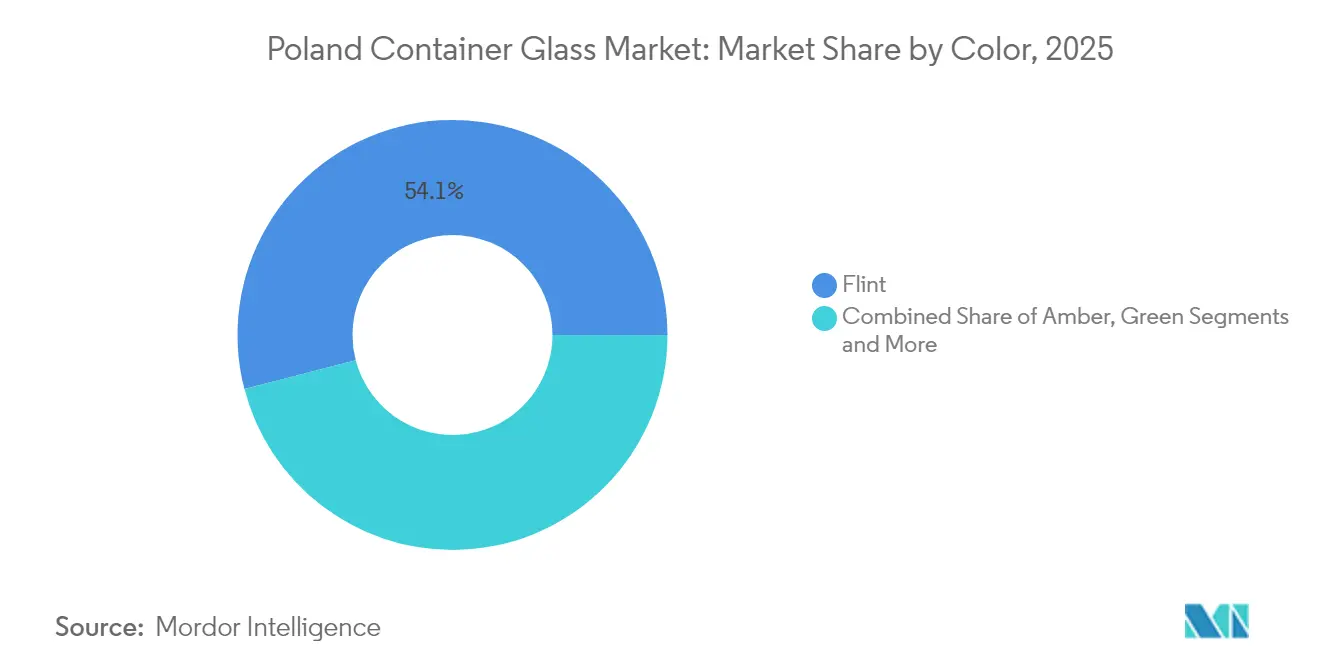
Il flint ha mantenuto il 54.05% del mercato polacco del vetro per contenitori nel 2025, poiché le API per liquori premium e vini con etichetta trasparente richiedono trasparenza per il branding. Il vetro flint ad alta trasparenza sfrutta ricette di lotti avanzate con basso contenuto di ferro proveniente dalla sabbia di Biała Góra. I produttori di liquori spesso scelgono forme pesanti, affidandosi alla brillantezza del flint per proiettare la qualità. Gli aggiornamenti dei macchinari presso Jarosław consentono ora rapidi cambi di stampo, consentendo alle serre di servire sia SKU di vodka ad alto volume che distillati artigianali a basso volume senza lunghi tempi di fermo. La disponibilità di rottame di vetro flint è migliorata notevolmente dopo il lancio del DRS, stabilizzando la coerenza dei lotti e riducendo il consumo energetico del forno fino al 2% per punto percentuale di rottame di vetro.
Il vetro ambrato sta crescendo a un CAGR del 3.84%, con applicazioni farmaceutiche e di birra artigianale che ne apprezzano la barriera UV fino a 400 nm, che protegge dalla degradazione delle vitamine e dal deterioramento del luppolo. I poli polacchi di scienze biologiche vicino a Łódź e Poznań stanno ampliando le linee di produzione di sciroppi da banco che richiedono bottiglie ambrate da 125 ml. I birrifici artigianali utilizzano bottiglie ambrate a collo lungo che si allineano ai trend di categoria globali e contribuiscono a differenziarsi dai concorrenti che producono lattine di alluminio. L'ottimizzazione del processo ha portato la precisione del dosaggio dei coloranti ambrati a intervalli inferiori al ppm, riducendo al minimo gli scarti di tono e aumentando la resa della linea. Il vetro verde rimane significativo per i vini Riesling e Veltliner tradizionali destinati al mercato dell'Europa centrale, ma l'utilizzo è stagnante, poiché il formato bag-in-box guadagna quote tra i consumatori attenti al prezzo. Tinte speciali come il blu cobalto occupano mercati di nicchia per la cura della pelle e garantiscono margini più elevati, ma i volumi sono troppo piccoli per influenzare la programmazione dei forni al di là delle produzioni occasionali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
La Polonia si trova al centro delle catene di approvvigionamento europee e il 27.77% delle esportazioni polacche di vetro per contenitori è diretto in Germania, sfruttando l'assenza di dazi doganali e tempi di transito di un giorno per camion verso gli imbottigliatori di Monaco, Berlino e Amburgo. Un'altra quota considerevole è costituita dalle aziende di riempimento di bevande ceche, slovacche e baltiche, attratte dalle competitive tariffe di trasporto polacche e dalla flessibilità degli ordini. La regione della Slesia ospita una fitta rete di cave di sabbia e gasdotti che alimentano forni ad alta capacità, conferendo all'area un vantaggio in termini di costi di produzione. Nel frattempo, la vicinanza della Grande Polonia ai porti baltici consente spedizioni dirette in container di prodotti riempiti verso i mercati scandinavi entro 48 ore.
A livello nazionale, il DRS, avviato a gennaio 2025, migliora la logistica della raccolta del vetro a livello nazionale, sostenendo l'aumento dei tassi di rottame di vetro che riducono l'intensità energetica nei forni da Cracovia a Stettino. Le principali catene di vendita al dettaglio forniscono 20,000 distributori automatici di reverse vending, aumentando i tassi di reso post-consumo e riducendo le distanze di trasporto delle materie prime in entrata. Centri urbani come Varsavia e Breslavia registrano una maggiore produttività nel settore delle confezioni cosmetiche, in linea con la domanda, trainata dal reddito, di prodotti per la cura della pelle di alta qualità in vetro. La domanda di vetro per uso farmaceutico è più forte nei pressi del corridoio Łódź-Poznań, dove le aziende di produzione conto terzi gestiscono linee conformi alle GMP.
I partecipanti al mercato polacco del vetro per contenitori beneficiano anche di programmi governativi di sostegno energetico che garantiscono tariffe scontate agli impianti ad alta intensità energetica, attenuando lo shock dei picchi dei prezzi del gas naturale che hanno colpito i paesi dell'Europa occidentale alla fine del 2024. I meccanismi di adeguamento delle emissioni di carbonio alle frontiere dell'UE non si applicano al commercio intra-UE, quindi le spedizioni polacche aggirano le tasse a carico dei concorrenti turchi o ucraini, sostenendo lo slancio dei volumi fino al 2026. I miglioramenti infrastrutturali, tra cui un nuovo raccordo autostradale est-ovest, ridurranno i tempi di consegna al confine ceco di 90 minuti quando sarà completamente inaugurato nel 2027, rafforzando ulteriormente la competitività delle esportazioni.
Panorama normativo
I produttori polacchi di vetro per imballaggi operano all'interno del quadro normativo sui rifiuti di imballaggio e sulle emissioni industriali, gestito dal Ministero del Clima e dell'Ambiente, con il monitoraggio e l'applicazione delle norme a cura del Głowny Inspektorat Ochrony Srodowiska (GIOS). Un testo legislativo consolidato fondamentale, previsto per il 2025, relativo alla Legge sugli imballaggi e sui rifiuti di imballaggio, rafforza i requisiti di progettazione e conformità, inclusi i limiti di riciclabilità e di sostanze pericolose (ad esempio, 100 mg/kg per la concentrazione combinata di piombo, cadmio, mercurio e cromo VI), che a sua volta influenza la selezione dei materiali e le specifiche dei fornitori per i diversi formati di imballaggio in vetro.
Sul fronte produttivo, gli impianti vetrari operano nel rispetto dei requisiti di autorizzazione integrata previsti dalla legge sulla protezione ambientale. Questo approccio allinea le attività industriali alle migliori tecniche disponibili (BAT) e alle linee guida BREF dell'UE in materia di emissioni, monitoraggio e rendicontazione. Le procedure di autorizzazione locali e le notifiche relative agli impianti industriali, unitamente al coordinamento del settore attraverso organismi come Zwiazek Pracodawcow Polskie Szklo (ZPPS), mantengono l'attenzione sulla modernizzazione dei forni, sul controllo del particolato e degli ossidi di azoto (NOx) e su un maggiore utilizzo del vetro riciclato, riducendo così gli oneri normativi legati alle emissioni e agli obblighi di gestione dei rifiuti.
Panorama competitivo
Il mercato polacco del vetro per contenitori vede come principali multinazionali OI Glass, Verallia e Ardagh Glass, affiancate da specialisti regionali come BA Glass Poland e CP Glass. OI gestisce gli impianti di Jarosław e Poznań con una capacità combinata superiore a 800 kt e la sua offerta di obbligazioni senior da 400 milioni di euro nel maggio 2024 destina fondi all'elettrificazione dei forni e alle linee pilota MAGMA. [3] OI Glass, “€400 Million Senior Notes Offering,” oi.com Verallia ha investito 34.6 milioni di euro nel primo semestre del 2024 per modernizzare le operazioni nell'Europa settentrionale e orientale, segnalando un impegno a lungo termine verso la base di asset polacca nonostante la debolezza dei volumi. Il calo del 55% dell'EBITDA di Ardagh nel primo trimestre del 2024 ha innescato revisioni di efficienza dei forni polacchi, accelerando i controlli digitali per migliorare l'utilizzo della velocità di estrazione.
I produttori locali si stanno ritagliando nicchie di mercato grazie a tecnologie di decorazione avanzate. Dekorglass a Działdowo gestisce linee di serigrafia multi-pass in grado di produrre design a 8 colori a 450 bottiglie al minuto per gli esportatori di gin artigianale. Stoelzle Częstochowa è specializzata in flaconi per profumeria con stampi di incisione proprietari, ottenendo margini elevati grazie alla fornitura di case di lusso francesi. Forglass, un'azienda nazionale di ingegneria di forni, concede in licenza camere di combustione ossicombustibile a stabilimenti regionali, rafforzando la creazione di valore locale nelle spese in conto capitale. BA Glass Poland migliora la trasparenza del vetro flint attraverso sistemi di rimozione continua delle bolle di ossigeno, attraendo i marchi di vodka che richiedono una trasparenza impeccabile.
Le direttive strategiche ruotano attorno alla decarbonizzazione e all'agilità della catena di approvvigionamento. I produttori danno priorità ai contratti di approvvigionamento del rottame di vetro collegati ai flussi DRS, garantendo qualità e prezzi stabili. I progetti pilota di forni ibridi mirano alla produzione di lotti di dimensioni inferiori, adattandosi alla variabilità della domanda di imballaggi stagionali per bevande artigianali e cosmetici in edizione limitata. Le metriche ESG influenzano le valutazioni degli acquirenti; pertanto, le vetrerie pubblicano report annuali sulla sostenibilità che li descrivono in dettaglio. Allo stesso tempo, la razionalizzazione del portafoglio vede le multinazionali chiudere forni europei sottoutilizzati e concentrare la produzione in hub polacchi efficienti, aumentando la quota di produzione polacca nel gruppo nell'orizzonte di previsione.
Leader del settore del vetro per contenitori in Polonia
Ardagh Glass SA
Gruppo Stoelzle Glass
OI Glass, Inc.
Gerresheimer AG
Verallia Polska Sp. z oo
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Maggio 2026: Ardagh Glass Group lancia l'iniziativa di trasformazione Clearly Ardagh. L'iniziativa amplia il riallineamento strategico in tutta la sua presenza europea nel settore del vetro, con un potenziale aumento dell'EBITDA e un riposizionamento competitivo che potrebbe influenzare le attività in Polonia e le dinamiche dei fornitori. Il programma riflette una più ampia spinta alla modernizzazione delle reti produttive e al miglioramento dell'efficienza dei costi nel settore europeo del vetro per contenitori.
- Maggio 2026: Stoelzle Glass Group riavvia il forno n. 1 dello stabilimento di Częstochowa dopo la modernizzazione. Il riavvio rafforza la resilienza produttiva in Polonia per i segmenti ad alto margine. Migliora la continuità di fornitura per gli imballaggi in vetro per bevande e cosmetici in Polonia e supporta l'utilizzo della capacità produttiva locale.
- Marzo 2026: Stoelzle Glass Group modernizza il forno n. 1 e le linee di produzione a Częstochowa; inaugurazione il 24 marzo 2026. La modernizzazione migliora l'efficienza dell'impianto ed espande la capacità produttiva del polo di Częstochowa. Rafforza le capacità del polo di Częstochowa, consentendo una maggiore produzione e potenziali miglioramenti in termini di efficienza energetica.
Ambito del rapporto sul mercato del vetro per contenitori in Polonia
I contenitori in vetro si riferiscono a bottiglie e barattoli puliti realizzati in vetro. L'ambito esclude finestre e altri prodotti in vetro non contenitori. Il vetro per contenitori è utilizzato nell'industria delle bevande alcoliche e analcoliche per la sua capacità di mantenere inerzia chimica, sterilità e non permeabilità. Gli imballaggi in vetro sono apprezzati per le loro proprietà uniche, tra cui la trasparenza, l'inerzia e la capacità di preservare la qualità e l'integrità del loro contenuto.
Il mercato polacco del vetro per contenitori è segmentato per settore di appartenenza (bevande [alcoliche (birra, vino, liquori e altre bevande alcoliche {sidro e altre bevande fermentate}), bevande analcoliche (succhi, bevande gassate, bevande a base di latticini, altre bevande analcoliche)], alimenti [confetture, gelatine, marmellate, miele, salumi e condimenti, olio, sottaceti], cosmetici e cura della persona, prodotti farmaceutici (escluse fiale e ampolle) e profumeria, per colore (verde, ambra, pietra focaia e altri colori). Il rapporto offre previsioni di mercato e dimensioni in volume (chilotonnellate) per tutti i segmenti sopra menzionati.
Per utente finale
| Bevande | Alcolico | Birra |
| Vinaccio - Wine | ||
| Spirits | ||
| Altre bevande alcoliche (sidro e altre bevande fermentate) | ||
| Non alcolico | Succhi di frutta | |
| Bevande gassate (CSD) | ||
| Bevande a base di latticini | ||
| Altre bevande analcoliche | ||
| Cibo (marmellata, gelatina, marmellate, miele, salsicce e condimenti, olio, sottaceti) | ||
| Cosmetici e cura della persona | ||
| Prodotti farmaceutici (esclusi fiale e ampolle) | ||
| Profumeria | ||
Per colore
| Verde |
| Ambra |
| Selce |
| Altri colori |
| Per utente finale | Bevande | Alcolico | Birra |
| Vinaccio - Wine | |||
| Spirits | |||
| Altre bevande alcoliche (sidro e altre bevande fermentate) | |||
| Non alcolico | Succhi di frutta | ||
| Bevande gassate (CSD) | |||
| Bevande a base di latticini | |||
| Altre bevande analcoliche | |||
| Cibo (marmellata, gelatina, marmellate, miele, salsicce e condimenti, olio, sottaceti) | |||
| Cosmetici e cura della persona | |||
| Prodotti farmaceutici (esclusi fiale e ampolle) | |||
| Profumeria | |||
| Per colore | Verde | ||
| Ambra | |||
| Selce | |||
| Altri colori | |||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quale sarà il volume dei contenitori in vetro della Polonia nel 2031?
Le previsioni indicano 3.68 milioni di tonnellate entro il 2031, con un CAGR del 3.34% a partire dal 2026.
Quale utente finale genera la domanda maggiore?
Le bevande restano dominanti, rappresentando il 60.72% del volume del 2025 e beneficiando maggiormente del sistema di restituzione dei depositi.
Perché il vetro ambrato cresce più velocemente rispetto agli altri colori?
Le esigenze di protezione UV nel settore farmaceutico e il boom della birra artigianale stimolano la domanda di ambra, sostenendo le previsioni di un CAGR del 3.84%.
In che modo il DRS nazionale influenza la domanda di vetro?
Il deposito di 1.00 PLN sulle bottiglie riutilizzabili riduce sensibilmente i costi del ciclo di vita, incrementando gli ordini di vetro riutilizzabile per i produttori di bevande.
Quali aziende guidano gli investimenti nella modernizzazione delle caldaie?
OI, Verallia e Ardagh stanno investendo in forni ibridi ed elettrici per ridurre il consumo di energia e raggiungere gli obiettivi di decarbonizzazione dell'UE.


