

Dimensioni e quota di mercato della diagnostica point-of-care
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 58.76 miliardo di dollari |
| Dimensione del mercato (2031) | 92.92 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 9.90% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato della diagnostica point-of-care di Mordor Intelligence
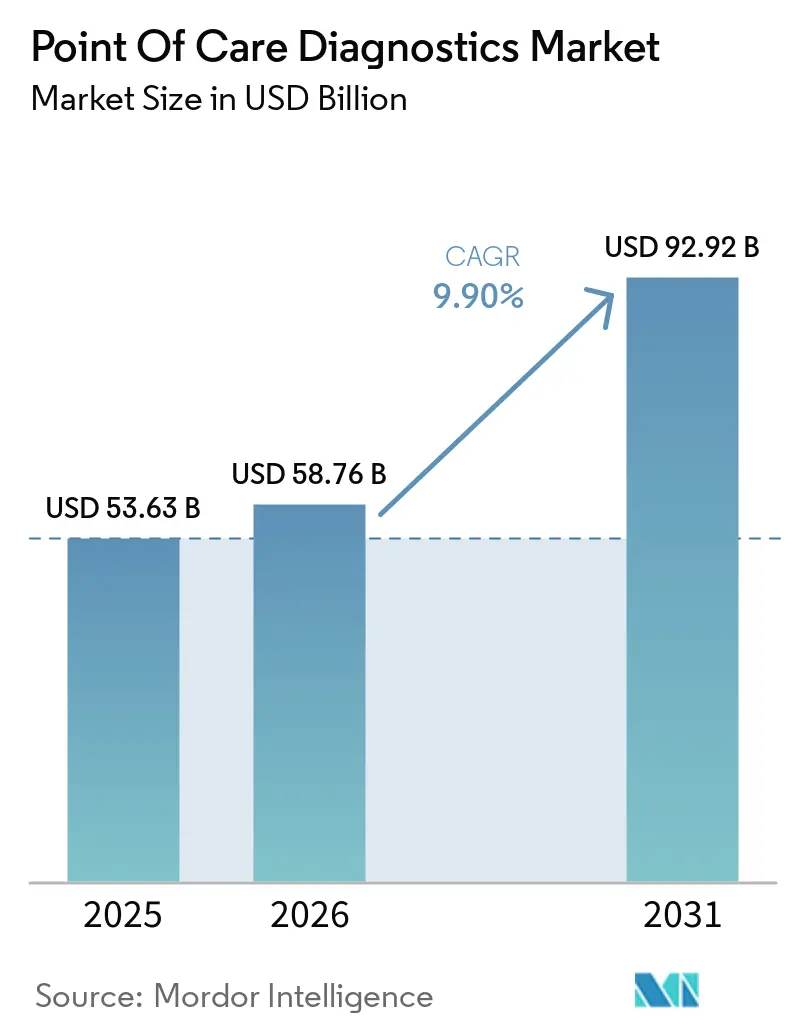
Si prevede che il mercato della diagnostica point-of-care (POD) crescerà da 53.63 miliardi di dollari nel 2025 e 58.76 miliardi di dollari nel 2026 a 92.92 miliardi di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) del 9.90% tra il 2026 e il 2031.
Questa crescita riflette un deciso spostamento della capacità diagnostica dai laboratori centralizzati a strutture che riuniscono medici e pazienti nello stesso spazio fisico o virtuale, comprimendo i cicli decisionali da giorni a minuti. Gli enti regolatori hanno accelerato le autorizzazioni CLIA per i pannelli respiratori molecolari rapidi, consentendo agli studi medici e alle cliniche al dettaglio di eseguire test che un tempo richiedevano laboratori ad alta complessità. La domanda è stata inoltre sostenuta dalla crescente prevalenza di malattie croniche, dai mandati di salute pubblica imposti dalle pandemie e dall'integrazione di monitor del glucosio continui abilitati Bluetooth che forniscono dati in tempo reale alle cartelle cliniche elettroniche. Allo stesso tempo, l'intensità competitiva sta aumentando, poiché gli operatori storici difendono gli ecosistemi di cartucce, mentre i nuovi entranti sfruttano i lettori per smartphone potenziati dall'intelligenza artificiale per bypassare l'hardware proprietario. Le riforme dei rimborsi che finanziano il monitoraggio remoto stanno orientando i volumi diagnostici verso le strutture di assistenza domiciliare, creando nuove opportunità per i produttori di dispositivi in grado di soddisfare sia le aspettative cliniche che quelle dei consumatori.
Punti chiave del rapporto
- Per categoria di prodotto, i kit per il monitoraggio del glucosio hanno conquistato il 37.94% della quota di mercato della diagnostica point-of-care nel 2025, mentre si prevede che i kit per le malattie infettive cresceranno a un CAGR del 10.27% fino al 2031.
- Per piattaforma, i test a flusso laterale hanno registrato una quota di fatturato del 34.12% nel 2025; le piattaforme di diagnostica molecolare stanno avanzando a un CAGR del 10.51% fino al 2031.
- In base al tipo di campione, nel 2025 il sangue ha rappresentato il 68.26% del volume complessivo dei test, mentre si prevede che i tamponi nasali e faringei aumenteranno a un CAGR del 10.42% fino al 2031.
- In base alla modalità di acquisto, nel 2025 i canali da banco detenevano una quota del 61.44% del mercato della diagnostica point-of-care; i test su prescrizione sono il canale in più rapida crescita, con un CAGR del 10.01% fino al 2031.
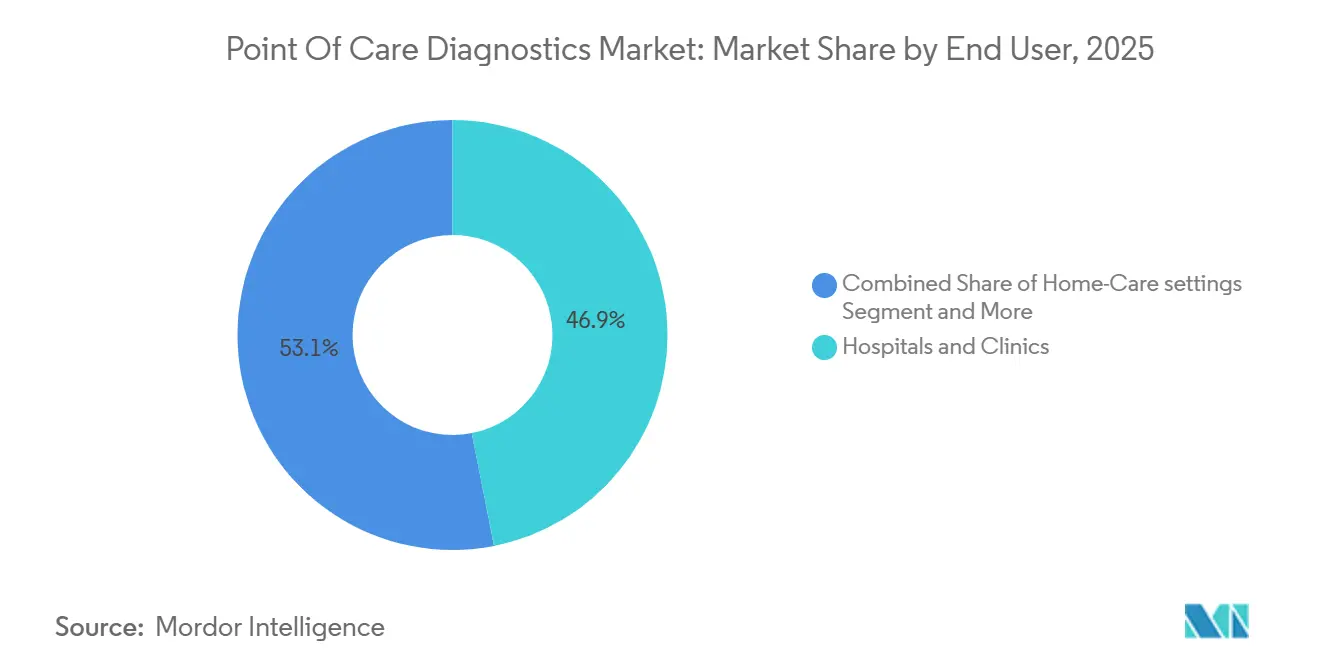
- Per utente finale, ospedali e cliniche hanno mantenuto il 46.92% della domanda del 2025, ma le strutture di assistenza domiciliare sono destinate a crescere a un CAGR dell'11.28% fino al 2031.
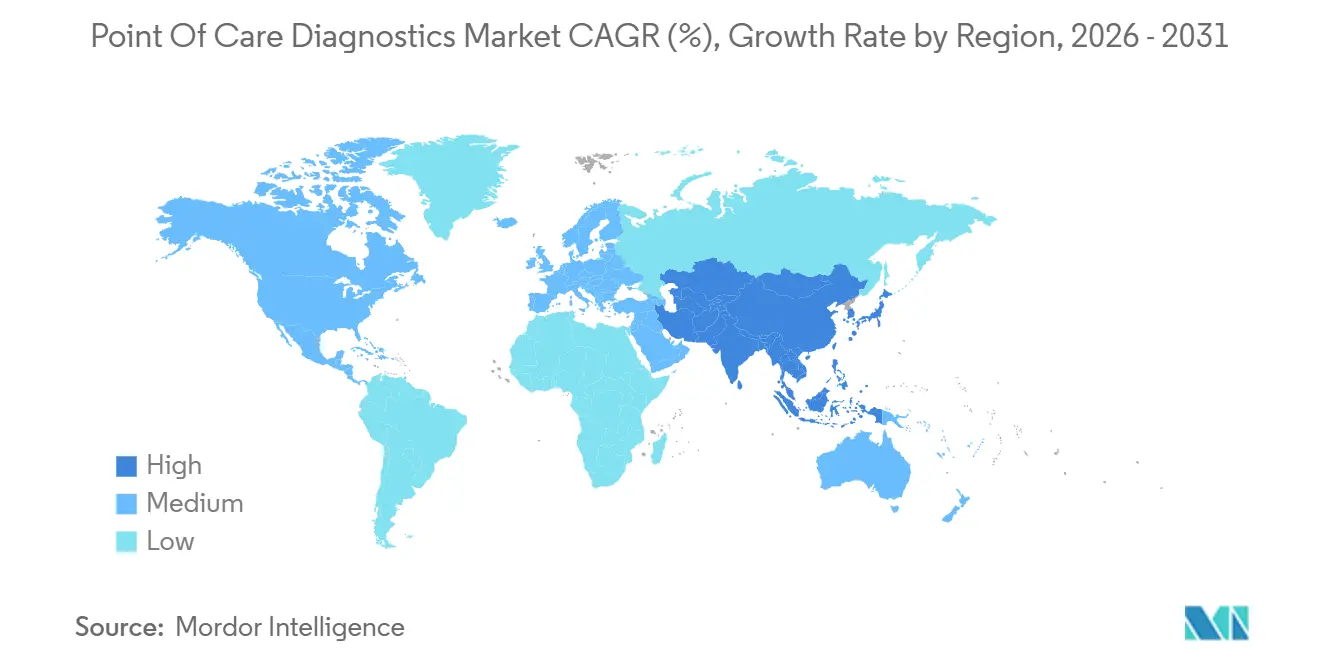
- In termini geografici, il Nord America ha rappresentato il 45.67% dei ricavi del 2025; si prevede che l'Asia-Pacifico registrerà il CAGR regionale più elevato, pari al 10.74% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della diagnostica point-of-care
Analisi dell'impatto del conducente
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della prevalenza di malattie croniche e infettive | + 2.5% | Globale, con un impatto acuto nell’APAC e nell’Africa subsahariana | A lungo termine (≥ 4 anni) |
| Progressi tecnologici e adozione di POC domiciliari | + 2.0% | Nord America e UE in testa; accelerazione dell'adozione nell'APAC | Medio termine (2-4 anni) |
| Aumento dei test molecolari respiratori esentati dalla norma CLIA | + 1.5% | Il Nord America domina; seguono l'UE e l'APAC | A breve termine (≤ 2 anni) |
| Aumento delle approvazioni normative per nuovi test | + 1.2% | Globale, con FDA ed EMA come pionieri | Medio termine (2-4 anni) |
| Analisi del flusso laterale degli smartphone basata sull'intelligenza artificiale | + 0.8% | I primi ad adottare il Nord America e l'UE; potenziale di scala APAC | Medio termine (2-4 anni) |
| Chip di carta microfluidici negli screening filantropici | + 0.5% | Regioni prioritarie dell'Africa subsahariana e dell'Asia meridionale | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della prevalenza di malattie croniche e infettive
A livello globale, 537 milioni di adulti convivevano con il diabete nel 2024 e la Federazione Internazionale del Diabete prevede che entro il 2030 saranno 643 milioni, sottolineando la domanda sostenuta di kit per il test del glucosio point-of-care . [1] Federazione Internazionale del Diabete, “IDF Diabetes Atlas 10th Edition,” idf.org Epidemie parallele, come la dengue nel sud-est asiatico e il mpox nell'Africa centrale, hanno spinto i governi ad accumulare test diagnostici rapidi. L'OMS ha prequalificato 12 nuovi test rapidi per la malaria nel 2025, consentendo alle agenzie di approvvigionamento di reperire test che soddisfano rigorose soglie di sensibilità per il rilevamento di bassa parassitemia. Abbott ha fornito 15 milioni di test per la malaria alla Missione Sanitaria Nazionale dell'India nello stesso anno, coprendo i distretti in cui la microscopia di laboratorio rimane non disponibile nel 40% dei centri di assistenza sanitaria primaria. Il test GeneXpert MTB/RIF Ultra di Cepheid ha ridotto i tempi di trattamento della tubercolosi nelle cliniche sudafricane da 14 giorni a meno di 2 ore, dimostrando il vantaggio clinico dei test molecolari rapidi. Questa duplice sfida della gestione cronica e della risposta alle epidemie crea un vento favorevole strutturale che stimola il mercato della diagnostica point-of-care in tutti i contesti di reddito.
Progressi tecnologici e adozione di POC domiciliari
Medicare ha introdotto il CPT 99454 nel tariffario medico del 2025, rimborsando 64 dollari al mese per paziente per i dispositivi che trasmettono dati fisiologici almeno 16 giorni al mese. I sistemi CoaguChek di Roche ora sono idonei per le consulenze INR virtuali in base a questo codice, mentre FreeStyle Libre 3 Plus di Abbott, dotato di Bluetooth, trasmette in streaming le letture del glucosio ogni minuto per la titolazione insulinica remota. Il sensore da banco Stelo di Dexcom, approvato nel giugno 2024, ha aperto il monitoraggio continuo del glucosio a 30 milioni di diabetici di tipo 2 statunitensi, precedentemente esclusi dalla copertura assicurativa. La penetrazione degli smartphone superiore al 70% in molti mercati emergenti riduce ulteriormente le barriere per i dispositivi diagnostici collegati al cloud. Con la convergenza della miniaturizzazione dei sensori e la riforma dei rimborsi, il modello di test incentrato sull'ospedale sta cedendo il passo a flussi di lavoro decentralizzati e orientati al paziente, che espandono il mercato della diagnostica point-of-care.
Aumento dei test molecolari respiratori esentati dalla norma CLIA
Tra il 2024 e il 2025, la FDA ha concesso lo status CLIA-waived a otto pannelli molecolari respiratori, tra cui Xpert Xpress Flu/RSV di Cepheid e cobas Liat Influenza A/B & RSV di Roche, consentendone l'utilizzo negli studi medici senza la necessità di una certificazione di laboratorio ad alta complessità. [2] US Food and Drug Administration, “Medical Device Databases,” fda.gov I test molecolari POC raggiungono sensibilità superiori al 95% fornendo risultati in 15-20 minuti, rispetto al 50-70% dei test a flusso laterale basati sull'antigene. Il CMS rimborsa i test molecolari CLIA-waived a 45-75 USD per pannello, creando un incentivo economico per gli studi medici ad aggiornare. La domanda di cartucce ha risposto in modo significativo, con Cepheid che ha spedito 2.3 milioni di unità Xpert Xpress nel terzo trimestre del 2024, con un aumento del 35% su base annua. La deroga all'obbligo di certificazione trasferisce di fatto i test PCR ad alta sensibilità dai laboratori di riferimento ai medici in prima linea, rafforzando la traiettoria di crescita del mercato della diagnostica point-of-care.
Aumento delle approvazioni normative per nuovi test
La FDA ha autorizzato 47 nuovi dispositivi POC nel 2024, il 22% in più rispetto all'anno precedente, nell'ambito di un percorso accelerato 510(k) per prodotti che dimostrano una sostanziale equivalenza ai sistemi di riferimento. Tra gli esempi degni di nota figurano l'analizzatore per analisi delle urine Velacur ONE di Sonic Incytes e il test per la sifilide ADEXUSDx con puntura del dito di NOWDiagnostics. L'NMPA cinese ha autorizzato la piattaforma cobas Liat di Roche nel 2024, sbloccando l'accesso a 36,000 centri sanitari municipali che servono 600 milioni di residenti rurali. L'Agenzia Europea per i Medicinali (EMA) ha concesso i marchi CE-IVD a 12 nuovi test POC per biomarcatori cardiaci nel biennio 2024-2025, consentendo l'esclusione dell'infarto miocardico in un'ora nei pronto soccorso. Approvazioni più rapide riducono il time-to-market, consentendo ai produttori di gestire i picchi di domanda causati dalle epidemie e di ampliare la presenza globale del mercato della diagnostica point-of-care.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Regolamentazioni severe e lacune nei rimborsi | -1.5% | Globale, acuto in Nord America e UE | Medio termine (2-4 anni) |
| Richiami di prodotti e problemi di accuratezza | -1.0% | Il Nord America è in testa; ricaduta globale | A breve termine (≤ 2 anni) |
| Sanzioni per non conformità al QC nei POL statunitensi | -0.5% | Esclusivamente negli Stati Uniti | A breve termine (≤ 2 anni) |
| Lacune nella catena del freddo per le cartucce molecolari in Africa | -0.3% | Africa subsahariana e APAC remota | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Regolamentazioni severe e lacune nei rimborsi
Le linee guida della FDA pubblicate nel 2024 hanno innalzato le soglie di convalida analitica per i test molecolari POC ad almeno il 95% di concordanza positiva e il 98% di concordanza negativa in tre diversi siti clinici. Il CMS ha poi ridotto i pagamenti per diversi codici CLIA-waived dell'8-12% nel tariffario del 2025, comprimendo la redditività per gli studi medici più piccoli. [3] Centers for Medicare & Medicaid Services, “2025 Physician Fee Schedule Final Rule,” cms.gov Gli assicuratori privati, come Anthem, hanno introdotto regole di autorizzazione preventiva che limitano i pannelli di patogeni respiratori ai pazienti ad alto rischio. In Europa, la scadenza del Regolamento sui dispositivi medico-diagnostici in vitro (VDI) di maggio 2025 ha costretto circa il 30% dei dispositivi POC preesistenti a uscire dal mercato perché i produttori non sono riusciti a ottenere audit da parte degli organismi notificati. Questi cambiamenti politici aumentano i costi di conformità e frenano l'adozione a breve termine, moderando la crescita del mercato della diagnostica point-of-care.
Richiami di prodotti e problemi di accuratezza
La FDA ha emesso richiami di Classe I per 3.7 milioni di glucometri TRUEresult e TRUEtrack a maggio 2024, dopo che errori software avevano prodotto letture falsamente elevate in pazienti ipoglicemici. Abbott ha seguito con un richiamo volontario di 3.6 milioni di lettori FreeStyle Libre 2 nell'ottobre 2024 a causa del rischio di surriscaldamento della batteria. Tali eventi erodono la fiducia dei medici, spingendo i comitati di approvvigionamento ospedalieri a richiedere verifiche di accuratezza da parte di terze parti prima di adottare nuove piattaforme. Un'indagine del College of American Pathologists del 2024 ha rilevato che il 18% dei glucometri POC negli studi medici riportava risultati fuori range, rispetto al 4% per gli analizzatori di laboratorio centrali. I continui avvisi di sicurezza creano controlli che possono ritardare le decisioni di acquisto, attenuando la domanda a breve termine nel mercato della diagnostica point-of-care.
Analisi del segmento
Per prodotto: il monitoraggio del glucosio incrementa i ricavi, le malattie infettive accelerano
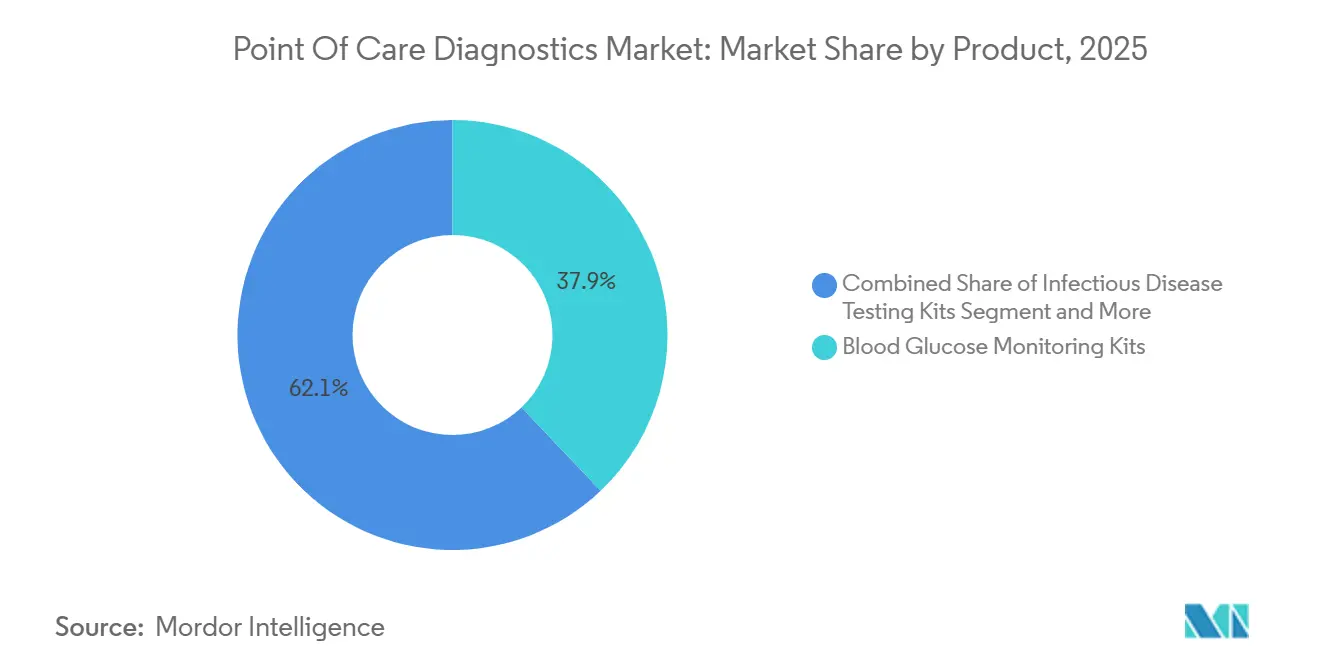
I kit per il monitoraggio della glicemia hanno mantenuto il 37.94% della quota di mercato della diagnostica point-of-care nel 2025, supportati dall'ubiquità dei glucometri capillari e dalla rapida diffusione dei sensori CGM. Si prevede tuttavia che i kit per le malattie infettive cresceranno a un CAGR del 10.27% fino al 2031, con le agenzie sanitarie globali che prequalificano nuovi test rapidi per malaria, tubercolosi e infezioni sessualmente trasmissibili. I pannelli cardiometabolici basati sui marcatori ad alta sensibilità di troponina e BNP sono standard nell'85% dei pronto soccorso statunitensi per l'esclusione rapida dell'infarto del miocardio. I kit per la coagulazione, guidati da CoaguChek di Roche, beneficiano del rimborso Medicare per l'auto-test dell'INR da parte del paziente. I kit per la gravidanza e la fertilità mantengono un volume elevato nei canali di vendita al dettaglio, mentre i monitor digitali per l'ovulazione si stanno ritagliando sottosegmenti premium. Le cartucce per gas ematici ed elettroliti rimangono di importanza critica nelle unità di terapia intensiva e gli analizzatori ematologici basati sull'intelligenza artificiale, come OLO di Sight Diagnostics, stanno abbassando la soglia di accesso alle cliniche di pronto soccorso.
È probabile che il mix di prodotti si riequilibrerà man mano che i sistemi di somministrazione di insulina a circuito chiuso abbinano i CGM alle pompe automatizzate, ma i nuovi pannelli per le malattie infettive promettono una crescita relativa più rapida. I produttori che integrano connettività wireless e analisi cloud nelle linee di prodotti di base aumenteranno il fatturato per utente nel corso del ciclo di vita, rafforzando la propria posizione nel mercato della diagnostica point-of-care.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per piattaforma: la diagnostica molecolare supera il flusso laterale
I test a flusso laterale hanno conquistato il 34.12% della quota di fatturato nel 2025, trainati dai volumi consolidati di test di gravidanza e antigenici. Le piattaforme di diagnostica molecolare, tuttavia, stanno crescendo a un CAGR del 10.51%, supportate da cartucce PCR che forniscono risultati dal campione alla risposta in meno di 30 minuti senza la necessità di certificazioni di laboratorio ad alta complessità. Strisce reattive e stick reattivi rimangono i materiali di consumo con il volume più elevato, ma sono soggetti a una commercializzazione dovuta alla sostituzione dei lettori ottici dedicati con le fotocamere degli smartphone.
Le cartucce microfluidiche, come i-STAT di Abbott, ospitano molteplici reagenti chimici, elettroliti, emogasanalisi e marcatori cardiaci in un chip monouso delle dimensioni di un palmo di mano, che restituisce i risultati in meno di 10 minuti. Gli analizzatori immunoenzimatici sono utilizzati nei laboratori ospedalieri a media produttività, colmando il divario tra i test al letto del paziente e l'automazione centralizzata. Con la semplificazione e l'economicità della PCR, si prevede che i sistemi molecolari eroderanno la quota di mercato del flusso laterale negli studi medici, nell'assistenza domiciliare e nelle cliniche al dettaglio, espandendo ulteriormente il mercato della diagnostica ad alta sensibilità nel punto di cura.
Per tipo di campione: prevale il sangue, aumentano i tamponi respiratori
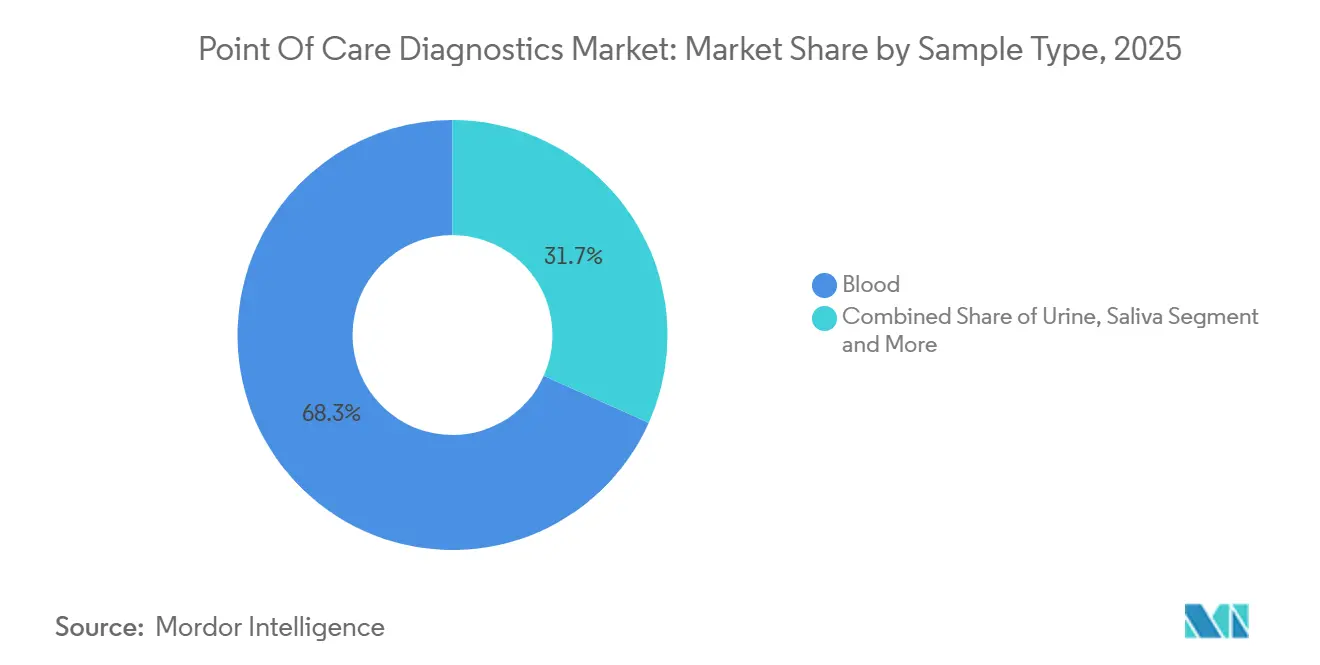
I prelievi di sangue hanno rappresentato il 68.26% del volume complessivo di test nel 2025, guidati da test di glucosio, biomarcatori cardiaci e test di coagulazione. Si prevede che i tamponi respiratori aumenteranno a un CAGR del 10.42% fino al 2031, poiché i programmi di sorveglianza nazionale istituzionalizzano i test PCR nella stessa visita per influenza, RSV e SARS-CoV-2. L'urina rimane di routine nei test di gravidanza e nelle analisi delle urine, mentre la saliva sta guadagnando popolarità nell'autotest per l'HIV e nel nascente monitoraggio orale del glucosio. I campioni di sudore e lacrime rimangono di nicchia, ma sottolineano la continua innovazione nel campionamento non invasivo. La svolta verso i tamponi nasali e faringei riflette l'imperativo di salute pubblica di effettuare rapidamente il triage delle infezioni respiratorie, rafforzando la versatilità del mercato della diagnostica point-of-care.
Il campionamento incentrato sulle vie respiratorie riduce inoltre le finestre di prescrizione degli antivirali, mentre il sangue capillare mantiene un'ampiezza di analiti senza pari. I fornitori che supportano entrambi i tipi di campione diversificano i flussi di fatturato, posizionandosi per una partecipazione duratura nel più ampio settore della diagnostica point-of-care.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per modalità di acquisto: i canali OTC sono in testa, il segmento dei farmaci da prescrizione accelera
I kit di test da banco hanno rappresentato il 61.44% del fatturato del 2025, trainati da test di gravidanza, glucometri e nuovi test molecolari di facile utilizzo per i consumatori. Si prevede che la diagnostica su prescrizione crescerà a un CAGR del 10.01% fino al 2031, poiché i pagatori coprono pannelli complessi che richiedono supervisione clinica, come i test respiratori PCR esentati dalla normativa CLIA e i test dei biomarcatori cardiaci. Le linee guida della FDA pubblicate nel 2024 hanno stabilito parametri di riferimento analitici per i test molecolari da banco, stimolando i produttori di dispositivi a migliorare sensibilità e specificità. Il sensore Stelo di Dexcom illustra la sfumatura dei confini, vendendo la tecnologia CGM direttamente ai consumatori e integrando i dati con i dashboard dei medici. Il rimborso per l'autotest dei parametri della coagulazione ai sensi della CPT 99454 riduce ulteriormente il divario tra la convenienza del commercio al dettaglio e l'assistenza supervisionata dal medico. La coesistenza di canali da banco e da prescrizione amplia l'accesso dei consumatori e sostiene il percorso di crescita a più livelli del mercato della diagnostica point-of-care.
Per utente finale: le strutture di assistenza domiciliare stravolgono il modello incentrato sull'ospedale
Ospedali e cliniche hanno rappresentato il 46.92% della domanda nel 2025, trainata dai pronto soccorso che si affidano a pannelli rapidi per la valutazione cardiaca e della coagulazione per il triage dei casi acuti. Le strutture di assistenza domiciliare, tuttavia, stanno trainando il settore con un CAGR dell'11.28% fino al 2031, trainate dal rimborso Medicare per il monitoraggio fisiologico a distanza e dai progressi nei dispositivi CGM e INR connessi alla rete cellulare. CoaguChek di Roche e Libre 3 Plus di Abbott consentono ai pazienti di auto-diagnosticarsi e di inviare i dati ai medici, che possono adattare la terapia senza visite di persona. Anche ambulanze, cliniche e programmi di benessere sul posto di lavoro stanno implementando analizzatori compatti per accelerare la diagnosi e ridurre i costi sanitari a valle. Con l'aumento della prevalenza delle malattie croniche, la capacità di monitorare i pazienti in modo continuo, anziché episodico, rimarrà un fattore di crescita fondamentale per le dimensioni del mercato della diagnostica point-of-care.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato nordamericano della diagnostica point-of-care
Il Nord America ha mantenuto una quota di fatturato del 45.67% nel 2025, supportata da una fitta rete di laboratori ambulatoriali certificati CLIA e da una generosa copertura Medicare per i dispositivi di monitoraggio molecolare e remoto. La FDA ha approvato 47 dispositivi POC nel 2024 nell'ambito della sua procedura accelerata 510(k), favorendo rapidi cicli di commercializzazione. Cepheid mantiene una base installata di 12,000 unità GeneXpert distribuite tra centri di pronto soccorso e pronto soccorso, con una crescita delle cartucce del 35% su base annua nel terzo trimestre del 2024. Tuttavia, i tagli ai rimborsi per alcuni test esentati e gli ostacoli all'autorizzazione preventiva da parte dei pagatori privati potrebbero frenare la futura espansione.
Mercato della diagnostica point-of-care nella regione Asia-Pacifico
L'Asia-Pacifico è la regione in più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 10.74% fino al 2031, grazie all'implementazione di iniziative sanitarie rurali in Cina e India. La NMPA cinese ha approvato il sistema cobas Liat di Roche nel 2024, sbloccando l'accesso a una rete di 36,000 cliniche municipali che servono 600 milioni di residenti. La National Health Mission indiana ha distribuito 15 milioni di test rapidi Abbott per la malaria nel 2025 in aree in cui la microscopia non è disponibile nel 40% dei centri primari. Anche Giappone, Corea del Sud e Australia stanno ampliando la copertura per la diagnostica CGM e basata sull'intelligenza artificiale, espandendo il mercato della diagnostica point-of-care nell'Asia sviluppata.
Mercato della diagnostica point-of-care in Europa, Africa e Oceania
L'Europa sta affrontando il rigoroso regime IVDR che ha eliminato dal mercato circa il 30% dei dispositivi POC legacy entro maggio 2025. La Germania ha ampliato il rimborso per i test INR gestiti dal paziente, mentre il Servizio Sanitario Nazionale del Regno Unito ha distribuito unità Roche Cobas Liat in 200 studi medici di medicina generale per limitare le prescrizioni inappropriate di antibiotici. Le nazioni dell'Europa meridionale hanno acquistato test respiratori rapidi in vista della stagione influenzale del 2025, riconoscendo le carenze di personale di laboratorio nelle aree rurali. Le limitazioni della catena del freddo continuano a limitare l'impiego di cartucce molecolari in alcune parti dell'Africa e nelle isole remote del Pacifico, ma i programmi finanziati dai donatori stanno colmando tali lacune. Nel complesso, le politiche regionali e gli investimenti infrastrutturali delineano un mosaico di opportunità che insieme rafforzano la traiettoria di crescita del mercato della diagnostica point-of-care.
Panorama competitivo
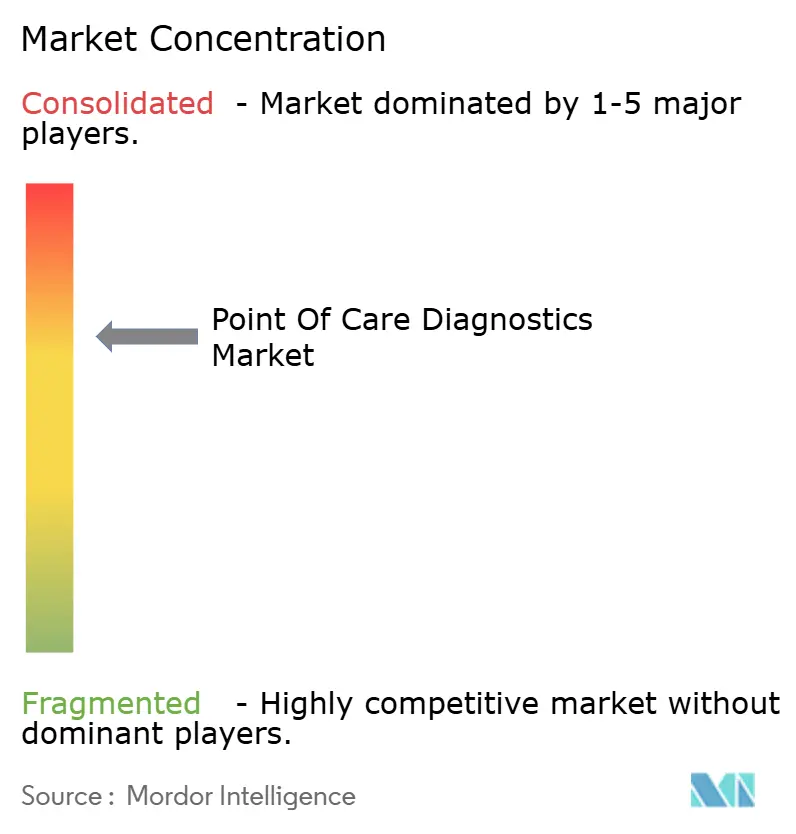
Il settore della diagnostica point-of-care mostra una moderata concentrazione: i primi cinque fornitori, Abbott, Roche, Siemens Healthineers, Danaher e QuidelOrtho, detengono collettivamente la maggioranza della quota di mercato globale. Roche ha rafforzato la propria posizione acquisendo LumiraDx nel 2024, aggiungendo piattaforme diagnostiche multiparametriche diffuse nell'assistenza primaria nel Regno Unito. L'unità Cepheid di Danaher sfrutta la sua ampia presenza su GeneXpert per consolidare le vendite di cartucce ad alto margine, spedendo 2.3 milioni di unità Xpert Xpress solo nel terzo trimestre del 2024. Abbott integra il suo sistema di monitoraggio continuo del glucosio (CGM) FreeStyle Libre con il software cloud LibreView, fidelizzando gli utenti tramite servizi dati.
La concorrenza si sta intensificando, poiché i lettori basati sull'intelligenza artificiale convertono le strisce reattive standard in strumenti diagnostici connessi. L'analizzatore ematologico OLO di Sight Diagnostics utilizza la visione artificiale per fornire emocromo completo in 10 minuti ed è ora in funzione in 150 centri di pronto soccorso statunitensi. I dispositivi microfluidici cartacei con un prezzo inferiore a 2 dollari a test, finanziati dalla Bill & Melinda Gates Foundation, minacciano di indebolire i test a flusso laterale nei programmi di screening di massa. Nel frattempo, la scadenza dei brevetti sulle strisce reattive per il glucosio stimola la concorrenza tra marchi di fascia bassa, esercitando pressione sui margini degli operatori storici.
La conformità normativa rimane un ostacolo: le linee guida della FDA del 2024 richiedono un'ampia convalida multi-sito, favorendo le aziende con un'infrastruttura di sperimentazione clinica consolidata. Anche le partnership strategiche stanno plasmando il panorama; Dexcom integra i suoi sensori CGM con le pompe per insulina Tandem e Insulet, formando ecosistemi a circuito chiuso che rafforzano l'adesione del dispositivo. Mentre le piattaforme molecolari ad alta sensibilità e basate sull'intelligenza artificiale conquistano i canali ospedalieri e di pronto soccorso, i test su chip cartacei a basso costo soddisfano le esigenze di screening di massa in regioni con risorse limitate, confermando il futuro diversificato ma interconnesso del mercato della diagnostica point-of-care.
Leader del settore della diagnostica Point Of Care
F. Hoffmann-La Roche SA
Abbott Laboratories
Siemens Healthineers AG
Società Danaher
Quidel Ortho
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Dicembre 2025: Roche ha ricevuto l'autorizzazione della FDA e una deroga CLIA per il suo primo test PCR point-of-care per la pertosse, con risultati in 15 minuti.
- Novembre 2025: Sciverse Solutions e Bhat Biotech hanno collaborato nel novembre 2025 per sviluppare congiuntamente piattaforme diagnostiche molecolari basate sull'intelligenza artificiale per test portatili point-of-care in India.
- Giugno 2025: Philips ha lanciato il sistema ecografico point-of-care basato su carrello Flash 5100 POC con software di automazione basato sull'intelligenza artificiale
Ambito e metodologia
Secondo lo scopo del rapporto, la diagnostica Point of Care (POC) presenta molti vantaggi rispetto ai metodi tradizionali in quanto consente la diagnosi del paziente in luoghi diversi oltre agli ospedali e alle cliniche, comprese aree remote, come l'ambulatorio del medico, un'ambulanza, a casa, sul campo o in ospedale.
Il mercato della diagnostica del punto di cura è segmentato per prodotto (kit di monitoraggio del glucosio, kit di monitoraggio cardio-metabolico, kit di test di gravidanza e fertilità, kit di test di malattie infettive, striscia di test del colesterolo, kit di test ematologici e altri prodotti), utente finale (ospedale e ambiente di terapia intensiva, ambiente di assistenza ambulatoriale, laboratorio di ricerca e altri) e geografia (Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America). Il rapporto di mercato copre anche le dimensioni e le tendenze del mercato stimate per 17 paesi diversi nelle principali regioni a livello globale. Il rapporto offre il valore (in milioni di USD) per i segmenti di cui sopra.
| Kit per il monitoraggio del glucosio |
| Kit per test di malattie infettive |
| Kit per test cardiometabolici |
| Kit per il monitoraggio della coagulazione |
| Kit per test di gravidanza e fertilità |
| Kit per gas nel sangue/elettroliti e metaboliti |
| Kit per test ematologici |
| Kit per il test dei marcatori tumorali/cancro |
| Kit per analisi delle urine |
| Strisce reattive per il colesterolo |
| Saggi a flusso laterale |
| Strisce reattive e astine di livello |
| Piattaforme basate sulla microfluidica |
| Immunoassay (CLIA e FIA) |
| Diagnostica Molecolare (PCR, INAAT) |
| Sangue |
| Urina |
| saliva |
| Tampone nasale/faringeo |
| Altri campioni (sudore, lacrime, liquido cerebrospinale) |
| Da banco (OTC) |
| Basato su prescrizione |
| Ospedali e cliniche |
| Ambienti di assistenza domiciliare |
| Altro |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per prodotto | Kit per il monitoraggio del glucosio | |
| Kit per test di malattie infettive | ||
| Kit per test cardiometabolici | ||
| Kit per il monitoraggio della coagulazione | ||
| Kit per test di gravidanza e fertilità | ||
| Kit per gas nel sangue/elettroliti e metaboliti | ||
| Kit per test ematologici | ||
| Kit per il test dei marcatori tumorali/cancro | ||
| Kit per analisi delle urine | ||
| Strisce reattive per il colesterolo | ||
| Per piattaforma | Saggi a flusso laterale | |
| Strisce reattive e astine di livello | ||
| Piattaforme basate sulla microfluidica | ||
| Immunoassay (CLIA e FIA) | ||
| Diagnostica Molecolare (PCR, INAAT) | ||
| Per tipo di campione | Sangue | |
| Urina | ||
| saliva | ||
| Tampone nasale/faringeo | ||
| Altri campioni (sudore, lacrime, liquido cerebrospinale) | ||
| Per modalità di acquisto | Da banco (OTC) | |
| Basato su prescrizione | ||
| Per utente finale | Ospedali e cliniche | |
| Ambienti di assistenza domiciliare | ||
| Altro | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato della diagnostica point-of-care nel 2026?
Si stima che il mercato della diagnostica point-of-care raggiungerà i 58.76 miliardi di dollari nel 2026, con un CAGR previsto del 9.9% fino al 2031.
Quale categoria di prodotti genera attualmente il fatturato maggiore?
I kit per il monitoraggio del glucosio sono in testa con il 37.94% dei ricavi del 2025, supportati dall'uso diffuso di misuratori capillari e di monitor continui del glucosio.
Cosa sta determinando la rapida crescita della diagnostica molecolare nel punto di cura?
L'esenzione CLIA per i pannelli respiratori PCR, una maggiore sensibilità clinica e flussi di lavoro semplificati dal campione alla risposta stanno spingendo le piattaforme molecolari in avanti.
Quale regione crescerà più velocemente entro il 2031?
Si prevede che la regione Asia-Pacifico registrerà il CAGR più elevato, pari al 10.74%, trainata dalle approvazioni in Cina e dagli appalti su larga scala nel settore della sanità pubblica in India.
Quale livello di concentrazione del mercato esiste tra i principali fornitori?
Le prime cinque aziende controllano la maggior parte del fatturato globale, il che riflette una moderata concentrazione, con spazio per nuovi operatori di nicchia e innovativi.


