

Dimensioni e quota di mercato del sistema di gestione dei rifiuti pneumatici del GCC
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | USD 26.48 milioni |
| Dimensione del mercato (2031) | USD 35.04 milioni |
| Tasso di crescita (2026 - 2031) | 5.76% CAGR |
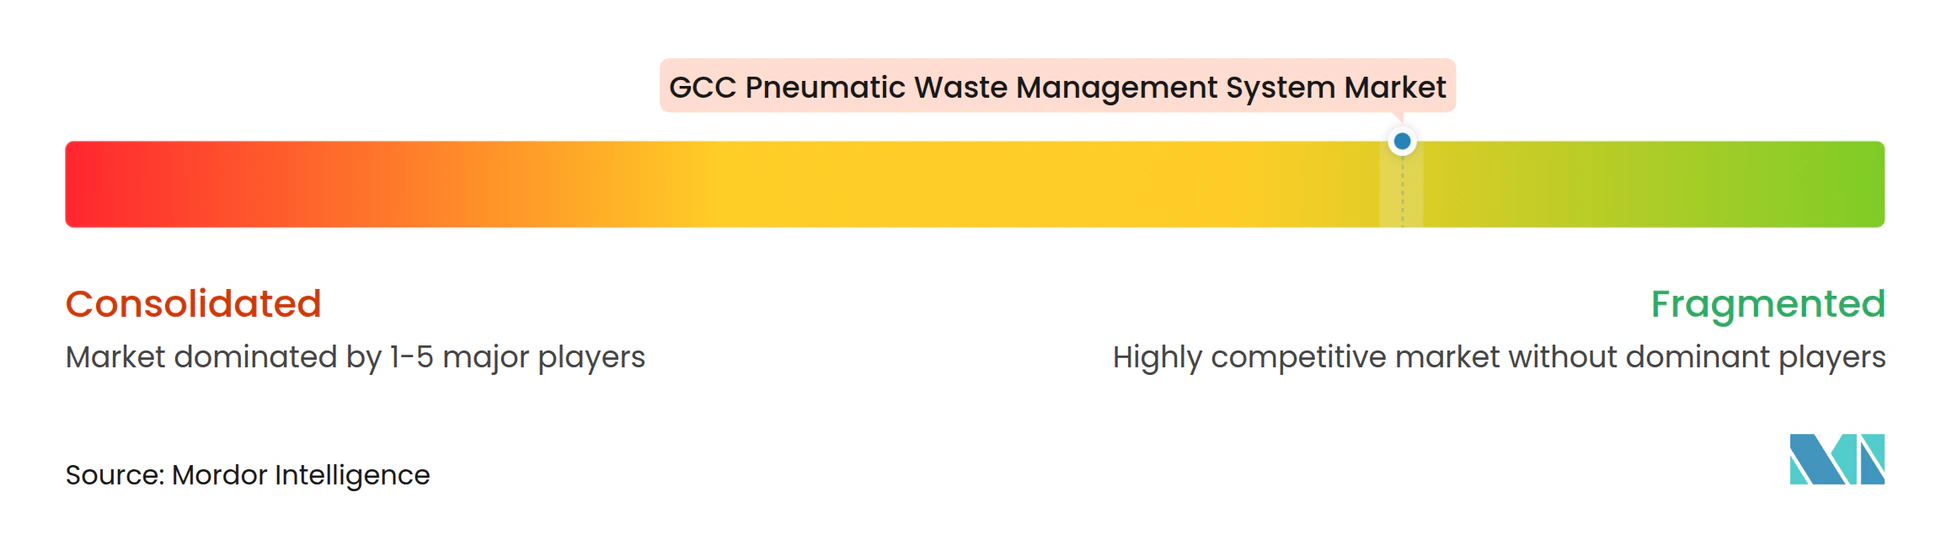
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato del sistema di gestione dei rifiuti pneumatici del GCC di Mordor Intelligence
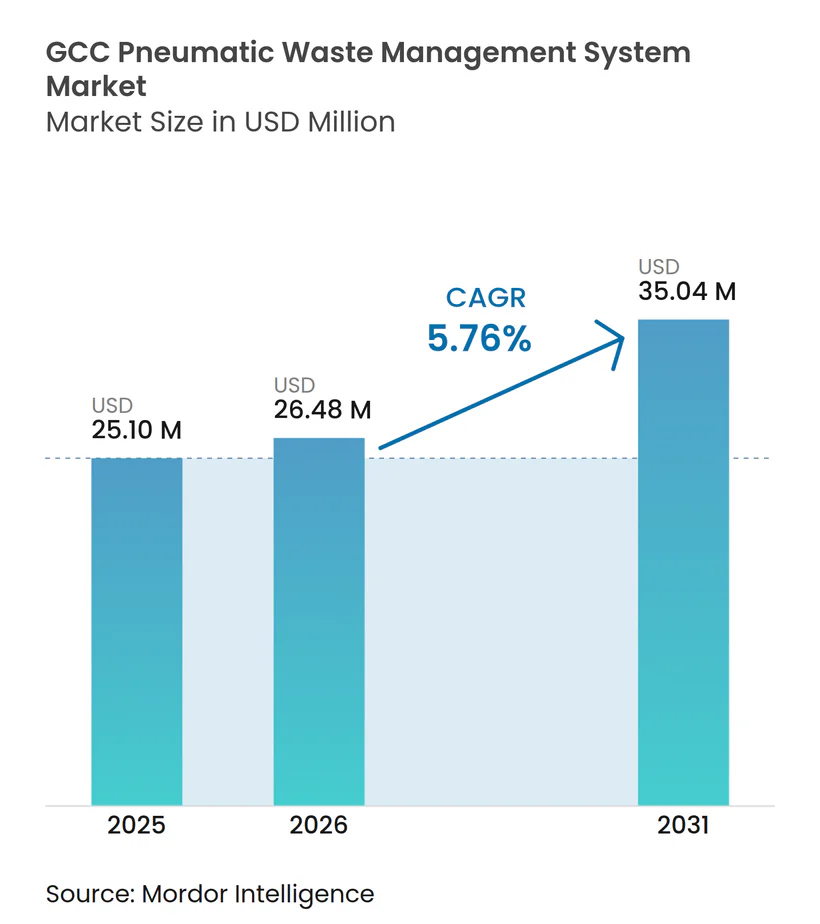
Il mercato dei sistemi di gestione dei rifiuti pneumatici del GCC è stato valutato a 25.10 milioni di USD nel 2025 e si stima che crescerà da 26.48 milioni di USD nel 2026 a 35.04 milioni di USD entro il 2031, con un CAGR del 5.76% durante il periodo di previsione (2026-2031).
La forte adozione nei megaprogetti delle smart city, i mandati governativi per la riduzione dei rifiuti in discarica e la crescente carenza di manodopera stanno accelerando la specificazione di sistemi automatizzati di raccolta dei rifiuti già nella fase di pianificazione generale. Le aziende europee consolidate continuano ad aggiudicarsi la maggior parte dei contratti principali, ma le società di ingegneria mediorientali ora collaborano con i fornitori asiatici per ridurre i prezzi chiavi in mano del 15-20%, erodendo i margini ma ampliando la base di clienti potenziali. I livelli software che monitorano la pressione del vuoto, i livelli di riempimento in ingresso e la manutenzione predittiva stanno acquisendo una quota di valore crescente, poiché i comuni danno priorità al tempo di attività rispetto al puro risparmio di capitale. Nel frattempo, la domanda dei vari paesi sta divergendo: l'Arabia Saudita basa le proprie entrate sui progetti della Vision 2030, mentre l'Oman registra la crescita più rapida, poiché le città secondarie stanno superando le flotte di camion per raggiungere gli obiettivi di economia circolare del 2030. [1] https://www.moccae.gov.ae/en/knowledge/wastes-and-chemicals
Punti chiave del rapporto
- In base alla configurazione del sistema, nel 2025 le reti centralizzate fisse hanno dominato con il 68.5% della quota di mercato dei sistemi di gestione dei rifiuti pneumatici nei paesi del Consiglio di cooperazione del Golfo, mentre si prevede che le varianti ibride e modulari cresceranno a un CAGR del 6.2% fino al 2031.
- Per utente finale, gli sviluppi residenziali hanno rappresentato il 32.6% della domanda del 2025, mentre le strutture commerciali sono sulla buona strada per espandersi a un CAGR del 7.8% entro il 2031.
- In termini di frazione di rifiuti, i sistemi a due frazioni hanno dominato con una quota del 43.5% nel 2025, ma si prevede che le configurazioni a tre frazioni registreranno un CAGR del 6.8% durante il periodo di previsione.
- Per componente, i tubi pneumatici hanno rappresentato una quota di fatturato del 28.9% nel 2025, mentre il software di controllo e monitoraggio ha rappresentato il segmento in più rapida crescita con un CAGR dell'8.1% fino al 2031.
- Per paese, l'Arabia Saudita ha rappresentato il 48.75% del fatturato del 2025, ma si prevede che l'Oman crescerà più rapidamente, con un CAGR del 6.4% tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato dei sistemi di gestione dei rifiuti pneumatici del GCC
Analisi dell'impatto dei conducenti
| Drivers | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rapida espansione di mega-progetti di città intelligenti che integrano AWCS come infrastruttura predefinita | + 1.8% | Arabia Saudita, Emirati Arabi Uniti, Qatar | Medio termine (2-4 anni) |
| Obiettivi governativi per una deviazione dalle discariche pari o superiore all'80% entro il 2030, favorendo l'adozione di sistemi di tubazioni chiuse | + 1.5% | Emirati Arabi Uniti, Arabia Saudita, Oman, Bahrein | A breve termine (≤2 anni) |
| La scarsità di manodopera poco qualificata aumenta la domanda di raccolta automatizzata | + 1.2% | In tutto il Consiglio di cooperazione del Golfo, acuto negli Emirati Arabi Uniti e in Qatar | A lungo termine (≥4 anni) |
| Integrazione con piattaforme di teleraffreddamento e IoT che sbloccano risparmi OPEX ≥25% | + 0.9% | Emirati Arabi Uniti, Qatar | Medio termine (2-4 anni) |
| Standard igienici post-pandemici negli aeroporti e negli ospedali che favoriscono i sistemi touch-free | + 0.7% | Dubai, Doha, Riyadh e cluster sanitari | A breve termine (≤2 anni) |
| Modelli PPP e O&M chiavi in mano che riducono le barriere CapEx per i comuni | + 0.6% | Arabia Saudita, Oman, Bahrein | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rapida espansione delle mega-città intelligenti che integrano AWCS come infrastruttura predefinita
I progetti urbanistici pianificati nei Paesi del Consiglio di Cooperazione del Golfo (GCC) integrano ormai fin dall'inizio le reti pneumatiche di raccolta dei rifiuti, eliminando costosi interventi di adeguamento e comprimendo i tempi di implementazione. La dorsale sotterranea di 170 km di NEOM, la rete di 13 km di Lusail City che trasporta i rifiuti a 70 km/h e il sistema alimentato da energie rinnovabili di Masdar City dimostrano come i sistemi di raccolta pneumatica e di smaltimento dei rifiuti (AWCS) si integrino con il teleriscaldamento, la fibra ottica e l'alimentazione elettrica per eliminare cassonetti e camion in superficie. L'integrazione iniziale distribuisce i costi su pacchetti di servizi più ampi, riducendo i tempi di ammortamento rispetto ai progetti di adeguamento che richiedono scavi stradali. Gli sviluppatori puntano alle certificazioni LEED Platinum e WELL Building, rendendo la raccolta a circuito chiuso una caratteristica standard piuttosto che un optional a pagamento. Questo cambiamento sta trasformando il sistema di gestione pneumatica dei rifiuti nel mercato del GCC in una voce di spesa predefinita per qualsiasi gara d'appalto per città intelligenti. [2] https://www.mme.gov.qa/webcenter/portal/MM
Obiettivi governativi per una deviazione dalle discariche pari o superiore all'80% entro il 2030, favorendo l'adozione di sistemi a tubature chiuse
Le strategie a livello federale e degli emirati ora collegano i traguardi di riduzione dei rifiuti ai cicli di finanziamento delle infrastrutture, spingendo le città a installare reti pneumatiche multifrazione piuttosto che ad espandere le flotte di camion. Il Comune di Dubai ha iniziato ad applicare la Legge n. 18 del 2024 e le entrate immediate derivanti dalle sanzioni vengono reinvestite nell'implementazione della raccolta automatizzata. L'Arabia Saudita rispecchia questa politica attraverso i piani d'azione Vision 2030 che destinano i sistemi a tubo chiuso a ogni nuovo distretto di mega-progetto. Questi obblighi creano un vantaggio in termini di conformità perché i dati RFID a livello di ingresso dimostrano le prestazioni di separazione in tempo reale. I fornitori che offrono software pronto per l'audit, pertanto, ottengono lo status di offerente preferenziale nelle valutazioni delle gare d'appalto. [3] https://www.enec.ae/
La scarsità di manodopera poco qualificata aumenta la domanda di raccolta automatizzata
I programmi di nazionalizzazione del GCC continuano a ridurre il bacino di lavoratori espatriati addetti alla raccolta dei rifiuti, portando i costi del lavoro per tonnellata ben al di sopra della soglia oltre la quale le reti di aspirazione si ripagano entro sette anni. Gli appaltatori municipali di Dubai spendono ora 48 dollari USA per tonnellata per la raccolta manuale a bordo strada, rispetto ai 34 dollari USA quando i terminali pneumatici funzionano a pieno regime. La differenza è maggiore durante le ondate di calore estive, quando le squadre lavorano turni più brevi e i premi per gli straordinari aumentano vertiginosamente. I sistemi automatizzati neutralizzano questi rischi di volatilità sostituendo il personale giornaliero con cicli di soffiaggio programmati e manutenzione occasionale dei terminali. La conseguente certezza di bilancio è attraente per i dipartimenti finanziari che devono bilanciare i costi del servizio di smaltimento dei rifiuti con le fluttuanti royalties petrolifere. [4] https://www.dm.gov.ae/
Integrazione con piattaforme di teleraffreddamento e IoT che sbloccano risparmi OPEX ≥25%
Gli sviluppatori scavano sempre più spesso tubi di scarico lungo le condotte di acqua refrigerata, riducendo i costi di scavo e condividendo lo spazio del pozzo per il cablaggio dei sensori. Le sale terminali sfruttano il teleraffreddamento per precondizionare l'aria, riducendo i carichi di refrigerazione autonomi di quasi un quinto. I nodi IoT inviano dati relativi a pressione del vuoto, livello di riempimento e corrente del motore a dashboard cloud che programmano l'avvio dei ventilatori solo quando i gruppi di aspirazione raggiungono il picco, generando risparmi energetici che si accumulano di anno in anno. L'analisi predittiva segnala anche l'usura precoce dei cuscinetti, consentendo agli operatori di ordinare i ricambi prima che un ventilatore si disconnetta. L'effetto combinato eleva il software da un componente aggiuntivo per la manutenzione a un fattore di valore fondamentale nelle negoziazioni contrattuali.
Analisi dell'impatto delle restrizioni
| vincoli | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevata salinità del suolo e intrusione di sabbia che accelerano l'usura di tubi e valvole | -0.8% | Emirati Arabi Uniti, Bahrein, Qatar, Arabia Saudita, Oman | A lungo termine (≥4 anni) |
| CapEx 2–4 volte superiore alla raccolta di camion in un contesto di volatilità del prezzo del petrolio | -0.7% | In tutto il Consiglio di cooperazione del Golfo, acuto in Oman e Bahrein | A breve termine (≤2 anni) |
| Carenza di tecnici locali addetti ai sistemi di aspirazione che prolunga i tempi di inattività | -0.5% | In tutto il Consiglio di cooperazione del Golfo, i casi più gravi si sono verificati in Oman, Bahrein e Kuwait | Medio termine (2-4 anni) |
| La rete dominata dai fossili diluisce la narrativa sulla riduzione del carbonio | -0.3% | Arabia Saudita, Kuwait e parzialmente Emirati Arabi Uniti | A lungo termine (≥4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevata salinità del suolo e intrusione di sabbia che accelerano l'usura di tubi e valvole
La nebbia salina costiera e la polvere del deserto si combinano per corrodere i tubi in acciaio inossidabile a una velocità del 40% superiore rispetto alle regioni temperate, riducendo il ciclo di vita dei componenti a meno di un decennio. Ogni sostituzione imprevista di valvole impone arresti parziali della linea, innescando il ritiro di camion di riserva e annullando fino a un quarto dei risparmi OPEX previsti. I rivestimenti protettivi in resina epossidica e le sedi valvole in ceramica aumentano la longevità, ma aggiungono il 15% al costo dei materiali, che i comuni attenti ai prezzi spesso rifiutano. I fornitori che prequalificano leghe alternative o valvole autopulenti, quindi, ottengono un vantaggio difendibile nelle gare d'appalto costiere. La sfida della durabilità persisterà finché gli standard regionali non imporranno tolleranze per la corrosione nelle specifiche di gara.
CapEx 2–4 volte superiore alla raccolta di camion in un contesto di volatilità del prezzo del petrolio
Lo scavo dell'intera rete costa in media 1,000 dollari al metro lineare e concentra la spesa nei primi due anni di bilancio, un profilo di flusso di cassa che diventa politicamente controverso quando i prezzi del Brent scendono al di sotto del pareggio fiscale. Oman e Bahrein hanno già rinviato diversi progetti nei centri città, destinando invece fondi sovrani limitati al servizio del debito. Anche negli emirati più ricchi, i distretti di ristrutturazione sono suddivisi in fasi per allinearsi agli stanziamenti annuali, allungando i tempi di installazione fino a cinque anni. I quadri PPP attenuano il colpo, ma richiedono comunque garanzie di tonnellaggio minimo che i comuni più piccoli esitano a firmare. Di conseguenza, la domanda si blocca ogni volta che i benchmark del greggio rimangono inferiori a 70 dollari per più di due trimestri consecutivi.
Analisi del segmento
Per utente finale: gli sviluppi residenziali rafforzano il volume mentre i siti commerciali accelerano
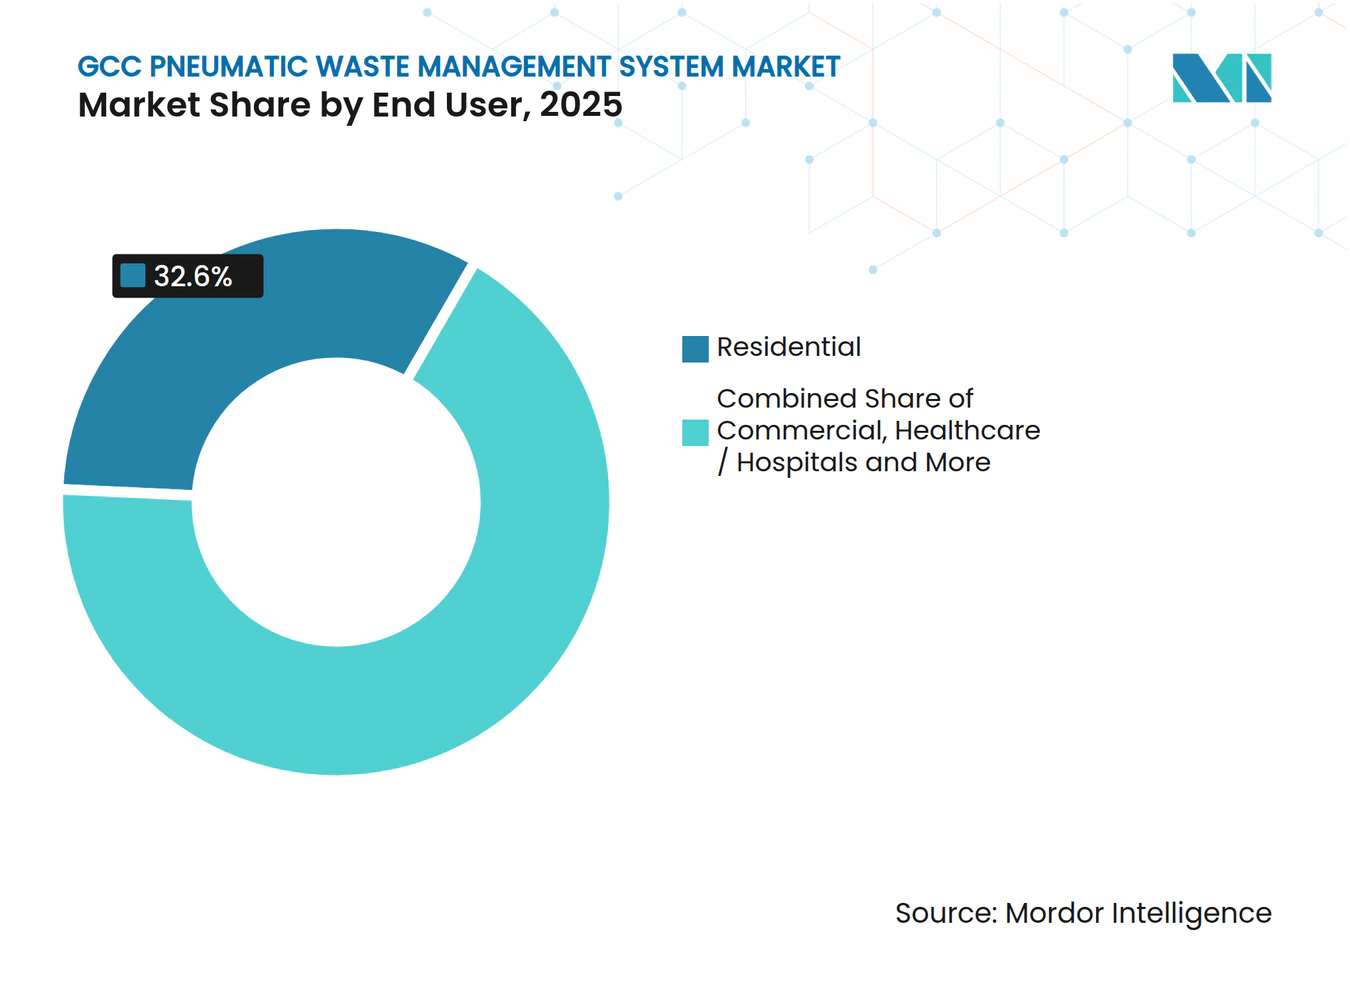
I complessi residenziali hanno catturato il 32.6% della domanda del 2025, conferendo al segmento la maggiore quota di mercato del sistema di gestione dei rifiuti pneumatici nel GCC di quell'anno. I costruttori edili di Riyadh, Dubai e Abu Dhabi ora includono i costi di rete nei prezzi degli appartamenti, consentendo agli acquirenti di percepire l'infrastruttura come un servizio di quartiere piuttosto che come una tassa comunale. Questi complessi residenziali in genere specificano linee principali completamente sottovuoto perché la densità di ingresso supera i 200 per km² e i diametri uniformi delle tubazioni che ne risultano semplificano la programmazione della manutenzione. Le strutture commerciali come centri commerciali, uffici e hotel sono gli utenti in più rapida crescita, con un CAGR del 7.8% fino al 2031, poiché i proprietari immobiliari inseriscono gli aggiornamenti igienici nelle trattative di locazione.
La ripresa commerciale si basa su parametri operativi chiari: il Dubai Mall ha registrato un calo del 40% delle spese per la disinfestazione entro un anno dalla sua ristrutturazione, mentre il nuovo polo alberghiero di Doha ha ridotto le ore di lavoro per la gestione dei rifiuti del 35%. I progetti sanitari, sebbene di dimensioni inferiori, richiedono prezzi per ingresso doppi rispetto ai progetti residenziali, poiché gli scivoli in acciaio inossidabile e i terminali a pressione negativa soddisfano i requisiti di controllo delle infezioni. Le concessioni aeroportuali seguono un modello premium simile, aggiungendo cappe touch-free e filtrazione HEPA per ottenere le autorizzazioni per l'aviazione civile. Nel complesso, la domanda diversificata degli utenti finali contribuisce a snellire i cicli di fatturato quando i lanci residenziali rallentano negli anni più deboli del mercato immobiliare, sostenendo lo slancio del sistema di gestione pneumatica dei rifiuti nel mercato del Consiglio di cooperazione del Golfo.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per sistema/modalità operativa: dominano le reti centralizzate stazionarie, salgono le reti ibride
I sistemi centralizzati fissi hanno rappresentato il 68.5% dei ricavi del 2025, riflettendo la loro posizione consolidata nei complessi residenziali di grandi dimensioni e rendendo questa configurazione il sistema di gestione pneumatica dei rifiuti leader nel mercato GCC per i sistemi installati. I modelli a vuoto completo vengono utilizzati per mega-progetti come i distretti verticali di NEOM, dove i rifiuti devono percorrere più di 2 km per raggiungere i terminali remoti. Si prevede, tuttavia, che gli ibridi gravità-vuoto registreranno un CAGR del 6.2% fino al 2031, poiché i comuni scaglionano la costruzione in base ai cicli di bilancio e apprezzano la potenza del ventilatore inferiore del 30-40% richiesta da questi sistemi.
I terminali modulari, confezionati in container da 40 piedi, consentono ora agli operatori di espandere un isolato alla volta, un approccio adottato da Muscat per il suo lungomare nel 2025. Le implementazioni ibride favoriscono anche il retrofit di siti industriali dismessi, dove le variazioni di pendenza consentono alla gravità di gestire i dislivelli verticali e il vuoto si limita a spostare i tratti orizzontali, riducendo di un terzo il consumo di elettricità. Questa flessibilità progettuale amplia la partecipazione agli appalti, consentendo alle imprese di medie dimensioni di presentare offerte senza dover investire in un inventario di soffianti a servizio continuo. Di conseguenza, gli ibridi sono posizionati per erodere la base centralizzata degli operatori storici, mantenendo al contempo la leadership complessiva nei sistemi pneumatici di gestione dei rifiuti nel mercato del Consiglio di cooperazione del Golfo, con reti a vuoto completo nei principali quartieri centrali.
Per frazioni: due frazioni portano, tre frazioni guadagnano sulla pressione EPR
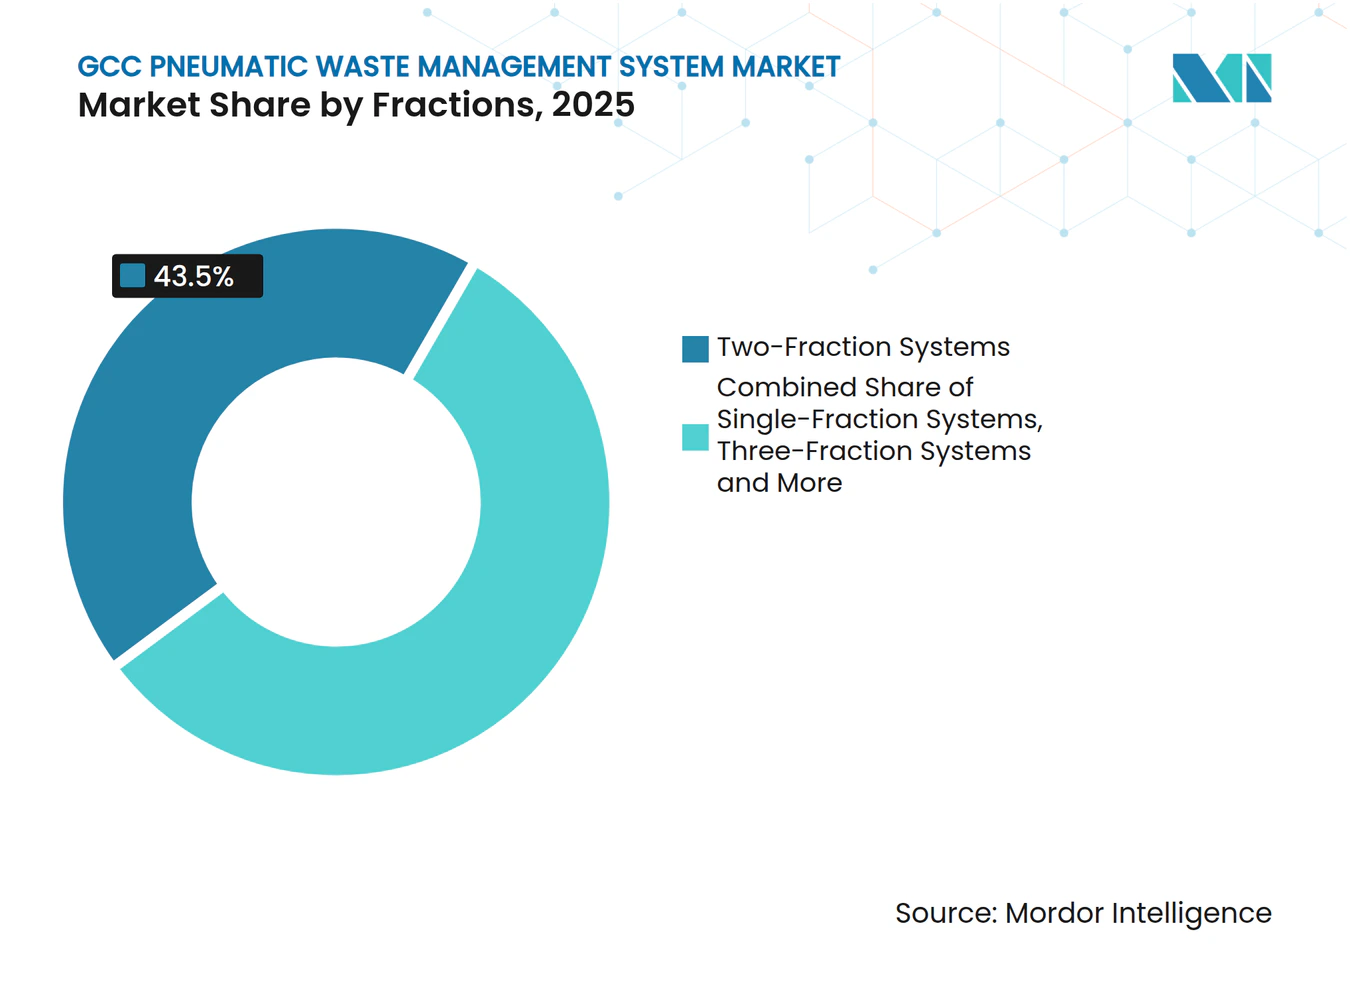
Gli schemi a due frazioni, che separano i materiali riciclabili dai rifiuti residui, hanno raggiunto una quota del 43.5% nel 2025, la più alta tra le configurazioni e quindi la fetta più ampia del sistema di gestione dei rifiuti pneumatici nel mercato del Consiglio di cooperazione del Golfo. Inizialmente, le città hanno scelto questo formato per ridurre al minimo il numero di ingressi e la complessità delle opere civili. A partire dal 2024, tuttavia, le normative EPR degli Emirati Arabi Uniti e dell'Arabia Saudita hanno iniziato a spingere i rifiuti organici verso una tubazione dedicata, e si prevede che le reti a tre frazioni cresceranno a un CAGR del 6.8% fino al 2031.
Studi sul comportamento degli utenti del progetto pilota di Al Barsha a Dubai hanno rilevato un aumento dell'accuratezza della separazione al 78% dopo che la separazione fisica in ingresso ha sostituito i contenitori colorati, rafforzando la fiducia dei decisori politici nell'applicazione delle tariffe di responsabilità del produttore. Il costo civile incrementale della terza frazione è compensato dalle tasse di discarica evitate, che aumenteranno da 19 a 30 dollari a tonnellata secondo il tariffario di Dubai del 2027. I comuni che pesano gli aggiornamenti hanno ora una finestra temporale di ammodernamento prima dell'entrata in vigore di divieti più severi sui rifiuti alimentari nel 2028, che sposterà ulteriormente i volumi verso le tubazioni per rifiuti organici. I progetti a quattro frazioni rimangono una nicchia perché le tubazioni in vetro separate raramente recuperano i 15,000 dollari aggiuntivi di costo di ingresso negli attuali mercati delle materie prime, mantenendo i formati a due e tre frazioni centrali nel sistema di gestione pneumatica dei rifiuti nella traiettoria di mercato del Consiglio di cooperazione del Golfo.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per componente: Pipes registra il fatturato più alto, il software registra la crescita più rapida
I tubi pneumatici hanno rappresentato il 28.9% del fatturato dei componenti nel 2025, diventando il principale contributore al sistema di gestione dei rifiuti pneumatici a livello hardware nel mercato del Consiglio di cooperazione del Golfo. La posa sotterranea in terreni sabbiosi determina un'elevata spesa per metro, mentre i rivestimenti resistenti alla corrosione aggiungono un ulteriore 10-15% nei siti costieri. Nonostante questo peso, il fatturato dei tubi rimarrà indietro rispetto alla crescita complessiva del mercato, poiché gli ibridi modulari riducono la lunghezza media della rete. Il vantaggio si sposta sulle piattaforme di controllo e monitoraggio, che dovrebbero registrare un CAGR dell'8.1% fino al 2031, trainate dall'analisi degli abbonamenti e dai dashboard di manutenzione predittiva.
Un operatore di Riyadh ora trasmette due terabyte di dati di ingressi e soffianti all'anno in un servizio cloud che garantisce il 98% di uptime nell'ambito di contratti PPP basati sulle prestazioni. Sensori con un prezzo inferiore a 30 dollari ciascuno sono integrati su ogni porta di scarico, creando un'elevata adesione perché le licenze software includono sicurezza informatica, aggiornamenti firmware e risoluzione dei problemi da remoto. Pompe, soffianti e valvole detengono ancora una quota del 20-22%, ma subiscono una compressione dei margini con l'ingresso dei fornitori asiatici con prezzi di listino inferiori del 15%. Di conseguenza, i fornitori si stanno riposizionando come partner di dati piuttosto che come semplici venditori di apparecchiature per preservare il contributo per tonnellata installata nel sistema di gestione dei rifiuti pneumatici nel mercato del Consiglio di cooperazione del Golfo.
Analisi geografica
Mercato dei sistemi di gestione dei rifiuti pneumatici del GCC
L'Arabia Saudita ha mantenuto il 48.75% del fatturato del 2025, la quota nazionale più grande del sistema di gestione dei rifiuti pneumatici nel mercato del Consiglio di cooperazione del Golfo, grazie ai mega-progetti Vision 2030 che prevedono la raccolta automatizzata in ogni nuovo distretto. La sola NEOM prevede oltre 200 km di condotte entro il 2030, creando una domanda prevedibile anche in caso di calo dei ricavi del greggio. Gli Emirati Arabi Uniti hanno seguito la stessa tendenza, dimostrandosi un'arena matura ma ancora redditizia, dove Dubai e Abu Dhabi si concentrano ora sulla riqualificazione dei quartieri costruiti prima del 2015; la Municipalità di Dubai mira a convertire il 25% di tali distretti entro il 2035, concentrando l'attività a breve termine su riqualificazioni design-build che integrano kit IoT con nuovi scivoli. La crescita dell'Oman è più rapida, con un CAGR del 6.4% fino al 2031, poiché città secondarie come Salalah e Sohar sfruttano le strutture PPP per passare direttamente alla raccolta a condotte chiuse, sfruttando le garanzie sovrane che proteggono gli operatori dalle oscillazioni del prezzo del petrolio.
Mercato dei sistemi pneumatici di gestione dei rifiuti nel GCC settentrionale
I progetti di Lusail e Doha in Qatar mantengono una pipeline stabile, sebbene l'espansione al di fuori della capitale rimanga modesta fino a dopo i Giochi Asiatici del 2028, quando i pianificatori comunali prevedono che il traffico turistico si sposterà verso i nuovi sobborghi costieri. Kuwait e Bahrein seguono a un CAGR inferiore al 3-4%, poiché il servizio del debito pubblico dirotta fondi da opere civili su larga scala; entrambi gli stati invece sperimentano terminal container per le sedi degli eventi, guadagnando tempo fino al miglioramento dei saldi di bilancio. In tutta l'area, i tempi di approvvigionamento seguono ancora le soglie del greggio Brent al di sotto dei 70 dollari, eppure i buffer di ricchezza sovrana in Arabia Saudita, Emirati Arabi Uniti e Qatar frenano i principali progetti di smart city. Le autorità di regolamentazione ambientale rafforzano l'applicazione delle misure, l'aumento delle tariffe sulle discariche di Dubai nel 2027 e la bozza di regolamento EPR saudita nel 2025, garantendo una base di lavoro di ristrutturazione anche quando i nuovi introiti immobiliari saranno lenti. Nel complesso, questi modelli mantengono il sistema di gestione dei rifiuti pneumatici nel mercato del Consiglio di cooperazione del Golfo su una base geografica diversificata, con retrofit di software di alto valore negli emirati più ricchi che compensano le aree verdi ricche di tubi nelle città omanite che hanno adottato questo sistema solo in seguito.
Panorama competitivo
Gli specialisti europei, guidati da Envac, MariMatic, Logiwaste e Ros Roca, hanno mantenuto una quota complessiva del 50-55% del mercato dei sistemi di gestione dei rifiuti pneumatici nel GCC nel corso del 2025, sfruttando ampie referenze e progetti igienici certificati. Le loro recenti offerte pongono l'accento su dashboard cloud, diagnostica remota e auditing RFID multifrazione, poiché le amministrazioni comunali ora valutano le gare d'appalto in base alla trasparenza dei dati tanto quanto alla lunghezza delle tubazioni. Le società di ingegneria mediorientali uniscono le forze con i produttori di componenti asiatici per ridurre del 15-20% i prezzi chiavi in mano, un approccio che ha permesso di aggiudicarsi appalti in città secondarie dell'Arabia Saudita e dell'Oman, dove i budget sono più limitati. Il divario di prezzo si sta tuttavia riducendo, poiché i fornitori europei localizzano le linee di assemblaggio a Jeddah e Abu Dhabi per ridurre i costi di trasporto e i dazi doganali. Nel complesso, persiste una moderata frammentazione, con nessun singolo fornitore che detiene individualmente più del 20%, ma i vantaggi di scala sono riservati ai fornitori che raggruppano hardware, software e O&M pluriennale in un'unica fattura.
Il posizionamento strategico si sta spostando verso i ricavi da servizi. La concessione ventennale di O&M di MariMatic ad Abu Dhabi garantisce flussi di cassa annuali legati a garanzie di uptime, mentre il contratto di Riyadh di Envac integra abbonamenti per la manutenzione predittiva con hardware a tre frazioni. I concorrenti cinesi sperimentano terminal container a prezzi inferiori del 30% rispetto ai benchmark europei, ma i problemi di durabilità nelle zone costiere ad alta salinità limitano l'adozione a siti pilota nell'entroterra. Gli appaltatori locali, nel frattempo, si differenziano per la velocità di risposta, dotando di personale hub di manutenzione con sede in città; il deposito di Muscat 2025 di Ecosir ha ridotto i tempi di riparazione dei ventilatori da sette a tre giorni, ottenendo elogi negli audit delle prestazioni PPP. Il software continua a influenzare il campo di gioco perché l'analisi IoT offre risparmi energetici e di manodopera misurabili che i comitati acquisti possono difendere nelle udienze di bilancio.
Le pipeline di innovazione si concentrano su materiali resistenti alla corrosione, gruppi di valvole autopulenti e previsione del flusso di scarico basata sull'intelligenza artificiale. Il giunto a gomito rivestito in ceramica di Logiwaste, lanciato nel 2025, vanta una durata superiore del 50% nei test in nebbia salina, mentre il kit di retrofit RFID di Aerbin ha permesso ai piloti di Dubai di introdurre tariffe a consumo senza dover sostituire i tubi di ingresso. I fornitori corteggiano anche gli operatori di teleraffreddamento; l'accordo di co-locazione di Jets Vacuum ad Abu Dhabi ha consentito un risparmio del 22% sui costi di scavo e ha aperto la strada al cross-selling nella misurazione dell'acqua refrigerata. L'intensità competitiva sta quindi aumentando sia sul fronte tecnologico che su quello finanziario, ma la fiducia nel marchio e le comprovate prestazioni climatiche nei Paesi del Golfo rimangono fattori decisivi per i premi di punta per le smart city.
Leader del settore dei sistemi di gestione dei rifiuti pneumatici del GCC
Envac AB
MariMatic Oy
Logiwaste AB
Ros Roca Envirotec
Sviluppo dei rifiuti urbani (URD)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Gennaio 2026: l'azienda di tecnologie per la gestione intelligente dei rifiuti Sensoneo ha confermato che esporrà i suoi sensori di livello di riempimento, la gestione dell'accesso ai contenitori e la suite di ottimizzazione dei percorsi all'IFAT Saudi Arabia 2026 di Riyadh, annunciando i piani per integrare l'analisi IoT nelle future reti pneumatiche in Arabia Saudita.
- Novembre 2025: Envac ha presentato sistemi automatizzati di raccolta dei rifiuti aggiornati per progetti residenziali, ospedalieri e aeroportuali ad alta densità al Cityscape Global 2025 di Riyadh, sottolineando il continuo interesse degli sviluppatori immobiliari del Consiglio di cooperazione del Golfo.
- Ottobre 2025: il Ministero delle municipalità del Qatar ha lanciato un programma pilota per l'installazione di contenitori sotterranei per i rifiuti nei quartieri più trafficati di Doha; l'iniziativa mira a diffondere tecnologie automatizzate e igieniche per la raccolta dei rifiuti in tutta la città, dopo una valutazione.
- Febbraio 2025: Envac ha annunciato l'implementazione del suo sistema pneumatico sotterraneo di raccolta dei rifiuti di nuova generazione presso il King Abdullah Financial District di Riyadh, ampliando l'infrastruttura di punta delle smart city dell'Arabia Saudita.
Ambito del rapporto di mercato sui sistemi di gestione dei rifiuti pneumatici del GCC
Un sistema pneumatico di rifiuti trasporta i rifiuti ad alta velocità attraverso tubi pneumatici sotterranei fino ad una stazione di raccolta, dove vengono compattati e sigillati in contenitori. È un sistema meccanico per il convogliamento dei rifiuti solidi attraverso tubazioni di trasporto.
Il mercato dei sistemi di gestione dei rifiuti pneumatici è segmentato per utente finale (residenziale, commerciale, industriale e altri) e per paese (Arabia Saudita, Qatar, Emirati Arabi Uniti e resto del GCC). Il rapporto offre dimensioni del mercato e previsioni in valore (USD) per tutti i segmenti di cui sopra.
| Residenziale |
| Commerciale (uffici, vendita al dettaglio, ospitalità) |
| Assistenza sanitaria / Ospedali |
| Trasporti e infrastrutture pubbliche (aeroporti, stazioni della metropolitana/ferrovia, grandi hub) |
| Altri (istituzionali, industriali, ecc.) |
| Sistemi centralizzati stazionari | Sistemi di vuoto completi |
| Sistemi di vuoto gravitazionale | |
| Sistemi ibridi/modulari | |
| Unità mobili/temporanee |
| Sistemi a frazione singola |
| Sistemi a due frazioni |
| Sistemi a tre frazioni |
| Sistemi a quattro frazioni |
| Sistemi a cinque frazioni e superiori |
| Tubi pneumatici |
| Bocche di raccolta / Scivoli |
| Gruppi valvola e saracinesca |
| Pompe per vuoto e soffianti |
| Software di controllo e monitoraggio |
| Terminali di trasferimento/raccolta |
| Altri (apparecchiature per stazioni di raccolta, sensori, SCADA, ecc.) |
| Arabia Saudita |
| Emirati Arabi Uniti |
| Qatar |
| Oman |
| Kuwait |
| Bahrain |
| Per utente finale | Residenziale | |
| Commerciale (uffici, vendita al dettaglio, ospitalità) | ||
| Assistenza sanitaria / Ospedali | ||
| Trasporti e infrastrutture pubbliche (aeroporti, stazioni della metropolitana/ferrovia, grandi hub) | ||
| Altri (istituzionali, industriali, ecc.) | ||
| Per sistema/modalità operativa | Sistemi centralizzati stazionari | Sistemi di vuoto completi |
| Sistemi di vuoto gravitazionale | ||
| Sistemi ibridi/modulari | ||
| Unità mobili/temporanee | ||
| Per frazioni | Sistemi a frazione singola | |
| Sistemi a due frazioni | ||
| Sistemi a tre frazioni | ||
| Sistemi a quattro frazioni | ||
| Sistemi a cinque frazioni e superiori | ||
| Per componente | Tubi pneumatici | |
| Bocche di raccolta / Scivoli | ||
| Gruppi valvola e saracinesca | ||
| Pompe per vuoto e soffianti | ||
| Software di controllo e monitoraggio | ||
| Terminali di trasferimento/raccolta | ||
| Altri (apparecchiature per stazioni di raccolta, sensori, SCADA, ecc.) | ||
| Per Nazione | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Qatar | ||
| Oman | ||
| Kuwait | ||
| Bahrain | ||
Domande chiave a cui si risponde nel rapporto
Qual è l'attuale dimensione del mercato dei sistemi pneumatici di gestione dei rifiuti nel GCC?
Ammonterà a 26.48 milioni di USD nel 2026 e si prevede che raggiungerà i 35.04 milioni di USD entro il 2031.
Quale Paese contribuisce oggi con il maggior fatturato?
L'Arabia Saudita è in testa, con il 48.75% del fatturato del 2025 grazie ai megaprogetti Vision 2030.
Quale segmento di utenti finali si sta espandendo più rapidamente?
Si prevede che le strutture commerciali come centri commerciali, uffici e hotel cresceranno a un CAGR del 7.8% entro il 2031.
In che modo i modelli PPP influenzano l'adozione?
Le concessioni di servizi ventennali spostano il rischio di capitale sugli operatori privati, consentendo alle città secondarie di implementare i sistemi nonostante i bilanci comunali ristretti.
Perché il software sta diventando più importante dell'hardware?
Il monitoraggio IoT e la manutenzione predittiva riducono i costi energetici e i tempi di inattività, facendo sì che le piattaforme di controllo superino le vendite di tubi e soffiatori con un CAGR dell'8.1%.
Qual è il più grande ostacolo tecnico nei progetti costieri del Consiglio di cooperazione del Golfo?
L'elevata salinità del terreno accelera la corrosione dei tubi, riducendo la durata dei componenti a meno di 10 anni, a meno che non vengano specificate parti rivestite in resina epossidica o in ceramica.


