

Dimensioni e quota del mercato della piattaforma come servizio
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
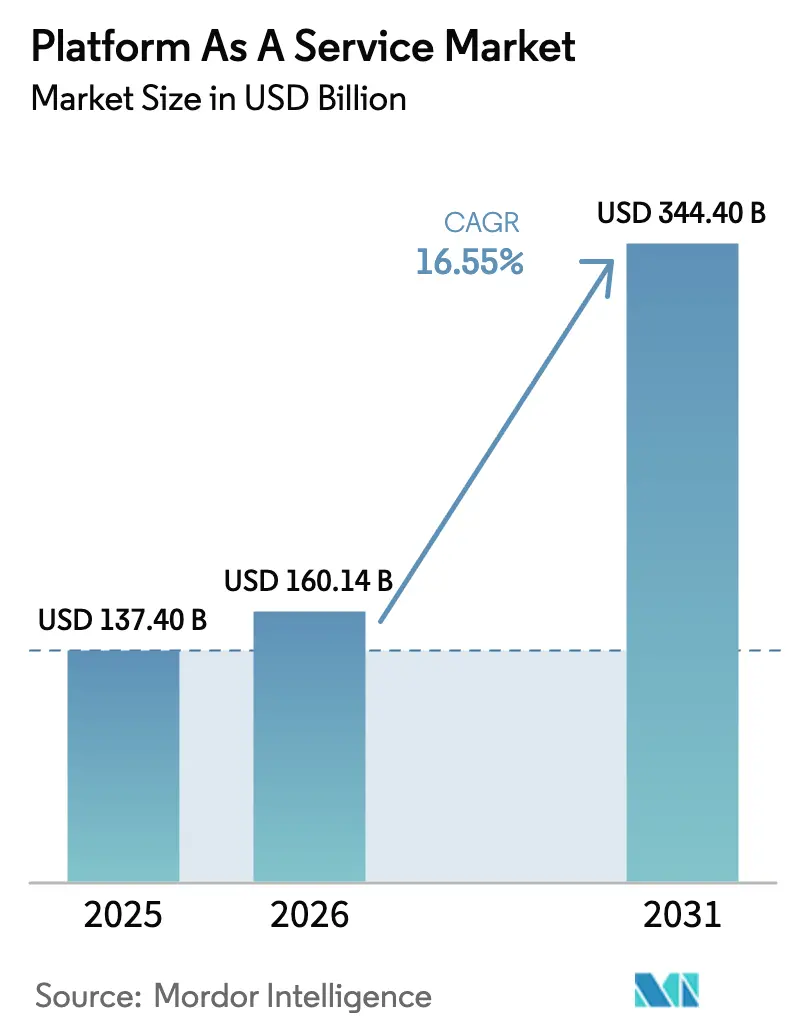
| Dimensione del mercato (2026) | 160.14 miliardo di dollari |
| Dimensione del mercato (2031) | 344.4 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 16.55% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
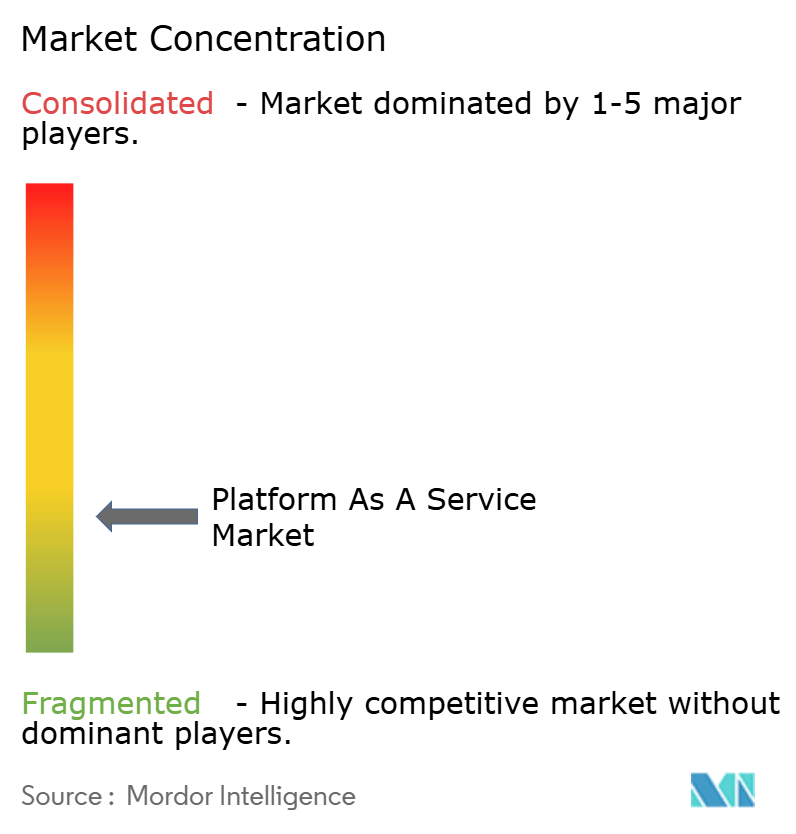
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato della piattaforma come servizio di Mordor Intelligence
Si prevede che il mercato Platform as a Service (PaaS) crescerà da 137.40 miliardi di dollari nel 2025 a 160.14 miliardi di dollari nel 2026, per poi raggiungere i 344.4 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 16.55% nel periodo 2026-2031. Questa forte crescita riflette il passaggio delle aziende ad ambienti di sviluppo cloud-native che eliminano la gestione dell'infrastruttura, accorciano i cicli di rilascio e integrano nativamente funzionalità di intelligenza artificiale. Oltre il 94% delle aziende utilizza già servizi cloud e l'89% implementa strategie multi-cloud per ridurre la dipendenza da un singolo fornitore e accedere al meglio degli strumenti disponibili. Il PaaS per database rimane la spina dorsale per i carichi di lavoro mission-critical, mentre il PaaS per l'integrazione registra la crescita più rapida, grazie alla connessione di dati, applicazioni e risorse edge da parte delle aziende. A livello regionale, il Nord America beneficia della scalabilità degli hyperscaler e di ecosistemi digitali maturi, ma l'Asia-Pacifico è la regione che cresce più velocemente, con produttori, istituzioni finanziarie e agenzie pubbliche che accelerano la modernizzazione. In tutti i settori verticali, i servizi finanziari sfruttano il PaaS per l'automazione della conformità e l'analisi in tempo reale, mentre il settore sanitario supera tutti gli altri grazie alla telemedicina e alle iniziative sui dati dei pazienti.
Punti chiave del rapporto
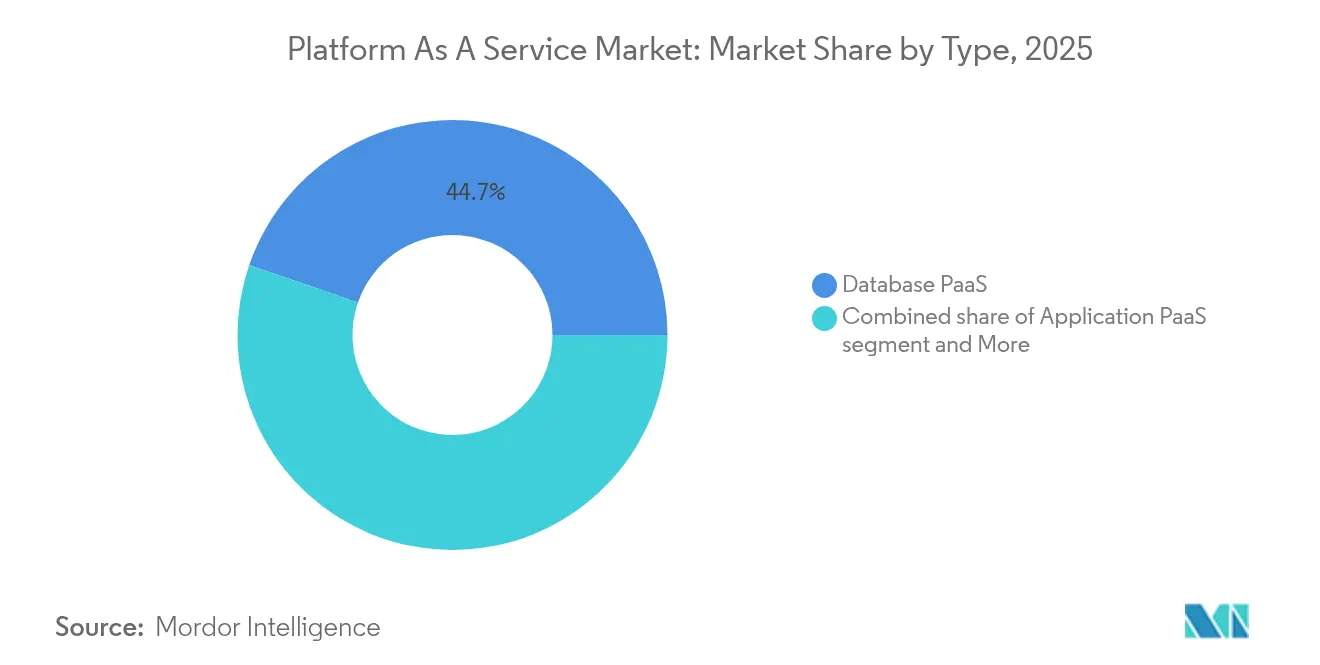
- Per tipologia, il Database PaaS ha conquistato il 44.72% della quota di mercato della Platform as a Service nel 2025; si prevede che l'Integration PaaS crescerà a un CAGR del 22.96% entro il 2031.
- In base al modello di implementazione, il PaaS pubblico ha rappresentato il 64.05% del fatturato nel 2025, mentre il PaaS ibrido registra il CAGR previsto più elevato, pari al 24.12% fino al 2031.
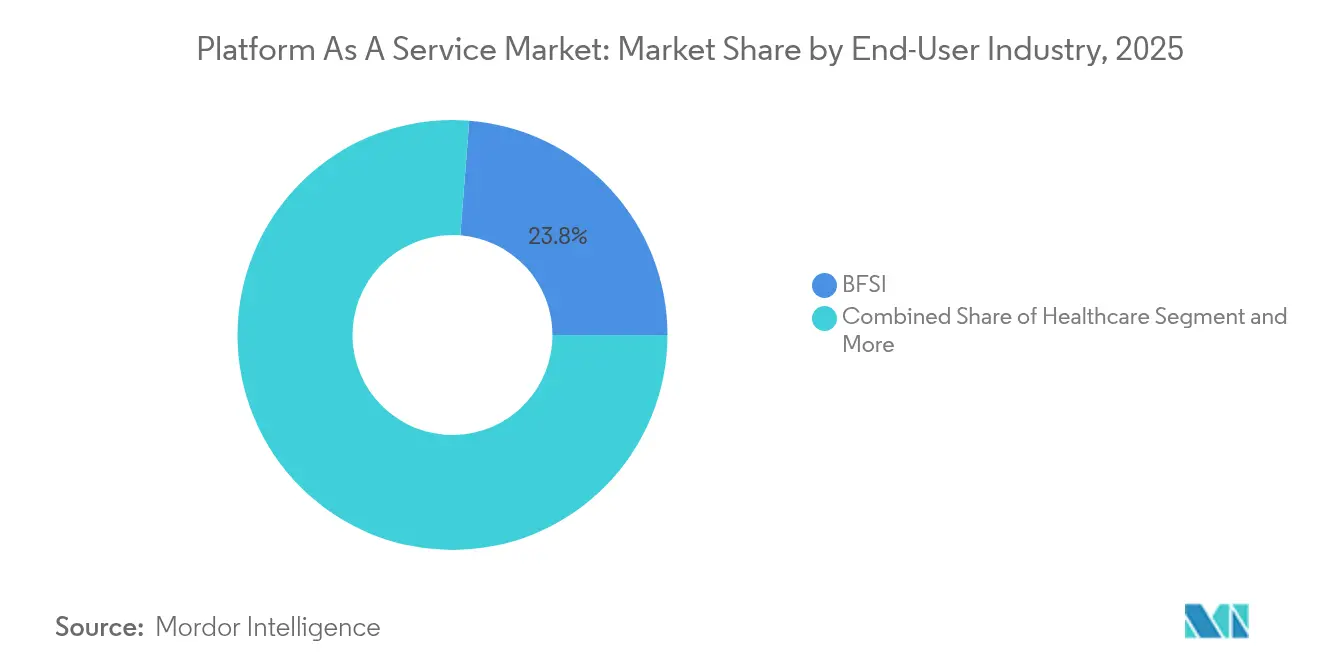
- In base al settore di appartenenza, i servizi finanziari hanno registrato una quota di fatturato del 23.76% nel 2025; l'assistenza sanitaria sta crescendo a un CAGR del 16.92% entro il 2031. In base alle dimensioni dell'organizzazione, le grandi imprese hanno rappresentato il 68.92% del fatturato nel 2025, mentre le PMI stanno crescendo a un CAGR del 20.95% entro il 2031.
- In base alle dimensioni dell'organizzazione, le grandi imprese hanno detenuto una quota di fatturato del 68.92% nel mercato Platform-as-a-service, mentre le PMI registrano il CAGR previsto più elevato, pari al 20.95% fino al 2031.
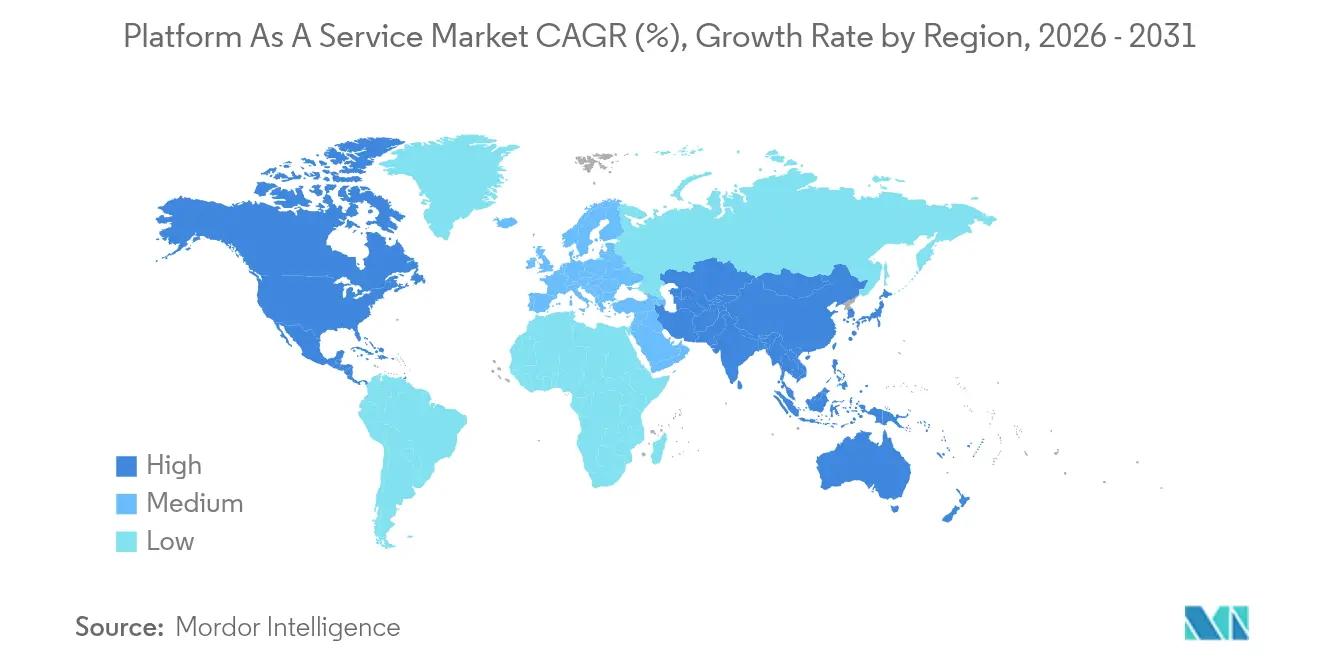
- In termini geografici, il Nord America ha rappresentato il 38.12% dei ricavi nel 2025; si prevede che l'Asia-Pacifico crescerà a un CAGR del 17.05% fino al 2031
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato globale delle piattaforme come servizio
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente penetrazione della digitalizzazione | + 3.2% | Globale, con adozione accelerata nell'area Asia-Pacifico e nei mercati emergenti | Medio termine (2-4 anni) |
| Crescente necessità di ridurre i tempi di commercializzazione e i costi di sviluppo | + 2.8% | Nord America e nucleo dell'UE, in espansione verso i centri manifatturieri dell'Asia-Pacifico | A breve termine (≤ 2 anni) |
| Aumento delle strategie multi-cloud e cloud ibrido | + 2.1% | Globale, particolarmente forte nei settori regolamentati in tutte le regioni | Medio termine (2-4 anni) |
| Espansione dei carichi di lavoro di AI/ML e analisi | + 3.5% | Nord America e UE leader, rapida adozione in Cina e India | A lungo termine (≥ 4 anni) |
| Emersione di PaaS specifici per settore | + 1.9% | Specifico per settore, con assistenza sanitaria e BFSI leader a livello mondiale | A lungo termine (≥ 4 anni) |
| Mandati sul software verde e sull'efficienza energetica | + 1.3% | Adozione volontaria guidata dalle normative UE e Nord America nell'area APAC | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente penetrazione della digitalizzazione
La trasformazione digitale rimane il principale fattore abilitante per il mercato della piattaforma come servizio (PaaS). Il 94% delle organizzazioni si affida ormai ai servizi cloud e molte citano i servizi di piattaforma come la via più rapida per modernizzare i sistemi legacy senza ingenti investimenti. I produttori integrano flussi di dati IoT, i rivenditori realizzano vetrine omnicanale e gli enti pubblici adottano regole di approvvigionamento "cloud-first" che favoriscono il PaaS. Scalabilità fluida, sicurezza integrata e strumenti DevOps nativi riducono collettivamente i rischi e migliorano la velocità di rilascio, rafforzando lo slancio di adozione.
Crescente necessità di ridurre i tempi di commercializzazione e i costi di sviluppo
Le aziende che utilizzano piattaforme gestite segnalano un calo del 40% nei cicli di sviluppo e del 25% nelle spese di programmazione, principalmente perché gli ambienti runtime predefiniti e le pipeline di CI/CD automatizzate eliminano i colli di bottiglia infrastrutturali. I prezzi basati sul consumo allineano ulteriormente i costi all'utilizzo effettivo, incoraggiando la sperimentazione. Le PMI raggiungono la parità con i grandi concorrenti perché gli stack low-code e i componenti serverless consentono ai piccoli team di creare rapidamente prodotti digitali sofisticati.
Aumento delle strategie multi-cloud e cloud ibrido
L'89% delle aziende distribuisce i carichi di lavoro su due o più cloud, puntando all'ottimizzazione della latenza, alla leva di negoziazione con i fornitori e alla conformità normativa. I fornitori di PaaS rispondono con connettori multipiattaforma e motori di policy unificati. L'alleanza Oracle-Google Cloud, ad esempio, consente ai clienti di eseguire i database Oracle insieme ai servizi di intelligenza artificiale di Google senza refactoring. Settori regolamentati come quello assicurativo e bancario privilegiano modelli ibridi che conservano i dati sensibili on-premise, trasferendo al contempo le analisi su aree pubbliche.
Espansione dei carichi di lavoro di AI/ML e analisi
I fornitori di servizi cloud su larga scala integrano acceleratori GPU e TPU nei loro stack PaaS, consentendo agli sviluppatori di perfezionare modelli linguistici di grandi dimensioni o di implementare analisi in tempo reale in pochi clic. Azure Machine Learning garantisce un uptime del 99.9% e automatizza il retraining dei modelli, mentre Red Hat OpenShift estende le pipeline di IA ai siti edge [2] Red Hat Inc., “Red Hat OpenShift 2025 Roadmap,” redhat.com . Man mano che l'IA si diffonde in ogni livello applicativo, aumenta la domanda di ambienti runtime completamente gestiti e scalabili, alimentando la crescita a lungo termine del PaaS.
Analisi dell'impatto della restrizione
| moderazione | (~)% Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Preoccupazioni relative alla privacy e alla sovranità dei dati | -2.4% | Basato sul GDPR dell'UE, si espande all'area Asia-Pacifico con mandati di localizzazione | Medio termine (2-4 anni) |
| Rischio di blocco del fornitore e costi di cambio fornitore | -1.8% | Globale, il più alto impatto nel segmento aziendale del Nord America | A breve termine (≤ 2 anni) |
| Volatilità dei costi energetici nei data center | -1.2% | UE e Nord America, con ricadute sull’Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Configurazione errata del cloud e rischio di violazione | -1.0% | Globale, che colpisce gli adottanti del multi-cloud | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Preoccupazioni relative alla privacy dei dati e alla sovranità
Quarantacinque nazioni ora richiedono la residenza locale dei dati per alcuni carichi di lavoro e il GDPR impone pesanti sanzioni per i trasferimenti transfrontalieri privi di adeguate garanzie. Le banche europee e dell'area APAC rispondono insistendo su zone cloud sovrane che garantiscano il controllo della posizione fisica. I provider creano regioni dedicate e servizi di crittografia avanzati, ma gli audit di conformità e le negoziazioni contrattuali allungano i cicli di approvvigionamento dei servizi PaaS, frenandone l'adozione.
Rischio di blocco del fornitore e costi di cambio fornitore
La migrazione da una piattaforma all'altra può comportare il refactoring del codice, l'esportazione di database e la riqualificazione del personale, generando spese non trascurabili. Oltre il 70% delle aziende ha superato i budget per il cloud nel 2024, in parte perché la rimozione dei carichi di lavoro si è rivelata più complessa del previsto. L'adozione del multi-cloud mitiga il rischio di concentrazione, ma aggiunge un sovraccarico di orchestrazione. I nuovi fornitori promuovono standard aperti e portabilità dei container, ma le dipendenze radicate dalle API continuano a ostacolare la fluidità del movimento.
Analisi del segmento
Per tipo: Leadership e integrazione dei database Momentum
Il database PaaS ha contribuito al 44.72% del fatturato nel 2025, sottolineando la sua centralità per i sistemi ad alto contenuto transazionale che richiedono elevata disponibilità e patching automatizzato. Azure SQL Database, ad esempio, offre una disponibilità del 99.99% e un'ottimizzazione integrata delle prestazioni, consentendo alle organizzazioni di ridistribuire le risorse DBA ad attività di valore più elevato. L'integrazione PaaS registra la traiettoria più solida con un CAGR del 22.96%, poiché le aziende collegano suite SaaS, ERP on-premise e dispositivi edge per creare data fabric unificati. Le dimensioni del mercato Platform as a Service per le offerte incentrate sull'integrazione sono quindi destinate a superare il mercato più ampio entro il 2031.
Oltre a questi due pilastri, il PaaS applicativo mantiene la sua rilevanza per i carichi di lavoro web principali, il PaaS di comunicazione acquisisce importanza per le API di coinvolgimento dei clienti e il PaaS mobile serve le organizzazioni con portafogli di app dedicati. Con l'aumento della maturità digitale, la domanda si orienta verso integrazione, analisi e architetture basate sugli eventi. Questo mix posiziona il settore della Platform as a Service al centro delle strategie aziendali componibili, in cui servizi debolmente accoppiati sostituiscono stack monolitici.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per distribuzione: scala pubblica contro controllo ibrido
Il PaaS pubblico ha mantenuto una quota di fatturato del 64.05% nel 2025 grazie alla capacità elastica, ai punti di presenza globali e ai continui aggiornamenti delle funzionalità forniti dagli hyperscaler. Le dimensioni del mercato della Platform as a Service (PPA) per le distribuzioni pubbliche sono in linea con le aziende che cercano modelli OpEx prevedibili e una rapida espansione geografica. Il PaaS ibrido, tuttavia, avanza a un CAGR del 24.12% perché i settori regolamentati ospitano dati sensibili on-premise, trasferendo al contempo analisi a raffica su aree pubbliche. Prodotti come Red Hat OpenShift o Microsoft Azure Arc consentono strumenti uniformi in tutte le sedi, riducendo l'attrito operativo.
Il PaaS privato rimane una nicchia, riservata alla difesa, alle infrastrutture critiche e alle organizzazioni con rigidi obblighi in termini di latenza o sovranità. Anche in questi casi, i provider abbinano sempre più spesso piani di controllo on-premise ad API di gestione del cloud pubblico per offrire esperienze di sviluppo comuni. Di conseguenza, le decisioni sul posizionamento dei carichi di lavoro si spostano da scelte binarie tra pubblico e privato a policy più dettagliate, governate da profili di classificazione dei dati, conformità e prestazioni. Questa evoluzione amplia il mercato della Platform as a Service (PPA) indirizzabile.
Per settore dell'utente finale: la scala BFSI incontra l'accelerazione dell'assistenza sanitaria
I servizi finanziari hanno assorbito il 23.76% della spesa del 2025, sfruttando piattaforme per automatizzare il reporting normativo, implementare applicazioni di digital banking ed eseguire analisi ad alta frequenza. La crittografia dei database, il monitoraggio delle modifiche verificabile e il failover regionale attraggono le banche che necessitano di una conformità rigorosa senza sacrificare l'agilità. Al contrario, il settore sanitario cresce più rapidamente, con un CAGR del 16.92%, poiché la telemedicina, la modernizzazione della cartella clinica elettronica e la diagnostica assistita dall'intelligenza artificiale richiedono back-end scalabili. Le architetture di riferimento cloud-native con controlli conformi all'HIPAA accelerano l'adozione da parte dei provider.
Manifatturiero, commercio al dettaglio ed energia sfruttano ciascuno le funzionalità PaaS edge-ready per analisi di smart factory, commercio omnicanale e ottimizzazione della rete. Le agenzie governative adottano servizi di piattaforma per digitalizzare le interazioni con i cittadini e ridurre i costi di manutenzione tradizionali. Questi modelli intersettoriali confermano che il mercato della Platform as a Service si estende ben oltre i primi utilizzatori e ora supporta carichi di lavoro critici in ogni settore.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per dimensione dell'organizzazione: risorse aziendali, velocità delle PMI
Le grandi aziende hanno controllato il 68.92% del fatturato del 2025, sfruttando la propria solidità patrimoniale per standardizzare piattaforme strategiche, negoziare sconti sui volumi e integrare strumenti di sicurezza avanzati. Inoltre, gestiscono ambienti ibridi complessi che si estendono su centinaia di filiali e regioni. Le PMI, tuttavia, registrano un CAGR del 20.95%, poiché i prezzi degli abbonamenti e gli strumenti low-code livellano il campo di gioco. Quasi la metà delle piccole imprese prevede di eseguire carichi di lavoro core su PaaS hyperscaler entro il 2025, riflettendo la democratizzazione delle funzionalità avanzate.
Nonostante i vincoli di budget e le carenze di competenze permangano, i provider rispondono con pacchetti di servizi gestiti, modelli di policy automatizzati ed ecosistemi di marketplace che semplificano l'adozione. Questi sviluppi garantiscono che la crescita nella fascia bassa del mercato alimenti una pipeline diversificata di nuovi carichi di lavoro, sostenendo l'espansione a lungo termine del mercato della piattaforma come servizio.
Analisi geografica
La base aziendale installata in Nord America e la concentrazione di hyperscaler ne consolidano la leadership. Le agenzie governative stanziano budget crescenti per soluzioni di piattaforma che migliorano la velocità delle missioni, mentre le aziende Fortune 500 integrano servizi di intelligenza artificiale in tutti i loro portafogli applicativi. Le preoccupazioni relative al cloud sovrano e le tensioni geopolitiche, tuttavia, incoraggiano la diversificazione tra provider e regioni.
L'area Asia-Pacifico registra l'adozione più rapida al mondo, trainata dalla produzione cloud-first, dalla disruption del fintech e dai mandati governativi che digitalizzano i servizi ai cittadini. Le normative sulla localizzazione prevalgono sulle architetture ibride, ma le autorità di regolamentazione progressiste certificano sempre più le regioni pubbliche una volta che i controlli sulla protezione dei dati soddisfano gli standard nazionali.
L'Europa bilancia l'innovazione con rigorosi requisiti di privacy. I provider rispondono lanciando zone sovrane UE dedicate e potenziando gli strumenti di crittografia. Sud America, Medio Oriente e Africa progrediscono a ritmi diversi, ma il miglioramento della connettività e degli ecosistemi imprenditoriali alimenta le implementazioni PaaS greenfield. Insieme, questi modelli sottolineano l'ubiquità delle piattaforme come infrastruttura digitale fondamentale nelle economie avanzate ed emergenti.
Panorama competitivo
L'attuale mercato delle piattaforme Platform as a Service (PPA) è caratterizzato da una moderata concentrazione. AWS, Microsoft e Google Cloud rappresentano complessivamente circa il 68% del fatturato complessivo delle infrastrutture cloud, sebbene i nuovi concorrenti puntino a nicchie specializzate.
AWS continua a guidare con il 31%, Microsoft segue con il 20% e Google detiene il 13%, ma entrambe approfondiscono l'integrazione e la verticalizzazione dell'IA per difendere la propria quota di mercato. Oracle collabora con Google per combinare database specifici per settore e strumenti di GenAI, mentre IBM punta sulla governance ibrida tramite Red Hat OpenShift.
Startup come Fly.io e Flightcontrol semplificano l'implementazione globale per gli sviluppatori che temono il lock-in, e gli operatori di telecomunicazioni creano piattaforme edge per monetizzare il 5G. L'analisi dei brevetti mostra che Microsoft, IBM e Intel stanno aumentando i costi di ricerca e sviluppo (R&D) per la sicurezza informatica, evidenziando la proprietà intellettuale come un elemento di differenziazione competitiva (eurekalert). Poiché gli acquirenti richiedono prestazioni specifiche per i carichi di lavoro, controlli residenti sui dati e API aperte, il vantaggio si sposta dalla scalabilità grezza a set di capacità specializzate, mantenendo fluide le dinamiche dei fornitori.
Leader del settore della piattaforma come servizio
AWS
Microsoft Corporation
Google LLC
SAP SE
Oracle Corporation
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2025: Oracle e Google Cloud hanno presentato un'alleanza multicloud che consente ai servizi di Oracle Database di essere eseguiti nelle strutture di Google, consentendo ai clienti comuni di unificare i flussi di lavoro di analisi e intelligenza artificiale.
- Maggio 2025: Microsoft ha dichiarato un aumento del 33% su base annua dei ricavi di Azure, attribuendo 16 punti percentuali di tale crescita ai servizi di intelligenza artificiale, poiché le aziende integrano funzionalità di modelli linguistici di grandi dimensioni nelle applicazioni.
- Marzo 2025: il sondaggio State of the Cloud 2025 di Flexera ha rilevato che il 79% degli intervistati utilizza AWS e il 77% Azure, con un terzo che spende oltre 12 milioni di USD all'anno nel cloud pubblico.
- Gennaio 2025: ALSO Holding AG ha reso noto un fatturato preliminare per il 2024 pari a 11.0 miliardi di euro (12.43 miliardi di dollari), citando lo slancio delle piattaforme cloud, di intelligenza artificiale e di sicurezza informatica che servono 135,000 rivenditori.
Ambito e metodologia
Platform as a Service (PaaS), noto anche come Application Platform as a Service (aPaaS) o servizio basato sulla piattaforma, è un modello di cloud computing. Consente agli utenti di fornire, istanziare, eseguire e gestire un bundle modulare di piattaforme e applicazioni di elaborazione. Ciò viene ottenuto senza le complessità di creazione e manutenzione dell'infrastruttura sottostante tipicamente associata allo sviluppo e al lancio delle applicazioni. Inoltre, PaaS consente agli sviluppatori di creare, sviluppare e confezionare questi bundle software senza soluzione di continuità.
Il rapporto riguarda le aziende Platform as a Service e il mercato è segmentato per tipo (Database PaaS, Application PaaS, Integration PaaS), per modalità di distribuzione (Hybrid PaaS, Public PaaS, Private PaaS), per settore dell'utente finale (BFSI, Healthcare, Manufacturing, Retail and E-Commerce, Government & Defense, Energy & Utility, Other End-User Industry), per geografia (Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa, Resto del mondo). Le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD) per tutti i segmenti sopra indicati.
| Banca dati PaaS |
| Applicazione PaaS |
| Integrazione PaaS |
| Comunicazione PaaS |
| PaaS mobile |
| PaaS pubblico |
| PaaS privato |
| PaaS ibrido |
| BFSI |
| Settore Sanitario |
| Produzione |
| Vendita al dettaglio ed e-commerce |
| Governo e Difesa |
| Energia e Utilities |
| Servizi di telecomunicazioni e IT |
| Grandi imprese |
| Piccole e medie imprese (PMI) |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Spagna | |
| Nordici | |
| Resto d'Europa | |
| Medio Oriente & Africa | GCC |
| Israele | |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| ASEAN | |
| Australia | |
| Nuova Zelanda | |
| Resto dell'Asia-Pacifico |
| Per tipo | Banca dati PaaS | |
| Applicazione PaaS | ||
| Integrazione PaaS | ||
| Comunicazione PaaS | ||
| PaaS mobile | ||
| Per distribuzione | PaaS pubblico | |
| PaaS privato | ||
| PaaS ibrido | ||
| Per settore degli utenti finali | BFSI | |
| Settore Sanitario | ||
| Produzione | ||
| Vendita al dettaglio ed e-commerce | ||
| Governo e Difesa | ||
| Energia e Utilities | ||
| Servizi di telecomunicazioni e IT | ||
| Per dimensione dell'organizzazione | Grandi imprese | |
| Piccole e medie imprese (PMI) | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Nordici | ||
| Resto d'Europa | ||
| Medio Oriente & Africa | GCC | |
| Israele | ||
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| ASEAN | ||
| Australia | ||
| Nuova Zelanda | ||
| Resto dell'Asia-Pacifico | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato della piattaforma come servizio?
Nel 160.14 il mercato delle piattaforme come servizio avrebbe raggiunto i 2026 miliardi di dollari.
Quanto velocemente crescerà il mercato della piattaforma come servizio?
Si prevede che i ricavi aumenteranno a un CAGR del 16.55%, raggiungendo i 344.4 miliardi di USD entro il 2031.
Quale segmento è leader nel mercato delle piattaforme come servizio?
Database PaaS detiene la leadership con una quota di fatturato del 44.72% nel 2025.
Quale regione si sta espandendo più rapidamente?
L'area Asia-Pacifico registra la crescita più elevata, con un CAGR previsto del 17.05% fino al 2031.
Perché i modelli di distribuzione ibridi stanno guadagnando terreno?
La soluzione PaaS ibrida garantisce scalabilità del cloud pubblico, soddisfacendo al contempo i requisiti di residenza dei dati e latenza, con un CAGR del 24.12%.
Quanto è concentrata la concorrenza tra i fornitori?
AWS, Microsoft e Google Cloud assorbono circa il 68% della spesa, il che indica una moderata concentrazione con spazio per concorrenti specializzati.


