

Dimensioni e quota di mercato degli strumenti per chirurgia plastica
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 1.73 miliardo di dollari |
| Dimensione del mercato (2031) | 2.48 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.50% CAGR |
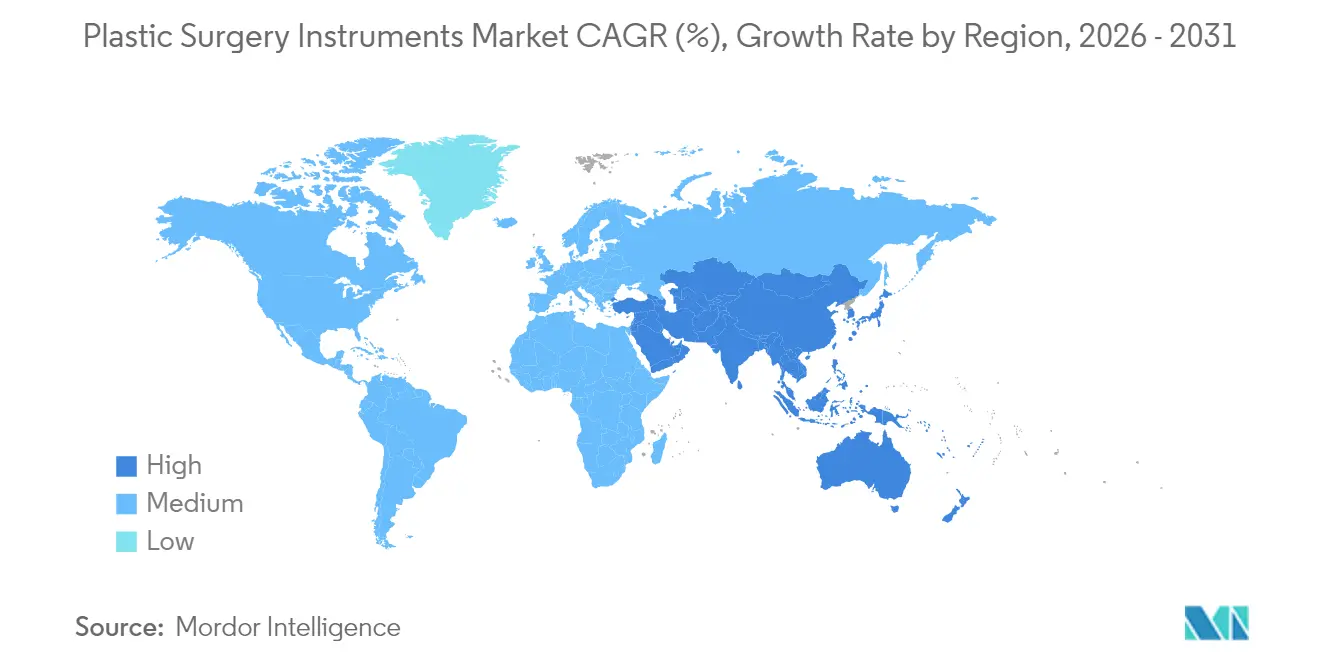
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
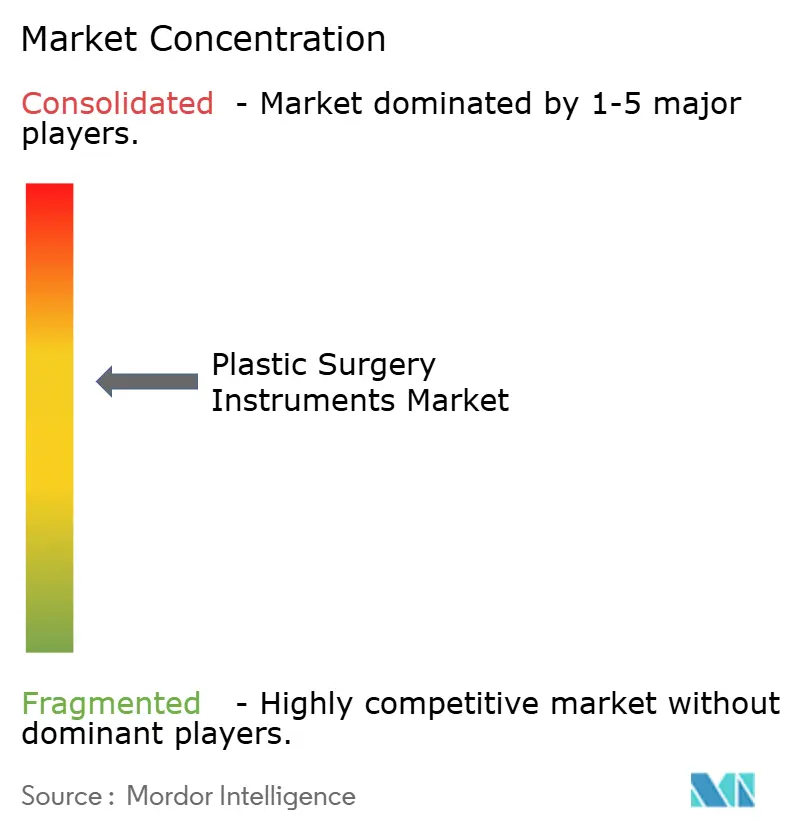
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato degli strumenti per chirurgia plastica di Mordor Intelligence
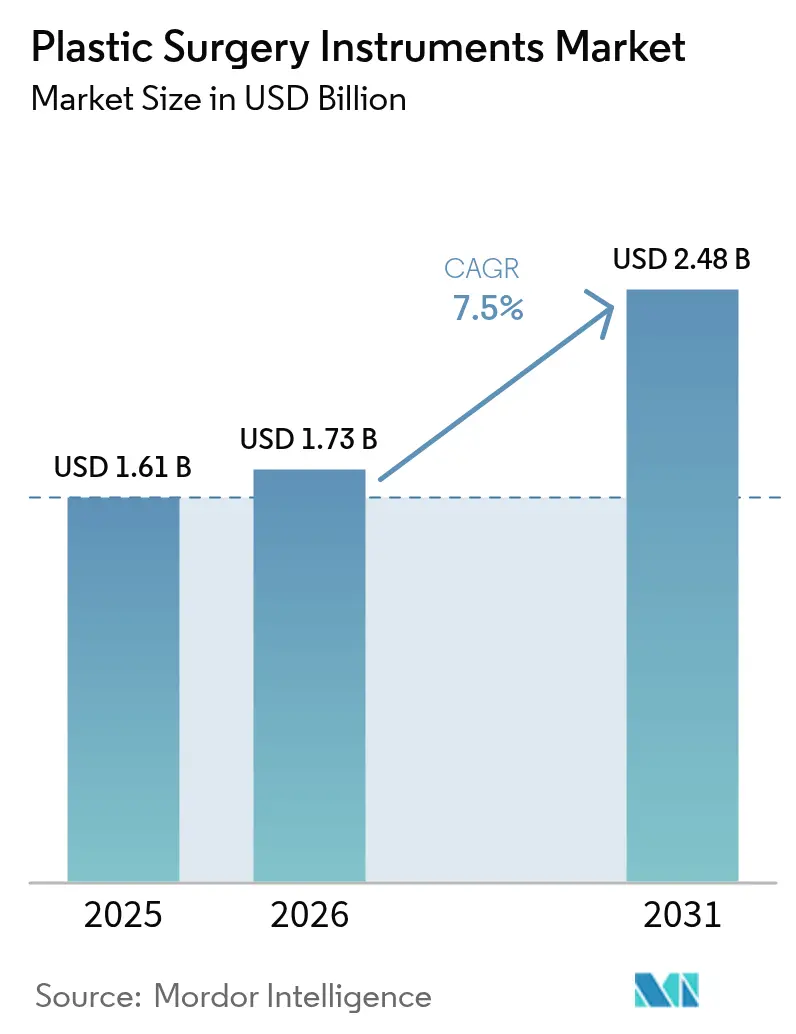
Si prevede che il mercato degli strumenti per la chirurgia plastica crescerà da 1.61 miliardi di dollari nel 2025 a 1.73 miliardi di dollari nel 2026 e raggiungerà i 2.48 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.50% nel periodo 2026-2031.
La forte crescita riflette l'aumento dei volumi di procedure a livello globale, la rapida diffusione dei sistemi elettrochirurgici e la domanda sostenuta da parte sia della chirurgia estetica che di quella ricostruttiva. I dispositivi elettrochirurgici superano gli strumenti portatili tradizionali con un CAGR del 9.89%, poiché i chirurghi adottano tecnologie basate sull'energia che riducono i tempi operatori e minimizzano i traumi tissutali. L'Asia-Pacifico guida lo slancio regionale con un CAGR del 13.23%, sostenuto dal turismo medico e dall'espansione del potere d'acquisto della classe media, mentre il Nord America mantiene la leadership con una quota di fatturato del 42.34%, ancorata all'adozione precoce della tecnologia e all'elevato reddito discrezionale. Gli ospedali rimangono il contesto di cura dominante, ma le cliniche specialistiche e i centri ambulatoriali stanno conquistando quote di mercato poiché le tecniche mini-invasive consentono le dimissioni in giornata.
Punti chiave del rapporto
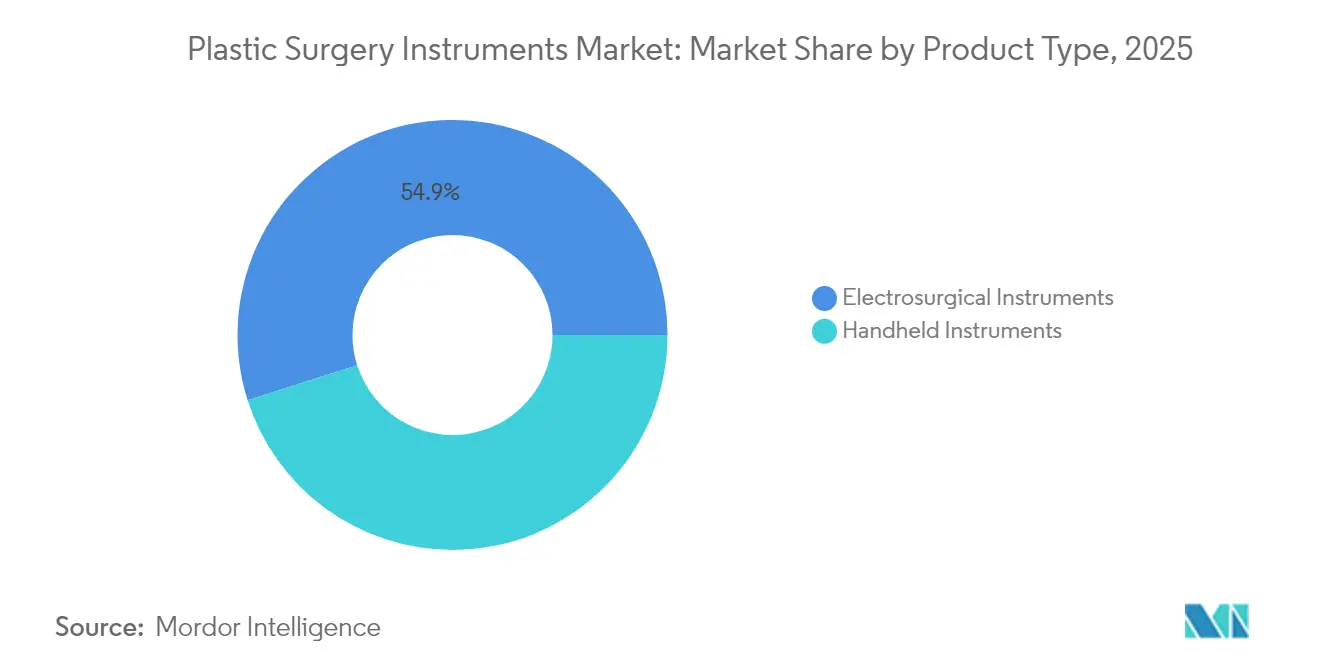
- In base alla tipologia di prodotto, nel 45.10 gli strumenti portatili hanno rappresentato il 2025% della quota di mercato degli strumenti per chirurgia plastica, mentre si prevede che i sistemi elettrochirurgici registreranno il CAGR più rapido, pari al 9.77%, fino al 2031.
- In base alla procedura, la chirurgia estetica ha rappresentato il 58.20% del fatturato nel 2025; si prevede che la ricostruzione del seno aumenterà a un CAGR del 10.37% entro il 2031.
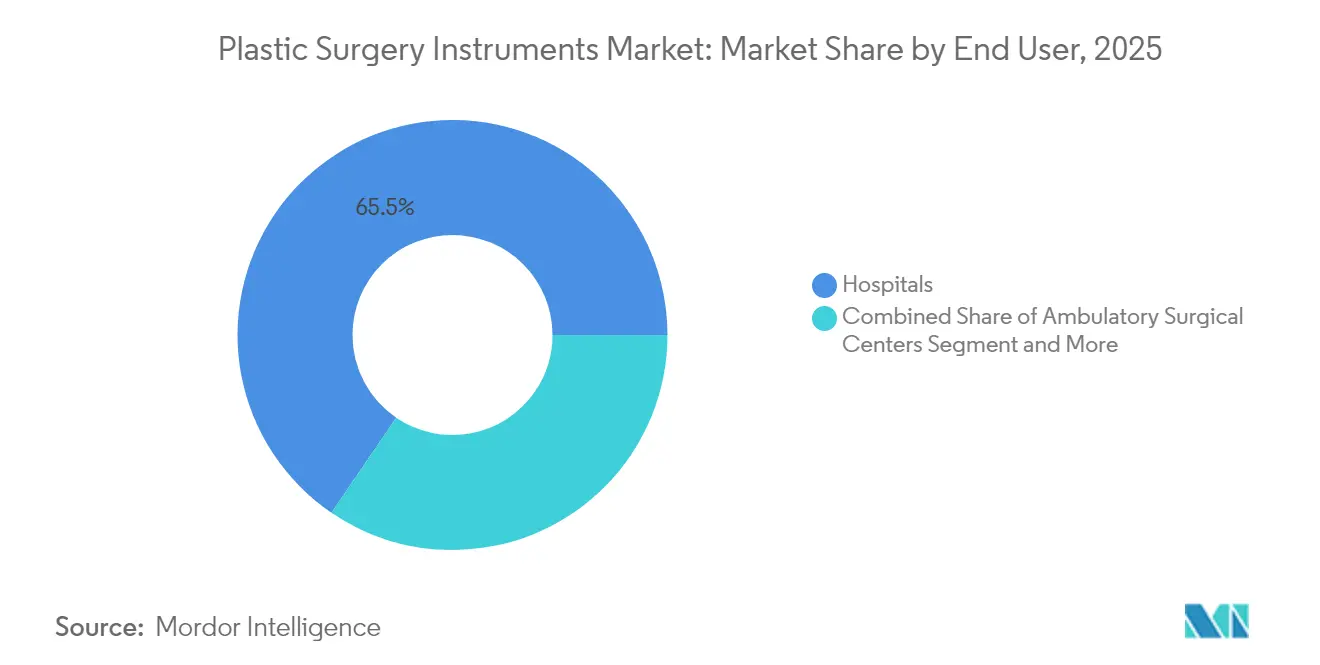
- In base all'utente finale, nel 65.48 gli ospedali hanno conquistato il 2025% del mercato degli strumenti per chirurgia plastica, sebbene le cliniche specialistiche stiano registrando un CAGR dell'11.81%.
- In termini geografici, il Nord America è stato il Paese leader con un fatturato del 41.94% nel 2025, mentre la regione Asia-Pacifico è destinata a crescere a un CAGR del 13.05% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli strumenti per chirurgia plastica
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dei volumi di procedure globali in chirurgia estetica | + 1.8% | Globale, con l'APAC in testa alla crescita | Medio termine (2-4 anni) |
| Passaggio a tecniche mini-invasive ed elettrochirurgiche | + 1.5% | Nord America e UE, espansione in APAC | A breve termine (≤ 2 anni) |
| Popolazione anziana in cerca di lavoro ricostruttivo correlato all'età | + 1.2% | Nord America ed Europa principalmente | A lungo termine (≥ 4 anni) |
| Espansione degli hub del turismo medico | + 0.9% | Nucleo APAC, ricadute su MEA | Medio termine (2-4 anni) |
| L'ottimizzazione del vassoio operatorio riduce i costi ospedalieri e aumenta i cicli di aggiornamento degli strumenti | + 0.7% | Globale, guidato dai mercati attenti ai costi | A breve termine (≤ 2 anni) |
| Guide specifiche per il paziente stampate in 3D che riducono i tassi di reintervento | + 0.5% | Centri avanzati del Nord America e dell'UE | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dei volumi di procedure globali in chirurgia estetica
La crescente domanda di rinoplastica, liposuzione e procedure di chirurgia estetica maschile in India, Brasile e Stati Uniti amplia il mercato degli strumenti per la chirurgia plastica, aumentando i requisiti di ricambio delle attrezzature. Gli studi ad alto volume ora danno priorità a pinze riutilizzabili e frese di precisione progettate per cicli di sterilità prolungati. I produttori stanno aumentando la produzione di cannule e microforbici specifiche per ogni anatomia per adattarsi alle diverse caratteristiche dei pazienti. L'enfasi sull'efficienza dei volumi accelera i tassi di aggiornamento degli strumenti, a vantaggio dei fornitori in grado di garantire la durata anche in caso di intensivi processi di riprocessamento. Gli ospedali che ottimizzano il contenuto dei vassoi hanno realizzato risparmi annuali di 159,600 dollari, che possono essere reindirizzati verso dispositivi di nuova generazione.
Passaggio a tecniche mini-invasive ed elettrochirurgiche
I dispositivi basati sull'energia, come i bisturi Harmonic ACE+7, riducono i tempi operatori per la ricostruzione del seno a 179 minuti rispetto ai 286 minuti della cauterizzazione tradizionale e quasi dimezzano il sanguinamento intraoperatorio. I sistemi di liposuzione a radiofrequenza di seconda generazione riducono i tassi di complicanze allo 0.7% dall'8.3% per le unità di prima generazione, spingendo alla rapida sostituzione delle piattaforme più vecchie. [1] PubMed Database, “Comparative outcomes of electrocautery versus ultrasonic dissection in breast surgery,” National Library of Medicine, pubmed.ncbi.nlm.nih.gov La tecnologia Bio-Active Electrode produce danni tissutali laterali di 5-8 micron, molto più ristretti rispetto alla gamma di 20-90 micron degli elettrodi convenzionali, il che migliora i risultati estetici e l'accuratezza patologica. [2] Global Journal Editors, “Bio-Active Electrode reduces thermal spread,” Global Journal of Otolaryngology, juniperpublishers.com Di conseguenza, i team di approvvigionamento ospedaliero stanno accelerando la pianificazione del budget di capitale per i sistemi energetici di precisione.
Popolazione anziana in cerca di lavoro ricostruttivo correlato all'età
I pazienti sottoposti a mastectomia optano sempre più spesso per una ricostruzione immediata basata su impianti, che richiede strumenti in grado di gestire i tessuti in modo atraumatico, soprattutto in soggetti anziani con tempi di guarigione più lunghi. Gli espansori tissutali a superficie liscia stanno guadagnando popolarità rispetto alle varianti testurizzate per mitigare gli eventi avversi tardivi. I nuovi biomateriali prodotti tramite biostampa 3D mirano a ridurre i tassi di contrattura capsulare, una complicanza che colpisce in modo sproporzionato le fasce di età più anziane. I produttori di strumenti stanno rispondendo con retrattori ergonomicamente bilanciati e punte elettrochirurgiche adattive che riducono l'affaticamento del chirurgo durante le dissezioni delicate.
Espansione degli hub del turismo medico
Thailandia e India attraggono un crescente afflusso di pazienti internazionali combinando vantaggi economici con l'accreditamento internazionale, stimolando la domanda di piattaforme elettrochirurgiche premium che soddisfano molteplici standard normativi. La standardizzazione degli strumenti nei centri turistici supporta accordi di approvvigionamento all'ingrosso, riducendo i costi unitari e incoraggiando l'adozione di sistemi robotici e basati sull'intelligenza artificiale. Le preferenze culturali in Asia favoriscono un contouring facciale meno invasivo, che alimenta lo sviluppo di microstrumenti ed endoscopi articolati ottimizzati per piccole incisioni.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Complicanze post-operatorie e rischio di infezione | -1.3% | Globale, acuto nei mercati in via di sviluppo | A breve termine (≤ 2 anni) |
| Elevato costo di capitale dei sistemi elettrochirurgici/alimentati | -0.9% | Mercati sensibili ai costi a livello globale | Medio termine (2-4 anni) |
| Crescente controllo ESG sul flusso di rifiuti degli strumenti monouso | -0.6% | Principalmente UE e Nord America | A lungo termine (≥ 4 anni) |
| Esposizione della catena di fornitura ai rischi geopolitici dei cluster | -0.4% | Catene di fornitura globali, concentrate in Asia | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Complicanze post-operatorie e rischio di infezione
La ricostruzione mammaria con protesi mostra un tasso di infezione dell'8.53%, che determina la rimozione dell'impianto nel 31.2% dei casi e l'abbandono nel 20.7% delle pazienti infette. Gli audit microbiologici rivelano una contaminazione della flora cutanea sui kit chirurgici dovuta a una manutenzione inadeguata dello sterilizzatore e a una manipolazione impropria. Le tecniche di espansione senza contatto hanno ridotto le infezioni in studi controllati, indicando che pinze e manicotti di inserimento riprogettati possono mitigare il rischio. I problemi di infezione persistente aumentano i costi di sterilizzazione e possono ritardare gli interventi chirurgici elettivi.
Elevato costo di capitale dei sistemi elettrochirurgici/alimentati
Le piattaforme avanzate richiedono investimenti iniziali che le cliniche più piccole spesso rinviano. L'aumento dei dazi fino al 125% sui componenti cinesi aumenta i costi di acquisizione per i fornitori e potrebbe rallentare l'innovazione. Medtronic ha risposto consolidando i centri di distribuzione per compensare l'aumento delle spese logistiche. Le strutture compensano le pressioni sui costi attraverso l'ottimizzazione dei vassoi degli strumenti, con uno studio che riporta un risparmio annuo di 285,756 dollari grazie alla riduzione degli strumenti ridondanti. Tuttavia, le elevate soglie di capitale possono limitare i tassi di adozione nei mercati emergenti.
Analisi del segmento
Per tipo di prodotto: l'innovazione elettrochirurgica accelera l'evoluzione del mercato
Nel 2025, i dispositivi portatili rappresentavano il 45.10% della quota di mercato degli strumenti per la chirurgia plastica, rivelandosi strumenti essenziali in diverse procedure. I sistemi elettrochirurgici, sebbene di dimensioni più ridotte, sono destinati a crescere a un CAGR del 9.77%, poiché i chirurghi ricercano precisione ed efficienza emostatica. La tecnologia LigaSure consente la creazione di tasche senza sanguinamento del 90.2%, rispetto al 59.4% della cauterizzazione tradizionale, riducendo così significativamente i volumi di drenaggio postoperatorio. Questa netta differenza di risultato stimola una rapida allocazione di capitali verso generatori a energia ed elettrodi innovativi.
Le piattaforme bipolari stanno sostituendo sempre più i sistemi monopolari nel mercato degli strumenti per la chirurgia plastica, riducendo le forze di compressione e i traumi tissutali. Le console integrate con intelligenza artificiale come Stryker SurgiCount+ forniscono analisi in tempo reale delle perdite ematiche a supporto del monitoraggio della qualità chirurgica. Con la proliferazione dei modelli con punte monouso, i fornitori si allineano agli obiettivi di sostenibilità degli ospedali offrendo manipoli riutilizzabili che mantengono sotto controllo i costi dei materiali di consumo.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per procedura: la chirurgia ricostruttiva guida la domanda di strumenti premium
La chirurgia estetica ha mantenuto il 58.20% del fatturato nel 2025, ma la ricostruzione del seno sta avanzando a un CAGR del 10.37%, grazie al miglioramento della qualità della sopravvivenza grazie alla tecnologia implantare. La liposuzione a radiofrequenza di seconda generazione registra ora solo lo 0.7% di complicanze, rispetto all'8.3% dei sistemi tradizionali, a dimostrazione del passaggio procedurale a metodiche energetiche più sicure.
Le tecniche ricostruttive si basano sempre più su guide stampate in 3D specifiche per il paziente, che riducono i tempi operatori e aumentano la precisione. Innovazioni nei biomateriali come le dime dermiche Integra garantiscono un tasso di successo del 90.2% nella riparazione dei difetti facciali. Questi progressi ampliano il mercato degli strumenti per la chirurgia plastica, con strumenti di nicchia come microseghe e frese a bassa temperatura, progettati per interfacce tissutali delicate.
Per utente finale: le cliniche specialistiche trasformano i modelli di erogazione dell'assistenza
Nel 2025, gli ospedali hanno mantenuto una quota di mercato del 65.48% nel mercato degli strumenti per la chirurgia plastica, offrendo supporto multidisciplinare per i casi complessi. Le cliniche specialistiche sono sulla buona strada per un CAGR dell'11.81%, attraendo pazienti con competenze specifiche e una programmazione efficiente. I produttori di strumenti rispondono con generatori elettrochirurgici compatti, adatti alle sale operatorie con spazi ridotti.
I centri ambulatoriali beneficiano di design ottimizzati dei vassoi che riducono i tempi di preparazione per la lumpectomia mammaria a 4 minuti e i costi di riprocessamento a 26.01 dollari, rispetto ai 49.98 dollari iniziali. I bracci robotici portatili supportano dissezioni complesse in ambito ambulatoriale. Queste innovazioni mirano a migliorare l'efficienza del flusso di lavoro e la precisione chirurgica senza dover ricorrere a sale operatorie di grandi dimensioni. Queste tendenze diversificano i modelli di ordinazione verso divaricatori leggeri ed endoscopi a connessione rapida.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato degli strumenti per la chirurgia plastica in Nord America
Il Nord America vanta la più alta adozione di piattaforme energetiche guidate dall'intelligenza artificiale e di sistemi robotici avanzati, salvaguardando la sua quota di mercato del 41.94% negli strumenti per la chirurgia plastica nel 2025, nonostante la crescente concorrenza. Il costante impegno della FDA, come le audizioni sui filler dermici del febbraio 2025, sostiene una rigorosa cultura della sicurezza che definisce le tempistiche di implementazione dei dispositivi. Canada e Messico integrano la domanda statunitense servendo i pazienti transfrontalieri e offrendo pacchetti convenienti.
Mercato degli strumenti per la chirurgia plastica nella regione Asia-Pacifico
L'area Asia-Pacifico registra un CAGR del 13.05%, trainato dal turismo thailandese, trainato dall'accreditamento, dall'eccedenza di chirurghi qualificati in India e dalla robusta domanda interna in Cina e Giappone. Le cliniche coreane stabiliscono tendenze estetiche che si diffondono in tutta la regione, aumentando l'utilizzo di cannule micro-elettriche e di cutter endoscopici di precisione. I nuovi operatori del mercato collaborano con i distributori locali per districarsi in contesti normativi eterogenei.
Mercato degli strumenti per la chirurgia plastica in EMEA
L'Europa mantiene una crescita costante, trainata da Germania, Francia e Regno Unito, dove il rimborso pubblico sostiene i casi di chirurgia ricostruttiva. Le politiche di economia circolare stimolano gli ospedali a passare dai dispositivi monouso a quelli riutilizzabili, influenzando le linee di prodotto dei fornitori. Gli stati dell'Europa orientale sfruttano i vantaggi in termini di costo per attrarre i viaggiatori medici all'interno dell'UE. Il Medio Oriente e l'Africa accelerano gli acquisti di strumenti per i nuovi hub chirurgici nel Golfo, mentre il Sudafrica funge da centro di competenze regionali.
Panorama competitivo
La concorrenza nel mercato degli strumenti per chirurgia plastica rimane moderata. Johnson & Johnson, Stryker e Medtronic sfruttano ampi cataloghi e una presenza globale, mentre realtà specializzate come KLS Martin e Integra LifeSciences conquistano segmenti di nicchia attraverso la personalizzazione. L'acquisizione di Fortimedix Surgical da parte di Medtronic, avvenuta nel novembre 2024, arricchisce il suo portafoglio di strumenti articolati e segnala una corsa sempre più serrata per la meccanica di precisione.
La leadership tecnologica si basa sull'efficienza energetica, sui miglioramenti ergonomici e sull'integrazione digitale. Il sistema SurgiCount+ di Stryker, basato sull'intelligenza artificiale, automatizza la stima delle perdite di sangue e il monitoraggio delle tamponi, offrendo risparmi quantificabili sul flusso di lavoro. Il passaggio di Johnson & Johnson a un'identità MedTech unificata entro il 2024 mira a semplificare i processi di innovazione e a migliorare la comunicazione del mercato. I disruptor di nicchia offrono funzionalità di stampa 3D per guide specifiche per il paziente che riducono i cicli di revisione, mentre le startup eco-centriche sperimentano impugnature in polimero biodegradabile che rispondono agli obiettivi di sostenibilità degli ospedali.
La concorrenza sui prezzi si intensifica man mano che i team di approvvigionamento implementano analisi del costo totale di proprietà (TCO) che valutano le spese per i materiali di consumo e la logistica della sterilizzazione. Le aziende rispondono con modelli di riprocessamento ibridi che consentono l'utilizzo di punte monouso su manici riutilizzabili, bilanciando sicurezza e rispetto dell'ambiente. Stanno emergendo partnership strategiche tra produttori di dispositivi e catene ambulatoriali per garantire volumi di strumenti dedicati.
Leader del settore degli strumenti per chirurgia plastica
Tekno-Medical Optik-Chirurgie GmbH
Sala biomet
Gruppo KLS Martin
B. Braun Melsungen
Integra LifeSciences
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Zimmer Biomet ha annunciato un accordo per l'acquisizione del sistema di crioneurolisi iovera da Pacira BioSciences. L'accordo amplia le opzioni di gestione del dolore senza oppioidi e supporta i percorsi procedurali elettivi, potenzialmente aumentando l'utilizzo di set di strumenti chirurgici in ambito ortopedico e nelle relative specialità di chirurgia ricostruttiva.
- Febbraio 2026: KLS Martin Group ha annunciato i risultati del 2025 e ha delineato un programma di investimenti per il 2026 incentrato su infrastrutture, digitalizzazione e strutture di produzione e sviluppo per promuovere l'automazione e l'aggiornamento della capacità produttiva, migliorando i tempi di consegna e la personalizzazione della strumentazione chirurgica specialistica.
- Novembre 2024: Medtronic ha completato l'acquisizione di Fortimedix Surgical, aggiungendo capacità di strumentazione articolata che integrano i portafogli di procedure basate sull'energia e rafforzano la concorrenza nel campo della meccanica di precisione e degli strumenti di accesso minimamente invasivi utilizzati nella chirurgia plastica e ricostruttiva.
Ambito e metodologia
Secondo lo scopo del rapporto, la chirurgia plastica ricostruttiva si occupa principalmente della riparazione chirurgica o del ripristino di una parte o area ferita, persa, malata, difettosa o deforme. La chirurgia plastica estetica o estetica si concentra sul miglioramento dell'aspetto. Il mercato degli strumenti per chirurgia plastica è segmentato per tipo (strumenti portatili (pinze, forbici, divaricatori e altri) e strumenti elettrochirurgici (strumenti bipolari e strumenti monopolari)), procedura (chirurgia estetica (procedure al seno, chirurgia estetica del viso e della testa e corpo) ed estremità, procedure cosmetiche) e chirurgia ricostruttiva (chirurgia ricostruttiva del seno, correzione di deformità congenite, rimozione di tumori e altri interventi chirurgici ricostruttivi)) e geografia (Nord America, Europa, Asia-Pacifico, Medio Oriente, Africa e Sud America). Il rapporto di mercato copre anche le dimensioni e le tendenze del mercato stimate per 17 paesi diversi nelle principali regioni a livello globale. Il rapporto offre il valore (in milioni di USD) per i segmenti di cui sopra.
| Strumenti portatili | forcipe |
| Forbici | |
| Retrattori | |
| Altro | |
| Strumenti elettrochirurgici | Strumenti bipolari |
| Strumenti monopolari |
| Chirurgia plastica | Procedure al seno |
| Chirurgia estetica del viso e della testa | |
| Procedure per corpo ed estremità | |
| Chirurgia ricostruttiva | Ricostruzione del seno |
| Correzione della deformità congenita | |
| Rimozione del tumore | |
| Altri interventi di chirurgia ricostruttiva |
| Ospedali |
| Centri chirurgici ambulatoriali |
| Cliniche specialistiche e cosmetiche |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per tipo di prodotto | Strumenti portatili | forcipe |
| Forbici | ||
| Retrattori | ||
| Altro | ||
| Strumenti elettrochirurgici | Strumenti bipolari | |
| Strumenti monopolari | ||
| Per Procedura | Chirurgia plastica | Procedure al seno |
| Chirurgia estetica del viso e della testa | ||
| Procedure per corpo ed estremità | ||
| Chirurgia ricostruttiva | Ricostruzione del seno | |
| Correzione della deformità congenita | ||
| Rimozione del tumore | ||
| Altri interventi di chirurgia ricostruttiva | ||
| Per utente finale | Ospedali | |
| Centri chirurgici ambulatoriali | ||
| Cliniche specialistiche e cosmetiche | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Qual è l'attuale dimensione del mercato degli strumenti per chirurgia plastica?
Nel 1.73 il mercato avrebbe avuto un valore di 2026 miliardi di dollari.
Quanto velocemente si prevede che crescerà il mercato degli strumenti per la chirurgia plastica?
Si prevede che crescerà a un CAGR del 7.50%, raggiungendo i 2.48 miliardi di USD entro il 2031.
Quale segmento di prodotto sta crescendo più rapidamente?
Gli strumenti elettrochirurgici registrano un CAGR del 9.77% grazie alla precisione e ai tempi operatori ridotti.
Perché la regione Asia-Pacifico è considerata il motore di crescita degli strumenti per la chirurgia plastica?
La regione beneficia del turismo medico, dell'aumento dei redditi e di una demografia favorevole, con un conseguente CAGR del 13.05%.
Quali restrizioni potrebbero rallentare l'espansione del mercato?
I rischi di infezione post-operatoria e gli elevati costi di capitale dei sistemi basati sull'energia esercitano la maggiore pressione al ribasso.
Quali aziende sono all'avanguardia nell'innovazione tecnologica?
Johnson & Johnson, Stryker e Medtronic guidano il progresso attraverso acquisizioni, integrazione dell'intelligenza artificiale e progressi nella strumentazione articolata.


