

Dimensioni e quota del mercato dei mobili in plastica
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
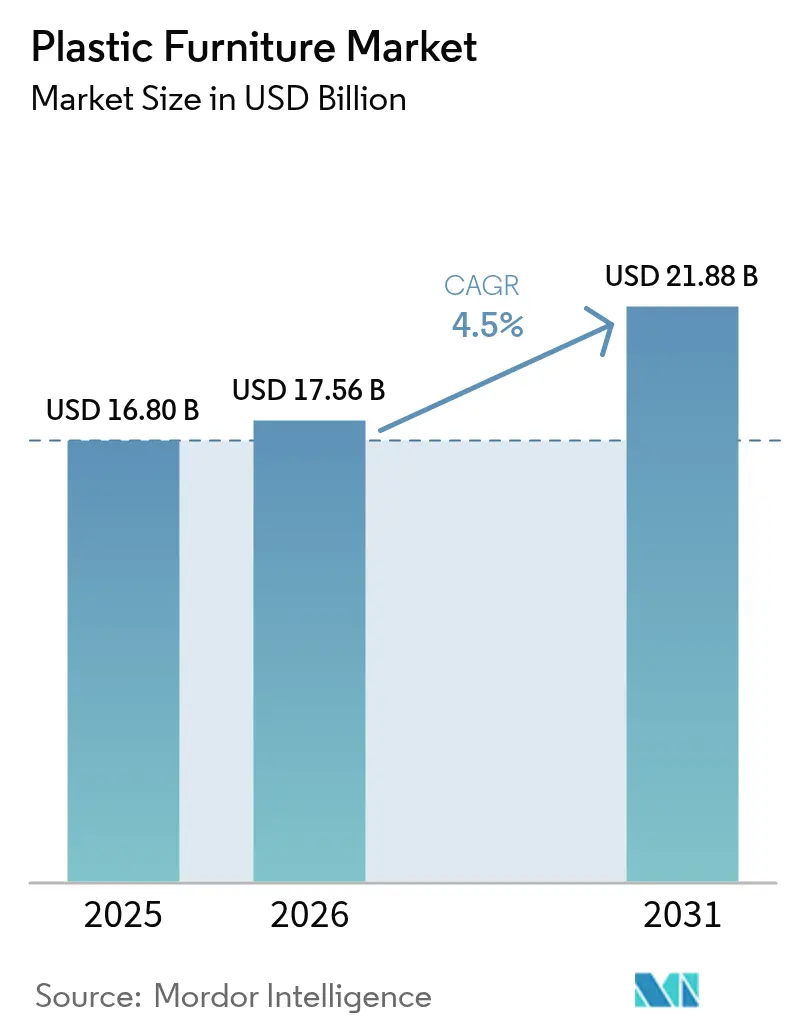
| Dimensione del mercato (2026) | 17.56 miliardo di dollari |
| Dimensione del mercato (2031) | 21.88 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.50% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
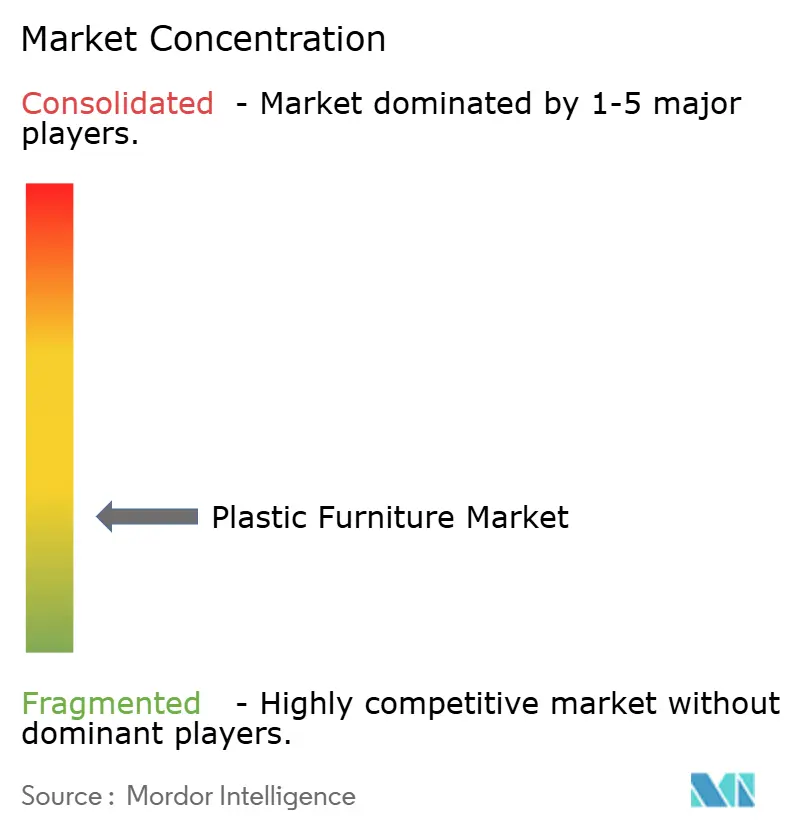
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei mobili in plastica di Mordor Intelligence
Si prevede che il mercato dei mobili in plastica crescerà da 16.80 miliardi di dollari nel 2025 a 17.56 miliardi di dollari nel 2026 e raggiungerà i 21.88 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.5% nel periodo 2026-2031.
La domanda solida deriva dalla rapida urbanizzazione, dai crescenti investimenti in spazi abitativi all'aperto e dai vantaggi economici dei design flat-kit, che si diffondono facilmente attraverso i canali di e-commerce. I produttori stanno ampliando la loro gamma con polimeri riciclati e speciali per anticipare le normative più restrittive in materia di sostenibilità. L'innovazione di prodotto si concentra ora su mobili modulari e salvaspazio, adatti a chi vive in appartamento, mentre i compositi stabilizzati ai raggi UV e rinforzati con fibra di vetro ne estendono l'utilizzo in climi più rigidi e in ambienti interni di alta qualità. L'intensità competitiva sta crescendo, poiché i nuovi operatori diretti al consumatore (DTC) assorbono i margini del commercio al dettaglio e gli operatori storici finanziano iniziative di economia circolare per assicurarsi materie prime plastiche post-consumo.
Punti chiave del rapporto
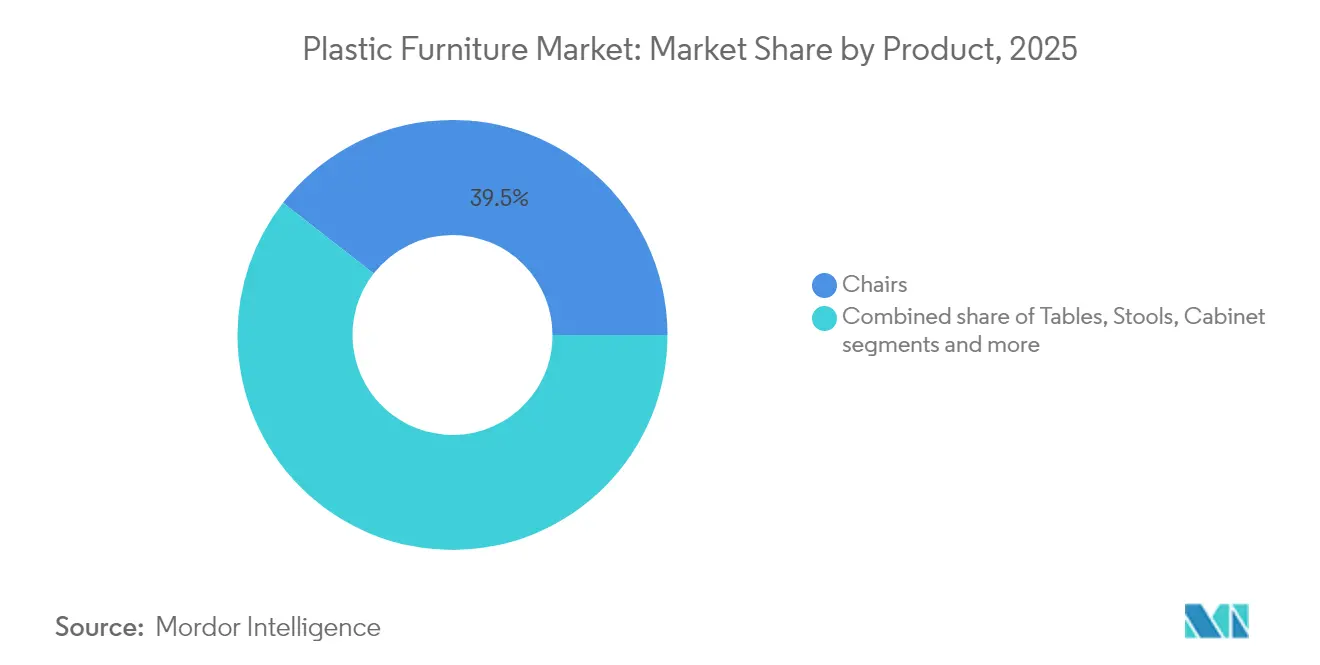
- Per prodotto, le sedie hanno registrato una quota di fatturato del 39.45% nel 2025; si prevede che i mobili cresceranno a un CAGR del 5.12% fino al 2031.
- In base all'utente finale, nel 59.30 il segmento residenziale deteneva il 2025% della quota di mercato dei mobili in plastica, mentre il segmento commerciale registra il CAGR previsto più elevato, pari al 5.39% fino al 2031.
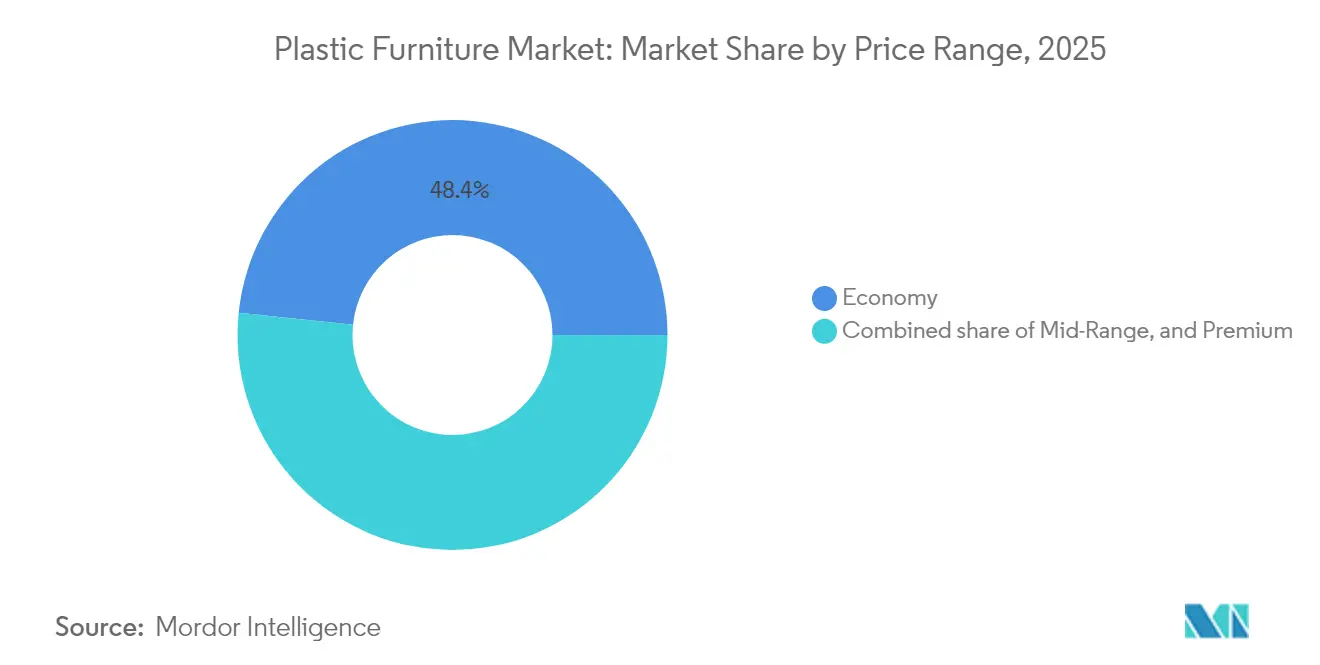
- In base alla fascia di prezzo, nel 48.35 i prodotti economici rappresentavano il 2025% del mercato dei mobili in plastica; si prevede che la fascia premium crescerà a un CAGR del 5.67% nel periodo 2026-2031.
- Per canale di distribuzione, nel 2 il B61.10C/retail ha dominato con il 2025%; si prevede che la vendita al dettaglio online all'interno di questo canale crescerà a un CAGR del 6.08% dal 2026 al 2031.
- Per regione, il Nord America ha rappresentato il 34.70% del fatturato nel 2025; l'area Asia-Pacifico è la regione in più rapida crescita, con un CAGR previsto del 5.88% per il periodo 2026-2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei mobili in plastica
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La rapida urbanizzazione sta portando a progetti modulari salvaspazio | + 1.0% | Asia-Pacifico, America Latina, Medio Oriente e Africa | Medio termine (2–4 anni) |
| Domanda di mobili da esterno e da giardino | + 0.8% | Nord America, Europa, Asia-Pacifico | A breve termine (≤ 2 anni) |
| Materiali ecocompatibili e riciclati | + 0.6% | Globale (prima adozione in Europa, Nord America) | A lungo termine (≥ 4 anni) |
| I bassi costi di produzione stanno ampliando l'accesso | + 0.9% | Globale (più alto nei mercati emergenti) | Medio termine (2–4 anni) |
| Modelli DTC basati sull'e-commerce | + 0.7% | Globale (picco in Nord America, Europa) | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
La rapida urbanizzazione porta a soluzioni salvaspazio
La rapida urbanizzazione sta riducendo lo spazio abitativo in molte città, soprattutto nella regione Asia-Pacifico. Attualmente, la popolazione urbana dell'India si attesta a circa 410 milioni di abitanti, pari al 32% del totale nazionale. Le proiezioni indicano che questa cifra salirà a 814 milioni, costituendo il 50% della popolazione, entro il 2050 [1] World Economic Forum, “Reforms to Accelerate the Development of India's Smart Cities,” weforum.org . Con la riduzione delle dimensioni degli appartamenti, i residenti si orientano verso mobili multifunzionali: pezzi che si piegano, si impilano o nascondono vani portaoggetti. I designer stanno rispondendo a questa esigenza con unità modulari in plastica che aiutano le famiglie a sfruttare al meglio ogni centimetro di superficie calpestabile. Entro il 2030, quando si prevede che il 60% della popolazione mondiale vivrà in contesti urbani, i mobili adattabili saranno probabilmente una caratteristica standard delle case compatte.
Gli spazi abitativi all'aperto ampliano le applicazioni
Sempre più famiglie e aziende considerano terrazze, tetti e balconi degli hotel come veri e propri spazi abitativi quotidiani. I mobili in plastica si adattano perfettamente a questi ambienti perché resistono a pioggia, sole e salsedine, richiedendo ai proprietari solo una pulizia occasionale. I designer puntano sulla plastica riciclata nelle loro collezioni 2025, proponendo layout modulari che possono essere spostati o ampliati in base alle esigenze in continua evoluzione. Molti nuovi pezzi integrano persino dettagli intelligenti come altoparlanti o porte USB, trasformando una semplice poltrona in un mini-centro di intrattenimento. I climi caldi consentono di utilizzare gli spazi esterni tutto l'anno, permettendo alle fabbriche di pianificare una produzione più costante anziché dover correre per soddisfare il picco estivo.
I materiali ecocompatibili trasformano lo sviluppo dei prodotti
La consapevolezza ambientale sta riscrivendo la ricetta per i mobili in plastica. La scelta di Vitra di realizzare la Eames Plastic Chair in polipropilene riciclato dimostra che le icone di stile possono dimezzare le emissioni di carbonio senza perdere il loro aspetto. Polywood si spinge oltre, macinando circa 400,000 brocche del latte usate ogni giorno e trasformandole in sedie a sdraio che hanno un prezzo elevato perché gli acquirenti si fidano della storia a ciclo chiuso. I marchi che vincolano flussi costanti di resina riciclata si proteggono dai costi volatili della plastica vergine e si guadagnano la fedeltà degli acquirenti, disposti a pagare di più per una chiara dimostrazione di responsabilità.
I modelli diretti al consumatore rimodellano l'economia della distribuzione
I negozi online ora collegano le fabbriche direttamente ai salotti, bypassando grossisti e affitti di showroom. I mobili in plastica viaggiano bene in scatole di cartone preassemblate, quindi le spese di spedizione rimangono basse e i tassi di danneggiamento diminuiscono. Gli showroom virtuali permettono agli acquirenti di ruotare un divano in 3D o di posizionare una sedia in una posizione inquadrata dalla fotocamera del telefono sul loro balcone, eliminando i problemi di reso. Poiché ogni pezzo stampato sembra identico alla foto, gli acquirenti si sentono più sicuri a ordinare senza vederlo. Le vendite dirette al consumatore, quindi, crescono più velocemente di qualsiasi canale di vendita e premiano i marchi che investono nel servizio digitale piuttosto che nello spazio sugli scaffali.
Analisi dell'impatto delle restrizioni
| vincoli | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Normativa sulle emissioni di microplastiche | -0.7% | Europa, Nord America, lancio globale in sospeso | Medio termine (2–4 anni) |
| Bassa resistenza al calore delle plastiche convenzionali | -0.5% | Globale (più acuto nei mercati del lusso) | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Le normative sulle microplastiche creano sfide di conformità
Gli scienziati ora riconducono le minuscole particelle di plastica nei fiumi alla lenta decomposizione di sedie e tavoli da esterno. Un rapporto del 2024 della Commissione congiunta internazionale ha individuato i mobili come un fattore trascurato che contribuisce al problema. I responsabili politici di Bruxelles e Washington rispondono con proposte che obbligherebbero i produttori a testare, etichettare e talvolta riprogettare i prodotti. Il rispetto di queste regole comporta un lavoro di laboratorio aggiuntivo e nuovi rivestimenti, costi che gravano maggiormente sui piccoli produttori [2] Commissione congiunta internazionale, “Microplastic Pathways in Consumer Goods,” ijc.org.
Le limitazioni delle prestazioni dei materiali limitano l'espansione
La plastica è ancora in difficoltà laddove il calore è parte integrante dell'uso quotidiano. Il polipropilene standard inizia ad ammorbidirsi intorno ai 100 °C, quindi i tavoli da pranzo di fascia alta spesso rimangono in legno o metallo nonostante i profili di emissioni più elevati. I compositi rinforzati aumentano la tolleranza al calore, ma aggiungono costi aggiuntivi a tre cifre che solo acquirenti di nicchia accettano oggi. Finché i prezzi non scenderanno, questa barriera smorzerà la crescita delle quote di mercato dei mobili in plastica nei segmenti indoor di lusso.
Analisi del segmento
Per prodotto: le sedie sono leader mentre i mobili guadagnano slancio
Le sedie hanno mantenuto il 39.45% della quota di mercato dei mobili in plastica nel 2025, soddisfacendo le esigenze di abitazioni, hotel e istituzioni con aggiornamenti ergonomici che soddisfano le linee guida per la salute in ufficio. I costi stabili e l'ampia gamma di stili del segmento supportano una crescita costante dei volumi. Nel frattempo, gli armadi registrano la crescita più rapida, con un CAGR del 5.12% fino al 2031, poiché gli abitanti delle città cercano soluzioni di contenimento modulari per contrastare la riduzione degli armadi.
Tavoli, sgabelli e divani continuano a completare il portfolio, ma lo slancio si sposta chiaramente verso le linee di contenitori salvaspazio. Il passaggio di Vitra al polipropilene riciclato per la sua iconica sedia a scocca ha ridotto l'intensità di carbonio del prodotto di oltre il 50%, ispirando i marchi concorrenti a riprogettare gli SKU tradizionali partendo da materie prime riciclate. Le recenti innovazioni nei materiali contribuiscono ad ampliare la gamma di prodotti. Le infusioni di fibra di vetro aumentano la capacità di carico, consentendo la realizzazione di divani in plastica a tre posti che soddisfano gli standard di durabilità residenziale. Lo stampaggio assistito a gas produce tavolini da caffè scultorei con anime senza giunzioni, sfumando i confini funzionali ed estetici. Questi cambiamenti riposizionano la plastica da un uso strettamente utilitaristico a un design all'avanguardia, indirizzando il mercato dei mobili in plastica verso opportunità di prezzo più elevate.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: predominio residenziale in mezzo alla crescita commerciale
Gli acquirenti residenziali hanno controllato il 59.30% delle vendite del 2025 grazie a costi, varietà di colori e bassi costi di manutenzione. Terrazze esterne, balconi e piccoli angoli pranzo rimangono destinazioni privilegiate per i materiali sintetici che resistono a pioggia e sole. Si prevede che il segmento commerciale registrerà un CAGR del 5.39% fino al 2031, trainato da hotel e ristoranti fast food che apprezzano la impilabilità e i rivestimenti antibatterici.
Uffici, hotel e scuole stanno ripensando il modo in cui utilizzano gli spazi, quindi ora desiderano mobili che si muovano e si adattino rapidamente come le planimetrie. Pannelli in plastica leggera e sedute ad incastro permettono a una sala conferenze di trasformarsi in una sala formazione prima di pranzo. Gli acquirenti cercano anche input più ecologici, forme ergonomiche e tecnologie integrate come le prese per i cavi. Gli hotel hanno optato per set in plastica per i bordi piscina e le camere economiche perché si lavano con un tubo da giardino e resistono allo scolorimento causato dal sale o dal sole. Le scuole seguono la stessa logica: le sedie impilabili resistono agli urti quotidiani e si puliscono in pochi minuti, mantenendo bassi i costi di manutenzione.
Per fascia di prezzo: il segmento Economy è in testa, mentre il Premium cresce più velocemente
Le linee economiche hanno catturato il 48.35% delle vendite del 2025, mentre la fascia premium, che comprende materiali compositi rinforzati e collaborazioni con designer, cresce a un CAGR del 5.67% fino al 2031. I consumatori pagano sempre di più il 15-25% in più rispetto alla fascia media per contenuti riciclati o biodegradabili, aumentando i margini lordi e finanziando la ricerca e sviluppo.
Le offerte di fascia media colmano il divario tra costo e valore grazie all'adozione di finiture gas-assistite e pigmenti avanzati che imitano le texture naturali, pur mantenendo prezzi competitivi. I portfolio dei marchi ora spaziano da quelli economici a quelli premium all'interno di piattaforme di stampi comuni, semplificando la lavorazione e diversificando al contempo il posizionamento al dettaglio. L'assortimento scalare che ne risulta si allinea all'ampliamento delle fasce di reddito familiare nelle aree emergenti dell'Asia-Pacifico e dell'America Latina, sostenendo lo slancio del mercato dell'arredamento in plastica.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: la vendita al dettaglio online sconvolge i modelli tradizionali
I canali B2C/retail rappresentano ancora il 61.10% del fatturato globale, ma all'interno di questa fetta, il commercio online cresce a un CAGR del 6.08%, con gli showroom virtuali che si avvicinano al mercato mainstream. I centri per la casa beneficiano della comodità del take-away immediato, sebbene la quota di mercato si stia erodendo poiché gli acquirenti che privilegiano i dispositivi mobili si assicurano la spedizione gratuita e i resi facili. I negozi specializzati rimangono rilevanti nella fascia premium, dove la valutazione tattile rafforza la fiducia negli acquisti.
Il canale B2B/progetto si rivolge a lanci di grandi volumi nei settori dell'istruzione e dell'ospitalità. Anche in questo caso, la digitalizzazione guadagna terreno, con configuratori che consentono agli architetti di scaricare oggetti BIM e ordinare set preassemblati in fabbrica con un solo clic. Rural Handmade segnala che gli strumenti di visualizzazione AR riducono i tassi di reso di quasi un terzo, indirizzando sia i consumatori che i progettisti verso i pagamenti online. Plastiche leggere, divieti di colore uniformi e un numero minimo di componenti migliorano la compatibilità online, rafforzando il passaggio di canale nel mercato dei mobili in plastica.
Analisi geografica
Mercato nordamericano dei mobili in plastica
Il Nord America ha rappresentato il 34.70% del fatturato globale nel 2025, sostenuto da una solida spesa al consumo, da una cultura del fai da te matura e dal crescente interesse per i prodotti in resina riciclata. Negli Stati Uniti, i proprietari di case sono i principali artefici dei picchi primaverili, poiché i progetti di giardinaggio integrano gli ammodernamenti dei patii nei budget per il rifinanziamento dei mutui. Il Canada segue un ritmo stagionale, mentre il Messico emerge come una sacca di crescita grazie all'aumento della proprietà immobiliare e all'espansione dei centri commerciali che offrono SKU in plastica a prezzi accessibili. Le normative ambientali si stanno inasprendo, con diversi stati americani che stanno discutendo sui requisiti minimi per il contenuto riciclato, spingendo i produttori verso contratti di resina a ciclo chiuso.
Mercato dei mobili in plastica nella regione Asia-Pacifico
L'Asia-Pacifico rappresenta la traiettoria più rapida, con un CAGR del 5.88% dal 2026 al 2031. La Cina è leader nella profondità dell'offerta e nella crescente domanda interna di arredi a basso costo. L'India segue da vicino, sostenuta da una classe media in crescita che predilige mobili versatili per appartamenti compatti. Il quadro a doppia velocità del Sud-est asiatico mostra Singapore e Malesia orientate al segmento premium, mentre Indonesia e Vietnam concentrano i volumi nella fascia economica. I climi tropicali consentono l'utilizzo del patio tutto l'anno, attenuando le oscillazioni stagionali e offrendo una velocità di stoccaggio costante per i set da esterno, ampliando così il mercato dei mobili in plastica.
Mercato europeo dei mobili in plastica
L'Europa bilancia un design di alta qualità con rigide norme ecologiche. Regno Unito e Germania sono all'avanguardia nella certificazione della plastica riciclata, mentre Spagna e Italia puntano sui set da pranzo per esterni, adatti agli stili di vita mediterranei. L'Europa orientale offre un potenziale di crescita incrementale con l'aumento dei redditi e la maturazione delle infrastrutture di e-commerce. Rethink Plastic Alliance rileva che il 64% degli acquirenti europei di mobili richiede ora informazioni trasparenti sul ciclo di vita, rendendo l'impatto ambientale una metrica centrale per i marchi. I canali digitali crescono a una velocità doppia rispetto ai negozi fisici per i mobili in plastica, capitalizzando sull'efficienza delle reti di spedizione e sulla fiducia dei consumatori nelle politiche di reso.

Panorama normativo
I produttori di mobili in plastica operano in un contesto sempre più rigoroso, caratterizzato da normative sulla sicurezza dei prodotti, sulle sostanze chimiche e sul commercio, con una crescente preferenza per i polimeri tracciabili e riciclati e un aumento dei costi di conformità che gravano sui prodotti a basso margine. Negli Stati Uniti, i requisiti dello STURDY Act per i contenitori per indumenti, legati alla norma ASTM F2057-23, sono entrati in vigore obbligatoria nel 2026, aumentando le aspettative in termini di test e documentazione per i prodotti di stoccaggio a base di polimeri venduti attraverso canali di vendita al dettaglio e online.
In Europa, le modifiche al quadro normativo UE per le materie plastiche, relative a materiali e articoli (in particolare gli aggiornamenti legati al Regolamento (UE) n. 10/2011), rafforzano la purezza, la tracciabilità e la tenuta dei registri di conformità, con tempistiche di transizione che si estendono fino al 2026 per i materiali conformi alle normative precedenti. Anche le strutture dei costi transfrontalieri sono cambiate con le azioni commerciali tra Stati Uniti e UE relative al quadro normativo dell'agosto 2025 e alle successive modifiche al Sistema Armonizzato di Transizione (HTS) implementate nel settembre 2025, aumentando la necessità per i produttori e gli importatori di gestire l'esposizione ai dazi e le rotte di approvvigionamento per gli assortimenti di articoli per la casa e il giardino che si trovano vicino ai carrelli della spesa per mobili in plastica.
Analisi della catena del valore
La catena del valore inizia con resine e additivi provenienti da un insieme concentrato di produttori petrolchimici, seguiti da aziende di compounding e trasformazione che personalizzano le miscele (inclusi i materiali riciclati) per garantirne durata, resistenza ai raggi UV e uniformità del colore. La produzione a valle è frammentata, con migliaia di aziende che si occupano di stampaggio a iniezione, estrusione e finitura (testurizzazione, rivestimento, assemblaggio, confezionamento). Le categorie di prodotti per esterni orientate all'esportazione dipendono dai corridoi di approvvigionamento industriale, con la Cina che rimane un hub dominante e lo Zhejiang citato come uno dei principali esportatori, grazie all'approvvigionamento centralizzato delle materie prime e alla vicinanza a porti come Ningbo e Shanghai.
La distribuzione copre il commercio al dettaglio B2C (centri per la casa, negozi specializzati e online) e i canali B2B/progetti che servono acquirenti del settore alberghiero, dell'istruzione e delle amministrazioni comunali. Le strategie di economia circolare e lo sviluppo di capacità regionali stanno plasmando la catena: i riciclatori e le linee di riciclo interne forniscono pellet di PCR, mentre le reti di produzione europee vengono rafforzate attraverso acquisizioni che aggiungono capacità di stampaggio a iniezione e poliuretano. Poiché i set da esterno sono guidati dalla domanda stagionale, i tempi di consegna della logistica e la pianificazione delle scorte diventano decisivi, spingendo i produttori ad assicurarsi la resina in anticipo nel ciclo di approvvigionamento e a utilizzare imballaggi piatti e a basso rischio di danneggiamento adatti alle reti di spedizione.
Panorama competitivo
Il mercato dei mobili in plastica rimane moderatamente frammentato: nomi globali come IKEA, Keter Group e Rubbermaid coesistono con specialisti regionali che adattano i cataloghi ai gusti e al clima locali. La sostenibilità è il nuovo campo di battaglia. IKEA punta a ridurre del 70% le emissioni dei trasporti e dell'80% la logistica assoluta entro il 2040, influenzando le scelte di trasporto a monte e spingendo i fornitori ad adottare opzioni di trasporto su rotaia o con biocarburanti. Diversi attori si integrano a ritroso stipulando contratti con aziende di riciclo della plastica, garantendo la stabilità a lungo termine delle materie prime e dei prezzi.
L'innovazione nel design offre differenziazione alle aziende di medie dimensioni. DuraPlast di ScanCom International abbina polimeri vergini e rigenerati in set da salotto resistenti alle intemperie, estendendo i periodi di garanzia e aprendo nuove opportunità di business nel settore dell'ospitalità. La tecnologia ridefinisce ulteriormente la rivalità: i marchi integrano chip NFC nelle strutture delle sedie per autenticare le dichiarazioni di contenuto riciclato, mentre le piattaforme logistiche ottimizzano i percorsi dell'ultimo miglio per ridurre costi ed emissioni.
I nuovi operatori sfruttano i canali DTC; i bassi costi di attrezzaggio e le vetrine basate su cloud consentono loro di competere con gli operatori storici senza ingenti capitali. Tuttavia, il raggiungimento dei prossimi limiti sulle microplastiche renderà più arduo il processo di conformità, probabilmente inducendo un consolidamento, poiché le aziende più piccole concedono in licenza resine brevettate da concorrenti più grandi. Nel complesso, il potere di determinazione dei prezzi risiede nelle aziende che combinano esperienza nel design, capacità di riciclo e una distribuzione agile nel mercato dei mobili in plastica.
Leader del settore dei mobili in plastica
Gruppo Keter
Nilkamal limitata
Industrie Supreme limitate
Tramontina
Cosmoplast Industrial Company
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Keter Group ha presentato a spoga+gafa 2026 innovazioni di nuova generazione per l'arredamento da esterno, aggiungendo categorie come pavimentazioni per esterni, rivestimenti murali, illuminazione solare, cucine da esterno e un concept modulare per stanze da giardino (My Studio). L'ampliamento dell'assortimento posiziona Keter ulteriormente nel settore dei sistemi integrati per l'arredamento da esterno, aumentando il potenziale di cross-selling per i componenti in plastica e alzando l'asticella della differenziazione basata sul design nei canali di vendita al dettaglio.
- Aprile 2026: Supreme Industries Limited ha annunciato un impegno di spesa in conto capitale superiore a 1,000 crore di rupie per l'anno fiscale 27 per aggiungere circa 110,000 tonnellate metriche di capacità annua, oltre a importanti progetti greenfield che includono impianti a Patna, Jammu e Gadegaon. Una maggiore capacità produttiva nazionale e una più ampia impronta produttiva migliorano l'affidabilità dell'approvvigionamento per le linee di prodotti per la casa e l'edilizia a base di polimeri che condividono l'approvvigionamento di resine, la capacità di lavorazione e l'infrastruttura di distribuzione con i mobili in plastica.
- Gennaio 2024: Vitra ha completato la transizione alla produzione della sedia Eames Plastic Chair utilizzando polipropilene riciclato post-consumo. Il passaggio a un contenuto di PCR per una linea di design iconica ha convalidato i polimeri riciclati nel posizionamento premium e ha rafforzato il cambiamento del mercato verso dichiarazioni documentate di economia circolare nei segmenti di prezzo più elevati.
Ambito e metodologia
Un'analisi completa del background del mercato Mobili in plastica include una valutazione del mercato dei genitori, le tendenze emergenti per segmenti e mercati regionali, cambiamenti significativi nelle dinamiche di mercato e una panoramica del mercato trattata nel rapporto.
Il mercato dei mobili in plastica è segmentato per tipo (mobili da cucina, mobili per soggiorno e sala da pranzo, mobili per bagno, mobili per esterni e altri tipi), utente finale (residenziale e commerciale), canale di distribuzione (supermercati/ipermercati, negozi specializzati, online e Altri canali di distribuzione) e Geografia (Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa). Il rapporto offre dimensioni e valori del mercato in (milioni di USD) per tutti i segmenti di cui sopra.
| Sedie |
| tavoli |
| Sgabelli |
| Armadi |
| divani |
| Scaffali |
| Altri prodotti |
| Residenziale |
| Commerciale |
| Economia |
| Mid-Range |
| Premium |
| B2C/vendita al dettaglio | Centri domestici |
| Negozi di mobili specializzati | |
| Online | |
| Altri canali di distribuzione | |
| B2B /Progetto |
| Nord America | Canada |
| Stati Uniti | |
| Messico | |
| Sud America | Brasile |
| Perù | |
| Cile | |
| Argentina | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Italia | |
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | |
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | |
| Resto d'Europa | |
| Asia-Pacifico | India |
| Cina | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam e Filippine) | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente e Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e dell'Africa |
| Per prodotto | Sedie | |
| tavoli | ||
| Sgabelli | ||
| Armadi | ||
| divani | ||
| Scaffali | ||
| Altri prodotti | ||
| Per utente finale | Residenziale | |
| Commerciale | ||
| Per fascia di prezzo | Economia | |
| Mid-Range | ||
| Premium | ||
| Per canale di distribuzione | B2C/vendita al dettaglio | Centri domestici |
| Negozi di mobili specializzati | ||
| Online | ||
| Altri canali di distribuzione | ||
| B2B /Progetto | ||
| Per geografia | Nord America | Canada |
| Stati Uniti | ||
| Messico | ||
| Sud America | Brasile | |
| Perù | ||
| Cile | ||
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Italia | ||
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | ||
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | ||
| Resto d'Europa | ||
| Asia-Pacifico | India | |
| Cina | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam e Filippine) | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente e Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato dei mobili in plastica?
Nel 17.56 il mercato valeva 2026 miliardi di dollari e si prevede che raggiungerà 21.88 miliardi di dollari entro il 2031.
In quale regione si registra la crescita più rapida delle vendite di mobili in plastica?
L'area Asia-Pacifico è in testa con una previsione di CAGR del 5.88% per il periodo 2026-2031, alimentata dalla rapida urbanizzazione e dalla crescita della classe media.
Perché i mobili sono la categoria di prodotti in più rapida crescita?
Le limitazioni degli spazi urbani determinano una maggiore domanda di soluzioni di stoccaggio modulari, con una previsione di CAGR del 5.12% per gli armadi fino al 2031.
In che modo l'e-commerce influenza il mercato dei mobili in plastica?
La vendita al dettaglio online nei canali B2C sta avanzando a un CAGR del 6.08% poiché gli strumenti di realtà aumentata riducono i tassi di reso e la plastica preassemblata riduce i costi di spedizione.
Quali tendenze in materia di sostenibilità influenzano lo sviluppo dei prodotti?
I produttori utilizzano sempre più polimeri riciclati e sistemi a circuito chiuso, il che consente di ottenere prezzi maggiorati del 15-25% e una migliore conformità alle normative.
Quale segmento di prezzo si espande più rapidamente?
La fascia premium crescerà a un CAGR del 5.67% fino al 2031, grazie ai miglioramenti del design e alla preferenza dei consumatori per i materiali ecocompatibili.


