

Dimensioni e quota di mercato dei condensatori a film plastico
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 2.58 miliardo di dollari |
| Dimensione del mercato (2031) | 3.27 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.86% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
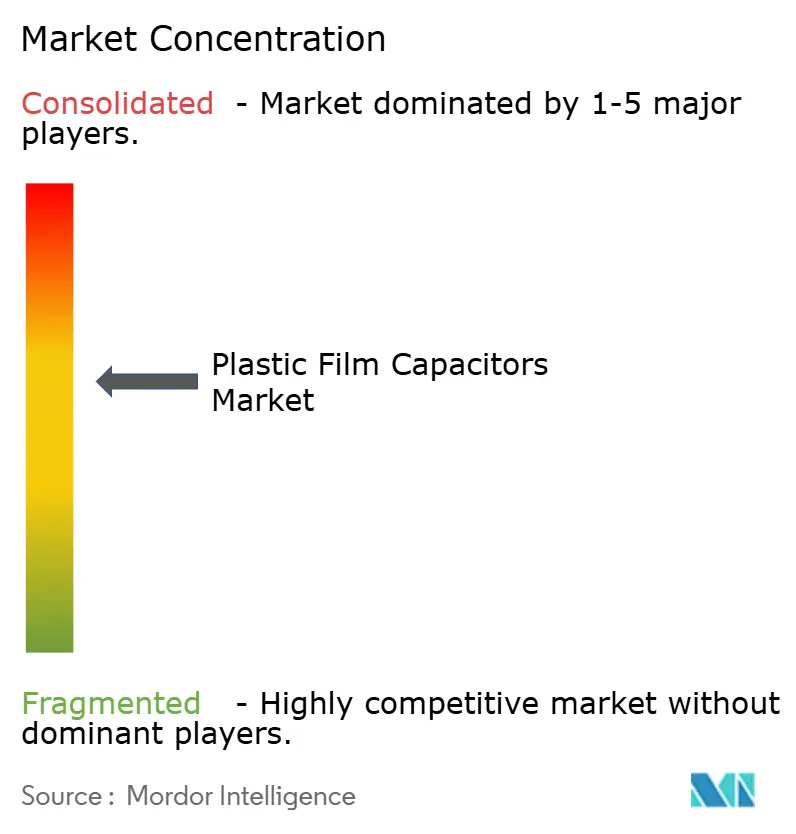
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi di mercato dei condensatori a film plastico di Mordor Intelligence
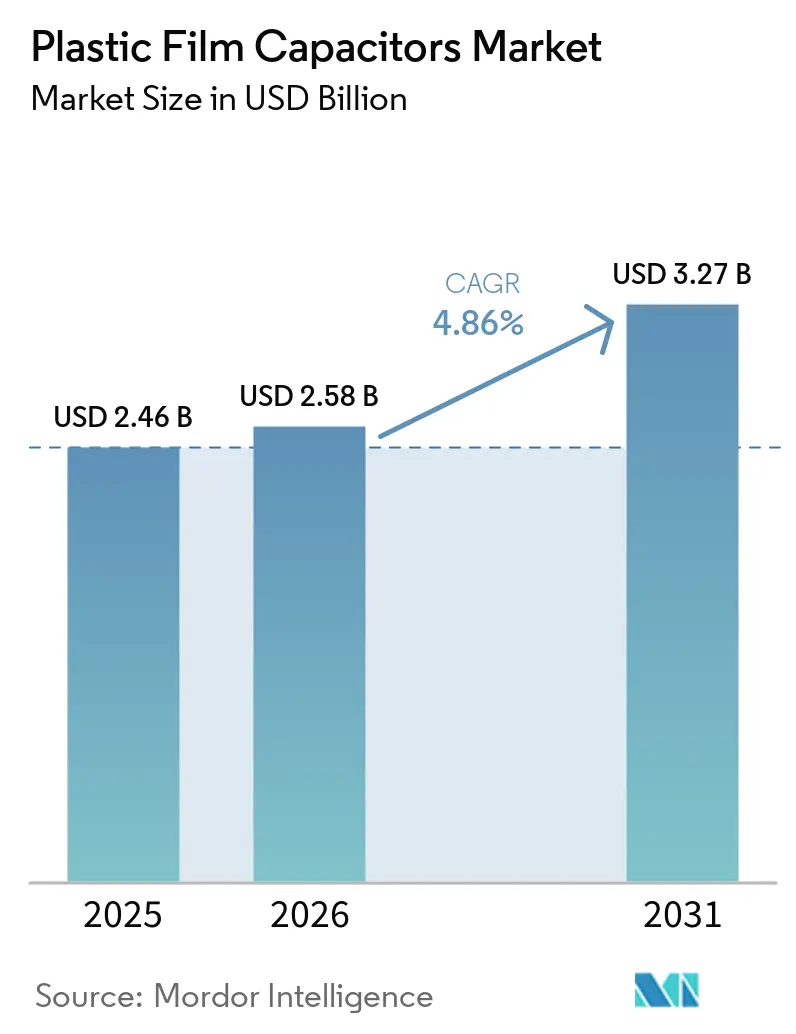
Si prevede che il mercato dei condensatori a film plastico crescerà da 2.46 miliardi di dollari nel 2025 a 2.58 miliardi di dollari nel 2026, per poi raggiungere i 3.27 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.86% nel periodo 2026-2031. La forte domanda nei sistemi di propulsione per la mobilità elettrica, nei convertitori per le energie rinnovabili e nelle infrastrutture 5G sostiene questa crescita, mentre il polipropilene continua a dominare i volumi commerciali. La crescente adozione di dispositivi di potenza SiC/GaN sta spostando le priorità di progettazione verso basse resistenze elettriche (ESR) e prestazioni ad alta frequenza, incoraggiando l'innovazione dei materiali e la progettazione a tensioni più elevate. Gli incentivi alla produzione regionali nell'area Asia-Pacifico, il programma PLI indiano da 24 miliardi di dollari e il piano di digitalizzazione brasiliano da 186.6 miliardi di BRL (35.09 miliardi di dollari) stanno accelerando l'aggiunta di capacità produttiva a livello locale, mitigando i rischi di concentrazione della catena di approvvigionamento. La concorrenza rimane moderata ma in intensificazione: i leader storici come TDK e Vishay si trovano ad affrontare specialisti agili che adattano i fattori di forma per gli inverter di trazione di nuova generazione e i filtri su scala di rete. [1] Fonte: TDK Corporation, “1st Quarter Fiscal 2024 Performance Briefing,” tdk.com Le oscillazioni dei prezzi di resina e alluminio rimangono la minaccia più immediata per i margini, tuttavia l'integrazione verticale e le strategie di copertura stanno aiutando i grandi fornitori a mitigare la volatilità.
Punti chiave del rapporto
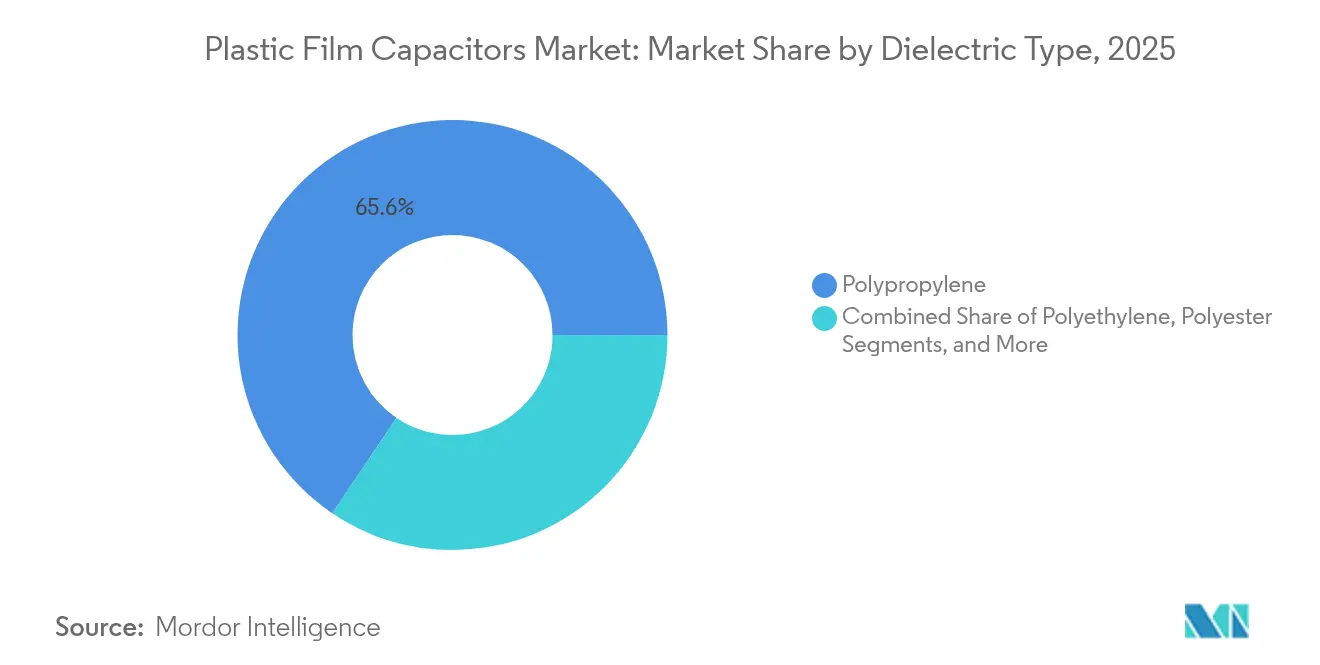
- In base al tipo di dielettrico, nel 65.55 il polipropilene deteneva il 2025% della quota di mercato dei condensatori a film plastico, mentre si prevede che il polifenilensolfuro aumenterà a un CAGR del 5.63% entro il 2031.
- In base alla tensione nominale, l'intervallo 100-1,000 V ha rappresentato il 53.35% delle dimensioni del mercato dei condensatori a film plastico nel 2025; le tensioni superiori a 1,000 V hanno portato a una crescita a un CAGR del 4.72%.
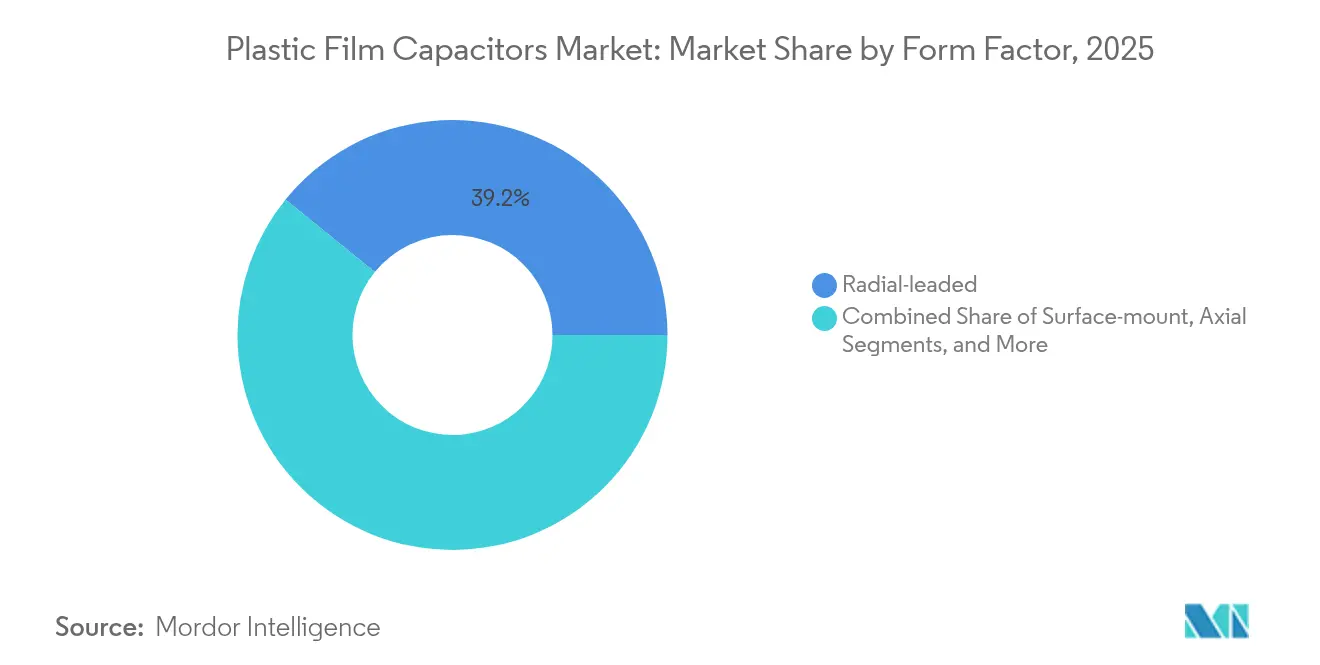
- In base al fattore di forma, i design con terminali radiali hanno dominato con una quota di fatturato del 39.15% nel 2025, mentre i pacchetti stack e box hanno registrato l'espansione più rapida, con un CAGR del 5.24% fino al 2031.
- Per applicazione, il settore automobilistico ha conquistato il 30.75% della quota di mercato dei condensatori a film plastico nel 2025 e l'impiego delle energie rinnovabili sta aumentando a un CAGR del 5.93% fino al 2031.
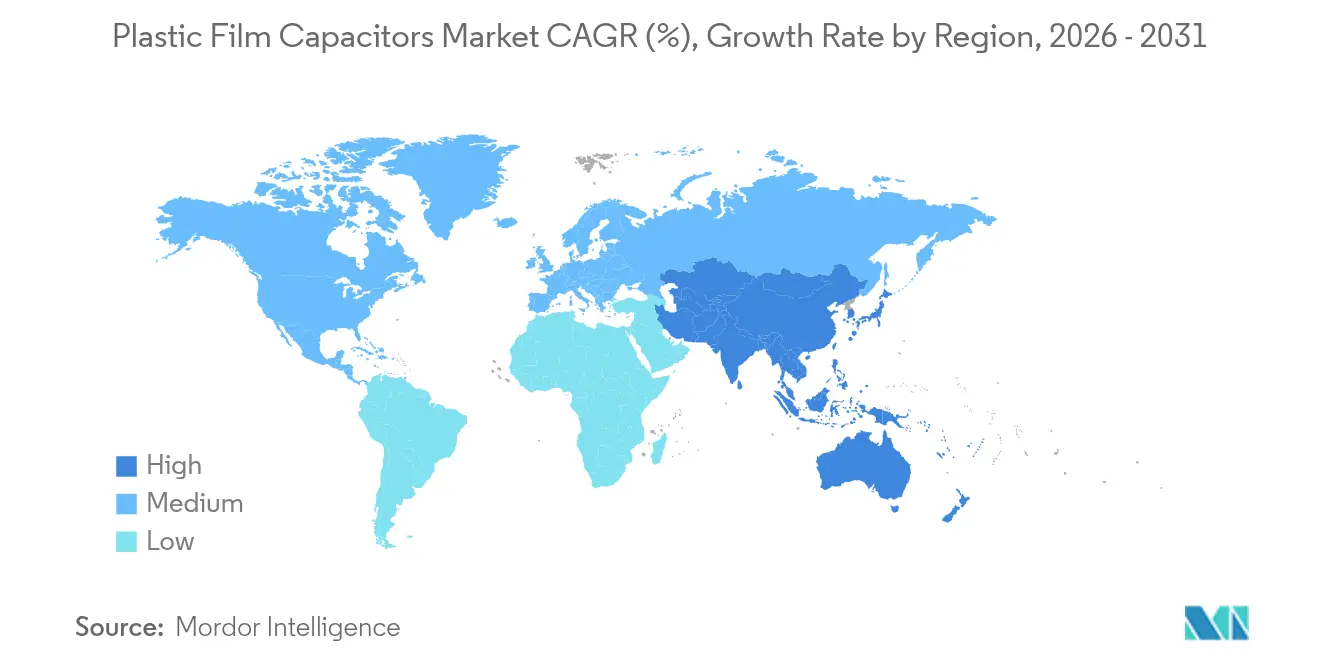
- In termini geografici, nel 43.80 la regione Asia-Pacifico deteneva il 2025% del mercato dei condensatori a film plastico e sta registrando un CAGR del 6.42% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei condensatori a film plastico
Analisi dell'impatto dei conducenti
| DRIVER | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| Domanda di DC-link per inverter di trazione per veicoli elettrici | + 1.2% | Globale, Cina-Europa-Stati Uniti. | Medio termine (2-4 anni) |
| Passaggio ai dispositivi di potenza SiC/GaN | + 0.8% | Asia-Pacifico, Nord America | A lungo termine (≥4 anni) |
| Filtri CC rinnovabili su scala di rete | + 0.9% | Europa, Cina | Medio termine (2-4 anni) |
| Miniaturizzazione della stazione base 5G | + 0.4% | Asia-Pacifico, Nord America | A breve termine (≤2 anni) |
| Mandati di localizzazione governativi | + 0.6% | India, Brasile | A lungo termine (≥4 anni) |
| Spinta dell'economia circolare per il riciclo dei film in PP | + 0.3% | Europa, Nord America | A lungo termine (≥4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della domanda di inverter di trazione per veicoli elettrici tramite collegamento in corrente continua
I veicoli elettrici moltiplicano il contenuto di condensatori per auto fino a cinque volte, poiché ogni inverter di trazione, caricabatterie di bordo e convertitore ausiliario richiede banchi di condensatori CC ad alta capacità. La linea xEVCap di TDK risponde a questa esigenza con resistenza alla corrente di ripple e funzionamento a 105 °C, con spedizioni in volume dal suo stabilimento di Gravataí. [2] Fonte: TDK Electronics, “Panoramica della serie xEVCap”, tdk-electronics.tdk.com Le case automobilistiche che si impegnano a raggiungere il 50% di vendite elettriche entro il 2030 si assicurano una visibilità pluriennale per l'approvvigionamento di condensatori, poiché le tensioni dei pacchi batteria aumentano da architetture da 400 V a 800 V. Il mercato dei condensatori a film plastico ne trae un beneficio diretto, poiché i dispositivi a film mostrano un comportamento di autoriparazione fondamentale per l'affidabilità dell'inverter durante la vita utile del veicolo di 15 anni. La profondità della catena di fornitura si sta ampliando poiché India e Brasile corteggiano gli investitori in componenti per veicoli elettrici con incentivi fiscali, riducendo il rischio geografico per gli OEM. Con la crescita dell'infrastruttura di ricarica, i filtri CC ausiliari nei caricabatterie rapidi rafforzano ulteriormente lo slancio dei volumi.
Rapido passaggio ai dispositivi di potenza SiC/GaN
I semiconduttori a banda larga operano al di sopra dei 20 kHz, costringendo i progettisti a privilegiare dielettrici a bassa ESR. Il polipropilene mantiene la leadership grazie alle basse perdite, ma i film nanocompositi di PPS con riempitivi di nitruro di boro ora offrono una densità di energia tripla a 200 °C senza rottura dielettrica, ampliando la latitudine di progettazione per azionamenti aerospaziali e industriali. [3] Fonte: Nature Communications, “High-Temperature Polymer Nanocomposites,” nature.com Il calo dei prezzi dei dispositivi SiC sblocca i retrofit industriali di massa, dove i guadagni di efficienza del 2-3% si traducono in bollette elettriche e impronte di carbonio più basse. I produttori di moduli di potenza elencano sempre più spesso i condensatori a film nelle schede dei materiali qualificati, sottraendo quote di mercato agli elettrolitici in alluminio nei ruoli ad alta frequenza. Questa tendenza comprime i cicli di sviluppo poiché gli OEM co-progettano condensatori e moduli di potenza per soddisfare simultaneamente gli obiettivi EMI, termici e di durata. I fornitori in grado di metallizzare film ultrasottili mantenendo margini di scarica parziale ottengono un vantaggio in termini di rapporto costo-prestazioni.
Integrazione delle energie rinnovabili su scala di rete che richiede filtri CC ad alta tensione
Gli impianti solari ed eolici necessitano di filtri CC da oltre 1,000 V con una durata di 20 anni, allineando la durata dei componenti con le garanzie dei moduli fotovoltaici. La roadmap brasiliana per le reti intelligenti, cofinanziata dalla JICA, indica le batterie di condensatori commutati come fondamentali per la regolazione della tensione attraverso vasti corridoi di trasmissione. [4] Fonte: Japan International Cooperation Agency, “Brazil Smart Grid Technical Report,” jica.go.jp Il polipropilene metallizzato soddisfa le esigenze delle utility grazie alla capacità autoriparante e stabile in condizioni di cicli termici, superando le alternative ceramiche o elettrolitiche. I grandi progetti richiedono migliaia di componenti per sottostazione, generando ordini irregolari ma redditizi. I mandati politici per gli obiettivi di quota di energie rinnovabili in Europa e Cina accelerano i cicli di approvvigionamento, offrendo ai fornitori un margine di manovra per prezzi premium. Con la proliferazione dei sistemi di accumulo di energia a batteria, i condensatori a film ad alta tensione servono anche per la stabilizzazione del bus CC negli inverter su scala megawatt, rafforzando la domanda secolare.
Pressione di miniaturizzazione delle stazioni base 5G
I fornitori di apparecchiature di rete si affrettano a ridurre le dimensioni dei convertitori di potenza all'interno delle dense unità radio. I moduli di conversione CC/CC ora integrano condensatori a film impilati o a scatola che offrono una maggiore capacità volumetrica e dissipano il calore in modo efficiente, consentendo involucri per antenne più sottili. [5] Fonte: Monolithic Power Systems, “5G DC/DC Module Solutions,” monolithicpower.com Le implementazioni del 5G in Cina, Corea del Sud e Stati Uniti spingono il numero di apparecchiature a milioni, sostenendo i volumi a breve termine. Le frequenze operative più elevate amplificano i problemi di EMI, rendendo i condensatori a film a bassa ESR essenziali per la stabilità. I MLCC a montaggio superficiale competono al di sotto dei 100 V, ma la tecnologia a film prevale nelle linee da 200-600 V che alimentano gli amplificatori di potenza. I rapidi cicli di sostituzione nei siti di telecomunicazione favoriscono anche i componenti con curve di invecchiamento prevedibili e formati sostituibili sul campo.
Analisi dell'impatto delle restrizioni
| RITENZIONE | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| Volatilità dei prezzi del polipropilene e dell'alluminio | -0.7% | Hub globali dell'Asia-Pacifico | A breve termine (≤2 anni) |
| Concentrazione di estrusione del film BOPP | -0.5% | Globale, incentrato sulla Cina | Medio termine (2-4 anni) |
| Costi di conformità alla sicurezza antincendio nella mobilità elettrica | -0.4% | Nord America, Europa | Medio termine (2-4 anni) |
| Concorrenza MLCC inferiore a 100 V | -0.6% | Elettronica di consumo | A lungo termine (≥4 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità dei prezzi del polipropilene e dell'alluminio
La resina di polipropilene rappresenta quasi la metà della distinta base dei condensatori, lasciando la redditività esposta ai cicli petrolchimici. All'inizio del 2024, i prezzi sono aumentati vertiginosamente prima di attenuarsi con l'entrata in funzione di ulteriori flussi di raffinazione, riducendo i margini trimestrali per i produttori di secondo livello. I costi del foglio di alluminio hanno seguito le oscillazioni dei prezzi dell'energia, complicando ulteriormente le previsioni. I grandi fornitori si proteggono tramite contratti pluri-trimestrali e possiedono linee di estrusione di film, ma le aziende più piccole non hanno leva finanziaria, aumentando la pressione di consolidamento. Improvvisi rialzi delle materie prime rischiano di allungare i tempi di consegna per i clienti, poiché i fornitori riassegnano le priorità agli ordini con margini più elevati. Sebbene i prezzi delle resine si siano stabilizzati entro la fine del 2025, i supercicli delle materie prime rimangono una minaccia costante.
Concentrazione della catena di fornitura nell'estrusione di film BOPP
Disastri naturali, sanzioni commerciali o blocchi logistici si ripercuotono rapidamente sulle catene di fornitura dei condensatori. Gli aumenti di capacità in Europa, come una recente linea da 36,000 tonnellate in Germania, contribuiscono a diversificare gli approvvigionamenti, ma i tempi di consegna delle apparecchiature superano i 18 mesi. La metallizzazione personalizzata e i trattamenti al plasma in linea necessari per i gradi ad alta tensione limitano ulteriormente il pool di fornitori qualificati. I fornitori che mitigano il rischio attraverso il doppio approvvigionamento e la metallizzazione interna beneficiano di un controllo qualità più rigoroso, ma sostengono una maggiore intensità di capitale.
Analisi del segmento
Per tipo dielettrico: il polipropilene trattiene le incrostazioni mentre il PPS si inserisce nelle nicchie ad alta temperatura
Nel 65.55, il polipropilene deteneva il 2025% della quota di mercato dei condensatori a film plastico, grazie al favorevole rapporto costo/prestazioni e al know-how consolidati nell'estrusione. Il segmento ha generato la maggior parte dei condensatori a film plastico ed è destinato a crescere costantemente, parallelamente ai tradizionali inverter per autoveicoli. Si prevede che i film in PPS cresceranno del 5.63% all'anno, trainati dall'elettronica aerospaziale e da quella per veicoli elettrici, che richiede una resistenza a 150 °C. La ricerca sui nanocompositi convalida la capacità del PPS di resistere a sollecitazioni di rottura di 500 MV/m, mantenendo al contempo la stabilità dielettrica fino a 200 °C. Gli OEM si affidano al PPS per i moduli SiC turbocompressi, dove il polipropilene subisce un declassamento significativo oltre i 105 °C. Nonostante i maggiori costi dei materiali, si ottengono risparmi complessivi eliminando il raffreddamento ausiliario o aumentando la densità di potenza.
Polietilene e poliestere continuano a essere utilizzati per alimentatori di illuminazione e condensatori per motori, sensibili ai costi, ma devono essere sostituiti da gradi di polipropilene più sottili. Il PTFE persiste nei filtri a microonde e RF per il settore aerospaziale grazie a fattori di dissipazione ultrabassi. I compositi avanzati in fibra aramidica in fase di sviluppo sono destinati a missili e bus di alimentazione spaziali che operano oltre i 200 °C, ma l'adozione commerciale rimane di nicchia. Le priorità ESG stanno spingendo il polipropilene mainstream verso materie prime bio-circolari che riducono le emissioni di Scope-3 senza alterare le prestazioni, difendendo potenzialmente il suo vantaggio in termini di volume ben oltre l'orizzonte di previsione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
In base alla tensione nominale: la tensione media rimane centrale poiché >1 kV crea slancio
La banda 100-1,000 V ha conquistato il 53.35% del mercato dei condensatori a film plastico nel 2025, soddisfacendo le esigenze di trazione elettrica, azionamenti industriali e sistemi di alimentazione per telecomunicazioni. Le partnership di progettazione per la produzione mantengono i costi unitari competitivi, salvaguardando i volumi. Oltre i 1,000 V, la penetrazione sta aumentando a un CAGR del 4.72% grazie agli inverter solari e ai convertitori HVDC che collegano i cluster eolici alle reti. I dispositivi ad alta tensione sfruttano film più spessi e metallizzazione con bordi ripiegati per impedire la scarica parziale, supportando ASP premium e margini a due cifre. Al di sotto dei 100 V, l'invasione della ceramica si intensifica, ma i progettisti di sistemi audio, illuminazione e SMPS premium continuano a specificare i film per la loro modalità di guasto benigna e la bassa microfonicità.
Le prossime piattaforme per veicoli elettrici da 800 V sposteranno gradualmente i contenuti nella fascia da 600 a 1,200 V, ampliando le opportunità indirizzabili. Gli aggiornamenti della norma IEC 61071 previsti per il 2026 codificheranno i test di cicli termici e di umidità in modo più rigoroso, probabilmente favorendo i fornitori affermati con formulazioni dielettriche comprovate.
Per fattore di forma: i design Stack e Box riducono il volume senza sacrificare le prestazioni
I componenti con conduttori radiali hanno mantenuto il 39.15% del fatturato del 2025, protetti dalla facilità di manutenzione post-vendita e dai tradizionali ingombri dei PCB through-hole. Tuttavia, i limiti di spazio dei caricabatterie per veicoli elettrici e delle radio 5G spingono verso i package stack and box, che condensano la capacità intercalando verticalmente i fogli all'interno di alloggiamenti stampati. Il mercato dei condensatori a film plastico gode di un CAGR del 5.24% in questo sottosegmento, poiché i produttori di moduli incorporano i condensatori direttamente nei substrati DBC, riducendo l'induttanza di loop e la resistenza termica. Le soluzioni a montaggio superficiale rispondono a obiettivi di densità di fascia media, ma comportano penalizzazioni dovute allo stress da rifusione della saldatura che richiedono strati di spruzzatura finale più spessi.
Le scatole assiali persistono negli ingranaggi ferroviari e del settore petrolifero e del gas, dove i profili di shock meccanico impongono uscite simmetriche. Tuttavia, il costo dei macchinari di avvolgimento su misura limita la capacità di nuove capacità assiali. Nel complesso, l'evoluzione del fattore di forma riflette la svolta dell'industria elettronica verso il packaging 3D e l'alimentazione co-confezionata, incoraggiando i fornitori di condensatori a collocare i team di progettazione insieme alle case produttrici di moduli per iterazioni di layout più rapide.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: l'industria automobilistica domina oggi; le energie rinnovabili rappresentano la prossima fase di crescita
Il settore automobilistico ha conquistato il 30.75% della quota di mercato dei condensatori a film plastico nel 2025, con le vendite globali di veicoli elettrici (xEV) che hanno raggiunto quota 15 milioni di unità. Ogni inverter integra più banchi di condensatori a film plastico da 400-800 V che attenuano le correnti di ripple della batteria fino a 600 A. Nel 2026, la sola domanda nel settore automobilistico varrà oltre 793.5 milioni di dollari e le specifiche di sicurezza funzionale critiche garantiscono ASP robusti anche in un contesto di pressione sulle materie prime. I sistemi di energia rinnovabile seguono a ruota, registrando il CAGR più rapido del 5.93%, grazie all'integrazione di filtri CC obbligatori per legge nel fotovoltaico e nell'eolico onshore su scala industriale. L'impiego di capitale in parchi di accumulo di energia aggiunge un altro caso d'uso ad alta tensione.
Le telecomunicazioni, sostenute dalla densificazione del 5G, mantengono una solida crescita a una cifra media, mentre l'automazione industriale e gli inverter HVAC contribuiscono a un carico di base stabile. L'elettronica di consumo rimane suscettibile alla sostituzione degli MLCC, limitandone la crescita. I segmenti aerospaziale, della difesa e medicale rappresentano complessivamente un valore inferiore, ma assicurano una quota di profitto sproporzionata a causa di rigidi regimi di qualificazione e di ambienti di servizio con bassa tolleranza ai guasti.
Analisi geografica
Mercato dei condensatori a film plastico nella regione Asia-Pacifico
L'area Asia-Pacifico controlla il 43.80% del fatturato del 2025 e guida il mercato dei condensatori a film plastico con un CAGR del 6.42% fino al 2031. Il cluster cinese di estrusori BOPP fornisce avvolgitori di componenti nazionali ed esporta film in tutto il mondo, rafforzando la leadership di costo. L'investimento di 24 miliardi di dollari in PLI dell'India accelera l'avvolgimento locale dei condensatori e l'assemblaggio dei dispositivi finali, creando una ridondanza di fornitura intraregionale. Il Giappone consolida la sua reputazione per i prodotti di qualità premium per il settore automobilistico e industriale, sfruttando decenni di know-how nei processi dielettrici. Le fabbriche di semiconduttori della Corea del Sud stimolano la domanda di condensatori ad alta frequenza nelle unità di gestione dell'alimentazione, mentre i paesi del Sud-Est asiatico attraggono la delocalizzazione della capacità legata alle strategie "Cina più uno".
Mercato dei condensatori a film plastico in Nord America ed Europa
Il Nord America rimane un paese che adotta la tecnologia piuttosto che un produttore di volumi, ma vanta una forte domanda di veicoli elettrici, energia aerospaziale e fonti rinnovabili per data center. Gli incentivi federali previsti dall'Inflation Reduction Act stanno stimolando nuove linee di batterie e inverter, incrementando indirettamente il fabbisogno nazionale di condensatori. L'Europa punta su qualità e sostenibilità; i fornitori automobilistici tedeschi sviluppano congiuntamente array di condensatori stack con TDK e WIMA per ottimizzare le unità di azionamento a 800 V. La conformità RoHS e REACH costituisce una barriera naturale per i nuovi concorrenti a basso costo, stabilizzando i prezzi.
Mercato dei condensatori a film plastico in Sud America e Medio Oriente e Africa
Il Sud America sta crescendo grazie al piano di digitalizzazione brasiliano da 186.6 miliardi di real brasiliani (35.09 miliardi di dollari) e agli incentivi PADIS che alimentano la produzione di semiconduttori e moduli passivi. Il sito di Gravataí di TDK esporta già oltre l'80% dei suoi 600 milioni di unità, a dimostrazione della competitività regionale. Il Medio Oriente e l'Africa sono emergenti, ma non trascurabili. Megaprogetti solari come il NEOM dell'Arabia Saudita e il programma REIPPP del Sudafrica richiedono grandi banchi di filtri CC, attirando fornitori globali desiderosi di diversificare i flussi di entrate. La volatilità valutaria e le lacune infrastrutturali rimangono ostacoli, ma il calo dei costi livellati del fotovoltaico fa ben sperare per un'adozione graduale.
Panorama normativo
I condensatori a film plastico sono regolamentati da una combinazione di standard sui materiali per i film di grado condensatore e regimi di conformità del mercato finale, con le specifiche del film di polipropilene biassialmente orientato (BOPP) che fungono da filtro a monte fondamentale per le prestazioni elettriche e la qualificazione della fornitura. La norma IEC 60674-3-1:2021 rimane un riferimento internazionale ampiamente utilizzato per i requisiti dei film di polipropilene e l'adozione europea continua attraverso organismi di normazione nazionali, come OVE EN IEC 60674-3-1:2025 in Austria.
Gli aggiornamenti a questi standard nel 2026-2027 introducono un ulteriore livello di conformità e documentazione per i fornitori di pellicole e condensatori che operano nei settori automobilistico, delle energie rinnovabili e della conversione di potenza industriale. Nel luglio 2026, la norma FprEN IEC 60674-3-1:2026 ha raggiunto la fase di avvio della votazione e la Cina ha pubblicato la norma GB/T 13542.3-2026 il 2 luglio 2026, con implementazione prevista per il 1° febbraio 2027. Ciò rafforza la necessità di allineamento dei metodi di prova tra le diverse regioni e di approvvigionamento tracciabile di pellicole di qualità per i programmi globali.
Panorama competitivo
Il mercato dei condensatori a film plastico presenta una moderata frammentazione. I primi cinque fornitori detengono quote di mercato significative, offrendo spazio a specialisti agili per sfruttare nicchie applicative. TDK è leader nel settore della trazione automobilistica, sfruttando linee di produzione a film interne e hub globali di ingegneria applicativa. Vishay ha rafforzato il suo portafoglio europeo di alta tensione con l'acquisizione di Birkelbach alla fine del 2024, suggerendo il proseguimento di fusioni e acquisizioni tattiche. Panasonic e Nichicon si concentrano su componenti standard per uso industriale e di consumo, difendendo la quota con avvolgimenti automatizzati a costi ottimizzati.
Specialisti come KEMET (Yageo) e WIMA puntano su applicazioni ad alta frequenza e impulsi elevati in moduli di potenza e apparecchiature audio. I produttori a contratto di Taiwan e della Cina continentale si occupano della fascia bassa, fornendo condensatori white-label a marchi di illuminazione ed elettrodomestici. La differenziazione tecnologica si sta ora orientando verso film nanocompositi di ingegneria dielettrica, elettrodi con bordi ripiegati e incapsulamento in resina solida per aumentare la tensione di innesco delle scariche parziali. I fornitori con risorse di ricerca e sviluppo sui materiali e integrazione verticale possono ammortizzare più rapidamente gli utensili e raggiungere tassi di guasto sul campo superiori.
Dal punto di vista strategico, le aziende leader investono nella duplicazione regionale di processi critici. TDK gestisce impianti di metallizzazione in Giappone, Europa e Brasile, mentre Vishay sta valutando l'estrusione negli Stati Uniti per allinearsi agli incentivi al reshoring. La sostenibilità sta emergendo come un "soft moat" competitivo; i fornitori che pubblicano l'impronta di carbonio "cradle-to-gate" sono favoriti nelle richieste di preventivo del settore automobilistico. Nel complesso, la rivalità si sta intensificando, ma gli ostacoli tecnici e i cicli di certificazione continuano a moderare la guerra dei prezzi.
Leader del settore dei condensatori a film plastico
-
Panasonic Holdings Corp.
-
Vishay Intertechnology Inc.
-
KEMET Corporation (Gruppo Yageo)
-
Società TDK
-
KYOCERA AVX Components Corporation
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2026: KYOCERA AVX ha lanciato la serie FFLK di condensatori di filtraggio CC per applicazioni di trazione (film di PP metallizzato segmentato a secco 900-1,900 VDC; film di PP metallizzato a umido 2,000-3,800 VDC) per i sistemi di trazione dei veicoli elettrici. Il lancio amplia le capacità della catena di fornitura ad alta tensione per i propulsori dei veicoli elettrici ed estende l'offerta di dielettrici ad alta temperatura per gli inverter automobilistici di nuova generazione.
- Aprile 2026: Panasonic Industry ha aggiornato i condensatori a film di polipropilene metallizzato della serie EZP-R per applicazioni di collegamento CC e filtraggio CC in sistemi di alimentazione solare, eolica e industriale. L'aggiornamento rafforza il ruolo di Panasonic nella conversione di energia da rete e da fonti rinnovabili, supportando una più ampia adozione dei condensatori a film nei sistemi energetici.
- Febbraio 2026: I condensatori a film della serie ECQ-E(F) di Panasonic Industrial Devices (con tensione nominale in corrente continua) sono ora disponibili nelle versioni da 630 V CC e 1250 V CC, con film di poliestere metallizzato non induttivo. L'ampliamento della gamma aumenta la tensione di esercizio e migliora le prestazioni non induttive per i moduli di potenza in ambito automobilistico e industriale.
Ambito e metodologia
Il mercato è definito dai ricavi generati dalla vendita di condensatori a film plastico in diverse applicazioni, tra cui l'automotive, le telecomunicazioni, l'industria, l'aerospaziale e la difesa, l'elettronica di consumo e la medicina, tra le altre.
Il mercato dei condensatori a film plastico è segmentato per tipo (polipropilene, polietilene, poliestere e altri tipi (PTFE, PPS, ecc.)), applicazioni (automotive, telecomunicazioni, industriale, aerospaziale e difesa, elettronica di consumo, medicale e altre applicazioni) e geografia (Americhe, Europa, Medio Oriente e Africa, Asia Pacifico [esclusi Giappone e Corea] e Giappone e Corea). Le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD) per tutti i segmenti sopra indicati.
| polipropilene |
| Polietilene |
| Poliestere |
| Politetrafluoroetilene (PTFE) |
| Solfuro di polifenilene (PPS) |
| Altri tipi dielettrici |
| <100 V |
| 100V – 1,000V |
| >1,000 V |
| Radiale-piombato |
| Montaggio superficiale |
| assiale |
| Impila e metti in scatola |
| Automotive (xEV, Ricarica) |
| Telecomunicazioni (5G, Datacenter) |
| Azionamenti e inverter industriali |
| Aerospazio e Difesa |
| Elettronica di consumo |
| Dispositivi medicali |
| Energia rinnovabile (fotovoltaico, eolico) |
| Altre applicazioni |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Sud-Est asiatico | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Egitto | ||
| Resto d'Africa | ||
| Per tipo dielettrico | polipropilene | ||
| Polietilene | |||
| Poliestere | |||
| Politetrafluoroetilene (PTFE) | |||
| Solfuro di polifenilene (PPS) | |||
| Altri tipi dielettrici | |||
| Per tensione nominale | <100 V | ||
| 100V – 1,000V | |||
| >1,000 V | |||
| Per fattore di forma | Radiale-piombato | ||
| Montaggio superficiale | |||
| assiale | |||
| Impila e metti in scatola | |||
| Per Applicazione | Automotive (xEV, Ricarica) | ||
| Telecomunicazioni (5G, Datacenter) | |||
| Azionamenti e inverter industriali | |||
| Aerospazio e Difesa | |||
| Elettronica di consumo | |||
| Dispositivi medicali | |||
| Energia rinnovabile (fotovoltaico, eolico) | |||
| Altre applicazioni | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Corea del Sud | |||
| Sud-Est asiatico | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Egitto | |||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato dei condensatori a film plastico nel 2026?
Il mercato dei condensatori a film plastico ha raggiunto i 2.58 miliardi di dollari nel 2026, con una previsione di 3.27 miliardi di dollari entro il 2031.
Qual è il tasso di crescita previsto fino al 2031?
Si prevede che i ricavi aumenteranno a un CAGR del 4.86% nel periodo 2026-2031.
Quale materiale dielettrico predomina nei volumi commerciali?
Il polipropilene detiene una quota di mercato del 65.55% grazie all'efficienza dei costi e alle elevate prestazioni elettriche.
Quale segmento di utilizzo finale acquista oggi il maggior numero di condensatori a film?
Le applicazioni automobilistiche sono in testa con una quota del 30.75%, principalmente per gli inverter e i caricabatterie per veicoli elettrici.
Quale regione offre le più rapide opportunità di espansione della capacità?
La regione Asia-Pacifico cresce più rapidamente, con un CAGR del 6.42%, sostenuta dalle dimensioni della Cina e dagli incentivi PLI dell'India.
Quale rischio principale potrebbe limitare i margini dei fornitori a breve termine?
La volatilità dei prezzi della resina di polipropilene e la concentrazione della pellicola BOPP restano le minacce più immediate.


