

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Volume di mercato (2026) | 43.79 milioni di tonnellate |
| Volume di mercato (2031) | 52.72 milioni di tonnellate |
| Tasso di crescita (2026 - 2031) | 3.78% CAGR |
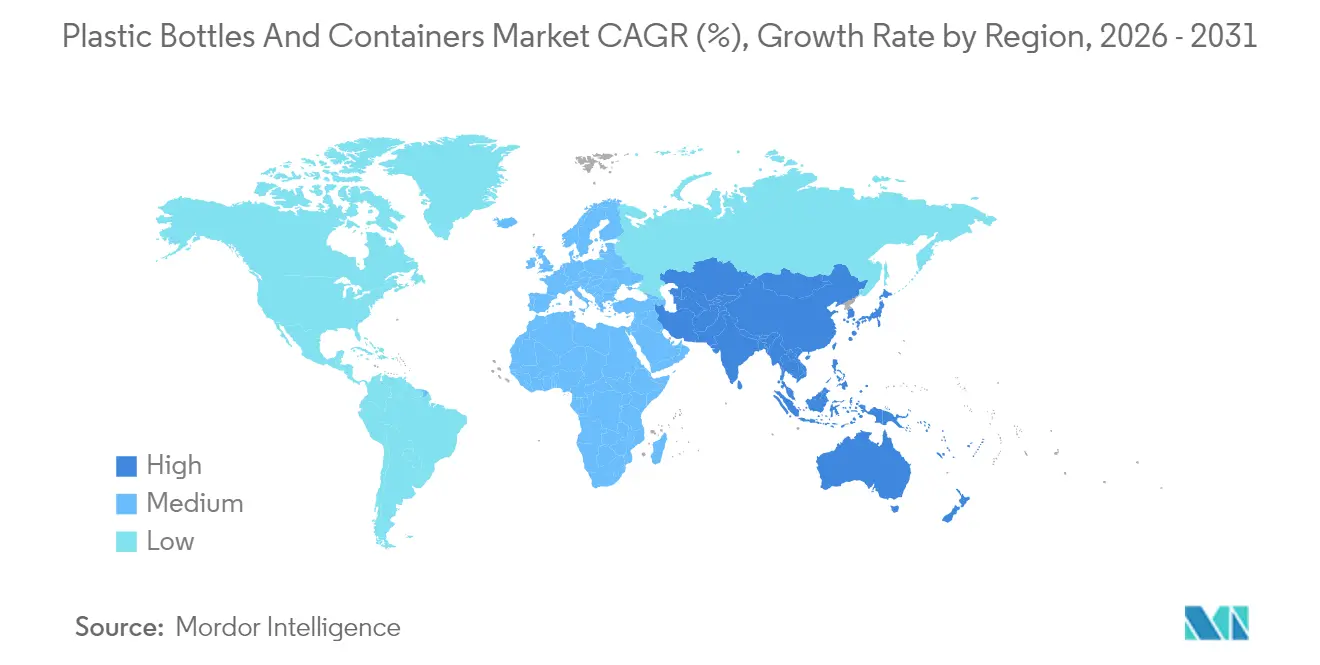
| Mercato in più rapida crescita | Africa |
| Il mercato più grande | Asia Pacifico |
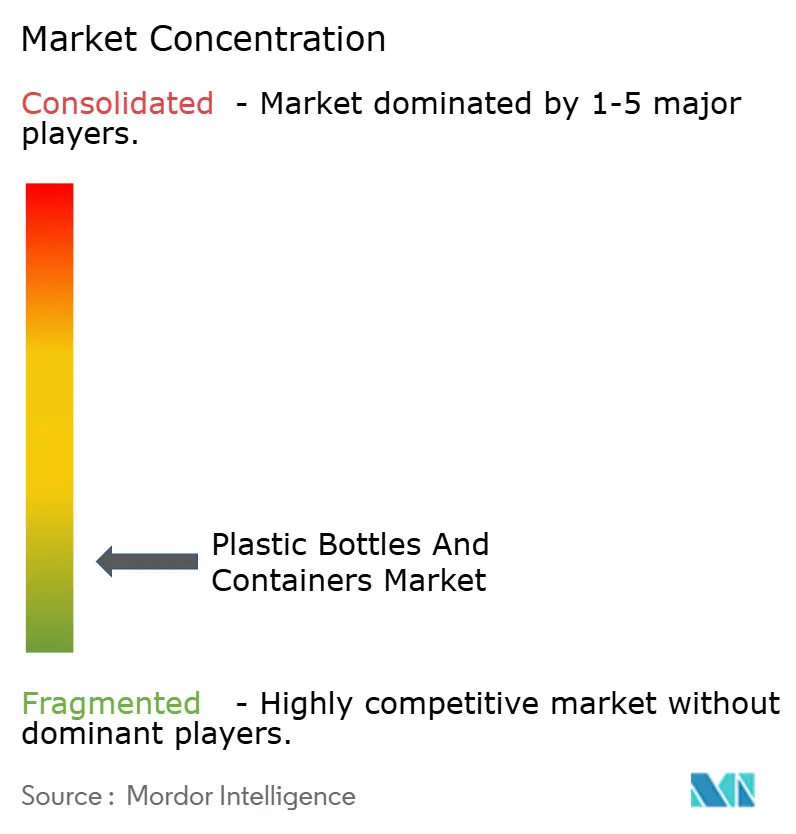
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato delle bottiglie e dei contenitori in plastica a cura di Mordor Intelligence
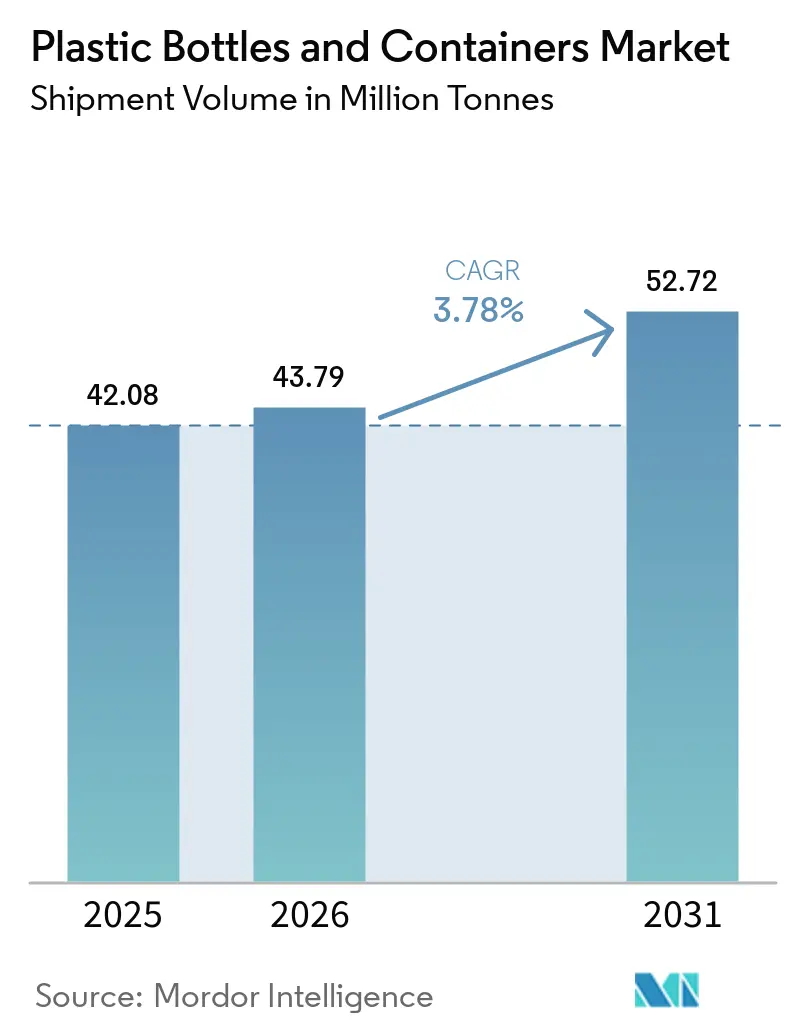
Si prevede che le dimensioni del mercato delle bottiglie e dei contenitori di plastica in termini di volume di spedizione aumenteranno da 42.08 milioni di tonnellate nel 2025 a 43.79 milioni di tonnellate nel 2026 e raggiungeranno i 52.72 milioni di tonnellate entro il 2031, con un CAGR del 3.78% nel periodo 2026-2031.
I proprietari di marchi continuano a orientarsi verso la resilienza della catena del valore, combinando l'alleggerimento con gli obblighi relativi al contenuto riciclato, mentre i trasformatori bilanciano i costi normativi con l'efficienza produttiva. Il polietilene tereftalato rimane il punto di riferimento per i volumi, ma i polimeri di origine biologica avanzano grazie alle prime produzioni commerciali di formati di poliidrossialcanoato e acido polilattico. La capacità di iniezione-soffiaggio aumenta per il dosaggio farmaceutico di precisione e le riempitrici di bevande accelerano i lavori di riprogettazione che mantengono i tappi vincolati alla legislazione dell'Unione Europea. A livello regionale, il rapido aumento della capacità produttiva locale di preforme in Africa riduce la storica dipendenza dalle importazioni, mentre l'Europa si confronta con l'aumento delle tariffe di responsabilità estesa del produttore che riducono i margini per gli operatori non integrati.
Punti chiave del rapporto
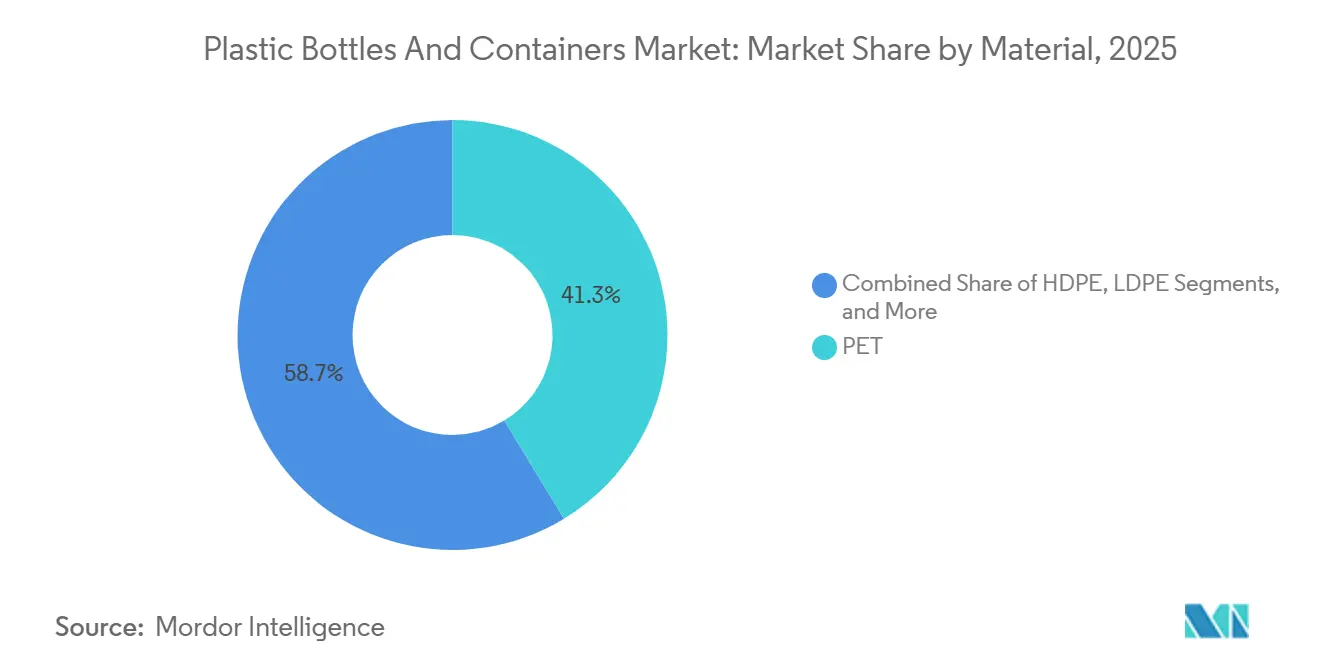
- In base al materiale, nel 2025 il PET deteneva il 41.32% della quota di mercato delle bottiglie e dei contenitori di plastica. Si prevede che le plastiche bio-based e compostabili registreranno il CAGR più rapido del segmento, pari al 4.96%, fino al 2031.
- In base al processo, lo stampaggio a soffiaggio e stiramento ha registrato una quota di fatturato del 56.73% nel 2025, mentre si prevede che lo stampaggio a soffiaggio e iniezione crescerà a un CAGR del 4.63% entro il 2031.
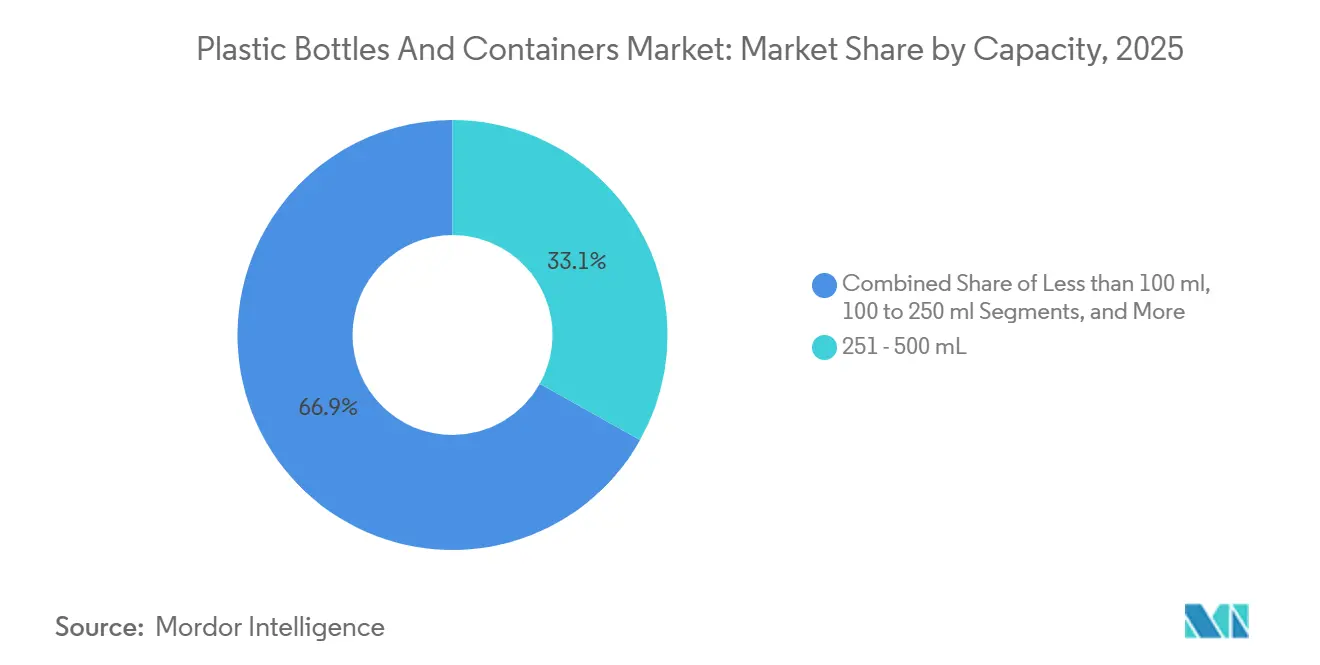
- In base alla capacità, la fascia da 251 a 500 millilitri ha rappresentato il 33.12% del volume del 2025, mentre si prevede che i contenitori più grandi di 1,000 millilitri cresceranno a un CAGR del 4.74% tra il 2026 e il 2031.
- In base all'utente finale, le bevande hanno rappresentato il 38.53% del volume base del 2025, mentre si prevede che i prodotti farmaceutici cresceranno a un CAGR del 5.01% fino al 2031.
- In termini geografici, l'area Asia-Pacifico ha mantenuto una quota del 37.65% del mercato delle bottiglie e dei contenitori di plastica nel 2025, mentre si prevede che l'Africa registrerà il CAGR regionale più elevato, pari al 4.73% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle bottiglie e dei contenitori in plastica
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Imballaggio leggero e resistente agli urti | + 0.9% | Globale con picco di adozione in Nord America ed Europa | Medio termine (2–4 anni) |
| Vantaggio di costo e scalabilità di PET e HDPE | + 0.7% | Globale, più forte in Asia-Pacifico e Sud America | A lungo termine (≥4 anni) |
| Aumento della logistica dell'e-commerce | + 0.6% | Nord America, Europa e hub urbani dell'Asia-Pacifico | Breve termine (≤2 anni) |
| Spinta alla circolarità del marchio per rPET | + 0.8% | Europa e Nord America con ricadute sull'Asia-Pacifico | Medio termine (2–4 anni) |
| Volumi guidati dalla normativa UE sui limiti di emissione | + 0.3% | Stati membri dell'Unione Europea | Breve termine (≤2 anni) |
| Riempimento asettico a freddo per alternative ai latticini | + 0.4% | Nord America ed Europa, emergenti nell'area urbana dell'Asia-Pacifico | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||


Imballaggio leggero e resistente agli urti
I canali di e-commerce hanno fissato una soglia di consegna senza danni inferiore allo 0.5%, un livello che le bottiglie in PET da 15 a 20 grammi superano costantemente. Le resine progettate con precisione, lanciate nel 2024, consentono ulteriori riduzioni dello spessore delle pareti del 10-15% mantenendo una resistenza al carico superiore a 200 Newton, permettendo ai carichi pallettizzati di viaggiare attraverso le catene di approvvigionamento tropicali senza deformazioni. [1] Dow Inc., “INNATE Precision Packaging Resins,” dow.com I produttori di bevande in India e Brasile hanno ridotto la spesa per il trasporto fino al 7% dopo il passaggio a questi contenitori più sottili e le bottiglie più leggere rimandano il capitale per la sostituzione degli stampi per i trasformatori, mantenendo intatta la velocità delle linee. Questo fattore trainante aumenta l'adozione in bevande, cosmetici e liquidi per la casa e, a sua volta, aumenta la domanda di aggiornamenti delle attrezzature di soffiaggio-stiro che producono formati leggeri ad alta produttività.
Vantaggio di costo e scalabilità di PET e HDPE
Nel 2025, la resina PET vergine veniva scambiata a un prezzo compreso tra 1,200 e 1,350 dollari USA per tonnellata, circa la metà del costo di sbarco dell'alluminio su base di imballaggio equivalente, un divario che sostiene il vantaggio economico del PET nelle bevande di massa e nei prodotti per la cura della casa. Le linee di soffiaggio HDPE raggiungono da 6,000 a 8,000 bottiglie all'ora, raddoppiando la produttività delle linee di stampaggio a iniezione-stiro comparabili e riducendo il consumo energetico per unità.[ 2] I costi di capitale rimangono gestibili perché un singolo stampo HDPE a 16 cavità si ammortizza su 30-40 milioni di cicli, mantenendo i costi di attrezzaggio al di sotto di 0.004 dollari USA per bottiglia. I produttori integrati in Medio Oriente che gestiscono linee da 500,000 tonnellate riforniscono i trasformatori con sconti a doppia cifra rispetto alla resina spot europea, rafforzando la narrativa delle economie di scala nelle categorie sensibili al prezzo.
Aumento della logistica dell'e-commerce
Gli ordini online di generi alimentari e prodotti per la cura della persona sono aumentati a due cifre nel 2024 e nel 2025, e i centri di smistamento automatizzati richiedono ora finiture uniformi per il collo, che si adattino alle pinze a guida visiva. La stabilità dimensionale del PET da -10 °C a +40 °C evita i guasti da shock termico comuni al vetro in condizioni di freddo o caldo estremi, e i fornitori di servizi logistici terzi segnalano una riduzione del 60-70% delle richieste di risarcimento danni dopo il passaggio dal vetro al PET per le bevande da 750 millilitri. La geometria uniforme delle bottiglie riduce anche gli inceppamenti dovuti al pick-and-place, con conseguenti guadagni di produttività e risparmi di manodopera presso gli hub ad alto volume in Germania e nel Regno Unito.
Spinta alla circolarità del marchio per rPET
Le aziende globali di beni di consumo si sono impegnate a raggiungere obiettivi ambiziosi in termini di contenuto riciclato, stimolando una nuova capacità meccanica di rPET pari a 300,000-400,000 tonnellate nel 2024 e nel 2025. [3] Coca-Cola HBC AG, “2024 Integrated Annual Report,” coca-colahellenic.com Le commissioni di responsabilità del produttore estese da 100 a 400 euro per tonnellata (da 113 a 452 dollari USA) sulla plastica non riciclata nei principali mercati europei spingono ulteriormente i marchi verso l'rPET, anche quando i premi rispetto alla resina vergine arrivano al 15%. Gli investimenti in impianti pilota di riciclaggio chimico aumentano la profondità dell'offerta trasformando materie prime di colori misti in monomeri per uso alimentare, un percorso che amplia la disponibilità di materiale una volta che i divari di costo si riducono.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Divieti e tasse sulla plastica monouso | -0.5% | Europa, Nord America e mercati selezionati dell'Asia-Pacifico | Breve termine (≤2 anni) |
| Passare alle alternative in alluminio e carta | -0.4% | Nord America ed Europa, Asia-Pacifico urbano | Medio termine (2–4 anni) |
| Fornitura di resina PCR volatile | -0.3% | Globale con pressione acuta in Europa e Nord America | Breve termine (≤2 anni) |
| Tecnologia del vetro leggero che erode il bordo del peso | -0.2% | Segmenti Premium Europa e Nord America | A lungo termine (≥4 anni) |
| Fonte: Intelligenza di Mordor | |||
Divieti e tasse sulla plastica monouso
Il Vietnam ha vietato le bottiglie monouso inferiori a 500 millilitri a partire da gennaio 2026, eliminando quasi 1.2 miliardi di unità all'anno dalle filiere della plastica. La legge SB 54 della California richiede una riduzione del 25% degli imballaggi monouso entro il 2032, spingendo i produttori di bevande analcoliche a sperimentare linee di carta e alluminio su scala di 50-80 milioni di unità. [4] California Legislature, “Senate Bill 54 - Plastic Pollution Producer Responsibility Act,” leginfo.legislature.ca.go I sistemi di deposito-restituzione in Canada spingono i tassi di rimborso al 75-80%, ma aggiungono da 0.06 a 0.09 dollari USA per bottiglia nei costi di logistica inversa. I sovrapprezzi di responsabilità estesa del produttore in Europa raggiungono i 400 euro per tonnellata (452 dollari USA), mettendo a dura prova i piccoli trasformatori che non hanno margine di manovra fiscale per assorbire le commissioni. Collettivamente, queste politiche eliminano i volumi a basso margine e accelerano la ricerca di substrati circolari o alternativi.
Passare alle alternative in alluminio e carta
Le principali aziende produttrici di bevande in India e negli Stati Uniti hanno investito cifre a nove cifre nella capacità delle lattine di alluminio tra il 2024 e il 2025. La narrativa sulla riciclabilità infinita del metallo trova riscontro tra i consumatori, consentendo prezzi maggiorati da 0.05 a 0.08 dollari per unità da 16 once rispetto al PET. Le bottiglie in carta hanno raggiunto i 15 milioni di unità nel 2025 durante le sperimentazioni del consorzio, ma rimangono il doppio più costose delle bottiglie di plastica comparabili, limitandone la penetrazione nei superalcolici premium e nelle bevande analcoliche a distribuzione limitata. Sebbene i costi ne mantengano l'adozione moderata, la crescente pressione normativa e le iniziative di marketing offrono ai formati alternativi la possibilità di erodere la quota del PET nelle bevande gassate e nel caffè pronto da bere.
Analisi del segmento
Per materiale: il dominio del PET affronta la disgregazione basata sulla biologia
Il PET ha detenuto una quota di mercato del 41.32% nel 2025 grazie alla sua trasparenza, tolleranza alla carbonatazione e compatibilità con le piattaforme di stiro-soffiaggio ad alta velocità, ma le resine di origine biologica rappresentano la frontiera in più rapida espansione. Avantium ha inaugurato un impianto di polietilene furanoato da 5,000 tonnellate nel 2024, e le prime produzioni offrono una barriera all'ossigeno superiore del 30% rispetto al PET, prolungando la durata di conservazione delle bevande sensibili all'ossigeno. Nel frattempo, Danone ha implementato il PHA in bottiglie pilota Evian che si biodegradano in condizioni marine entro 18 mesi. Il polietilene ad alta densità (HHD) mantiene la sua fedeltà tra i prodotti per la pulizia della casa e i prodotti farmaceutici, dove l'opacità e la resistenza alle sostanze caustiche superano la trasparenza. Il polietilene a bassa densità (LDP) e il polipropilene rimangono radicati nei prodotti spremibili e nei succhi di frutta a caldo, mentre i cosmetici ultra-premium esplorano il policarbonato e il polietilene naftalato per la stabilità dimensionale e ai raggi UV.
Le autorità di regolamentazione spostano l'ago della bilancia verso i flussi riciclabili, con l'Unione Europea che preme per raggiungere il 25% di contenuto riciclato entro il 2030, una soglia che PET e HDPE riciclabili meccanicamente possono raggiungere prima dei gradi compostabili privi di sistemi di raccolta. Le iniziative di marca stimolano la domanda di rPET, mentre i progetti pilota di riciclo chimico affrontano i limiti di colore e viscosità dei cicli di riciclo meccanico. L'interazione tra prestazioni, costi e conformità garantisce che il PET rimanga la spina dorsale della scala, ma si aprono posizioni premium di nicchia per PEF, PHA e PLA, mentre le loro curve di costo scivolano a causa della nuova capacità.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report

Per processo di produzione: lo stampaggio a iniezione e soffiaggio guadagna terreno nel settore farmaceutico
Lo stiro-soffiaggio ha rappresentato il 56.73% della produzione del 2025, trainato da linee da 40,000 a 60,000 bottiglie all'ora che soddisfano le soglie di pressione per le bevande analcoliche gassate. Si prevede, tuttavia, che lo stampaggio a iniezione-soffiaggio registrerà un CAGR del 4.63% fino al 2031, poiché le aziende farmaceutiche richiedono tolleranze di finitura del collo di ±0.1 millimetri per chiusure sterili e antimanomissione. Lo stabilimento indiano di Gerresheimer da 50 milioni di euro (56.5 milioni di dollari) è stato inaugurato nel 2025 per servire sospensioni antibiotiche da 10 a 100 millilitri. Il processo a fase singola consente di risparmiare dal 15 al 20% di energia rispetto alle linee di stiro a due fasi e utilizza cicli di centrifuga da 6 a 8 secondi per le bottiglie di piccole dimensioni.
Lo stampaggio per estrusione e soffiaggio si afferma nelle taniche da 2 a 5 litri per detersivi e olio motore, dove le maniglie integrate sono più importanti della visibilità. Le linee di stiro servoassistite di Sidel ora riducono il peso delle preforme del 15%, mantenendo un carico superiore di 200 Newton, con un risparmio annuo di resina per i trasformatori fino a 20 milioni di dollari. Gli standard per camere bianche, come ISO 15378, innalzano le aspettative in termini di controllo di processo e i registri di tracciabilità sono obbligatori per i prodotti biologici di alto valore, indirizzando gli investimenti verso apparecchiature di precisione e ispezione visiva automatizzata.
Per intervallo di capacità: i grandi formati guidano la crescita farmaceutica
La fascia di capacità compresa tra 251 e 500 millilitri deteneva il 33.12% del volume di bevande monodose nel 2025, ma i contenitori superiori a 1,000 millilitri stanno crescendo a un CAGR del 4.74%, poiché soluzioni endovenose, detergenti sfusi e oli da cucina formato famiglia migrano verso la plastica. Baxter e Fresenius hanno convertito i fluidi per via endovenosa al PET semirigido, eliminando i problemi di DEHP legati alle sacche in PVC e riducendo i costi fino al 40%. Nei beni di consumo confezionati, i detersivi per bucato concentrati da 4 litri introdotti da Unilever hanno ridotto del 60% il confezionamento per lavaggio e hanno integrato i tappi dosatori per una maggiore praticità.
I piccoli formati inferiori a 100 millilitri prosperano nei cosmetici da viaggio e negli antibiotici monodose, affidandosi allo stampaggio a iniezione e soffiaggio per la precisione dimensionale. Le bevande energetiche di fascia media, da 100 a 250 millilitri, e le terapie reidratanti orali si basano sul controllo delle porzioni. L'obbligo di utilizzare tappi con lacci in tutta l'Unione Europea da luglio 2024 aggiunge 0.02 dollari per unità ai costi di lavorazione, ma riduce i tassi di rifiuti, una revisione progettuale che interessa ogni fascia di capacità. I trasformatori che si adeguano in anticipo ottengono l'accesso al mercato, mentre chi si sposta in ritardo si trova ad affrontare la defezione dei clienti verso fornitori conformi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore verticale dell'utente finale: i prodotti farmaceutici superano le bevande
Le bevande sono rimaste il principale consumatore finale, con una quota del 38.53% nel 2025, ma la domanda farmaceutica è quella che cresce più rapidamente, registrando un CAGR del 5.01% fino al 2031, con la proliferazione di prodotti biologici, terapie geniche e trattamenti per malattie croniche. Amgen e Gilead sono passate dal vetro al PET ambrato per le compresse oncologiche orali, evitando incidenti di rottura che in precedenza costavano dai 200 ai 300 dollari a rottura. I prodotti per la cura della casa si affidano alla resistenza chimica dell'HDPE per l'esposizione a candeggina e tensioattivi, mentre i marchi di prodotti per la cura della persona sfruttano il PET-G per un aspetto e una sensazione di lusso.
Le aziende alimentari continuano ad adottare HDPE e PP spremibili per salse e condimenti, supportate dagli obblighi di elevato contenuto di materiale riciclato nelle schede di valutazione dei principali rivenditori. Gli utilizzatori del settore automobilistico e agrochimico necessitano di chiusure certificate ONU e di avvertenze tattili, e le rigorose caratteristiche di sicurezza per i bambini aumentano le specifiche. L'invecchiamento demografico alimenta la domanda di formati di pillole da 30 e 90 giorni e l'Organizzazione Mondiale della Sanità prevede una popolazione di 2.1 miliardi di persone di età pari o superiore a 60 anni entro il 2050, determinando un trend di crescita dei volumi duraturo. La crescita delle bevande rallenta ma rimane resiliente, sfruttando la premiumizzazione in Asia, dove i consumatori ambiziosi passano a bottiglie in PET più grandi che trasmettono prestigio.
Analisi geografica
Nel 2025, la regione Asia-Pacifico ha rappresentato il 37.65% del consumo totale, trainata dalla produzione cinese di bottiglie in PET pari a 18 milioni di tonnellate e da quella indiana con 6 milioni di tonnellate. Nel 2025, i tassi di raccolta interna, nell'ambito della politica cinese "National Sword", hanno raggiunto il 32% e continuano a crescere, man mano che Shanghai, Pechino e Shenzhen impongono la selezione obbligatoria. La crescente domanda di bevande e prodotti farmaceutici sta accelerando la crescita del mercato indiano delle bottiglie di plastica in diverse applicazioni di imballaggio. I produttori locali di resine beneficiano dei grandi impianti in Arabia Saudita e negli Emirati Arabi Uniti, esportando PET verso i trasformatori del Sud-Est e del Sud Asia a prezzi inferiori del 10-15% rispetto ai prezzi spot europei. I marchi in Giappone e Corea del Sud stanno accelerando l'adozione di tappi con sistema di fissaggio in vista delle scadenze per la conformità ai mercati di esportazione, stimolando ulteriormente gli investimenti in stampi in tutta la regione.
L'Africa, pur partendo da una base più piccola, registra il CAGR più rapido del 4.73% al 2031, con Nigeria, Sudafrica e Kenya che rafforzano la capacità di stampaggio a iniezione. Il sito di compounding da 60,000 tonnellate di Indorama a Lagos, con una capacità di 200 milioni di preforme all'anno, riduce i tempi di consegna da otto a due settimane e protegge gli imbottigliatori dalle oscillazioni valutarie. La riduzione del debito di Nampak ha liberato liquidità per le linee di bottiglie in PET che riforniscono Coca-Cola Beverages Africa, e gli imbottigliatori locali apprezzano l'accesso just-in-time rispetto alle preforme importate che in precedenza intasavano i porti congestionati. Gli stati della Comunità dell'Africa orientale elaborano norme armonizzate sugli imballaggi che rispecchiano gli obiettivi di riciclo europei, un passo che dovrebbe unificare le specifiche delle resine e accelerare l'infrastruttura rPET.
Europa e Nord America detengono complessivamente circa il 45% della quota, ma si trovano ad affrontare i costi normativi più elevati. In Germania, gli oneri per la responsabilità estesa del produttore aumentano il costo delle bottiglie consegnate da 0.08 a 0.12 euro (da 0.09 a 0.14 dollari), mentre i sistemi di deposito cauzionale si stanno espandendo negli Stati Uniti dopo il successo dei progetti pilota in Oregon e Michigan. Il Sud America sta sviluppando capacità produttiva attorno agli hub delle bevande brasiliani e argentini, con Ambev e Coca-Cola FEMSA che avviano impianti che alimentano bevande analcoliche gassate da due litri, apprezzate dai consumatori attenti al valore. Il Medio Oriente sfrutta l'economia petrolchimica integrata per esportare preforme in Nord Africa e nell'Europa meridionale, mantenendo una posizione di vantaggio in termini di costi e ampliando i flussi commerciali regionali.

Panorama competitivo
Il mercato delle bottiglie e dei contenitori in plastica è moderatamente frammentato. I cinque principali trasformatori, ovvero Amcor, ALPLA, Silgan, Graham Packaging e Berry Global, prima della vendita detenevano tra il 35 e il 40% della capacità installata globale. L'acquisizione di Berry Global da parte di Amcor per 8.43 miliardi di dollari, la cui conclusione è prevista entro marzo 2026 dopo l'autorizzazione antitrust condizionata, creerà un'entità con un fatturato di 24 miliardi di dollari e oltre 400 stabilimenti. Le sinergie previste per 650 milioni di dollari entro il 2028 deriveranno da gare d'appalto unificate per le resine, pipeline di ricerca condivise e footprint ottimizzati.
ALPLA ha investito 50 milioni di euro (56.5 milioni di dollari) in impianti di riciclo in Polonia, Messico e Thailandia nel 2024 e nel 2025, assicurandosi una fornitura di 100,000 tonnellate di rPET per uso alimentare. Silgan sta ampliando la capacità di iniezione-soffiaggio in Missouri per aggiungere 200 milioni di unità farmaceutiche all'anno, mentre l'impegno di Gerresheimer nel settore delle camere bianche rafforza la sua leadership nei formati certificati per la somministrazione di farmaci. I fornitori di apparecchiature, tra cui Sidel, KHS e Husky, promuovono l'alleggerimento grazie allo stampaggio a soffiaggio servoassistito, consentendo un risparmio di resina del 15% senza compromettere il carico dall'alto.
Specialisti di fascia media come Resilux, Retal e Greiner rafforzano la propria presenza a livello regionale attraverso servizi di progettazione rapidi e materiali di nicchia. I progetti pilota di tracciamento e tracciabilità basati su blockchain di Plastipak e Resilux assegnano codici QR univoci a ciascuna unità, aumentando la raccolta di cauzioni dal 65% al 78% nelle sperimentazioni tedesche e segnalando una svolta digitale nelle supply chain. I titolari di proprietà intellettuale Avantium e Danimer Scientific concedono in licenza la tecnologia PEF e PHA con modelli di royalty che rinunciano alla polimerizzazione ad alto impiego di capitale, guadagnando dal 3 al 5% del valore del materiale e concentrandosi su ricerca e sviluppo. Le domande di brevetto presso l'Ufficio Europeo dei Brevetti hanno registrato un'impennata nel 2024 e nel 2025 per quanto riguarda rivestimenti barriera monomateriale e design di tappi a cerniera che soddisfano i gradi di riciclabilità UE A e B.
Aziende leader nel settore delle bottiglie e dei contenitori in plastica
Amcor plc
Gruppo ALPLA
Azienda di confezionamento Graham
Silgan Holdings Inc.
Gerresheimer AG
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Febbraio 2026: Amcor plc ha ricevuto l'approvazione condizionata dalla Federal Trade Commission degli Stati Uniti per l'acquisizione di Berry Global Group per 8.43 miliardi di dollari, con chiusura prevista per marzo 2026 in attesa dell'autorizzazione della Commissione Europea. L'azienda punta a realizzare sinergie annuali pari a 650 milioni di dollari entro il 2028.
- Gennaio 2026: Indorama Ventures ha completato l'acquisto delle attività nigeriane di Invictus Pet Care, aggiungendo 60,000 tonnellate di compounding di PET e 200 milioni di preforme all'anno, riducendo i tempi di consegna di Lagos da otto a due settimane.
- Dicembre 2025: il Gruppo ALPLA inaugura in Austria un impianto di riciclaggio da 30 milioni di euro (33.9 milioni di dollari) che produce 35,000 tonnellate di rPET per uso alimentare all'anno.
- Novembre 2025: Silgan Holdings ha annunciato un'espansione da 120 milioni di dollari nel Missouri per aggiungere 200 milioni di flaconi farmaceutici per iniezione-soffio all'anno, il cui completamento è previsto per il terzo trimestre del 2026.
- Ottobre 2025: Gerresheimer ha commissionato uno stabilimento da 50 milioni di euro (56.5 milioni di dollari) a Kosamba, in India, con 12 linee di iniezione-soffiaggio in grado di produrre 500 milioni di bottiglie all'anno


Ambito del rapporto sul mercato globale delle bottiglie e dei contenitori in plastica
Il rapporto sul mercato delle bottiglie e dei contenitori di plastica è segmentato per materiale (PET, HDPE, LDPE, PP, materie plastiche di origine biologica e compostabili, altri materiali), processo di produzione (stampaggio per estrusione e soffiaggio, stampaggio per iniezione e soffiaggio, stampaggio per stiro e altri processi), intervallo di capacità (meno di 100 ml, 100-250 ml, 251-500 ml, 501-1,000 ml, più di 1,000 ml), settore verticale dell'utente finale (bevande, alimenti, cosmetici e cura della persona, prodotti farmaceutici, prodotti per la casa, altri settori verticali) e area geografica (Nord America, Sud America, Europa, Asia-Pacifico, Medio Oriente, Africa). Le previsioni di mercato sono fornite in termini di volume (milioni di tonnellate).
Per materiale
| Polietilentereftalato (PET) |
| Polietilene ad alta densità (HDPE) |
| Polietilene a bassa densità (LDPE) |
| Polipropilene (PP) |
| Plastica compostabile e di origine biologica |
| Altri materiali |
Per processo di produzione
| Estrusione soffiaggio |
| Iniezione soffiaggio |
| Stretch Blow Molding |
| Altri processi produttivi |
Per gamma di capacità
| Meno di 100 ml |
| Da 100 a 250 mL |
| Da 251 a 500 mL |
| Da 501 a 1,000 mL |
| Più di 1,000 ml |
Per utente finale verticale
| Bevande |
| Alimentare - Food |
| Cosmetici e cura della persona |
| Eccipienti farmaceutici |
| Cura della casa |
| Altri verticali per utenti finali |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Cile | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Malaysia | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | |
| Turchia | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Nigeria | |
| Resto d'Africa |
| Per materiale | Polietilentereftalato (PET) | |
| Polietilene ad alta densità (HDPE) | ||
| Polietilene a bassa densità (LDPE) | ||
| Polipropilene (PP) | ||
| Plastica compostabile e di origine biologica | ||
| Altri materiali | ||
| Per processo di produzione | Estrusione soffiaggio | |
| Iniezione soffiaggio | ||
| Stretch Blow Molding | ||
| Altri processi produttivi | ||
| Per gamma di capacità | Meno di 100 ml | |
| Da 100 a 250 mL | ||
| Da 251 a 500 mL | ||
| Da 501 a 1,000 mL | ||
| Più di 1,000 ml | ||
| Per utente finale verticale | Bevande | |
| Alimentare - Food | ||
| Cosmetici e cura della persona | ||
| Eccipienti farmaceutici | ||
| Cura della casa | ||
| Altri verticali per utenti finali | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Malaysia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Resto d'Africa | ||


Domande chiave a cui si risponde nel rapporto
Quale CAGR è previsto per i volumi spediti tra il 2026 e il 2031?
Mordor Intelligence prevede un CAGR del 3.78% per le spedizioni globali nel periodo in questione.
Quale polimero detiene attualmente la quota maggiore del tonnellaggio mondiale di bottiglie?
Il PET ha rappresentato il 41.32% del volume del 2025 grazie alla sua trasparenza e resistenza alla carbonatazione.
Quale settore di utilizzo finale si prevede crescerà più rapidamente?
I prodotti farmaceutici sono in testa con un CAGR previsto del 5.01% fino al 2031, con l'aumento delle terapie biologiche e per la cura delle malattie croniche.
Perché i convertitori stanno ampliando la capacità di iniezione-soffiaggio?
I produttori di farmaci richiedono una precisione di finitura del collo di ±0.1 millimetri e la tracciabilità ISO 15378, vantaggi intrinseci dello stampaggio a iniezione-soffiaggio.
Quale regione vedrà la crescita più rapida della capacità?
Si prevede che l'Africa registrerà il CAGR regionale più elevato, pari al 4.73%, poiché Nigeria, Sudafrica e Kenya localizzeranno la produzione di preforme.
Pagina aggiornata l'ultima volta il:



