

Dimensioni e quota di mercato delle macchine per il taglio al plasma
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
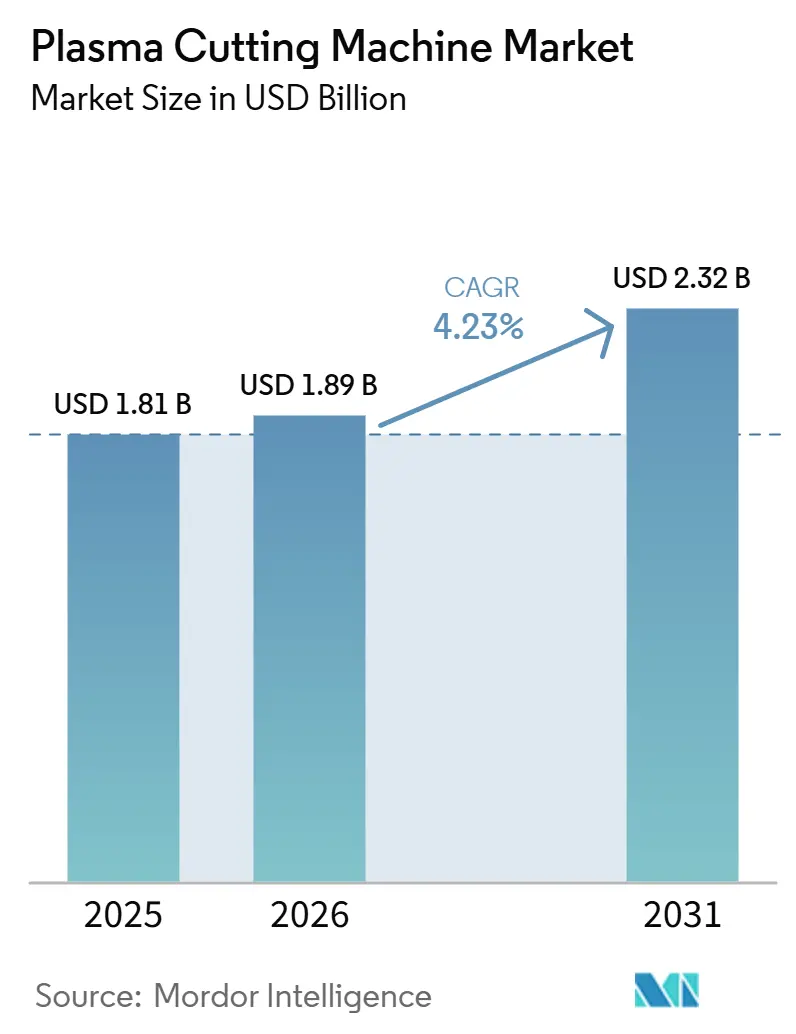
| Dimensione del mercato (2026) | 1.89 miliardo di dollari |
| Dimensione del mercato (2031) | 2.32 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.23% CAGR |
| Mercato in più rapida crescita | Sud America |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato delle macchine per il taglio al plasma di Mordor Intelligence
Si prevede che il mercato delle macchine per il taglio al plasma raggiungerà un valore di 1.81 miliardi di dollari nel 2025, 1.89 miliardi di dollari nel 2026 e 2.32 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.23% dal 2026 al 2031.
La pressione competitiva esercitata dai laser a fibra continua a rimodellare il posizionamento dei prodotti, con i fornitori che si differenziano in base alla produttività delle lamiere spesse, alla tolleranza dei materiali rivestiti e ai risultati in termini di costo totale di proprietà. I continui investimenti nella modernizzazione della cantieristica navale negli Stati Uniti e in Europa sostengono la domanda di piattaforme ad alto amperaggio, man mano che i cantieri aumentano la capacità produttiva e adottano celle di taglio più automatizzate. Le politiche europee allineano gli obiettivi di decarbonizzazione con i percorsi di digitalizzazione nella produzione navale, il che mantiene una costante spinta verso l'integrazione di tecnologie avanzate di taglio termico nei cantieri navali. La digitalizzazione degli stabilimenti sta ampliando la base installata di macchine al plasma CNC, poiché i produttori accelerano l'adozione di sistemi basati sull'intelligenza artificiale in grado di monitorare, ottimizzare e documentare la qualità del taglio su larga scala. L'impegno dell'Asia meridionale nello sviluppo di capacità produttive avanzate, tra cui robotica e gemelli digitali, sta rafforzando la domanda di soluzioni di taglio termico flessibili ed economiche, sia nella gamma di amperaggio medio che in quella alta.
Punti chiave del rapporto
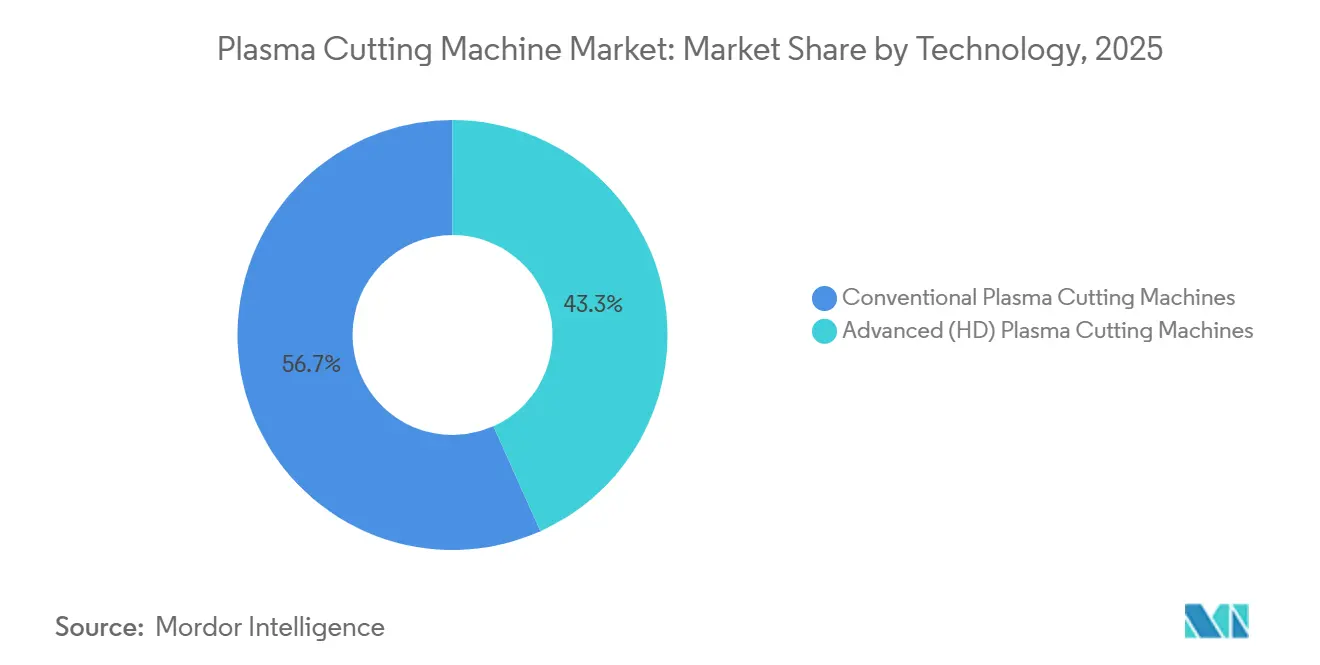
- Per tipologia tecnologica, i sistemi al plasma convenzionali detenevano una quota di mercato del 56.71% nel settore delle macchine per il taglio al plasma nel 2025. Si prevede che il mercato del plasma ad alta definizione crescerà a un tasso annuo composto (CAGR) del 6.41% fino al 2031.
- In termini di livello di automazione, i sistemi automatizzati e CNC detenevano una quota del 59.24% nel 2025. Si prevede che i sistemi automatizzati e CNC registreranno un tasso di crescita annuo composto (CAGR) del 5.87% fino al 2031.
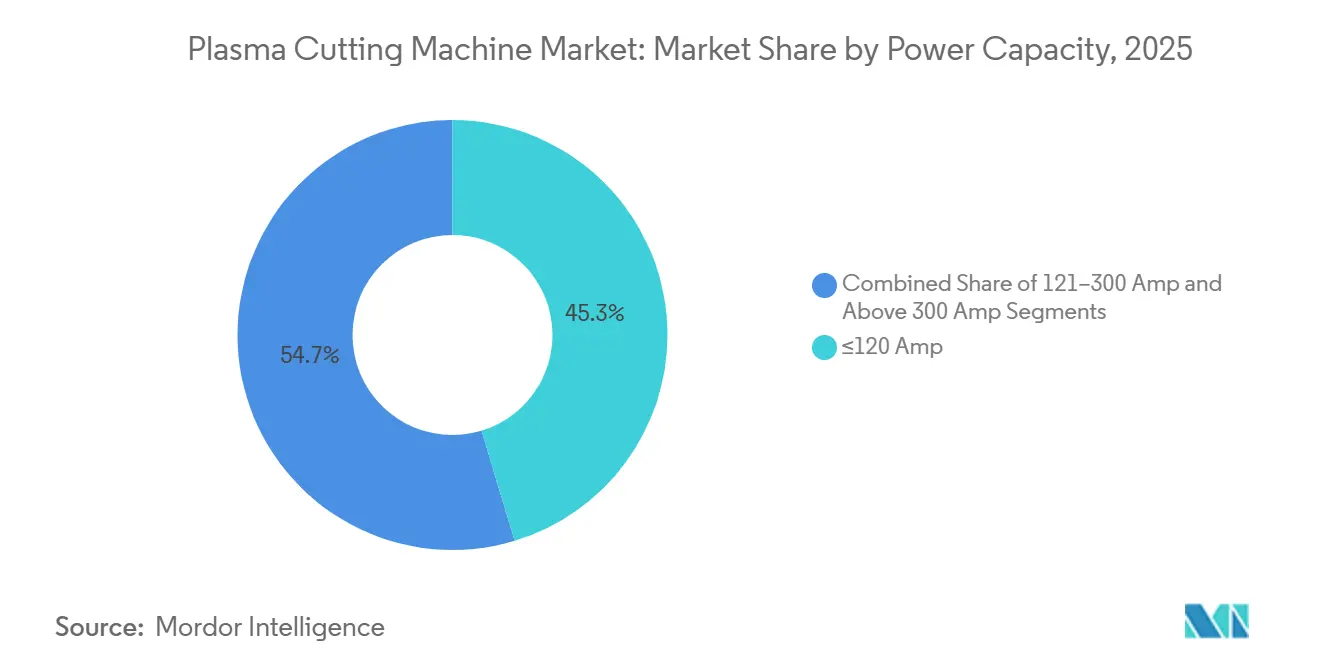
- In termini di potenza, i sistemi con corrente nominale pari o inferiore a 120 ampere detenevano il 45.32% della quota di mercato delle macchine per il taglio al plasma nel 2025. Si prevede che i sistemi con corrente nominale superiore a 300 ampere cresceranno a un tasso annuo composto (CAGR) del 6.82% fino al 2031.
- Per settore di utilizzo finale, quello automobilistico e dei trasporti rappresentava una quota del 28.71% nel 2025. La cantieristica navale e le attività offshore sono tra i settori a più rapida crescita fino al 2031.
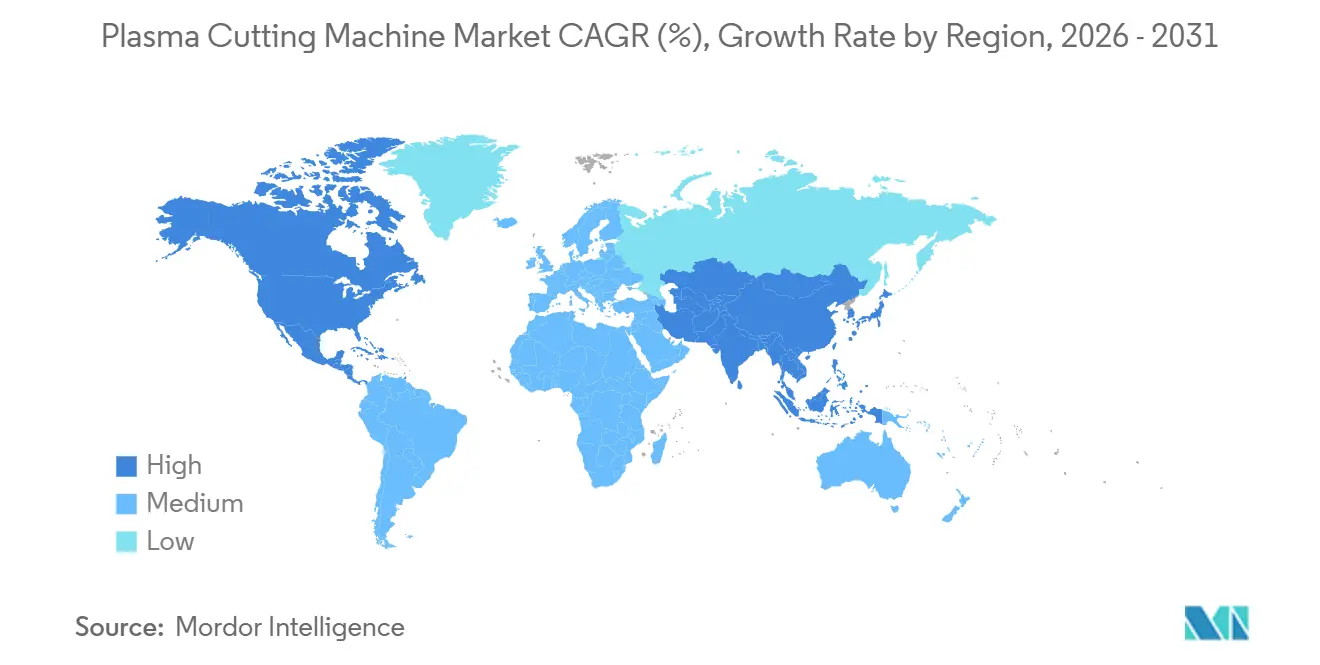
- Dal punto di vista geografico, l'Asia-Pacifico si è confermata leader con una quota del 28.71% nel 2025, mentre si prevede che il Sud America registrerà un tasso di crescita annuo composto (CAGR) del 5.42% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle macchine per il taglio al plasma
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente adozione dell'automazione e integrazione con l'Industria 4.0 | + 1.2% | Diffusione globale, con primi guadagni in Nord America, Europa occidentale e Asia orientale (Cina, Giappone, Corea del Sud). | Medio termine (2-4 anni) |
| Crescente domanda di tecnologia al plasma ad alta definizione (HD). | + 0.8% | Nord America e UE, con ripercussioni sui centri di produzione avanzata dell'area Asia-Pacifico | Medio termine (2-4 anni) |
| Espansione della domanda di produzione nei settori automobilistico e aerospaziale. | + 1.0% | Mercato principale dell'area APAC (Cina, India, Giappone), mercati secondari in Nord America ed Europa. | A breve termine (≤ 2 anni) |
| Efficienza in termini di costi e velocità superiore per la lavorazione di metalli di medio e alto spessore. | + 0.9% | Global | A breve termine (≤ 2 anni) |
| Rapida crescita dello sviluppo infrastrutturale e del settore edile. | + 0.7% | Asia-Pacifico, Medio Oriente e Africa, con un focus secondario sull'America Latina. | A lungo termine (≥ 4 anni) |
| Crescita dei settori della cantieristica navale, marittimo e offshore | + 0.6% | Area di influenza APAC (Cina, Corea del Sud, Giappone), UE, con ripercussioni sul Medio Oriente e Africa. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente adozione dell'automazione e integrazione con l'Industria 4.0
I programmi nazionali e le partnership pubblico-private stanno abbassando le barriere all'adozione del digitale nella fabbricazione, accelerando il passaggio verso sistemi CNC e al plasma ricchi di sensori negli ambienti di produzione. Manufacturing USA ha riferito di aver coinvolto oltre 150,700 studenti e lavoratori e di aver supportato 920 progetti di ricerca e sviluppo applicata, rafforzando un flusso di competenze digitali e dimostratori che accorciano il percorso dal progetto pilota alla scalabilità. L'iniziativa Smart Manufacturing Systems Design and Analysis del NIST sta costruendo un'architettura di riferimento e metodi di garanzia per i sistemi ciberfisici, che aiutano gli integratori a migliorare l'interoperabilità tra controllori, robot e piattaforme di taglio [1] National Institute of Standards and Technology, “Smart Manufacturing Systems Design and Analysis Program,” National Institute of Standards and Technology, nist.gov . I fornitori di apparecchiature si stanno allineando con interfacce aperte e modelli di dati standardizzati per soddisfare i requisiti dei fabbricanti per la connettività ERP e MES; una tendenza che si riflette nelle comunicazioni dei fornitori e nelle vetrine tecnologiche. La richiesta di finanziamento della NSF per l'anno fiscale 2026 prevede fondi dedicati alla produzione avanzata, inclusi i gemelli digitali basati sull'intelligenza artificiale, in grado di supportare il controllo dei processi in tempo reale e la documentazione della qualità durante le operazioni di taglio. Parallelamente a queste iniziative, i produttori statunitensi hanno segnalato una rapida adozione dell'IA nelle proprie attività nel 2025 e prevedono un'ulteriore integrazione entro il 2027, a testimonianza della crescente domanda di sistemi al plasma CNC che integrano analisi e monitoraggio a circuito chiuso.
Crescente domanda di tecnologia al plasma ad alta definizione (HD).
La domanda di plasma HD è supportata da applicazioni che richiedono angolarità precise e bordi pronti per la saldatura su materiali più spessi, dove i laser incontrano limitazioni in termini di velocità, qualità del bordo o ciclo di lavoro. Le piattaforme HD mantengono vantaggi di produttività su materiali rivestiti e ossidati perché il plasma tollera condizioni superficiali che altrimenti richiederebbero lunghe fasi di preparazione con i laser [2] American Welding Society, “Cutting Through the Noise: Plasma vs Fiber Laser CNC Cutting,” American Welding Society, aws.org . Nella fabbricazione di lamiere spesse, la capacità del plasma HD di sostenere la produttività e gestire le zone termicamente alterate supporta l'efficienza del flusso di lavoro a valle in macchinari pesanti, cantieristica navale e carpenteria metallica. I fabbricanti prediligono anche sistemi che si integrano perfettamente con i controllori CNC e l'IT di impianto, poiché le interfacce basate su Ethernet e lo scambio di dati standardizzato semplificano l'integrazione in officine connesse. Poiché gli acquirenti confrontano la produttività delle lamiere spesse, la tolleranza dei materiali rivestiti e i flussi di lavoro di certificazione, il plasma HD rimane una scelta pratica per molte operazioni con elevata varietà di metalli di medio-spessore.
Espansione della domanda di produzione nei settori automobilistico e aerospaziale.
L'adozione globale dei veicoli elettrici è rimasta forte, con oltre 17 milioni di auto elettriche vendute ogni anno, e la Cina ha rappresentato la quota maggiore, sostenendo la domanda di taglio di precisione per gli involucri delle batterie e i componenti metallici rivestiti. La produzione automobilistica dell'UE ha contribuito per il 14.6% alla produzione globale nel 2025 e oltre un terzo dei veicoli prodotti nell'UE è stato esportato, il che supporta una capacità di taglio flessibile sia per le strutture ferrose che per i componenti non ferrosi specifici per i veicoli elettrici in tutta la regione. Airbus ha riportato 793 consegne di aeromobili nel 2025, rafforzando la necessità di una produttività costante nella lavorazione dei metalli per i componenti della cellula, dove la lavorazione di sezioni spesse favorisce un taglio termico robusto. Casi studio di produttori statunitensi dimostrano che l'integrazione del plasma automatizzato può estendere i tempi di attività delle macchine e migliorare il ROI spostando l'equazione del valore verso l'utilizzo del mandrino piuttosto che verso la sola velocità di taglio. Queste condizioni sostengono la domanda multisettoriale di piattaforme al plasma che bilanciano velocità, qualità e costi nella produzione di veicoli elettrici e aerospaziale.
Efficienza in termini di costi e velocità superiore per la lavorazione di metalli di medio e alto spessore.
Il confronto tra costi di capitale e costi operativi dimostra perché il plasma detiene una quota di mercato nelle applicazioni di spessore medio-alto, dove la produttività e la semplicità sono fondamentali. Confronti pluriennali dei costi di proprietà, effettuati da professionisti del settore, indicano un risparmio significativo per il plasma rispetto al laser a fibra a parità di capacità richiesta, con un costo totale determinato principalmente da manutenzione, materiali di consumo e consumo di gas di processo. Discussioni tecniche indipendenti confermano i vantaggi in termini di velocità del plasma al di sopra di specifiche soglie di spessore per l'acciaio dolce ed evidenziano la tolleranza del plasma a ruggine, vernice e incrostazioni che altrimenti richiederebbero passaggi aggiuntivi nei flussi di lavoro laser. Un'analisi a livello di officina condotta da un'azienda di lavorazione nordamericana posiziona il plasma HD come un compromesso ideale tra qualità e velocità per pezzi più spessi, in particolare nella fabbricazione di macchinari pesanti e strutture, dove sono necessari risultati di qualità conformi alle norme ISO senza l'elevato investimento di capitale richiesto dai laser ad alta potenza. Questi confronti rafforzano il ruolo del plasma in ambienti di lavoro su più turni che gestiscono materiali misti e spessori variabili, con particolare attenzione all'affidabilità e all'economicità unitaria.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Intensa concorrenza da parte della tecnologia di taglio laser a fibra | -1.1% | Global | A breve termine (≤ 2 anni) |
| Elevato investimento iniziale e costo totale di proprietà | -0.7% | Nord America, UE, regioni Asia-Pacifico | Medio termine (2-4 anni) |
| Carenza di operatori qualificati e requisiti di formazione | -0.5% | A livello globale, con forti pressioni in Nord America, Europa occidentale e regione Asia-Pacifico. | A lungo termine (≥ 4 anni) |
| Limiti di precisione e qualità del taglio per applicazioni ad alta tolleranza. | -0.4% | Globale, concentrata in centri di produzione di precisione (Germania, Giappone, Corea del Sud) | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Intensa concorrenza da parte della tecnologia di taglio laser a fibra
Grazie alla loro velocità ed efficienza, i laser a fibra si sono diffusi rapidamente nel settore dei materiali sottili e di medio spessore, ridefinendo le scelte di acquisto per i produttori specializzati in lamiere e piastre sottili. I confronti di settore evidenziano una maggiore efficienza energetica e velocità di taglio molto più elevate per i laser a fibra, oltre a una più ampia adozione nei flussi di lavoro di taglio a partire dal 2016. I fornitori stanno aumentando la potenza dei laser a fibra oltre i 20 kW, con una qualità del fascio avanzata che consente un taglio più pulito e velocità più elevate su materiali più spessi nei sistemi automatizzati. Le analisi tecniche rilevano che il plasma mantiene vantaggi sull'acciaio dolce al di sopra di determinate soglie di spessore e su materiali rivestiti o arrugginiti, mentre le potenze laser molto elevate possono presentare problemi di ciclo di lavoro e distorsione termica in produzione. I costruttori di macchine diversificati continuano a investire in portafogli di laser a fibra per la saldatura e il taglio, comprese le applicazioni di giunzione delle batterie per veicoli elettrici, il che rafforza la validità dei laser nei flussi di lavoro adiacenti che in passato erano dominati dal plasma.
Carenza di operatori qualificati e requisiti di formazione
La carenza di manodopera limita la lenta adozione dell'automazione laser e al plasma, con la certificazione e la formazione sulla sicurezza che aggiungono tempo e costi per le piccole officine. La formazione per gli operatori CNC può richiedere da 2 settimane a 6 mesi e i professionisti certificati tendono a richiedere salari più elevati, il che può gravare sui budget delle piccole e medie imprese di lavorazione. Le lacune formative si acuiscono man mano che le officine passano da sistemi manuali a sistemi automatizzati che richiedono programmazione CAD/CAM, manutenzione preventiva e protocolli di sicurezza formali. I costruttori industriali e le scuole stanno ampliando le iniziative di formazione professionale e l'apprendimento digitale per colmare le lacune di competenze, inclusi simulatori e programmi di studio indipendenti dalla piattaforma che facilitano la transizione al taglio termico CNC. I programmi statunitensi che finanziano la robotica, i sensori in tempo reale e i controlli di qualità in situ contribuiscono a ridurre i rischi dei progetti di automazione e a rendere gli investimenti in riqualificazione più pratici per le PMI. [3] Manufacturing USA, “Organic Industrial Base Modernization Project Call,” Manufacturing USA, manufacturingusa.com
Analisi del segmento
Per tipologia di tecnologia: i sistemi convenzionali mantengono il volume, il plasma HD cattura il valore
Nel 2025, le macchine da taglio al plasma convenzionali detenevano una quota di mercato del 56.71%, supportate da una solida base installata nei settori della fabbricazione generale, dei centri di servizi edili e delle operazioni di manutenzione, e da budget di investimento inferiori che guidano le scelte. Le piattaforme avanzate ad alta definizione stanno guadagnando popolarità poiché gli utenti ricercano tolleranze più strette e una qualità di smusso più uniforme su sezioni più spesse, con la previsione di una crescita annua composta (CAGR) del 6.41% fino al 2031 per il segmento in più rapida crescita. Con l'innalzamento delle soglie di qualità degli OEM, molti produttori si stanno riposizionando sul plasma HD per componenti strutturali e involucri di batterie per veicoli elettrici, dove la qualità stabile dei bordi, la riduzione delle finiture secondarie e l'elevata produttività di lamiere spesse sono fattori cruciali. Le piattaforme convenzionali continueranno a essere vendute in grandi volumi, ma è probabile che la loro quota di mercato si riduca, poiché gli acquirenti valutano i vantaggi in termini di produttività, durata dei materiali di consumo e predisposizione alla saldatura offerti dai sistemi HD. Questo cambiamento è più pronunciato nei mercati in cui i requisiti di taglio per la cantieristica navale e l'industria aerospaziale sono più stringenti, poiché questi casi d'uso dipendono da risultati affidabili su materiali più spessi e rivestiti, aree in cui il plasma mantiene i suoi vantaggi di processo.
In ambito industriale, le strategie di modernizzazione privilegiano spesso l'aggiornamento di tavoli e sistemi di controllo piuttosto che la sostituzione completa delle macchine, alimentando così la domanda di kit di retrofit e materiali di consumo avanzati. Un progetto di modernizzazione del 2026 presso Grosschädl Stahl illustra come i produttori rinnovino le attrezzature obsolete con torce, sistemi di movimentazione e software migliorati, preservando al contempo l'ingombro esistente. Nei cantieri navali militari e commerciali, il sostegno politico all'espansione e alla modernizzazione della capacità marittima orienta gli investimenti verso il plasma ad alta intensità di corrente, in grado di tagliare acciai navali spessi e leghe resistenti alla corrosione con la produttività industriale. Date queste esigenze, i sistemi HD continueranno a generare valore aggiunto laddove l'integrazione multi-processo, le smussature ripetibili e la qualità del bordo certificabile sono più importanti, mentre le unità convenzionali manterranno volumi elevati in contesti in cui il costo è un fattore critico e per le riparazioni sul campo. Nel 2025, i sistemi convenzionali detenevano il 56.71% della quota di mercato delle macchine per il taglio al plasma e il divario tra volume di installazioni e valore acquisito si amplierà con l'aumento dell'adozione dei sistemi HD nelle applicazioni più gravose. Il mercato delle macchine per il taglio al plasma continua a segmentarsi in base a soglie di qualità di taglio e percorsi di aggiornamento che consentono agli utenti di programmare la modernizzazione in base alle esigenze di produzione e ai budget disponibili.
Per livello di automazione: il predominio del CNC riflette l'imperativo digitale
Nel 2025, le macchine al plasma automatizzate e a controllo numerico (CNC) detenevano una quota di mercato del 59.24% e rappresentano il segmento di automazione in più rapida crescita, con un CAGR del 5.87% fino al 2031, grazie all'espansione delle celle di produzione connesse e alla necessità di colmare le carenze di personale qualificato. Le unità manuali e portatili rimarranno diffuse nei cantieri, nei siti remoti e nelle regioni in via di sviluppo, dove la portabilità e la sensibilità ai costi sono fattori determinanti per gli acquisti. Le configurazioni a portale ibride, che combinano plasma, ossitaglio e moduli di foratura o maschiatura, sono particolarmente apprezzate dai produttori di strutture metalliche che devono lavorare materiali ultra-spessi e aggiungere fori o smussature in un'unica configurazione. I fornitori continuano a presentare portali multi-processo che integrano plasma e ossitaglio o foratura, a testimonianza della preferenza dei clienti per celle flessibili in grado di gestire spessori e complessità dei pezzi diversi su un unico piano di lavoro. Il mercato delle macchine per il taglio al plasma trae vantaggio dalla capacità degli acquirenti di allineare gli investimenti in automazione con la predisposizione del software, la connettività degli impianti e piani di formazione efficaci.
L'integrazione rimane un ostacolo per molte piccole e medie imprese, rallentando l'adozione nonostante i chiari vantaggi in termini di produttività. Il NIST ha documentato che solo una piccola parte dei potenziali utenti ha implementato la robotica a causa dei tempi di installazione, della disponibilità dei modelli e della mancanza di design modulari e interoperabili, problematiche simili a quelle riscontrate per il taglio automatizzato. Allo stesso tempo, i bandi di finanziamento statunitensi si concentrano su operazioni digitali, rilevamento robotico, pianificazione basata sull'intelligenza artificiale e ispezione in situ per ridurre i rischi degli aggiornamenti di fabbrica che si basano sul controllo dei processi di taglio guidato dai dati. Per quanto riguarda le apparecchiature, sistemi come ShopPro XHD Katana di Koike Aronson enfatizzano la stabilità dell'encoder e le moderne dinamiche dei servomotori per velocizzare la configurazione e migliorare l'affidabilità dopo le interruzioni di corrente. Il rapporto ESAB del 2024 mostra un attivo sviluppo del portafoglio attraverso acquisizioni strategiche in Brasile, Bangladesh e Sud America per ampliare la presenza nell'automazione e nell'industria leggera, integrando taglio e saldatura in celle prefabbricate. Si prevede che il mercato delle macchine per il taglio al plasma, sia per sistemi automatizzati che a controllo numerico (CNC), crescerà a un tasso annuo composto del 5.87% fino al 2031, grazie al miglioramento del supporto all'integrazione, alla standardizzazione delle comunicazioni e alle risorse di formazione.
Per capacità di potenza: i sistemi economici guidano i volumi, l'alta potenza conquista i segmenti premium
Nel 2025, le unità con una potenza nominale pari o inferiore a 120 ampere hanno conquistato una quota di mercato del 45.32%, a testimonianza della forte domanda da parte di imprese edili, officine di riparazione auto, impianti HVAC e istituti di formazione tecnica, dove la portabilità e il prezzo sono fattori più importanti rispetto alla necessità di un'elevata capacità di taglio. La fascia di potenza superiore a 300 ampere è quella in più rapida crescita, con un CAGR del 6.82% fino al 2031, poiché cantieri navali, aziende di carpenteria metallica offshore e produttori di macchinari pesanti richiedono una produttività costante su sezioni spesse e leghe resistenti alla corrosione. Il segmento da 121 a 300 ampere rappresenta il punto di riferimento per la lavorazione generale di lamiere da 6 a 25 mm, una fascia in cui il plasma compete direttamente con i laser a fibra di media potenza, pur mantenendo la tolleranza per scaglie e rivestimenti. Di conseguenza, la scelta della piattaforma dipende dal mix di materiali, dal ciclo di lavoro e dal profilo di costo di gas, energia e materiali di consumo per le operazioni su più turni. Questa segmentazione continua a influenzare il modo in cui i fornitori confezionano portali, alimentatori e tecnologie per torce per flussi di lavoro a spessore misto e smussatura integrata.
La domanda di ampere elevati è rafforzata dalle politiche marittime e dagli investimenti infrastrutturali che incoraggiano i cantieri statunitensi a ricapitalizzare e ampliare la capacità di costruzione navale, favorendo il plasma per la lavorazione di acciaio pesante e sovrastrutture in alluminio di grosso spessore. Sul fronte delle macchine a portale, le offerte nordamericane che combinano il plasma con l'ossitaglio e la foratura, oltre a funzionalità come l'ottimizzazione del taglio di contorno e lo stoccaggio degli utensili, aiutano le officine strutturali a ridurre i tempi di setup ampliando al contempo la gamma di pezzi che possono completare su un unico banco. In India, la roadmap governativa per la produzione avanzata delinea una fase di sviluppo che include parchi tecnologici di frontiera per l'aerospaziale, l'elettronica e l'automotive, che supporta l'adozione del plasma CNC a medio-alto amperaggio nei cluster di PMI che cercano modelli di utilizzo condiviso [4] NITI Aayog, “Reimagining Manufacturing: India's Roadmap to Global Leadership in Advanced Manufacturing,” Government of India, niti.gov.in. L'industria delle macchine per il taglio al plasma beneficia di questi investimenti poiché gli utenti abbinano le scelte di capacità allo spessore, alla varietà dei materiali e ai piani di automazione che si adattano alle esigenze di produzione in evoluzione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Nel 2025, la regione Asia-Pacifico deteneva il 28.71% della quota di mercato delle macchine per il taglio al plasma, trainata dalla base produttiva cinese di veicoli elettrici e dai costanti investimenti nei settori automobilistico e della fabbricazione industriale. Il Sud America è la regione in più rapida crescita, con un CAGR del 5.42% fino al 2031, grazie all'espansione del settore automobilistico e a una crescente base installata di macchine per il taglio termico, favorita dagli investimenti aziendali che ampliano i portafogli di automazione e attrezzature nelle Americhe. La forza delle vendite di veicoli elettrici in Cina e le più ampie reti di fornitori nella regione Asia-Pacifico continuano a sostenere la domanda di capacità di taglio al plasma flessibile sia per spessori medi che elevati. In Nord America, le proposte di politica marittima e la ricapitalizzazione dei cantieri navali devono favorire gli investimenti in sistemi per impieghi gravosi in grado di lavorare acciaio navale e alluminio di grosso spessore, a supporto dei fornitori che servono grandi programmi di fabbricazione. Si prevede che le dimensioni del mercato delle macchine per il taglio al plasma in Sud America cresceranno con un CAGR del 5.42% fino al 2031, grazie alla crescente diffusione di piattaforme economicamente vantaggiose tra gli acquirenti di sistemi di automazione per la prima volta.
In Europa si osserva un profilo a doppia velocità. I centri occidentali privilegiano la tecnologia al plasma HD e le tolleranze ristrette per le filiere del settore automobilistico e aerospaziale, mentre l'Europa centrale e orientale si concentrano sull'efficienza dei costi e sull'ammodernamento degli impianti esistenti nella carpenteria metallica e nella lavorazione generale. La strategia industriale marittima dell'UE rafforza le iniziative di modernizzazione e digitalizzazione nei cantieri navali di tutti gli Stati membri, favorendo un taglio al plasma più automatizzato e celle integrate, dove l'acciaio di grosso spessore rimane un carico di lavoro fondamentale. Mentre l'Europa occidentale persegue una maggiore precisione e tracciabilità, l'Europa orientale bilancia gli aggiornamenti con i vincoli di bilancio, mantenendo rilevante il plasma convenzionale parallelamente alla graduale adozione dell'HD. Il mercato delle macchine per il taglio al plasma in Europa continuerà quindi a riflettere priorità distinte da parte degli acquirenti, dall'HD orientato alla certificazione in Occidente agli ammodernamenti focalizzati sul ciclo di vita in Oriente.
Il mercato del Medio Oriente e dell'Africa presenta ancora una situazione eterogenea: i progetti offshore ed energetici nei Paesi del Golfo continuano a sostenere una domanda di macchine ad alta intensità di corrente, mentre i mercati sub-sahariani privilegiano le unità portatili a causa della variabilità della rete elettrica e delle infrastrutture. Nell'Asia meridionale, la roadmap indiana per la produzione avanzata dà priorità alla robotica e ai gemelli digitali, che supportano l'adozione graduale di macchine al plasma CNC a media e alta intensità di corrente all'interno di cluster di PMI e strutture a uso condiviso. In Nord America, i programmi pubblici continuano a sostenere la ricerca e sviluppo e la formazione professionale in migliaia di organizzazioni, riducendo il rischio per le PMI che perseguono l'automazione e i sistemi di qualità in tempo reale su piattaforme all'avanguardia. Questi modelli regionali confermano che il mercato delle macchine per il taglio al plasma cresce più rapidamente laddove il supporto politico, la formazione del settore e i requisiti della catena di approvvigionamento si intersecano, giustificando i cicli di automazione e aggiornamento.
Panorama competitivo
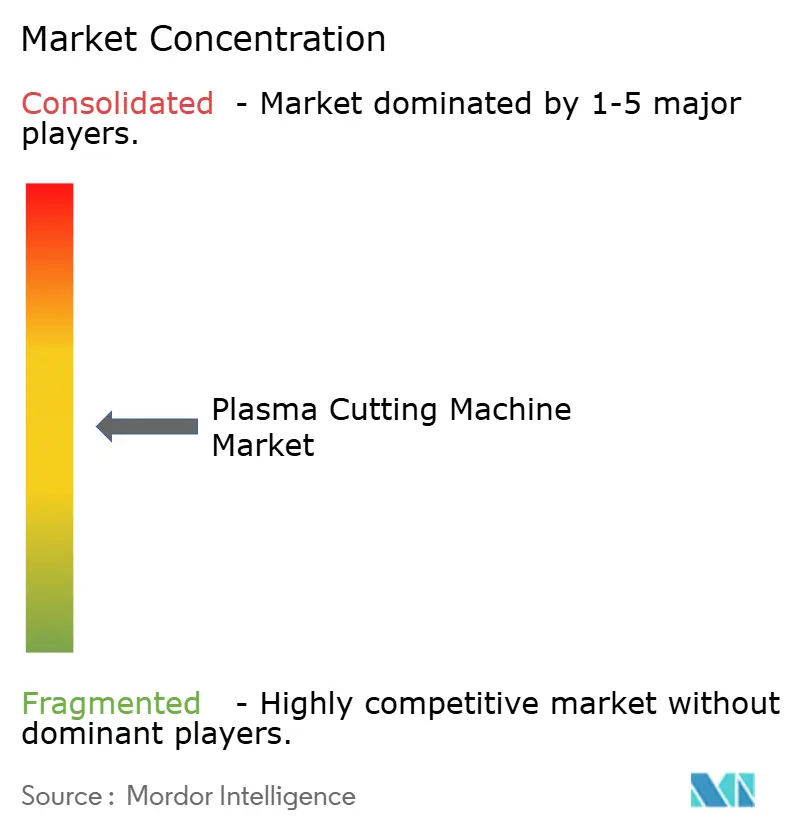
Il mercato delle macchine per il taglio al plasma è moderatamente frammentato, con fornitori globali come Hypertherm Associates, ESAB, Lincoln Electric, TRUMPF, Messer Cutting Systems, Komatsu NTC e Koike Aronson che competono con produttori cinesi in rapida evoluzione. La concorrenza basata sul prezzo, derivante dalle importazioni a basso costo, mette alla prova i marchi affermati nei segmenti entry-level, mentre le categorie heavy-duty e HD premiano le prestazioni, la durata dei materiali di consumo e il supporto all'integrazione. I costruttori di portali che integrano alimentatori di terze parti consentono agli acquirenti di scegliere i componenti migliori tra plasma, ossitaglio e foratura, riflettendo un approccio pratico alle esigenze multi-processo. La concorrenza del laser si sovrappone a quella del plasma in determinate fasce di spessore, ma il plasma mantiene un vantaggio nel taglio di lamiere spesse e materiali rivestiti in molti contesti produttivi, preservando così un ruolo duraturo per i processi ad arco termico.
I nuovi operatori incentrati sul software stanno cambiando il livello di controllo offrendo strumenti di nesting e ottimizzazione basati sul cloud, indipendenti dall'hardware, che riducono gradualmente la dipendenza da CNC e HMI. In risposta, i fornitori leader si stanno differenziando attraverso garanzie di servizio ed economia del ciclo di vita, incluse garanzie estese che riducono il rischio di tempi di inattività per i produttori che operano su più turni. Hypertherm Associates ha esteso la garanzia sui sistemi Powermax da tre a sei anni per gli ordini consegnati a partire dal 1° gennaio 2025, sottolineando un cambiamento verso proposte basate sul valore che vanno oltre il prezzo iniziale. Sul fronte tecnologico, i costruttori diversificati continuano ad ampliare i portafogli di fibre per casi d'uso adiacenti di saldatura e taglio, inclusa la saldatura di precisione delle batterie per veicoli elettrici, che intensifica la pressione competitiva nella gamma di spessori da sottili a medi. Il mercato delle macchine per il taglio al plasma posiziona il valore attorno ai tempi di attività, ai materiali di consumo e ai risultati di integrazione che si traducono in un flusso di pezzi prevedibile.
Anche le strategie di crescita regionali influenzano le dinamiche competitive. I risultati di ESAB per il 2024 mostrano acquisizioni che espandono le capacità di automazione e assistenza nelle Americhe e nell'Asia meridionale, aggiungendo l'automazione per l'industria leggera e rafforzando l'offerta di riparazione e manutenzione a complemento dei portafogli di taglio e saldatura. I progetti di grande formato di Messer in Europa evidenziano come alcuni produttori consolidino diverse tecnologie di taglio termico su un'unica piattaforma quando ciò si adatta al mix di pezzi e agli obiettivi di produttività, il che può sostituire i vecchi laser a CO2 e persino alcune installazioni al plasma per spessori medio-sottili. Allo stesso tempo, molti utilizzatori di strutture in acciaio e cantieri navali continuano a investire nel plasma ad alta intensità per materiali più spessi, dove il ciclo di lavoro, la tolleranza del materiale rivestito e la precisione della smussatura rimangono fattori decisivi. Il mercato delle macchine per il taglio al plasma continuerà quindi a bilanciare prodotti entry-level orientati al costo con sistemi premium orientati alle prestazioni, con l'assistenza, il software e il supporto all'integrazione che giocano un ruolo sempre più importante nella differenziazione.
Leader del settore delle macchine per il taglio al plasma
Ipertermia
Società ESAB
Lincoln Electric
Komatsu NTC
Sistema di taglio del coltello
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Marzo 2026: La Commissione europea ha lanciato la sua strategia industriale marittima, istituendo un'alleanza UE per la catena del valore industriale marittima e accelerando la trasformazione digitale e circolare dei cantieri navali europei attraverso i programmi Connecting Europe Facility, Innovation Fund, Horizon Europe e European Defense Fund.
- Gennaio 2026: Messer Cutting Systems ha completato gli interventi di modernizzazione presso Grosschädl Stahl, integrando la più recente tecnologia di taglio negli impianti al plasma esistenti e illustrando i percorsi di aggiornamento basati su interventi di retrofit.
- Luglio 2025: Messer Cutting Systems ha presentato il suo sistema di taglio laser ELEMENT L per l'Europe Steel Center di Moerdijk, nei Paesi Bassi. Si tratta di una piattaforma laser a fibra XXXL personalizzata che ha sostituito diversi sistemi preesistenti, ottimizzando la disposizione del capannone e la produttività.
Ambito del rapporto sul mercato globale delle macchine per il taglio al plasma
Il rapporto sul mercato delle macchine per il taglio al plasma è segmentato per tipo di tecnologia (convenzionale, HD avanzata), per livello di automazione (manuale/portatile, automatizzato e CNC, ibrido), per capacità di potenza (≤120 Amp, 121–300 Amp, oltre 300 Amp), per settore di utilizzo finale (automotive e trasporti, edilizia e altro) e per area geografica (Nord America, Sud America, Europa e altro). Le previsioni di mercato sono fornite in termini di valore (miliardi di dollari USA).
| Macchine per il taglio al plasma convenzionali |
| Macchine per il taglio al plasma avanzate (HD) |
| Macchine per il taglio al plasma manuali/portatili |
| Macchine per il taglio al plasma automatizzate e CNC |
| Macchine per il taglio al plasma ibrido |
| ≤120 Amp |
| 121–300 A |
| Oltre 300 Ampere |
| Settore automobilistico e trasporti |
| Macchinari industriali e attrezzature pesanti |
| Cantieristica navale e offshore |
| Edilizia e infrastrutture |
| Aeronautica e difesa |
| Altri (lavorazione generale dei metalli, energia e potenza, ecc.) |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Perù | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Spagna | |
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | |
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| ASEAN (Indonesia, Tailandia, Filippine, Malesia, Vietnam) | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Qatar | |
| Kuwait | |
| Turchia | |
| Egitto | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di tecnologia | Macchine per il taglio al plasma convenzionali | |
| Macchine per il taglio al plasma avanzate (HD) | ||
| Per livello di automazione | Macchine per il taglio al plasma manuali/portatili | |
| Macchine per il taglio al plasma automatizzate e CNC | ||
| Macchine per il taglio al plasma ibrido | ||
| Per capacità di potenza | ≤120 Amp | |
| 121–300 A | ||
| Oltre 300 Ampere | ||
| Per settore degli utenti finali | Settore automobilistico e trasporti | |
| Macchinari industriali e attrezzature pesanti | ||
| Cantieristica navale e offshore | ||
| Edilizia e infrastrutture | ||
| Aeronautica e difesa | ||
| Altri (lavorazione generale dei metalli, energia e potenza, ecc.) | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Perù | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | ||
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| ASEAN (Indonesia, Tailandia, Filippine, Malesia, Vietnam) | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Qatar | ||
| Kuwait | ||
| Turchia | ||
| Egitto | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali sono le dimensioni del mercato delle macchine per il taglio al plasma nel 2026 e le prospettive per il 2031?
Si stima che il mercato delle macchine per il taglio al plasma abbia un valore di 1.9 miliardi di dollari nel 2026 e si prevede che raggiungerà i 2.32 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.23%.
Quali settori applicativi sosterranno la domanda di sistemi al plasma nel 2026?
L'acciaio strutturale a lamiere spesse, la cantieristica navale, le attrezzature pesanti e i materiali rivestiti per gli involucri delle batterie dei veicoli elettrici continuano a essere richiesti grazie alla produttività e alla tolleranza alle condizioni superficiali della tecnologia al plasma.
In che modo le politiche stanno influenzando la domanda di piattaforme ad alta corrente?
Le iniziative marittime di Stati Uniti ed Unione Europea pongono l'accento sull'ammodernamento dei cantieri navali e sull'ampliamento della capacità produttiva, a supporto degli investimenti in celle di taglio al plasma per impieghi gravosi, destinate alla lavorazione di acciai di grosso spessore per applicazioni navali e commerciali.
Dove si prevede la crescita regionale più rapida entro il 2031?
Il Sud America mostra la traiettoria di crescita più rapida, con un mercato delle macchine per il taglio al plasma nella regione che dovrebbe espandersi a un tasso annuo composto del 5.42% fino al 2031.
Cosa rende il plasma competitivo rispetto ai laser a fibra?
La tecnologia al plasma rimane competitiva su materiali di spessore medio-alto, su materiali rivestiti o arrugginiti e laddove il costo totale di proprietà e la flessibilità multi-processo contano più della velocità di lavorazione su materiali sottili.
Quale profilo di acquirente predilige il taglio al plasma CNC automatizzato nel 2026?
I produttori che puntano su celle connesse, manutenzione predittiva e registrazione della qualità in tempo reale prediligono il taglio al plasma CNC automatizzato, soprattutto laddove la disponibilità di manodopera limitata e gli obiettivi di tempo di attività sono cruciali.


