

Dimensioni e quota del mercato dei vaccini a base vegetale
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
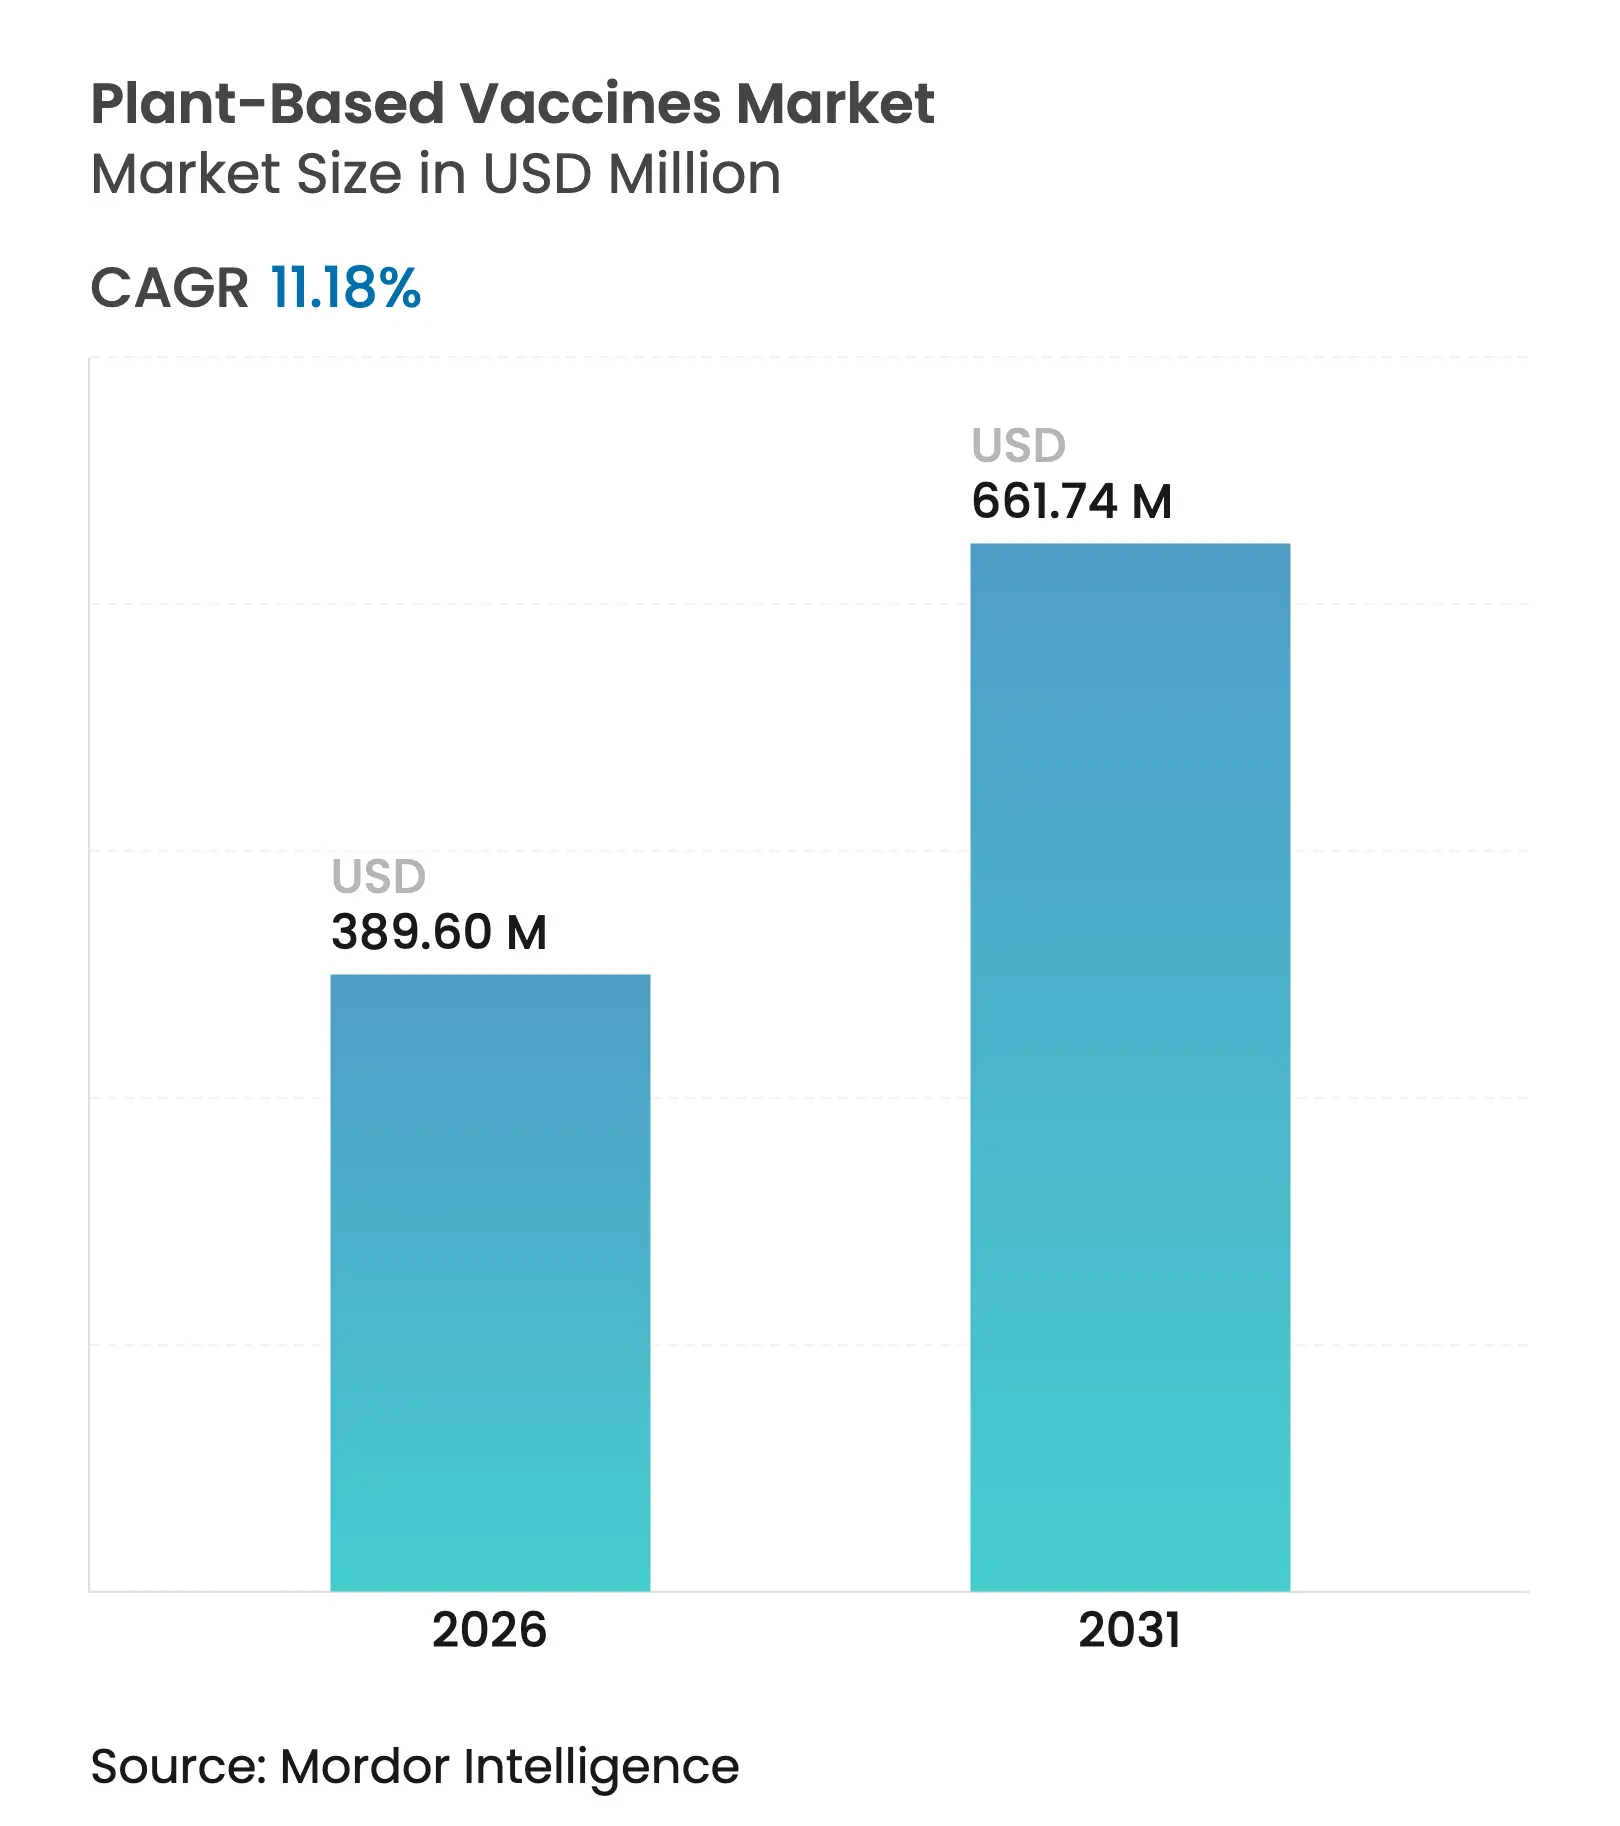
| Dimensione del mercato (2026) | USD 389.6 milioni |
| Dimensione del mercato (2031) | USD 661.74 milioni |
| Tasso di crescita (2026 - 2031) | 11.18% CAGR |
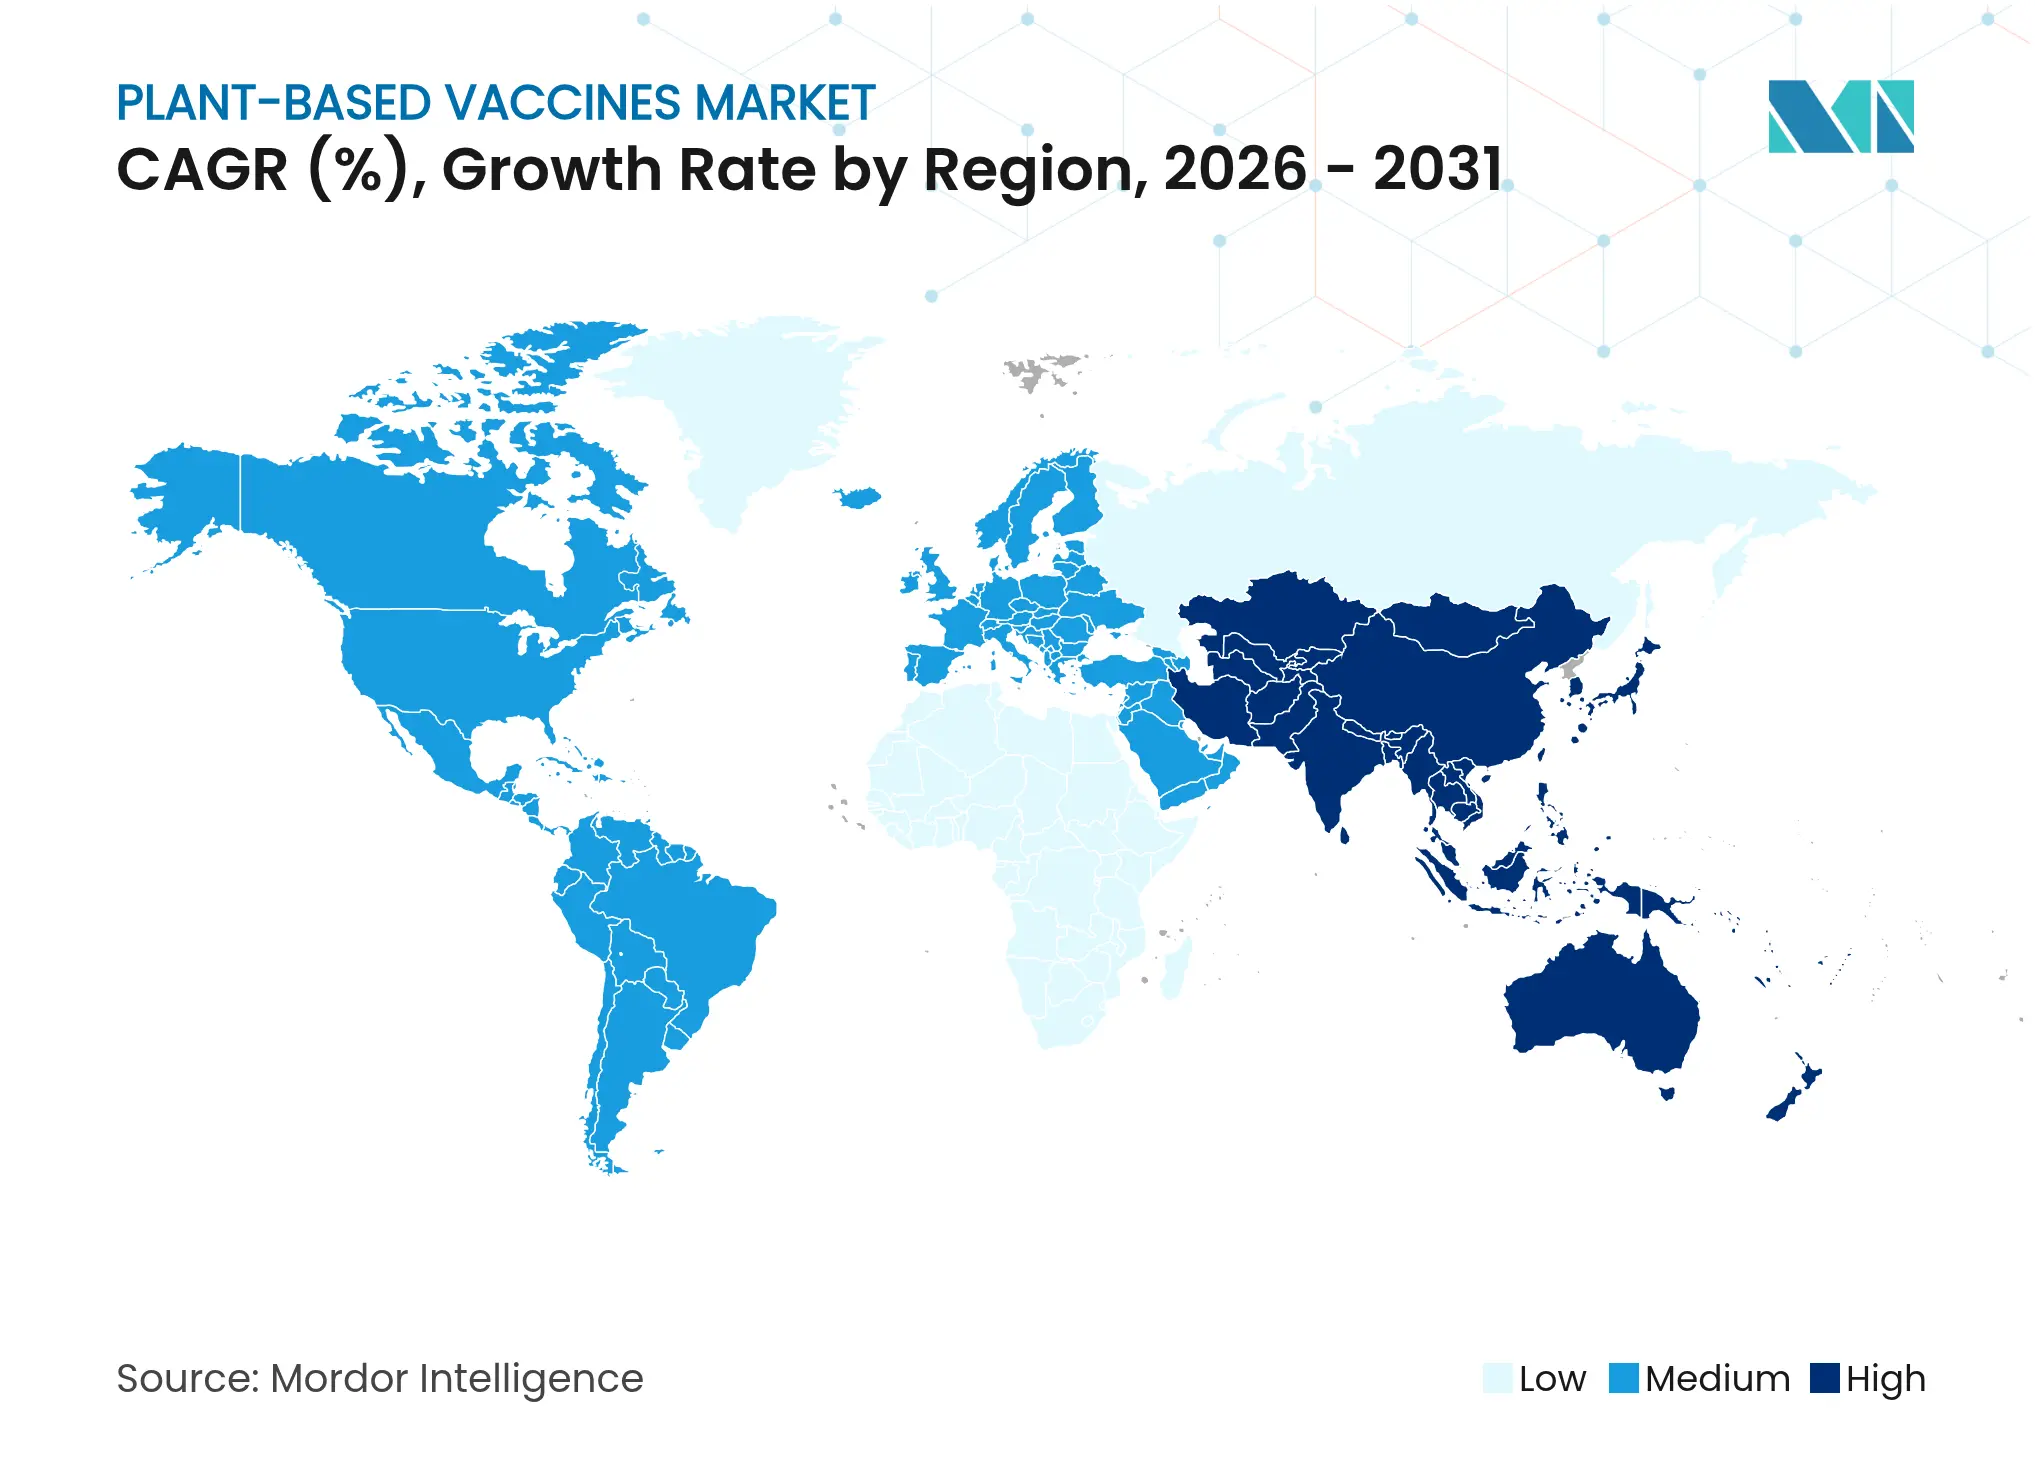
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
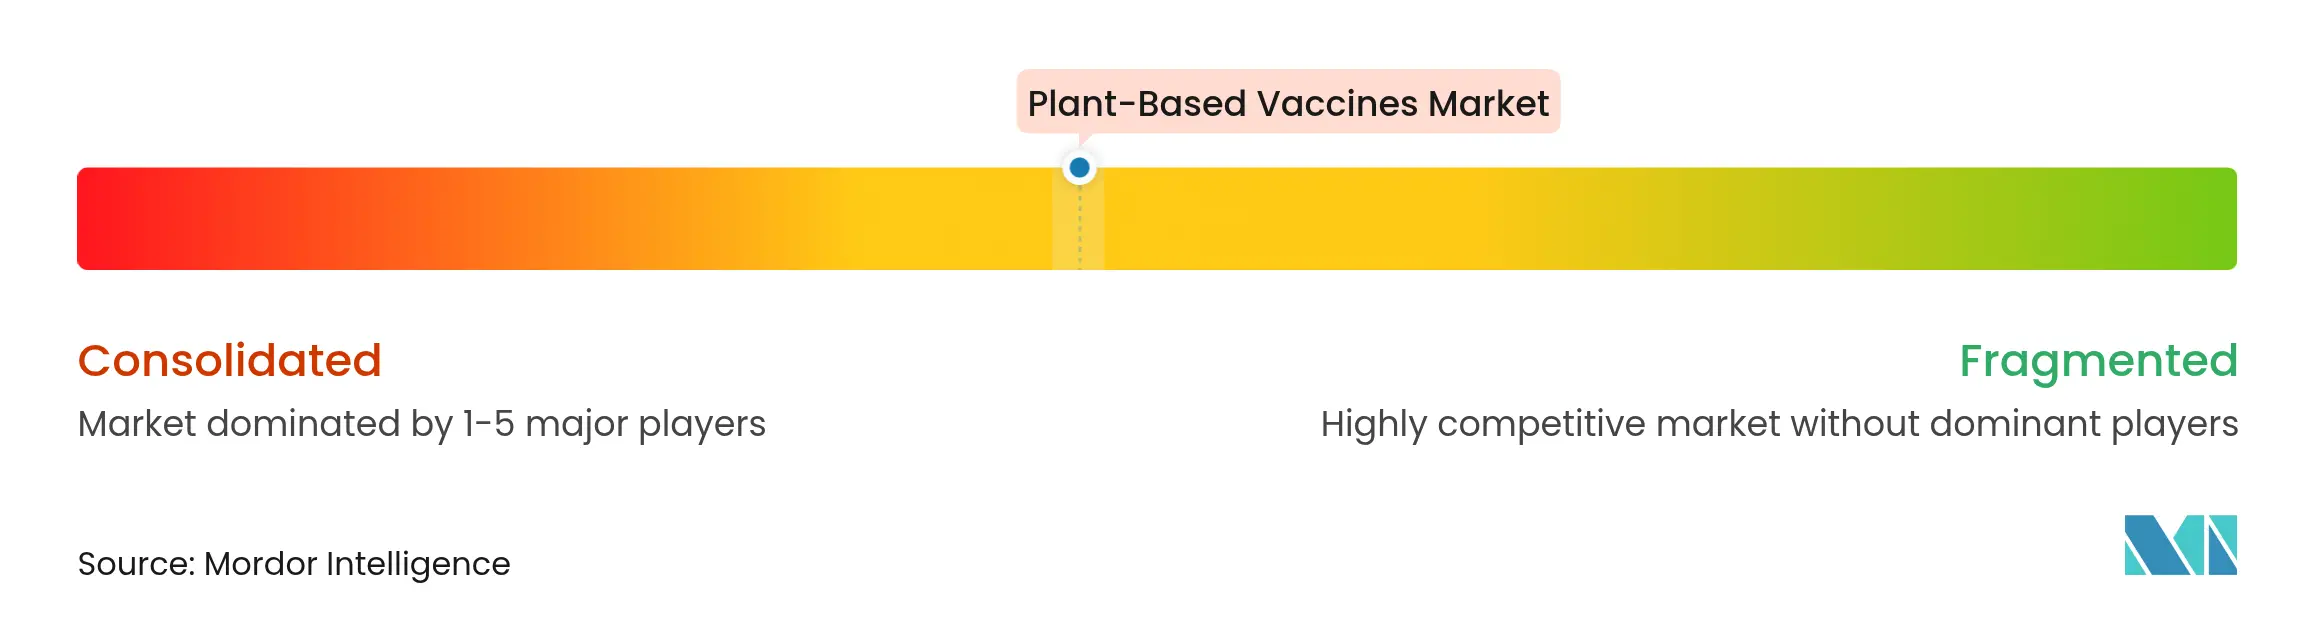
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi di mercato dei vaccini a base vegetale di Mordor Intelligence
Si stima che il mercato dei vaccini a base vegetale nel 2026 raggiungerà un valore di 389.6 milioni di dollari, in crescita rispetto ai 350.44 milioni di dollari del 2025, con proiezioni per il 2031 che indicano 661.74 milioni di dollari, con un tasso di crescita annuo composto (CAGR) dell'11.18% nel periodo 2026-2031. Questa rapida traiettoria segnala che le piattaforme derivate dalle piante stanno diventando un elemento fondamentale delle strategie di risposta alle pandemie, poiché i governi sono alla ricerca di tecnologie di produzione in grado di superare i colli di bottiglia dei vaccini a base di uova e cellule di mammifero. I consistenti finanziamenti pubblici, in particolare il programma Project NextGen da 5 miliardi di dollari e il budget pluriennale PHEMCE da 79.5 miliardi di dollari, continuano a ridurre il rischio degli investimenti privati, mentre la scadenza dei brevetti sui vaccini tradizionali abbassa la soglia di competitività per i nuovi arrivati [1] Dipartimento della Salute e dei Servizi Umani degli Stati Uniti, "Scheda informativa Project NextGen", hhs.gov . Anche il mercato dei vaccini a base vegetale sta beneficiando dei metodi di espressione cloroplastica di nuova generazione, che aumentano la resa degli antigeni, rendendo la produzione su scala commerciale accessibile anche ai produttori più piccoli. Il crescente interesse per le formulazioni edibili nei paesi a basso e medio reddito, unito a una serie di accordi di licenza che collegano i centri di ricerca in Nord America, Europa e Asia-Pacifico, supporta ulteriormente una crescita sostenuta a doppia cifra.
Punti chiave del rapporto
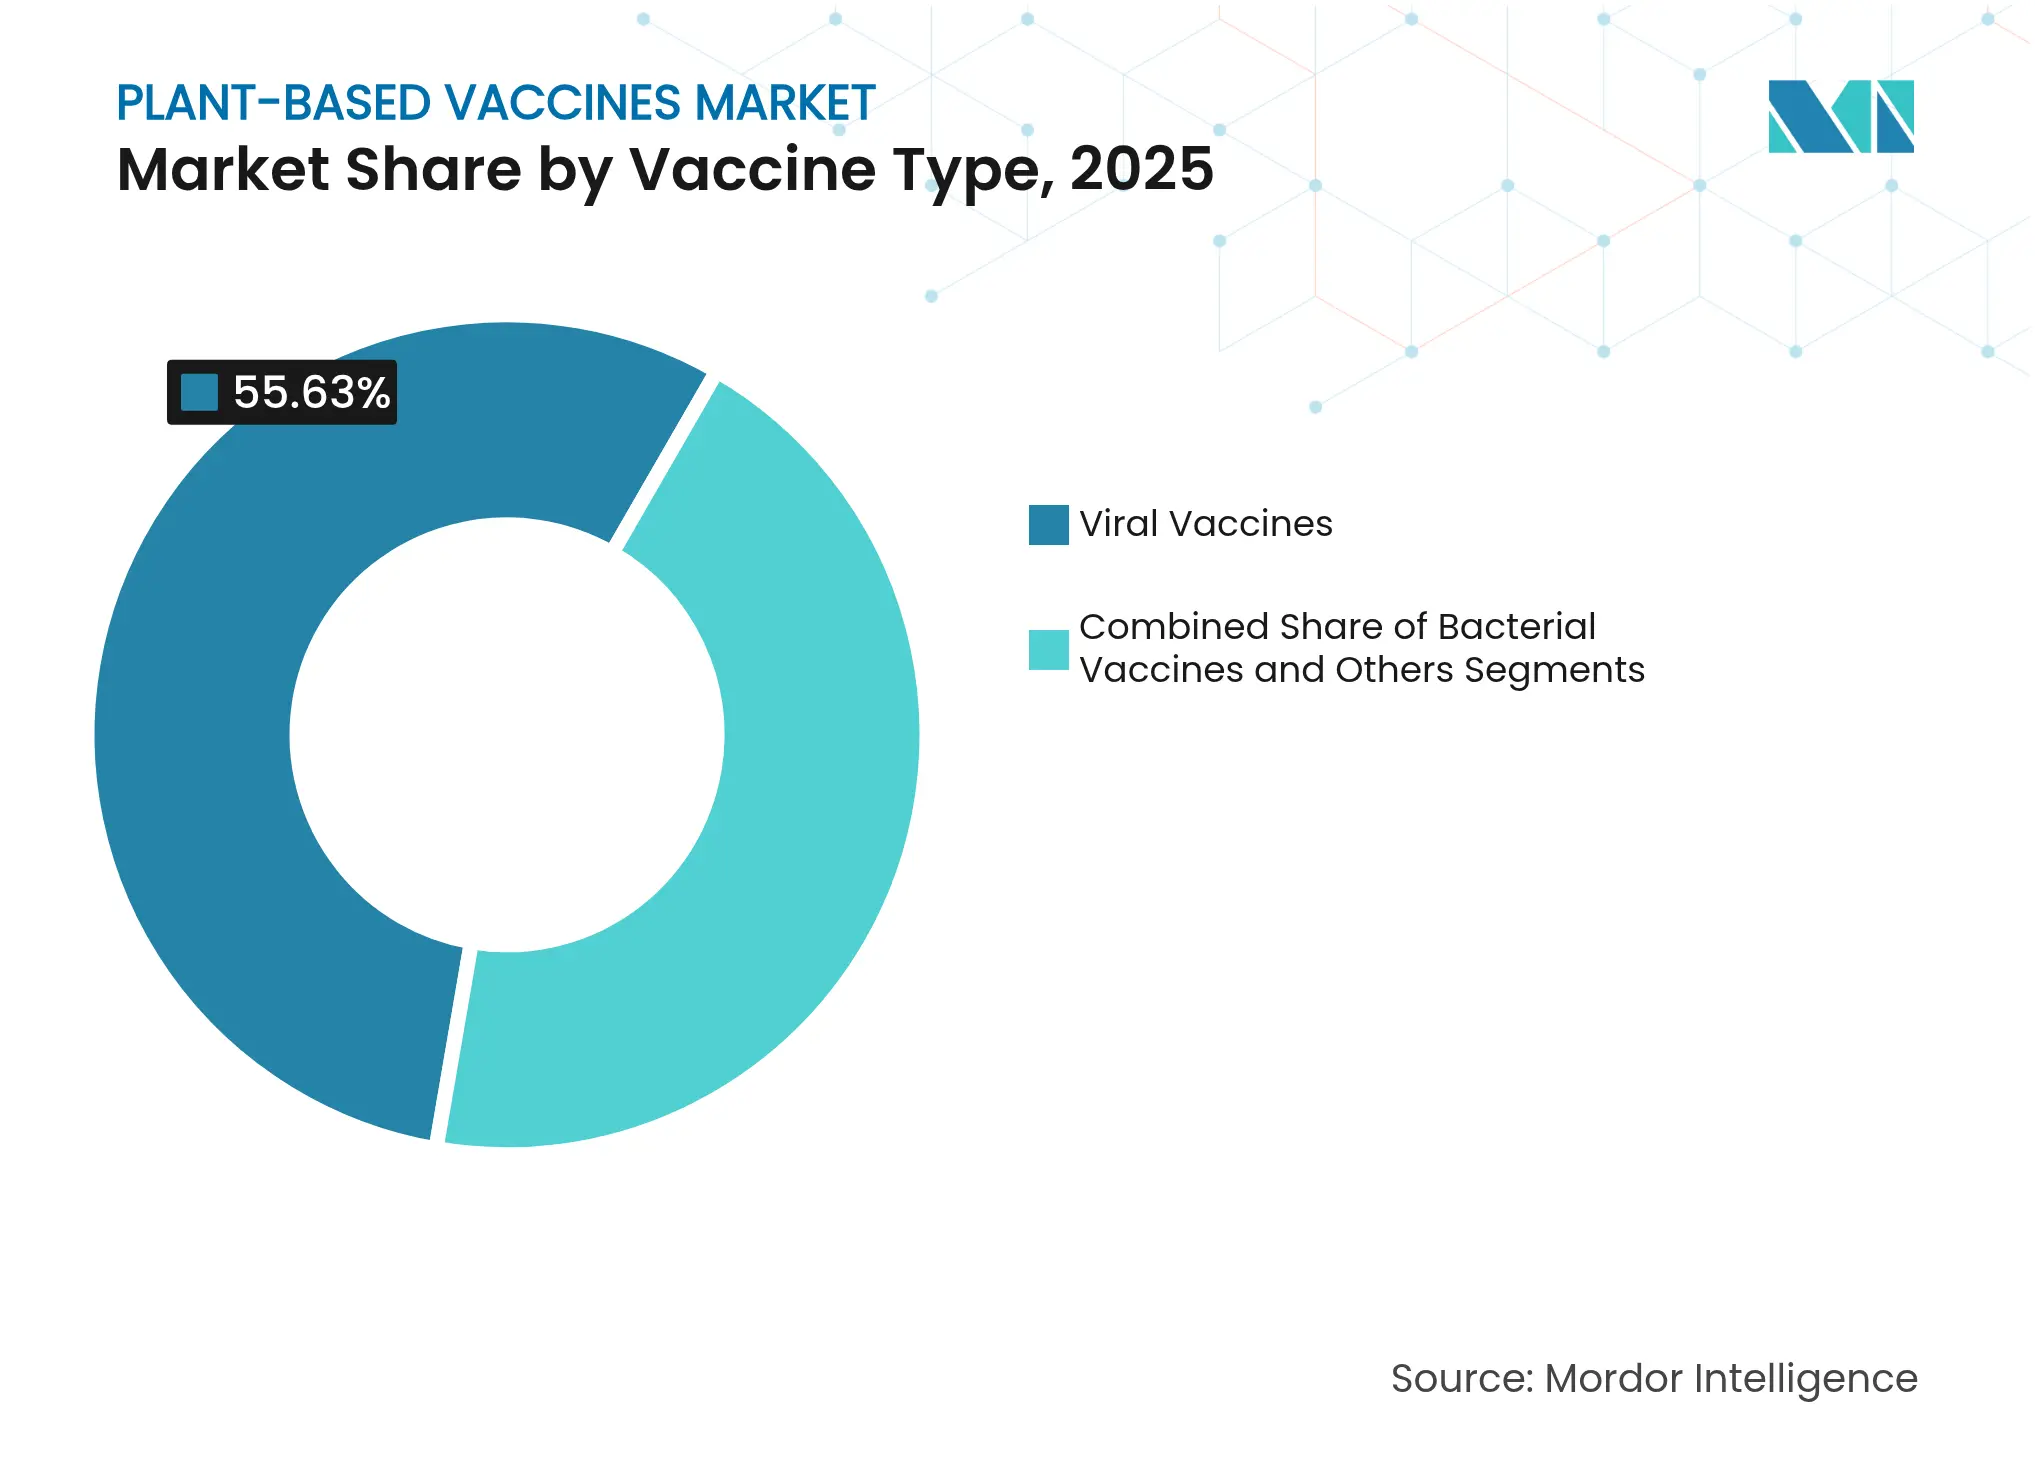
- In base al tipo di vaccino, nel 55.63 i vaccini virali hanno dominato il mercato dei vaccini di origine vegetale, con una quota del 2025%, mentre si prevede che i vaccini batterici cresceranno a un CAGR del 11.83% fino al 2031.
- In base alla fonte vegetale, nel 61.88 i sistemi del tabacco detenevano il 2025% del mercato dei vaccini a base vegetale; si prevede che le piattaforme di patate registreranno un CAGR del 11.95% entro il 2031.
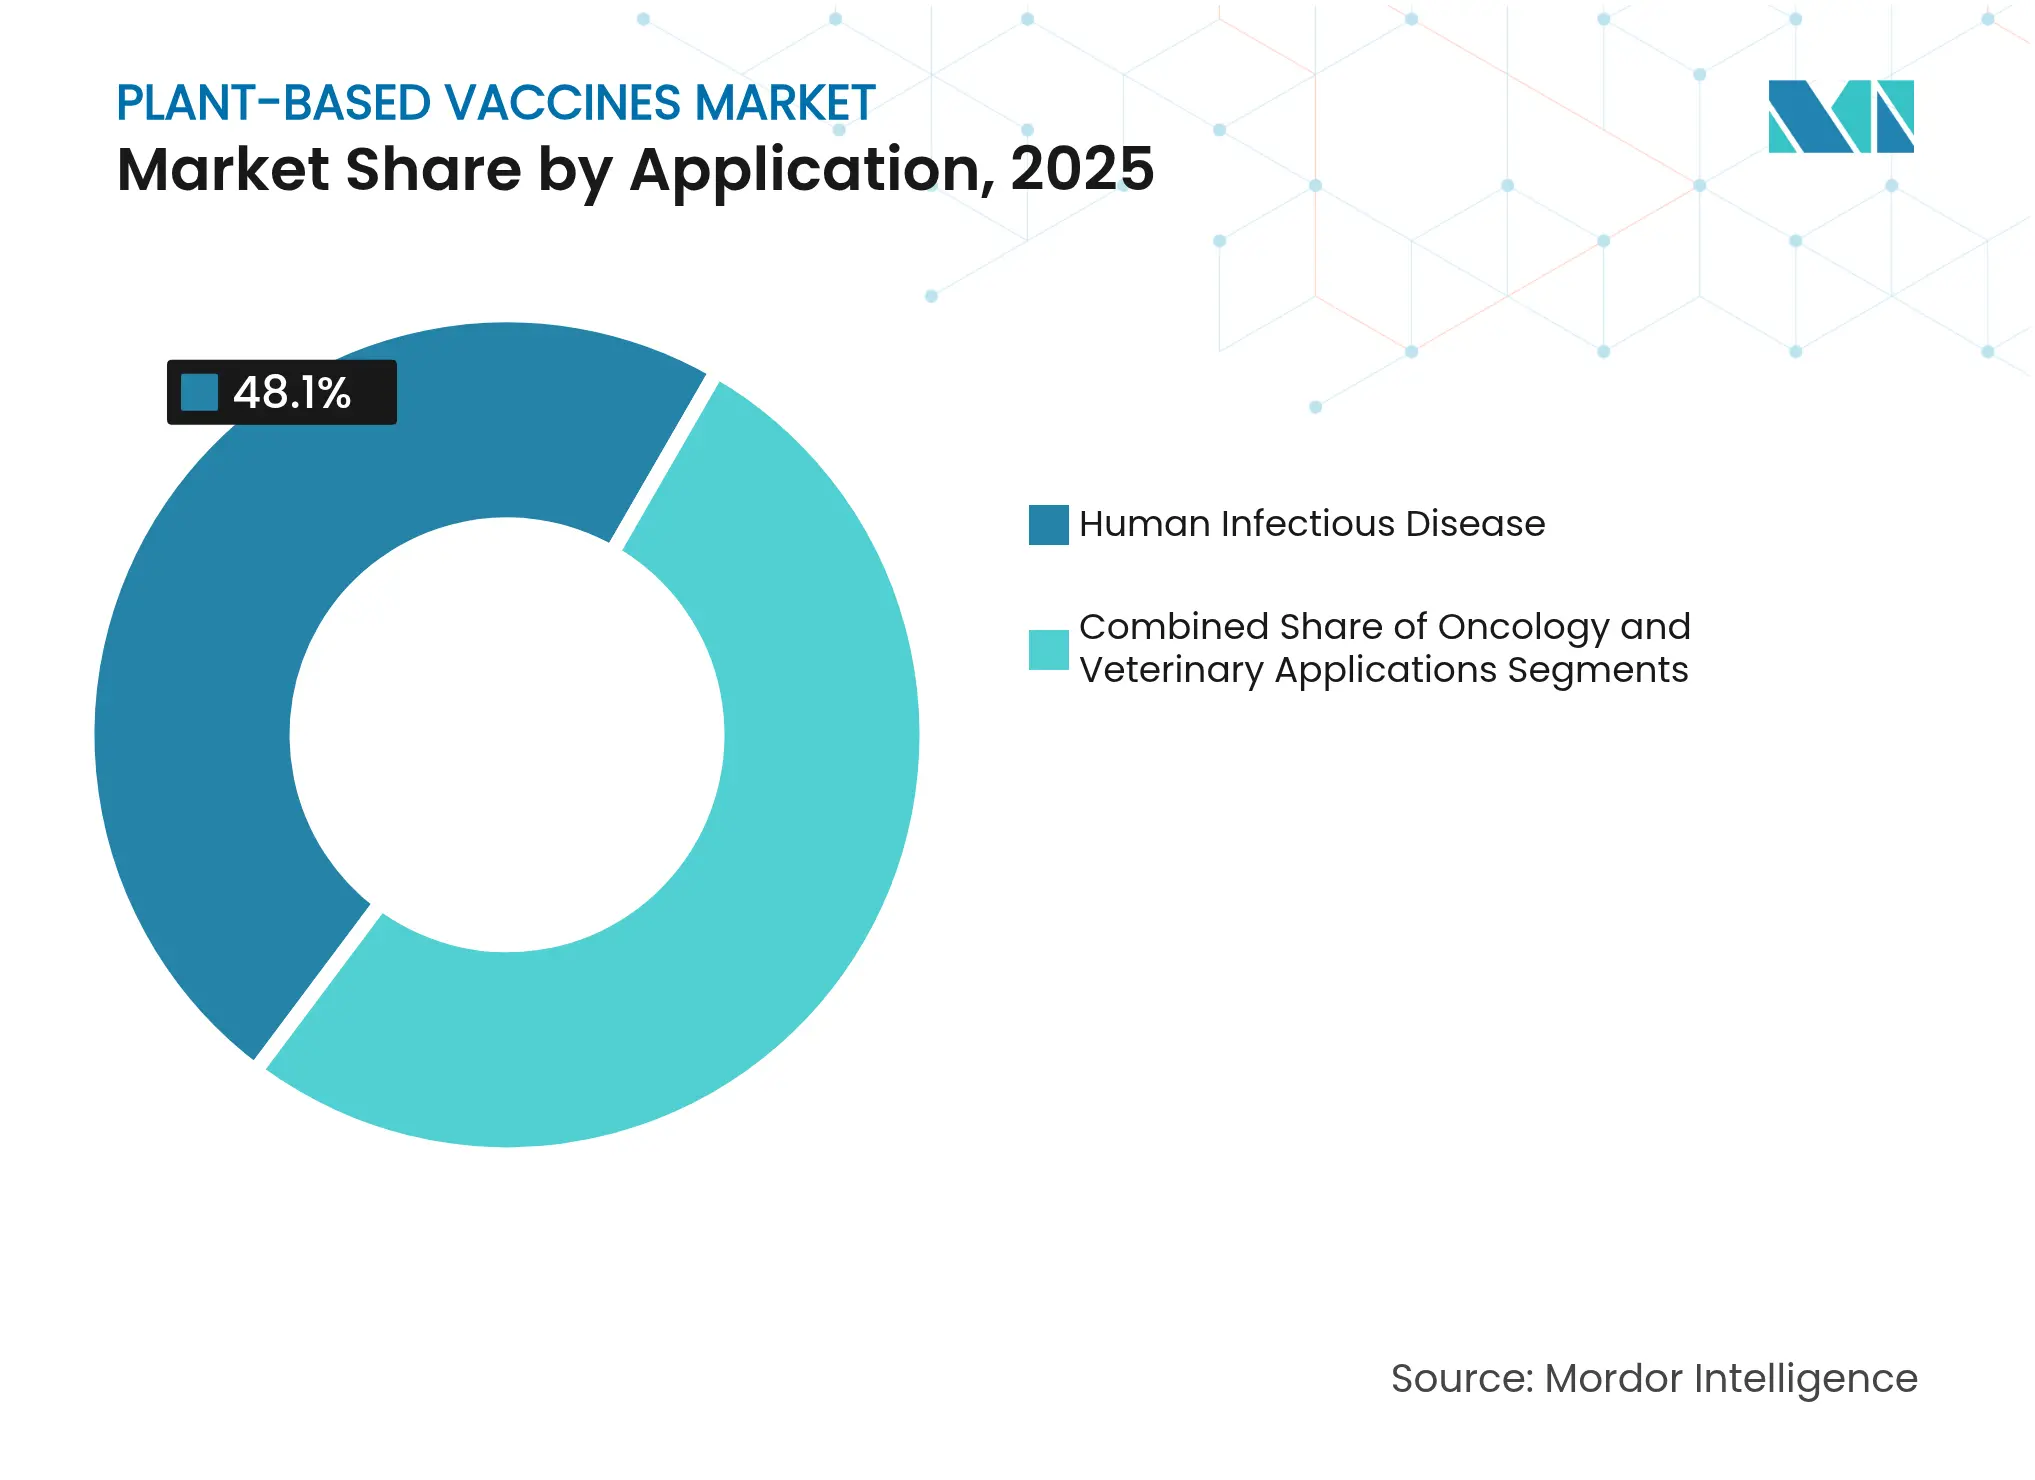
- Per applicazione, i prodotti per le malattie infettive umane hanno rappresentato il 48.10% dei ricavi nel 2025, mentre i candidati oncologici stanno avanzando a un CAGR del 12.08%.
- In termini geografici, il Nord America ha contribuito per il 44.55% alle vendite del 2025, ma si prevede che la crescita più rapida sarà registrata nella regione Asia-Pacifico, con un CAGR del 12.11%.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei vaccini a base vegetale
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di piattaforme di risposta rapida alle pandemie | + 2.8% | Globale; adozione precoce in Nord America e UE | Medio termine (2-4 anni) |
| Biorreattori economici e scalabili rispetto alla coltura di uova e cellule | + 2.1% | Globale; pronunciato nei centri di produzione dell'APAC | A lungo termine (≥ 4 anni) |
| Brevetti in scadenza per i vaccini tradizionali | + 1.7% | Nord America e UE | A breve termine (≤ 2 anni) |
| Finanziamenti governativi per la preparazione alle malattie infettive emergenti | + 2.3% | Nord America e UE con ricadute sull'APAC | Medio termine (2-4 anni) |
| L'espressione dei cloroplasti di nuova generazione aumenta la resa dell'antigene | + 1.9% | Centri di ricerca e sviluppo globali; lancio commerciale in Nord America | A lungo termine (≥ 4 anni) |
| Concetti di vaccini commestibili per l'immunizzazione dei Paesi a basso e medio reddito | + 1.2% | Africa subsahariana, Asia sud-orientale, America Latina | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di piattaforme di risposta rapida alla pandemia
I sistemi derivati da piante riducono i tempi di scoperta e riempimento da mesi a poche settimane, una capacità che si è rivelata decisiva quando i vaccini convenzionali contro l'influenza e il COVID-19 hanno faticato a soddisfare la domanda globale iniziale. CEPI sta finanziando la tecnologia cellulare ALiCE, in grado di generare lotti di vaccini clinici in 20 giorni, con un risparmio di tempo del 90% rispetto ai processi basati su uova. [2]CEPI, "Trasformare la produzione di vaccini", cepi.netI governi stanno prendendo nota: il Dipartimento della Salute e dei Servizi Umani degli Stati Uniti ha stanziato 590 milioni di dollari per piattaforme avanzate per l'influenza pandemica, in grado di adattarsi rapidamente a nuovi ceppi virali. I gruppi di biotecnologia agricola stanno inoltre sviluppando candidati mRNA commestibili nei cloroplasti della lattuga, che rimangono stabili a temperatura ambiente, eliminando la dipendenza dalla catena del freddo e consentendo la produzione a livello comunitario. [3]Carson Campbell, "Vaccino a mRNA commestibile nei cloroplasti della lattuga", Nature Reviews Bioengineering, nature.comTali innovazioni estendono il mercato di riferimento oltre i paesi industrializzati e creano vantaggi per le aziende che sono in grado di dimostrare pacchetti convalidati di controllo-produzione-chimica.
Biorreattori economici e scalabili contro colture di cellule e ovuli
Piante di tabacco, lattuga e patate agiscono come bioreattori viventi che sostituiscono i fermentatori in acciaio inossidabile e consentono la coltivazione in pieno campo o in verticale. La modellazione accademica mostra riduzioni dei costi per dose fino al 90% rispetto alle piattaforme basate su cellule di mammifero, principalmente perché le piante non richiedono costose suite di contenimento o uova prive di agenti patogeni. Un acro di Nicotiana benthamiana può soddisfare l'intero fabbisogno annuo di vaccino contro l'antrace degli Stati Uniti in otto settimane, evidenziando l'efficienza di utilizzo del suolo di questa tecnologia. Il John Innes Centre ha anche sintetizzato l'adiuvante fondamentale QS-21 nel tabacco, eliminando i vincoli di fornitura legati agli alberi sudamericani a rischio di estinzione e riducendo i tempi di consegna degli ingredienti di 12 mesi. Questi risparmi sono fondamentali nell'area Asia-Pacifico, dove i budget di investimento rimangono limitati ma la domanda di scorte pandemiche sta aumentando a tassi a due cifre.
Finanziamenti governativi per la preparazione alle malattie infettive emergenti
Stati Uniti, Unione Europea e un numero crescente di economie del G-20 stanno finanziando infrastrutture per vaccini di nuova generazione. Il solo Progetto NextGen stanzia 5 miliardi di dollari per piattaforme moderne, con gli sviluppatori del mercato dei vaccini a base vegetale idonei a ricevere tranche basate su milestone. Parallelamente, il National Institute of Allergy and Infectious Diseases sta dando priorità ai bandi di finanziamento per i patogeni resistenti agli antimicrobici, un'area in cui l'espressione di proteine di origine vegetale offre una diversità antigenica a basso costo. La Strategia Biotecnologica 2025 della Commissione Europea incoraggia ulteriormente la creazione di consorzi pubblico-privati focalizzati sull'agricoltura molecolare vegetale, promettendo un'accelerazione normativa per i programmi qualificati. Iniziative transfrontaliere, come CEPI e l'hub mRNA da 145 milioni di dollari di BioNTech in Ruanda, illustrano come la finanza mista possa radicare nodi di produzione regionali che ospitano anche sistemi a base vegetale.
L'espressione dei cloroplasti di nuova generazione aumenta la resa dell'antigene
I ricercatori hanno aumentato di dieci volte la produzione di proteine ricombinanti nei cloroplasti ottimizzando i peptidi di transito dei leucoplasti, sbloccando formulazioni multivalenti che in precedenza superavano la capacità di espressione delle piante. Le microalghe Spinaci e Chlorella mostrano ora efficienze di trasformazione pari alle piattaforme Nicotiana, offrendo una nuova latitudine per personalizzare i modelli di glicosilazione per glicoproteine virali complesse. Gli studi dell'Università della Florida Centrale hanno confermato che i vaccini contro l'antrace derivati dai cloroplasti offrono una protezione completa nei modelli animali occupando meno di un acro di terreno agricolo per ciclo di stoccaggio nazionale. Tali cambiamenti di produttività riducono il rischio di ampliamento e rendono praticabili strutture più piccole e distribuite nelle economie a medio reddito.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Percorsi regolatori ambigui per l'agricoltura molecolare vegetale | -1.8% | Globale; il più complesso nell'UE | Medio termine (2-4 anni) |
| Capacità limitata di cGMP per l'espressione transitoria su larga scala | -2.1% | Hub manifatturieri globali; criticità nell'area APAC | A breve termine (≤ 2 anni) |
| Cautela degli investitori dopo la chiusura di Medicago | -1.4% | Nord America e UE | A breve termine (≤ 2 anni) |
| Preoccupazioni relative alla profilazione degli allergeni nei vaccini derivati dal tabacco | -0.9% | Giurisdizioni con norme severe sugli allergeni | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Percorsi normativi ambigui per l'agricoltura molecolare vegetale
Gli sviluppatori devono soddisfare mandati sovrapposti del Center for Biologics Evaluation and Research della FDA, della divisione APHIS del Dipartimento dell'Agricoltura degli Stati Uniti e dell'Agenzia per la Protezione Ambientale (EPA) quando coltivano in campo piante transgeniche per vaccini, un labirinto amministrativo che può prolungare i tempi di pre-IND di 24 mesi. In Europa, il quadro normativo delle Nuove Tecniche Genomiche del 2025 stabilisce un processo di approvazione a doppio binario che rischia di frammentare l'accesso al mercato, costringendo le aziende ad adottare strategie di conformità parallele per le piante di Categoria 1 e Categoria 2. Queste incertezze aumentano i costi di capitale, soprattutto per le piccole e medie imprese che dipendono dai cicli di finanziamento di venture capital.
Capacità limitata di cGMP per l'espressione transitoria su larga scala
La capacità di bioproduzione globale ammontava a soli 17.4 milioni di litri nel 2024, e meno del 2% di tale superficie è destinata a flussi di lavoro di espressione transitoria su piante. Costruire un nuovo impianto completamente qualificato da 2,000 litri, basato su piante, può superare i 100 milioni di dollari, una cifra che scoraggia chi entra per la prima volta. Gli squilibri geografici aggravano la situazione: la domanda nell'area Asia-Pacifico sta crescendo più rapidamente, eppure la maggior parte delle suite cGMP basate su piante si trova negli Stati Uniti e nell'Europa occidentale, il che richiede costosi trasferimenti tecnologici transcontinentali.
Analisi del segmento
Per tipo di vaccino: dominanza virale, impulso batterico
I vaccini virali hanno rappresentato il 55.63% del fatturato nel 2025, confermando la loro posizione di pilastro del mercato dei vaccini di origine vegetale. La leadership del segmento si basa sul successo di progetti di particelle virali che possono essere aggiornati entro pochi giorni da una nuova sequenza genomica, come dimostrato dal precedente programma COVID-19 di Medicago prima della sua chiusura nel 2024. Di conseguenza, i candidati virali continuano ad aggiudicarsi contratti di appalto legati ai mandati nazionali di stoccaggio. Al contrario, i vaccini batterici rappresentano la fetta più piccola dell'attuale mercato dei vaccini di origine vegetale, ma registrano l'espansione più rapida, con un CAGR del 11.83%, grazie alla pressione globale per combattere la resistenza antimicrobica. Gli sviluppatori sfruttano le piattaforme vegetali per presentare più antigeni batterici conservati in un'unica dose, una caratteristica in linea con la tabella di marcia dell'OMS per la resistenza antimicrobica entro il 2030. Il ritmo accelerato di aggiunta di farmaci batterici alla pipeline indica che il mercato dei vaccini di origine vegetale potrebbe ampliarsi oltre le nicchie di risposta alle pandemie e rientrare nei programmi di immunizzazione di routine entro la fine del decennio.
La profondità della pipeline sottolinea la divergenza. Oltre il 40% degli IND attivi nel 2025 è mirato a patogeni virali come H5N1 e febbre di Lassa, mentre i progetti batterici sono meno di 20, ma beneficiano di una revisione accelerata nell'ambito del bando omnibus del NIAID per il finanziamento del 2026. Poiché molte malattie batteriche non dispongono di incentivi commerciali, gli sponsor si aspettano che gli accordi di acquisto anticipato e i contratti BARDA sostengano i rendimenti. L'effetto netto è che la quota di mercato dei vaccini a base vegetale per i prodotti virali dovrebbe mantenere la maggioranza assoluta fino al 2030, seppur con una modesta diluizione man mano che le risorse batteriche raggiungono le fasi avanzate di sperimentazione. La differenziazione strategica dipenderà dai dati sull'efficacia cross-protettiva e da parametri di costo dei beni che rimangono favorevoli per le piante rispetto alle alternative basate su proteine ricombinanti o vaccini coniugati.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Fonte vegetale: il tabacco mantiene il primato mentre le patate crescono
I sistemi derivati dal tabacco hanno generato il 61.88% del fatturato del 2025, beneficiando di tre decenni di know-how nell'agricoltura molecolare e di una filiera consolidata per le piantine di Nicotiana. La piattaforma eccelle nell'espressione transitoria, consentendo agli sviluppatori di passare dal laboratorio a 3 milioni di dosi cliniche in circa otto settimane, una produttività che nessun'altra specie vegetale attuale può eguagliare. Questa velocità consolida la quota di mercato dominante del tabacco nei vaccini a base vegetale; tuttavia, le autorità di regolamentazione stanno intensificando i controlli sul carryover degli alcaloidi e sulle firme allergeniche, spingendo alcune aziende a coprirsi con colture alternative. Le piattaforme derivate dalle patate, sebbene rappresentino solo una frazione delle attuali dimensioni del mercato dei vaccini a base vegetale, si stanno espandendo a un CAGR del 11.95%. Le patate sono attraenti perché sono alimenti di base coltivati a livello globale con chiari precedenti di profilazione allergenica, riducendo il rischio percepito dai consumatori. Le aziende che sfruttano questa coltura beneficiano anche di infrastrutture di lavorazione già ottimizzate per l'estrazione dell'amido, che possono essere riutilizzate per la cattura delle proteine con un CAPEX incrementale minimo.
La diversificazione continua, con spinaci e lattuga che dimostrano rese di trasformazione competitive rispetto al tabacco, e la microalga Chlorella che guadagna terreno per la produzione in fotobioreattori completamente chiusi che aggirano le normative sulle colture in pieno campo. I primi utilizzatori posizionano queste "altre piante" come una protezione contro potenziali restrizioni normative sulla coltivazione di tabacco geneticamente modificato. Se le preoccupazioni relative agli allergeni dovessero ulteriormente aggravarsi, le patate potrebbero diventare la piattaforma di prima linea preferita, tuttavia la maggior parte degli analisti prevede che il tabacco rimarrà il cavallo di battaglia del mercato dei vaccini a base vegetale almeno fino al 2028, grazie a competenze consolidate e banche di semi master convalidate.
Per applicazione: malattie infettive oggi, oncologia domani
Le indicazioni per le malattie infettive umane hanno contribuito al 48.10% dei ricavi del 2025, riflettendo i finanziamenti per le conseguenze del COVID-19 e l'aggiornamento obbligatorio delle scorte nazionali di influenza. Il segmento riceve ulteriore slancio dalle richieste governative di candidati universali per il coronavirus o per la paninfluenza in grado di eliminare la corrispondenza annuale del ceppo, un compito che si adatta bene alle piattaforme vegetali che consentono lo screening delle varianti antigeniche ad alto rendimento. I programmi oncologici, sebbene rappresentino oggi una fetta più piccola delle dimensioni del mercato dei vaccini a base vegetale, stanno registrando un CAGR del 12.08% con la transizione delle strategie neoantigeniche codificate da mRNA in particelle simil-virus specifiche per il tumore prodotte nelle piante. Gli studi di fase iniziale stanno riportando risposte durature delle cellule T citotossiche in coorti di melanoma e cancro al pancreas, risultati che potrebbero consentire agli approcci derivati dalle piante di competere con le terapie cellulari individualizzate a una frazione del costo.
Le applicazioni veterinarie rimangono una nicchia stabile, attraendo sponsor che apprezzano la capacità delle piante di eludere le obiezioni religiose o culturali associate all'utilizzo di linee cellulari suine o bovine. Le linee guida 2024 dell'Agenzia Europea per i Medicinali sui vaccini a DNA plasmidico hanno chiarito i percorsi normativi per la salute animale, e l'accordo di licenza di PlantForm Corporation per i vaccini contro la peste suina classica in tutte le Americhe dimostra come le linee veterinarie possano essere commercializzate più rapidamente delle controparti umane. Nel periodo di previsione, si prevede che la quota di mercato dei vaccini a base vegetale destinata all'oncologia aumenterà, tuttavia i ricavi derivanti dalle malattie infettive dovrebbero comunque superare il 40% a causa dei periodici aumenti della preparazione alle pandemie.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Il Nord America ha mantenuto il 44.55% del fatturato globale nel 2025, sostenuto da consistenti finanziamenti del NIH, da una fitta rete di suite cGMP e da un favorevole ecosistema di capitale di rischio. Tuttavia, la crescita si sta moderando, attestandosi a una sola cifra elevata, poiché gli sviluppatori stanno assimilando i nuovi mandati della FDA per gli studi controllati con placebo su tutte le piattaforme, una politica che allunga le tempistiche degli studi cardine e aumenta le previsioni di bilancio. La regione si scontra anche con lo scetticismo degli investitori post-Medicago, sebbene KBio e Kentucky BioProcessing di British American Tobacco continuino a promuovere la Fase II dei booster per il COVID-19 a base di Nicotiana e a preparare i piani di lancio commerciale. Il mercato dei vaccini a base vegetale beneficia tuttavia del sostegno bipartisan del Congresso per le contromisure di nuova generazione contro le minacce biologiche, garantendo una domanda di approvvigionamento stabile.
L'area Asia-Pacifico è il cluster in più rapida crescita, con un CAGR del 12.11% fino al 2031, grazie all'espansione della capacità di bioproduzione sovrana di Cina, India e Corea del Sud. Il memorandum del Serum Institute of India con CEPI per l'adozione di sistemi vegetali per la produzione di vaccini a basso costo illustra come i leader locali possano combinare vantaggi di prezzo con ampi mercati interni già pronti. La Cina ospita già 89 registri per la sperimentazione di vaccini contro il cancro a base vegetale, seconda solo agli Stati Uniti, a dimostrazione del rapido sviluppo degli hub regionali di ricerca e sviluppo. Anche i governi di Giappone e Australia stanno offrendo crediti d'imposta per gli investimenti nell'agricoltura molecolare, il che spinge le multinazionali a istituire strutture satellite anziché esportare farmaci in grandi quantità dal Nord America.
L'Europa offre un volume considerevole di progetti indirizzabili, ma è complicata dal regolamento sulle Nuove Tecniche Genomiche del 2025, che divide le piante geneticamente modificate in due categorie. Mentre la strategia biotecnologica della Commissione Europea segnala la volontà politica di promuovere l'innovazione, implementazioni nazionali divergenti possono imporre tempi di approvazione scaglionati. Il candidato farmaco antinfluenzale a base di tabacco di Mitsubishi Tanabe Pharma, che sta avanzando nella Fase III dell'UE, dimostra che il successo commerciale è possibile, ma le aziende devono prevedere budget per presentazioni normative parallele a più autorità competenti. America Latina, Medio Oriente e Africa rimangono mercati emergenti; tuttavia, accordi di licenza come l'accordo veterinario PlantForm-POSCO in Brasile e il progetto mRNA in Ruanda di CEPI suggeriscono che queste regioni potrebbero passare direttamente a piattaforme avanzate, integrando linee vegetali con hub mRNA.
Panorama competitivo
L'arena competitiva è moderatamente concentrata dopo che la chiusura di Medicago nel 2024 ha ceduto il vantaggio di essere stati i primi a muoversi ad altri operatori. KBio di British American Tobacco gestisce attualmente la più grande capacità dedicata alla Nicotiana, in grado di produrre 3 milioni di dosi a settimana per le ondate pandemiche. PlantForm Corporation sfrutta un modello di condivisione dei costi con le università canadesi per gestire pipeline multi-indicazione che abbracciano Ebola, rabbia e malattie veterinarie, riducendo il rischio di singoli asset. Kentucky BioProcessing sta portando avanti i candidati di Fase II per COVID-19 e RSV, facendo affidamento sulla sua consolidata esperienza in agronomia del tabacco e sulle consolidate librerie di stock di semi per una rapida espansione. L'invalidazione di brevetti chiave di Moderna da parte della Commissione per i brevetti e gli appelli degli Stati Uniti ha inoltre abbassato le barriere alla proprietà intellettuale, consentendo ai piccoli operatori di esplorare la somministrazione di mRNA su pianta senza il timore di un contenzioso immediato.
La differenziazione delle piattaforme si sta intensificando. Diverse startup si concentrano su kit di espressione acellulare che generano antigeni vaccinali entro 24 ore per i siti regionali di riempimento e finitura, un modello che potrebbe sostituire la tradizionale infiltrazione transitoria se le curve dei costi continueranno a scendere. Altre iniziative stanno spingendo le formulazioni commestibili verso sperimentazioni first-in-human, scommettendo che la somministrazione orale aprirà i segmenti pediatrico e dei paesi a basso e medio reddito (LMIC).
Le partnership strategiche dominano il flusso di affari, poiché gli operatori cercano di ridurre la produzione; ad esempio, il programma ALiCE di CEPI collega i produttori tedeschi a contratto con i laboratori di formulazione nordamericani per garantire tempi di consegna end-to-end di 20 giorni. Poiché i contratti di stoccaggio governativi enfatizzano la prontezza rispetto al prezzo, le aziende con catene di approvvigionamento a risposta rapida convalidate hanno buone probabilità di ottenere margini premium. Il consolidamento rimane plausibile una volta che un importante programma ottiene la licenza completa, ma a breve termine è probabile che il mercato dei vaccini a base vegetale mantenga un elenco diversificato di specialisti di piattaforma.
Leader del settore dei vaccini a base vegetale
-
Biolab creativi
-
iBio
-
Azienda Fitofarmaceutica Baiya
-
Aramis Biotechnologies Inc.
-
PlantForm Corporation
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Febbraio 2025: Aramis Biotechnologies e CPPB hanno firmato un accordo strategico per formulare e produrre materiale clinico per il candidato vaccino antinfluenzale stagionale di Aramis.
- Dicembre 2024: Aramis Biotechnologies chiude un round di Serie A da 30 milioni di dollari canadesi guidato da dipendenti dell'azienda e imprenditori del Québec.
- Febbraio 2024: LenioBio ha ricevuto fino a 2 milioni di dollari da CEPI per testare la sua tecnologia di estratti vegetali acellulari per la rapida produzione di proteine vaccinali entro 20-40 giorni.
Ambito del rapporto sul mercato globale dei vaccini a base vegetale
Un vaccino a base vegetale è un tipo di vaccino prodotto utilizzando piante geneticamente modificate o cellule vegetali che esprimono antigeni specifici, che sono componenti che stimolano una risposta immunitaria. I vaccini a base vegetale offrono vantaggi quali costi di produzione inferiori, scalabilità e rischio ridotto di contaminazione rispetto ai metodi tradizionali di produzione dei vaccini. L'ambito include vaccini a base vegetale sia per uso umano che veterinario.
Il mercato dei vaccini a base vegetale è segmentato in base a tipo, modello di distribuzione, utente finale e area geografica. Per tipo, il mercato è segmentato in vaccini batterici, vaccini virali e altri (vaccini antiparassitari e vaccini immunocontraccettivi, tra gli altri). Per fonte vegetale, il mercato è segmentato in tabacco, patate e altri (mais, lattuga, tra gli altri). Per applicazione, il mercato è segmentato in agenti infettivi, antitumorali e altri (disturbi autoimmuni, allergie, tra gli altri). Per area geografica, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Sud America e Medio Oriente e Africa. Per ogni segmento, le dimensioni e le previsioni del mercato sono state effettuate sulla base del valore (USD).
| Vaccini batterici |
| Vaccini virali |
| Altro |
| Tabacco |
| Patate |
| Altro |
| Malattia infettiva umana |
| Oncologia |
| Applicazioni veterinarie |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Resto del mondo |
| Per tipo di vaccino | Vaccini batterici | |
| Vaccini virali | ||
| Altro | ||
| Per fonte vegetale | Tabacco | |
| Patate | ||
| Altro | ||
| Per Applicazione | Malattia infettiva umana | |
| Oncologia | ||
| Applicazioni veterinarie | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Resto del mondo | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato dei vaccini di origine vegetale?
Il mercato dei vaccini di origine vegetale ha raggiunto i 389.6 milioni di dollari nel 2026 e si prevede che raggiungerà i 661.74 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'11.18%.
Quale segmento detiene la quota di mercato maggiore per i vaccini di origine vegetale?
I vaccini virali hanno guidato il settore con il 55.63% dei ricavi del 2025, superando i segmenti batteriologici, oncologici e veterinari.
Perché le piattaforme vegetali sono considerate più veloci della produzione basata sulle uova?
Le piante possono esprimere antigeni ricombinanti nel giro di poche settimane; la tecnologia ALiCE finanziata dal CEPI, ad esempio, può produrre lotti clinici in 20 giorni, contro i sei mesi delle uova.
In quale regione si sta verificando la più rapida espansione dei vaccini derivati dalle piante?
L'area Asia-Pacifico registra la crescita più elevata, con un CAGR previsto del 12.11% entro il 2031, dovuto ai crescenti investimenti nella bioproduzione.
Quali ostacoli normativi incidono sui vaccini di origine vegetale?
Gli sviluppatori devono districarsi tra quadri normativi complessi, e talvolta sovrapposti, stabiliti dalle normative FDA, USDA, EPA ed UE sulle nuove tecniche genomiche, che possono allungare i tempi di sviluppo fino a due anni.
Quanto è concentrato il panorama competitivo?
I primi cinque produttori detengono circa il 35% del fatturato complessivo, il che segnala una moderata frammentazione ma margini di consolidamento man mano che le attività in fase avanzata maturano.


