

Dimensioni e quota di mercato dei prodotti ittici a base vegetale
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
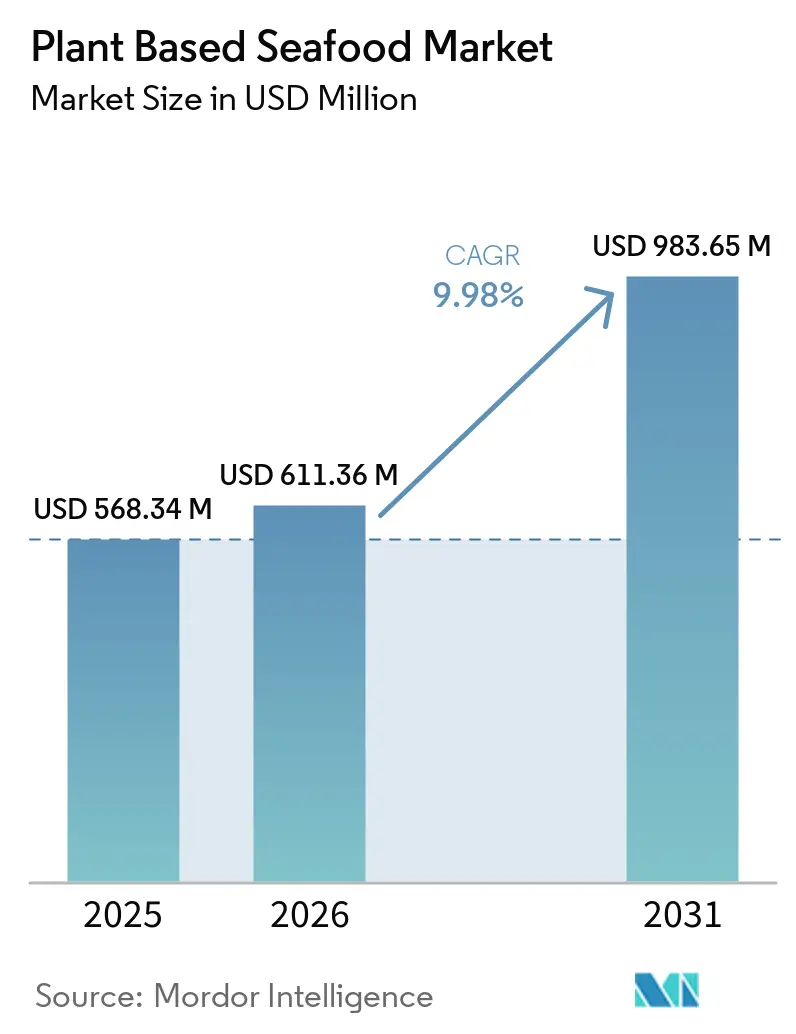
| Dimensione del mercato (2026) | USD 611.36 milioni |
| Dimensione del mercato (2031) | USD 983.65 milioni |
| Tasso di crescita (2026 - 2031) | 9.98% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Basso |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi di mercato dei prodotti ittici a base vegetale a cura di Mordor Intelligence
Si prevede che il mercato dei prodotti ittici a base vegetale crescerà da 568.34 milioni di dollari nel 2025 a 611.36 milioni di dollari nel 2026, per poi raggiungere i 983.65 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 9.98% nel periodo 2026-2031. Il mercato dei prodotti ittici a base vegetale è sostenuto dai modelli alimentari flessitariani, dalla pressione sugli stock ittici selvatici e dal continuo lavoro per migliorare la consistenza e il sapore. Nel 2025, la FAO ha segnalato che il 35.5% degli stock ittici marini valutati era sovrasfruttato, il che rende l'affidabilità dell'approvvigionamento e la sostenibilità marina elementi centrali nelle decisioni di acquisto dei prodotti ittici.[1]Fonte: Organizzazione delle Nazioni Unite per l'alimentazione e l'agricoltura, "La FAO pubblica la valutazione globale più dettagliata finora realizzata sugli stock ittici marini", fao.orgGli sviluppatori di prodotti si stanno quindi concentrando su formati familiari che si adattino ai sistemi di acquisto esistenti di negozi di alimentari, ristoranti e istituzioni. Anche il posizionamento salutistico è importante, perché i prodotti in grado di comunicare chiaramente il proprio profilo nutrizionale possono raggiungere acquirenti che non scelgono il cibo principalmente per motivi ambientali. Il mercato dei prodotti ittici a base vegetale può inoltre trarre vantaggio dagli standard di approvvigionamento in settori come la ristorazione, la sanità e l'istruzione, dove specifiche stabili e una fornitura affidabile possono essere importanti tanto quanto il marketing rivolto ai consumatori.
Punti chiave del rapporto
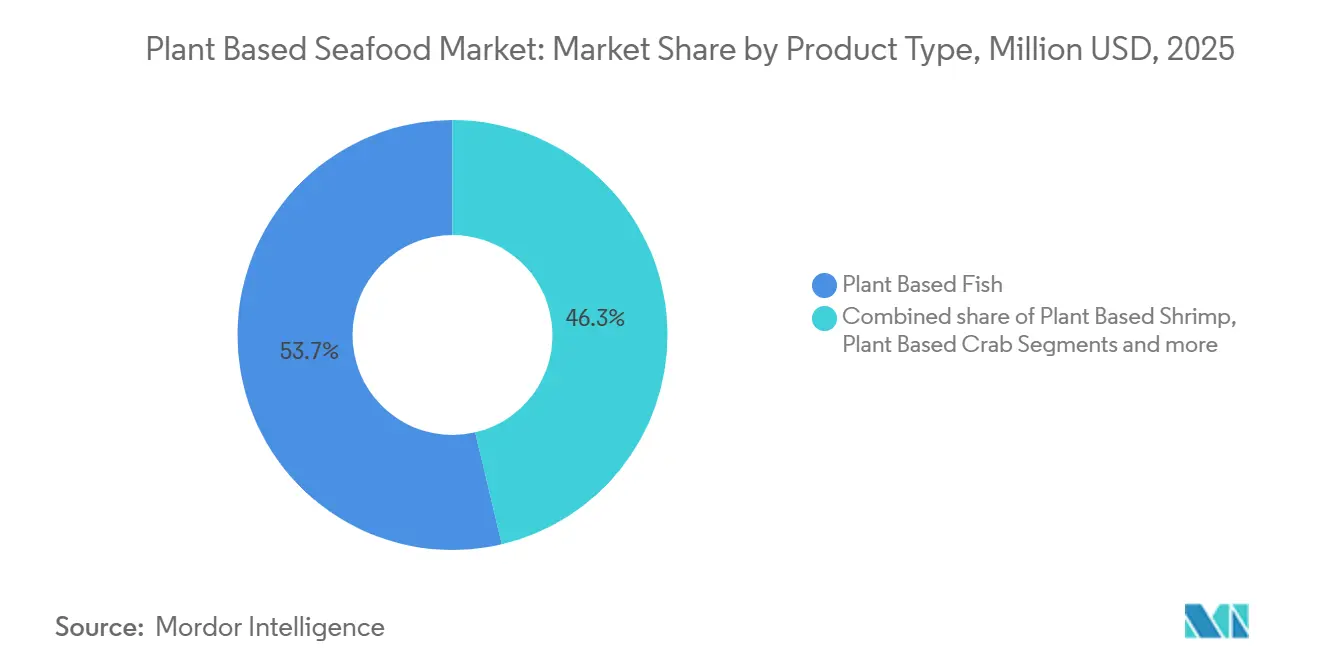
- Per tipologia di prodotto, il pesce a base vegetale ha dominato il mercato dei prodotti ittici a base vegetale con una quota del 53.67% nel 2025, mentre si prevede che i gamberetti a base vegetale cresceranno a un tasso annuo composto del 12.11% fino al 2031.
- Per fonte, le proteine di soia rappresentavano il 29.42% del fatturato nel 2025, mentre le alghe e le piante marine hanno registrato il CAGR (tasso di crescita annuale composto) previsto più elevato, pari all'11.78% fino al 2031.
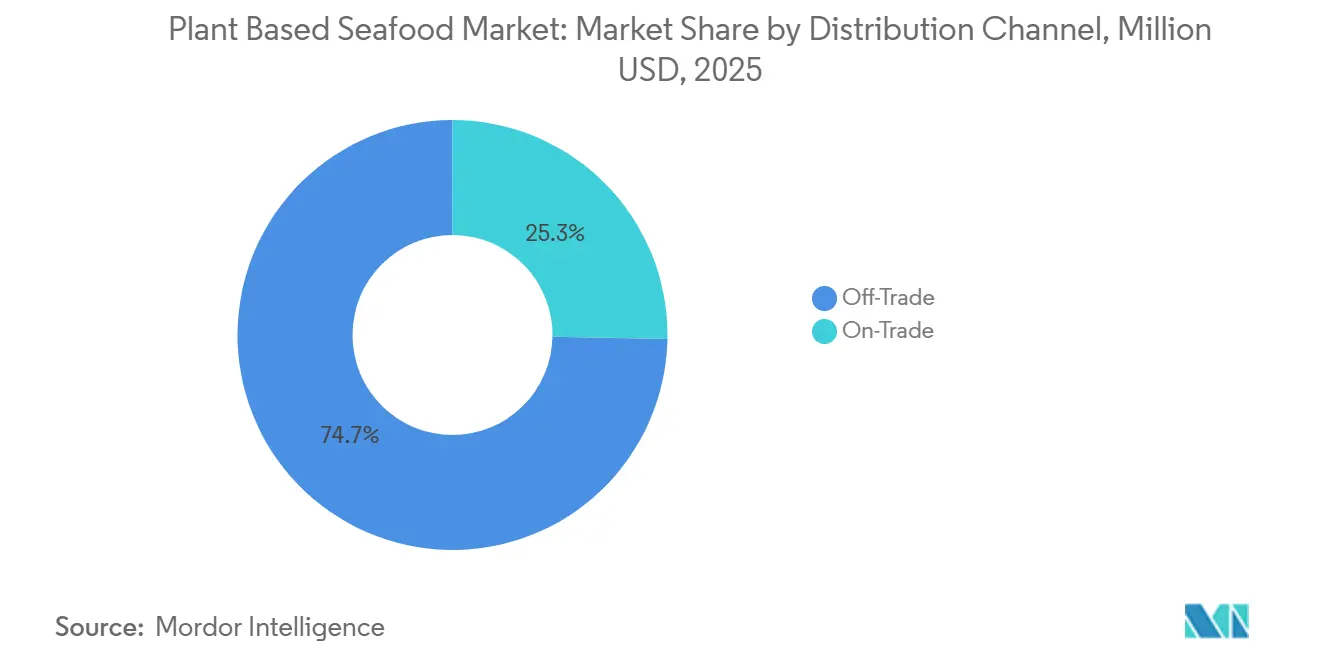
- Per canale di distribuzione, nel 2025 il canale off-trade deteneva il 74.71% della quota di mercato dei prodotti ittici a base vegetale, mentre si prevede che il canale on-trade crescerà a un tasso annuo composto (CAGR) dell'11.24% fino al 2031.
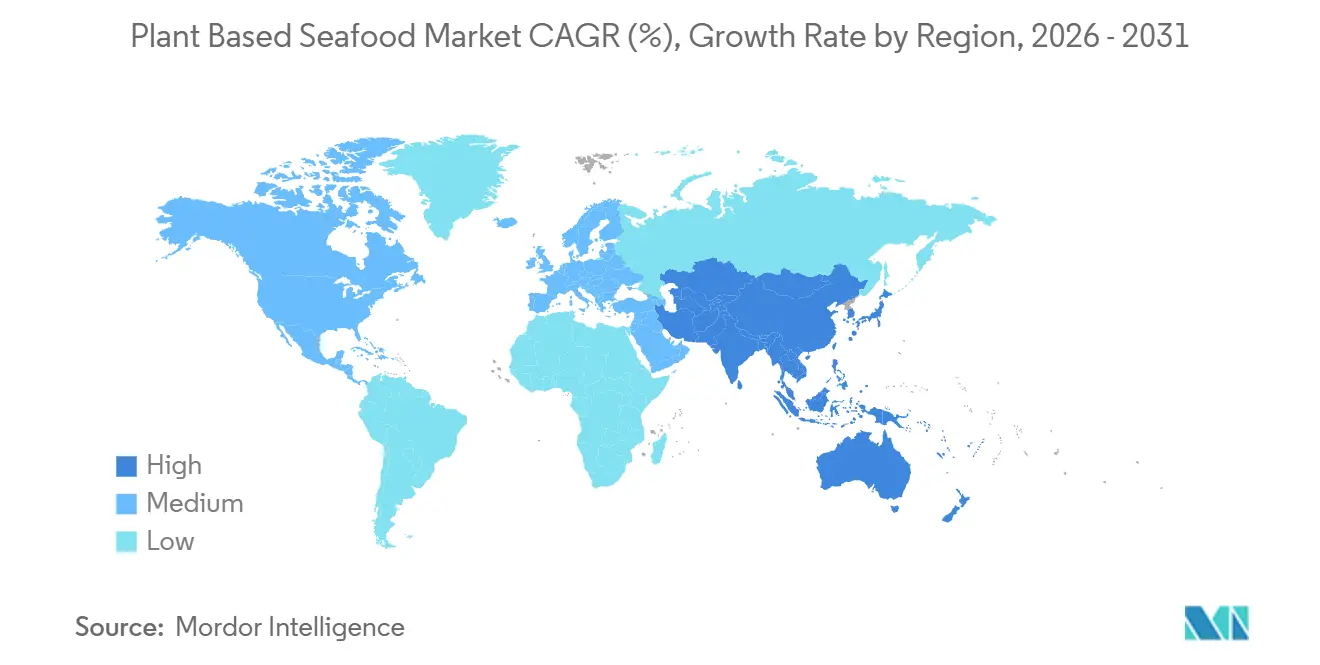
- Dal punto di vista geografico, il Nord America ha rappresentato il 37.51% del fatturato nel 2025, mentre si prevede che la regione Asia-Pacifico registrerà un tasso di crescita annuo composto (CAGR) del 12.45% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei prodotti ittici a base vegetale
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della popolazione di consumatori vegani e flexitariani | + 2.8% | Global | A breve termine (≤ 2 anni) |
| Crescono le preoccupazioni per la pesca eccessiva e la perdita di biodiversità marina. | + 2.1% | Global | Medio termine (2-4 anni) |
| Aumento della domanda di alternative sostenibili ai prodotti ittici. | + 1.7% | Nord America e Europa | A breve termine (≤ 2 anni) |
| Preferenza, dettata da esigenze di salute, per prodotti senza colesterolo e a basso contenuto di mercurio. | + 1.5% | Global | Medio termine (2-4 anni) |
| Sostegno governativo e istituzionale per sistemi alimentari sostenibili | + 1.2% | Asia-Pacifico, Nord America ed Europa | A lungo termine (≥ 4 anni) |
| Crescente consapevolezza dei rischi di contaminazione dei prodotti ittici e della sicurezza alimentare. | + 0.9% | Global | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della popolazione di consumatori vegani e flexitariani
Il mercato dei prodotti ittici a base vegetale sta beneficiando del crescente numero di consumatori vegani e flexitariani che scelgono sempre più spesso alternative vegetali per motivi di salute, sostenibilità ed etica. Le abitudini alimentari flexitariane stanno ampliando la domanda di prodotti come pesce, gamberetti, tonno e crostacei a base vegetale nei canali di vendita al dettaglio e della ristorazione. Nel 2025, circa 25.8 milioni di persone in tutto il mondo hanno scelto di provare una dieta vegana durante il Veganuary, evidenziando la continua crescita nell'adozione di alimenti a base vegetale da parte di vegani e flexitariani [2] Fonte: Veganuary, “Quante persone hanno partecipato al Veganuary 2025? I risultati spiegati”, veganuary.com . Questa base di consumatori in espansione sta incoraggiando i produttori ad aumentare l'innovazione di prodotto e la distribuzione di prodotti ittici a base vegetale. La comunicazione incentrata sulla salute può anche essere più rilevante dei messaggi sul benessere degli animali per i consumatori che gestiscono preoccupazioni legate alla dieta. Nel mercato dei prodotti ittici a base vegetale, la domanda ripetuta dipenderà probabilmente da informazioni nutrizionali chiare, una preparazione affidabile e un profilo aromatico che non richieda ai consumatori di modificare le loro normali abitudini alimentari.
Crescono le preoccupazioni per la pesca eccessiva e la perdita di biodiversità marina.
La crescente consapevolezza del problema della pesca eccessiva e della perdita di biodiversità marina sta incoraggiando i consumatori a scegliere i prodotti ittici a base vegetale come alternativa più sostenibile ai prodotti ittici tradizionali. Il declino degli stock ittici selvatici, il degrado degli habitat e la pressione sugli ecosistemi marini stanno rafforzando la domanda di fonti proteiche alternative che riducano la dipendenza dalle specie pescate in natura. Anche i governi, le organizzazioni ambientaliste e le aziende alimentari promuovono un consumo responsabile di prodotti ittici e pratiche di approvvigionamento sostenibili. I prodotti ittici a base vegetale supportano gli obiettivi di conservazione degli oceani, offrendo al contempo prodotti che riproducono fedelmente il gusto e la consistenza dei prodotti ittici tradizionali. Questo cambiamento sta stimolando maggiori investimenti, innovazione di prodotto ed espansione della rete di vendita al dettaglio nell'intero settore dei prodotti ittici a base vegetale.
Preferenza, dettata da esigenze di salute, per prodotti senza colesterolo e a basso contenuto di mercurio.
I consumatori attenti alla salute scelgono sempre più spesso i prodotti ittici a base vegetale perché offrono alternative prive di colesterolo e a basso contenuto di mercurio rispetto ai prodotti ittici tradizionali. Le preoccupazioni relative all'accumulo di mercurio in alcune specie ittiche e agli effetti a lungo termine di un consumo eccessivo di pesce stanno influenzando le decisioni di acquisto in molti mercati. I prodotti ittici a base vegetale sono spesso presentati come opzioni con un'etichetta più pulita, con un minor contenuto di grassi saturi e meno contaminanti associati all'inquinamento marino. Questi prodotti attraggono i consumatori che cercano diete salutari per il cuore, orientate alla prevenzione e al benessere. Questa tendenza sta incoraggiando i produttori alimentari a sviluppare alternative ai prodotti ittici tradizionali nutrizionalmente migliorate e ad ampliare l'offerta di prodotti ittici a base vegetale nei canali di vendita al dettaglio e della ristorazione.
Sostegno governativo e istituzionale per sistemi alimentari sostenibili
La Commissione europea ha identificato le alghe come fonte alternativa di proteine alimentari e per mangimi e ha sostenuto il lavoro sulla coltivazione e l'uso delle alghe nei sistemi alimentari. La Commissione ha anche rilevato nel 2026 che la produzione di proteine da legumi nell'UE ha raggiunto 1.3 milioni di tonnellate nel 2025 e nel 2026, a testimonianza della crescente attenzione verso input proteici alternativi [3] Fonte: Unione europea, “Piano d'azione per la resilienza, l'autonomia strategica e la sostenibilità del sistema proteico dell'UE”, eur-lex.europa.eu . Questi segnali politici possono rafforzare la base di approvvigionamento degli ingredienti utilizzati nelle alternative ai prodotti ittici. Gli acquirenti istituzionali possono fornire volumi affidabili quando i prodotti soddisfano i requisiti nutrizionali, di prezzo, di confezionamento e di preparazione. Anche le mense scolastiche, ospedaliere, aziendali e universitarie richiedono prodotti che possano essere utilizzati in grandi lotti senza risultati incoerenti. Questo sostegno offre al mercato dei prodotti ittici a base vegetale un percorso di crescita meno dipendente da brevi promozioni al dettaglio, ponendo maggiore enfasi sulla qualità costante, sulle specifiche di acquisto, sugli ingredienti documentati, sulla disponibilità del prodotto e sui requisiti di preparazione per la ristorazione.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Prezzi dei prodotti elevati rispetto ai prodotti ittici convenzionali. | -3.5% | Global | A breve termine (≤ 2 anni) |
| Differenza di gusto e consistenza rispetto al vero pesce | -2.8% | Global | Medio termine (2-4 anni) |
| Varietà di prodotti limitata nelle categorie di prodotti ittici | -1.2% | Asia-Pacifico, Medio Oriente e Africa | A lungo termine (≥ 4 anni) |
| Consapevolezza limitata dei consumatori nei mercati emergenti | -0.9% | Asia-Pacifico, Medio Oriente e Africa e Sud America | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Prezzi dei prodotti elevati rispetto ai prodotti ittici convenzionali.
Il prezzo rimane un ostacolo importante, poiché gamberetti, pesce bianco e tonno in scatola, prodotti di largo consumo, possono rappresentare opzioni proteiche economiche in molti mercati. Un articolo del 2026 pubblicato su Nature Food ha identificato la parità di prezzo come una soglia fondamentale per la commercializzazione di proteine alternative. L'utilizzo di isolati proteici per uso alimentare, l'estrusione ad alto contenuto di umidità, aromi speciali e volumi di produzione ridotti possono mantenere elevati i costi unitari. Un prodotto può generare acquisti di prova se le sue caratteristiche sono allettanti, ma la domanda ripetuta può indebolirsi quando il divario di prezzo rimane evidente e le prestazioni organolettiche sono incerte. Questa sfida è particolarmente importante nel mercato dei prodotti ittici a base vegetale, poiché i consumatori possono facilmente tornare ai prodotti ittici tradizionali al termine delle promozioni. I produttori necessitano di metodi di produzione che riducano i costi senza compromettere la consistenza, il valore nutrizionale o la conservabilità, poiché un prodotto a basso prezzo può comunque fallire se si separa durante la cottura, non ha il sapore atteso o non riesce a transitare attraverso i normali sistemi di distribuzione al dettaglio e della ristorazione.
Differenza di gusto e consistenza rispetto al vero pesce
Le alternative ai prodotti ittici si trovano ad affrontare una difficile sfida sensoriale, poiché pesce, gamberi, calamari, granchi e salmone presentano consistenze e comportamenti di umidità distinti. Uno studio dell'ACS del 2025 ha rilevato che la consistenza di un'alternativa ai calamari dipendeva da precise variazioni nel contenuto di gomma di gellano, olio e microalghe. Lo studio illustra perché le formulazioni efficaci per un filetto di pesce potrebbero non esserlo per un prodotto a base di gamberi o crostacei. Un articolo di Nature Food del 2026 ha inoltre descritto la difficoltà di mantenere le prestazioni ottimali dei prodotti proteici alternativi man mano che passano dalla fase pilota alla produzione commerciale. Risultati di cottura incoerenti possono ridurre la fiducia dei consumatori flexitariani, che hanno a disposizione opzioni convenzionali. Per il mercato dei prodotti ittici a base vegetale, una migliore consistenza, aroma e uniformità di cottura sono essenziali per trasformare la curiosità iniziale in una domanda stabile, soprattutto quando i consumatori confrontano direttamente l'esperienza con i prodotti ittici convenzionali che già conoscono, sanno come scegliere, preparare e servire.
Analisi del segmento
Per tipologia di prodotto: il pesce a base vegetale è in testa, mentre i gamberetti ampliano il menu disponibile.
Nel 2025, il pesce a base vegetale deteneva il 53.67% della quota di mercato dei prodotti ittici a base vegetale, grazie a prodotti familiari come filetti impanati, bastoncini di pesce e hamburger. Questi formati si adattano ai sistemi di distribuzione di alimenti surgelati già consolidati e richiedono poche modifiche alle modalità di preparazione dei pasti da parte di consumatori e personale di cucina. I gamberetti a base vegetale rappresentano la tipologia di prodotto in più rapida crescita, con un CAGR del 12.11% fino al 2031, grazie al loro utilizzo in bowl, pasta, antipasti, fritture e catering. Il tonno a base vegetale può risultare attraente per i consumatori che desiderano limitare il consumo di pesce ad alto contenuto di mercurio, mentre le alternative a granchio e salmone possono essere destinate a occasioni di vendita al dettaglio e ristorazione di fascia alta. Il mercato dei prodotti ittici a base vegetale trae vantaggio quando ogni formato risponde a una specifica esigenza di ricetta, piuttosto che limitarsi a copiare un'ampia categoria di prodotti ittici, poiché consumatori e operatori di cucina spesso scelgono i prodotti in base al piatto che intendono preparare, e non solo in base alla fonte proteica.
Il salmone a base vegetale deve avere una struttura sfogliata, strati visibili, una buona resistenza alla cottura e un profilo lipidico equilibrato per un utilizzo credibile nelle ricette di tutti i giorni. Gli oli a base di microalghe possono aiutare i produttori ad aggiungere DHA ed EPA, nutrienti comunemente associati ai prodotti ittici, riducendo al contempo la dipendenza da materie prime di origine ittica. I prodotti a base vegetale che imitano granchio e capesante sono adatti alla vendita al dettaglio specializzata e ai menu degli chef, dove consistenza, aspetto e formato di presentazione sono fondamentali. Calamari e altre alternative ai prodotti ittici rimangono categorie di nicchia, ma la ricerca pubblicata sta ampliando le opzioni tecniche per i prodotti strutturati. La bozza di linee guida della FDA, pubblicata nel gennaio 2025, contribuisce a chiarire le aspettative in materia di etichettatura per le alternative vegetali agli alimenti di origine animale, riducendo l'incertezza per i marchi che entrano in nuove categorie di prodotti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Fonte: La soia favorisce la crescita su larga scala, mentre alghe e piante marine aggiungono valore funzionale.
Nel 2025, le proteine di soia rappresentavano il 29.42% del fatturato grazie a una solida base di approvvigionamento, un elevato contenuto proteico e un utilizzo consolidato nell'estrusione. La loro disponibilità consente volumi di produzione maggiori e contribuisce a mantenere sotto controllo i costi dei prodotti venduti attraverso i canali della grande distribuzione. Le proteine di pisello offrono un sapore neutro e possono soddisfare le esigenze dei consumatori alla ricerca di formulazioni senza soia, mentre le proteine del grano possono fornire fibre utili in prodotti appropriati. Si prevede che le alghe e le piante marine cresceranno a un tasso di crescita annuo composto (CAGR) dell'11.78% fino al 2031, in quanto possono apportare sapore, colore e componenti di acidi grassi tipici dei prodotti marini. Il mercato dei prodotti ittici a base vegetale richiede diverse opzioni di approvvigionamento, poiché prezzo, etichettatura, funzionalità e preferenze dei consumatori variano a seconda del prodotto e della regione.
Nel 2024 la Commissione Europea ha dichiarato che oltre 20 specie di alghe potevano essere vendute come alimenti o integratori alimentari nell'Unione Europea. Questo quadro normativo più ampio può supportare lo sviluppo degli ingredienti e ridurre l'incertezza per i team di prodotto che prendono in considerazione formulazioni a base di alghe. Gli ingredienti a base di alghe possono aiutare i produttori a sviluppare narrazioni nutrizionali incentrate sul DHA e sull'EPA derivati dalle microalghe, nel rispetto delle normative applicabili in materia di dichiarazioni nutrizionali. I prodotti a base di soia possono aggiungere questi nutrienti tramite l'aggiunta di oli separati, mentre i prodotti a base di alghe possono mantenere l'ingrediente rilevante più vicino al concetto di prodotto. L'industria dei prodotti ittici a base vegetale può utilizzare entrambe le piattaforme perché si adattano a diverse fasce di prezzo, esigenze di consistenza, obiettivi nutrizionali e preferenze alimentari, consentendo ai marchi di selezionare gli ingredienti in base al fatto che il prodotto sia destinato alla grande distribuzione, alla vendita al dettaglio di fascia alta, ai menu dei ristoranti o agli acquisti istituzionali.
Per canale di distribuzione: la vendita al dettaglio (off-trade) garantisce economie di scala, mentre la vendita al dettaglio (on-trade) aumenta la visibilità del menu.
Nel 2025, il canale di vendita al dettaglio ha rappresentato il 74.71% del fatturato, rendendo supermercati, ipermercati, minimarket e vendita online i principali canali di distribuzione. I prodotti surgelati si adattano a questi canali perché sfruttano le catene del freddo esistenti e consentono ai consumatori di conservare i prodotti a casa per un utilizzo successivo. La vendita al dettaglio offre spazio per informazioni su ingredienti, valori nutrizionali, preparazione e conservazione, elementi che possono favorire un primo acquisto consapevole. Le vendite online possono aiutare i marchi più piccoli a raggiungere una base di clienti a livello nazionale prima di ottenere una presenza capillare sugli scaffali. Il mercato dei prodotti ittici a base vegetale dipende ancora principalmente dal comportamento d'acquisto delle famiglie, nonostante il crescente interesse da parte degli acquirenti del settore della ristorazione; pertanto, la chiarezza del packaging, la collocazione nel congelatore, la familiarità con il prodotto, le istruzioni per la preparazione e una proposta di valore convincente per l'uso quotidiano rimangono fattori importanti per le performance di vendita al dettaglio.
Si prevede che il canale Horeca crescerà a un tasso annuo composto (CAGR) dell'11.24% fino al 2031, grazie alla sperimentazione da parte di ristoranti, hotel, servizi di catering e istituzioni di un numero sempre maggiore di opzioni di menu senza pesce. Questo canale può supportare un prezzo unitario più elevato quando un prodotto è incluso in un piatto ideato da uno chef o in un menu incentrato sulla sostenibilità. Permette inoltre ai consumatori di provare un prodotto prima di acquistarlo per la preparazione domestica, riducendo così il rischio percepito. Gli operatori del settore della ristorazione necessitano di un approvvigionamento stabile, di una resa prevedibile, di istruzioni di cottura chiare e di formati adatti a diverse ricette e metodi di preparazione. Le dimensioni del mercato dei prodotti ittici a base vegetale per il canale Horeca dipenderanno dalla qualità dei prodotti destinati agli operatori del settore, piuttosto che da prodotti al dettaglio semplicemente riconfezionati per la ristorazione.
Analisi geografica
Nel 2025, il Nord America ha rappresentato il 37.51% del fatturato, confermandosi come il principale contributore regionale al mercato dei prodotti ittici a base vegetale. La regione vanta una consolidata rete di distribuzione al dettaglio di proteine alternative, una capillare catena del freddo e un'ampia base di acquirenti del settore alimentare e della ristorazione, esperti di alimenti a base vegetale. Questi fattori offrono alle aziende percorsi più consolidati per testare nuovi prodotti, valutare il comportamento d'acquisto ripetuto, perfezionare il packaging e individuare i formati di pesce più adatti a ciascun canale. Gli Stati Uniti rappresentano un ampio mercato per le prove di prodotto attraverso supermercati, negozi specializzati, ristoranti e menù istituzionali.
L'Europa rappresenta un'importante base produttiva e di materie prime, poiché diversi paesi supportano la lavorazione delle proteine, le attrezzature per l'estrusione, la capacità di fermentazione e lo sviluppo delle alghe. Il lavoro della Commissione europea sulle proteine alternative e sulle alghe fornisce alla regione una base politica per lo sviluppo di nuovi ingredienti e prodotti. Questo lavoro può aiutare le aziende a valutare la disponibilità degli ingredienti, le modalità di utilizzo negli alimenti, i requisiti ambientali e le condizioni pratiche necessarie per passare dalla formulazione su piccola scala alla produzione commerciale su larga scala. Le normative alimentari dell'UE richiedono la revisione dei nuovi alimenti, della denominazione e dello status degli ingredienti, ma percorsi più chiari possono favorire le aziende che si preparano per tempo. I sistemi di distribuzione alimentare consolidati, l'attività di ristorazione e la domanda di alternative al pesce più comuni offrono al mercato dei prodotti ittici a base vegetale un percorso concreto per l'espansione regionale.
Si prevede che la regione Asia-Pacifico sarà quella a più rapida crescita, con un tasso di crescita annuo composto (CAGR) del 12.45% fino al 2031. L'elevato consumo di prodotti ittici nella regione fa sì che anche un'adozione limitata di alternative possa generare volumi di prodotto significativi. Il Giappone supporta le applicazioni di prodotti pronti al consumo, inclusi i pasti dei minimarket, mentre la Cina offre un ampio mercato della ristorazione per partnership con menù di marca. Alghe e piante marine sono ingredienti alimentari comuni in diverse cucine regionali, il che può rendere alcune formulazioni più facili da spiegare ai consumatori. I requisiti di etichettatura in India enfatizzano formulazioni standardizzate e dichiarazioni trasparenti. Nel frattempo, il Medio Oriente e l'Africa rimangono mercati in fase iniziale, dove la vendita al dettaglio moderna, la ristorazione urbana, le ricette locali, prezzi adeguati e l'educazione dei consumatori saranno fondamentali prima che la categoria possa stabilire una distribuzione stabile e una diffusione su larga scala.
Panorama competitivo
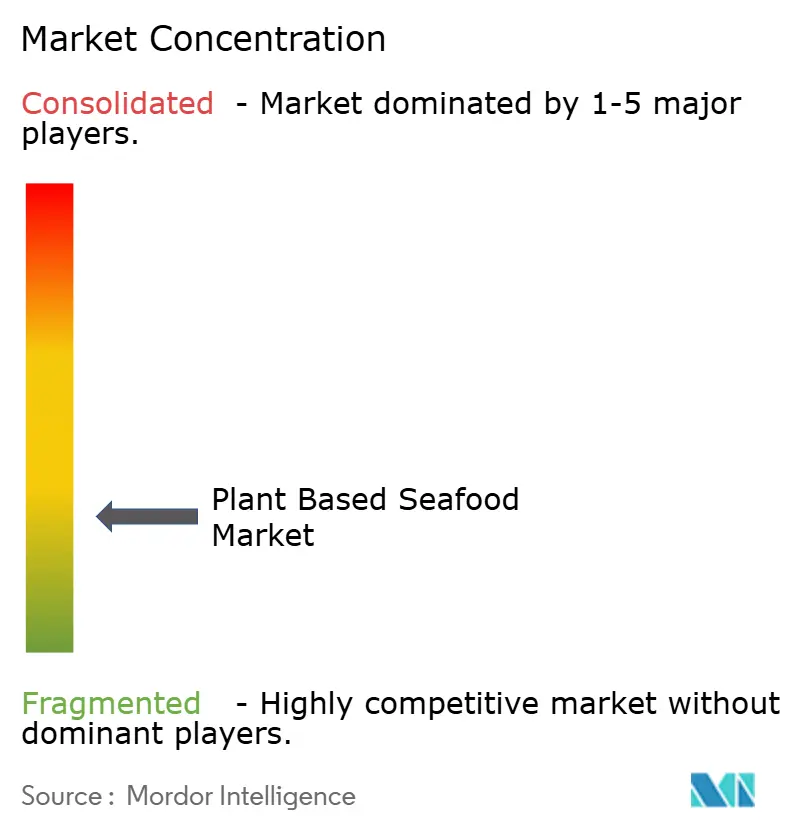
Il mercato dei prodotti ittici a base vegetale rimane frammentato, senza che una singola azienda sia in grado di stabilire i prezzi di categoria. La concorrenza include marchi di alternative al pesce, fornitori di ingredienti e sviluppatori di tecnologie lungo tutta la catena del valore. Alcune aziende si concentrano su alternative specifiche, come tonno, gamberetti, capesante, salmone o granchio, mentre altre sviluppano piattaforme per molteplici formati di prodotti ittici. Questa struttura crea opportunità per gli specialisti, ma può limitare le aziende più piccole nella gestione dei finanziamenti, dell'approvvigionamento degli ingredienti, della capacità produttiva e della distribuzione. La qualità del prodotto, l'affidabilità dell'approvvigionamento e l'accesso alla distribuzione sono quindi più importanti della notorietà del marchio.
La tecnologia rimane un fattore chiave di differenziazione, poiché i prodotti ittici richiedono specifiche caratteristiche di consistenza, aroma, colore, livello di umidità e comportamento in cottura. I prodotti interi necessitano di una struttura più definita rispetto a quelli impanati o tritati, innalzando la barriera tecnica per i nuovi operatori. La ricerca sui sistemi a base di microalghe e fagioli mung dimostra il controllo della formulazione necessario per ottimizzare la consistenza dei prodotti ittici analoghi. La lettera di non obiezioni della FDA del marzo 2025 relativa a una preparazione a base di legemoglobina di soia fornisce un esempio di progresso normativo per i sistemi di ingredienti utilizzati nelle alternative vegetali al pesce. La bozza di linee guida sull'etichettatura della FDA del gennaio 2025 fornisce una base più chiara per comunicare la natura vegetale dei prodotti, offrendo agli sviluppatori un punto di riferimento più preciso per il linguaggio della confezione e la denominazione del prodotto.
Le maggiori opportunità si riscontrano ancora nei prodotti che non soddisfano pienamente le esigenze dei consumatori o delle cucine professionali. Filetti di salmone di alta qualità, gamberi e granchi lavorati, e formati pronti per la ristorazione necessitano di una migliore consistenza e prestazioni di preparazione. Le aziende che riducono i costi di produzione mantenendo la qualità possono affrontare il principale vincolo commerciale della categoria. Il mercato può inoltre beneficiare di ingredienti a base di alghe che supportino comprovate affermazioni nutrizionali e di sostenibilità, a condizione che offrano un'esperienza gustativa affidabile e soddisfino i requisiti di costo e preparazione del canale. Le aziende rafforzeranno la propria posizione grazie a una chiara focalizzazione sul prodotto, una fornitura affidabile e un'esecuzione specifica per canale in termini di packaging, quantità d'ordine, stoccaggio, parametri di cottura, applicazioni nel menu e supporto agli acquirenti.
Leader del settore dei prodotti ittici a base vegetale
-
Gathered Foods Corporation (Good Catch)
-
Ocean Hugger Foods, Inc.
-
New Wave Foods, Inc.
-
Sophie's Kitchen, Inc.
-
La Plant Based Seafood Co.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2026: Oshi, una startup statunitense specializzata in prodotti ittici a base vegetale, ha ottenuto un investimento strategico di 3 milioni di dollari e ha lanciato un filetto intero di pesce bianco a base vegetale nell'ambito della sua strategia di espansione nazionale. Il prodotto è stato sviluppato utilizzando una tecnologia proprietaria per replicare la consistenza delicata e sfogliata e il profilo sensoriale del pesce bianco tradizionale, dopo diversi anni di ricerca e sviluppo.
- Novembre 2024: Mind Blown Plant Based Seafood Co. ha lanciato Crispy, Crunchy, Fried Shrimp, un prodotto a base vegetale a base di gamberetti, pronto da scaldare e mangiare, disponibile per un periodo limitato e progettato per replicare fedelmente il gusto e la consistenza dei tradizionali gamberetti fritti. Il prodotto è realizzato con konjac, un ingrediente di origine vegetale sempre più utilizzato nei sostituti dei frutti di mare per la sua consistenza simile a quella dei gamberetti, ed è stato introdotto attraverso i canali di vendita diretta al consumatore e alla ristorazione.
- Gennaio 2025: la FDA statunitense ha pubblicato una bozza di linee guida per l'industria sull'etichettatura delle alternative vegetali agli alimenti di origine animale, inclusi prodotti ittici, carne, uova e pollame soggetti alla giurisdizione della FDA. Le linee guida delineano raccomandazioni per aiutare i produttori a identificare chiaramente i prodotti a base vegetale e garantire che le etichette forniscano ai consumatori informazioni accurate e trasparenti sulla natura e la composizione di queste alternative.
Ambito del rapporto sul mercato globale dei prodotti ittici a base vegetale
Un prodotto ittico a base vegetale è un alimento realizzato interamente con ingredienti di origine vegetale, progettato per replicare il gusto, la consistenza, l'aspetto, l'aroma e la funzionalità culinaria dei prodotti ittici tradizionali come pesce, gamberi, granchi, tonno, salmone, calamari o altri prodotti marini. Il mercato dei prodotti ittici a base vegetale è segmentato per tipologia di prodotto, fonte, canale di distribuzione e area geografica. In base alla tipologia di prodotto, il mercato è segmentato in pesce, gamberi, granchi, tonno, salmone a base vegetale e altri tipi di prodotto. In base alla fonte, il mercato è segmentato in proteine di soia, proteine di piselli, proteine di grano, alghe e altri. In base al canale di distribuzione, il mercato è segmentato in vendita al dettaglio e vendita al dettaglio. Per area geografica, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Sud America e Medio Oriente e Africa. Per ciascun segmento, le dimensioni del mercato e le previsioni sono state effettuate in termini di valore (milioni di dollari USA).
| Pesce a base vegetale |
| Gamberetti a base vegetale |
| Granchio a base vegetale |
| Tonno a base vegetale |
| Salmone a base vegetale |
| Altri tipi di prodotto |
| Proteine di soia |
| Proteina di piselli |
| Proteine Di Grano |
| Alghe e piante marine |
| Altro |
| Fuori commercio | Supermercati / Ipermercati |
| MINIMARKET | |
| Negozi al dettaglio online | |
| Altri canali di distribuzione | |
| In commercio |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Olanda | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Indonesia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente & Africa | Sud Africa |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Pesce a base vegetale | |
| Gamberetti a base vegetale | ||
| Granchio a base vegetale | ||
| Tonno a base vegetale | ||
| Salmone a base vegetale | ||
| Altri tipi di prodotto | ||
| Per fonte | Proteine di soia | |
| Proteina di piselli | ||
| Proteine Di Grano | ||
| Alghe e piante marine | ||
| Altro | ||
| Per canale di distribuzione | Fuori commercio | Supermercati / Ipermercati |
| MINIMARKET | ||
| Negozi al dettaglio online | ||
| Altri canali di distribuzione | ||
| In commercio | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Spagna | ||
| Olanda | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Indonesia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Sud Africa | |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali sono i fattori che trainano la crescita del settore dei prodotti ittici a base vegetale?
Si prevede che il settore crescerà a un tasso annuo composto (CAGR) del 9.98% dal 2026 al 2031.
Quanto è grande la categoria dei prodotti ittici a base vegetale?
Si stima che il valore si attesti a 611.36 milioni di dollari nel 2026 e si prevede che raggiungerà i 983.65 milioni di dollari entro il 2031.
Quale prodotto ittico a base vegetale è il più venduto?
Nel 2025, i prodotti ittici a base vegetale hanno rappresentato la quota maggiore del fatturato, con il 53.67%, grazie anche a formati familiari come filetti, bastoncini di pesce e hamburger.
Quale fonte di ingredienti sta crescendo più rapidamente per le alternative ai prodotti ittici?
Si prevede che le alghe e le piante marine cresceranno a un tasso annuo composto dell'11.78% fino al 2031, poiché possono contribuire alla progettazione di alimenti con caratteristiche quali consistenza, colore, sapore e proprietà nutrizionali specifiche.
Perché i prezzi dei prodotti ittici a base vegetale sono ancora elevati?
Ingredienti speciali, attrezzature per l'estrusione, aromi specifici e una produzione su scala limitata possono mantenere i costi superiori a quelli dei prodotti ittici convenzionali.


