

Dimensione e quota del mercato della gestione delle informazioni sulla sicurezza fisica
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
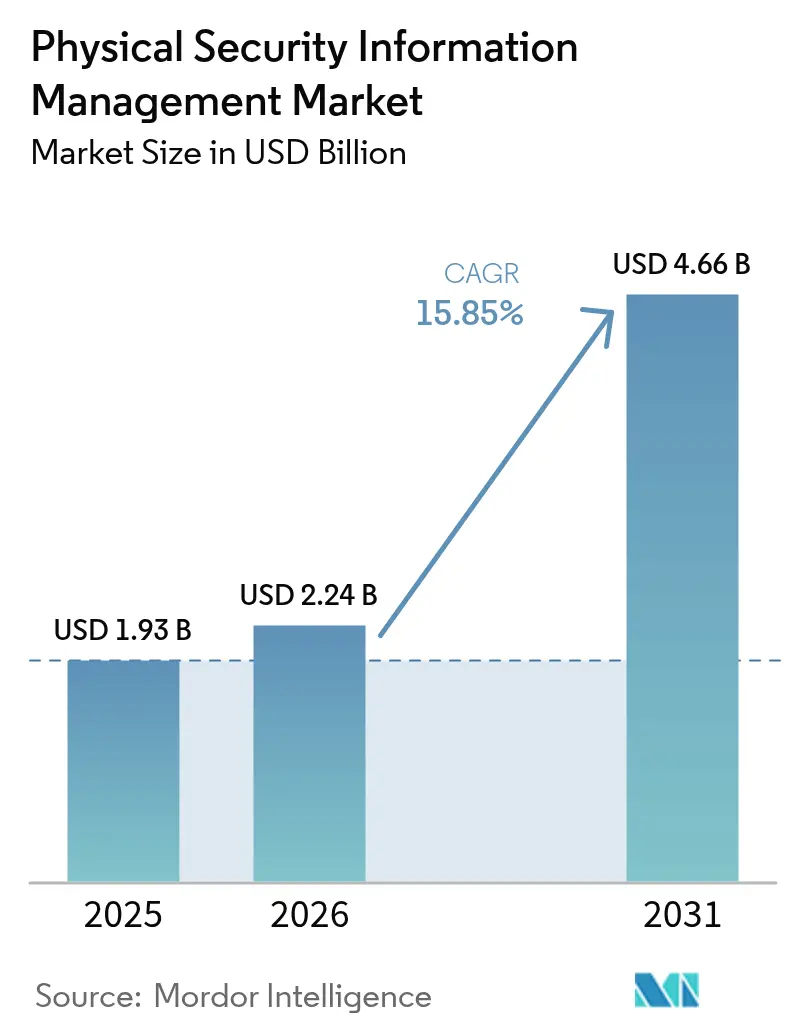
| Dimensione del mercato (2026) | 2.24 miliardo di dollari |
| Dimensione del mercato (2031) | 4.66 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 15.85% CAGR |
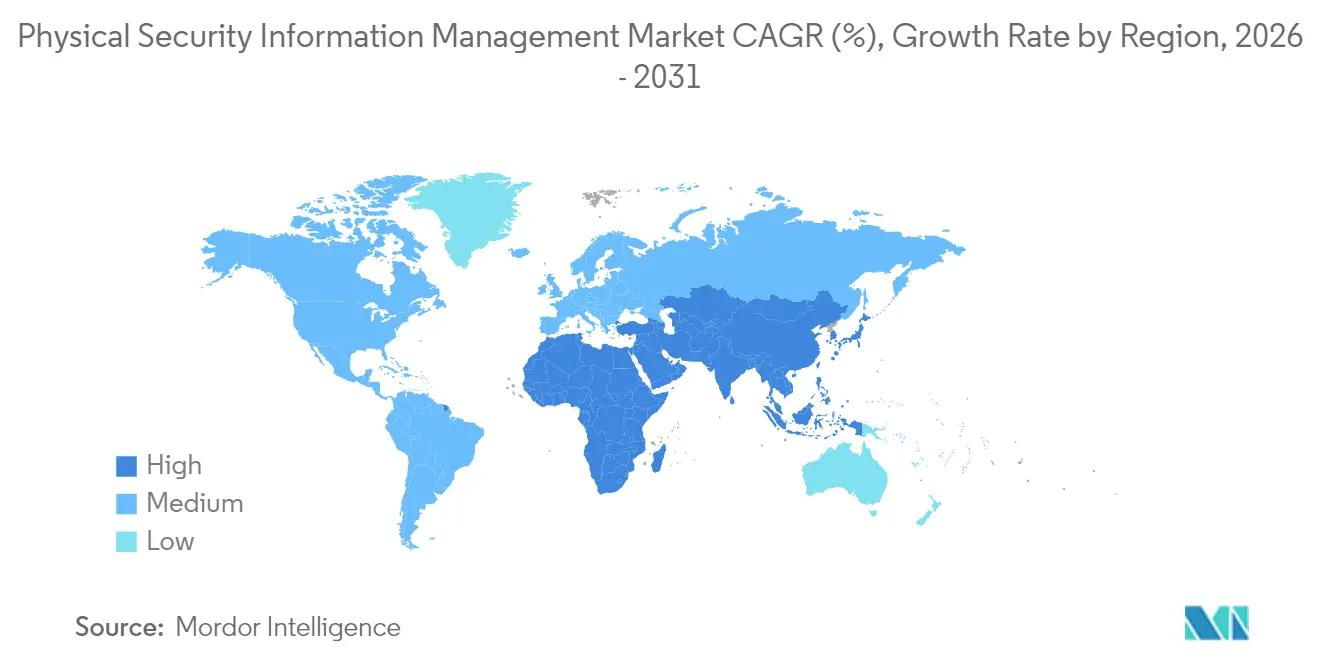
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Europa |
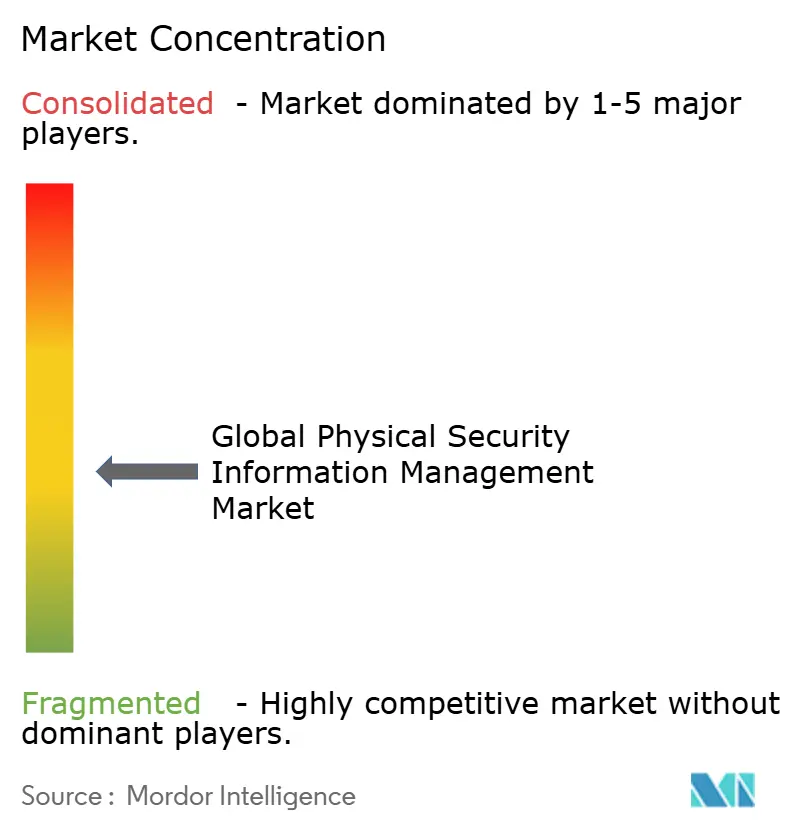
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi di mercato della gestione delle informazioni sulla sicurezza fisica di Mordor Intelligence
Si stima che il mercato della gestione delle informazioni sulla sicurezza fisica nel 2026 raggiungerà i 2.24 miliardi di dollari, in crescita rispetto al valore del 2025 di 1.93 miliardi di dollari, con proiezioni per il 2031 che indicano 4.66 miliardi di dollari, con un CAGR del 15.85% nel periodo 2026-2031. La rapida proliferazione dei sensori, normative più severe e una svolta verso la protezione convergente fisico-informatica stanno rimodellando le decisioni di allocazione del capitale, spingendo i responsabili della sicurezza a dare priorità alle piattaforme di comando unificate. La domanda si sta intensificando negli hub di trasporto, nei campus dei data center e nelle reti sanitarie, dove si intersecano diversi parchi di sensori, modelli di lavoro ibridi ed esposizioni a responsabilità. I fornitori stanno rispondendo con livelli di orchestrazione aperti, implementazioni cloud-ready e servizi gestiti in abbonamento che riducono le barriere all'ingresso e accorciano i cicli di implementazione. L'intensità competitiva è in aumento, poiché i leader affermati dell'automazione degli edifici, i fornitori PSIM specializzati e gli hyperscaler del cloud pubblico si affrettano a integrare analisi AI, visualizzazione geospaziale e automazione del flusso di lavoro in un unico quadro operativo.
Punti chiave del rapporto
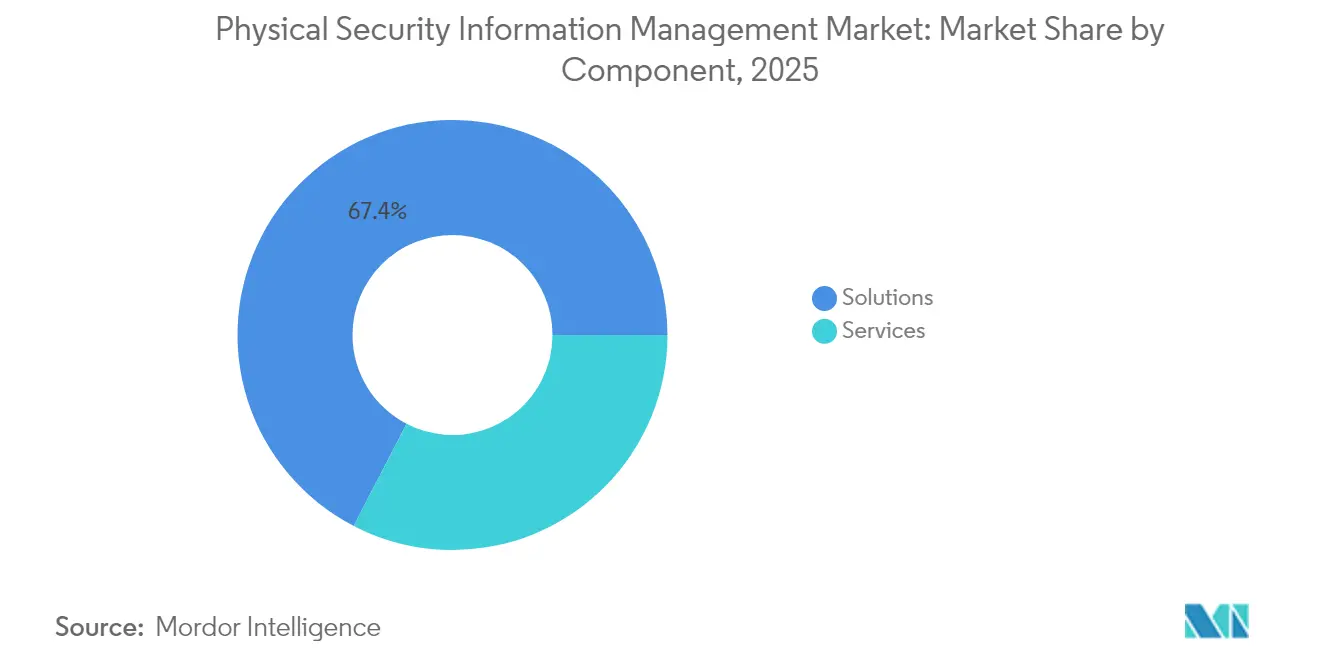
- Per componente, nel 67.40 le soluzioni rappresentavano il 2025% della quota di mercato della gestione delle informazioni sulla sicurezza fisica; si prevede che i servizi gestiti cresceranno a un CAGR del 16.25% entro il 2031.
- In base al modello di distribuzione, nel 73.20 le installazioni on-premise rappresentavano il 2025% del mercato della gestione delle informazioni sulla sicurezza fisica, mentre le distribuzioni cloud sono destinate a crescere a un CAGR del 17.55% fino al 2031.
- In base al settore di utilizzo finale, trasporti e logistica hanno guidato la quota di fatturato del 21.60% del mercato della gestione delle informazioni sulla sicurezza fisica nel 2025; si prevede che l'assistenza sanitaria accelererà con un CAGR del 16.95% entro il 2031.
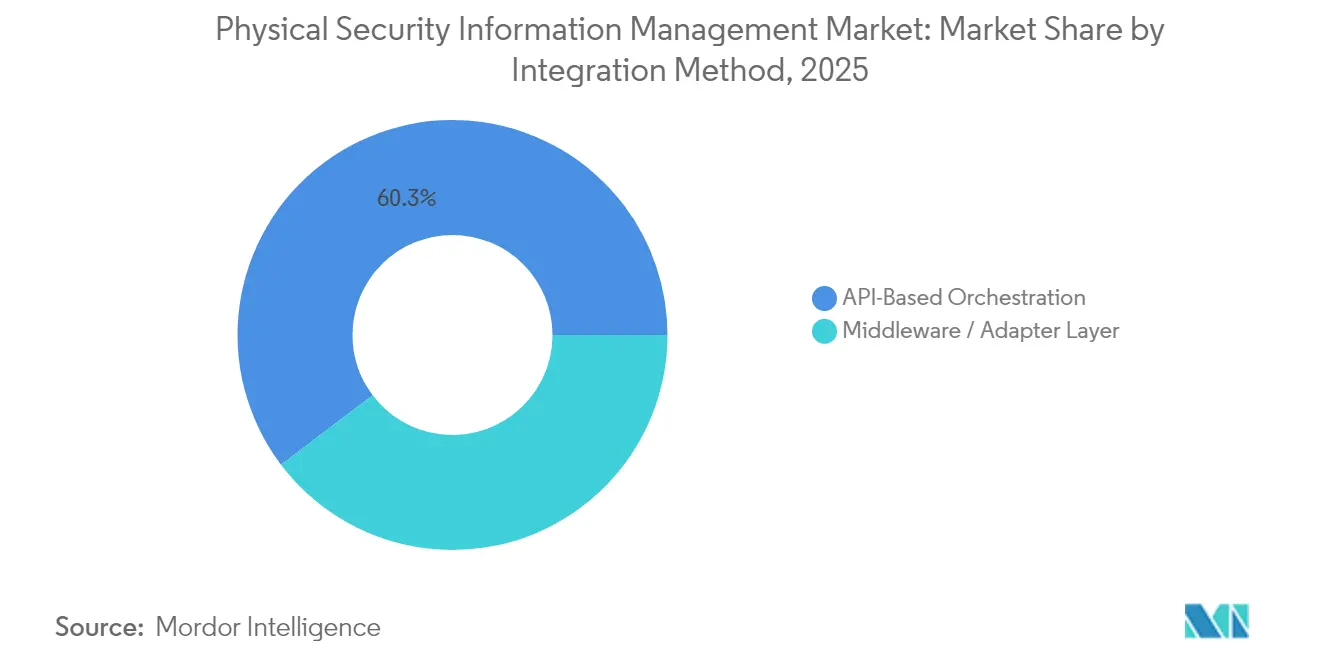
- In base al metodo di integrazione, l'orchestrazione basata su API ha dominato il mercato della gestione delle informazioni sulla sicurezza fisica con una quota del 60.30% nel 2025; si prevede che il livello middleware/adattatore accelererà con un CAGR del 16.8% entro il 2031.
- In termini geografici, nel 34.70 il Nord America ha conquistato il 2025% del mercato della gestione delle informazioni sulla sicurezza fisica, mentre l'Asia è destinata a registrare il CAGR più rapido, pari al 17.25%, tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato globale della gestione delle informazioni sulla sicurezza fisica
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Proliferazione di sensori edge abilitati all'IoT che guidano piattaforme di comando unificate | + 2.8% | Globale, con concentrazione in Nord America ed Europa | Medio termine (~ 3-4 yrs) |
| Accelerazione dell'adozione dei mandati sulle infrastrutture critiche NIS2 dell'UE e CISA degli USA | + 3.5% | Europa e Nord America | A breve termine (≤ 2 yrs) |
| Progetti di mega-transito asiatici che richiedono una consapevolezza situazionale centralizzata | + 2.1% | Asia, con focus su Cina, India, Giappone | Medio termine (~ 3-4 yrs) |
| La rapida adozione dell'analisi video basata sull'intelligenza artificiale crea domanda per l'orchestrazione PSIM aperta | + 3.2% | Globale, guidato dal Nord America | Medio termine (~ 3-4 yrs) |
| Lacune nella sicurezza del lavoro ibrido alimentano soluzioni convergenti fisico-cyber | + 1.8% | Nord America ed Europa | A breve termine (≤ 2 yrs) |
| Sconti sui premi assicurativi collegati alla conformità PSIM per i data center | + 1.5% | Nord America, con impatto emergente in Europa | A lungo termine (≥ 5 yrs) |
| Fonte: Intelligenza di Mordor | |||
Proliferazione di sensori edge abilitati all'IoT
Un'impennata a 41.6 miliardi di dispositivi connessi entro il 2025 sta generando volumi record di dati di telemetria che gli strumenti isolati non riescono a correlare. Le strutture critiche ora gestiscono più di 500 sensori eterogenei, con un aumento del 43% dal 2022, costringendo gli operatori ad adottare motori di orchestrazione indipendenti dal fornitore che normalizzano i metadati e stabiliscono la priorità degli avvisi.[1]Security Informed, "In che modo l'Internet delle cose (IoT) influisce sulla sicurezza fisica?", securityinformed.comLe API aperte sono diventate un criterio di approvvigionamento imprescindibile, poiché i responsabili della sicurezza cercano percorsi di integrazione a prova di futuro per telecamere intelligenti, sonde ambientali ed endpoint biometrici. Una maggiore granularità dei dati sta inoltre migliorando l'analisi delle cause profonde, consentendo ai team di risposta di tracciare le catene di eventi e ridurre il tempo medio di risoluzione. I vantaggi operativi che ne derivano stanno rafforzando il business case per le piattaforme di nuova generazione nei programmi di energia, utility e smart city.
Mandati sulle infrastrutture critiche NIS2 dell'UE e CISA degli Stati Uniti
La pressione normativa ora ha un impatto finanziario significativo: il framework NIS2 rivisto prevede sanzioni fino a 10 milioni di euro (11.3 milioni di dollari) per la non conformità, mentre la norma CIRCIA della CISA impone finestre di segnalazione da 24 a 72 ore. Gli operatori dei settori energetico, dei trasporti e sanitario stanno quindi accelerando gli aggiornamenti delle piattaforme che automatizzano la documentazione degli incidenti, la conservazione delle prove e gli audit trail. I team di approvvigionamento privilegiano soluzioni che offrono modelli di policy pronti all'uso, accesso basato sui ruoli e controlli di crittografia in linea con i requisiti del GDPR europeo. I primi utilizzatori nei settori finanziario e farmaceutico segnalano approvazioni più fluide da parte del consiglio di amministrazione una volta quantificata l'automazione della conformità rispetto alle potenziali sanzioni. I fornitori con motori di mappatura delle policy nativi e dashboard di regolamentazione predefinite stanno di conseguenza ampliando la loro base di riferimento.
Rapida adozione dell'analisi video basata sull'intelligenza artificiale
Le aziende implementano in media 3.7 motori di analisi discreti, che vanno dal riconoscimento facciale all'analisi comportamentale, complicando la correlazione degli eventi tra stack proprietari. I livelli PSIM aperti riducono lo sforzo di middleware personalizzato del 30-40%, consentendo ai responsabili della sicurezza di sostituire gli algoritmi senza dover ricorrere a upgrade complessi. Le autorità di trasporto sfruttano i feed di rilevamento degli oggetti per automatizzare gli avvisi di evacuazione della piattaforma, mentre gli operatori dei data center combinano il rilevamento delle anomalie con i log di accesso dei badge per segnalare le minacce interne. Le risorse GPU scalabili negli ambienti cloud invogliano ulteriormente gli utenti finali a scaricare modelli ad alta intensità di calcolo. Questa combinazione di specializzazione dell'IA e flessibilità di orchestrazione eleva la profondità di integrazione a un KPI a livello di consiglio di amministrazione per la mitigazione del rischio digitale.
Progetti di mega-transito asiatici
I governi regionali hanno stanziato 1.7 trilioni di dollari per nuovi sistemi ferroviari e metropolitani, moltiplicando gli endpoint di sorveglianza e le esigenze di coordinamento interagenzia. Le 45 implementazioni metropolitane pianificate dalla Cina e la spesa di 23 miliardi di dollari per il trasporto urbano in India richiedono piattaforme che supportino flussi di lavoro multimodali su reti ferroviarie, di autobus e aeree. Dashboard geospaziali che visualizzano lo stato dei sensori su mappe dinamiche dei trasporti aiutano i supervisori delle sale di controllo a gestire gli incidenti, riducendo al minimo le interruzioni del servizio. La carenza di integratori di sistemi nazionali, tuttavia, allunga le tempistiche dei progetti, spingendo gli operatori a rivolgersi a società di consulenza globali con modelli di fornitura chiavi in mano. L'interoperabilità basata su standard sta quindi aumentando nelle schede di valutazione delle richieste di proposta per garantire progetti a lungo termine a prova di futuro.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Complessità di integrazione con sistemi legacy | -2.1% | Europa, Nord America | A breve termine (≤ 2 anni) |
| Costi elevati di licenza e personalizzazione iniziali | -1.8% | Mercati emergenti | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Complessità di integrazione con sistemi analogici e proprietari legacy
Impianti industriali e hub di trasporto si affidano spesso a protocolli proprietari implementati per la prima volta 15-20 anni fa, con conseguenti difficoltà di normalizzazione dei dati che prolungano i tempi di implementazione fino al 60%. I livelli di adattamento spesso faticano a tradurre feed seriali a bassa larghezza di banda in schemi di dati moderni, costringendo gli integratori a scrivere script di convertitori personalizzati che aumentano il costo totale di proprietà. Le aziende di servizi energetici si trovano ad affrontare gli ostacoli più difficili, dove le interfacce SCADA resistono all'esposizione alle API aperte. Il progetto che ne risulta compromette la fiducia degli stakeholder e rallenta le implementazioni in settori in cui la tolleranza ai tempi di inattività è prossima allo zero. I fornitori che offrono librerie di driver pre-certificate e toolkit di migrazione stanno quindi acquisendo un vantaggio comparativo.[2]Advancis Software & Services GmbH, "Aumenta la sicurezza e risparmia sui costi con una piattaforma PSIM aperta.", securityworldmarket.com
Costi elevati di licenza e personalizzazione iniziali
Le implementazioni di livello 1 richiedono tra 100,000 e 500,000 dollari in licenze core, con siti complessi che registrano esborsi duplicati per i servizi professionali. Gli ospedali di fascia media e gli aeroporti secondari faticano ad allineare queste somme con i budget di capitale, soprattutto quando benefici qualitativi come la consapevolezza situazionale resistono ai calcoli del ROI lineare. La manutenzione annuale, spesso fissata al 15-20% del valore della licenza, grava ulteriormente sulle spese operative. I pacchetti di servizi gestiti che spostano la spesa da capex a opex stanno mitigando lo shock da prezzo, eppure i CFO continuano a richiedere modelli di rimborso trasparenti legati a riduzioni dei premi assicurativi o efficienze del lavoro. I fornitori che propongono prezzi basati sul consumo e contratti legati ai risultati stanno ampliando i tassi di conversione del funnel nelle aree geografiche sensibili ai costi.
Analisi del segmento
Per componente: Servizi Momentum si basa sulla base di soluzioni
Nel 67.40, le soluzioni hanno mantenuto una quota di mercato del 2025% nella gestione delle informazioni di sicurezza fisica, grazie a licenze perpetue e rinnovi di abbonamento per software di comando e controllo. Le dimensioni del mercato della gestione delle informazioni di sicurezza fisica generate dalle soluzioni sono sostenute da cicli di aggiornamento delle infrastrutture critiche e dall'espansione di funzionalità come plug-in di intelligenza artificiale e dashboard geospaziali.
Tuttavia, i servizi gestiti sono destinati a registrare un CAGR del 16.25%, un ritmo superiore a quello della linea di software core. La domanda è più forte tra le organizzazioni prive di operatori interni per il monitoraggio 24 ore su 24, 7 giorni su 7, il triage degli incidenti e le routine di threat hunting. I fornitori di servizi sfruttano architetture multitenant per ammortizzare i team di analisti su tutti i contratti, offrendo ai clienti spese mensili prevedibili e garanzie sui livelli di servizio. I servizi professionali (consulenza, progettazione e integrazione) continuano a supportare implementazioni complesse, in particolare quando è necessario collegare PLC legacy, centrali antincendio e sistemi di gestione degli edifici. Il successo dei fornitori dipende sempre più dall'integrazione di consulenza e gestione operativa in pacchetti coerenti basati sui risultati, che alleviano le preoccupazioni degli acquirenti in merito alla carenza di competenze e alla manutenzione a lungo termine della piattaforma.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per modello di distribuzione: la crescita del cloud supera il predominio on-premise
Nel 73.20, i sistemi on-premise hanno dominato il 2025% del mercato della gestione delle informazioni per la sicurezza fisica, poiché gli operatori dei settori dei servizi di pubblica utilità, della difesa e dei servizi finanziari hanno privilegiato installazioni data-sovereign e air-gapped. Questi ambienti spesso si integrano direttamente con citofoni di emergenza, varchi di accesso e controlli industriali che richiedono latenze in millisecondi e un comportamento di rete deterministico.
Tuttavia, le implementazioni cloud si espanderanno a un CAGR del 17.55%, alimentate dalla domanda di elaborazione elastica per eseguire inferenze di intelligenza artificiale, reporting centralizzato su ambienti distribuiti e gestione semplificata delle patch. I primi utilizzatori sfruttano la videosorveglianza cloud per alleggerire i costi di storage, indirizzando solo i flag di evento ai dispositivi edge locali per una rapida interdizione. Le architetture ibride stanno guadagnando terreno laddove i flussi sensibili rimangono in loco, mentre dashboard di analisi e pipeline di machine learning risiedono nei data center regionali.
Con il metodo di integrazione: l'orchestrazione incentrata sulle API ottiene la supremazia strategica
L'orchestrazione basata su API detiene una quota del 60.30% nel 2025. Sta soppiantando il middleware personalizzato come percorso di integrazione preferito, riducendo lo sforzo di implementazione del 30-40% e consentendo lo scambio modulare dei sottosistemi senza errori a cascata. Le piattaforme moderne espongono endpoint RESTful, flussi WebSocket e architetture basate su eventi che si allineano alle strategie di integrazione delle applicazioni aziendali. Questa filosofia progettuale semplifica l'integrazione di motori di analisi emergenti, unità di pattugliamento robotiche e sensori ambientali, preservando la longevità degli investimenti.
Tuttavia, il middleware è il segmento in più rapida crescita, con un CAGR del 16.8%. Gli adattatori middleware rimangono indispensabili per i sistemi CCTV analogici e i pannelli badge proprietari privi di hook software diretti; tuttavia, la loro quota nei nuovi contratti si sta riducendo, poiché i pianificatori di capitale accelerano i cicli di aggiornamento IP. La coerenza negli schemi dei dati sta migliorando l'analisi a valle, consentendo ai centri operativi di sicurezza di sovrapporre mappe di calore degli incidenti, dashboard KPI e metriche SLA a log eventi omogenei.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore di utilizzo finale: i trasporti rafforzano il volume, l'assistenza sanitaria accelera
Nel 21.60, trasporti e logistica hanno rappresentato una quota di fatturato del 2025% del mercato della gestione delle informazioni sulla sicurezza fisica, a dimostrazione dei massicci investimenti di aeroporti, porti marittimi e reti ferroviarie, alla ricerca di una gestione sincronizzata degli incidenti su asset dislocati. I casi d'uso si estendono sempre più a metriche operative come l'analisi dei tempi di permanenza e la pianificazione delle risorse, aumentando la persistenza delle piattaforme. I modelli di finanziamento pubblico-privato, uniti ai mandati nazionali per le infrastrutture critiche, garantiscono un flusso costante di espansioni dei terminal a supporto degli ordini dei fornitori.
Il settore sanitario registrerà un CAGR del 16.95% entro il 2031, a causa della violenza sul posto di lavoro, del furto di farmaci e degli incidenti che compromettono la sicurezza dei pazienti. I campus multi-edificio richiedono il coordinamento tra dispositivi di tracciamento neonatale, sistemi di allarme antincendio e controlli di accesso al pronto soccorso, aumentando la domanda di una consapevolezza situazionale unificata.
Analisi geografica
Mercato nordamericano della gestione delle informazioni sulla sicurezza fisica
Nel 34.70, il Nord America ha rappresentato il 2025% del fatturato globale del mercato della gestione delle informazioni per la sicurezza fisica, grazie ai mandati federali sulle infrastrutture critiche e agli ecosistemi maturi di integrazione dei sistemi. Le compagnie assicurative che offrono incentivi sui premi del 15-30% per piattaforme di monitoraggio verificabili ne incoraggiano ulteriormente l'adozione, soprattutto tra gli operatori di data center in colocation e le utility regionali. La convergenza della telemetria fisica e informatica rimane un'agenda strategica, con il 68% dei responsabili della sicurezza che ha rilevato sovrapposizioni negli incidenti dal 2023.
Mercato APAC della gestione delle informazioni sulla sicurezza fisica
Si prevede che l'Asia si espanderà a un CAGR del 17.25% fino al 2031, trainata da 1.7 trilioni di dollari in megaprogetti di trasporto pubblico e dall'intensificarsi delle implementazioni di smart city. Le autorità locali danno priorità alla consapevolezza situazionale centralizzata per coordinare le risposte multi-agenzia su linee metropolitane, terminal degli autobus e aeroporti. Le strategie dei fornitori includono sempre più joint venture con integratori nazionali per compensare la carenza di competenze e conformarsi alle normative sulla localizzazione degli appalti. Entro il prossimo decennio, l'Asia supererà il Nord America in termini di dimensioni del mercato della gestione delle informazioni per la sicurezza fisica.
Mercato europeo della gestione delle informazioni sulla sicurezza fisica
La traiettoria di crescita dell'Europa è strettamente legata al calendario di attuazione della Direttiva NIS2, che estende l'ambito di conformità a migliaia di entità essenziali e importanti. I leader della sicurezza stanno implementando piattaforme che automatizzano la segnalazione degli incidenti, l'archiviazione delle prove e l'escalation basata sui ruoli per soddisfare le esigenze degli enti regolatori. La preferenza per gli standard aperti è pronunciata, riflettendo la diversificazione delle basi installate negli Stati membri. La sostenibilità sta emergendo come criterio di approvvigionamento, con l'implementazione di PSIM che dovrebbe integrare le informazioni sulla gestione energetica e contribuire all'informativa ESG aziendale.
Panorama normativo
La regolamentazione sta influenzando sempre più l'approvvigionamento di PSIM, poiché le piattaforme diventano parte integrante di ambienti di controllo ciberfisico sottoposti ad audit. Nell'Unione Europea, il Cyber Resilience Act (Regolamento (UE) 2024/2847) estende le aspettative in materia di sicurezza by design, gestione delle vulnerabilità e supporto del ciclo di vita ai prodotti con elementi digitali, definendo le procedure di hardening e aggiornamento dei PSIM e la documentazione richiesta nei siti critici e nelle grandi aziende. Negli Stati Uniti, le linee guida federali per il controllo degli accessi, come NIST SP 800-53 Rev. 5 e le linee guida relative ai sistemi di controllo degli accessi fisici abilitati per PIV (E-PACS), continuano a definire i requisiti per l'integrazione del controllo degli accessi, la garanzia dell'identità e la registrazione di eventi di livello probatorio nelle implementazioni conformi alle normative governative.
Anche la sicurezza dei siti e gli standard di settore fungono da garanti per l'implementazione di infrastrutture critiche. Le valutazioni Cyber Assurance of Physical Security Systems (CAPSS) della National Protective Security Authority (NPSA) del Regno Unito forniscono un percorso di garanzia per i sistemi di sicurezza fisica utilizzati in ambienti sensibili, rafforzando le aspettative in termini di postura di sicurezza informatica, resilienza e garanzia della catena di fornitura. Parallelamente, la norma NFPA 3000 (edizione 2024) viene sempre più spesso citata nella pianificazione della sicurezza degli impianti e nella preparazione agli incidenti negli Stati Uniti, supportando la domanda di funzionalità PSIM in grado di gestire flussi di lavoro coordinati, documentazione degli incidenti e reportistica post-evento in ambienti multi-vendor.
Analisi della catena del valore
La catena del valore PSIM inizia con i fornitori di dispositivi e sottosistemi di sicurezza a monte (videosorveglianza, controllo accessi, rilevamento intrusioni, sistemi antincendio e di sicurezza degli edifici e sensori IoT) che generano eventi e dati di telemetria eterogenei. I fornitori di software PSIM di base operano a livello di orchestrazione, dove modelli di eventi standardizzati, API aperte e librerie di connettori determinano la velocità di integrazione e la capacità di normalizzare i dati per dashboard di comando e controllo, gestione dei casi e registri di controllo. L'implementazione viene in genere realizzata da integratori di sistemi e consulenti specializzati che si occupano di valutazione del sito, progettazione, configurazione dei connettori, mappatura dei playbook di flusso di lavoro e rafforzamento della sicurezza informatica, seguiti dalla convalida in ambienti operativi in cui sono richiesti la gestione in modalità degradata e l'alta disponibilità.
I servizi a valle, gestiti e di supporto, generano sempre più valore continuo fornendo monitoraggio 24 ore su 24, 7 giorni su 7, gestione degli incidenti, manutenzione e applicazione di patch su infrastrutture distribuite, in particolare per operatori di trasporti, enti governativi e infrastrutture critiche. Anche le partnership tra fornitori di piattaforme adiacenti fungono da facilitatore del canale. Ad esempio, TKH Security e Nanodems (febbraio 2025) hanno annunciato una partnership strategica per integrare i loro software VMS e PSIM, a dimostrazione di come gli accordi di interoperabilità tra fornitori possano ridurre gli attriti di integrazione per gli acquirenti e accelerare le implementazioni di prodotti multipli.
Panorama competitivo
Il mercato della gestione delle informazioni per la sicurezza fisica presenta una moderata frammentazione, con leader diversificati nell'automazione degli edifici, fornitori di PSIM specializzati e fornitori di servizi IT che si contendono la quota di mercato. Genetec, Johnson Controls e Hexagon sfruttano relazioni consolidate con i clienti e la presenza globale sui canali per proteggere la propria presenza, integrando suite di gestione video e controllo accessi in abbonamenti aziendali. Specialisti boutique come Qognify e CNL Software si differenziano attraverso modelli di dominio approfonditi e kit di strumenti di integrazione rapida che riducono il time-to-value nei settori verticali dei trasporti e della sanità.
Le partnership strategiche stanno accelerando le roadmap dei prodotti e l'accesso al mercato. L'alleanza di CNL Software con Cepton integra il rilevamento perimetrale 3D basato su LiDAR nel suo livello di orchestrazione, rafforzando la proposta di valore per i perimetri di data center e aeroporti.[3]CNL Software, "Il software IPSecurityCenter PSIM di CNL Software fornisce la gestione della sicurezza per un ospedale sudafricano", securityinformed.comL'adozione del cloud sta catalizzando la collaborazione tra gli editori PSIM e i fornitori di servizi di videosorveglianza.
Le priorità di investimento si concentrano sull'aumento dell'intelligenza artificiale e sulle architetture cloud-native. I fornitori stanno integrando motori di inferenza in tempo reale, playbook automatizzati e manutenzione predittiva nelle licenze base, creando percorsi di upselling verso livelli di analisi avanzata. Allo stesso tempo, la migrazione ai microservizi containerizzati accelera i cicli DevOps, consentendo rilasci di funzionalità ogni due settimane al passo con la rapida evoluzione del panorama delle minacce.
Leader del settore della gestione delle informazioni sulla sicurezza fisica
-
Johnson Controls International PLC
-
Genetec Inc.
-
Qognify Inc.
-
Verint Systems Inc.
-
Vidsys Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Marzo 2026: Johnson Controls ha presentato le soluzioni di controllo accessi e videosorveglianza di nuova generazione all'ISC West 2026, ampliando il proprio portfolio per implementazioni aziendali e commerciali. Le nuove versioni rafforzano l'integrazione end-to-end tra i sottosistemi di intrusione, controllo accessi e videosorveglianza, migliorando la superficie di integrazione per PSIM e flussi di lavoro di comando unificati in ambienti multi-sito.
- Febbraio 2026: Genetec ha annunciato Cloudlink 2210, un'appliance gestita in cloud per implementazioni di sicurezza fisica su scala aziendale, con spedizioni globali previste a partire da maggio 2026. La direzione intrapresa dal prodotto supporta le architetture ibride, collegando i dispositivi on-premise esistenti con le operazioni gestite in cloud, in linea con la richiesta degli acquirenti di una gestione centralizzata senza la necessità di una completa sostituzione dell'infrastruttura.
- Marzo 2025: Google Cloud ha esteso il suo Risk Protection Program a 30 mercati EMEA in collaborazione con Beazley e Chubb, collegando le offerte assicurative alle implementazioni di sicurezza e ai controlli del rischio. Questa mossa ha rafforzato il ruolo del monitoraggio verificabile, della reportistica e dell'automazione dei controlli come elementi essenziali per gli acquisti, supportando l'adozione di PSIM nelle organizzazioni regolamentate e sensibili al rischio.
Ambito e metodologia
- La gestione delle informazioni sulla sicurezza fisica (PSIM) è un software che fornisce una piattaforma per le applicazioni create da sviluppatori di middleware, progettata per integrare più applicazioni e dispositivi di sicurezza non connessi e controllarli attraverso un'interfaccia utente completa.
- Tutte le soluzioni PSIM che consentono l'integrazione (collegando tutti i sistemi di sicurezza fisica), la correlazione e la verifica (identificando una violazione e allertando il personale di sicurezza), la visualizzazione, il flusso di lavoro e l'analisi sono considerate parte dello studio.
| Soluzioni | Gestione video/incidenti |
| Integrazione del controllo degli accessi | |
| Dashboard di comando e controllo | |
| Gestione dei casi e delle prove | |
| Servizi | Professionale (Consulenza, Progettazione e Integrazione) |
| Gestito e Supporto |
| On-premise |
| Cloud |
| IBRIDO |
| Orchestrazione basata su API |
| Livello middleware/adattatore |
| BFSI | |
| Governo e difesa | |
| Trasporto e logistica | Aeroporti |
| Porti marittimi | |
| Ferrovia e metropolitana | |
| Energia e Utilities | |
| Settore Retail | |
| Settore Sanitario | |
| Manifatturiero e industriale | |
| Formazione | |
| IT e telecomunicazioni |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| APAC | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Nuova Zelanda | |
| Resto di APAC | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Nordici | |
| Resto d'Europa | |
| Medio Oriente & Africa | Arabia Saudita |
| UAE | |
| Turchia | |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per componente | Soluzioni | Gestione video/incidenti |
| Integrazione del controllo degli accessi | ||
| Dashboard di comando e controllo | ||
| Gestione dei casi e delle prove | ||
| Servizi | Professionale (Consulenza, Progettazione e Integrazione) | |
| Gestito e Supporto | ||
| Per modello di distribuzione | On-premise | |
| Cloud | ||
| IBRIDO | ||
| Per metodo di integrazione | Orchestrazione basata su API | |
| Livello middleware/adattatore | ||
| Per settore degli utenti finali | BFSI | |
| Governo e difesa | ||
| Trasporto e logistica | Aeroporti | |
| Porti marittimi | ||
| Ferrovia e metropolitana | ||
| Energia e Utilities | ||
| Settore Retail | ||
| Settore Sanitario | ||
| Manifatturiero e industriale | ||
| Formazione | ||
| IT e telecomunicazioni | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| APAC | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Nuova Zelanda | ||
| Resto di APAC | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Nordici | ||
| Resto d'Europa | ||
| Medio Oriente & Africa | Arabia Saudita | |
| UAE | ||
| Turchia | ||
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Cosa determina la forte crescita del mercato della gestione delle informazioni sulla sicurezza fisica?
L'orchestrazione unificata dei sensori, obblighi normativi più severi e analisi basate sull'intelligenza artificiale stanno convincendo gli operatori a sostituire gli strumenti isolati con piattaforme di comando integrate che migliorano la conformità e la mitigazione dei rischi.
Quale regione crescerà più rapidamente tra il 2026 e il 2031?
Si prevede che l'Asia registrerà un CAGR del 17.25%, sostenuto da 1.7 trilioni di dollari in progetti infrastrutturali di trasporto e da programmi di smart city in espansione.
Perché i servizi gestiti stanno guadagnando terreno nel settore della gestione delle informazioni sulla sicurezza fisica?
Le organizzazioni prive di centri operativi di sicurezza attivi 24 ore su 7, XNUMX giorni su XNUMX, esternalizzano il monitoraggio e la risposta agli incidenti a fornitori di servizi, barattando elevati esborsi di capitale con spese operative prevedibili.
In che modo le nuove normative influenzano l'adozione della piattaforma?
Quadri normativi quali la direttiva NIS2 dell'UE e gli obblighi CISA degli Stati Uniti impongono sanzioni severe in caso di inosservanza, spingendo gli operatori delle infrastrutture critiche a implementare funzionalità automatizzate di documentazione e segnalazione degli incidenti.
Quali sfide rallentano le implementazioni PSIM?
Gli elevati costi di licenza iniziali e la necessità di integrare sistemi analogici legacy possono prolungare i tempi di progetto fino al 60% e aumentare i costi di circa il 35%, in particolare nelle strutture mature.


