

Dimensioni e quota di mercato dei sensori fotonici
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
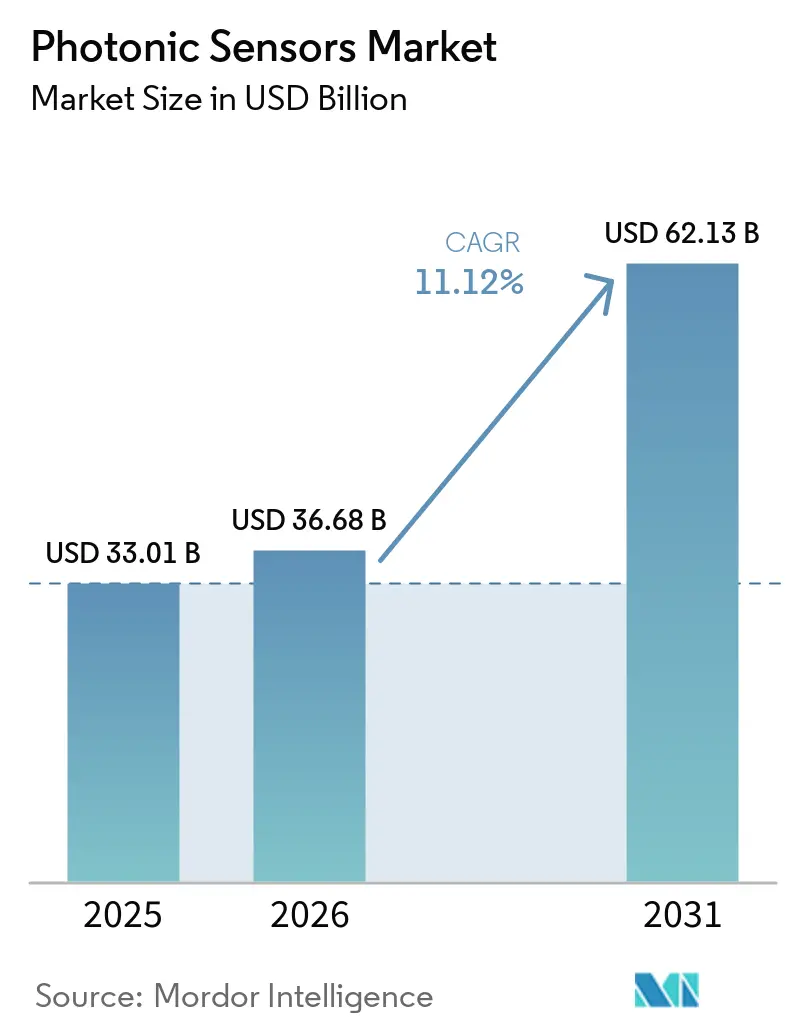
| Dimensione del mercato (2026) | 36.68 miliardo di dollari |
| Dimensione del mercato (2031) | 62.13 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 11.12% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
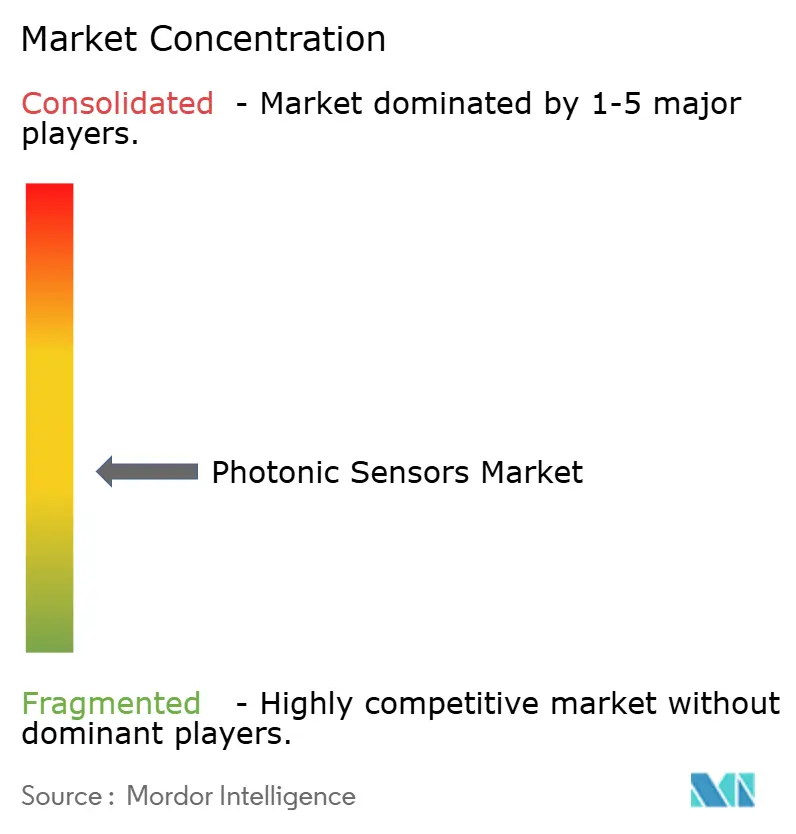
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei sensori fotonici di Mordor Intelligence
Si prevede che il mercato dei sensori fotonici crescerà da 33.01 miliardi di dollari nel 2025 a 36.68 miliardi di dollari nel 2026 e si prevede che raggiungerà i 62.13 miliardi di dollari entro il 2031 con un CAGR dell'11.12% nel periodo 2026-2031. L'automazione della produzione, la diffusione delle infrastrutture in fibra ottica e le iniziative per le città intelligenti alimentano questa espansione, mentre i circuiti integrati fotonici consentono architetture di rilevamento su chip che superano le prestazioni dei sensori elettronici. I sensori di immagine rimangono dominanti poiché i sistemi di sicurezza automobilistica e i controlli di qualità industriali richiedono l'acquisizione di dati ad alta risoluzione. L'automazione industriale rappresenta quasi un terzo della domanda globale perché i sensori in fibra ottica combinano l'immunità elettromagnetica con una lunga durata. [1] STMicroelectronics, "Annual Report 2024", st.com Il Nord America mantiene la base regionale più ampia grazie alla spesa per la difesa sostenuta e all'aggiunta di capacità di semiconduttori, mentre l'Asia-Pacifico registra la crescita più rapida poiché le fabbriche si aggiornano agli standard dell'Industria 4.0. [2] Photonics21, “European Photonics Market Report 2024,” photonics21.org Gli sviluppatori che padroneggiano l’integrazione verticale e l’approvvigionamento di fibre speciali ottengono un vantaggio perché i colli di bottiglia delle materie prime e gli alti costi di capitale scoraggiano i nuovi entranti
Punti chiave del rapporto
- Per tipologia di prodotto, i sensori di immagine hanno dominato il mercato dei sensori fotonici con una quota di fatturato del 37.55% nel 2025, mentre si prevede che i sensori LiDAR cresceranno a un CAGR del 12.03% entro il 2031.
- Per settore di utilizzo finale, l'automazione industriale deteneva il 29.21% del mercato dei sensori fotonici nel 2025, mentre si prevede che le applicazioni automobilistiche cresceranno a un CAGR dell'11.71% nel periodo 2026-2031.
- Per applicazione, la sicurezza ha rappresentato il 24.62% del mercato dei sensori fotonici ed è anche il caso d'uso in più rapida crescita, con un CAGR dell'11.56% entro il 2031.
- In base alla tecnologia, le piattaforme fotodiodi e CMOS hanno conquistato una quota di mercato del 41.32% nel mercato dei sensori fotonici, ma la fotonica terahertz è destinata a raggiungere il CAGR più alto, pari al 12.22%, entro il 2031.
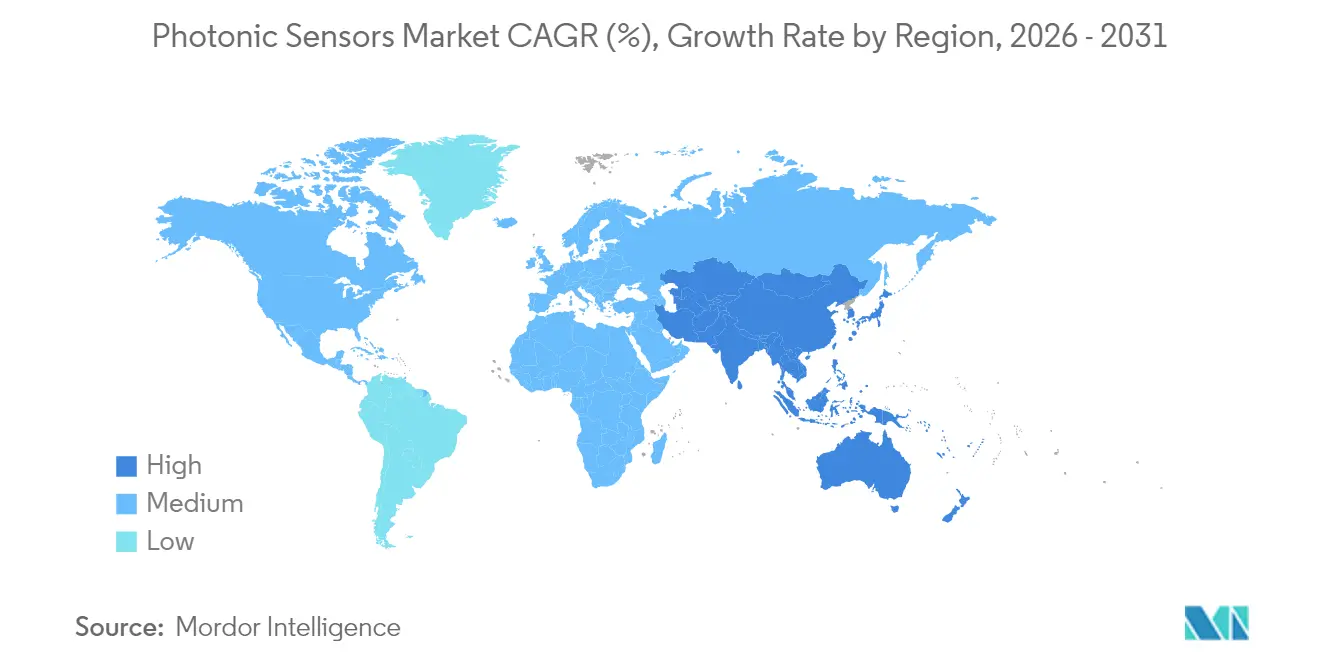
- In termini geografici, il Nord America è stato in testa con una quota del 38.28% nel mercato dei sensori fotonici nel 2025, mentre l'Asia-Pacifico è destinata a crescere con un CAGR del 12.09% grazie ai programmi di automazione in Cina, Giappone e Corea del Sud.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei sensori fotonici
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di automazione negli ambienti di produzione | + 2.5% | Globale, con concentrazione in APAC e Nord America | Medio termine (2-4 anni) |
| Aumento degli investimenti nelle infrastrutture di comunicazione in fibra ottica | + 1.8% | Globale, guidato da Nord America ed Europa | A lungo termine (≥ 4 anni) |
| Crescente domanda di sistemi di sicurezza e protezione nelle città intelligenti | + 1.2% | Adozione globale e anticipata in Nord America ed Europa | Medio termine (2-4 anni) |
| Espansione della diagnostica sanitaria sfruttando la rilevazione biofotonica | + 2.1% | Nord America ed Europa, espansione in APAC | A lungo termine (≥ 4 anni) |
| Emersione di circuiti integrati fotonici che consentono il rilevamento on-chip | + 0.9% | Globale, guidato dai centri di semiconduttori in APAC e Nord America | A lungo termine (≥ 4 anni) |
| Domanda di percezione basata su LiDAR nella robotica di magazzino | + 1.1% | Globale, concentrato nei mercati sviluppati con elevati costi del lavoro | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di automazione negli ambienti di produzione
Gli impianti industriali impiegano sensori fotonici laddove la precisione a livello di micron e l'immunità al rumore elettromagnetico sono di fondamentale importanza. [3] STMicroelectronics, “Annual Report 2024,” st.com I controlli dello spessore della vernice, l'ispezione delle saldature e la sorveglianza delle vibrazioni dimostrano come il rilevamento a fibra ottica aumenti la resa produttiva. I programmi di manutenzione predittiva integrano array fotonici distribuiti che identificano l'usura dei cuscinetti prima di un guasto catastrofico. Le officine di carrozzeria automobilistica sfruttano sensori di spostamento laser per la guida robotica, riducendo i tempi di ciclo. L'adozione dell'Industria 4.0 amplifica la domanda di analisi in tempo reale e la longevità dei sensori fotonici compensa le spese iniziali di capitale. Con la digitalizzazione delle fabbriche, il mercato dei sensori fotonici si integra sempre più profondamente nei cicli di controllo che richiedono dati deterministici.
Aumento degli investimenti nelle infrastrutture di comunicazione in fibra ottica
Gli operatori di telecomunicazioni implementano il rilevamento distribuito in fibra ottica per monitorare temperatura, sollecitazioni e intrusioni lungo migliaia di chilometri di rete, salvaguardando la disponibilità del servizio. [4] Corning Incorporated, “Form 10-K Annual Report 2024,” corning.com Gli operatori di data center integrano array di temperatura fotonici all'interno dei rack per individuare i punti critici che le sonde elettroniche non rilevano. La densificazione del 5G moltiplica i collegamenti delle stazioni base e promuove l'adozione di monitor ottici in linea che segnalano latenza e deriva di potenza. I programmi smart grid finanziati dai piani di stimolo in Nord America ed Europa includono il rilevamento dei guasti in fibra ottica per ridurre la frequenza delle interruzioni. Man mano che gli aggiornamenti di capacità procedono, il rilevamento integrato diventa una caratteristica standard, estendendo il mercato dei sensori fotonici all'hardware di classe carrier.
Crescente domanda di sistemi di sicurezza e protezione nelle città intelligenti
I comuni installano sistemi di monitoraggio LiDAR per gli attraversamenti pedonali che garantiscono la sicurezza dei pedoni anche in caso di pioggia intensa o nebbia. Gli aeroporti adottano scanner terahertz che rilevano minacce nascoste senza radiazioni ionizzanti. Array di fibre distribuite proteggono condotte e confini perché le fibre di vetro passive rivelano le intrusioni senza emettere segnali. I programmi di monitoraggio della qualità dell'aria urbana installano sensori fotonici per i gas sull'arredo urbano, generando mappe granulari dell'inquinamento per l'applicazione delle normative. Le piattaforme di gestione del traffico combinano dati di imaging e distanza provenienti da sensori fotonici per ottimizzare la temporizzazione del segnale e il percorso dei veicoli di emergenza. Il mercato dei sensori fotonici trae vantaggio dalla priorità data ai budget per la sicurezza pubblica dal rilevamento senza contatto e ad alta fedeltà.
Espansione della diagnostica sanitaria sfruttando la rilevazione biofotonica
Le aziende di dispositivi medici commercializzano sistemi di monitoraggio continuo del glucosio utilizzando biosensori fotonici che eliminano la routine della puntura del dito per 400 milioni di pazienti diabetici. I robot chirurgici applicano l'imaging spettrale per distinguere i tessuti sani da quelli malati in tempo reale, migliorando i margini di resezione. I kit point-of-care integrano sonde fotoniche a punti quantici che identificano i patogeni in pochi minuti, accelerando le decisioni terapeutiche. I dispositivi indossabili per una popolazione anziana ora monitorano il ritmo cardiaco e la saturazione di ossigeno con emettitori e rilevatori fotonici miniaturizzati. Con l'adeguamento delle politiche di rimborso, gli ospedali integrano la rilevazione fotonica nei flussi di lavoro diagnostici, ampliando il mercato dei sensori fotonici in ambito ambulatoriale e domiciliare.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato costo di implementazione iniziale | -1.1% | Globale, colpisce in particolare i mercati emergenti | A breve termine (≤ 2 anni) |
| Mancanza di standard industriali universali | -0.5% | Globale, con un impatto maggiore nei mercati regionali frammentati | Medio termine (2-4 anni) |
| Colli di bottiglia nella catena di fornitura di preforme in fibra ottica speciali | -0.7% | Impatto globale e concentrato sui segmenti dei sensori in fibra ottica | Medio termine (2-4 anni) |
| Deriva delle prestazioni del sensore fotonico in ambienti con radiazioni estreme | -0.3% | Settori aerospaziale, della difesa e nucleare a livello globale | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevato costo di implementazione iniziale
I sistemi completi di sensori fotonici costano dai 50,000 ai 200,000 dollari, contro i 10,000-30,000 dollari delle controparti elettroniche, allungando i tempi di ammortamento per fabbriche e cliniche. Le piccole imprese ritardano gli aggiornamenti nonostante i minori costi di manutenzione durante il ciclo di vita del prodotto. L'implementazione richiede installatori specializzati e formazione, gonfiando il costo totale di proprietà. Nel settore sanitario, i piani di rimborso sono in ritardo rispetto alla tecnologia, limitando l'adozione della diagnostica biofotonica anche quando i benefici clinici sono evidenti. Con l'aumento dei volumi e la maturazione dei progetti integrati, i prezzi unitari diminuiscono, ma i budget a breve termine frenano la traiettoria del mercato dei sensori fotonici.
Colli di bottiglia nella catena di fornitura di preforme in fibra ottica speciali
Meno di dieci fornitori realizzano preforme di qualità sensoristica e ogni ciclo di espansione richiede fino a due anni per l'ottenimento di permessi, la costruzione e la qualificazione. I droganti a base di terre rare affrontano rischi geopolitici, il che rende essenziali riserve di scorte. Gli standard di qualità superano quelli delle telecomunicazioni, con conseguente calo della resa e aumento dei prezzi. Quando la domanda di sistemi in fibra ottica distribuiti aumenta, i tempi di consegna si allungano, favorendo i fornitori verticalmente integrati con torri di estrazione vincolate. Il mercato dei sensori fotonici incontra quindi limiti di volume fino all'emergere di nuova capacità o di materiali sostitutivi.
Analisi del segmento
Per tipo di prodotto: i sensori LiDAR guidano l'innovazione
I sensori di immagine hanno mantenuto una quota del 37.55% del mercato dei sensori fotonici nel 2025, poiché telecamere per autoveicoli, sistemi di scansione lineare industriali e strumenti di visione artificiale richiedevano componenti optoelettronici scalabili e a basso costo. Le piattaforme LiDAR, tuttavia, registrano il CAGR più rapido, pari al 12.03%, grazie alla mobilità autonoma, alla robotica di magazzino e alle implementazioni di infrastrutture intelligenti che richiedono la mappatura 3D in tempo reale. I progetti a stato solido hanno fatto crollare il prezzo unitario da 10,000 dollari nel 2020 a meno di 1,000 dollari entro il 2024, rimuovendo un importante ostacolo all'adozione. I sensori in fibra ottica ricoprono ruoli di nicchia nel monitoraggio strutturale, dove l'immunità ai fulmini e alle interferenze elettromagnetiche supera il costo. I sensori biofotonici guadagnano terreno nella diagnostica, in particolare nel monitoraggio del glucosio e del lattato per la gestione delle malattie croniche.
I produttori di LiDAR integrano la direzionalità del fascio e l'elaborazione del segnale su chip fotonici al silicio, un'innovazione chiave nel più ampio settore della fotonica , per ridurre le dimensioni dell'involucro e contenere il consumo energetico, in linea con i requisiti di qualificazione del settore automobilistico. I fornitori di sensori di immagine sfruttano le economie di scala della produzione CMOS per realizzare dispositivi ad alta gamma dinamica per le condizioni di illuminazione estreme tipiche delle ispezioni in fabbrica. I sensori di immagine a terahertz sono destinati ai controlli di sicurezza e ai test non distruttivi, sebbene l'assorbimento dei materiali e gli ostacoli normativi ne limitino i volumi a breve termine. I rivelatori a punti quantici promettono sensibilità agli infrarossi a temperatura ambiente, suscitando interesse per la visione notturna. Man mano che ciascuna tecnologia matura, si verifica una contaminazione incrociata: le telecamere 3D integrano emettitori di luce strutturata e le unità LiDAR incorporano telecamere per la fusione dei sensori. Questa convergenza diversifica i flussi di entrate all'interno del mercato dei sensori fotonici.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore di utilizzo finale: l'accelerazione dell'automotive rimodella la domanda
L'automazione industriale deteneva il 29.21% della quota di mercato dei sensori fotonici nel 2025, poiché la manutenzione predittiva e la garanzia della qualità richiedono dati continui e privi di interferenze. Il settore automobilistico cresce a un CAGR dell'11.71% fino al 2031, grazie all'aggiunta di LiDAR, imaging e array a infrarossi ai sistemi avanzati di assistenza alla guida per la ridondanza di sicurezza. La domanda di sistemi aerospaziali e di difesa rimane stabile per la navigazione e il rilevamento delle minacce, con sensori fotonici rinforzati specificatamente progettati per resistere a vibrazioni, radiazioni e temperature estreme.
L'assistenza sanitaria accelera sui biosensori indossabili e sulla chirurgia robotica, mentre le aziende di servizi energetici adottano sistemi distribuiti in fibra ottica per il monitoraggio in tempo reale di condotte e cavi. L'elettronica di consumo rimane sensibile al prezzo, ma i visori per la realtà aumentata e i dispositivi di controllo gestuale aprono nuove opportunità di design-win. Le agenzie di monitoraggio ambientale implementano analizzatori di gas fotonici che rilevano gli inquinanti a livelli di parti per miliardo. Nel complesso, queste tendenze ampliano la portata del settore dei sensori fotonici oltre le sue origini industriali.
Per applicazione: il dominio della sicurezza e della protezione continua
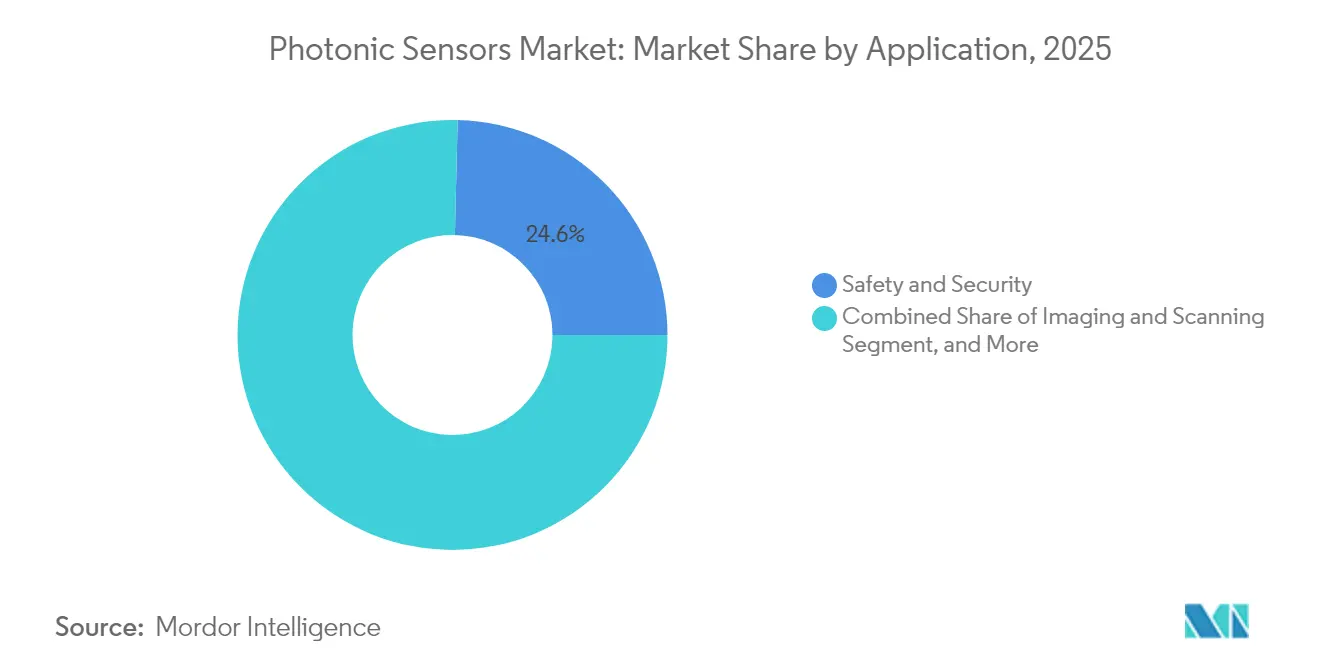
La sicurezza ha rappresentato il 24.62% del fatturato del 2025 e guida anche la crescita con un CAGR dell'11.56%, grazie agli investimenti delle città nella protezione delle infrastrutture critiche. I sistemi antintrusione perimetrali utilizzano cavi in fibra ottica distribuiti per rilevare le vibrazioni lungo recinzioni e condutture. I segnalatori LiDAR per attraversamenti pedonali migliorano la visibilità dei veicoli connessi, mentre gli scanner terahertz potenziano i posti di blocco aeroportuali senza rischio di radiazioni. Il monitoraggio strutturale monitora ponti e gallerie misurando microdeformazioni e variazioni di temperatura.
Il rilevamento di temperatura e pressione è utilizzato in impianti chimici e reti elettriche che operano in ambienti ad alta tensione, dove le sonde elettroniche sono soggette a guasti prematuri. Il rilevamento chimico e biologico impiega tecniche Raman e di superficie per il controllo dei processi farmaceutici e la conformità ambientale. I sensori di posizione e spostamento sono alla base della robotica e della litografia a semiconduttore, che richiedono una precisione nanometrica. Le soluzioni multimodali combinano imaging a infrarossi, rilevamento di gas e misurazione dello spostamento in un unico contenitore, semplificando l'installazione e favorendo l'adozione nel mercato dei sensori fotonici.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tecnologia: Emergenza della fotonica terahertz
Le architetture a fotodiodi e CMOS hanno generato il 41.32% del fatturato del 2025, poiché le linee di semiconduttori tradizionali producono volumi elevati a costi competitivi, rendendole la scelta ideale per le fotocamere consumer e industriali. La fotonica terahertz registra il CAGR più elevato, pari al 12.22%, colmando le lacune di rilevamento tra le bande a microonde e infrarosso per l'imaging di oggetti nascosti e la valutazione della secchezza nei compositi.
I reticoli di Bragg in fibra ottica eccellono nella misurazione distribuita di deformazione e temperatura su decine di chilometri, consentendo agli operatori di condotte e ferrovie di localizzare rapidamente le anomalie. Gli interferometri Fabry-Pérot forniscono una risoluzione di spostamento sub-nanometrica per laboratori di metrologia e macchine utensili di precisione. La diffusione Raman e Brillouin garantisce la discriminazione temperatura-deformazione, fondamentale per la valutazione delle condizioni dei cavi ad alta tensione. I punti quantici e la nanofotonica promettono un'estrema sensibilità per la biosensoristica, ma permangono sfide nella produzione di massa. Il firmware di intelligenza artificiale integrato nei circuiti integrati fotonici regola al volo la frequenza di campionamento e il guadagno, riducendo i costi di trasferimento dati. Queste innovazioni amplificano la proposta di valore del mercato dei sensori fotonici.
Analisi geografica
Mercato dei sensori fotonici in Nord America
Il Nord America ha rappresentato il 38.28% del fatturato del 2025 grazie al continuo approvvigionamento nel settore della difesa, alle fabbriche di semiconduttori e ai primi progetti pilota di veicoli autonomi basati su sensori ad alte prestazioni. Le università di ricerca e gli ecosistemi di capitale di rischio accorciano i cicli dal concept alla commercializzazione, mentre gli incentivi al reshoring stimolano la domanda negli stabilimenti di produzione di chip e batterie. La regolamentazione della FDA allunga i tempi di lancio dei dispositivi medici, ma innalza anche le barriere all'ingresso, proteggendo gli operatori storici nel mercato dei sensori fotonici.
Mercato dei sensori fotonici nella regione Asia-Pacifico
L'area Asia-Pacifico si espande a un CAGR del 12.09% fino al 2031, mentre Cina, Giappone e Corea del Sud automatizzano le fabbriche per compensare i costi del lavoro e soddisfare gli standard di qualità per l'esportazione. I progetti cinesi della Belt and Road integrano il monitoraggio in fibra ottica in oleodotti e ferrovie. La società giapponese, che invecchia, adotta la diagnostica fotonica per l'assistenza domiciliare, mentre l'industria dei semiconduttori sudcoreana installa rilevatori di particelle sospese nell'aria con sensibilità al picogramma. Le amministrazioni locali offrono agevolazioni fiscali alle fabbriche di sensori, rafforzando le catene di approvvigionamento regionali.
Mercato dei sensori fotonici in Europa, America Latina e Africa
L'Europa bilancia le esportazioni di tecnologia con rigorosi obblighi in materia di sicurezza e sostenibilità. Il programma tedesco Industria 4.0 diffonde la rilevazione intelligente nelle fabbriche del Medio Oriente e il Green Deal dell'UE finanzia l'implementazione di reti intelligenti che utilizzano la rilevazione distribuita in fibra ottica. I produttori OEM del settore automobilistico in Germania, Francia e Svezia integrano la ridondanza multi-sensore per ottenere le valutazioni Euro NCAP, rafforzando la domanda di sensori fotonici. America Latina e Africa rimangono mercati emergenti, ma sbloccheranno la crescita con la modernizzazione delle infrastrutture di telecomunicazioni ed energia. Nel complesso, la diversificazione regionale protegge il mercato dei sensori fotonici da shock a livello di singola regione.
Panorama competitivo
Il mercato è moderatamente frammentato; i primi cinque fornitori detengono collettivamente meno del 40%, quindi nessun operatore supera l'8%. Banner Engineering, Baumer, Omron, STMicroelectronics e Hamamatsu Photonics dominano settori verticali consolidati come l'automazione industriale e l'imaging medicale. Investono in fabbricazione proprietaria e circuiti integrati specifici per applicazione, rendendo costoso per i clienti cambiare fornitore. L'integrazione verticale garantisce fibre, laser e packaging speciali, mitigando i rischi della supply chain che possono rallentare la concorrenza.
Le mosse strategiche illustrano le dinamiche della corsa tecnologica. STMicroelectronics ha stanziato 3.2 miliardi di dollari per scalare la fotonica al silicio per moduli LiDAR e per data center, riducendo il divario di costo con l'elettronica. Coherent ha acquisito la divisione sensori di II-VI per riunire laser e rilevatori sotto un unico tetto, espandendo la propria presenza nell'automazione industriale. Banner Engineering sfrutta Microsoft Azure IoT per fornire kit fotonici connessi al cloud che consentono la manutenzione predittiva con una configurazione minima. Le startup terahertz si concentrano su innovazioni di nicchia, come i portali per la scansione rapida del corpo, puntando a ottenere licenze tecnologiche piuttosto che costruire linee di produzione complete.
La pressione sui prezzi persiste, ma la proprietà intellettuale e il know-how applicativo sostengono i margini. I principali fornitori negoziano contratti take-or-pay a lungo termine per i dopanti a base di terre rare. I player emergenti si differenziano attraverso l'intelligenza artificiale integrata, la miniaturizzazione e gli algoritmi personalizzati, puntando a segmenti biomedici e della mobilità poco serviti. Il mercato dei sensori fotonici premia quindi sia le economie di scala che la specializzazione.
Leader del settore dei sensori fotonici
Banner Ingegneria Corp
Baumer Holding AG
STMicroelectronics NV
Hamamatsu Fotonica KK
Società Omron
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Settembre 2024: STMicroelectronics ha annunciato un ampliamento di 2.9 miliardi di euro (3.2 miliardi di dollari) della capacità di fotonica al silicio di Crolles per collegamenti LiDAR per il settore automobilistico e per i data center.
- Agosto 2024: Coherent Corp completa l'acquisizione della divisione sensori di II-VI per 1.8 miliardi di dollari, creando una piattaforma di sensori in fibra ottica integrata verticalmente.
- Luglio 2024: Hamamatsu Photonics ha introdotto una piattaforma di biosensori a punti quantici che ha ottenuto la designazione di innovazione della FDA per il monitoraggio continuo del glucosio.
- Giugno 2024: Banner Engineering ha stretto una partnership con Microsoft Azure IoT per aggiungere analisi in tempo reale alle suite di sensori fotonici connessi al cloud.
Ambito del rapporto sul mercato globale dei sensori fotonici
Il sensore fotonico rileva la luce e la converte in un segnale elettrico. La tecnologia di rilevamento fotonico integra l'emissione, il rilevamento e la trasmissione della luce attraverso fibre ottiche e componenti ottici. I sensori fotonici sono utilizzati in molte applicazioni, come lidar, ladar, fluorescenza indotta da laser (LIF), calorimetria, rilevamento di scintillazione, spettroscopia e rilevamento di fluorescenza biologica.
Il mercato dei sensori fotonici è segmentato per tipo di prodotto (sensori in fibra ottica, sensori biofotonici, sensori di immagine e altri tipi di prodotto), industria dell’utente finale (aerospaziale e difesa, automobilistico, industriale, sanitario, energia ed energia, elettronica di consumo e altro). industrie degli utenti finali) e geografia (Nord America, Europa, Asia-Pacifico e resto del mondo). Il rapporto offre la dimensione del mercato in termini di valore in USD per tutti i segmenti sopra menzionati.
| Sensori in fibra ottica |
| Sensori di immagine |
| Sensori biofotonici |
| Sensori LiDAR |
| Altri tipi di prodotto |
| Aerospazio e Difesa |
| Automotive |
| Automazione Industriale |
| Sanità e scienze della vita |
| Energia e potenza |
| Elettronica di consumo |
| Monitoraggio Ambientale |
| Altri settori degli utenti finali |
| Monitoraggio strutturale della salute |
| Rilevamento della temperatura e della pressione |
| Rilevamento chimico e biologico |
| Rilevamento di posizione e spostamento |
| Sicurezza |
| Imaging e scansione |
| Altro |
| Reticolo in fibra di Bragg |
| Interferometria di Fabry-Pérot |
| Diffusione Raman e Brillouin |
| Fotodiodo e CMOS |
| Punti quantici e nanofotonica |
| Fotonica Terahertz |
| Altro |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| Corea del Sud | ||
| India | ||
| ASEAN | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Resto d'Africa | ||
| Per tipo di prodotto | Sensori in fibra ottica | ||
| Sensori di immagine | |||
| Sensori biofotonici | |||
| Sensori LiDAR | |||
| Altri tipi di prodotto | |||
| Per settore degli utenti finali | Aerospazio e Difesa | ||
| Automotive | |||
| Automazione Industriale | |||
| Sanità e scienze della vita | |||
| Energia e potenza | |||
| Elettronica di consumo | |||
| Monitoraggio Ambientale | |||
| Altri settori degli utenti finali | |||
| Per Applicazione | Monitoraggio strutturale della salute | ||
| Rilevamento della temperatura e della pressione | |||
| Rilevamento chimico e biologico | |||
| Rilevamento di posizione e spostamento | |||
| Sicurezza | |||
| Imaging e scansione | |||
| Altro | |||
| Per tecnologia | Reticolo in fibra di Bragg | ||
| Interferometria di Fabry-Pérot | |||
| Diffusione Raman e Brillouin | |||
| Fotodiodo e CMOS | |||
| Punti quantici e nanofotonica | |||
| Fotonica Terahertz | |||
| Altro | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| Corea del Sud | |||
| India | |||
| ASEAN | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Nigeria | |||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato dei sensori fotonici nel 2031?
Si prevede che il mercato raggiungerà i 62.13 miliardi di dollari entro il 2031.
In quale regione i sensori fotonici stanno crescendo più rapidamente?
Si prevede che l'area Asia-Pacifico crescerà a un CAGR del 12.09% tra il 2026 e il 2031.
Quale categoria di prodotti genera il fatturato attuale?
I sensori di immagine rappresenteranno il 37.55% del fatturato del 2025.
Perché i sensori LiDAR stanno guadagnando terreno?
Il costo del LiDAR allo stato solido è sceso sotto i 1,000 dollari, consentendone un impiego più ampio nei veicoli autonomi e nella robotica.
Quale fattore principale ne limita l'adozione nei mercati emergenti?
Gli elevati costi iniziali di implementazione ritardano gli investimenti, nonostante i vantaggi in termini di affidabilità a lungo termine.


