

Dimensioni e quota di mercato del software per studi fotografici
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
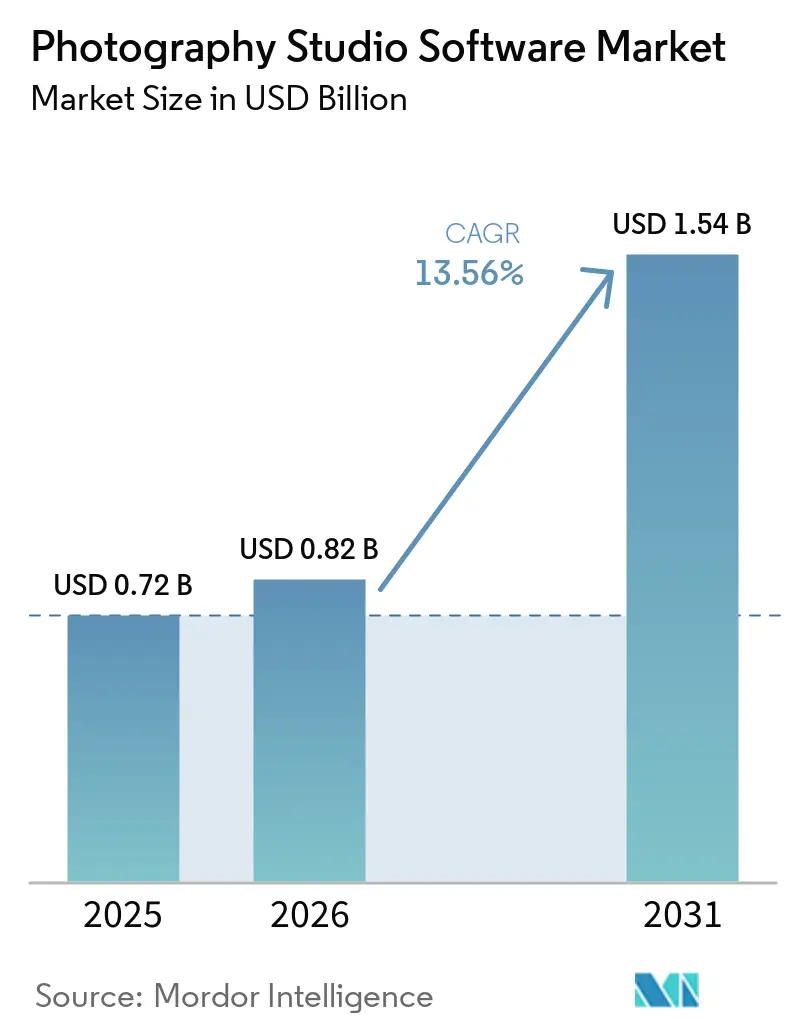
| Dimensione del mercato (2026) | 0.82 miliardo di dollari |
| Dimensione del mercato (2031) | 1.54 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 13.56% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
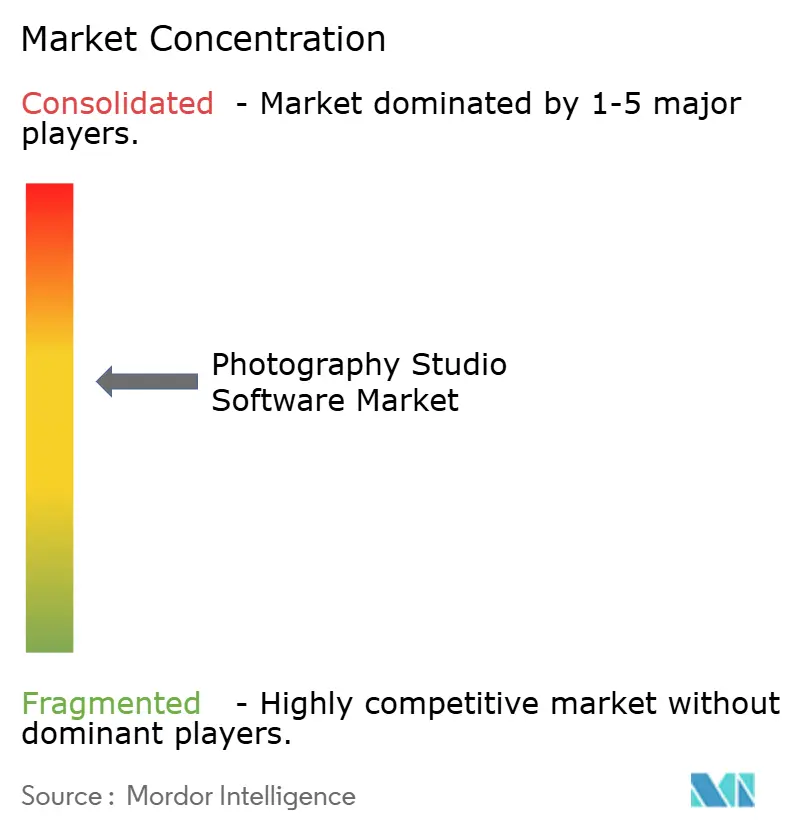
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato del software per studi fotografici di Mordor Intelligence
Si prevede che il mercato dei software per studi fotografici crescerà da 0.72 miliardi di dollari nel 2025 a 0.82 miliardi di dollari nel 2026, raggiungendo 1.54 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 13.56% nel periodo 2026-2031. La rapida migrazione al cloud, l'integrazione dell'intelligenza artificiale nei flussi di lavoro di editing e la crescente domanda di strumenti integrati per prenotazioni e pagamenti stanno ridefinendo le dinamiche competitive. I fotografi indipendenti apprezzano i modelli di prezzo in abbonamento che eliminano ingenti costi iniziali, mentre gli studi con più dipendenti prediligono implementazioni ibride che trovano un equilibrio tra il controllo locale dei file e la collaborazione basata sul cloud. L'entusiasmo degli investitori è elevato. La piattaforma AI-first di Photoroom, che ora elabora oltre 5 miliardi di immagini all'anno, ha registrato un fatturato ricorrente annuo di 50 milioni di euro (56.5 milioni di dollari) all'inizio del 2025, a dimostrazione della validità commerciale dei modelli di editing generativo. La pressione per il consolidamento rimane modesta perché i flussi di lavoro specializzati per i ritratti scolastici, l'e-commerce ad alto volume e la documentazione di eventi premiano i fornitori di nicchia in grado di integrare funzionalità di conformità e gestione dei dati specifiche per il settore. Ciononostante, i rischi principali relativi alla privacy dei dati e al vendor lock-in continuano a influenzare le decisioni di acquisto, spingendo gli studi verso fornitori che pubblicano prezzi trasparenti e garantiscono la portabilità dei dati.
Punti chiave del rapporto
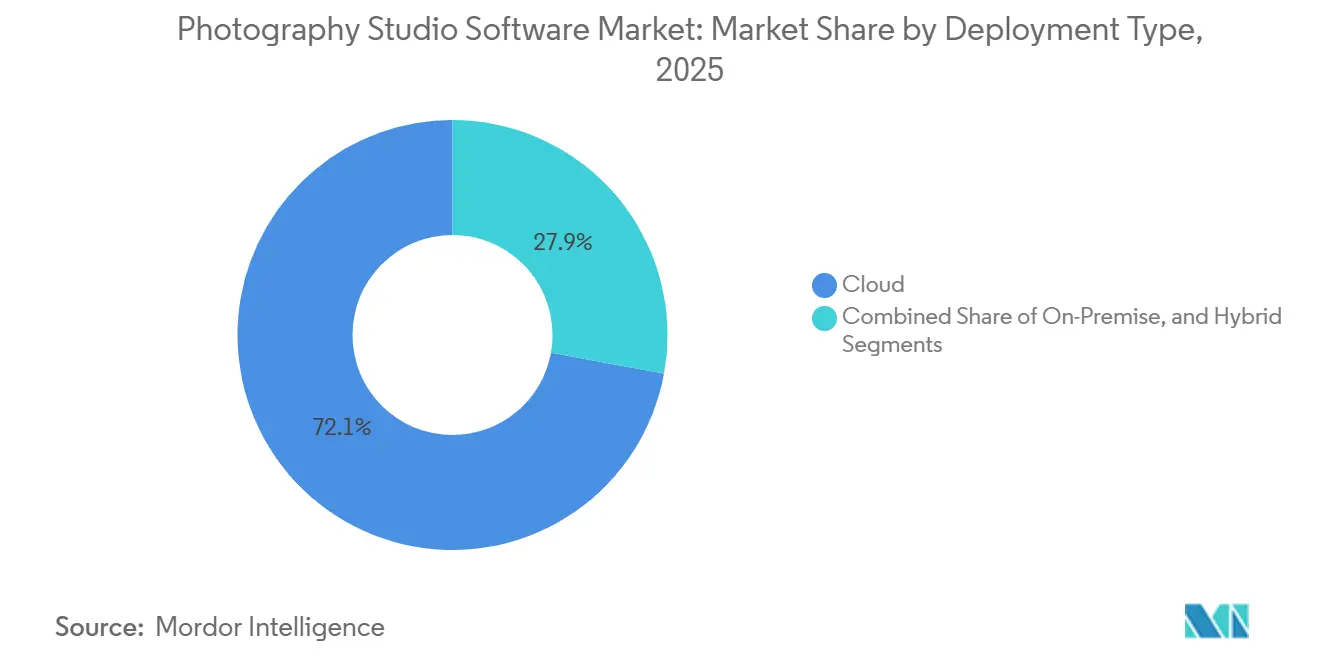
- In base al tipo di implementazione, le soluzioni cloud hanno dominato il mercato dei software per studi fotografici con una quota di mercato del 72.14% nel 2025, mentre si prevede che le architetture ibride cresceranno a un CAGR del 15.68% entro il 2031.
- In base alle funzionalità, nel 2025 gli strumenti di pianificazione e CRM hanno rappresentato il 43.64% del mercato dei software per studi fotografici, mentre si prevede che i moduli di analisi e reporting cresceranno a un CAGR del 15.27% tra il 2026 e il 2031.
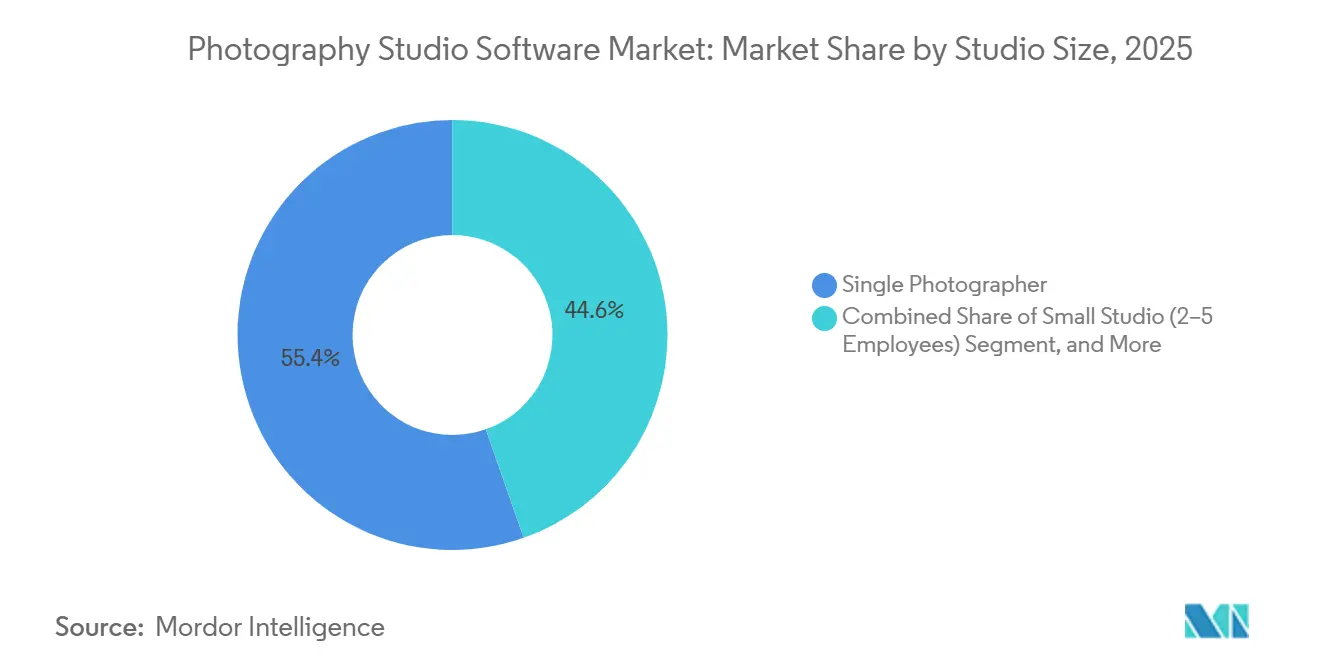
- In base alle dimensioni dello studio, le attività con un singolo fotografo hanno generato il 55.38% dei ricavi nel 2025, ma si prevede che gli studi di medie dimensioni con 6-15 dipendenti cresceranno a un CAGR del 14.46% entro il 2031.
- Per quanto riguarda l'utente finale, i fotografi di matrimoni ed eventi hanno contribuito per il 41.28% alla spesa del 2025, mentre gli studi commerciali si stanno espandendo a un CAGR del 15.18% grazie alla domanda di immagini dell'e-commerce.
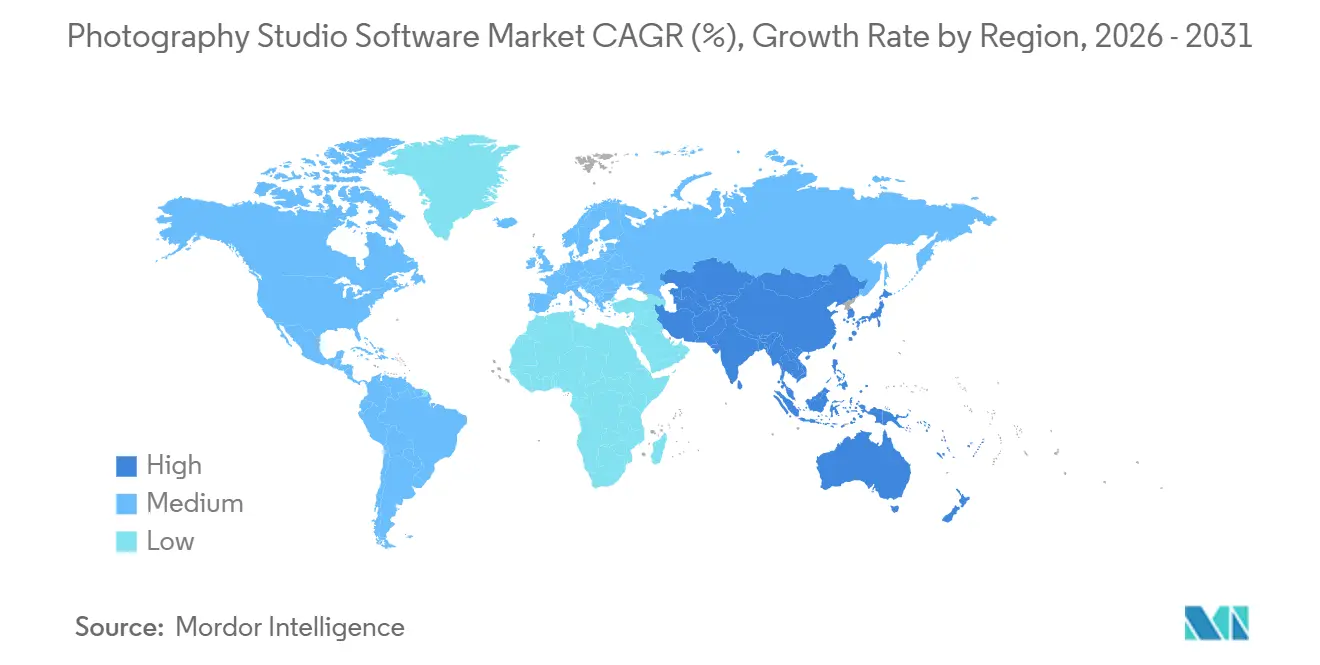
- In termini geografici, il Nord America ha rappresentato il 38.12% dei ricavi nel 2025; l'Asia Pacifica è la regione in più rapida crescita, con un CAGR del 14.80% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei software per studi fotografici
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rapida adozione delle piattaforme di gestione SaaS | + 3.2% | Nord America ed Europa, ricaduta globale | A breve termine (≤ 2 anni) |
| Soluzioni integrate di prenotazione e pagamento per i clienti | + 2.8% | Nord America e Asia Pacifico | Medio termine (2-4 anni) |
| Espansione delle sessioni fotografiche basate sui social media | + 2.1% | Asia Pacifico e Nord America | Medio termine (2-4 anni) |
| Automazione della post-elaborazione basata sull'intelligenza artificiale | + 2.6% | Nord America ed Europa, emergenti a livello globale | Medio termine (2-4 anni) |
| Emergenza di servizi fotografici ibridi in presenza e virtuali | + 1.4% | Nord America e Europa | A lungo termine (≥ 4 anni) |
| GDPR e requisiti di conformità alla privacy dei dati | + 1.3% | Europa, che si estende al Nord America e all'Asia Pacifica | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rapida adozione delle piattaforme di gestione SaaS
I creativi indipendenti stanno abbandonando i pacchetti desktop con licenza perpetua a favore di suite cloud in abbonamento che si aggiornano automaticamente e si adattano ai carichi di lavoro stagionali. HoneyBook ha elaborato oltre 13 miliardi di dollari in pagamenti clienti e gestito 28 milioni di relazioni con i clienti entro l'inizio del 2025, dimostrando come gli effetti di rete amplifichino la persistenza della piattaforma. I fornitori SaaS sfruttano dati di utilizzo anonimizzati per consigliare flussi di lavoro vincenti, creando un ciclo di feedback che amplia il divario di capacità rispetto agli strumenti desktop autonomi. Le app mobili che consentono la firma di contratti in loco rafforzano ulteriormente la percezione del valore tra i freelance che monetizzano l'agilità.
Soluzioni integrate di prenotazione e pagamento per i clienti
Gli studi stanno sostituendo le catene di strumenti frammentate con sistemi unificati che sincronizzano calendari, contratti, fatture e gateway di pagamento. L'integrazione di Dubsado del 2024 con Stripe Payment Links ha aumentato le conversioni di prenotazione del 56% in tre mesi per gli studi che hanno abilitato le opzioni "compra ora, paga dopo". [1] Stripe, "Payment Links Impact Study", stripe.com I dati centralizzati riducono gli errori di riconciliazione e accelerano la riscossione dei pagamenti, mentre i promemoria automatici e le firme digitali comprimono il ciclo da lead a prenotazione da giorni a ore. Gli studi considerano sempre più la flessibilità dei pagamenti come una leva per le entrate, non come una funzionalità accessoria.
Automazione della post-elaborazione basata sull'intelligenza artificiale
L'intelligenza artificiale sta riducendo drasticamente i tempi di editing che un tempo assorbivano fino all'80% delle ore di produzione. Il modello Instant Diffusion di Photoroom genera immagini di prodotto coerenti con una velocità del 40% superiore rispetto ai precedenti strumenti generativi. L'operatore commerciale Orendt Studios ha ottenuto una riduzione dell'82% dei tempi di consegna dopo aver adottato flussi di lavoro assistiti dall'intelligenza artificiale, dimostrando come l'aumento della produttività si traduca in maggiori ricavi per fotografo. I fornitori ora integrano l'intelligenza artificiale in interfacce familiari: ACDSee Photo Studio Ultimate 2025 esegue localmente l'intelligenza artificiale accelerata dalla GPU, preservando la privacy e aumentando la velocità.
Crescente necessità di funzionalità di conformità al GDPR e alla privacy dei dati
Il Regolamento generale sulla protezione dei dati dell'Unione Europea impone sanzioni fino al 4% del fatturato globale di un'azienda, obbligando gli studi a verificare i propri flussi di dati e a richiedere ai fornitori strumenti di conformità. Le piattaforme che automatizzano l'acquisizione del consenso, crittografano le gallerie e forniscono registri di controllo esportabili riscuotono successo tra i piccoli studi senza risorse legali interne. Il conseguimento da parte di Photoroom della certificazione SOC 2 riflette la nuova base di riferimento per i contratti aziendali che si basano su controlli di governance dimostrabili.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costi di passaggio elevati per gli studi affermati | -1.8% | Nord America e Europa | A breve termine (≤ 2 anni) |
| Connettività internet limitata nelle regioni in via di sviluppo | -1.2% | Asia Pacifico rurale, Africa, Sud America | Medio termine (2-4 anni) |
| Saturazione di strumenti low-cost e fai da te | -0.9% | Global | A lungo termine (≥ 4 anni) |
| Le violazioni dei dati erodono la fiducia nei sistemi cloud | -1.6% | Nord America e Europa | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi di passaggio elevati per gli studi affermati
Gli studi radicati in ecosistemi legacy affrontano settimane di interruzione per migrare terabyte di file RAW, profili colore e cronologie dei clienti. L'aumento del 344% dei prezzi di Capture One per i piani multiutente a maggio 2024 ha scatenato reazioni negative, eppure molti clienti hanno assorbito l'aumento piuttosto che sopportare tempi di inattività. I formati sidecar proprietari complicano ulteriormente le uscite, mentre il costo cognitivo della riqualificazione del personale ritarda le decisioni di adozione, anche quando esistono alternative migliori.
Le violazioni dei dati erodono la fiducia nei sistemi cloud
La violazione di Dropbox Sign dell'aprile 2024 ha esposto email, numeri di telefono e chiavi API, ricordando agli studi che le immagini dei clienti possono diventare una responsabilità se i repository vengono compromessi. [2] United States Securities and Exchange Commission, “Form 8-K – Dropbox Inc.”, sec.gov Vulnerabilità come la CVE-2024-10443 (CVSS 9.8) di Synology rafforzano lo scetticismo nei confronti dei cloud pubblici. In risposta, ACDSee commercializza l'IA on-device che evita i caricamenti sui server e le architetture ibride che mantengono i file master on-premise stanno guadagnando terreno tra gli utenti sensibili alla privacy.
Analisi del segmento
Per tipo di distribuzione: modelli ibridi, controllo del ponte e collaborazione
Le implementazioni ibride sono quelle che crescono più rapidamente sul mercato, con un CAGR del 15.68% fino al 2031, poiché gli studi conciliano le regole di sovranità dei dati con la comodità della collaborazione basata su browser. Excire Foto Office Edition, lanciato nel febbraio 2025 a un prezzo compreso tra 29.90 e 39.90 dollari per utente al mese, illustra questo modello: i file master rimangono in locale, mentre i metadati sincronizzati nel cloud consentono la ricerca remota. [3] Excire, “Foto Office Edition Launch,” excire.com Il cloud è ancora leader con il 72.14% dei ricavi nel 2025 perché i freelance apprezzano un'infrastruttura a manutenzione zero; tuttavia, i grandi clienti aziendali, in particolare quelli del settore sanitario e della difesa, continuano a richiedere l'archiviazione locale. Le soluzioni on-premise persistono negli ambienti isolati, ma cederanno una quota incrementale man mano che i costi della larghezza di banda diminuiscono e la cache edge riduce la latenza. I fornitori che offrono una gestione integrata dei dati, inclusi i file più utilizzati nel cloud e gli archivi su dispositivi di archiviazione di rete (NAS), sono ben posizionati per soddisfare sia le esigenze di conformità che quelle legate alle prestazioni. Si prevede che il mercato dei software per studi fotografici per soluzioni ibride raggiungerà i 480 milioni di dollari entro il 2030, a testimonianza della crescente complessità delle normative.
Gli studi con un organico di 6-15 dipendenti sono tipici di chi adotta soluzioni ibride, poiché i membri del team necessitano di un accesso simultaneo ai cataloghi senza saturare le connessioni Internet. NetX Hybrid Cloud e 4ALLPORTAL consentono il rendering locale, offrendo al contempo anteprime a bassa risoluzione tramite reti di distribuzione di contenuti veloci, soddisfacendo sia i vincoli di velocità che quelli di costo. Poiché i prezzi del trasferimento dati rimangono volatili, la pianificazione della capacità favorisce architetture che consentono agli operatori di bloccare interi progetti localmente durante l'alta stagione e di migrarli successivamente su storage a oggetti. Tale flessibilità protegge i margini di profitto quando i volumi di prenotazione in entrata fluttuano. I catalizzatori normativi aggiungono slancio: la bozza del Digital Personal Data Protection Act in India e la revisione del Privacy Act in Australia rispecchiano i principi del GDPR, suggerendo che la domanda ibrida si espanderà oltre l'Europa.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per set di funzionalità: l'analisi dei dati cresce mentre gli studi perseguono la disciplina dei margini
I moduli di pianificazione e CRM hanno generato il 43.64% del fatturato nel 2025, poiché ogni interazione con il cliente inizia con uno slot di calendario e un contratto, consolidando così la loro posizione al centro del flusso di lavoro. Tuttavia, gli strumenti di analisi e reporting stanno crescendo a un CAGR del 15.27%, poiché gli operatori passano dall'intuizione artistica al processo decisionale basato sui dati. La dashboard 2024 di PhotoDay mostra la redditività in tempo reale per sessione, consentendo agli studi di identificare le linee di servizio non redditizie entro poche settimane dalla raccolta. Creative Force misura la produttività degli SKU e i tassi di rielaborazione, consentendo ai responsabili operativi di ottimizzare i livelli di personale. Le dimensioni del mercato del software per studi fotografici attribuibili all'analisi potrebbero raggiungere i 180 milioni di dollari entro il 2030, supponendo che gli attuali tassi di crescita continuino.
La pressione competitiva accelera l'adozione dell'analisi dei dati perché gli studi che quantificano i funnel di conversione possono offrire prezzi inferiori a quelli dei rivali, salvaguardando al contempo i margini. L'analisi avanzata di Sunshine Photo Cart evidenzia i punti di abbandono tra la richiesta e la prenotazione, stimolando micro-ottimizzazioni come moduli di contatto più brevi o pacchetti a livelli che aumentano il valore medio dell'ordine. L'intelligenza artificiale è presente anche nei moduli predittivi che consigliano opportunità di upselling in base ai modelli di acquisto storici. Una volta che gli studi integrano tali informazioni, i costi di cambio cliente aumentano, migliorando la fidelizzazione dei fornitori.
Per dimensione dello studio: l'automazione del flusso di lavoro migliora le operazioni di medie dimensioni
Le aziende con un singolo fotografo hanno dominato il fatturato con il 55.38% nel 2025 e rimangono sensibili al prezzo, privilegiando pacchetti che combinano pianificazione, fatturazione e gallerie base per meno di 30 dollari al mese. Tuttavia, gli studi di medie dimensioni stanno crescendo a un CAGR del 14.46% automatizzando attività di produzione che in precedenza richiedevano personale. smaX Photography utilizza ShootQ per la pianificazione e Imagen per l'editing basato sull'intelligenza artificiale per gestire migliaia di ritratti di atleti con un team di soli cinque dipendenti, mantenendo rapporti di lavoro snelli. Si prevede che la quota di mercato del software per studi fotografici conquistata dagli studi di medie dimensioni aumenterà man mano che l'automazione comprime i cicli di consegna.
I grandi studi, rappresentati dai 325 dipendenti di Orendt, gestiscono stack specializzati - acquisizione tramite Profoto ProStudio, gestione della produzione tramite Creative Force e sistemi DAM personalizzati - per elaborare 300,000 SKU all'anno. L'adozione delle best practice si diffonde a macchia d'olio; i fornitori di fascia media ora integrano funzioni di mascheramento e rinominazione in batch di livello enterprise in licenze annuali inferiori a 100 dollari, democratizzando flussi di lavoro sofisticati. Di conseguenza, gli studi di medie dimensioni possono stipulare contratti nazionali senza dover aumentare proporzionalmente il monte stipendi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: gli studi commerciali industrializzano l'imaging ad alto volume
Gli specialisti di matrimoni ed eventi hanno contribuito per il 41.28% alla domanda del 2025, mentre gli studi fotografici commerciali stanno crescendo a un CAGR del 15.18%, trainati dall'insaziabile appetito dell'e-commerce per le immagini di prodotto. L'API di Photoroom ha elaborato 13 milioni di selfie di Barbie sui social media per Warner Brothers, evidenziando casi d'uso ad alto volume. Si prevede che il mercato dei software per studi fotografici commerciali supererà i 400 milioni di dollari entro il 2030, poiché la rimozione dello sfondo basata sull'intelligenza artificiale e la corrispondenza automatica dei colori consentiranno l'aggiornamento dei cataloghi il giorno successivo.
I fotografi scolastici gestiscono enormi turni con scadenze ravvicinate, affidandosi all'integrazione dei turni e al riconoscimento facciale automatizzato per semplificare il flusso di lavoro. Gli studi fotografici sfruttano l'illuminazione e la posa basate su modelli per preservare la coerenza del marchio su più vetrine. Il vantaggio competitivo ora si basa sull'efficienza della produttività; gli studi che implementano l'intelligenza artificiale registrano aumenti di produttività del 300%, rimodellando l'economia del lavoro in modo che un solo editor possa completare lavori che prima richiedevano tre. I fornitori che offrono conformità specifiche per un settore specifico, come il monitoraggio del consenso dei genitori all'interno dei sistemi scolastici, creano nicchie difendibili.
Analisi geografica
Mercato dei software per studi fotografici in Nord America
Il Nord America ha generato il 38.12% del fatturato del 2025, trainato da circa 200,000 fotografi professionisti e da un tasso di penetrazione degli abbonamenti superiore al 60% tra i professionisti a tempo pieno. Gli studi statunitensi apprezzano la rapidità dell'assistenza clienti; la risoluzione dei problemi in giornata è un requisito fondamentale durante l'alta stagione dei matrimoni. Le esigenze bilingue del Canada guidano lo sviluppo di interfacce localizzate, mentre gli operatori messicani utilizzano strumenti cloud per soddisfare le esigenze dei matrimoni provenienti da Stati Uniti ed Europa. La sensibilità ai prezzi nei mercati latinoamericani mantiene rilevanti le opzioni di licenza perpetua, sebbene gli approcci ibridi che memorizzano le immagini nella cache locale per gestire i costi di larghezza di banda stiano guadagnando terreno.
Mercato europeo dei software per studi fotografici
Il profilo della domanda in Europa è plasmato dal GDPR, che eleva gli strumenti di conformità a priorità di approvvigionamento. I fornitori che offrono report SOC 2 Tipo II e flussi di lavoro granulari per il consenso sono particolarmente apprezzati in Germania e Francia, dove le autorità di regolamentazione esaminano attentamente i processi decisionali automatizzati. Il Regno Unito rimane un investitore significativo nell'editing basato sull'intelligenza artificiale, nonostante l'uscita dall'Unione Europea, mentre Italia e Spagna registrano una crescente adozione tra i fotografi ritrattisti e turistici. L'acquisizione di Iris Booth da parte di Rundle Partners nel 2024 sottolinea l'interesse per i chioschi chiavi in mano che integrano hardware e software conforme, semplificando l'implementazione nei campus aziendali multinazionali.
Mercato dei software per studi fotografici in APAC e MEA
L'Asia Pacifica sta crescendo a un CAGR del 14.80% fino al 2031, il ritmo regionale più rapido. La penetrazione degli smartphone superiore al 70% nelle aree urbane di Cina e India alimenta le mini-sessioni basate sui social media, creando domanda di app di prenotazione mobile-first. Giappone e Corea del Sud presentano un'elevata spesa pro capite in software, privilegiando il supporto in lingua locale e le integrazioni con LINE e KakaoTalk. L'Australia rispecchia il Nord America nell'adozione degli abbonamenti, mentre Indonesia e Filippine si affidano a modelli ibridi a causa della banda larga incoerente. La regione del Medio Oriente e dell'Africa rimane in fase nascente, ma presenta punti di forza come gli Emirati Arabi Uniti, dove i matrimoni in destinazioni di lusso guidano l'adozione di software premium.
Panorama competitivo
La concorrenza è moderata, incentrata sulla corsa agli armamenti per le funzionalità. HoneyBook sfrutta i dati sulle transazioni di 13 miliardi di dollari in pagamenti elaborati per generare benchmark di prezzo, rafforzando la dipendenza dalla piattaforma. La profonda integrazione di SmugMug con i laboratori di stampa integra flussi di lavoro di evasione ordini che scoraggiano il passaggio a un altro fornitore.
Aziende rivoluzionarie come Imagen e Photoroom attraggono capitali posizionando l'intelligenza artificiale come motore di riduzione dei costi per la post-produzione ad alto volume. Il pacchetto di Adobe, che comprende Lightroom, Photoshop e lo storage Creative Cloud, mantiene un'attrazione gravitazionale, costringendo i concorrenti a differenziarsi in base al prezzo o alla specializzazione di nicchia. La privacy è diventata un campo di battaglia; ACDSee commercializza un'intelligenza artificiale accelerata da GPU che non carica mai file, prendendo di mira i clienti diffidenti nei confronti delle violazioni del cloud.
Le tendenze all'integrazione verticale sono evidenti, con l'acquisizione di capacità complementari da parte dei fornitori. L'acquisizione di Iris Booth da parte di Rundle Partners coniuga chioschi hardware con editing basato sull'intelligenza artificiale, creando una soluzione self-service end-to-end. Le certificazioni di conformità influenzano ora gli accordi aziendali; le lettere di idoneità SOC 2, ISO 27001 e GDPR possono determinare prezzi premium. Nel complesso, i primi cinque fornitori controllano circa il 45% del fatturato, mentre la coda lunga dei fornitori di nicchia soddisfa esigenze specifiche di segmento, mantenendo il mercato moderatamente frammentato.
Leader del settore dei software per studi fotografici
Sprout Studio Inc.
HoneyBook Inc.
17hats LLC
Studio Ninja Pty Ltd
Tave LLC
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2025: Adobe ha lanciato Photoshop Elements 2025 e Premiere Elements 2025, dotati di strumenti basati sull'intelligenza artificiale come Remove e Depth Blur.
- Aprile 2025: ACDSee ha rilasciato Photo Studio Home 2025, dotato di AI Super-Resolution accelerata dalla GPU e supporto AVIF.
- Febbraio 2025: Excire lancia Foto Office Edition, un DAM locale abilitato alla rete con un prezzo a partire da 29.90 USD per utente al mese.
- Febbraio 2025: ACDSee lancia Photo Studio Professional 2025, con mascheramento degli oggetti tramite IA e una nuova modalità Persone.
Ambito del rapporto sul mercato globale del software per studi fotografici
| Cloud |
| On-Premise |
| IBRIDO |
| Pianificazione e CRM |
| Flusso di lavoro di post-produzione |
| Gestione finanziaria |
| Marketing Automation |
| Analisi e rapporti |
| Fotografo singolo |
| Piccolo studio (2–5 dipendenti) |
| Studio di medie dimensioni (6-15 dipendenti) |
| Studio di grandi dimensioni (>15 dipendenti) |
| Fotografi di matrimoni ed eventi |
| Studi di ritratti |
| Studi commerciali |
| Fotografia scolastica |
| Altri utenti finali |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Australia e Nuova Zelanda | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | |
| Turchia | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Nigeria | |
| Kenia | |
| Resto d'Africa |
| Per tipo di distribuzione | Cloud | |
| On-Premise | ||
| IBRIDO | ||
| Per set di funzionalità | Pianificazione e CRM | |
| Flusso di lavoro di post-produzione | ||
| Gestione finanziaria | ||
| Marketing Automation | ||
| Analisi e rapporti | ||
| Per dimensione dello studio | Fotografo singolo | |
| Piccolo studio (2–5 dipendenti) | ||
| Studio di medie dimensioni (6-15 dipendenti) | ||
| Studio di grandi dimensioni (>15 dipendenti) | ||
| Per utente finale | Fotografi di matrimoni ed eventi | |
| Studi di ritratti | ||
| Studi commerciali | ||
| Fotografia scolastica | ||
| Altri utenti finali | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia e Nuova Zelanda | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Kenia | ||
| Resto d'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato dei software per studi fotografici nel 2026?
Nel 2025 il mercato dei software per studi fotografici ha raggiunto un valore di 72 miliardi di dollari.
Qual è il CAGR previsto fino al 2031?
Si prevede che i ricavi cresceranno a un CAGR del 13.56% tra il 2026 e il 2031.
Quale modello di distribuzione sta crescendo più rapidamente?
Le architetture ibride stanno avanzando a un CAGR del 15.68%, poiché gli studi cinematografici bilanciano il controllo on-premise con la scalabilità del cloud.
Quale regione si sta espandendo più rapidamente?
L'area Asia-Pacifico è in testa con una previsione di CAGR del 14.80% entro il 2031, trainata dall'adozione degli smartphone e dalla domanda generata dagli influencer.
Quanto sono grandi le opportunità offerte dagli strumenti di analisi?
I moduli di analisi e reporting rappresentano il set di funzionalità in più rapida crescita, con un CAGR del 15.27% e si prevede che raggiungeranno i 180 milioni di USD entro il 2031.
Quali preoccupazioni in materia di sicurezza influenzano le decisioni di acquisto?
Violazioni dei dati come l'incidente di Dropbox Sign del 2024 hanno aumentato la domanda di piattaforme che offrano elaborazione AI sui dispositivi e opzioni cloud certificate SOC 2.


