

Dimensioni e quota del mercato dei servizi fotografici
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 39.21 miliardo di dollari |
| Dimensione del mercato (2031) | 48.91 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.52% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
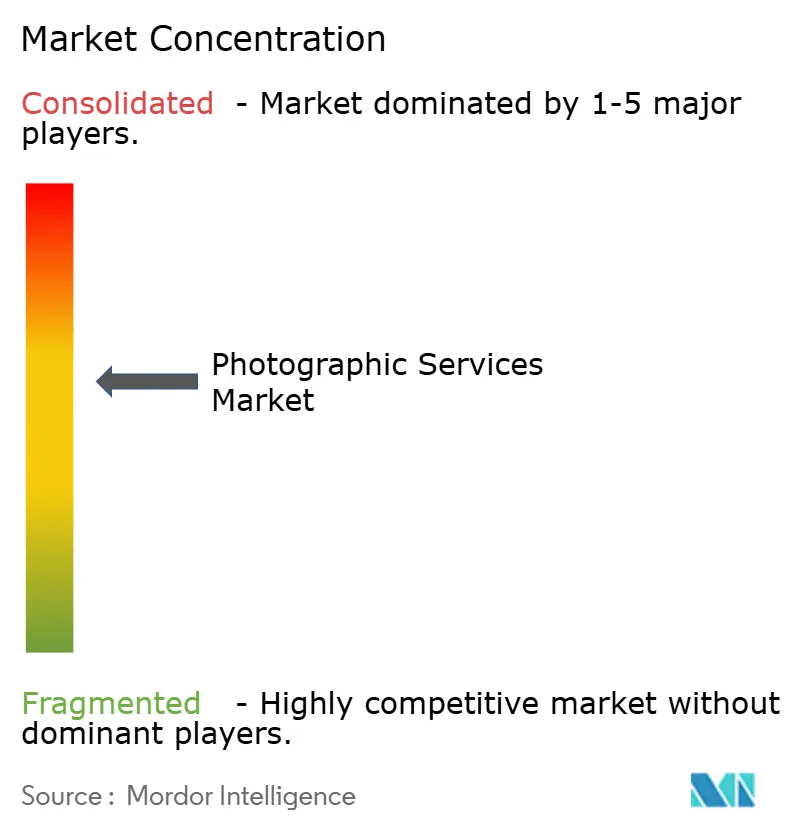
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei servizi fotografici di Mordor Intelligence
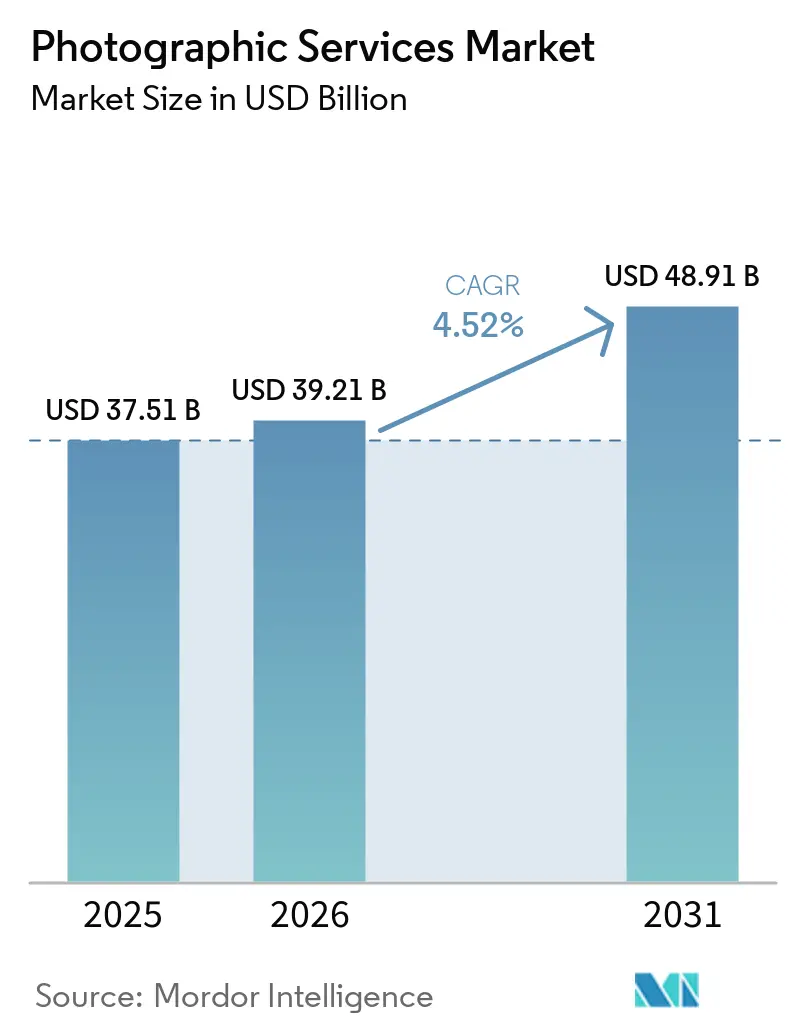
Si prevede che il mercato dei servizi fotografici crescerà da 37.51 miliardi di dollari nel 2025 a 39.21 miliardi di dollari nel 2026, per poi raggiungere i 48.91 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.52% nel periodo 2026-2031. Questa solida crescita riflette la costante domanda globale di contenuti visivi di alta qualità, sostenuta dalla rapida adozione di piattaforme in abbonamento, dall'aumento della spesa aziendale per lo storytelling del marchio e da un'ampia gamma di tecnologie, tra cui l'intelligenza artificiale generativa per l'editing e la creazione di risorse. Il consolidamento tra le principali librerie di immagini sta rimodellando le dinamiche competitive, mentre i fornitori di servizi professionali si differenziano per specializzazione, automazione dei flussi di lavoro e credenziali ambientali. I canali digitali, in particolare i marketplace online, rimangono il principale motore di fatturato, ma gli studi fotografici tradizionali mantengono la loro rilevanza per i ritratti aziendali di alta qualità e la stampa di pregio. A livello regionale, il Nord America conserva i vantaggi in termini di economie di scala, ma l'accelerazione della digitalizzazione aziendale nella regione Asia-Pacifico la posiziona come motore di crescita dei volumi nel lungo termine.
Punti chiave del rapporto
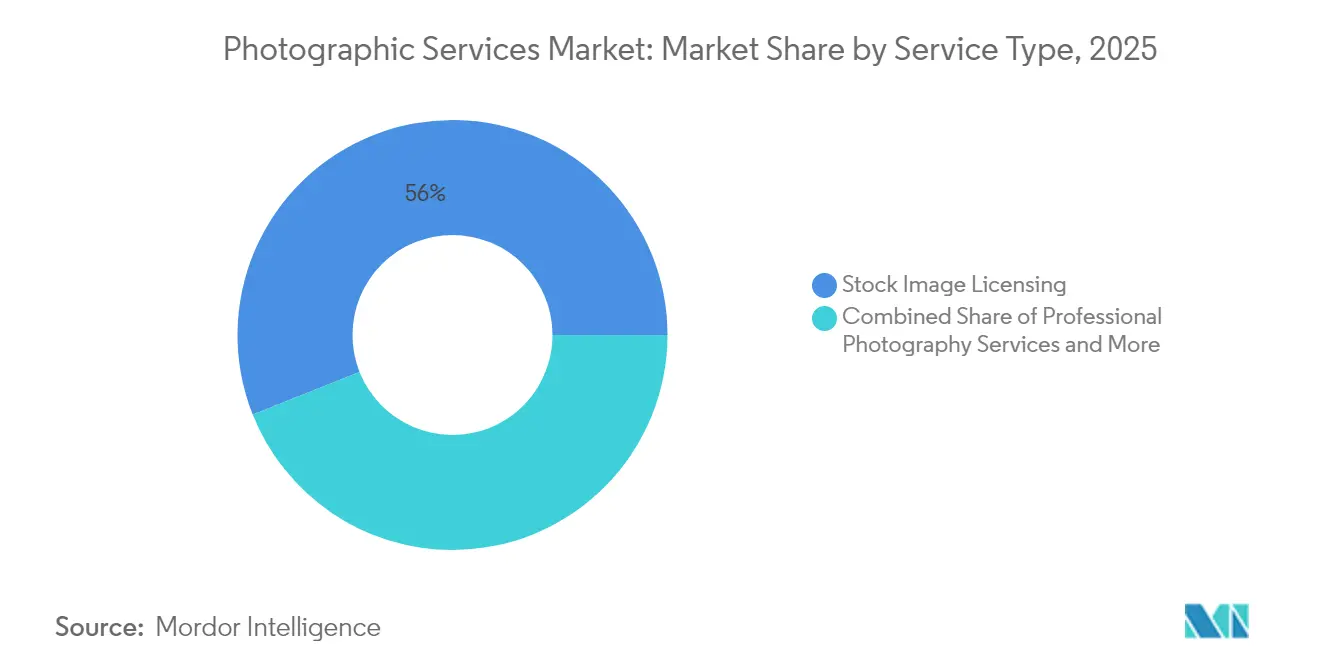
- In base alla tipologia di servizio, nel 56.02 le licenze per le immagini stock hanno guidato il mercato dei servizi fotografici con il 2025%, mentre si prevede che i servizi di fotografia professionale cresceranno a un CAGR del 6.64% fino al 2031.
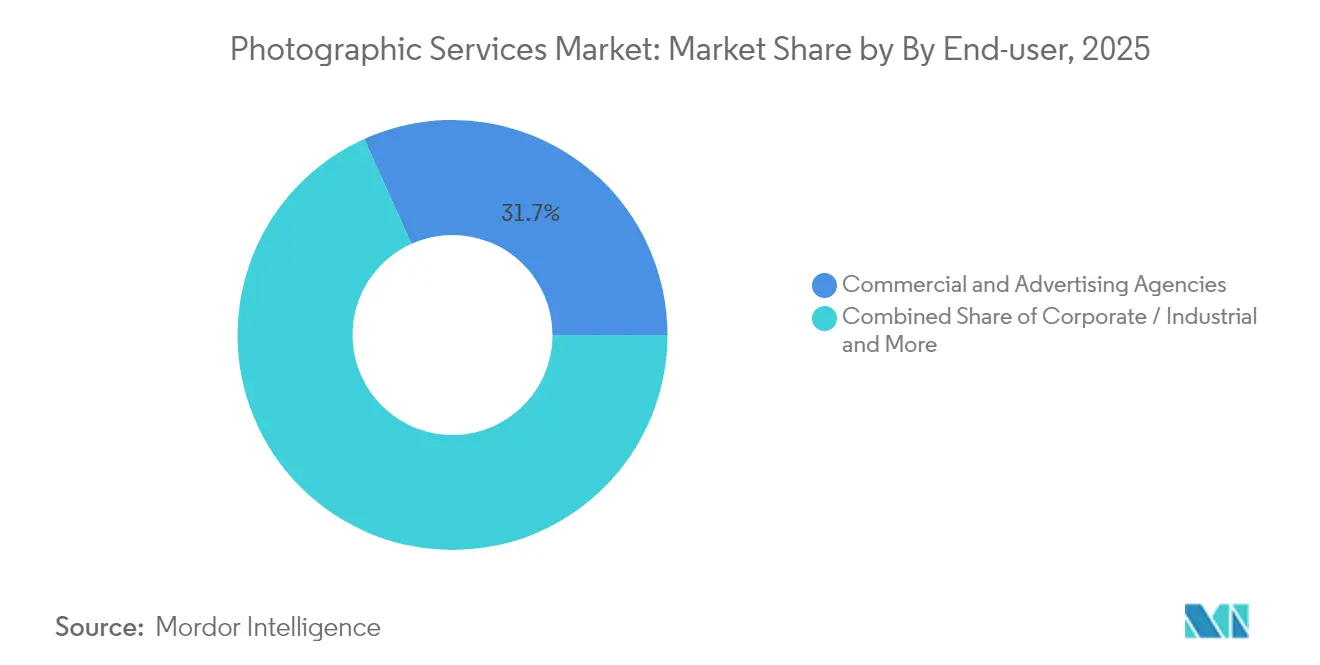
- In base all'utente finale, le agenzie commerciali e pubblicitarie hanno registrato una quota di fatturato del 31.74% nel 2025; le applicazioni aziendali e industriali stanno crescendo più rapidamente, con un CAGR del 7.1% fino al 2031, nel mercato dei servizi fotografici.
- In base al canale di distribuzione, nel 63.67 le piattaforme e i marketplace online rappresentavano il 2025% del mercato dei servizi fotografici e registravano un CAGR del 6.47%.
- In termini geografici, il Nord America ha contribuito al 36.18% del fatturato nel 2025, mentre si prevede che l'area Asia-Pacifico crescerà a un CAGR del 6.19% fino al 2031 nel mercato dei servizi fotografici.
- I primi 5 operatori, come Getty Images, Shutterstock, Adobe Stock, Alamy e Shutterfly, detengono una quota di mercato importante nel 2024.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei servizi fotografici
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento delle campagne di marca incentrate sul digitale | + 1.2% | Globale, con i primi guadagni in Nord America e in Europa | A breve termine (≤ 2 anni) |
| Il boom dell'e-commerce spinge la domanda di immagini di prodotti | + 1.8% | Globale, più forte in Asia-Pacifico e Nord America | Medio termine (2-4 anni) |
| Proliferazione degli smartphone e componenti aggiuntivi di miglioramento di livello professionale | + 0.9% | Mercati globali, in particolare emergenti | A lungo termine (≥ 4 anni) |
| Espansione delle piattaforme azionarie basate su abbonamento | + 1.1% | Nord America ed Europa, espansione in APAC | Medio termine (2-4 anni) |
| Esigenze di formazione dell'intelligenza artificiale generativa per set di dati fotografici curati | + 1.3% | Globale, concentrato nei centri tecnologici | A breve termine (≤ 2 anni) |
| Monetizzazione NFT e Web3 delle risorse fotografiche | + 0.4% | Nord America ed Europa, adozione selettiva | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento delle campagne di marca basate sul digitale
Le strategie di marketing aziendale attribuiscono sempre più priorità allo storytelling visivo sui canali digitali, creando una domanda costante di servizi fotografici professionali. Il budget destinato ai contenuti visivi è aumentato del 23% rispetto al 2023 e gli acquirenti aziendali commissionano sempre più spesso servizi fotografici personalizzati per differenziare le narrazioni del marchio [1] Fonte: Zenfolio, “2024 Photography Industry Report,” zenfolio.com . Servizi fotografici personalizzati per lanci di prodotti, ritratti di dirigenti e pubblicità omnicanale hanno spinto molti studi ad aggiungere flussi di lavoro con appuntamenti di visualizzazione che aumentano il valore medio degli ordini fino al 20%. Il persistente spostamento verso strategie di contenuti always-on è alla base di una domanda ricorrente che avvantaggia sia le piattaforme di stock che i fornitori professionali nel mercato dei servizi fotografici.
Il boom dell'e-commerce alimenta la domanda di immagini di prodotti
I venditori online attribuiscono il 90% dell'intento di acquisto alla qualità dell'immagine, spingendo i rivenditori a investire in scatti di qualità professionale che aumentano i tassi di clic ben al di sopra delle immagini standard delle confezioni [2] Fonte: Studio Pod, "E-commerce Image Quality Survey", studiopod.com . La fotografia e-commerce ad alto volume ha generato micro-studi specializzati ottimizzati per tempi di consegna rapidi e le loro operazioni su scala ridotta supportano il più ampio mercato dei servizi fotografici man mano che l'e-commerce globale cresce.
Proliferazione degli smartphone e componenti aggiuntivi di miglioramento di livello professionale
I fotografi professionisti adottano la tecnologia degli smartphone: il 13% utilizza dispositivi mobili per metà o più del proprio lavoro professionale, mentre il 64% integra gli smartphone nei flussi di lavoro fotografici personali. L'aggiornamento dei sensori, gli obiettivi con intelligenza artificiale e il miglioramento dell'imaging computazionale migliorano la qualità dell'output, consentendo servizi fotografici ibridi e ampliando il bacino di clienti per i briefing aziendali in location.
Espansione delle piattaforme azionarie basate su abbonamento
I piani di abbonamento annuale generano il 57% dei ricavi di Getty Images, convalidando un modello che garantisce entrate prevedibili per i collaboratori e costi marginali inferiori per gli acquirenti. Il report di Shutterstock del primo trimestre 1 ha confermato una crescita del 2025% dei ricavi derivanti dai contenuti su piani simili, consolidando il cambiamento dei ricavi ricorrenti che sostiene la crescita del mercato dei servizi fotografici. Questo modello offre ai fotografi un reddito più stabile, offrendo al contempo ai clienti un accesso conveniente a vaste librerie di immagini.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Abbondanza di UGC gratuiti che comprimono i prezzi | -1.4% | Mercati globali, in particolare guidati dai social media | A breve termine (≤ 2 anni) |
| Controversie complesse su proprietà intellettuale e licenze | -0.8% | Globale, concentrato nei mercati sviluppati | Medio termine (2-4 anni) |
| Controllo della sostenibilità che limita le riprese in esterni | -0.6% | Europa e Nord America, in espansione a livello globale | Medio termine (2-4 anni) |
| Costi di verifica vs. deepfake e media sintetici | -0.5% | Globale, fondamentale nel giornalismo e nei settori commerciali | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Abbondanza di UGC gratuiti che comprimono i prezzi
Gli smartphone ora catturano il 92.5% di tutte le foto, saturando le piattaforme social con immagini gratuite che ridefiniscono le aspettative dei clienti [3] Fonte: Stock Photo Secrets, “Dreamstime Clarifies AI-Generated Image Policy,” stockphotosecrets.com . I fotografi professionisti segnalano tariffe in calo per i servizi di base poiché i clienti accettano sempre più alternative di qualità inferiore, costringendo alla specializzazione verso applicazioni di alto valore che richiedono competenze tecniche e visione creativa che non possono essere replicate attraverso la fotografia amatoriale.
Controversie complesse su proprietà intellettuale e licenze
L'ondata di opere d'arte generate dall'intelligenza artificiale confonde i confini di proprietà, spingendo le agenzie a rivedere le linee guida per la presentazione e aumentando la spesa legale per la verifica dell'utilizzo. L'accettazione selettiva di immagini basate sull'intelligenza artificiale da parte di Dreamstime illustra l'attrito operativo che i piccoli fornitori devono affrontare, e la persistente incertezza frena la velocità del mercato. Queste controversie creano incertezza operativa e aumentano i costi di conformità legale, colpendo in particolare i fornitori di servizi fotografici più piccoli che non dispongono delle risorse necessarie per una gestione completa della proprietà intellettuale.
Analisi del segmento
Per tipo di servizio: le licenze azionarie dominano mentre i servizi professionali accelerano
Nel 56.02, il settore delle licenze per immagini stock ha detenuto il 2025% della quota di mercato dei servizi fotografici, beneficiando di canali di distribuzione consolidati e di ricavi da abbonamento scalabili. La domanda da parte dei team marketing di contenuti visivi rapidi ed economici sostiene i volumi, mentre le grandi biblioteche monetizzano gli archivi legacy tramite accordi sui dati basati sull'intelligenza artificiale. In termini di valore, il segmento consolida le attuali dimensioni del mercato dei servizi fotografici con flussi di entrate ricorrenti che stabilizzano il flusso di cassa anche durante periodi di debolezza economica.
I servizi di fotografia professionale, sebbene con un fatturato inferiore, crescono a un CAGR previsto del 6.64% fino al 2031, grazie alla crescente domanda da parte delle aziende di contenuti di marca unici e servizi fotografici tecnici che le risorse gratuite non possono fornire. Gli investimenti degli studi in editing automatizzato, proofing curato dall'intelligenza artificiale e flussi di lavoro di collaborazione in tempo reale aumentano la produttività, consentendo un volume di lavoro maggiore senza una corrispondente espansione della manodopera. La dinamica a doppio binario, in cui le licenze offrono ampiezza e i servizi su misura offrono profondità, sottolinea l'equilibrio in evoluzione all'interno del mercato dei servizi fotografici.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per l'utente finale: il settore aziendale diventa il principale motore di crescita
Le agenzie commerciali e pubblicitarie hanno generato il 31.74% del fatturato del 2025, sfruttando contratti pluriennali per risorse di campagna che richiedono liste di shooting diversificate e iterazioni rapide. Le agenzie apprezzano i pacchetti di stock con utilizzo autorizzato e i fotografi agili in grado di realizzare prodotti multimediali. Nonostante la frammentazione dei budget tra i canali, la spesa delle agenzie rimane il fondamento delle attuali dimensioni del mercato dei servizi fotografici, sostenendo sia gli studi affermati che le società di stocking globali.
I clienti del settore Corporate & Industrial registrano l'espansione più rapida, con una crescita del 7.1% di CAGR, grazie all'integrazione di immagini professionali nei report per gli investitori, nella documentazione di produzione e nei portali di employer branding. Riprese industriali conformi alle norme di sicurezza, walkthrough di fabbriche in realtà virtuale e ritratti di dirigenti ora spesso includono componenti video, aumentando il valore medio dei progetti. I partecipanti del settore Media & Entertainment adottano droni per riprese cinematografiche e sfruttano l'acquisizione 3D per le piattaforme di streaming, mentre la domanda del settore Individual/Consumer si concentra su eventi ad alto impatto emotivo come i matrimoni, un segmento ancora disposto a pagare per troupe in loco e post-produzione premium. Insieme, i diversi casi d'uso approfondiscono la penetrazione del mercato dei servizi fotografici in tutti i settori economici.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: le piattaforme digitali generano entrate mentre gli studi offline si riconcentrano
Le piattaforme e i marketplace online hanno generato il 63.67% del fatturato del 2025 e sono destinati a crescere a un CAGR del 6.47%, poiché i clienti privilegiano la ricerca fluida, l'accesso tramite abbonamento e i download istantanei. La crescita di Getty Images e Shutterstock dopo la fusione, con un fatturato combinato prossimo ai 2 miliardi di dollari, rafforza gli effetti di rete attraverso la scoperta algoritmica e livelli di contenuto diversificati. Le API di editing integrate integrano la selezione dei titoli nel software di progettazione, consolidando ulteriormente la fidelizzazione dei clienti nel mercato dei servizi fotografici.
Gli studi offline e i laboratori di vendita al dettaglio ora danno priorità alla ritrattistica di alta qualità, alla stampa d'archivio di grande formato e ai servizi esperienziali che i canali digitali non possono replicare. Le iniziative di sostenibilità, come i laboratori alimentati a energia solare e i supporti eco-certificati, incontrano il favore dei clienti attenti all'ambiente e offrono un'esperienza di differenziazione. I modelli ibridi di negozio e web offrono la stampa di bozze da remoto con ritiro in negozio, mantenendo il flusso di visitatori e massimizzando al contempo la portata operativa. Di conseguenza, il mix equilibrato di canali sostiene la resilienza complessiva del mercato dei servizi fotografici, anche in un contesto di predominio digitale.
Analisi geografica
Il Nord America beneficia di budget per il marketing aziendale, dell'adozione anticipata degli abbonamenti e di infrastrutture avanzate per la distribuzione dei contenuti. La clientela matura della regione apprezza le licenze indennizzate, spingendo le agenzie a rivolgersi a fornitori premium che garantiscono trasparenza sui diritti. Allo stesso tempo, la diffusa sperimentazione dell'intelligenza artificiale introduce tensioni competitive, spingendo gli studi professionali a investire in flussi di lavoro proprietari che proteggono i margini nel mercato dei servizi fotografici.
La regione Asia-Pacifico rappresenta l'area a più rapida crescita nel mercato dei servizi fotografici, con un tasso di crescita annuo composto (CAGR) previsto del 6.19% fino al 2031. La rapida espansione del commercio digitale alimenta la domanda di immagini di prodotto, mentre gli incentivi governativi per lo sviluppo delle industrie creative stimolano la creazione di studi locali. La Cina è il principale motore in termini di volume assoluto, mentre Giappone e Corea del Sud definiscono gli standard qualitativi, arricchendo insieme il mercato regionale dei servizi fotografici.
L'Europa bilancia i consumi maturi con i nuovi obblighi di sostenibilità. Le direttive ambientali dell'UE incoraggiano le operazioni di stampa a basse emissioni di carbonio e il riciclo dei materiali di consumo, spingendo i fornitori di servizi verso flussi di lavoro più ecologici. Le catene di fornitura delle attrezzature hanno subito frizioni nelle importazioni legate alla Brexit, spingendo gli studi europei a sviluppare capacità di manutenzione locali e a diversificare i fornitori. Nonostante i costi normativi, il variegato patrimonio culturale del continente e l'elevata attività del mercato dell'arte garantiscono un segmento premium stabile nel mercato dei servizi fotografici. In Medio Oriente e Africa, il miglioramento della connettività e l'adozione degli smartphone sbloccano la distribuzione digitale, sebbene le lacune infrastrutturali al di fuori dei principali hub ne moderino la portata a breve termine.
Panorama normativo
La pressione normativa sui servizi fotografici è sempre più guidata da questioni relative al diritto d'autore, alle licenze e alla governance dell'IA, soprattutto quando le banche immagini e gli archivi professionali vengono utilizzati per l'addestramento di modelli o per la ricerca assistita dall'IA. Nell'Unione Europea, l'EU AI Act (Regolamento (UE) 2024/1689) introduce obblighi di trasparenza e conformità al diritto d'autore per i fornitori di modelli di IA di uso generale, e la Commissione Europea ha adottato un modello di trasparenza obbligatorio per i dati di addestramento del GPAI il 24 luglio 2025. Ciò rafforza le aspettative di divulgazione che influenzano il modo in cui le banche immagini documentano la provenienza e le riserve dei diritti.
Nel Regno Unito, gli sviluppi normativi e giurisprudenziali stanno influenzando le strategie di licenza per i media sintetici. Il governo britannico ha pubblicato il suo rapporto su diritto d'autore e intelligenza artificiale il 2 aprile 2026, concentrandosi su trasparenza, licenze e opzioni di applicazione per i contenuti utilizzati nello sviluppo dell'IA, mentre la sentenza dell'Alta Corte britannica nel caso Getty Images contro Stability AI (4 novembre 2025) ha chiarito alcuni aspetti relativi alla valutazione dei sistemi di IA ai sensi della legge britannica sul diritto d'autore. Anche la vigilanza sulla concorrenza ha interagito con il settore, con l'Autorità britannica per la concorrenza e i mercati (CMA) che nel 2026 ha esaminato il consolidamento tra le principali piattaforme di stock, influenzando il modo in cui le piattaforme strutturano le proprie operazioni di licenza editoriali e commerciali.
Analisi della catena del valore
La catena del valore dei servizi fotografici si estende dall'acquisizione dei creatori (fotografi professionisti, agenzie e collaboratori) alla produzione e post-produzione (acquisizione, editing, etichettatura, liberatorie dei modelli e gestione dei diritti), fino alla distribuzione (marketplace online, abbonamenti e API integrate negli strumenti di progettazione). La monetizzazione avviene tramite canoni di licenza, abbonamenti, accordi aziendali e partnership per la gestione dei dati e la visualizzazione. Le piattaforme e i marketplace online rimangono il canale di distribuzione dominante, mentre i fornitori si differenziano offrendo flussi di lavoro più rapidi, editing assistito dall'intelligenza artificiale e una gestione del catalogo basata sui diritti che riduce il rischio per l'acquirente in ambito commerciale e aziendale.
Il valore a monte si sta spostando verso la qualità dei metadati, l'indennizzo e la provenienza dei contenuti, poiché l'intelligenza artificiale generativa aumenta la pressione di sostituzione e innalza i requisiti di verifica. A livello di piattaforma, il consolidamento e il controllo normativo possono rimodellare il modo in cui sono organizzati gli inventari editoriali e le reti di collaboratori. Nel Regno Unito, la CMA ha approvato condizionatamente la fusione Getty Images-Shutterstock il 15 maggio 2026, subordinandola alla cessione dell'attività editoriale di Shutterstock, e Getty Images ha successivamente interrotto il perseguimento dell'acquisizione dopo aver soddisfatto tali condizioni. A valle, le partnership di discovery e display integrate con l'IA stanno aggiungendo un ulteriore canale di distribuzione, estendendo la catena del valore oltre i tradizionali flussi di lavoro di ricerca e download di immagini stock, verso superfici di consumo integrate.
Panorama competitivo
L'accordo di gennaio 2025 per l'acquisizione di Shutterstock da parte di Getty Images per 3.7 miliardi di dollari crea un colosso nel settore dei contenuti visivi, con sinergie di costo annuali previste tra i 150 e i 200 milioni di dollari entro il terzo anno. Dopo l'accordo, l'entità allargata potrà contare su una portata di contributor senza pari, risorse di intelligenza artificiale proprietarie e un potenziale di cross-selling che abbraccia aziende, PMI e settori verticali dei media, rafforzando la propria posizione dominante nel mercato dei servizi fotografici di fascia alta.
Oltre ai titoli in stock, la concorrenza rimane frammentata. Migliaia di studi fotografici e specialisti di eventi regionali competono su prossimità, stile di nicchia e servizio personalizzato. Adobe Stock, Alamy e Shutterfly completano le prime cinque librerie digitali, ciascuna delle quali sfrutta incentivi distintivi per i contributori e il valore del marchio. I produttori di apparecchiature ora invadono i servizi: l'acquisizione da parte di Nikon di RED.com, azienda produttrice di cineprese, consente all'azienda di offrire hardware, supporto e competenze di produzione in un'unica soluzione per una clientela professionale. Gli sviluppatori di intelligenza artificiale collaborano anche con i proprietari di contenuti: Clarifai integra le risorse Getty per potenziare le applicazioni di machine learning aziendali, sfumando il confine tra fornitore di tecnologia e fornitore creativo.
Le alleanze strategiche si concentrano sull'efficienza del flusso di lavoro. L'integrazione "Edit to Delivery" di Imagen con Pic-Time riduce i tempi di editing fino al 96%, consentendo ai fotografi di gestire volumi di progetto maggiori. L'acquisizione di BorrowLenses da parte di Lensrentals consolida la capacità di noleggio e amplia la copertura geografica per le attrezzature specialistiche. Mentre le fusioni e acquisizioni accelerano tra i principali operatori, la maggior parte dei mercati nazionali presenta ancora una lunga coda di operatori indipendenti, il che mantiene viva la scelta dei clienti e sostiene l'innovazione nel mercato dei servizi fotografici.
Leader del settore dei servizi fotografici
Getty Images
Shutterstock
Adobe Stock
Alamy
Shutterfly
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Getty Images estende gli abbonamenti alle immagini creative ed editoriali anche ai singoli professionisti. Questa mossa amplia la quota di mercato di Getty nel settore degli abbonamenti multi-risorsa e rafforza i flussi di lavoro basati sull'intelligenza artificiale per i professionisti del settore.
- Giugno 2026: Getty Images ha annunciato una partnership pluriennale con OpenAI per integrare i contenuti con licenza nelle esperienze di ricerca e scoperta di ChatGPT. Ciò amplia la portata della distribuzione e le opportunità di licenza basate sull'intelligenza artificiale per il catalogo di Getty.
- Aprile 2026: Shutterstock ha lanciato l'app Shutterstock in ChatGPT, consentendo agli utenti di scoprire e concedere in licenza le risorse direttamente all'interno dell'ambiente nativo dell'IA. Ciò aumenta la velocità di concessione delle licenze e integra le risorse Shutterstock negli ecosistemi di creazione di contenuti assistiti dall'IA.
Ambito e metodologia
La fotografia è l'arte o il processo di produzione di immagini mediante l'azione dell'energia radiante, in particolare della luce, su una superficie sensibile (come una pellicola o un sensore ottico). Il mercato dei servizi fotografici è segmentato per tipo (servizio di ripresa e servizio post-vendita), per applicazione (consumatore e commerciale) e per geografia (Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa, Sud America). Il rapporto offre dimensioni del mercato e previsioni per il mercato dei servizi fotografici in valore (miliardi di dollari) per tutti i segmenti di cui sopra.
| Servizi fotografici professionali |
| Licenza per immagini stock |
| Stampa e fotoritocco |
| Photo Booth e immagini per eventi |
| Altri (Restauro, Digitalizzazione) |
| Agenzie commerciali e pubblicitarie |
| Media e intrattenimento |
| Individuo/Consumatore |
| Aziendale / Industriale |
| Studi offline e laboratori di vendita al dettaglio |
| Piattaforme e mercati online |
| Nord America | Canada |
| Stati Uniti | |
| Messico | |
| Sud America | Brasile |
| Perù | |
| Cile | |
| Argentina | |
| Resto del Sud America | |
| Asia-Pacifico | India |
| Cina | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam e Filippine) | |
| Resto dell'Asia Pacific | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Italia | |
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | |
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | |
| Resto d'Europa | |
| Medio Oriente e Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di servizio | Servizi fotografici professionali | |
| Licenza per immagini stock | ||
| Stampa e fotoritocco | ||
| Photo Booth e immagini per eventi | ||
| Altri (Restauro, Digitalizzazione) | ||
| Per utente finale | Agenzie commerciali e pubblicitarie | |
| Media e intrattenimento | ||
| Individuo/Consumatore | ||
| Aziendale / Industriale | ||
| Per canale di distribuzione | Studi offline e laboratori di vendita al dettaglio | |
| Piattaforme e mercati online | ||
| Per geografia | Nord America | Canada |
| Stati Uniti | ||
| Messico | ||
| Sud America | Brasile | |
| Perù | ||
| Cile | ||
| Argentina | ||
| Resto del Sud America | ||
| Asia-Pacifico | India | |
| Cina | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam e Filippine) | ||
| Resto dell'Asia Pacific | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Italia | ||
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | ||
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | ||
| Resto d'Europa | ||
| Medio Oriente e Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato dei servizi fotografici nel 2026 e quali sono le sue prospettive di crescita?
Il mercato è valutato a 39.21 miliardi di dollari nel 2026 e si prevede che raggiungerà i 48.91 miliardi di dollari entro il 2031, con un CAGR del 4.52%.
Quale tipologia di servizio detiene attualmente la quota maggiore dei ricavi del settore?
Nel 56.02, le licenze per le immagini stock detengono una quota di mercato del 2025% nei servizi di fotografia, supportata da modelli di abbonamento maturi e reti di distribuzione globali.
Quale regione si prevede crescerà più rapidamente entro il 2031?
Si prevede che l'area Asia-Pacifico crescerà a un CAGR del 6.19%, trainata dalla rapida adozione dell'e-commerce e dalla crescente domanda di immagini professionali da parte delle aziende.
In che modo l'intelligenza artificiale generativa influenza la spesa aziendale per i servizi fotografici?
Le aziende ottengono in licenza librerie di immagini curate per la formazione sull'intelligenza artificiale e adottano strumenti di conversione da testo a immagine, creando nuovi flussi di entrate e accelerando al contempo i flussi di lavoro per la produzione di contenuti.
Che effetto ha il contenuto gratuito generato dagli utenti sui prezzi professionali?
La prevalenza delle foto scattate con gli smartphone, che ora rappresentano il 92.5% di tutte le immagini, fa scendere i prezzi dei servizi fotografici di base, spingendo i professionisti verso offerte specializzate di alto valore.


