

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Volume di mercato (2026) | 14.45 gigawatt |
| Volume di mercato (2031) | 34.37 gigawatt |
| Tasso di crescita (2026 - 2031) | 18.91% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato delle energie rinnovabili nelle Filippine di Mordor Intelligence
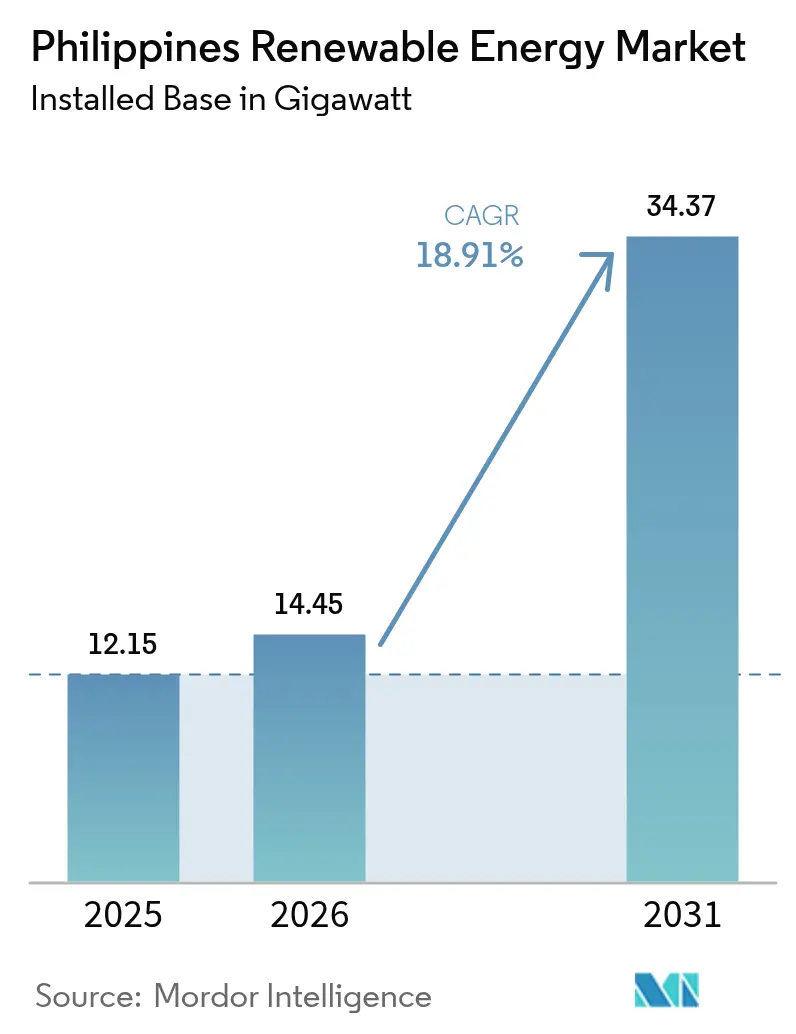
Il mercato filippino delle energie rinnovabili aveva un valore di 12.15 gigawatt nel 2025 e si prevede che crescerà da 14.45 gigawatt nel 2026 a 34.37 gigawatt entro il 2031, con un tasso di crescita annuo composto (CAGR) del 18.91% durante il periodo di previsione (2026-2031).
Gli standard di portafoglio imposti dalle politiche, il calo dei costi delle apparecchiature solari ed eoliche, l'aumento delle tariffe al dettaglio e una moratoria sulle nuove centrali a carbone stanno accelerando collettivamente il passaggio dalla generazione termoelettrica. Il carbone forniva ancora il 60% dell'elettricità nel 2022; tuttavia, gli imminenti ritiri, supportati da 500 milioni di dollari di capitale agevolato dai Climate Investment Funds, sostituiranno 900 MW di capacità obsoleta, creando spazio per nuovi progetti green.[1]Fondi di investimento per il clima, "Programma di transizione energetica equa nelle Filippine", cif.org Gli asset pronti per la rete, in particolare il parco solare Bataan da 600 MW di ACEN e il complesso Terra Solar da 3.5 GW di Solar Philippines, stanno sfruttando i vantaggi di scala dei pionieri e attraendo capitali istituzionali. Allo stesso tempo, il mercato dell'acquisto di energia elettrica da parte delle aziende è in forte espansione, con data center e campus di outsourcing di processi aziendali 24 ore su 24, 7 giorni su 7 che sottoscrivono contratti di prelievo a lungo termine per tutelarsi dalle tariffe al dettaglio leader nella regione del Paese.
Punti chiave del rapporto
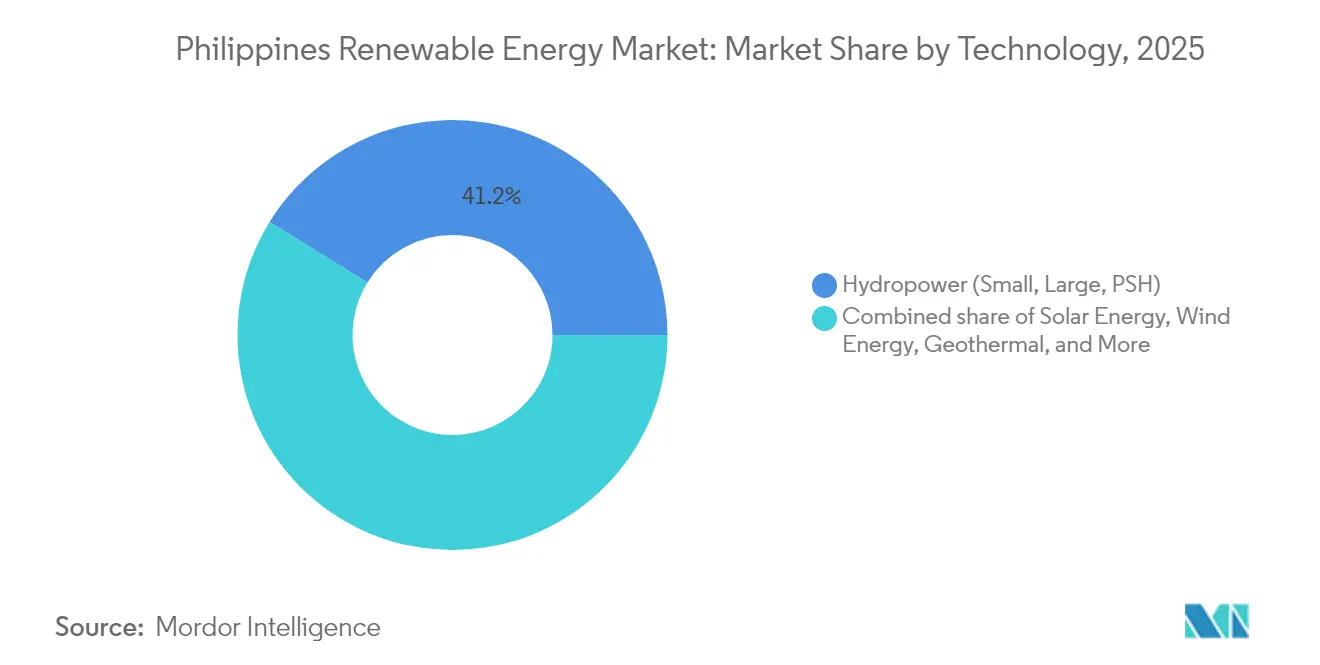
- In termini di tecnologia, l'energia idroelettrica ha guidato la quota di mercato delle energie rinnovabili nelle Filippine con il 41.20% nel 2025, mentre si prevede che l'energia oceanica registrerà l'espansione più rapida con un CAGR del 114.2% dal 2026 al 2031.
- Per quanto riguarda l'utente finale, nel 2025 le utility detenevano il 63.45% della quota di mercato delle energie rinnovabili nelle Filippine e si prevede che il segmento commerciale e industriale registrerà la crescita più elevata, con un CAGR del 22.95% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle energie rinnovabili nelle Filippine
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Standard del portafoglio rinnovabile e tariffe feed-in | + 3.2% | Nazionale, concentrazione di Luzon | Medio termine (2-4 anni) |
| Calo degli investimenti in impianti solari fotovoltaici ed eolici | + 4.1% | Nazionale, più forte a Luzon e Visayas | A breve termine (≤ 2 anni) |
| Aumento della domanda di elettricità e tariffe al dettaglio elevate | + 3.8% | Metro Manila, Cebu, Davao | Medio termine (2-4 anni) |
| PPA aziendali da hub BPO/IT | + 2.9% | NCR, parchi IT di Cebu | A breve termine (≤ 2 anni) |
| Aggiornamenti della rete tramite progetti finanziati da JICA | + 2.5% | Dorsale di Luzon, collegamenti Visayas | A lungo termine (≥ 4 anni) |
| Programmi per isole e microreti resistenti ai disastri | + 1.8% | Mindanao, Palawan, Visayas Orientali | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Standard del portafoglio rinnovabile e tariffe feed-in
Lo standard per le energie rinnovabili è stato riportato all'11% nel 2024 e si prevede che aumenterà al 35% entro il 2030, costringendo le società di distribuzione a stipulare contratti per un terzo della loro fornitura con produttori di energia pulita. Le tariffe incentivanti hanno contribuito a dare impulso ai progetti iniziali; tuttavia, gli ultimi round del Programma di aste per l'energia verde sono ora il principale canale di approvvigionamento, con 3.4 GW assegnati nel 2024 e offerte collegate allo stoccaggio programmate per il 2025. La circolare della Commissione di regolamentazione dell'energia del giugno 2024 ha rimosso la maggior parte dei limiti alla proprietà straniera, semplificando le strutture di partnership. Sette anni di esenzione dall'imposta sul reddito, seguiti da un'aliquota del 10% ai sensi del CREATE Act, aumentano la competitività fiscale, collocando le Filippine tra le giurisdizioni più favorevoli del Sud-est asiatico per le energie rinnovabili greenfield. [2] Commissione di regolamentazione dell'energia, "DC2024-06-0018", erc.gov.ph
Calo degli investimenti in impianti solari fotovoltaici ed eolici
I prezzi globali dei moduli sono diminuiti dell'89% dal 2010, spingendo i costi livellati del solare su larga scala al di sotto di PHP 2.50/kWh a Ilocos Norte e Pangasinan. L'impianto ACEN di Bataan è entrato in funzione nel quarto trimestre del 2024 a meno di 0.60 USD per watt, il 25% in meno rispetto al precedente benchmark nazionale, mentre NREL prevede che i costi dell'eolico offshore scivoleranno a 34 USD/MWh entro il 2050 con la maturazione delle curve di apprendimento delle piattaforme galleggianti. [3] National Renewable Energy Laboratory, “Philippines Offshore Wind Roadmap 2025,” nrel.gov I produttori Trina Solar e Vestas stanno integrando moduli e turbine bifacciali superiori a 5 MW nella catena di fornitura filippina, accelerando i guadagni di efficienza.
Aumento della domanda di elettricità e tariffe al dettaglio elevate
Si prevede che il consumo di elettricità crescerà di circa il 5.4% annuo fino alla metà del secolo, portando il carico di picco da 16.6 GW nel 2022 a 68.5 GW. La tariffa residenziale di Meralco, pari a 11.55-11.64 PHP/kWh all'inizio del 2025, si colloca tra le più alte della regione e incentiva l'approvvigionamento diretto di energia rinnovabile. Evolution Gaming ha stipulato un PPA solare da 100 MW a una tariffa inferiore del 30% rispetto a quella dei servizi pubblici, un modello che molte multinazionali del settore dei servizi ora cercano.
PPA aziendali da hub BPO/IT
Metro Manila, Cebu e Clark Freeport ospitano 1.3 milioni di lavoratori BPO che usufruiscono di energia 24 ore su 24, 7 giorni su 7. Il programma Green Energy Option consente ai clienti con potenza superiore a 100 kW di bypassare i distributori e acquistare elettricità direttamente dai generatori, consentendo ad aziende come Accenture e Concentrix di raggiungere il 100% di energia elettrica rinnovabile entro il 2030. Solar Philippines ha capitalizzato l'investimento firmando PPA di 10-15 anni che hanno ridotto i rischi di finanziamento per il suo impianto di Nueva Ecija da 500 MW.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Congestione della rete e capacità di trasmissione limitata | -2.7% | Griglia di Luzon, Visayas | A breve termine (≤ 2 anni) |
| Incertezza normativa sulle aste CREZ | -1.5% | A livello nazionale, eolico offshore | Medio termine (2-4 anni) |
| Aumento dei costi assicurativi causato dai tifoni | -1.2% | Costa orientale, al largo | A lungo termine (≥ 4 anni) |
| Conflitti sull'uso del suolo con terreni di riforma agraria | -0.9% | Luzon centrale, Negros, Mindanao | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Congestione della rete e capacità di trasmissione limitata
Solo 75 dei 258 progetti di trasmissione pianificati sono stati completati entro il 2024, lasciando 58 progetti ritardati fino a nove anni. [4] Camera dei Rappresentanti, “Audizione della Commissione sullo stato del progetto NGCP”, house.gov.ph TransCo stima che la congestione aggiunga PHP 0.80/kWh alle bollette degli utenti finali, annullando gran parte del vantaggio in termini di costi delle energie rinnovabili. Il rinvio da parte di ERC del capex del Gruppo 3, l'interconnessione congelata per 2 GW di contratti solari ed eolici e la riduzione nel corridoio Ilocos Norte hanno raggiunto il 12% durante le ore non di punta nel 2024.
Incertezza normativa sulle aste CREZ
Le Zone Competitive per l'Energia Rinnovabile sono destinate a pre-costruire reti di trasmissione per aree ad alto contenuto di risorse, ma le regole di allocazione dei costi rimangono vaghe. L'NREL ha individuato sette zone eoliche offshore con 42.86 GW di potenziale tecnico, ma le tariffe feed-in e il dispacciamento prioritario per le piattaforme galleggianti sono ancora in fase di revisione. Copenhagen Infrastructure Partners ed Equinor hanno dichiarato pubblicamente che attenderanno indicazioni più chiare prima di investire.
Analisi del segmento
Per tecnologia: l'energia idroelettrica domina mentre l'energia oceanica accelera
L'energia idroelettrica rappresentava il 41.20% della capacità installata nel 2025 e rimane la pietra angolare della produzione di energia elettrica nelle regioni montuose. Si prevede che il mercato delle energie rinnovabili nelle Filippine per l'energia idroelettrica si espanderà con l'ammodernamento delle dighe esistenti, sebbene la crescita sia moderata rispetto all'aggiunta di energia solare ed eolica. L'energia oceanica, pur partendo da una base di partenza trascurabile, dovrebbe crescere a un tasso del 114.2% annuo fino al 2031, grazie agli impianti pilota basati sulle maree e sulle onde a San Bernardino e nelle Visayas orientali. Questa nicchia potrebbe trasformare l'approvvigionamento energetico costiero se le piattaforme galleggianti si dimostreranno commercialmente valide. Il National Renewable Energy Laboratory mappa 42.86 GW di potenziale tecnico eolico offshore, il 93% del quale è adatto per turbine galleggianti, indicando un predominio marino a lungo termine una volta che i costi convergeranno con i parametri di riferimento onshore.
L'espansione dell'energia solare nelle Filippine è inarrestabile; i soli progetti Terra Solar di ACEN Solar Philippines supereranno i 4 GW una volta potenziata la rete elettrica di Luzon, consolidando così il primato di quest'ultima. I parchi eolici si concentrano lungo i corridoi di Ilocos e Panay, dove la velocità media dei monsoni è di 7.5 m/s. La produzione geotermica si mantiene stabile intorno a 1.5 GW, con gli aggiornamenti a ciclo binario di Bacman che sfruttano i pozzi esistenti. La bioenergia gioca un ruolo modesto e l'accumulo idroelettrico a pompaggio, esemplificato dall'impianto di Kalayaan da 360 MW, fornisce un bilanciamento vitale; tuttavia, nessun nuovo progetto ha raggiunto la chiusura finanziaria dal 2010. Nel complesso, la diversificazione delle fonti energetiche è alla base della resilienza del nuovo settore delle energie rinnovabili contro le fluttuazioni dell'offerta energetica e dei prezzi dei combustibili.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per utente finale: i servizi di pubblica utilità sono in testa, ma la domanda di C&I aumenta
Le utility controllavano il 63.45% delle energie rinnovabili installate nel 2025, poiché gli sviluppatori vincitori delle aste hanno vincolato i progetti alle società di distribuzione e al mercato spot all'ingrosso. Si prevede che le dimensioni del mercato delle energie rinnovabili nelle Filippine attribuibili alle utility continueranno a crescere, seppur a un ritmo più lento, poiché gli acquirenti aziendali rivendicano una quota crescente. Si prevede che il segmento commerciale e industriale (C&I) crescerà a un tasso del 22.95% all'anno fino al 2031, trainato dalle norme sulla fornitura diretta nell'ambito del Green Energy Option Program e dagli aggressivi obiettivi di zero emissioni nette delle multinazionali.
La pipeline da 1.2 GW di Meralco PowerGen dedicata ai data center hyperscale illustra come i carichi digitali 24 ore su 24 rimodellino le strutture di prelievo. Il PPA solare da 100 MW di Evolution Gaming, firmato nel 2024, ha garantito una tariffa inferiore del 30% rispetto ai prezzi al dettaglio prevalenti, sottolineando i fattori di attrazione economica. L'adozione residenziale è più contenuta in termini di volume ma vivace; nel 2024 sono state presentate 12,000 domande di net-metering sui tetti, grazie anche al finanziamento a zero anticipo da parte di integratori come Solaric e Solenergy. Nel complesso, il mercato delle energie rinnovabili delle Filippine sta passando da progetti puramente orientati alle utility a un mix equilibrato, in cui gli acquirenti commerciali e industriali (C&I) forniscono profili di credito bancabili per lo sviluppo greenfield.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Luzon ospita circa il 59% della domanda di elettricità e la maggior parte dei progetti commissionati. L'energia idroelettrica di Benguet, i parchi eolici di Ilocos e i mega-impianti solari di Bataan e Nueva Ecija consolidano il predominio della regione. Le controversie sui diritti di passaggio ai sensi della legge agraria, in particolare nei terreni agricoli di Luzon Centrale, stanno ritardando diverse linee da 500 kV, nonostante gli ammodernamenti finanziati dalla JICA aumentino la capacità della dorsale. Visayas contribuisce a quasi il 21% delle energie rinnovabili installate, guidate dalla flotta geotermica da 1.48 GW della Energy Development Corporation a Leyte e Negros. Il completamento del collegamento sottomarino Negros Centrale-Panay nel 2024 sblocca il carico di base inutilizzato, e le potenziali locazioni eoliche offshore negli stretti di Guimaras e Tañon potrebbero orientare il mix di risorse verso la generazione marina una volta che le politiche saranno più chiare.
Mindanao rappresenta circa il 16% della capacità produttiva del Paese, dominata dall'energia idroelettrica che alimenta la lavorazione dei minerali e l'agroindustria. Il collegamento Mindanao-Visayas, previsto per il 2026, consentirà ai surplus idroelettrici stagionali di fluire verso nord, migliorando così il bilanciamento del sistema. Palawan rimane isolata dalla rete elettrica fino all'entrata in funzione di un cavo sottomarino pianificato nel 2027; nel frattempo, gli ibridi solari-diesel riducono i costosi sussidi per i carburanti. La costa orientale delle Visayas, situata proprio nel corridoio dei tifoni, funge da banco di prova per microreti resilienti ai disastri, con il progetto Siargao dell'USAID che dimostra i vantaggi di un rapido ripristino. Nel complesso, queste dinamiche regionali rivelano che i guadagni del mercato delle energie rinnovabili nelle Filippine dipendono non solo dalla dotazione di risorse, ma anche dall'implementazione della trasmissione e dalle strategie di resilienza climatica.
Panorama normativo
Il quadro normativo filippino per le energie rinnovabili si basa sulla Legge sulle Energie Rinnovabili del 2008 (RA 9513) e sull'EPIRA (RA 9136), con il Dipartimento dell'Energia (DOE) che definisce le politiche e la Commissione di Regolamentazione dell'Energia (ERC) che regola le tariffe e le norme di mercato. L'approvvigionamento è passato dalle prime tariffe incentivanti al Programma di Aste per l'Energia Verde (GEAP) del DOE, inclusi i termini dell'Asta per l'Energia Verde 4 pubblicati nel marzo 2025 che facevano riferimento a una capacità di 10,478 MW, di cui 1,100 MW integrati con sistemi di accumulo, il che rafforza le Tariffe per l'Energia Verde come principale canale contrattuale per le nuove costruzioni.
Nel 2026, le norme sull'integrazione nella rete sono diventate una leva regolamentare centrale, in quanto l'ERC ha promosso l'edizione 2026 del Codice di rete filippino e ha programmato consultazioni pubbliche il 13, 15 e 17 luglio 2026 per finalizzare gli aggiornamenti relativi all'integrazione delle energie rinnovabili, ai sistemi di accumulo di energia a batteria e ai requisiti per gli inverter di rete. Misure parallele, tra cui la liberalizzazione della proprietà straniera per impianti geotermici, solari ed eolici su larga scala e le autorizzazioni digitali tramite il DOE Energy Virtual One Stop Shop (EVOSS), continuano a ridurre le barriere strutturali per gli sviluppatori di progetti e gli investitori internazionali.
Panorama competitivo
Undici conglomerati a controllo familiare detenevano il 74% della generazione nel 2024, dando vita a una struttura moderatamente concentrata in cui gli operatori storici possono mobilitare rapidamente capitali, nonostante la rivalità si stia intensificando. ACEN e Aboitiz tracciano percorsi di crescita contrastanti: ACEN acquisisce oleodotti, Gigawatt1, BIM Energy e Bronzeoak, mentre Aboitiz investe organicamente e abbina nuovi impianti a sistemi di accumulo a batterie. Solar Philippines, sebbene al di fuori del club dei conglomerati, ha raccolto 150 milioni di dollari nel 2024 per finanziare il più grande complesso integrato solare-batterie al mondo, dimostrando che i produttori di energia indipendenti possono ancora crescere se prelievo e accesso alla rete si allineano.
I fornitori di tecnologia modellano le curve dei costi: i moduli bifacciali di Trina Solar e le turbine Vestas di potenza superiore a 5 MW sono ora standard nelle gare d'appalto recenti, abbassando i parametri di riferimento per i costi installati. L'esperienza geotermica di Energy Development Corporation costituisce un vantaggio competitivo mentre sperimenta gli aggiornamenti a ciclo binario. L'eolico offshore è la prossima frontiera; Copenhagen Infrastructure Partners ed Equinor attendono regole d'asta più severe, che offrono agli sviluppatori nazionali una finestra temporale ristretta per aggiudicarsi le concessioni di sfruttamento dei fondali marini. La liberalizzazione normativa, come delineato nella circolare dell'ERC del giugno 2024, ha eliminato la maggior parte dei limiti di nazionalità, invitando le joint venture straniere e inasprendo la concorrenza per gli slot di interconnessione principali.
I PPA aziendali aggiungono un nuovo livello di rivalità. La pipeline da 1.2 GW di Meralco PowerGen, focalizzata sui data center, e il contratto solare di Evolution Gaming dimostrano come l'aggregazione del carico al di fuori del franchise dei servizi di pubblica utilità rimodelli l'origination degli accordi. Le battaglie per le quote di mercato ora si estendono non solo alle aste, ma anche ai canali bilaterali privati, il che suggerisce che il mercato delle energie rinnovabili delle Filippine vedrà un'accelerazione della concorrenza in termini di finanziamenti, controllo dei siti e integrazione avanzata di sistemi di storage.
Leader del settore delle energie rinnovabili nelle Filippine
-
Aboitiz Power Corporation
-
ACEN Corporation
-
First Gen Corporation (inclusa EDC)
-
Solar Philippines Power Project Holdings Inc.
-
Vena Energia
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Meralco PowerGen Corp. (MGEN) ha attivato la prima fase dell'impianto solare MTerra e ha iniziato a fornire energia alla rete di Luzon, combinando l'energia solare su larga scala con l'accumulo di energia tramite batterie. La messa in funzione evidenzia il passaggio a impianti ibridi in grado di fornire capacità di picco e di media potenza, supportando al contempo la stabilità del sistema con l'aumento delle fonti rinnovabili variabili.
- Luglio 2025: Aboitiz Renewables Inc. ha ottenuto il Certificato Finale di Approvazione per la Connessione (FCATC) dalla National Grid Corporation of the Philippines (NGCP) per la centrale solare di Calatrava da 173 MWp a Negros Occidental. L'approvazione riduce il rischio di interconnessione e dimostra che gli sviluppatori danno priorità ai progetti con percorsi di connessione alla rete già predisposti, in un contesto di più ampie limitazioni alla trasmissione.
- Marzo 2024: wpd GmbH ha stanziato 392.4 miliardi di PHP per progetti eolici offshore da 3,260 MW nelle isole di Cavite, Negros Occidental e Guimaras. L'annuncio ha ampliato il panorama competitivo nel settore dell'eolico offshore e ha ribadito la necessità di norme più chiare per le aste e le connessioni alla rete, al fine di tradurre le intenzioni di sviluppo in capacità effettivamente realizzabile.
Ambito del rapporto sul mercato delle energie rinnovabili nelle Filippine
Per energia rinnovabile si intendono fonti energetiche che si rigenerano naturalmente e non si esauriscono nel tempo, come l'energia solare, eolica, idroelettrica, geotermica e da biomassa. A differenza dei combustibili fossili come carbone, petrolio e gas naturale, che sono risorse finite e destinate a esaurirsi, l'energia rinnovabile è sostenibile e può essere sfruttata costantemente senza esaurire le risorse della Terra.
Il rapporto sul mercato delle energie rinnovabili nelle Filippine include:
Per tecnologia
| Energia solare (fotovoltaica e CSP) |
| Energia eolica (onshore e offshore) |
| Energia idroelettrica (piccola, grande, PSH) |
| Bioenergy |
| Geotermico |
| Energia oceanica (maree e onde) |
Per utente finale
| Elettricita, Gas Ed Acqua |
| Commerciale e Industriale |
| Residenziale |
| Per tecnologia | Energia solare (fotovoltaica e CSP) |
| Energia eolica (onshore e offshore) | |
| Energia idroelettrica (piccola, grande, PSH) | |
| Bioenergy | |
| Geotermico | |
| Energia oceanica (maree e onde) | |
| Per utente finale | Elettricita, Gas Ed Acqua |
| Commerciale e Industriale | |
| Residenziale |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Con quale rapidità si sta espandendo la capacità di produzione di energia rinnovabile nelle Filippine?
La capacità aggregata sta crescendo a un CAGR del 18.91%, passando da 14.45 GW nel 2026 a un valore previsto di 34.37 GW entro il 2031.
Quale tecnologia è attualmente in testa alla capacità installata?
L'energia idroelettrica è in testa alla classifica con una quota del 41.20% nel 2025, anche se gli impianti solari stanno recuperando rapidamente terreno.
Quale segmento sta registrando la crescita più rapida della domanda?
Si prevede che gli acquirenti commerciali e industriali, in particolare i data center e gli hub BPO, aumenteranno l'adozione delle energie rinnovabili al 22.95% annuo fino al 2031.
Perché i PPA aziendali sono importanti nelle Filippine?
Permettono ai grandi consumatori di energia di aggirare le elevate tariffe al dettaglio e di assicurarsi una fornitura di energia rinnovabile più economica, riducendo i rischi del finanziamento dei progetti per i generatori.
Qual è oggi il principale collo di bottiglia infrastrutturale?
I ritardi nelle linee di trasmissione (solo il 29% dei progetti pianificati è stato completato entro il 2024) limitano l'accesso alla rete per nuovi impianti solari ed eolici.
Quanto sono esposti i progetti ai rischi climatici?
Il Paese si trova in un corridoio soggetto a tifoni, quindi i costi dei premi assicurativi stanno aumentando, anche se i prodotti parametrici stanno prendendo piede per accelerare i risarcimenti post-tempesta.


