

Dimensioni e quota di mercato del cartone nelle Filippine
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Dimensione del mercato (2026) | 1.06 miliardo di dollari |
| Periodo dei dati storici | 2020 - 2024 |
| Dimensione del mercato (2031) | 1.31 miliardo di dollari |
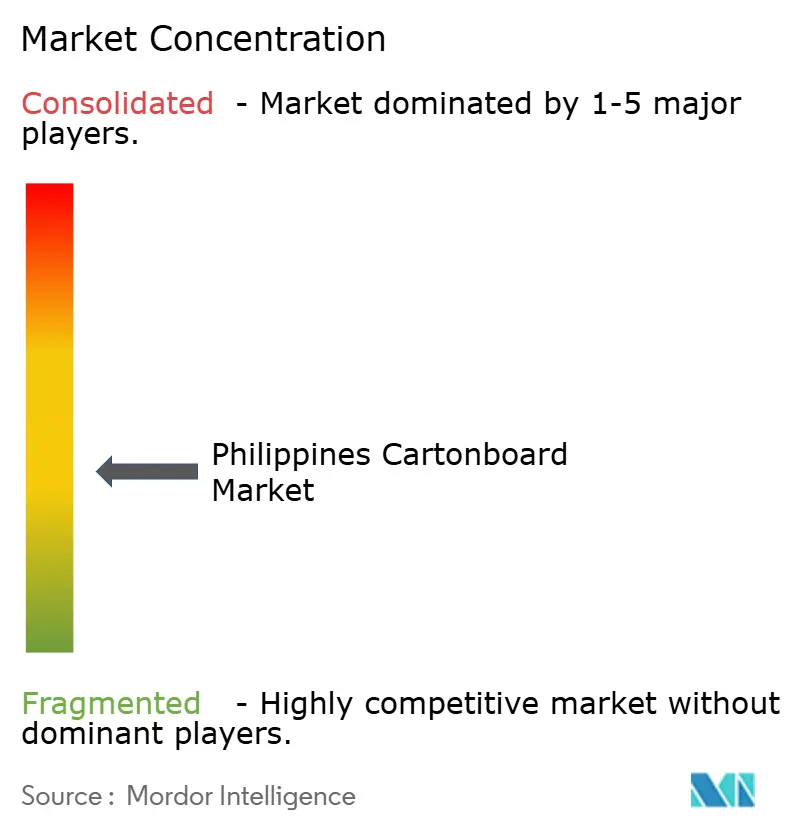
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato del cartone nelle Filippine a cura di Mordor Intelligence
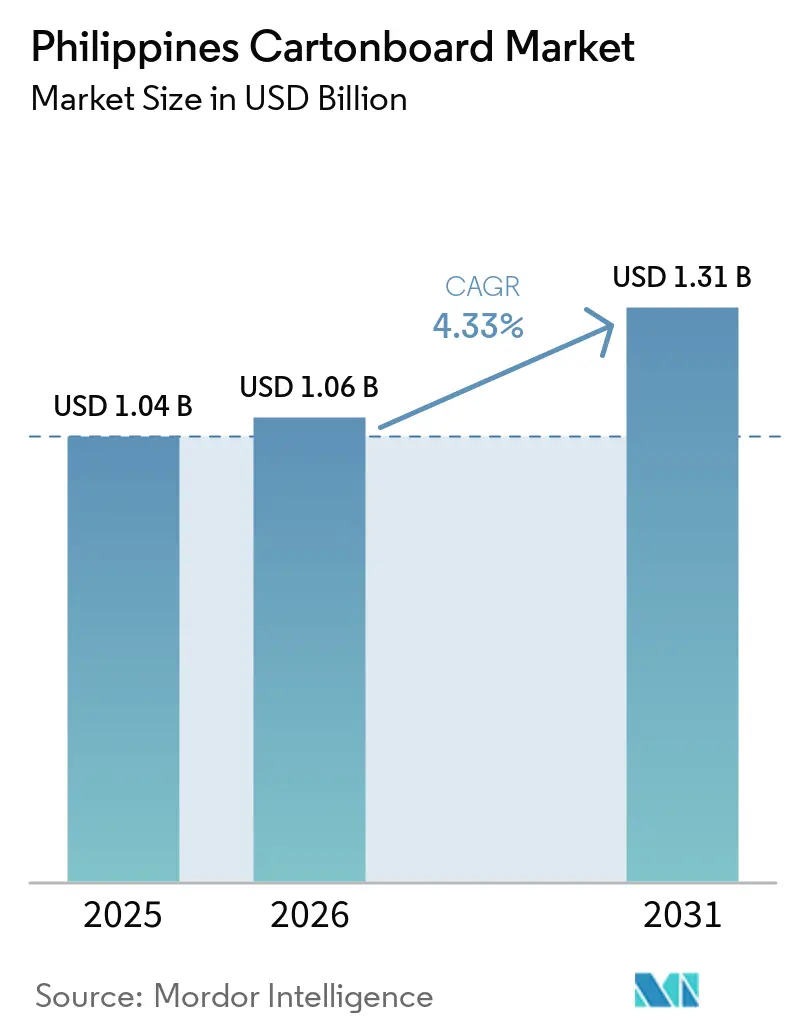
Si prevede che il mercato del cartone nelle Filippine crescerà da 1.04 miliardi di dollari nel 2025 e 1.06 miliardi di dollari nel 2026 a 1.31 miliardi di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) del 4.33% tra il 2026 e il 2031.
La domanda nel mercato filippino del cartone rimane strettamente legata al fatturato quotidiano dei beni di largo consumo, alla produzione di alimenti e bevande e all'attività della vendita al dettaglio moderna in tutta l'isola di Luzon. Normative più severe in materia di imballaggi e una maggiore diffusione di formati a base di fibre stanno favorendo un graduale abbandono della plastica negli imballaggi secondari ed esterni. Anche la crescita del commercio online sta incrementando la domanda di cartoni e involucri in grado di proteggere le merci durante le spedizioni interinsulari e le ripetute movimentazioni. Il mercato filippino del cartone dipende ancora fortemente dalle importazioni di qualità premium, pertanto i prezzi e i tempi di consegna rimangono sensibili ai costi delle fibre estere e alla disponibilità degli stabilimenti regionali. La concorrenza si concentra quindi sul servizio tecnico, sulla qualità della trasformazione e sull'affidabilità delle forniture, il che lascia spazio ai trasformatori più capaci per crescere attraverso una migliore progettazione, una stampa più accurata e una gestione più specializzata del cartone.
Punti chiave del rapporto
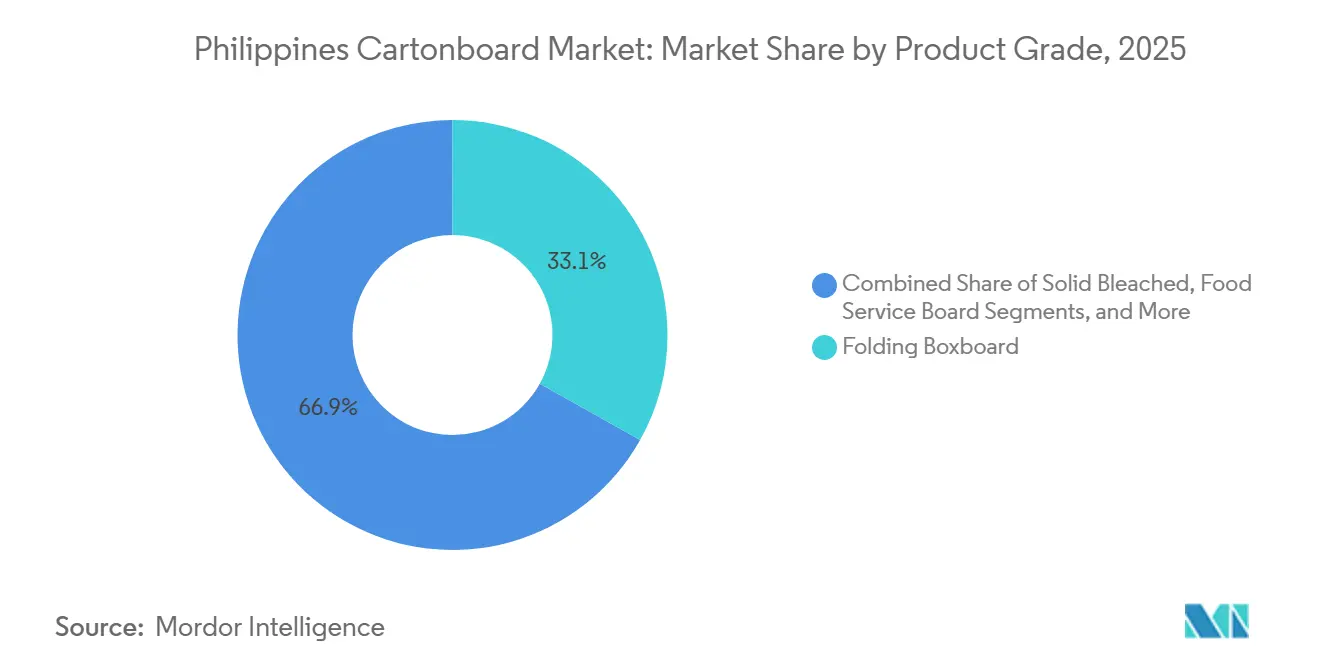
- Per tipologia di prodotto, nel 2025 il cartone per imballaggi pieghevoli deteneva il 33.12% della quota di mercato del cartone nelle Filippine, mentre si prevede che il cartone per imballaggi liquidi crescerà a un tasso annuo composto del 5.51% fino al 2031.
- Per tipologia di imballaggio, nel 2025 le scatole pieghevoli rappresentavano il 56.78% del mercato filippino del cartone, mentre si prevede che gli imballaggi per liquidi cresceranno a un tasso di crescita annuo composto (CAGR) del 5.55% fino al 2031.
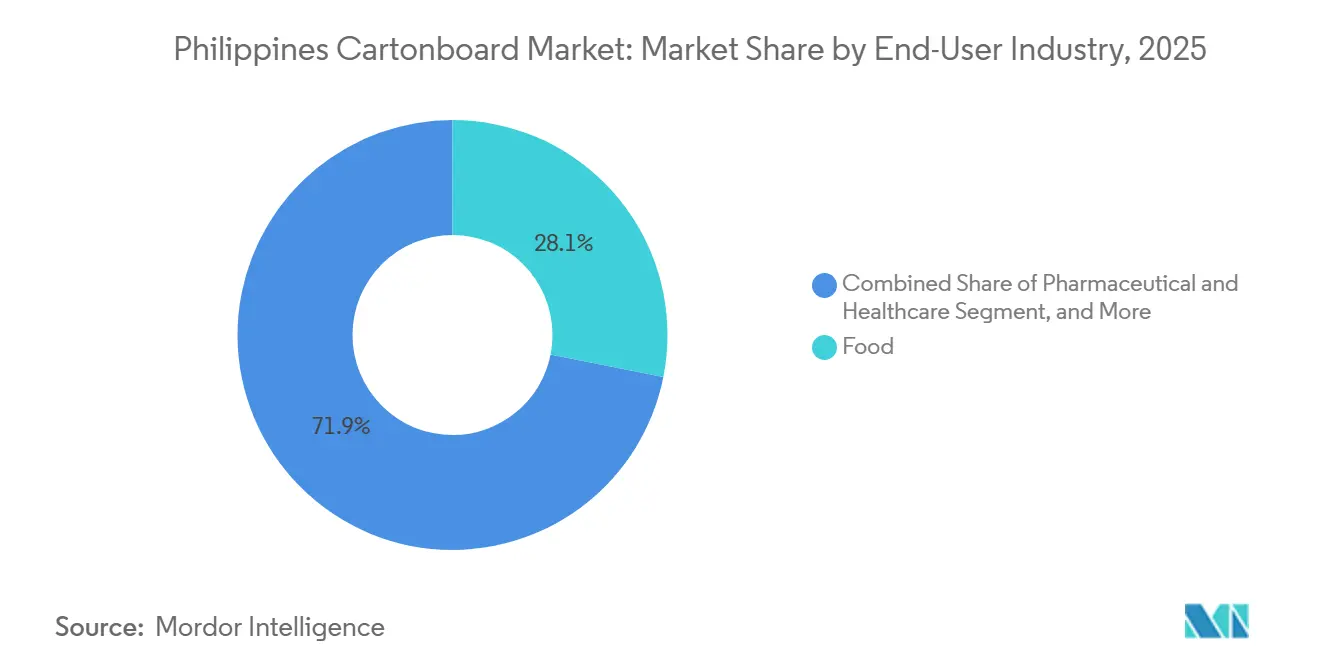
- Per settore di utilizzo finale, nel 2025 il settore alimentare deteneva una quota del 28.12% nel mercato filippino del cartone, mentre si prevede che il settore farmaceutico e sanitario crescerà a un tasso annuo composto del 5.43% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato del cartone nelle Filippine
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di imballaggi premium per la vendita al dettaglio e pronti per lo scaffale. | + 1.2% | A livello nazionale, concentrati nei moderni centri commerciali di Metro Manila, Cebu e Davao. | A breve termine (≤ 2 anni) |
| Espansione del consumo di alimenti e bevande confezionati | + 1.0% | Nazionale, con un forte polo industriale nel Luzon centrale e nella regione CALABARZON. | Medio termine (2-4 anni) |
| Crescita delle applicazioni di imballaggi in cartone asettico e a lunga conservazione | + 0.7% | A livello nazionale, con la maggiore domanda proveniente da Metro Manila e Cebu, e con una domanda in crescita anche nelle città di Mindanao. | Medio termine (2-4 anni) |
| Domanda di imballaggi secondari trainata dall'e-commerce | + 0.6% | Nazionale, con epicentro nell'area metropolitana di Manila e crescente diffusione nelle Visayas e a Mindanao. | A breve termine (≤ 2 anni) |
| Crescente preferenza per la sostenibilità negli imballaggi a base di fibre | + 0.4% | A livello nazionale, con i primi utilizzatori concentrati nell'area metropolitana di Manila e nelle catene di vendita al dettaglio organizzate. | Medio termine (2-4 anni) |
| Passaggio del marchio dagli imballaggi in plastica a quelli in cartone. | + 0.3% | A livello nazionale, la pressione per il rispetto delle norme è più forte tra le grandi imprese obbligate nell'area metropolitana di Manila. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di imballaggi in cartone di alta qualità per la vendita al dettaglio e pronti per l'esposizione sugli scaffali.
Il commercio moderno nelle Filippine ha innalzato gli standard di presentazione al dettaglio, aumentando la necessità di formati di cartone pronti per lo scaffale con una migliore qualità di stampa e una finitura strutturale più resistente. I gruppi di vendita al dettaglio organizzati e i formati di negozio incentrati sulla presentazione stanno incoraggiando i proprietari dei marchi ad andare oltre i semplici imballaggi esterni secondari e a utilizzare cartone pieghevole di grammatura più elevata e substrati patinati in più categorie. I prodotti importati da Thailandia e Indonesia arrivano già in formati più puliti e pronti per lo scaffale, e questo sta silenziosamente innalzando il livello di presentazione per i produttori nazionali che vendono negli stessi corridoi. I rivenditori stanno anche espandendo i prodotti a marchio privato in confezioni più grandi incentrate sulla presentazione, il che supporta un maggiore utilizzo di cartoni pieghevoli piuttosto che la sostituzione con buste flessibili. Questo è importante per il mercato del cartone delle Filippine perché supporta un valore del cartone più elevato per unità trasformata, anche quando la domanda dei consumatori di base rimane stabile. Inoltre, mantiene la qualità di stampa, la prontezza per l'esposizione e la coerenza sullo scaffale centrali nella scelta del trasformatore nel packaging per alimenti, cura della persona e prodotti sanitari. [1] USDA Foreign Agricultural Service, “Food, Beverage Industry Seen Growing 5% in 2026,” BusinessWorld Online, bworldonline.com
Espansione del consumo di alimenti e bevande confezionati
L'espansione della produzione di alimenti e bevande confezionati continua a sostenere il mercato filippino del cartone, generando una domanda ricorrente di cartoni, involucri e confezioni per liquidi. Nel 2026, si prevede una crescita del 5% del settore della produzione di alimenti e bevande, a supporto della domanda di cartone per biscotti, piatti pronti, latticini e prodotti alimentari di base che necessitano di imballaggi secondari stampabili e protettivi. I piatti pronti e le zuppe a lunga conservazione sono particolarmente rilevanti, poiché queste categorie dipendono da imballaggi che proteggano la qualità del prodotto e consentano un'etichettatura chiara durante lo stoccaggio e la distribuzione. Questo andamento è importante anche perché gli investimenti nella trasformazione alimentare nel Luzon centrale e nella regione CALABARZON solitamente attirano con sé la domanda di imballaggi, rafforzando il flusso di ordini per i trasformatori situati vicino ai corridoi industriali. La base di domanda è quindi ampia, anziché concentrata in un'unica linea alimentare, il che rende il mercato filippino del cartone più resiliente alle variazioni di una singola categoria. Ciò rafforza anche il ruolo del cartone come substrato di imballaggio pratico per prodotti che transitano sia attraverso la grande distribuzione moderna che il commercio tradizionale. [2] USDA Foreign Agricultural Service Manila, “Gli Stati Uniti cercano una quota maggiore del mercato filippino dei pasti confezionati e delle zuppe”, Manila Bulletin, mb.com.ph
Crescita delle applicazioni di imballaggi in cartone asettico e a lunga conservazione
Il mercato filippino del cartone per imballaggi liquidi rappresenta ancora una quota minore, ma offre un maggiore potenziale di crescita poiché i formati asettici sono ancora meno sviluppati rispetto a diversi mercati limitrofi. Tetra Pak è presente nel Paese da decenni, eppure le opportunità per gli imballaggi liquidi in cartone sono ancora in fase di sviluppo, sia per le bevande che per gli alimenti a temperatura ambiente. L'azienda sta preparando formati asettici più piccoli, adatti ai prezzi locali, il che indica che i fornitori vedono ancora margini per ampliare l'accesso alla categoria attraverso formati di confezione più convenienti. Nel 2024, Tetra Pak ha inoltre raccolto oltre 700 tonnellate di cartoni usati nelle Filippine, a dimostrazione che i sistemi di raccolta si stanno espandendo di pari passo con la crescita prevista dei volumi. I formati sterilizzabili e asettici a base di carta stanno riscuotendo sempre più successo nel settore degli alimenti a temperatura ambiente, poiché riducono il peso della confezione e l'intensità del trasporto rispetto agli imballaggi metallici. Questo offre al mercato filippino del cartone maggiori prospettive per le bevande e gli alimenti a lunga conservazione, dove praticità, efficienza logistica e flessibilità di stoccaggio sono fattori cruciali. [3] Tetra Pak Filippine, “Tetra Pak Filippine raggiunge 700 tonnellate di raccolta di cartoni nell'ambito della spinta alla sostenibilità”, The Manila Times, manilatimes.net
Domanda di imballaggi secondari trainata dall'e-commerce
L'e-commerce sta aumentando la necessità di imballaggi secondari nel mercato del cartone delle Filippine, poiché le spedizioni percorrono rotte logistiche più lunghe e frammentate attraverso l'arcipelago. I pacchi spesso passano attraverso diversi punti di movimentazione prima della consegna, quindi rigidità, integrità strutturale e resistenza all'umidità assumono maggiore importanza rispetto ai sistemi di distribuzione più semplici della terraferma. Questa esigenza supporta la diffusione di astucci pieghevoli, guaine e vassoi in grado di proteggere i prodotti senza aggiungere troppo peso alla spedizione. Nel luglio 2026, il Cebu Daily News ha riportato che 1 azienda su 3 nelle Visayas e a Mindanao spedisce merci a Luzon tramite canali di e-commerce, il che indica una maggiore domanda di imballaggi al di fuori della tradizionale area metropolitana di Manila. Nel 2026, gli operatori del settore degli imballaggi hanno inoltre identificato l'e-commerce come il principale fattore alla base della crescita annuale dei volumi nel più ampio settore della lavorazione e dell'imballaggio. Il risultato è una costante necessità di soluzioni di cartone migliori sia nei mercati urbani consolidati che nei corridoi di spedizione regionali in rapida crescita. [4] Cebu Daily News, “1 su 3 aziende di Visayas e Mindanao ora spediscono a Luzon, grazie all’e-commerce”, Cebu Daily News, cebudailynews.inquirer.net
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità dei costi delle fibre e della cellulosa importate | -0.6% | A livello nazionale, con la pressione maggiore sui convertitori nell'area metropolitana di Manila e nei distretti portuali adiacenti a Batangas. | Medio termine (2-4 anni) |
| Capacità limitata di cartone integrato a livello locale | -0.5% | A livello nazionale, il divario strutturale è più evidente nei gradi premium, dove nessun impianto nazionale produce pannelli in fibra vergine. | A lungo termine (≥ 4 anni) |
| Sensibilità all'umidità e vincoli prestazionali delle barriere | -0.3% | Diffusione a livello nazionale, con maggiore incidenza a Mindanao e nelle province insulari caratterizzate da ambienti logistici umidi. | Medio termine (2-4 anni) |
| Concorrenza di prezzo da substrati di imballaggio alternativi | -0.2% | A livello nazionale, con la pressione maggiore nelle categorie sensibili al prezzo, sia nel commercio generale che nei negozi sari-sari. | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità dei costi delle fibre e della cellulosa importate
Il mercato filippino del cartone rimane esposto ai costi delle fibre e della cellulosa importate, poiché la base di trasformazione non dispone di una copertura locale per l'acquisto di cartone vergine. Quando i prezzi globali della carta o le tariffe di trasporto aumentano, i trasformatori risentono rapidamente della pressione sui margini, poiché le qualità di cartone di alta gamma provengono da fornitori esteri. Tale pressione è più difficile da assorbire per i trasformatori di medie dimensioni, che competono sul prezzo nei contratti per la ristorazione, i prodotti per la casa e i beni di largo consumo. Nel 2026, il DTI (Dipartimento del Commercio e dell'Industria) ha respinto una proposta per l'introduzione di un dazio di salvaguardia sulla carta ondulata importata, lasciando gli acquirenti locali completamente esposti ai cicli di prezzo internazionali. L'effetto sul mercato filippino del cartone non è solo una maggiore incertezza sui prezzi delle materie prime, ma anche decisioni di investimento più lente in un momento in cui il capitale circolante è già al limite. Ciò rende inoltre più difficile la definizione dei prezzi contrattuali con i clienti, in un mercato in cui le fluttuazioni delle materie prime possono colpire i trasformatori più rapidamente di quanto questi riescano a trasferire i costi ai clienti.
Capacità limitata di cartone integrato a livello locale
La limitata capacità produttiva integrata di cartone rappresenta un freno strutturale per il mercato filippino del cartone, poiché le cartiere nazionali non producono su larga scala cartone di fibra vergine. Lo studio BOI PAPELS ha individuato 22 cartiere con una capacità complessiva di 1.65 milioni di tonnellate all'anno, ma tale base installata è concentrata su qualità riciclate piuttosto che su cartone di alta qualità. Questo rende il cartone per imballaggi pieghevoli, il cartone sbiancato solido e il cartone per imballaggi liquidi dipendenti dalle importazioni da fornitori regionali e globali. Il problema non riguarda solo gli investimenti nelle cartiere, poiché il Paese non dispone nemmeno della base di pasta di cellulosa necessaria per una filiera di fibra vergine completamente integrata. I trasformatori, pertanto, mantengono maggiori scorte di sicurezza per gli ordini del settore farmaceutico e alimentare di alta gamma, il che aumenta i costi di magazzino e amplia il divario di costo rispetto ai mercati con sistemi di cartiera integrati. Per il mercato filippino del cartone, è probabile che questa dipendenza strutturale dalle importazioni rimanga in vigore per tutto il periodo di previsione attuale.
Analisi del segmento
Per grado di prodotto: il cartone pieghevole comanda la condivisione mentre il cartone liquido accelera
Nel 2025, il cartone pieghevole deteneva il 33.12% della quota di mercato del cartone nelle Filippine, mantenendosi ben al di sopra degli altri tipi di prodotto. Questo primato è dovuto al costo equilibrato, alla facilità di trasformazione e all'ampio utilizzo negli imballaggi secondari per alimenti, cosmetici, prodotti farmaceutici e tabacco. I trasformatori prediligono questo tipo di cartone anche perché è disponibile una fornitura di cartone patinato importato da affermati stabilimenti esteri, il che consente loro di mantenere gli standard di stampa per gli imballaggi al dettaglio di marca. Nell'industria del cartone nelle Filippine, questa combinazione di versatilità e facilità di trasformazione rende il cartone pieghevole la scelta predefinita per un'ampia gamma di applicazioni di consumo di massa. Il cartone sbiancato solido rimane importante negli imballaggi premium per tabacco e prodotti sanitari, dove la luminosità, la precisione di stampa e le strutture antimanomissione sono fondamentali.
Il cartone truciolare rivestito di bianco mantiene un ruolo trainato dal prezzo negli imballaggi per la casa e per merci generiche, mentre il cartone solido non sbiancato è impiegato in espositori per la vendita al dettaglio più pesanti e in imballaggi esterni laminati. Si prevede che il cartone per imballaggi liquidi crescerà a un CAGR del 5.51% fino al 2031, il che lo rende la tipologia di cartone in più rapida crescita nel mercato filippino. Questo slancio riflette un maggiore interesse per le bevande asettiche, una spinta più ampia verso formati a base di fibre e una crescente attenzione ai sistemi di recupero del cartone usato. L'espansione di opzioni di imballaggio asettico più piccole dovrebbe anche aiutare questa tipologia di cartone a raggiungere casi d'uso più sensibili al prezzo senza modificarne la proposta di valore principale. Il cartone per il settore alimentare rimane di dimensioni più ridotte, ma sta guadagnando importanza poiché la domanda di cibo da asporto e a domicilio nelle aree urbane di Metro Manila e Cebu fa aumentare l'utilizzo di bicchieri, contenitori a conchiglia e altri contenitori in cartone.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per formato di imballaggio: dominano gli astucci pieghevoli, mentre gli imballaggi per liquidi guadagnano terreno.
Nel 2025, le scatole pieghevoli rappresentavano il 56.78% del mercato filippino del cartone, confermandosi come formato principale del settore. La loro posizione rimane solida perché costituiscono l'imballaggio secondario standard per la vendita al dettaglio moderna, gli scaffali delle farmacie, gli espositori di cosmetici e il lancio di numerosi prodotti di largo consumo. Il formato si presta inoltre a diversi utilizzi finali, garantendo ai trasformatori una base produttiva stabile anche in caso di variazioni della domanda. L'espansione della vendita al dettaglio organizzata al di fuori dell'area metropolitana di Manila sta estendendo la domanda di scatole pieghevoli anche nelle regioni di Visayas e Mindanao, ampliando così il bacino di utenza potenziale per il mercato filippino del cartone. I formati a manica e a vassoio svolgono un ruolo più specifico, ma rimangono importanti laddove la visibilità sugli scaffali, la predisposizione all'esposizione e la rigidità strutturale sono requisiti fondamentali per il marchio.
Si prevede che il settore degli imballaggi per liquidi crescerà a un tasso annuo composto (CAGR) del 5.55% fino al 2031, risultando il formato con la maggiore dinamica nel mercato filippino del cartone. Tale crescita è legata al settore lattiero-caseario asettico, ai succhi di frutta, alle bevande a base vegetale e a una maggiore apertura verso applicazioni alimentari a temperatura ambiente che richiedono una distribuzione pratica e stabile. I formati di imballaggio in cartone termosaldabile stanno suscitando sempre più interesse perché riducono il peso della confezione e l'impatto ambientale rispetto alle lattine metalliche. Anche altri formati di imballaggio, tra cui contenitori e bicchieri per la ristorazione, sono in espansione, in quanto le catene di ristoranti e le piattaforme di consegna a domicilio si stanno allontanando dal polistirolo e da altre plastiche rigide. Il mix complessivo di formati rimane quindi dominato dagli astucci pieghevoli, ma la tendenza più rapida si sta chiaramente spostando verso applicazioni per liquidi e imballaggi speciali in cartone che favoriscono la praticità e la conformità alle normative.
Per settore di utilizzo finale: il settore alimentare traina la domanda, mentre quello sanitario acquista slancio.
Nel 2025, il settore alimentare deteneva una quota del 28.12%, confermandosi come il principale utilizzatore finale nel mercato filippino del cartone. La domanda proviene da biscotti, noodles, pesce in scatola, latticini trasformati e altri prodotti di base confezionati che richiedono imballaggi in cartone stampabili e protettivi. Il settore delle bevande contribuisce in modo costante con latte UHT, succhi di frutta e altre applicazioni asettiche più adatte a formati leggeri e a lunga conservazione. Il tabacco rimane rilevante per le qualità di stampa premium, poiché le normative sull'etichettatura e sull'integrità degli imballaggi impongono requisiti rigorosi sulla qualità del substrato. Il settore alimentare e delle bevande garantisce quindi al mercato filippino del cartone una domanda stabile, sia per i prodotti di massa che per quelli di marca.
Si prevede che il settore farmaceutico e sanitario crescerà a un tasso annuo composto del 5.43% fino al 2031, diventando così il segmento di utenti finali in più rapida crescita nel mercato filippino del cartone. Questo ritmo riflette requisiti di imballaggio più stringenti per i farmaci da prescrizione, una maggiore domanda di formati antimanomissione e un utilizzo più ampio di imballaggi secondari in cartone con una maggiore uniformità di stampa. Anche i settori cosmetico e dei prodotti per l'igiene personale contribuiscono alla crescita, poiché i marchi aggiungono astucci e scatole per migliorare la presentazione e allinearsi agli sforzi di riduzione della plastica. L'altro gruppo di utenti finali, che comprende giocattoli, abbigliamento, automotive, prodotti per la casa, elettrodomestici e ristorazione, offre al mercato filippino del cartone una base di domanda più ampia e resiliente. Questa diversificazione è importante perché riduce la dipendenza da un singolo settore verticale, anche quando una categoria subisce pressioni di consumo a breve termine.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
La domanda è rimasta concentrata nell'area metropolitana di Manila e nella Regione della Capitale Nazionale, dove si concentrano maggiormente le attività di trasformazione, la vendita al dettaglio organizzata e i processi decisionali nel settore dei beni di largo consumo. CALABARZON e Luzon Centrale costituiscono le principali cinture industriali per il mercato filippino del cartone, in quanto ospitano grandi siti produttivi nel settore alimentare, delle bevande e farmaceutico. Questi corridoi beneficiano inoltre dell'accesso ai porti e di collegamenti logistici più solidi, fattori importanti in un mercato che dipende dal cartone premium importato. Nel 2026, i dati di settore presentati a ProPak Philippines hanno mostrato che il volume totale degli imballaggi passerà da 78.5 miliardi di unità nel 2024 a 91.8 miliardi di unità entro il 2029, il che rafforza la traiettoria di domanda a medio termine per gli imballaggi in cartone. Questa concentrazione significa che Luzon continua a influenzare le tendenze delle specifiche, gli standard di servizio e la pianificazione delle scorte per il mercato nazionale.
Visayas e Mindanao sono oggi centri di domanda più piccoli, ma stanno acquisendo sempre maggiore importanza per il mercato filippino del cartone man mano che il commercio interinsulare si espande. Nel luglio 2026, il Cebu Daily News ha riportato che un'azienda su tre nelle Visayas e a Mindanao spedisce merci a Luzon tramite canali di e-commerce, il che aumenta la necessità di imballaggi secondari adatti al trasporto. La trasformazione alimentare a Mindanao, in particolare per quanto riguarda pesce in scatola, frutta tropicale e prodotti a base di cocco, crea una base di utenti finali che ha ancora spazio per una maggiore penetrazione del cartone. Anche i programmi di raccolta dei cartoni per bevande usati si stanno espandendo oltre Metro Manila, il che dovrebbe favorire una maggiore accettazione dei formati asettici nel tempo.
Nel Sud-est asiatico, il mercato filippino del cartone è caratterizzato da una crescita più elevata ma da una maggiore limitazione dell'offerta rispetto a Thailandia e Indonesia, dove la capacità produttiva integrata degli stabilimenti è più consistente. Questa dipendenza dalle importazioni fa sì che i trasformatori locali siano price taker quando gli stabilimenti regionali riducono la disponibilità o i costi di trasporto aumentano. Il cartone di alta qualità deve ancora provenire da Giappone, Cina, Thailandia ed Europa, il che mantiene la pianificazione dell'offerta strettamente legata alle condizioni di produzione estere. Di conseguenza, la geografia nel mercato filippino del cartone è meno legata alle quote di domanda provinciali e più a come i distretti industriali, i porti e la distribuzione interinsulare influenzano l'economia della trasformazione.
Panorama competitivo
Il mercato filippino del cartone presenta una struttura a due livelli, con produttori globali integrati di cartone sul lato dell'offerta e una base di trasformazione nazionale frammentata sul lato del cliente. I tipi di cartone di alta qualità sono forniti principalmente da aziende come Tetra Pak International, Stora Enso, Mayr-Melnhof Karton, Metsä Board, Oji Holdings e Graphic Packaging attraverso hub regionali e canali commerciali. I trasformatori locali, tra cui United Pulp and Paper Co., Majestic Printing and Packaging Corporation, Flexo Manufacturing Corporation e Packtica Inc., competono più sul servizio, sui tempi di consegna e sulle capacità di finitura che sulla quantità di materia prima. Lo studio BOI PAPELS ha dimostrato che la capacità produttiva nazionale di carta e cartone esiste, ma non quella di cartone integrato in fibra vergine, il che rende la catena di approvvigionamento dipendente dalle importazioni. Questa struttura lascia spazio ai trasformatori in grado di offrire un supporto di progettazione più solido, flessibilità nella stampa digitale e gestione di cartoni speciali nel mercato filippino del cartone.
Le mosse strategiche del 2025 e del 2026 dimostrano che i principali fornitori stanno costruendo sistemi di supporto regionali anziché impianti di produzione nelle Filippine. Tetra Pak ha aperto un Customer Innovation Centre a Bangkok nel 2025 e successivamente un Product Development Centre a Rayong nel 2026, offrendo così alle aziende filippine del settore alimentare e delle bevande l'accesso allo sviluppo di prodotti e imballaggi senza la necessità di uno stabilimento locale. Anche Smurfit Westrock ha registrato un miglioramento della domanda e un aumento dei clienti nelle regioni EMEA e APAC nel primo trimestre del 2026, a fronte di un aumento dei prezzi del cartone ondulato nella regione. Queste iniziative suggeriscono che il vantaggio competitivo si costruisce attraverso la collaborazione tecnica, la reattività e il coordinamento regionale della catena di approvvigionamento, piuttosto che attraverso la semplice concorrenza sui prezzi.
Anche la certificazione e la conformità stanno acquisendo sempre maggiore importanza nel mercato filippino del cartone, soprattutto per i settori alimentare e farmaceutico, dove i clienti richiedono sistemi di qualità stabili. Ciò favorisce il numero limitato di trasformatori in grado di soddisfare ripetutamente i rigorosi requisiti di stampa, tracciabilità e integrità dell'imballaggio. Il contesto competitivo rimane frammentato perché nessun singolo trasformatore locale controlla una quota di mercato superiore a una percentuale a una sola cifra sul totale nazionale, mentre l'offerta di cartone di alta qualità è suddivisa tra diversi produttori internazionali. Per questo motivo, il mercato filippino del cartone è ancora aperto a opportunità di crescita attraverso una migliore esecuzione, un servizio clienti più efficiente e una maggiore specializzazione nelle applicazioni di cartone ad alto valore aggiunto. Ciò significa anche che la leadership di mercato è determinata più dalla profondità delle capacità e dalla fiducia dei clienti che dalla sola capacità produttiva nominale.
Leader dell'industria del cartone nelle Filippine
Tetra Pak International SA
Gruppo SIG AG
Stora Enso Oyj
Billerud AB
Metsä Board Corporation
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Il Cebu Daily News ha riportato che 1 azienda su 3 nelle Visayas e a Mindanao spedisce ora merci a Luzon tramite piattaforme di e-commerce, sottolineando la crescente domanda di imballaggi interinsulari per scatole pieghevoli e formati di imballaggio secondario con specifiche di trasporto.
- Aprile 2026: Smurfit Westrock ha riportato una crescita dei ricavi nel primo trimestre 2026 in EMEA e APAC, unitamente a un miglioramento dei profili di domanda e all'acquisizione di nuovi clienti. I prezzi del cartone ondulato sono aumentati tra marzo e aprile 2026, spinti da maggiori costi energetici e da una migliore domanda regionale, indicando condizioni di offerta più restrittive che si rifletteranno sui prezzi del cartone di alta qualità per i trasformatori del Sud-est asiatico, compresi quelli delle Filippine.
- Aprile 2026: Il DTI ha emesso l'Ordinanza Amministrativa Dipartimentale n. 26-02, firmata il 26 marzo 2026 e pubblicata il 1° aprile 2026, respingendo la proposta di PULPAPEL per un dazio di salvaguardia definitivo sulla carta ondulata importata, a seguito di una raccomandazione della Commissione Tariffaria, lasciando i trasformatori filippini completamente esposti ai cicli globali dei prezzi delle fibre recuperate e mantenendo i costi delle materie prime per il cartone nazionale strutturalmente legati alle importazioni.
Ambito del rapporto sul mercato del cartone nelle Filippine
Il mercato del cartone nelle Filippine comprende la produzione, la distribuzione e l'applicazione di materiali in cartone per imballaggi. Le principali tipologie di prodotto presenti sul mercato includono cartone sbiancato solido, cartone non sbiancato solido, cartone per scatole pieghevoli, cartone truciolare con rivestimento bianco, cartone per imballaggi liquidi e cartone per il settore alimentare. Queste tipologie vengono utilizzate in diversi formati di imballaggio, tra cui scatole pieghevoli, imballaggi per liquidi, manicotti, vassoi, bicchieri e contenitori per alimenti. Grazie alla loro riciclabilità, stampabilità e alle caratteristiche di sostenibilità, queste soluzioni in cartone sono ampiamente utilizzate in settori quali alimentare, delle bevande, farmaceutico, del tabacco, cosmetico e molti altri.
Il rapporto sul mercato del cartone nelle Filippine è segmentato per tipologia di prodotto (cartone sbiancato solido, cartone non sbiancato solido, cartone per scatole pieghevoli, cartone truciolare con rivestimento bianco, cartone per imballaggi liquidi e cartone per il settore alimentare), formato di imballaggio (scatole pieghevoli, imballaggi per liquidi, manicotti e vassoi e altri formati di imballaggio), settore di utilizzo finale (alimentare, bevande, farmaceutico e sanitario, tabacco, cosmetici e altri settori di utilizzo finale). Le previsioni di mercato sono espresse in valore (USD).
| Tavola solida sbiancata |
| Tavola solida non sbiancata |
| Cartone pieghevole |
| Truciolato bianco |
| Pannello per l'imballaggio di liquidi |
| Consiglio dei servizi di ristorazione |
| Cartoni pieghevoli |
| Imballaggio liquido |
| Manicotto e vassoio |
| Altri formati di confezionamento (tazze, contenitori per la ristorazione) |
| Alimentare - Food |
| Bevande |
| Farmaceutico e Sanitario |
| Tabacco |
| Cosmetici e articoli da toeletta |
| Altri settori di utilizzo finale (giocattoli, abbigliamento, automobilistico, articoli per la casa, elettrodomestici, ristorazione) |
| Per categoria di prodotto | Tavola solida sbiancata |
| Tavola solida non sbiancata | |
| Cartone pieghevole | |
| Truciolato bianco | |
| Pannello per l'imballaggio di liquidi | |
| Consiglio dei servizi di ristorazione | |
| Per formato di imballaggio | Cartoni pieghevoli |
| Imballaggio liquido | |
| Manicotto e vassoio | |
| Altri formati di confezionamento (tazze, contenitori per la ristorazione) | |
| Per settore degli utenti finali | Alimentare - Food |
| Bevande | |
| Farmaceutico e Sanitario | |
| Tabacco | |
| Cosmetici e articoli da toeletta | |
| Altri settori di utilizzo finale (giocattoli, abbigliamento, automobilistico, articoli per la casa, elettrodomestici, ristorazione) |
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale e previsto del settore del cartone nelle Filippine?
Si prevede che il mercato del cartone nelle Filippine crescerà da 1.04 miliardi di dollari nel 2025 e 1.06 miliardi di dollari nel 2026 a 1.31 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.33% nel periodo 2026-2031.
Quale tipologia di prodotto è la più richiesta nel mercato del cartone nelle Filippine?
Nel 2025, il cartone pieghevole si è affermato come leader di mercato con una quota del 33.12%, grazie al suo equilibrio tra costi, qualità di stampa e rendimento di conversione per gli imballaggi di alimenti, cosmetici, prodotti farmaceutici e tabacco.
Quale formato di imballaggio sta crescendo più rapidamente nel paese?
Si prevede che il settore degli imballaggi per liquidi crescerà a un tasso annuo composto del 5.55% fino al 2031, grazie alle applicazioni per prodotti lattiero-caseari, succhi di frutta, bevande a base vegetale e alimenti a lunga conservazione in ambiente asettico.
Perché l'e-commerce è importante per la domanda di cartone nelle Filippine?
L'e-commerce aumenta la necessità di imballaggi secondari più resistenti, poiché i prodotti si spostano attraverso catene logistiche interinsulari con un maggior numero di punti di movimentazione, il che favorisce cartoni, involucri e vassoi con migliori prestazioni strutturali.
Quale segmento di utenti finali sta mostrando la crescita più rapida?
Si prevede che il settore farmaceutico e sanitario crescerà a un tasso annuo composto del 5.43% fino al 2031, a causa delle crescenti esigenze di imballaggio in termini di uniformità di stampa, prove di manomissione e tracciabilità.
Qual è la sfida strutturale più grande per i trasformatori locali?
La sfida principale è la dipendenza dalle importazioni di pannelli di alta qualità, che espone i trasformatori ai costi delle fibre provenienti dall'estero, alle variazioni dei costi di trasporto e alla disponibilità degli stabilimenti regionali, mentre la capacità locale integrata di produzione di fibra vergine rimane limitata.


