

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 163.97 miliardo di dollari |
| Dimensione del mercato (2031) | 218.81 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.94% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato del packaging farmaceutico di Mordor Intelligence
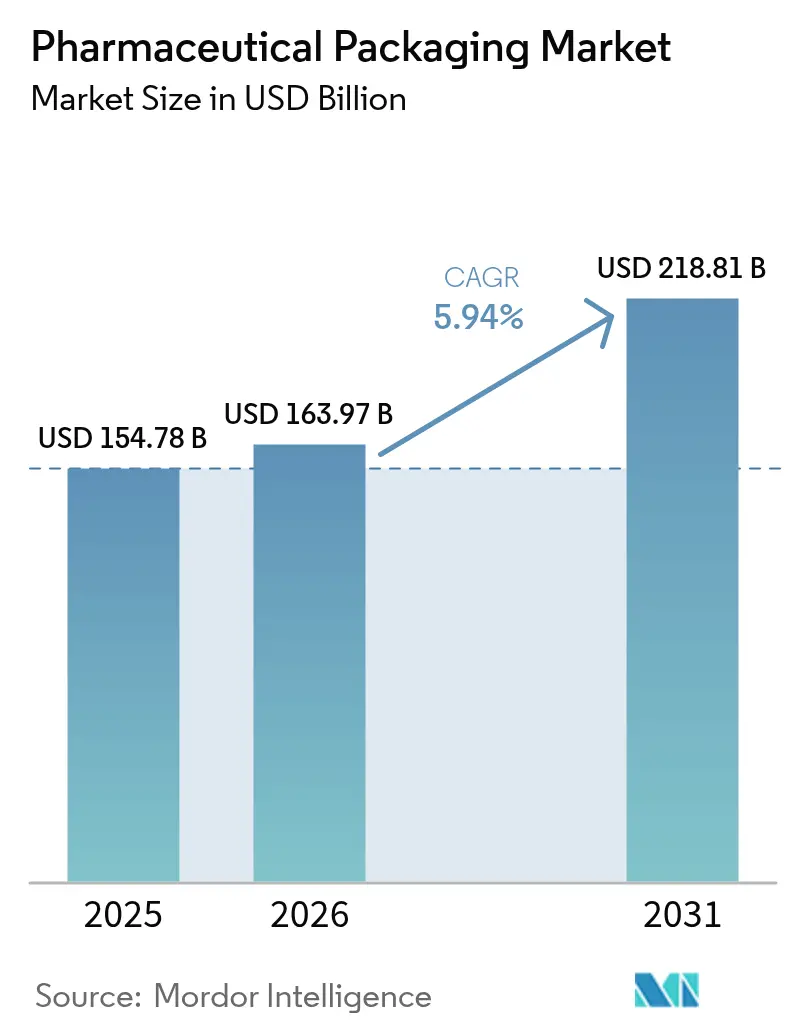
Si prevede che il mercato del packaging farmaceutico raggiungerà i 154.78 miliardi di dollari nel 2025, i 163.97 miliardi di dollari nel 2026 e i 218.81 miliardi di dollari entro il 2031, con un CAGR del 5.94% dal 2026 al 2031. L'aumento dell'aspettativa di vita, il rapido passaggio a farmaci biologici e iniettabili e le rigide norme di serializzazione stanno incrementando i volumi e i valori unitari in tutti i principali formati. La plastica continua a dominare il mercato del packaging farmaceutico, ma le alternative in carta e cartone si stanno rapidamente diffondendo con l'inasprirsi dei requisiti di sostenibilità. Le siringhe preriempite stanno guadagnando terreno perché semplificano il trattamento domiciliare e riducono i costi dei centri infusionali, mentre le organizzazioni di sviluppo e produzione a contratto (CDMO) stanno conquistando quote di mercato attraverso modelli di outsourcing a basso consumo di risorse. La crescita regionale è ampia, ma l'area Asia-Pacifico ora detta il passo grazie a incentivi industriali mirati e all'espansione della capacità di riempimento e finitura locale.
Punti chiave del rapporto
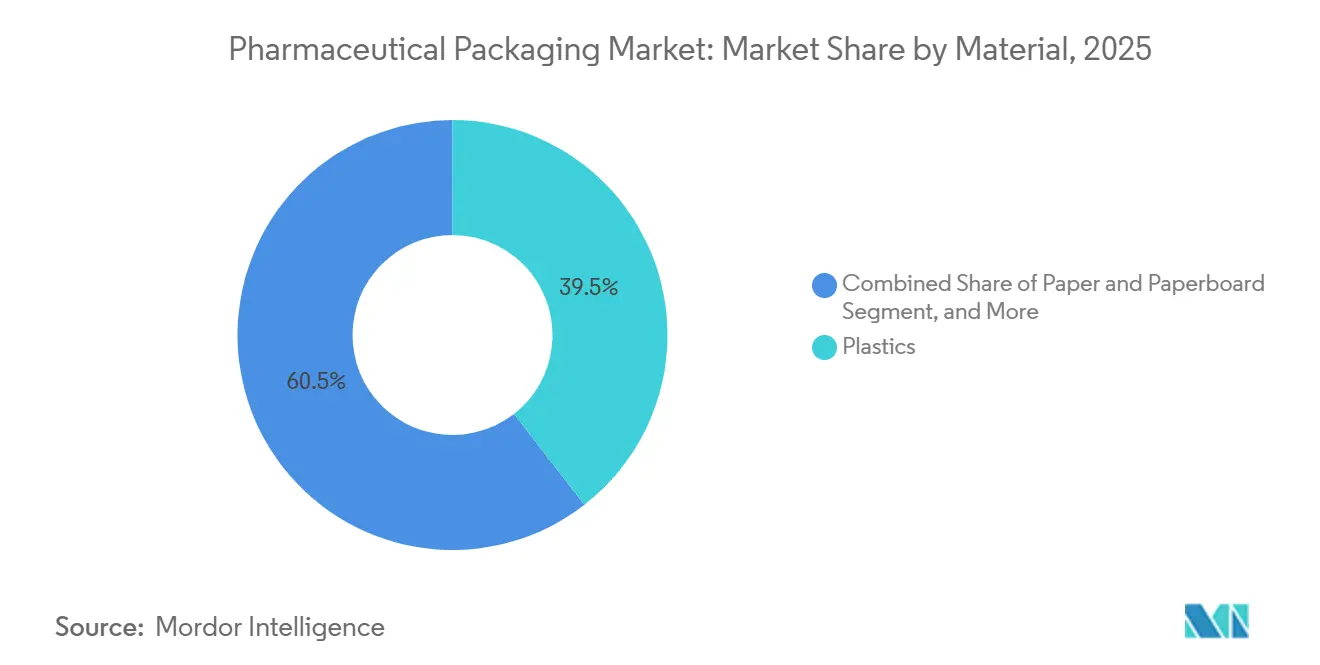
- In base al materiale, la plastica ha mantenuto il 39.47% della quota di mercato del packaging farmaceutico nel 2025, mentre si prevede che carta e cartone cresceranno a un CAGR del 6.96% fino al 2031.
- A livello di imballaggio, i formati primari hanno rappresentato il 62.41% del volume nel 2025, ma si prevede che le soluzioni terziarie cresceranno più rapidamente, con un tasso del 6.54% fino al 2031.
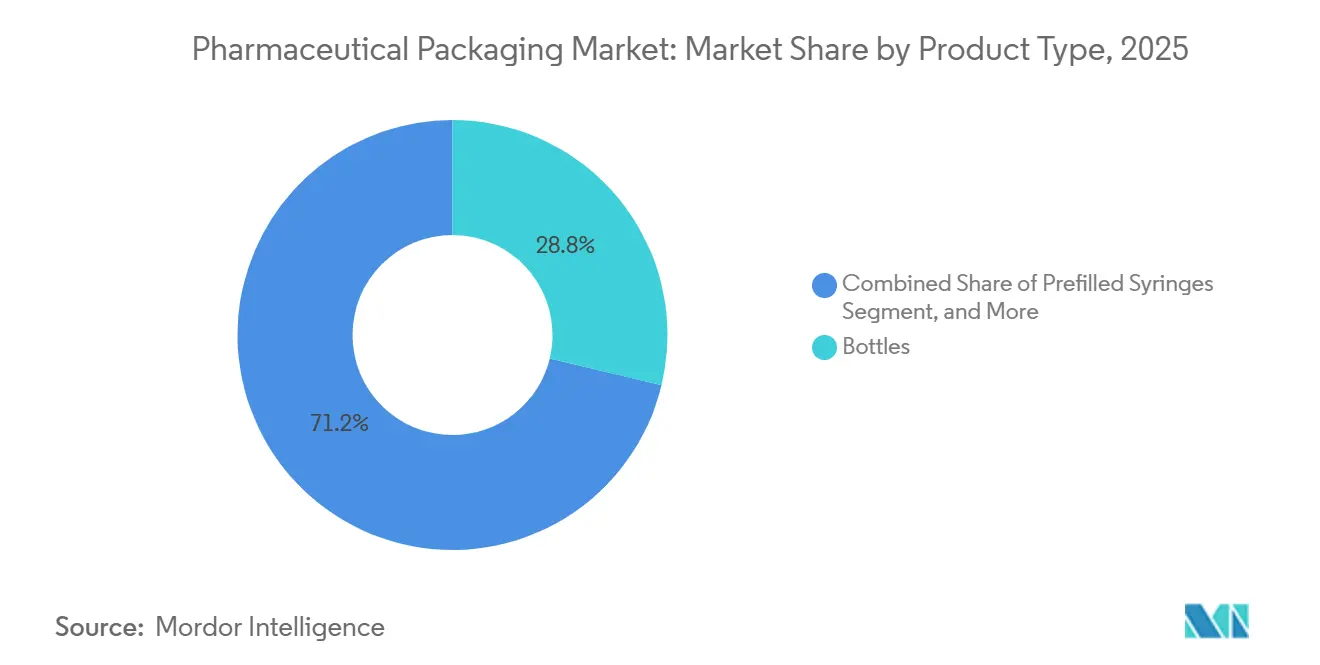
- Per tipologia di prodotto, nel 2025 le bottiglie hanno rappresentato il 28.76% del fatturato nel mercato del packaging farmaceutico, mentre si prevede che le siringhe preriempite registreranno un CAGR del 7.33% fino al 2031.
- Per quanto riguarda l'utente finale, le aziende farmaceutiche hanno rappresentato il 71.38% della domanda nel mercato del packaging farmaceutico nel 2025, ma i CDMO sono destinati a crescere a un CAGR del 6.73% nello stesso orizzonte temporale.
- In termini geografici, il Nord America è stato il primo Paese a detenere una quota del 34.27% nel mercato del packaging farmaceutico nel 2025, sebbene si preveda un'accelerazione della crescita nell'area Asia-Pacifico, pari al 6.91% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale del packaging farmaceutico
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Invecchiamento della popolazione e prevalenza delle malattie croniche | + 1.2% | Globale, con concentrazione in Nord America, Europa e Giappone | A lungo termine (≥ 4 anni) |
| Espansione della pipeline di farmaci biologici e iniettabili | + 1.5% | Nord America ed Europa in testa; espansione della produzione nell'area Asia-Pacifico | Medio termine (2-4 anni) |
| Sostituzione dei materiali guidata dalla sostenibilità | + 0.9% | Europa e Nord America; slancio emergente nell'area Asia-Pacifico | Medio termine (2-4 anni) |
| Mandati di tracciabilità digitale (ad esempio, DSCSA, EU-FMD) | + 1.0% | Nord America ed Europa; implementazione graduale in Medio Oriente e Sud America | A breve termine (≤ 2 anni) |
| Linee di riempimento e finitura adattive abilitate dall'intelligenza artificiale | + 0.7% | Nord America ed Europa; missioni pilota in Cina e India | Medio termine (2-4 anni) |
| Ascesa delle sperimentazioni a domicilio e decentralizzate che necessitano di pacchetti pronti per la spedizione | + 0.6% | Nord America ed Europa; espansione nei centri urbani dell'Asia-Pacifico | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Invecchiamento della popolazione e prevalenza delle malattie croniche
L'aumento dell'aspettativa di vita sta incrementando il numero di prescrizioni giornaliere e alimentando la domanda di flaconi adatti agli anziani, blister con calendario e chiusure facili da aprire nel mercato degli imballaggi farmaceutici. L'Organizzazione Mondiale della Sanità prevede che gli adulti di età pari o superiore a 60 anni raggiungeranno il 22% della popolazione mondiale entro il 2050, rispetto al 13% del 2020. [1] Organizzazione Mondiale della Sanità, "Invecchiamento e salute", who.int In Giappone, dove il 41% dei cittadini di età pari o superiore a 75 anni aveva 5 o più prescrizioni contemporanee nel 2024, le autorità di regolamentazione ora approvano i blister multi-medicinale per ridurre gli errori di dosaggio. Gli ingegneri degli imballaggi stanno soddisfacendo i requisiti ISO 8317 di resistenza all'apertura da parte dei bambini, riducendo al contempo la coppia di serraggio necessaria, garantendo che gli anziani possano accedere ai farmaci senza l'ausilio di strumenti. Poiché le terapie croniche vengono consumate quotidianamente per decenni, l'invecchiamento demografico consolida una base di riferimento strutturalmente più elevata per i volumi di imballaggio primario fino al 2031.
Espansione della pipeline di farmaci biologici e iniettabili
Le molecole di grandi dimensioni dominano le nuove approvazioni, rappresentando 28 delle 55 nuove autorizzazioni statunitensi nel 2024, tra cui 14 farmaci biologici e 14 biosimilari. [2] US Food and Drug Administration, “Novel Drug Approvals 2024,” fda.gov Questi farmaci iniettabili richiedono fiale di borosilicato di tipo I e siringhe di olefine cicliche che riducono al minimo gli estraibili e tollerano la conservazione a catena del freddo. Le siringhe preriempite eliminano le fasi di ricostituzione e consentono l'autosomministrazione, aumentando le spedizioni di siringhe di Becton, Dickinson and Company dell'11% nell'anno fiscale 2025. Le terapie cellulari e geniche aggiungono una domanda premium di fiale criogeniche e contenitori per spedizioni a -80 °C. Nel complesso, l'impennata dei farmaci iniettabili sposta le vendite verso contenitori a margine più elevato, aumentando i ricavi più rapidamente della crescita unitaria nell'intero mercato degli imballaggi farmaceutici.
Sostituzione dei materiali guidata dalla sostenibilità
La pressione normativa e del marchio sta orientando gli acquisti dal mercato degli imballaggi farmaceutici verso polimeri monomateriale e soluzioni in fibra, allontanandoli dai laminati difficili da riciclare. Il Regolamento sugli imballaggi e i rifiuti di imballaggio dell'Unione Europea del 2024 impone la piena riciclabilità entro il 2030, con obiettivi intermedi di contenuto riciclato a partire dal 2027. [3] Commissione europea, “Regolamento sugli imballaggi e i rifiuti di imballaggio”, ec.europa.eu. Amcor ha risposto nel febbraio 2025 commercializzando un blister in PET-G monomateriale che soddisfa i requisiti di barriera all'umidità e può essere riciclato nei flussi PET convenzionali. Gli acquirenti farmaceutici stanno anche passando a cartoni secondari in cartone certificato con inchiostri a base d'acqua. Man mano che le specifiche multinazionali si diffondono a livello globale, i trasformatori che convalidano i substrati sostenibili in anticipo stanno conquistando quote di mercato e difendendo i margini.
Mandati di tracciabilità digitale
La serializzazione a livello di unità è obbligatoria negli Stati Uniti ai sensi del Drug Supply Chain Security Act e in Europa ai sensi della Falsified Medicines Directive. Deloitte stima che le aziende farmaceutiche di medie dimensioni abbiano speso tra gli 8 e i 15 milioni di dollari ciascuna in sistemi di serializzazione tra il 2021 e il 2024. I fornitori di etichette e astucci ora integrano chip RFID o NFC per consentire l'autenticazione in tempo reale, convertendo la conformità in un servizio a valore aggiunto. I flussi di dati aggregati migliorano il rilevamento delle deviazioni e la pianificazione dell'inventario, consentendo ai fornitori chiavi in mano di mantenere lo status di fornitore preferenziale nonostante la pressione sui prezzi.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità del prezzo della resina petrolifera | -0.8% | Globale, con esposizione acuta in Asia-Pacifico e Medio Oriente | A breve termine (≤ 2 anni) |
| Requisiti di sterilità e convalida ad alta intensità di capitale | -0.6% | Nord America ed Europa; barriera all'ingresso nei mercati emergenti | A lungo termine (≥ 4 anni) |
| Imminenti restrizioni sui PFAS/fluoropolimeri nell'UE e negli USA | -0.5% | Europa e alcuni stati degli Stati Uniti; ricaduta sui produttori orientati all'esportazione | Medio termine (2-4 anni) |
| Vulnerabilità della sicurezza informatica nelle apparecchiature di imballaggio connesse | -0.3% | Nord America ed Europa; crescente preoccupazione nell'area Asia-Pacifico | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità del prezzo della resina petrolifera
I prezzi spot del polietilene ad alta densità sulla costa del Golfo degli Stati Uniti sono oscillati da 0.52 a 0.68 dollari per libbra tra gennaio 2024 e dicembre 2025, un intervallo del 31% che ha compresso i margini dei trasformatori e costretto a negoziazioni trimestrali di passthrough. I trasformatori più piccoli privi di strumenti di copertura vedono i profitti cancellati quando i costi aumentano a metà contratto. La volatilità raffredda la spesa in conto capitale per le linee ad alta intensità di plastica e accelera l'interesse per il polietilene a base di fibre o bio, sebbene le bioresine comportino ancora un premio del 15-25%. Finché le oscillazioni delle materie prime non si attenueranno o le alternative sostenibili non raggiungeranno la parità di costo, la turbolenza delle resine continuerà a pesare sui segmenti in plastica del packaging farmaceutico.
Requisiti di sterilità e convalida ad alta intensità di capitale
Secondo il rapporto annuale 2024 di West Pharmaceutical Services, la realizzazione di una camera bianca di Classe ISO 7 per le chiusure in elastomero costa tra i 40 e i 60 milioni di dollari, esclusi i 18-24 mesi di convalida richiesti dalle autorità di regolamentazione. Costi così elevati scoraggiano i nuovi entranti e favoriscono gli operatori storici con un solido flusso di cassa e ricette prequalificate. La norma ISO 15378 e i capitoli aggiornati della Farmacopea degli Stati Uniti aggiungono livelli di documentazione e test sugli estraibili, rendendo anche piccole modifiche ai materiali costose e lente. Le elevate barriere che ne derivano limitano la disponibilità di imballaggi primari sterili e aumentano il rischio di carenze di approvvigionamento in caso di aumento della domanda di prodotti biologici.
Analisi del segmento
Per materiale: il cartone raggiunge gli obiettivi di circolarità
Nel 2025, la plastica ha mantenuto il 39.47% della quota di mercato degli imballaggi farmaceutici, trainata da flaconi in polietilene ad alta densità, buste flessibili a bassa densità e contenitori trasparenti in polietilene tereftalato (PET) conformi ai limiti di estrazione per i farmaci da banco. Vetro, metallo e biopolimeri emergenti completano il mix, ma il cambiamento delle normative sta iniziando a limitare gli incrementi della plastica. Carta e cartone , nel frattempo, stanno avanzando a un CAGR del 6.96% perché il Regolamento europeo sugli imballaggi e i rifiuti di imballaggio impone che ogni confezione sia riciclabile entro il 2030, spingendo i marchi verso astucci a base di fibre che si integrano con i sistemi di raccolta differenziata esistenti. I trasformatori di resine stanno rispondendo con blister in PET-G monomateriale per preservare l'integrità della barriera senza alluminio, sebbene i costi aggiuntivi persistano.
L'orientamento verso la circolarità rafforza la domanda di cartoncino certificato e inchiostri a base d'acqua che preservano la qualità delle fibre nei cicli di riutilizzo. I trasformatori in grado di convalidare rapidamente questi substrati ora godono dello status di fornitore preferenziale nelle gare d'appalto globali e i loro aumenti di fatturato superano le dimensioni del mercato più ampio del packaging farmaceutico. Anche i fornitori di vetro stanno beneficiando del vantaggio dei prodotti biologici, poiché gli ordini di fiale in borosilicato di tipo I sono cresciuti del 9% nel 2025 grazie alle riempimenti di vaccini a base di RNA messaggero. I metalli continuano a essere utilizzati per inalatori aerosol e tubetti per unguenti, mentre i biopolimeri attraggono sperimentazioni su scala pilota per kit di studi clinici, dove la sensibilità ai costi è inferiore. La scelta dei materiali riflette quindi un duplice obiettivo: barriera funzionale e valore a fine vita, rimodellando le strategie di approvvigionamento fino al 2031.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per livello di confezionamento: i formati terziari accelerano con la logistica diretta al paziente
I contenitori primari hanno conquistato il 62.41% del mercato del packaging farmaceutico nel 2025, comprendendo flaconi, fiale, fiale, siringhe e blister a diretto contatto con i farmaci. Il loro predominio permane perché sterilità, barriera e precisione di dosaggio iniziano dallo strato primario. Gli elementi secondari, come astucci, fascette, etichette e inserti, crescono di pari passo con l'aumento dello spazio stampabile grazie ai codici di serializzazione e alle istruzioni multilingue. Le macchine da stampa digitali ora supportano tirature di una sola unità, riducendo le scorte obsolete e accelerando i lanci globali.
Le soluzioni terziarie si stanno espandendo più rapidamente, con un CAGR del 6.54%, trainate da studi clinici decentralizzati e dalla consegna a domicilio da parte di farmacie specializzate, che trasformano ogni ciclo di trattamento in un pacco a sé stante. Etichette di monitoraggio della temperatura, sigilli antimanomissione e imbottiture sagomate sono diventati standard, elevando i contenitori in cartone ondulato oltre lo status di merce. L'aumento per spedizione comporta che ogni pacco comporti una distinta base più elevata, ampliando la quota di mercato del packaging farmaceutico per i fornitori terziari, nonostante i volumi si stiano allontanando dai carichi su pallet alla rinfusa. Con l'aumento dei flussi diretti al paziente, i fornitori integrati che offrono contenitori per spedizioni con catena del freddo, data logger e kit di reso convalidati acquisiscono un valore sproporzionato.
Per tipo di prodotto: le siringhe preriempite catturano lo slancio dell'autoiniezione
I flaconi hanno rappresentato il 28.76% del fatturato del 2025, fornendo grandi volumi di soluzioni orali solide, liquidi e sospensioni; tuttavia, la crescita sta rallentando poiché gli ospedali preferiscono i blister monodose che riducono i tempi di assistenza. Si prevede che le siringhe preriempite cresceranno a un CAGR del 7.33%, il più rapido tra tutti i formati, poiché i farmaci biologici stanno spostando il trattamento dalle poltrone per infusione al domicilio. I cilindri in polimeri di olefina ciclica evitano residui di tungsteno e ospitano anticorpi ad alta viscosità, mentre la sicurezza integrata dell'ago soddisfa le direttive sulle punture accidentali, favorendone l'adozione sia da parte degli enti pagatori che dei fornitori.
Fiale e fiale rimangono essenziali per i lotti liofilizzati o personalizzati che richiedono manipolazioni post-riempimento. Le fiale sterili pronte all'uso aiutano gli sponsor a evitare il lavaggio interno, un fattore alla base della crescita a due cifre della domanda per le linee EZ-fill di Stevanato. I blister assicurano una quota di mercato di fascia media combinando la protezione dall'umidità con suggerimenti per l'aderenza, come la grafica del calendario. Tappi e chiusure, sebbene rappresentino un pool di valore inferiore, salvaguardano l'integrità grazie alla costanza della coppia di serraggio e alla compatibilità del liner. Tubetti e buste continuano a essere utilizzati per creme topiche e soluzioni oftalmiche, dove la barriera dell'alluminio compensa la complessità del riciclo. L'evoluzione del mix di prodotti favorisce quindi dispositivi che migliorano la sicurezza e la praticità, rafforzando l'espansione del fatturato in vista della pura crescita dei volumi nel mercato del packaging farmaceutico.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per utente finale: i CDMO superano i volumi degli innovatori
Gli innovatori farmaceutici hanno rappresentato il 71.38% della domanda del 2025, continuando a produrre internamente la maggior parte delle piccole molecole ad alto volume e dei farmaci biologici tradizionali. Ciononostante, le strategie "asset-light" stanno reindirizzando il lavoro sulle nuove modalità verso organizzazioni di sviluppo e produzione a contratto (CDMO). Questi partner crescono a un CAGR del 6.73%, assorbendo il processo di riempimento e finitura per terapie cellulari, terapie geniche e vaccini a RNA messaggero, ciascuno dei quali richiede contenimento specializzato e logistica criogenica. Il segmento biologico di Catalent, ad esempio, ha registrato una crescita del fatturato del 14% nel 2025, ben al di sopra della media del gruppo.
Gli istituti di ricerca e i laboratori governativi occupano una fetta minore, ma guidano i formati personalizzati in fase iniziale, prodotti in centinaia anziché milioni di unità. I produttori veterinari e nutraceutici adottano confezioni di qualità farmaceutica per soddisfare le normative sull'esportazione, indirizzando i volumi verso fornitori in grado di adattare le dimensioni delle produzioni senza compromettere le GMP. L'ascesa dei CDMO sposta gli acquisti verso partner che offrono convalida chiavi in mano, scalabilità rapida e linee modulari, aumentando la loro quota di mercato del packaging farmaceutico rispetto ai produttori di farmaci tradizionali. I fornitori che personalizzano quantità minime d'ordine e investono in attrezzature a cambio rapido ora guadagnano una quota sproporzionata della spesa in outsourcing.
Analisi geografica
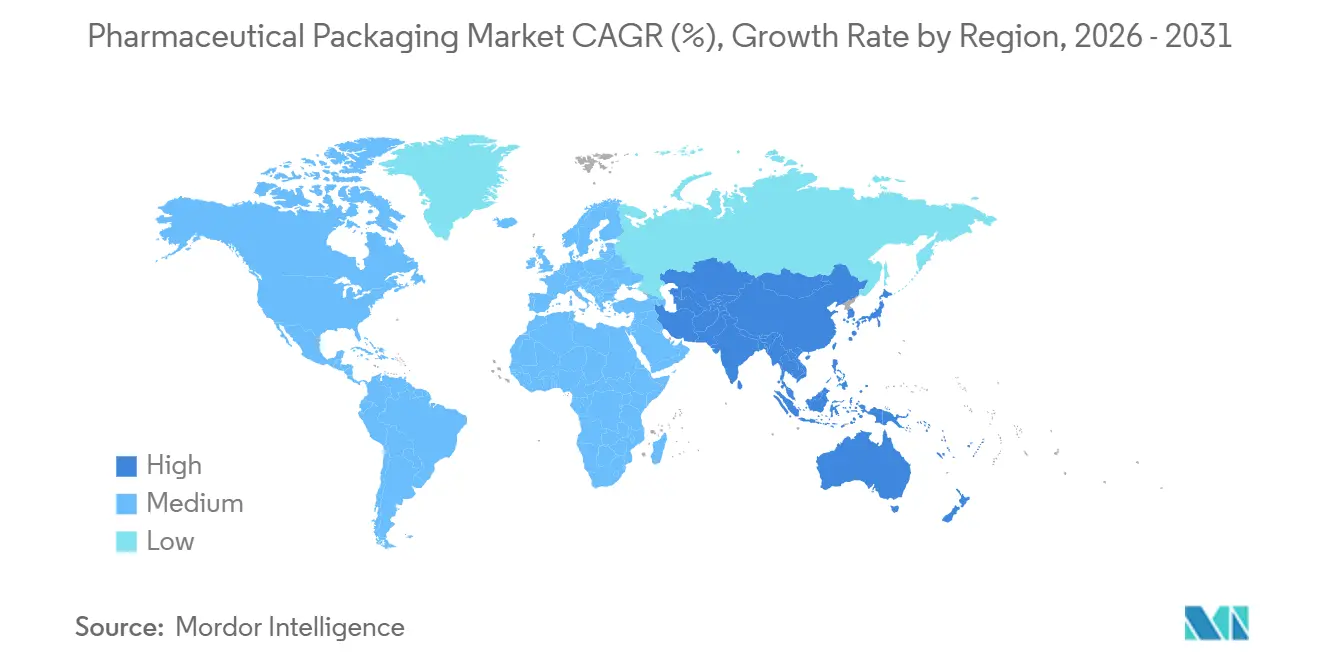
Il Nord America ha guidato il mercato del packaging farmaceutico nel 2025 con una quota del 34.27%, grazie alla leadership nel settore biologico, alla rigorosa applicazione della tracciabilità e all'elevata spesa pro capite per i farmaci. Le revisioni della Farmacopea degli Stati Uniti, che hanno reso più restrittivi gli estraibili in elastomero, hanno causato temporanee carenze di approvvigionamento e impennate dei prezzi, ma hanno anche stimolato gli investimenti nazionali in moderne linee di chiusura. Gli Stati Uniti rimangono il principale acquirente di siringhe preriempite, mentre il Canada beneficia della vicinanza, approvvigionandosi di flaconi di vetro e astucci attraverso un corridoio nordamericano integrato.
L'Europa si colloca al secondo posto, combinando la regolamentazione della sostenibilità con una solida pipeline di biosimilari. L'autorità di regolamentazione tedesca ora consente l'uso di PET riciclato negli imballaggi secondari, ma insiste sulla resina vergine per i contenitori primari sterili, creando un modello di domanda biforcuto che i trasformatori devono gestire. La solida infrastruttura ospedaliera della regione supporta un'elevata adozione di blister calendarizzati e sistemi monodose, diversificando ulteriormente il mix di formati.
L'Asia-Pacifico è la regione in più rapida crescita, con un tasso di crescita del 6.91% fino al 2031. Il piano di incentivi indiano legato alla produzione rimborsa gli investimenti in conto capitale per le linee di riempimento e finitura locali, sbloccando nuovi ordini per fiale di Tipo I e astucci anti-manomissione. L'approvvigionamento cinese basato sui volumi favorisce i produttori nazionali in grado di fornire confezioni serializzate a costi inferiori, accelerando gli investimenti in macchine da stampa digitali ed etichette con codice QR. Le nazioni del Sud-Est asiatico, guidate da Thailandia e Vietnam, stanno adottando la serializzazione per ottenere le autorizzazioni all'esportazione, ampliando così il mercato del packaging farmaceutico. Il Sud America mostra una crescita costante, in particolare grazie alla spinta del Brasile verso farmaci generici locali che si basano su macchinari blisteratori economicamente vantaggiosi. Il Medio Oriente e l'Africa rimangono aree di piccole dimensioni ma strategiche, poiché gli stati del Consiglio di Cooperazione del Golfo stanziano fondi per l'autosufficienza; l'hub di Abu Dhabi degli Emirati Arabi Uniti da 500 milioni di dollari è un esempio di questa ambizione.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama competitivo
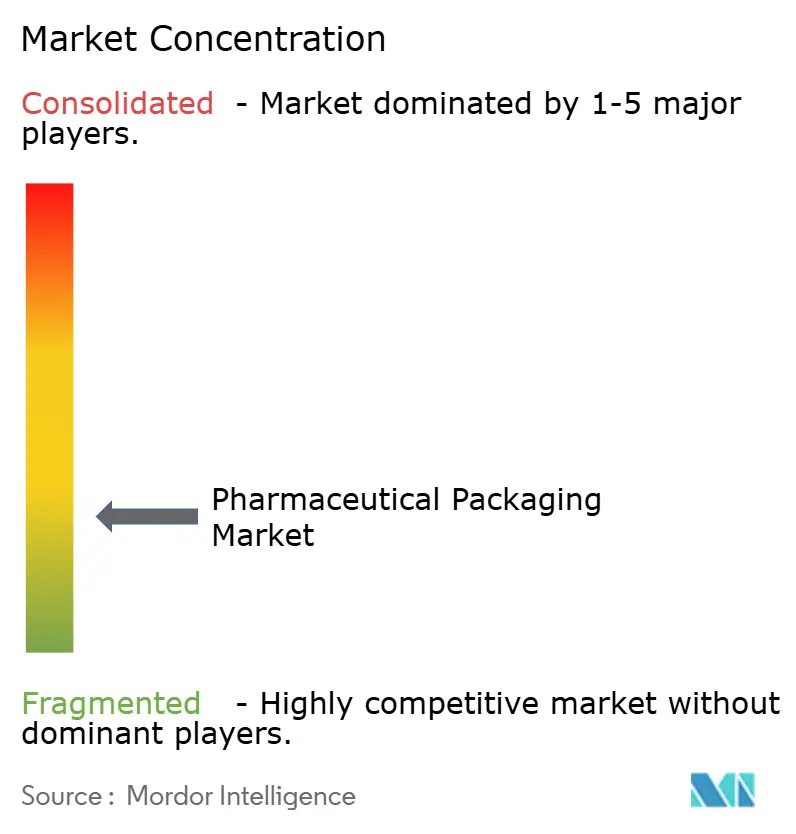
Il settore del packaging farmaceutico mostra una moderata concentrazione; i primi dieci fornitori detengono circa il 35-40% del fatturato globale. Il settore dei tubi in vetro per fiale è dominato da una manciata di operatori integrati che possiedono tecnologie di forni proprietarie, mentre quello delle materie plastiche comprende centinaia di trasformatori regionali. Le recenti mosse tendono verso l'integrazione verticale: i giganti delle resine stanno acquistando trasformatori per assicurarsi la distribuzione, e i produttori di chiusure stanno aggiungendo l'assemblaggio di siringhe per aggiudicarsi contratti biologici con un unico fornitore.
La tecnologia stabilisce nuovi standard. I sistemi di visione basati sull'intelligenza artificiale aumentano il rilevamento dei difetti a meno di 10 parti per milione, un fattore fondamentale per i riempimenti di anticorpi monoclonali di alto valore. Il brevetto depositato da West Pharmaceutical nel 2024 sulla delaminazione predittiva degli elastomeri esemplifica la differenziazione dei dati di processo. Allo stesso tempo, le chiusure rivestite in fluoropolimero affrontano l'incertezza normativa con l'avvicinarsi dei divieti sui PFAS, stimolando la ricerca e sviluppo di alternative agli elastomeri poliolefinici.
Il packaging intelligente è uno spazio vuoto. Le etichette abilitate NFC ora autenticano i prodotti e inviano promemoria di conformità, attirando la concorrenza delle aziende di elettronica che non hanno familiarità con le GMP. Le startup di biopolimeri puntano sui blister compostabili, ma rimangono vincolate dai costi. Nel complesso, gli operatori storici vantano solidi precedenti di convalida e una presenza globale; i nuovi arrivati devono affrontare sia i costi che la conformità per penetrare il mercato del packaging farmaceutico.
Leader del settore del packaging farmaceutico
Amcor plc
Gerresheimer AG
Schott AG
Aptar Group Inc.
Società Nipro
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Gennaio 2026: Gerresheimer AG ha commissionato un impianto per fiale di tipo I da 120 milioni di euro (135 milioni di dollari) a Pune, in India, aggiungendo 1.2 miliardi di unità di capacità annua.
- Dicembre 2025: Amcor plc acquisisce un produttore tedesco di etichette specializzate, integrando tecnologie RFID e antimanomissione nel suo portafoglio europeo.
- Novembre 2025: Schott AG e Corning Incorporated hanno firmato un accordo congiunto per lo sviluppo congiunto di tubi in borosilicato privi di alcali per siringhe preriempite, con produzione pilota prevista per il 2027.
- Ottobre 2025: AptarGroup Inc. lancia una piattaforma per inalatori a dose connessa con tecnologia Bluetooth dopo aver ottenuto l'autorizzazione 510(k) della FDA statunitense.
Ambito del rapporto sul mercato globale degli imballaggi farmaceutici
Il rapporto sul mercato degli imballaggi farmaceutici è segmentato per materiale (plastica, vetro, metallo, carta e cartone, biopolimeri e altri materiali), livello di imballaggio (imballaggio primario, imballaggio secondario, imballaggio terziario), tipo di prodotto (flaconi, siringhe preriempite, fiale e ampolle, blister, tappi e chiusure, tubi e buste, altri tipi di prodotto), utente finale (aziende farmaceutiche, organizzazioni di sviluppo e produzione a contratto, istituti di ricerca, altri utenti finali) e area geografica (Nord America, Sud America, Europa, Asia-Pacifico, Medio Oriente e Africa). Le previsioni di mercato sono fornite in termini di valore (USD).
Per materiale
| Plastica | HDPE |
| LDPE e LLDPE | |
| PET | |
| Altre materie plastiche | |
| Vetro | Borosilicato di tipo I |
| Calce sodata trattata tipo II | |
| Soda-calce tipo III | |
| Metallo | |
| Carta e cartone | |
| Biopolimeri e altri materiali |
Per livello di imballaggio
| Confezione primaria | Bottiglie |
| Siringhe preriempite | |
| Fiale e Fiale | |
| Confezioni blister | |
| Imballaggio secondario | Cartoni e manicotti |
| Etichette e inserti | |
| Imballaggio terziario | Spedizionieri di cartone ondulato |
| Pallet e sistemi di protezione |
Per tipo di prodotto
| Bottiglie |
| Siringhe preriempite |
| Fiale e Fiale |
| Confezioni blister |
| Tappi e chiusure |
| Tubi e buste |
| Altri tipi di prodotto |
Per utente finale
| Case farmaceutiche |
| Organizzazioni di sviluppo e produzione a contratto |
| Istituti di ricerca |
| Altri utenti finali |
Per geografia
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti |
| Arabia Saudita | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Egitto | ||
| Resto d'Africa | ||
| Per materiale | Plastica | HDPE | |
| LDPE e LLDPE | |||
| PET | |||
| Altre materie plastiche | |||
| Vetro | Borosilicato di tipo I | ||
| Calce sodata trattata tipo II | |||
| Soda-calce tipo III | |||
| Metallo | |||
| Carta e cartone | |||
| Biopolimeri e altri materiali | |||
| Per livello di imballaggio | Confezione primaria | Bottiglie | |
| Siringhe preriempite | |||
| Fiale e Fiale | |||
| Confezioni blister | |||
| Imballaggio secondario | Cartoni e manicotti | ||
| Etichette e inserti | |||
| Imballaggio terziario | Spedizionieri di cartone ondulato | ||
| Pallet e sistemi di protezione | |||
| Per tipo di prodotto | Bottiglie | ||
| Siringhe preriempite | |||
| Fiale e Fiale | |||
| Confezioni blister | |||
| Tappi e chiusure | |||
| Tubi e buste | |||
| Altri tipi di prodotto | |||
| Per utente finale | Case farmaceutiche | ||
| Organizzazioni di sviluppo e produzione a contratto | |||
| Istituti di ricerca | |||
| Altri utenti finali | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Europa | Regno Unito | ||
| Germania | |||
| Francia | |||
| Italia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Corea del Sud | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti | |
| Arabia Saudita | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Egitto | |||
| Resto d'Africa | |||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto ammonterà la spesa globale per il packaging farmaceutico entro il 2031?
Si prevede che il mercato del packaging farmaceutico raggiungerà i 218.81 miliardi di dollari entro il 2031, con un CAGR del 5.94% a partire dal 2026.
Quale materiale di imballaggio sta crescendo più velocemente?
Si prevede che i formati di carta e cartone cresceranno a un CAGR del 6.96% perché i requisiti di riciclabilità favoriscono le soluzioni in fibra rispetto alle plastiche multimateriale.
Perché le siringhe preriempite stanno guadagnando terreno?
Le siringhe preriempite supportano l'autosomministrazione, riducono gli errori di dosaggio e si allineano alle caratteristiche dei farmaci biologici, determinando un CAGR previsto del 7.33% fino al 2031.
Cosa determina la domanda di imballaggi terziari?
Gli studi clinici decentralizzati e la consegna diretta ai pazienti aumentano le spedizioni di pacchi, incrementando i volumi di spedizione di cartone ondulato terziario a un tasso del 6.54%.
Quale regione registrerà la crescita maggiore?
La regione Asia-Pacifico è destinata a crescere più rapidamente, al 6.91%, perché gli incentivi industriali in India e Cina incrementano la capacità locale di riempimento, finitura e serializzazione.
Quanto è concentrato il potere del fornitore?
Il mercato ottiene un punteggio di 6 su una scala da 1 a 10, il che significa una concentrazione moderata in cui i primi cinque operatori detengono circa il 40% della quota, ma la concorrenza rimane attiva.


