

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
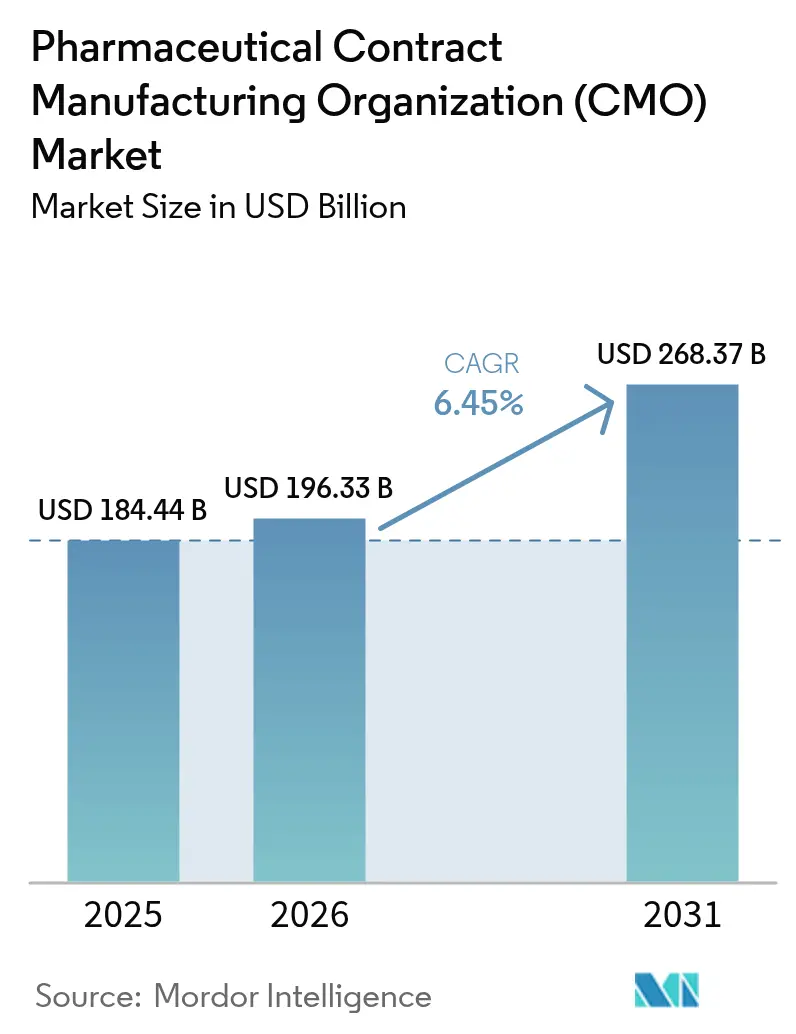
| Dimensione del mercato (2026) | 196.33 miliardo di dollari |
| Dimensione del mercato (2031) | 268.37 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.45% CAGR |
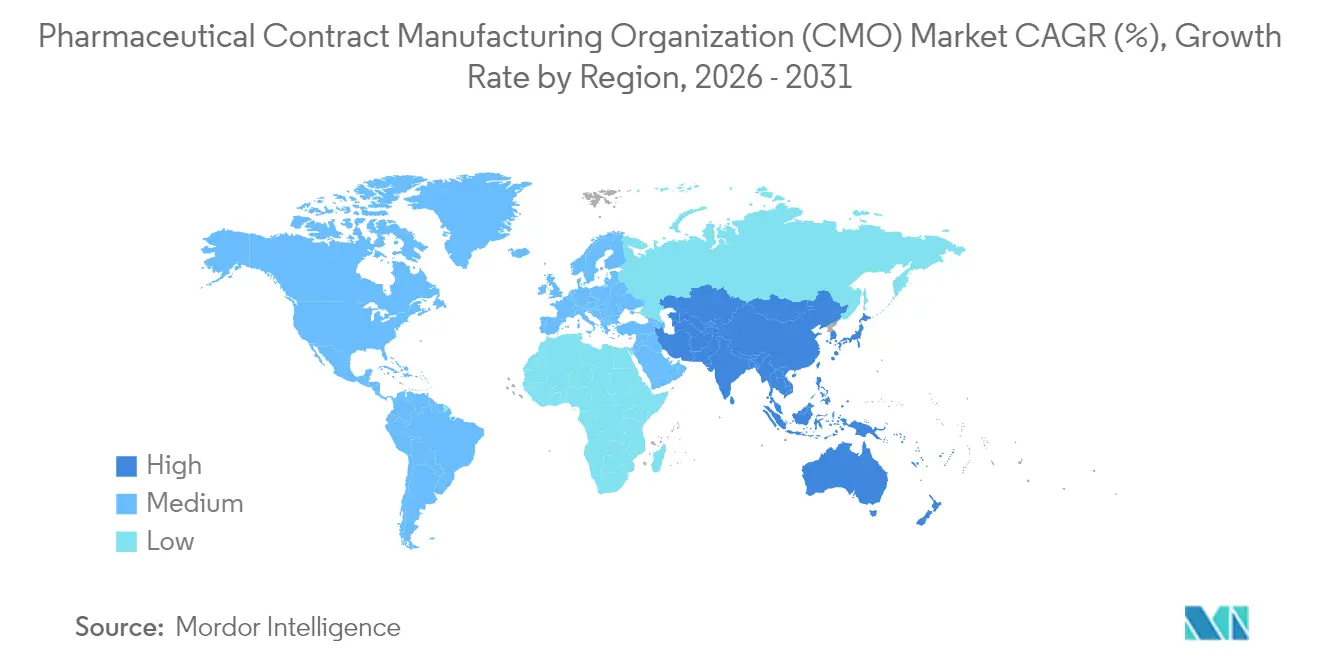
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
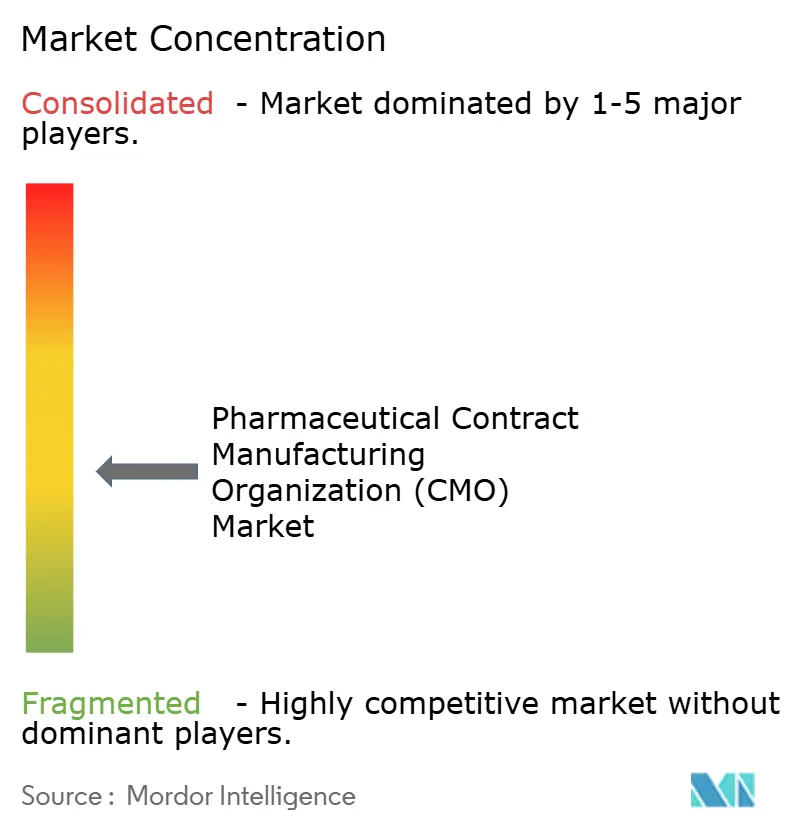
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato delle organizzazioni di produzione farmaceutica a contratto (CMO) di Mordor Intelligence
Si prevede che il mercato delle organizzazioni di produzione farmaceutica a contratto (CMO) crescerà da 184.44 miliardi di dollari nel 2025 a 196.33 miliardi di dollari nel 2026, per poi raggiungere i 268.37 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.45% nel periodo 2026-2031. Questa crescita è trainata dal riallineamento strategico del settore verso le attività principali di scoperta e commercializzazione, affidando le complesse attività di produzione a partner specializzati. Gli afflussi di capitale di rischio nelle biotecnologie virtuali, le approvazioni record di terapie avanzate e l'espansione delle pipeline di principi attivi ad alta potenza stanno rafforzando il passaggio alla capacità produttiva esterna. Allo stesso tempo, le pressioni sui costi, il controllo normativo e la necessità di tecnologie all'avanguardia spingono le grandi aziende farmaceutiche, i produttori di farmaci specializzati e i produttori di generici ad intensificare la collaborazione con produttori a contratto qualificati. I fornitori in grado di offrire servizi integrati di sviluppo, scalabilità e confezionamento finale, mantenendo al contempo standard di qualità globali, continuano a conquistare quote di mercato sproporzionate nel settore delle CMO. [1] “La FDA annuncia protocolli di ispezione migliorati per il 2024”, Food and Drug Administration degli Stati Uniti, fda.gov
Punti chiave del rapporto
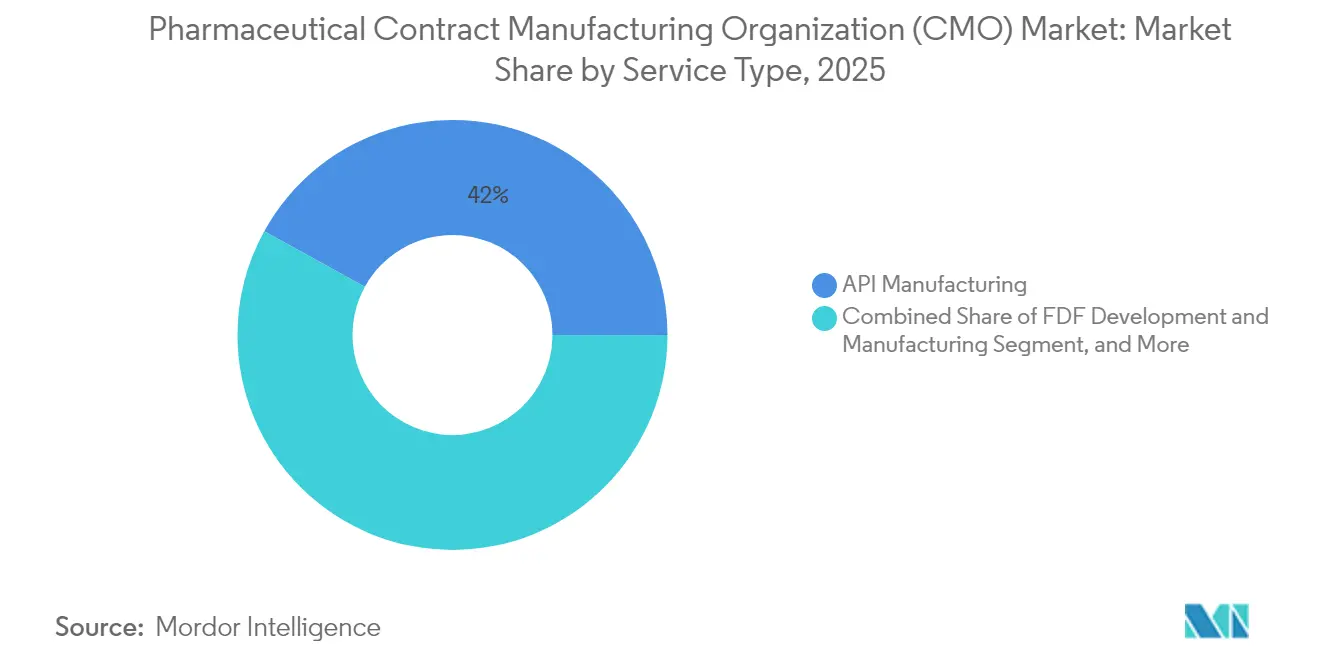
- Per tipologia di servizio, la produzione di API ha dominato il mercato delle organizzazioni di produzione farmaceutica a contratto con il 41.98% nel 2025, con un CAGR del 6.44% fino al 2031.
- In termini di scala operativa, gli accordi su scala commerciale hanno generato il 61.75% dei ricavi del 2025 e la produzione in fase clinica sta avanzando a un CAGR del 7.74% fino al 2031.
- Per molecola di farmaco, le piccole molecole hanno rappresentato ancora il 56.85% dei ricavi del 2025 e si prevede che le terapie avanzate cresceranno a un CAGR dell'8.22% fino al 2031.
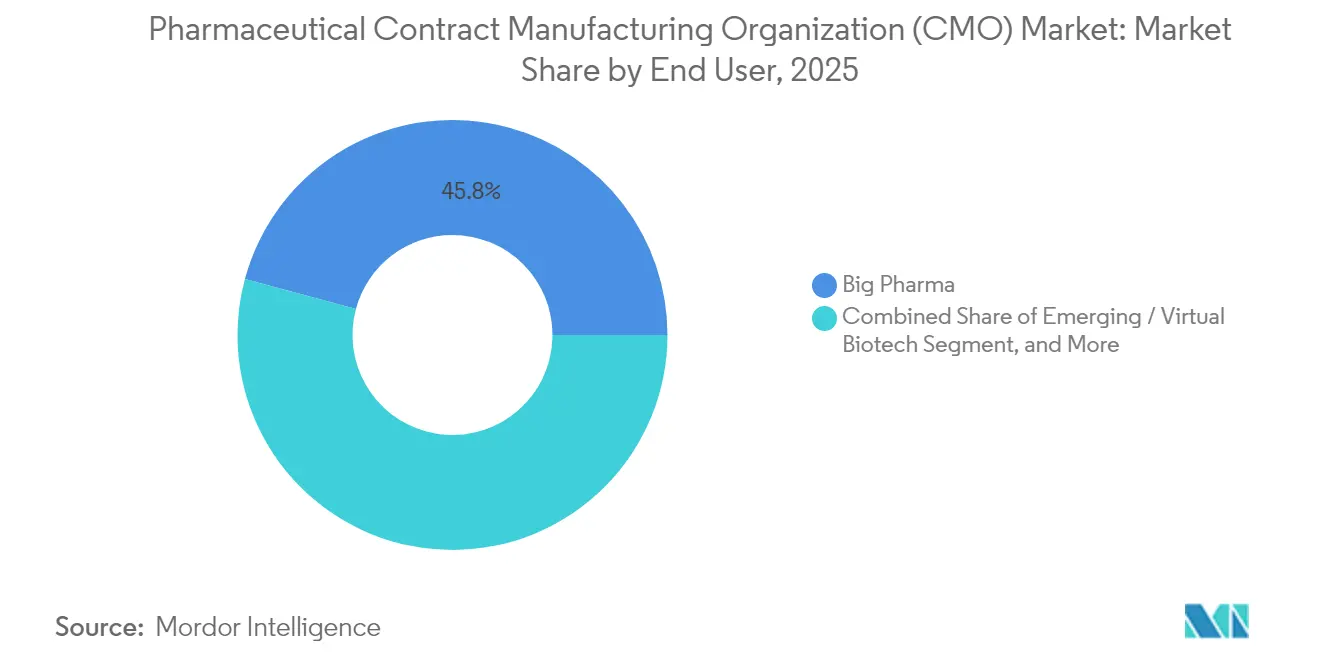
- Per quanto riguarda l'utente finale, i grandi sponsor farmaceutici hanno rappresentato il 45.80% del fatturato nel 2025. Tuttavia, le biotecnologie emergenti e virtuali stanno crescendo più rapidamente, con un CAGR del 6.89% fino al 2031.
- Per area terapeutica, l'oncologia ha generato il 38.10% dei ricavi del 2025, mentre le attività del sistema nervoso centrale stanno accelerando a un CAGR dell'8.88% fino al 2031.
- In termini geografici, il Nord America ha rappresentato il 39.85% del fatturato del 2025, mentre l'area Asia-Pacifico sta registrando il CAGR regionale più elevato, pari al 8.91% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato globale delle organizzazioni di produzione farmaceutica a contratto (CMO)
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Accelerare l'outsourcing delle piccole e medie imprese farmaceutiche | + 1.2% | Globale, concentrato in Nord America ed Europa | Medio termine (2-4 anni) |
| Crescente complessità della pipeline biologica | + 1.5% | Globale, con i centri di produzione APAC che guadagnano quote di mercato | A lungo termine (≥ 4 anni) |
| Aumento delle biotecnologie virtuali finanziate dal capitale di rischio | + 0.8% | Nord America ed Europa primari, APAC secondari | A breve termine (≤ 2 anni) |
| Picco della domanda di API ad alta potenza (HPAPI) | + 0.9% | Globale, con strutture specializzate nei mercati sviluppati | Medio termine (2-4 anni) |
| Crescita della capacità di terapia cellulare e genica CDMO | + 1.1% | Nord America ed Europa leader, APAC emergente | A lungo termine (≥ 4 anni) |
| Qualifica della catena di fornitura collegata agli ESG | + 0.4% | Globale, con requisiti più rigorosi nei mercati sviluppati | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Accelerare l'outsourcing delle piccole e medie imprese farmaceutiche
L'aumento dei costi di conformità dopo la revisione delle ispezioni della FDA del 2024 ha aumentato le spese annuali per la qualità di 2-5 milioni di dollari per gli stabilimenti di fascia media. L'onere di capitale sta indirizzando gli sponsor con risorse limitate verso l'outsourcing strategico per i portafogli oncologici e per le malattie rare. I produttori a contratto con capacità di sviluppo e commerciali integrate beneficiano di afflussi prevedibili nella pipeline, mentre i modelli ibridi a pagamento e di condivisione del rischio stanno guadagnando terreno.
Crescente complessità della pipeline biologica
Gli anticorpi multispecifici, i coniugati anticorpo-farmaco e le terapie cellulari autologhe richiedono infrastrutture specifiche per la coltura cellulare, la purificazione e la catena del freddo a monte, che pochi innovatori possono giustificare internamente. Samsung Biologics ha stanziato 2.4 miliardi di dollari nel 2024 per espandere la capacità dei bioreattori monouso, segnalando l'entità degli investimenti necessari per la moderna produzione di farmaci biologici. [2] “Samsung Biologics Announces USD 2.4 Billion Capacity Expansion,” Samsung Biologics, samsungbiologics.com I fornitori che offrono servizi chiavi in mano di sviluppo del processo, rimozione virale e riempimento-confezionamento sono ora partner fondamentali in tutto il ciclo di vita dei farmaci biologici.
Aumento delle aziende biotecnologiche virtuali finanziate dal capitale di rischio
Nel 2024, gli investitori di venture capital hanno investito 15 miliardi di dollari in startup biotecnologiche a basso capitale, molte delle quali operano senza laboratori fisici. Queste aziende privilegiano contratti agili e basati su milestone, incoraggiando i CDMO a fornire suite modulari, visibilità dei lotti in tempo reale e predisposizione al trasferimento tecnologico su più siti produttivi. L'allocazione flessibile della capacità produttiva e la rapida espansione rimangono fattori di differenziazione fondamentali per aggiudicarsi mandati virtuali nel settore biotecnologico.
Picco di domanda per API ad alta potenza (HPAPI)
Farmaci oncologici mirati, ormoni e immunomodulatori si basano sempre più su regimi di dosaggio sub-microgrammo che impongono rigorosi controlli di contenimento e sofisticati controlli dell'esposizione professionale. Le suite HPAPI "greenfield" spesso superano i 50 milioni di dollari per struttura, spingendo gli sponsor ad affidarsi ad appaltatori specializzati. Le CDMO con sistemi di isolatori chiusi e protocolli di pulizia convalidati ottengono prezzi premium e contratti pluriennali con la crescita delle pipeline HPAPI.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Colli di bottiglia di capacità nelle linee di riempimento e finitura | -0.7% | Globale, particolarmente acuto in Nord America e in Europa | A breve termine (≤ 2 anni) |
| Aumento dei costi delle ispezioni normative e delle misure di bonifica | -0.5% | Globale, con un impatto maggiore nei mercati sviluppati | Medio termine (2-4 anni) |
| Fornitura di sistemi monouso volatili | -0.3% | Globale, che colpisce principalmente la produzione di prodotti biologici | A breve termine (≤ 2 anni) |
| Inflazione dei costi guidata dalla valuta nei centri emergenti | -0.4% | Principalmente APAC e mercati emergenti | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Colli di bottiglia di capacità nelle linee di riempimento e finitura
Un utilizzo superiore all'85% e tempi di consegna superiori a 18 mesi per i farmaci iniettabili complessi limitano la capacità delle CDMO di assorbire nuovi programmi di farmaci biologici. Suite sterili, robotica avanzata e aggiornamenti della serializzazione richiedono investimenti pluriennali che ritardano la ripresa, limitando l'offerta a breve termine e potenzialmente limitando la realizzazione di ricavi a breve termine.
Aumento dei costi delle ispezioni normative e delle misure di bonifica
Il quadro normativo potenziato della FDA ha allungato i tempi medi di audit del 40%, ampliando al contempo i controlli di integrità dei dati. Le osservazioni relative ai record elettronici dei lotti o alle deviazioni asettiche possono comportare costi di ripristino fino a 50 milioni di dollari, erodendo i margini per i fornitori più piccoli e favorendo il consolidamento nel mercato delle organizzazioni di produzione farmaceutica a contratto.
Analisi del segmento
Per tipo di servizio: la produzione di API rimane fondamentale
Nel 2025, la produzione di API ha detenuto il 41.98% della quota di mercato delle organizzazioni di produzione farmaceutica a contratto, sostenendo un'ampia domanda di farmaci generici e di marca. Sebbene i volumi di piccole molecole rimangano dominanti, l'aumento della capacità produttiva di prodotti biologici e HPAPI sta spostando il mix di ricavi verso offerte a valore più elevato. I clienti cercano sempre più servizi integrati che condividano sintesi, purificazione e produzione del dosaggio finale per eliminare i passaggi di fornitura.
I fornitori che offrono sia formulazioni solide che iniettabili sfruttano le economie di scopo. La serializzazione digitale, la produzione continua e la manutenzione predittiva stanno rimodellando le curve dei costi operativi, creando nuove soglie competitive per l'ingresso. L'integrazione con i servizi di confezionamento, in particolare con soluzioni antimanomissione e di tracciabilità, differenzia ulteriormente i fornitori.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di molecola del farmaco: le terapie avanzate guidano la crescita
Le piccole molecole hanno rappresentato ancora il 56.85% del fatturato del 2025, ma le terapie avanzate hanno registrato la crescita più rapida, con un CAGR dell'8.22%. La produzione di vettori virali, il know-how per l'espansione cellulare e la conservazione criogenica dominano ora le priorità CAPEX, mentre gli sviluppatori ricercano potenziali cure una tantum. Si prevede che le dimensioni del mercato delle organizzazioni di produzione farmaceutica a contratto per le terapie avanzate si amplieranno con la transizione di un numero maggiore di prodotti approvati dai processi autologhi a quelli allogenici, che richiederanno cicli di produzione più ampi e standardizzati.
I farmaci biologici occupano una posizione di crescita intermedia grazie all'adozione di biosimilari e di nuovi formati di anticorpi. Gli investimenti sostenuti in tutte le classi di molecole confermano l'imperativo strategico per le CDMO di mantenere portafogli tecnologici diversificati piuttosto che specializzazioni su un'unica piattaforma.
Per scala operativa: il peso crescente della produzione clinica
Gli accordi su scala commerciale hanno generato il 61.75% del fatturato del 2025, riflettendo consolidati contratti di fornitura di prodotti di successo. Tuttavia, le attività in fase clinica si stanno espandendo a un CAGR del 7.74%, trainate da investimenti globali record in Ricerca e Sviluppo pari a 244 miliardi di dollari nel 2024. Dimensioni flessibili dei lotti, rapidi cambi di produzione e supporto alle procedure normative definiscono i fattori di successo, poiché i clienti richiedono velocità rispetto ai costi unitari nelle fasi iniziali dello sviluppo.
I servizi clinici fungono sempre più da primi punti di contatto che si evolvono in partnership commerciali a lungo termine, consolidando la quota di mercato durante l'intero ciclo di vita del prodotto nel mercato delle organizzazioni di produzione farmaceutica a contratto.
Per utente finale: slancio biotecnologico virtuale
I grandi sponsor farmaceutici hanno rappresentato il 45.80% del fatturato nel 2025, sfruttando modelli ibridi "make-or-buy" per preservare il capitale e gestire i picchi di domanda. Tuttavia, le biotecnologie emergenti e virtuali stanno crescendo più rapidamente, con un CAGR del 6.89%, attratte dalle CDMO con piattaforme integrate dalla scoperta alla commercializzazione. La loro esigenza di gestione dei progetti, documentazione normativa e orchestrazione della fornitura globale posiziona i fornitori di servizi completi in vantaggio rispetto agli operatori di nicchia.
I farmaci generici e specialistici mantengono volumi stabili, ma la concorrenza sui prezzi sottolinea la necessità di eccellenza operativa e di miglioramento continuo nel settore delle organizzazioni di produzione farmaceutica a contratto.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per area terapeutica: l'oncologia detiene ancora la fetta più grande
L'oncologia ha generato il 38.10% del fatturato del 2025, trainato dalle innovazioni nell'immuno-oncologia, nei coniugati anticorpo-farmaco e nella medicina di precisione. Le attività nel sistema nervoso centrale stanno accelerando a un CAGR dell'8.88% a seguito delle approvazioni di trattamenti per l'Alzheimer e per patologie neurologiche rare. Le CDMO con competenze in formulazioni che superano la barriera ematoencefalica guadagnano quote di mercato in questo settore emergente.
I programmi per le malattie cardiovascolari e infettive rimangono importanti, ma crescono più lentamente. La diversificazione terapeutica protegge il mercato delle organizzazioni di produzione farmaceutica a contratto dalla ciclicità di un singolo settore, spingendo al contempo i fornitori a mantenere un ampio arsenale tecnologico.
Analisi geografica
Mercato nordamericano delle organizzazioni di produzione farmaceutica a contratto (CMO)
Il Nord America ha detenuto il 39.85% del fatturato del 2025, grazie a solidi quadri normativi in materia di proprietà intellettuale, alla vicinanza agli innovatori farmaceutici e a una profonda competenza normativa. I continui investimenti in infrastrutture di produzione continua e di terapia cellulare mantengono la regione una sede privilegiata per i partner, sebbene gli elevati costi del lavoro limitino l'aumento di capacità produttiva.
Mercato delle organizzazioni di produzione farmaceutica a contratto (CMO) nella regione Asia-Pacifico
L'Asia-Pacifico è la regione in più rapida crescita, con un CAGR del 8.91%, trainata da investimenti su larga scala in Cina, India e Corea del Sud. L'investimento di 2.4 miliardi di dollari di Samsung Biologics esemplifica l'impegno regionale verso una capacità produttiva all'avanguardia nel settore biologico. La volatilità valutaria e le crescenti aspettative in termini di qualità pongono sfide operative, ma i minori costi fissi e gli incentivi governativi ne sostengono l'attrattiva nel mercato delle organizzazioni di produzione farmaceutica a contratto.
Mercato EMEA delle organizzazioni di produzione farmaceutica a contratto (CMO)
L'Europa gode di una domanda stabile grazie a cluster consolidati in Germania, Irlanda, Svizzera e Scandinavia. Le normative armonizzate dell'EMA promuovono le catene di approvvigionamento transfrontaliere, in particolare nel settore delle terapie avanzate. Medio Oriente e Africa sono ancora in fase nascente, ma mostrano potenziale, poiché i governi perseguono obiettivi di sicurezza dei farmaci e obblighi di produzione locale.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
La supervisione normativa per le aziende di produzione e confezionamento conto terzi (CMO) e i confezionatori a contratto si sta intensificando, con aspettative di ispezione più rigorose, maggiore attenzione all'integrità dei dati e requisiti di identificazione del prodotto nelle principali regioni. Negli Stati Uniti, la FDA ha pubblicato a marzo 2026 una norma definitiva che stabilisce un formato obbligatorio a 12 cifre per tutti i codici NDC (National Drug Code) assegnati dalla FDA, con data di entrata in vigore il 7 marzo 2033. Questa modifica richiederà aggiornamenti a lungo termine per quanto riguarda etichettatura, codici a barre, controllo della grafica del packaging e sistemi di dati master, che molte CMO gestiscono per conto di diversi clienti.
Anche le politiche commerciali e della catena di approvvigionamento stanno influenzando i costi e le decisioni di approvvigionamento. Nell'aprile 2026, il potere esecutivo statunitense ha emanato un proclama ai sensi della Sezione 232 sui prodotti farmaceutici e sugli ingredienti farmaceutici, che può imporre dazi ad valorem fino al 100% sui prodotti farmaceutici e sugli ingredienti brevettati importati, a partire dal 31 luglio 2026, per le aziende sprovviste di specifici accordi di onshoring o di clausola della nazione più favorita (MFN). In Europa, l'EMA continua a esercitare una supervisione formale sui materiali di imballaggio per i prodotti autorizzati a livello centrale attraverso controlli obbligatori di prototipi e campioni, mentre le fasi di implementazione dell'IDMP, tra cui la scadenza di giugno 2026 per la presentazione dei dati relativi al produttore e alle operazioni commerciali di produzione per i prodotti inclusi nell'elenco dell'Unione dei medicinali critici, aumentano la necessità di una strutturata disponibilità di dati sui prodotti e sulla produzione nelle reti transfrontaliere di CMO (Contract Manufacturing Organization).
Analisi della catena del valore
La catena del valore della produzione conto terzi (CMO) farmaceutica si estende dalla selezione della molecola da parte dello sponsor e dal trasferimento tecnologico, passando per l'approvvigionamento di materie prime e componenti (principi attivi, eccipienti, sistemi monouso e componenti di confezionamento), lo sviluppo del processo, la produzione clinica e commerciale, il controllo qualità e il rilascio. Le attività a valle includono la serializzazione, il confezionamento e la distribuzione, con una crescente necessità di coordinamento tra sviluppo, produzione e confezionamento secondario per ridurre i passaggi di consegne e supportare l'esecuzione del lancio. Ciò è particolarmente evidente laddove le operazioni di riempimento e confezionamento sterile, assemblaggio del dispositivo e tracciabilità devono essere allineate in conformità con le norme GMP in materia di controllo delle modifiche e gli accordi di qualità specifici dello sponsor.
Le operazioni nelle fasi finali continuano a limitare la produttività e i tempi di consegna tra i vari nodi. Con un elevato utilizzo e tempi di consegna prolungati per i farmaci iniettabili complessi, la pianificazione della capacità, l'assegnazione degli spazi e le strategie di inventario vengono gestite attraverso i punti di contatto di produzione e confezionamento, anziché essere ottimizzate separatamente. Anche i requisiti normativi e di sostenibilità incidono sull'esecuzione: il Regolamento (UE) 2025/40 (in vigore dall'11 febbraio 2025) introduce la gestione del ciclo di vita del packaging e gli obblighi di responsabilità estesa del produttore che possono influenzare la scelta dei materiali e la qualificazione dei fornitori, mentre i requisiti di etichettatura dei mercati regolamentati (lotto e data di scadenza, tra gli altri elementi) mantengono la governance della grafica del packaging e l'accuratezza dei dati come input operativi chiave per le catene di approvvigionamento gestite dai CMO.
Panorama competitivo
Il mercato rimane moderatamente frammentato, poiché nessun singolo fornitore controlla più del 10% della quota. Lonza, Catalent e Samsung Biologics sfruttano la scalabilità e l'offerta integrata per rimanere all'avanguardia, mentre gli specialisti di fascia media si concentrano su HPAPI, iniettabili sterili o vettori virali. Recenti iniziative di integrazione verticale, come l'acquisizione di Catalent da parte di Novo Holdings, mirano a creare piattaforme end-to-end che abbracciano la scoperta, lo sviluppo e la produzione.
L'adozione della tecnologia è un fattore di differenziazione decisivo. La produzione continua, i gemelli digitali e la gestione predittiva della qualità basata sull'intelligenza artificiale stanno passando da un'implementazione pilota a una di routine. I fornitori con batch record elettronici convalidati e analisi avanzate migliorano i test di rilascio in tempo reale, riducendo i tempi di ciclo e aggiudicandosi contratti premium.
Il rigore normativo si sta intensificando. L'adesione alle linee guida del ciclo di vita ICH Q12 e alle aspettative della FDA in materia di integrità dei dati è ora un criterio di ingresso di base. [3] “Aggiornamento delle linee guida del Consiglio internazionale per l'armonizzazione 2024”, ICH, ich.org I fornitori più piccoli, alle prese con crescenti spese di conformità, stanno sempre più esplorando fusioni o cessioni, alimentando una tendenza al consolidamento nel mercato delle organizzazioni di produzione farmaceutica a contratto.
Leader del settore delle organizzazioni di produzione farmaceutica a contratto (CMO)
Gruppo Lonza Ltd.
Catalent Inc.
Termo Fisher Scientific Inc.
Samsung Biologics Co. Ltd
WuXi Biologics (Cayman) Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Morepen Laboratories ha avviato le forniture commerciali nell'ambito di un mandato CDMO da 825 crore di rupie, con la prima spedizione da 50 crore di rupie completata nel primo trimestre dell'anno fiscale 2026-27. L'inizio delle spedizioni commerciali segnala la conversione della domanda contrattualizzata in volumi effettivamente realizzati e aumenta la pressione competitiva nei programmi di outsourcing di piccole molecole, dove i costi sono un fattore critico.
- Aprile 2026: PCI Pharma Services ha annunciato un programma di investimenti globale superiore a 1 miliardo di dollari per espandere le capacità di riempimento e confezionamento sterile e di assemblaggio di farmaci e dispositivi medici negli Stati Uniti e in Europa, inclusi nuovi Centri di Eccellenza. L'ampiezza e la portata del programma supportano offerte integrate che combinano la produzione di farmaci, il confezionamento e l'assemblaggio di prodotti combinati sotto una gestione consolidata della qualità e dei progetti.
- Marzo 2024: Lonza ha annunciato un programma di investimenti strategici per espandere la propria rete produttiva e le proprie capacità, con particolare attenzione alle modalità a maggiore complessità. L'iniziativa è in linea con la richiesta dei committenti di partner in grado di supportare lo sviluppo dei processi attraverso la fornitura commerciale, soddisfacendo al contempo requisiti più stringenti in materia di ispezione e integrità dei dati.
Ambito del rapporto sul mercato globale delle organizzazioni di produzione farmaceutica a contratto (CMO)
Lo studio traccia e analizza la domanda di outsourcing delle attività CMO all'interno dell'industria farmaceutica sulla base delle tendenze attuali e delle dinamiche di mercato. I numeri di mercato derivano monitorando le entrate generate dagli attori che operano nel mercato che forniscono servizi CMO. Lo studio fornisce una ripartizione dettagliata delle diverse tipologie di servizi. Questo rapporto analizza i fattori in base agli scenari di base prevalenti, ai temi chiave e ai cicli della domanda correlati al verticale degli utenti finali.
Il mercato dei CMO farmaceutici è segmentato per tipo di servizio (produzione di ingredienti farmaceutici attivi (API) (piccole molecole, grandi molecole e API ad alta potenza (HPAPI)), sviluppo e produzione di formulazioni a dosaggio finito (FDF) (formulazione di dosi solide (compresse e altri ), formulazione a dose liquida e formulazione a dose iniettabile) e imballaggio secondario) e area geografica (Nord America (Stati Uniti e Canada), Europa (Regno Unito, Germania, Francia, Italia, Spagna e resto d'Europa), Asia Pacifico ( Cina, India, Giappone, Australia e resto dell'Asia-Pacifico), America Latina (Brasile, Messico, Argentina e resto dell'America Latina), Medio Oriente e Africa (Emirati Arabi Uniti, Arabia Saudita, Sud Africa e resto del Medio Oriente e Africa)). Le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD) per tutti i segmenti di cui sopra.
Per tipo di servizio
| Produzione API | Piccola molecola |
| Grande Molecola | |
| API ad alta potenza (HPAPI) | |
| Sviluppo e produzione FDF | Dose solida |
| Dose liquida | |
| Dose iniettabile | |
| Imballaggio secondario |
Per tipo di molecola del farmaco
| Piccola molecola |
| Biologics |
| Terapie avanzate (cellulari e geniche) |
Per scala di funzionamento
| Produzione in fase clinica |
| Produzione su scala commerciale |
Per utente finale
| Big Pharma |
| Farmaci generici |
| Biotecnologie emergenti/virtuali |
| Farmacia specializzata |
Per Area Terapeutica
| Oncologia |
| Cardiovascolare |
| Sistema nervoso centrale (CNS) |
| Malattie Infettive |
| Altre aree terapeutiche |
Per geografia
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Italia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Kenia | ||
| Resto d'Africa | ||
| Per tipo di servizio | Produzione API | Piccola molecola | |
| Grande Molecola | |||
| API ad alta potenza (HPAPI) | |||
| Sviluppo e produzione FDF | Dose solida | ||
| Dose liquida | |||
| Dose iniettabile | |||
| Imballaggio secondario | |||
| Per tipo di molecola del farmaco | Piccola molecola | ||
| Biologics | |||
| Terapie avanzate (cellulari e geniche) | |||
| Per scala di funzionamento | Produzione in fase clinica | ||
| Produzione su scala commerciale | |||
| Per utente finale | Big Pharma | ||
| Farmaci generici | |||
| Biotecnologie emergenti/virtuali | |||
| Farmacia specializzata | |||
| Per Area Terapeutica | Oncologia | ||
| Cardiovascolare | |||
| Sistema nervoso centrale (CNS) | |||
| Malattie Infettive | |||
| Altre aree terapeutiche | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Europa | Regno Unito | ||
| Germania | |||
| Francia | |||
| Spagna | |||
| Italia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Australia | |||
| Corea del Sud | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Kenia | |||
| Resto d'Africa | |||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato delle organizzazioni di produzione farmaceutica a contratto nel 2026?
Nel 196.33 il mercato valeva 2026 miliardi di dollari e si prevede che raggiungerà i 268.37 miliardi di dollari entro il 2031.
Quale categoria di servizi genera i ricavi più elevati?
La produzione di API è leader, con il 41.98% del fatturato del 2025 nel mercato delle organizzazioni di produzione farmaceutica a contratto.
Quale regione si sta espandendo più rapidamente?
La regione Asia-Pacifico registra il CAGR più elevato, pari al 8.91% fino al 2031, grazie ai vantaggi in termini di costi e ai notevoli investimenti in capacità.
Quale collo di bottiglia limita maggiormente la crescita a breve termine?
La carenza di capacità di riempimento e finitura, con un utilizzo superiore all'85% e tempi di consegna di 18 mesi, attualmente limita la rapida integrazione di nuovi programmi iniettabili.
Perché le biotecnologie virtuali sono importanti per i CDMO?
Le aziende biotecnologiche virtuali si affidano interamente a partner esterni per la produzione, stimolando la domanda di servizi flessibili e integrati e accelerando i volumi dei contratti.


