

Dimensioni e quota del mercato degli imballaggi alimentari senza PFAS
Panoramica di mercato
| Periodo di studio | 2019 - 2030 |
|---|---|
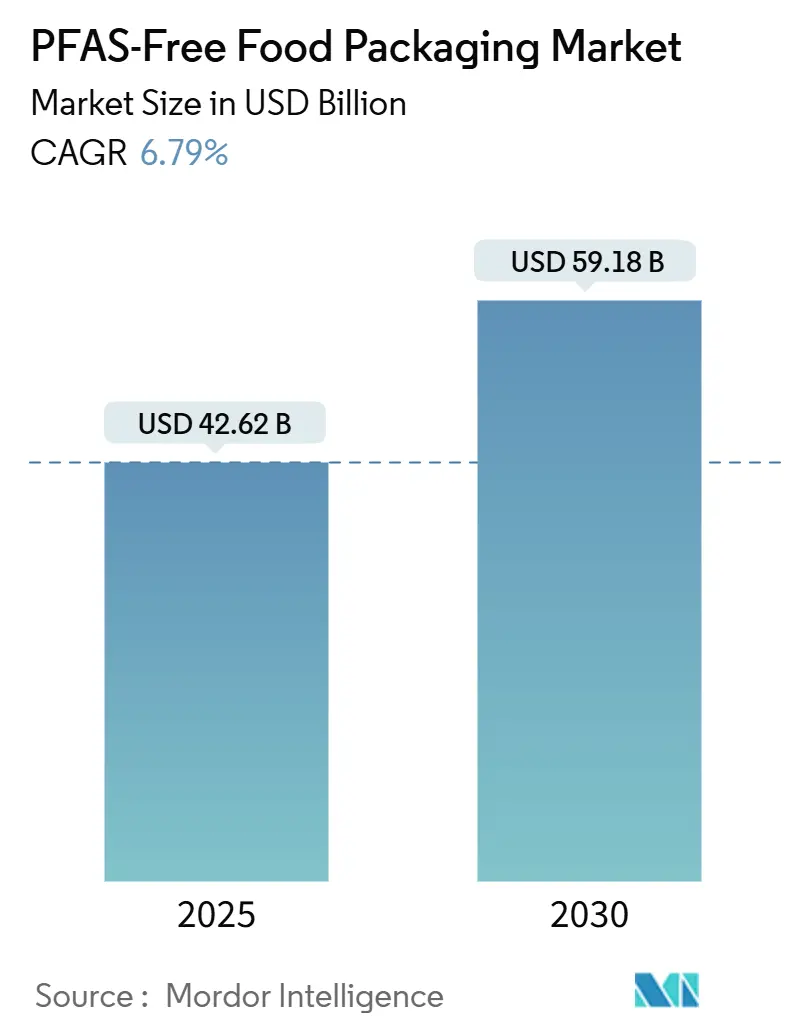
| Dimensione del mercato (2025) | 42.62 miliardo di dollari |
| Dimensione del mercato (2030) | 59.18 miliardo di dollari |
| Tasso di crescita (2025 - 2030) | 6.79% CAGR |
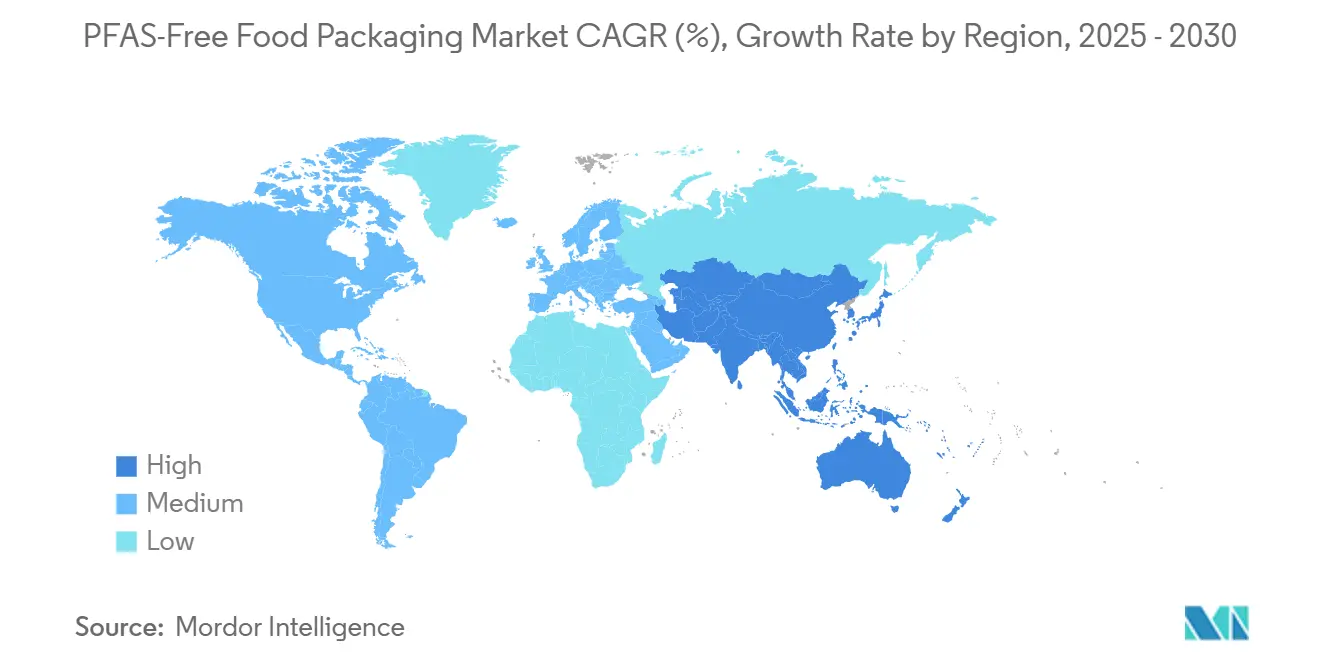
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
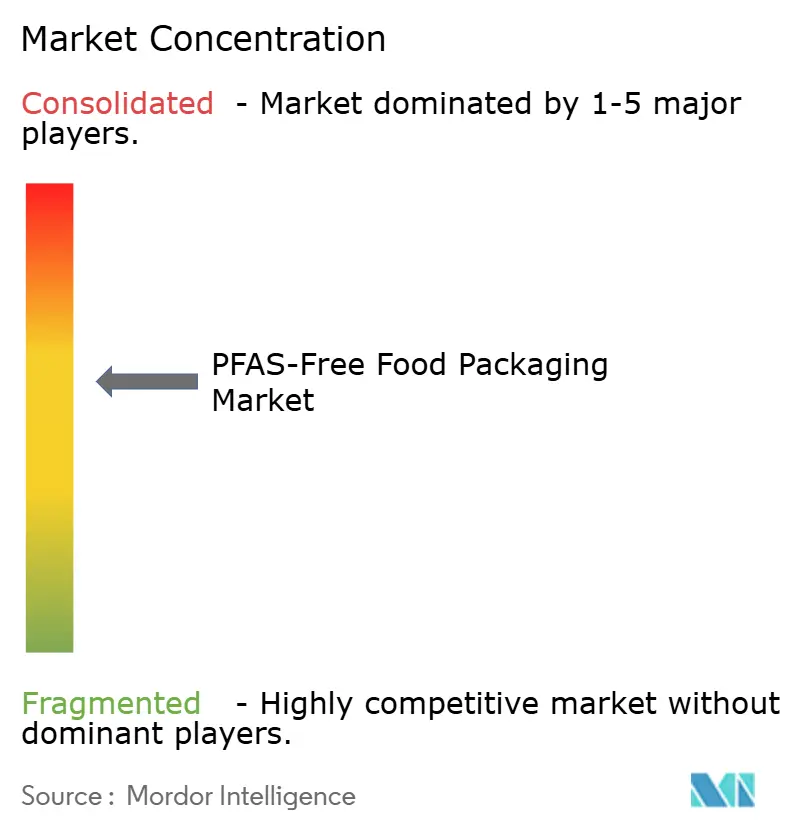
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli imballaggi alimentari senza PFAS di Mordor Intelligence
Il mercato degli imballaggi alimentari privi di PFAS è stimato in 42.62 miliardi di dollari nel 2025 e si prevede che raggiungerà i 59.18 miliardi di dollari entro il 2030, con un CAGR del 6.79%. Un controllo normativo più rigoroso, i requisiti di sostenibilità aziendale e la rapida evoluzione delle tecnologie di rivestimento barriera stanno determinando un rapido abbandono delle sostanze chimiche fluorurate verso materiali più sicuri lungo tutta la filiera alimentare globale. L'accelerazione dei divieti statali e regionali, così come le tempistiche di approvvigionamento dei ristoranti fast food (QSR) e i rivestimenti innovativi a base acquosa e biologica sostengono lo slancio della domanda, anche se i sovrapprezzi e le lacune prestazionali in casi di utilizzo estremi ne frenano l'adozione a breve termine. L'intensità competitiva è in aumento, poiché i trasformatori di fibre, le aziende chimiche e gli innovatori dei biopolimeri si contendono la scalabilità, i vantaggi in termini di proprietà intellettuale e lo status di fornitore preferenziale nell'ambito di contratti di imballaggio pluriennali in Nord America, Europa e, sempre più, nell'area Asia-Pacifico, dove la capacità di produzione di fibre stampate è in crescita.
Punti chiave del rapporto
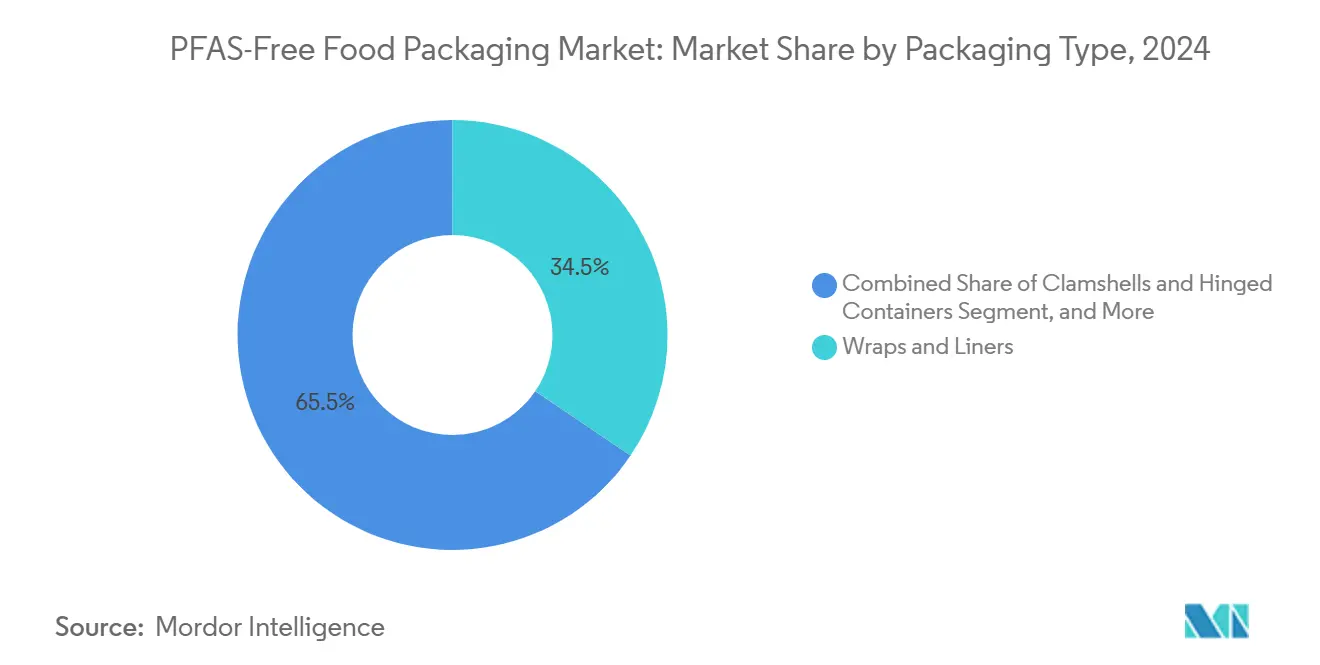
- Per tipologia di imballaggio, nel 2024 il segmento degli involucri e delle fodere ha conquistato il 34.47% della quota di fatturato del mercato degli imballaggi alimentari senza PFAS.
- In base al tipo di materiale, si prevede che le dimensioni del mercato degli imballaggi alimentari privi di PFAS per le bioplastiche cresceranno a un CAGR dell'8.59% tra il 2025 e il 2030.
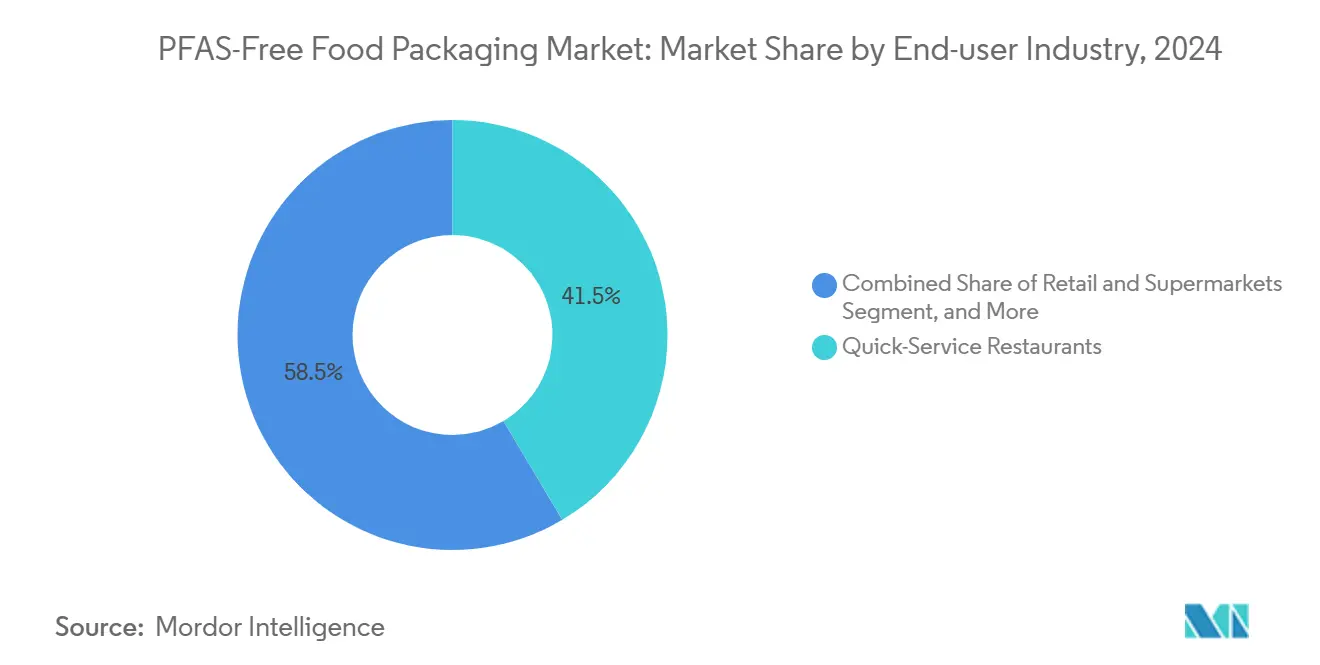
- Per settore di utilizzo finale, nel 2024 il segmento della ristorazione veloce ha conquistato il 41.47% della quota di mercato degli imballaggi alimentari privi di PFAS.
- In base all'area geografica, si prevede che il mercato degli imballaggi alimentari senza PFAS per l'area Asia-Pacifico crescerà a un CAGR dell'8.27% tra il 2025 e il 2030.
Tendenze e approfondimenti sul mercato globale degli imballaggi alimentari privi di PFAS
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Divieti più severi sui PFAS a livello globale e statale | + 1.8% | Globale, all'inizio in Nord America ed Europa | A breve termine (≤ 2 anni) |
| Principali mandati di approvvigionamento senza PFAS per le catene QSR | + 1.5% | Globale, concentrato in Nord America ed Europa | Medio termine (2-4 anni) |
| Rivestimenti barriera innovativi a base acquosa o biologica | + 1.2% | Globale, con centri di ricerca e sviluppo in Nord America ed Europa | Medio termine (2-4 anni) |
| Aumento della capacità produttiva di fibre stampate nell'area Asia-Pacifico | + 1.0% | Asia-Pacifico, con ricadute sulle catene di approvvigionamento globali | A lungo termine (≥ 4 anni) |
| Adozione della certificazione di terze parti per il fluoro organico totale | + 0.8% | Nord America ed Europa, espandendosi nell'area Asia-Pacifico | Medio termine (2-4 anni) |
| Obiettivi di decarbonizzazione aziendale Scope-3 | + 0.7% | Globale, guidato dalle multinazionali | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Divieti più severi sui PFAS a livello globale e statale
La rapida escalation normativa sta dando una spinta irreversibile all'abbandono delle sostanze chimiche fluorurate. Il Regolamento dell'Unione Europea sugli imballaggi e sui rifiuti di imballaggio ha fissato limiti di fluoro organico totale inferiori a 100 ppm nel 2024, mentre l'Assembly Bill 1200 della California ha messo al bando i PFAS negli imballaggi alimentari un anno prima. I divieti paralleli a New York e Washington, oltre alla proposta dell'EPA statunitense di limitare i PFOS e i PFOA nell'acqua potabile, intrecciano la conformità a una narrativa di salute pubblica intersettoriale. Le aziende stanno rispondendo con specifiche globali uniche per l'assenza di PFAS per evitare SKU specifiche per regione, trasformando così la conformità tempestiva in un vantaggio competitivo.
Principali mandati di approvvigionamento senza PFAS per le catene QSR
Gli obblighi aziendali ora amplificano la pressione legale. McDonald's si è impegnata a eliminare i PFAS a livello globale entro il 2025; Subway, Chipotle e Wendy's hanno seguito l'esempio, rimodellando collettivamente la fornitura di imballaggi per un valore di miliardi di unità all'anno. I contratti con i fornitori includono clausole di verifica che si estendono a cascata attraverso trasformatori, cartiere e formulatori di rivestimenti, mentre gli affiliati devono rapidamente adeguare le loro attività. Il branding competitivo sfrutta la visibilità delle credenziali di assenza di PFAS come elemento di differenziazione rivolto al cliente, accelerandone ulteriormente l'adozione.
Rivestimenti barriera innovativi a base acquosa o biologica
Il progresso tecnologico sta colmando i divari prestazionali che un tempo favorivano i PFAS. Sistemi a base d'acqua come Cartaseal di Archroma consentono la resistenza a grasso e umidità per involucri per patatine fritte e involucri per hamburger senza fluoro e hanno ricevuto approvazioni per il contatto con gli alimenti in diverse giurisdizioni. I rivestimenti a base di proteine e polisaccaridi di startup come Xampla convertono gli scarti agricoli in barriere funzionali, convalidate in progetti pilota sul mercato con i principali QSR. Con l'aumento della scala, le curve di costo dei materiali diventano più favorevoli, ampliando le applicazioni indirizzabili oltre le nicchie premium.
Aumento della capacità produttiva di fibre stampate nell'area Asia-Pacifico
L'area Asia-Pacifico sta diventando la sala macchine economica per la fornitura globale di prodotti privi di PFAS. L'impianto G-COVE in Malesia, ad esempio, aggiunge oltre 100,000 tonnellate di imballaggi in fibra all'anno ed esporta verso acquirenti statunitensi e dell'UE, allineandosi alle restrizioni sui PFAS. La capacità produttiva cinese è aumentata del 40% nel 2024, con il passaggio dei giganti delle consegne nazionali alla fibra stampata. I trasferimenti di tecnologia dagli OEM europei stanno restringendo le tolleranze qualitative, aiutando la produzione asiatica a soddisfare le rigorose specifiche di assorbimento statunitensi e dell'UE e riducendo i sovrapprezzi per gli operatori attenti ai costi in tutto il mondo.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Premio di costo del 15-30% per le opzioni prive di PFAS | -1.2% | Globale, pronunciato nei mercati sensibili al prezzo | A breve termine (≤ 2 anni) |
| Differenze di prestazioni in caso di utilizzo con elevata umidità o grasso caldo | -0.8% | Globale, concentrato nei segmenti QSR e istituzionali | Medio termine (2-4 anni) |
| Volatilità dell'offerta di materie prime per barriere biologiche | -0.6% | Globale, legato alle regioni agricole | Medio termine (2-4 anni) |
| Rischio di contaminazione del flusso di riciclaggio | -0.4% | Nord America ed Europa, estendendosi alle regioni con sistemi di smaltimento dei rifiuti avanzati | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Premio di costo del 15-30% per le opzioni prive di PFAS
Gli attuali substrati privi di PFAS presentano spesso ricarichi a due cifre rispetto ai rivestimenti tradizionali, poiché resine speciali, linee di produzione modificate e un minore utilizzo degli impianti determinano costi unitari più elevati. I ristoranti indipendenti e i servizi di catering istituzionali che si trovano ad affrontare margini ridotti ritardano quindi la conversione completa, mentre le grandi catene negoziano sconti sui volumi o accordi di condivisione dei costi con i trasformatori. Con l'aumento della capacità produttiva e la maturazione delle formulazioni, gli analisti prevedono una riduzione dei differenziali di prezzo; tuttavia, i premi a breve termine rimangono un ostacolo per il mercato degli imballaggi alimentari privi di PFAS.
Differenze di prestazioni in caso di utilizzo con elevata umidità o grasso caldo
Per patatine fritte, scatole per pizza e contenitori per microonde, i sistemi di barriera biologica esistenti raggiungono solo il 70-85% della resistenza al grasso PFAS in caso di contatto prolungato e test ad alta temperatura. [1] Food Packaging Forum, “PFAS in Food Packaging,” foodpackagingforum.org I guasti mettono a rischio l'integrità della confezione e la responsabilità del marchio. Gli innovatori chimici stanno sperimentando laminati ibridi argilla-proteine e strati di nanocelulosa, ma i cicli di qualificazione rimangono lunghi. Finché non emergeranno sostituti robusti e pronti all'uso, i trasformatori devono adottare approcci multistrato che aggiungono complessità e costi, frenando l'adozione immediata per l'industria degli imballaggi alimentari senza PFAS.
Analisi del segmento
Per tipo di imballaggio: gli involucri funzionali dominano il volume mentre i contenitori rigidi alimentano la crescita futura
Involucri e rivestimenti hanno rappresentato il 34.47% della domanda del 2024 nel mercato degli imballaggi alimentari privi di PFAS, riflettendo articoli ad alto turnover come involucri per sandwich, teglie da forno e rivestimenti per vassoi che raggiungono la funzionalità necessaria con substrati in fibra convenienti. Il segmento dei contenitori a conchiglia e con cerniera si sta espandendo a un CAGR dell'8.27%, poiché aggregatori, cucine fantasma e consegne su piattaforma si affidano a fibra stampata resistente al grasso o cartone patinato per proteggere i piatti caldi durante i viaggi con più fermate.
Piatti, ciotole e vassoi mantengono una domanda costante da parte delle istituzioni, mentre tazze e coperchi spingono gli scienziati dei materiali a sviluppare pellicole biopolimeriche multistrato in grado di resistere al vapore e al contatto diretto con bevande a 80 °C. Sacchetti e buste rimangono un mercato di nicchia in termini di volume complessivo, ma sono essenziali per i reparti dei prodotti freschi e per i surgelati che richiedono prestazioni di resistenza alla flessione e alle crepe a bassa temperatura.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di materiale: carta e cartone rimangono materiali di ancoraggio mentre le bioplastiche accelerano
I substrati a base di carta hanno mantenuto una quota del 45.56% nel 2024. La stabilità dei prezzi della cellulosa e le attuali attrezzature di stampa rendono la fibra la scelta preferita dagli operatori che perseguono una rapida eliminazione dei PFAS. Nel frattempo, le bioplastiche come i poliidrossialcanoati (PHA) e i compositi di acido polilattico (PLA) seguono una traiettoria di CAGR dell'8.59%, puntando a casi in cui elevata barriera e trasparenza prevalgono sul costo.
La fibra stampata si sta diffondendo nei mega-impianti dell'area Asia-Pacifico, sfruttando un minore apporto di manodopera, garantendo la competitività in termini di costi per vassoi e ciotole per la ristorazione. Le pellicole in cellulosa soddisfano le esigenze di trasparenza delle vetrine dei negozi di gastronomia, mentre le carte cerate persistono laddove le prestazioni di cottura compensano i compromessi in termini di riciclabilità, in particolare nei settori della pasticceria e dei dolciumi.
Per settore dell'utente finale: la leadership del QSR estende lo slancio della vendita al dettaglio
Nel mercato degli imballaggi alimentari privi di PFAS, i ristoranti QSR hanno rappresentato una quota del 41.47% nel 2024, poiché le catene globali hanno implementato politiche aziendali che specificano soglie di fluoro organico totale inferiori a 100 ppm. I settori della vendita al dettaglio e dei supermercati, sebbene più piccoli, stanno superando la crescita con un CAGR dell'8.67%, poiché i commercianti di generi alimentari stanno trasformando scatole per prodotti da forno, vassoi per carne e contenitori per insalate per garantire la conformità con gli imminenti divieti locali.
Bar e panetterie preferiscono carte barriera in fibra stampata o pronte per la stampa, visivamente accattivanti, per segnalare il proprio impegno ecologico. La ristorazione collettiva, dalle mense aziendali alle scuole, bilancia la pressione sui costi con i requisiti delle gare d'appalto che fanno sempre più riferimento a criteri di assenza di PFAS. I produttori di pasti surgelati testano rivestimenti biologici ad alta temperatura in grado di resistere al microonde a 700 W senza delaminazione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Il Nord America ha rappresentato il 36.73% del fatturato globale nel 2024, trainato dai divieti in California, New York e Washington, nonché dalle linee guida volontarie della FDA per l'eliminazione graduale che hanno spinto i proprietari di marchi ad allineare le loro forniture tra gli stati. Si prevede che il mercato degli imballaggi alimentari privi di PFAS nella regione crescerà costantemente, poiché le catene più piccole seguiranno i trend setter e le linee di prodotti alimentari a marchio privato convertiranno i formati di gastronomia e panetteria. L'armonizzazione transfrontaliera con la legislazione canadese sulle sostanze tossiche semplifica la logistica dei fornitori, mentre i trasformatori messicani co-producono involucri privi di PFAS sia per i ristoranti nazionali che per i franchising statunitensi che operano nel paese.
Si prevede che la regione Asia-Pacifico registrerà la crescita più rapida, con un CAGR dell'8.27% fino al 2030. Le imponenti installazioni di linee di produzione di fibre stampate in Cina, Malesia e Vietnam sostengono il volume delle esportazioni, riducendo il divario nei costi di consegna per gli acquirenti statunitensi ed europei. Le opportunità interne sono altrettanto interessanti; i volumi di consegna di cibo nel Sud-Est asiatico sono aumentati e i governi stanno ora elaborando limiti per i PFAS per limitare la contaminazione delle discariche e delle acque reflue. Giappone e Corea del Sud adottano leggi più severe sulla sicurezza chimica, che si allineano naturalmente alle soluzioni prive di PFAS, mentre la vivace scena dello street food indiano e le emergenti catene QSR rappresentano una frontiera sensibile al prezzo ma in forte crescita.
L'Europa sfrutta un quadro PPWR unificato che standardizza i limiti dei PFAS, creando così segnali di domanda prevedibili. [2] Autorità europea per la sicurezza alimentare, "Sostanze perfluoroalchiliche (PFAS)", efsa.europa.eu I giganti del discount tedesco e i panifici fast-casual francesi sono passati presto alle barriere antigrasso a base d'acqua, incrementando i volumi per i mulini regionali. Il Regno Unito segue regole simili dopo la Brexit, con i poteri conferitigli dalla legge sull'ambiente che accelerano l'eliminazione graduale dei PFAS. Le nazioni dell'Europa meridionale come l'Italia e la Spagna, con solide industrie di esportazione di prodotti freschi, richiedono sempre più rivestimenti senza PFAS per mantenere l'accesso al mercato UE, rafforzando la conversione a valle nelle operazioni di confezionamento agricolo.
Panorama competitivo
La concorrenza è moderata, con un mix di operatori storici multiregionali e specialisti agili. Huhtamaki, Stora Enso e Graphic Packaging stanno riposizionando i loro stabilimenti di produzione di cartone verso linee di produzione a base d'acqua o rivestite con proteine per difendere i volumi. Innovatori specializzati come Footprint e Billerud si concentrano esclusivamente su architetture prive di PFAS, ottenendo margini elevati grazie a prodotti chimici barriera e di formazione delle fibre protetti da IP. I fornitori di prodotti chimici, in particolare Archroma, AkzoNobel e Kemira, monetizzano le licenze e le vendite di resine integrando le loro soluzioni nei processi di trasformazione.
Le alleanze strategiche costituiscono la spina dorsale della diffusione tecnologica. L'alleanza di Huhtamaki con Xampla mira a industrializzare rapidamente le capacità di rivestimento con proteine vegetali. [3] Huhtamaki, “Huhtamaki and Xampla Partner to Develop Innovative PFAS-Free Food Packaging,” huhtamaki.com Stora Enso ha investito 50 milioni di euro (55 milioni di dollari) nell'aggiornamento del suo stabilimento di Oulu per ampliare le linee di rivestimento acquoso. Eastman Chemical si è alleata con Sealed Air per fornire varianti di biofilm entro il 2030, sfruttando la materia prima di riciclo molecolare di Eastman per input a basse emissioni di carbonio. Le acquisizioni, come la partecipazione del 25% di Mondi in materiali senza traccia per 12 milioni di euro (13.2 milioni di dollari), evidenziano una corsa alla capacità brevettata di biopolimeri. I finanziamenti iniziali per Xampla e B'Zeos indicano l'interesse del venture capital per rivestimenti rivoluzionari e substrati a base di alghe.
Gli operatori storici perseguono contratti globali con i gruppi QSR per assicurarsi volumi di fornitura pluriennali e recuperare rapidamente gli investimenti di capitale. La certificazione TÜV Rheinland per i test sul fluoro organico totale diventa un prerequisito per le liste dei fornitori preferenziali, professionalizzando ulteriormente l'ingresso nel mercato. I margini rimangono sotto pressione nelle confezioni di materie prime, ma aumentano nelle confezioni a conchiglia ad alta barriera, dove la parità di prestazioni si unisce alla mitigazione del rischio di marchio.
Leader del settore degli imballaggi alimentari senza PFAS
Impronta LLC
Stora Enso Oyj
Smurfit WestRock S.p.A.
Partecipazioni Novolex
Carta speciale UPM
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Ottobre 2024: Huhtamaki ha annunciato una partnership strategica con Xampla per sviluppare rivestimenti barriera a base di proteine per applicazioni di imballaggio alimentare, con l'obiettivo di una distribuzione commerciale entro il 2026 in diversi formati di imballaggio.
- Settembre 2024: Stora Enso ha completato un investimento da 50 milioni di euro (55 milioni di dollari) nella tecnologia di rivestimento barriera presso il suo stabilimento di Oulu in Finlandia, aumentando la capacità del 40%.
- Agosto 2024: Eastman Chemical e Sealed Air Corporation hanno costituito una joint venture per sviluppare pellicole barriera di origine biologica per imballaggi alimentari, con l'obiettivo di raggiungere un fatturato di 100 milioni di dollari entro il 2028.
- Luglio 2024: AkzoNobel lancia il suo sistema di rivestimento Interpon Terra per imballaggi metallici e contenitori rigidi a contatto con gli alimenti, dopo aver ricevuto l'approvazione della FDA.
Ambito del rapporto sul mercato globale degli imballaggi alimentari senza PFAS
| Fasce e rivestimenti |
| Contenitori a conchiglia e incernierati |
| Piatti, ciotole e vassoi |
| Tazze e coperchi |
| Borse e buste |
| Altri tipi di imballaggio |
| Carta e cartone |
| Fibra/polpa modellata |
| bioplastiche |
| Pellicole di cellulosa |
| Carta patinata in argilla/cera |
| Altri tipi di materiale |
| Ristoranti a servizio rapido |
| Vendita al dettaglio e supermercati |
| Caffè e panetterie |
| Ristorazione istituzionale |
| Produttori di piatti surgelati e pronti |
| Altri settori degli utenti finali |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Resto d'Africa | ||
| Per tipo di imballo | Fasce e rivestimenti | ||
| Contenitori a conchiglia e incernierati | |||
| Piatti, ciotole e vassoi | |||
| Tazze e coperchi | |||
| Borse e buste | |||
| Altri tipi di imballaggio | |||
| Per tipo di materiale | Carta e cartone | ||
| Fibra/polpa modellata | |||
| bioplastiche | |||
| Pellicole di cellulosa | |||
| Carta patinata in argilla/cera | |||
| Altri tipi di materiale | |||
| Per settore degli utenti finali | Ristoranti a servizio rapido | ||
| Vendita al dettaglio e supermercati | |||
| Caffè e panetterie | |||
| Ristorazione istituzionale | |||
| Produttori di piatti surgelati e pronti | |||
| Altri settori degli utenti finali | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Cile | |||
| Resto del Sud America | |||
| Europa | Regno Unito | ||
| Germania | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| Australia | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Nigeria | |||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Quali saranno le dimensioni del mercato degli imballaggi alimentari privi di PFAS nel 2025?
Il suo valore è di 42.62 miliardi di dollari e si prevede che raggiungerà 59.18 miliardi di dollari entro il 2030.
Quale regione è leader nella domanda di imballaggi alimentari privi di PFAS?
Il Nord America detiene il 36.73% del fatturato globale del 2024, trainato dai divieti anticipati e dagli obblighi QSR.
Quale categoria di utenti finali sta crescendo più rapidamente?
Il commercio al dettaglio e i supermercati stanno crescendo a un CAGR dell'8.67% fino al 2030, poiché le catene di supermercati stanno eliminando gradualmente i PFAS.
Perché le soluzioni prive di PFAS sono ancora più costose?
Resine speciali, macchinari modificati e volumi inferiori creano un sovrapprezzo del 15-30% finché le economie di scala non migliorano.
Quale segmento di materiali mostra la crescita futura più elevata?
Si prevede che le bioplastiche cresceranno a un CAGR dell'8.59% grazie alle migliori prestazioni di barriera e alla compostabilità.
Quali lacune prestazionali permangono nelle soluzioni prive di PFAS?
Gli attuali rivestimenti non sono adatti all'uso con grasso caldo e umidità elevata, raggiungendo solo circa il 70-85% della resistenza dei vecchi PFAS.


