

Dimensioni e quota del mercato dei dispositivi indossabili per animali domestici
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 3.56 miliardo di dollari |
| Dimensione del mercato (2031) | 7.23 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 15.21% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei dispositivi indossabili per animali domestici di Mordor Intelligence
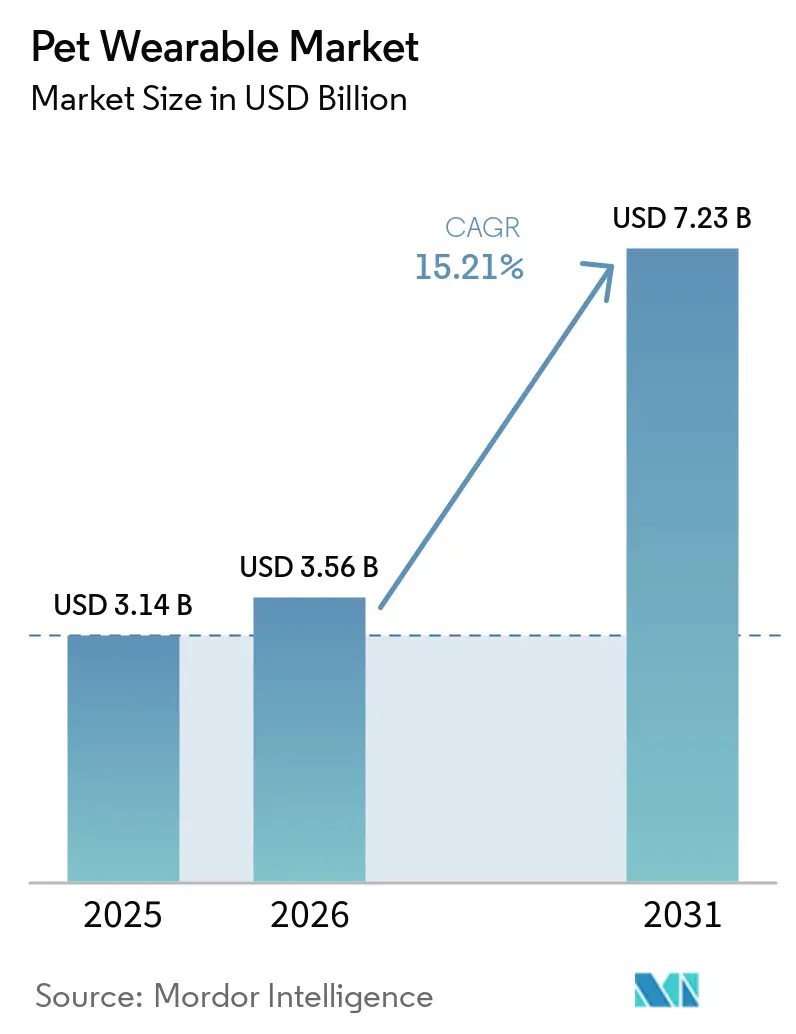
Si prevede che il mercato degli accessori indossabili per animali domestici crescerà da 3.14 miliardi di dollari nel 2025 e 3.56 miliardi di dollari nel 2026 a 7.23 miliardi di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) del 15.21% tra il 2026 e il 2031.
Il mercato dei dispositivi indossabili per animali domestici sta beneficiando di un cambiamento duraturo nel modo di concepire gli animali, dove i Millennials e la Generazione Z considerano la cura degli animali come parte integrante della vita quotidiana. Questo sta ampliando la base di utenti per i dispositivi di monitoraggio connessi, man mano che il numero di animali domestici aumenta negli Stati Uniti. I proprietari, inoltre, tutelano le spese per i loro animali domestici meglio di quanto facciano per altre voci di spesa, il che supporta il mercato dei dispositivi indossabili per animali, poiché i dispositivi legati alla sicurezza e alla salute sono ora più vicini alla cura essenziale degli animali che agli accessori discrezionali. Il mercato dei dispositivi indossabili per animali domestici si sta anche allontanando dalla semplice competizione hardware, poiché il valore si sta spostando verso ecosistemi software, servizi in abbonamento e livelli di dati clinici in grado di supportare l'assistenza remota, il monitoraggio delle malattie croniche e i programmi collegati alle assicurazioni. Allo stesso tempo, i prezzi elevati, gli oneri di conformità relativi alla geolocalizzazione e ai dati biometrici e la diffusione di dispositivi economici e imprecisi limitano ancora una più rapida adozione nelle famiglie e nei mercati più sensibili al prezzo. Nonostante questi vincoli, il mercato dei dispositivi indossabili per animali domestici continua a mostrare una forte espansione perché i maggiori bacini di domanda si trovano ora all'incrocio tra sicurezza degli animali, monitoraggio preventivo e coinvolgimento continuo dei proprietari.
Punti chiave del rapporto
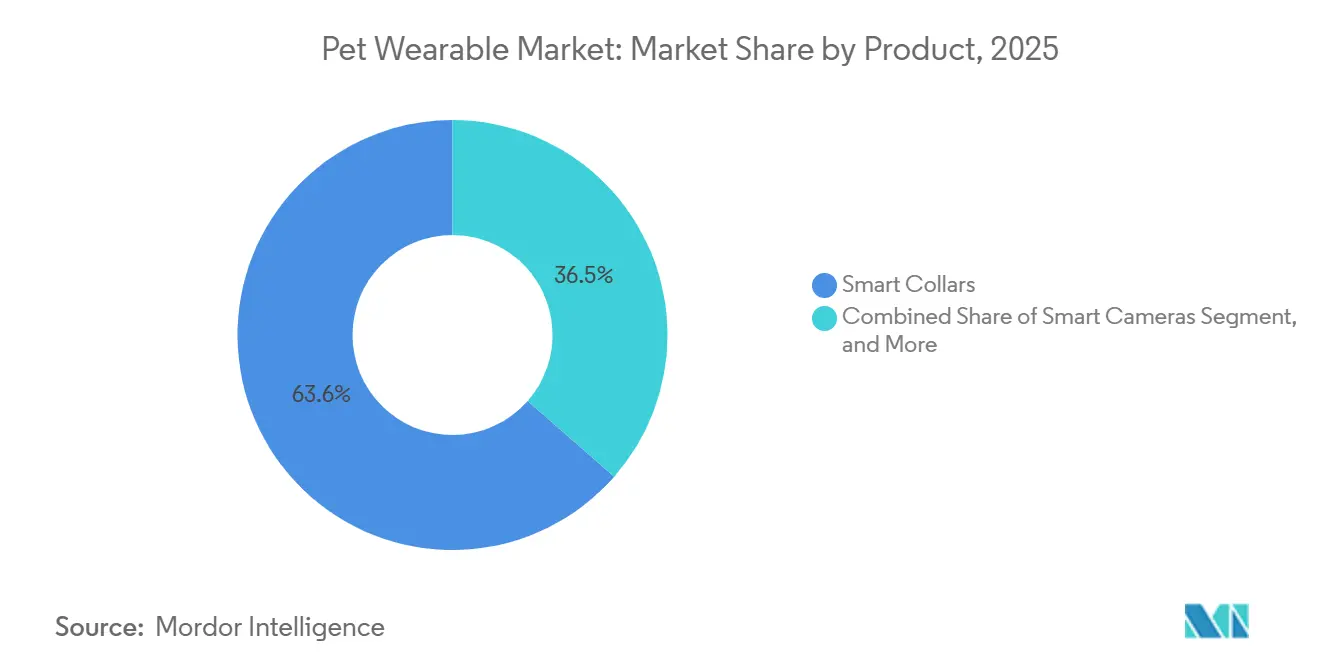
- Per tipologia di prodotto, i collari intelligenti hanno rappresentato la quota di mercato maggiore, pari al 63.55% del fatturato nel 2025, mentre si prevede che le telecamere intelligenti cresceranno a un tasso annuo composto del 15.89% fino al 2031.
- Per modalità di connettività, i dispositivi GPS autonomi detenevano una quota di mercato del 44.87% nel 2025, mentre la connettività ibrida multipla ha registrato il CAGR (tasso di crescita annuale composto) più elevato, pari al 16.18% fino al 2031.
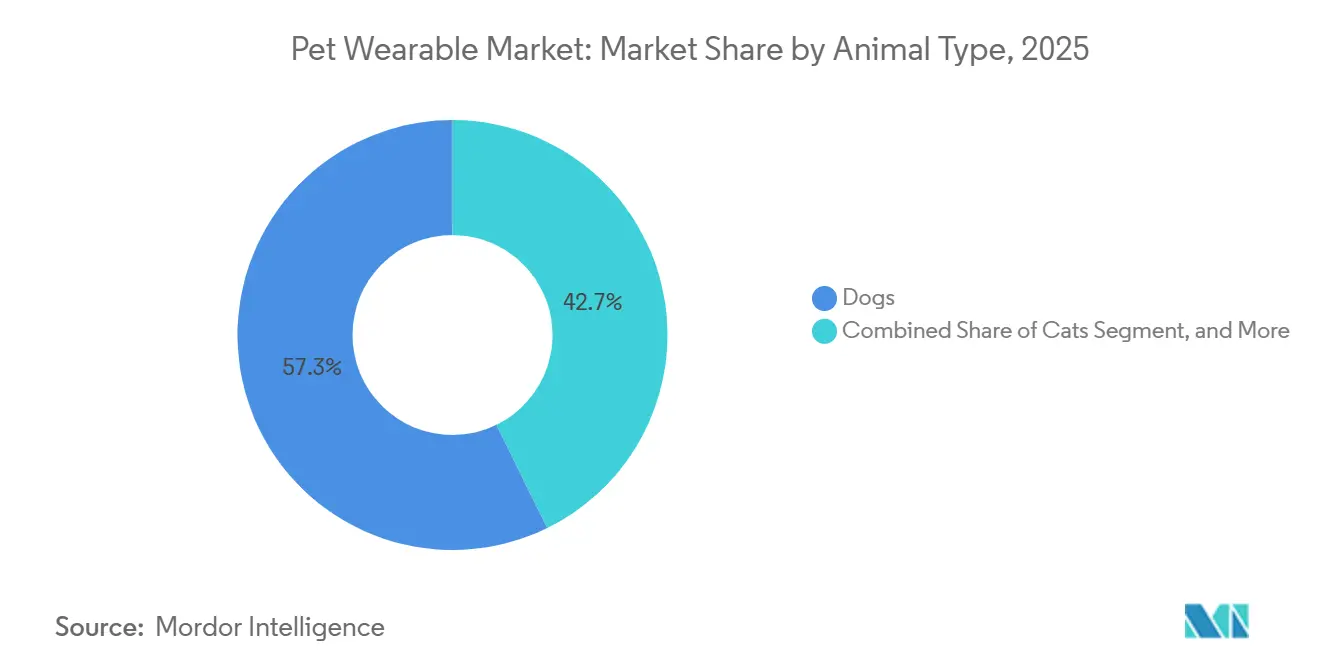
- Per tipologia di animale, i cani rappresentavano il 57.27% del totale nel 2025 e hanno registrato anche il tasso di crescita annuo composto (CAGR) più elevato previsto, pari al 15.45% fino al 2031.
- Nel 2025, le applicazioni di identificazione e tracciamento hanno conquistato una quota di mercato del 50.23%, mentre la diagnosi e il trattamento medico hanno registrato un tasso di crescita annuo composto (CAGR) del 16.83% fino al 2031.
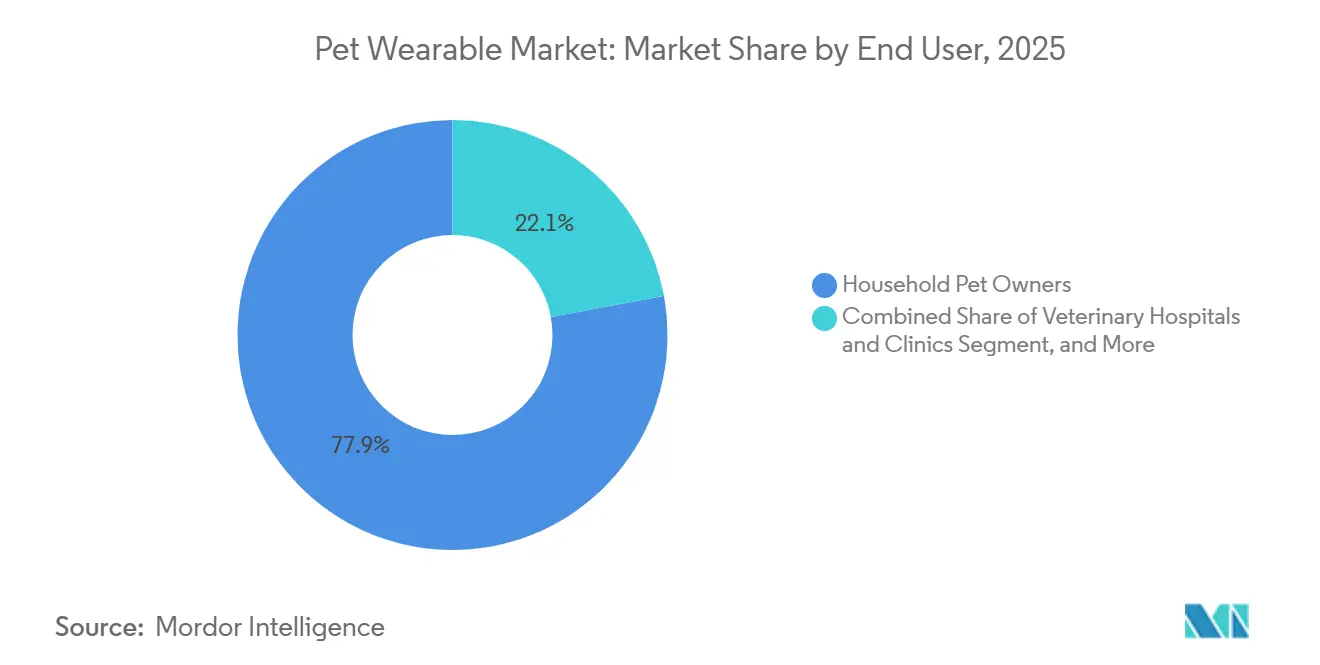
- Per quanto riguarda gli utenti finali, i proprietari di animali domestici detenevano una quota del 77.90% nel 2025, mentre si prevede che ospedali e cliniche veterinarie cresceranno a un tasso annuo composto del 17.28% fino al 2031.
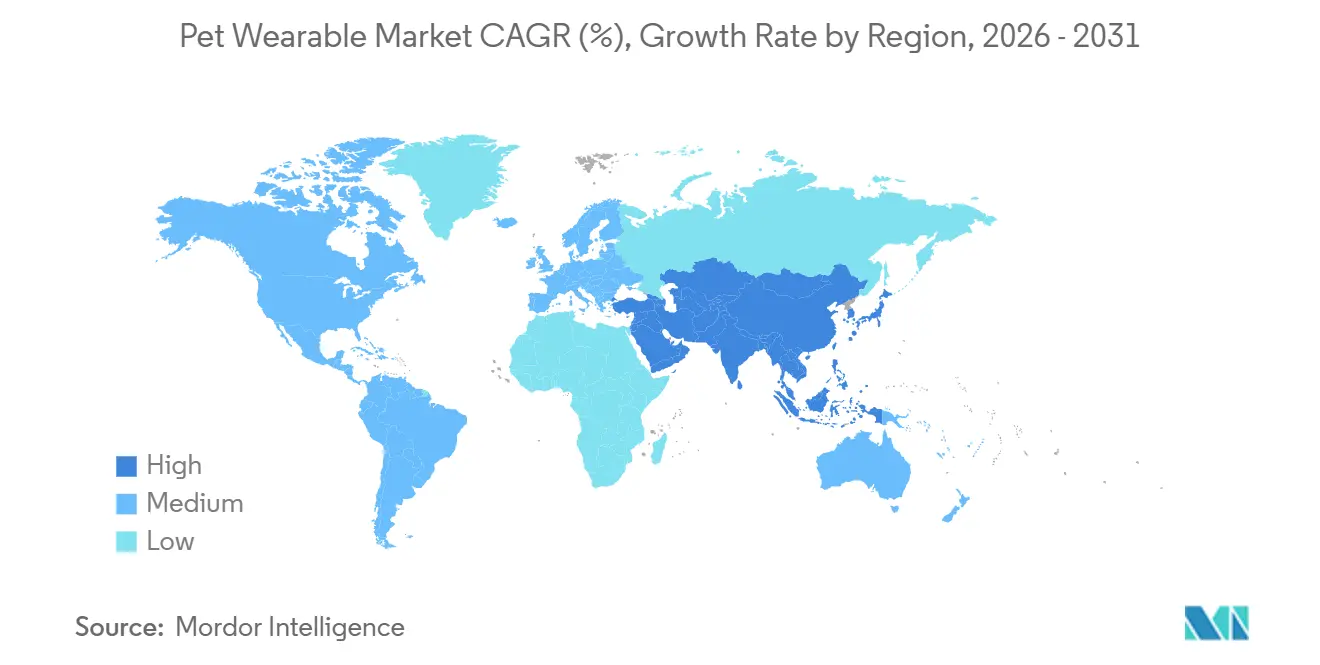
- Dal punto di vista geografico, il Nord America rappresentava una quota del 41.88% nel 2025, mentre si prevede che la regione Asia-Pacifico registrerà il tasso di crescita annuo composto (CAGR) più elevato, pari al 17.62% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei dispositivi indossabili per animali domestici
Analisi dell'impatto del conducente
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'aumento della spesa per la cura degli animali domestici alimenta la crescita del mercato. | + 3.5% | A livello globale, con la maggiore concentrazione in Nord America ed Europa occidentale. | A breve termine (≤ 2 anni) |
| Monitoraggio preventivo della salute e screening delle malattie croniche | + 2.8% | A livello globale, i primi guadagni si sono concentrati in Nord America, Germania e Giappone. | Medio termine (2-4 anni) |
| Sicurezza GPS, geofencing e richiesta di servizi per il recupero di animali smarriti | + 2.5% | Globale, di grande rilevanza in Nord America, nei centri urbani dell'area Asia-Pacifico e in Sud America. | A breve termine (≤ 2 anni) |
| IoT, intelligenza artificiale e miniaturizzazione dei sensori | + 2.3% | A livello globale, la produzione registra i maggiori incrementi nella regione Asia-Pacifico, mentre l'adozione si intensifica in Nord America e nell'UE. | A lungo termine (≥ 4 anni) |
| Integrazione dei dati tra tele-veterinaria e assicurazione per animali domestici. | + 1.8% | Nord America e Unione Europea, con una prima diffusione anche in Australia e Corea del Sud. | Medio termine (2-4 anni) |
| Miniaturizzazione di dispositivi indossabili specifici per gatti e piccoli animali domestici | + 1.2% | A livello globale, l'adozione più rapida si registra in Nord America, Giappone e Francia. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'aumento della spesa per la cura degli animali domestici alimenta la crescita del mercato.
L'aumento della spesa per la cura degli animali domestici rimane il principale motore della domanda per il mercato dei dispositivi indossabili per animali. L'American Pet Products Association ha confermato che l'industria statunitense degli animali domestici ha raggiunto i 158 miliardi di dollari nel 2025 e si prevede che raggiungerà i 165 miliardi di dollari nel 2026, mantenendo una base di spesa sufficientemente ampia per supportare i nuovi prodotti connessi. [1] American Pet Products Association, “US Pet Industry Reaches USD 158 Billion in 2025, Poised for Continued Growth in 2026,” American Pet Products Association, americanpetproducts.org Il cambiamento più importante riguarda la destinazione di tale spesa, poiché i proprietari attribuiscono maggiore valore alla cura orientata alla salute e abilitata dalla tecnologia rispetto agli articoli discrezionali di base. Questo è importante per il mercato dei dispositivi indossabili per animali domestici perché i dispositivi legati alla sicurezza, al monitoraggio e al benessere hanno una maggiore rilevanza quando le famiglie rivedono le priorità di spesa. APPA ha inoltre dimostrato che solo il 27% dei proprietari di animali domestici prevedeva di ridurre le spese per i propri animali nei successivi 12 mesi, entro il 2025, una percentuale ben al di sotto del calo previsto per abbigliamento e articoli per la casa, a conferma della continua domanda di soluzioni per animali domestici di maggior valore. Di conseguenza, i marchi che puntano sulla salute e sulla prevenzione degli animali domestici sono meglio tutelati rispetto a quelli che si affidano esclusivamente a elementi di novità o intrattenimento.
Monitoraggio preventivo della salute e screening delle malattie croniche
Il monitoraggio preventivo sta diventando uno dei più solidi supporti strutturali per il mercato dei dispositivi indossabili per animali domestici. Il Biotracker di Invoxia, progettato per cani a rischio cardiaco, riporta una sensibilità del 92% nel rilevare la fibrillazione atriale e traccia la frequenza respiratoria a riposo rispetto alle soglie allineate con le linee guida ACVIM, dimostrando come i dispositivi indossabili si stiano avvicinando a casi d'uso clinicamente rilevanti. [2] Invoxia, “Invoxia Biotracker for Cavaliers & Small Dogs at Cardiac Risk,” Invoxia, invoxia.com PetPace ha ulteriormente spinto in questa direzione nel settembre 2025 con il lancio della versione 3.0 del suo collare intelligente AI con monitoraggio degli episodi di epilessia per cani, fornendo a veterinari e proprietari una registrazione più precisa per la diagnosi e la pianificazione del trattamento. Questi lanci sono importanti perché il mercato dei dispositivi indossabili per animali domestici non è più guidato solo dal recupero degli animali dopo una fuga o uno smarrimento. Il monitoraggio continuo crea un motivo per mantenere il dispositivo attivo ogni giorno, il che aumenta la fidelizzazione e rafforza i ricavi da abbonamento. Il supporto veterinario diventa anche un vantaggio pratico di distribuzione, perché i prodotti con un posizionamento clinico più forte sono più difficili da scalzare per i concorrenti meno validati.
Sicurezza GPS, geofencing e richiesta di servizi per il recupero di animali smarriti
Il recupero della posizione rimane il fattore di acquisto più comune nel mercato dei dispositivi indossabili per animali domestici. Halo Collar ha lanciato Halo Collar 5 nel settembre 2025 con AlwaysOn GPS, 20 aggiornamenti di confine e posizione al secondo e elaborazione del segnale basata sull'IA, mentre il dispositivo era posizionato per proteggere oltre 200,000 cani negli Stati Uniti ogni giorno. Garmin ha rafforzato lo stesso caso d'uso in precedenza con Alpha LTE in Nord America, combinando il tracciamento multi-GNSS con la commutazione intelligente tra reti LTE e VHF per una migliore copertura in terreni misti. [3] Garmin, “Garmin Unveils Alpha LTE, Cellular-Based Dog Tracking Integration,” Garmin Newsroom, garmin.com Queste mosse di prodotto dimostrano che il recupero e il geofencing offrono ancora la proposta di valore più chiara per i nuovi acquirenti. Dimostrano anche che le funzionalità di localizzazione autonome stanno diventando più facili da abbinare tra i marchi, il che sta spingendo il mercato dei dispositivi indossabili per animali domestici verso un valore aggiunto in analisi, avvisi e servizi connessi. Con il GPS che diventa uno standard, la crescita dei ricavi dipenderà più da ciò che i marchi costruiranno sopra il tracciamento che dal tracciamento stesso.
IoT, intelligenza artificiale e miniaturizzazione dei sensori
La miniaturizzazione dei sensori sta ampliando la base di utenti potenziali per il mercato dei dispositivi indossabili per animali domestici. Fi ha lanciato la Serie 3+ nel giugno 2025 con rilevamento basato sull'intelligenza artificiale di graffi, leccate, abbai, alimentazione e abbeveraggio con una precisione dell'80%, insieme a un'autonomia della batteria fino a 3 mesi e impermeabilità adatta all'uso quotidiano. Ad agosto 2025 Fi ha fatto seguito con Fi Mini, di soli 0.56 grammi, che ha reso il GPS e il monitoraggio della salute più pratici per cani e gatti di peso inferiore a 10 kg. Le dimensioni ridotte sono importanti perché molti animali domestici, soprattutto gatti e razze di piccola taglia, tradizionalmente non rientravano nel raggio d'azione confortevole dei dispositivi a collare più grandi. Il mercato dei dispositivi indossabili per animali domestici trae vantaggio anche dalla possibilità di integrare più sensori su un'unica piattaforma compatta, poiché ciò riduce la necessità di dispositivi separati per ogni animale. Nel tempo, questo favorisce una maggiore adozione all'interno delle famiglie e rende più duraturo il mantenimento degli abbonamenti, poiché un singolo dispositivo può svolgere più funzioni quotidiane con minore difficoltà.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costi iniziali del dispositivo e costi ricorrenti dell'abbonamento. | -2.1% | Diffusione globale, più evidente nei mercati sensibili ai prezzi come l'America Latina, il Medio Oriente e l'Africa e il Sud-est asiatico. | A breve termine (≤ 2 anni) |
| Limitazioni relative alla durata della batteria, alla frequenza di ricarica e alla resistenza all'aperto. | -1.5% | Globale, di elevata rilevanza nei casi d'uso all'aperto e rurali nella regione Asia-Pacifico e in Medio Oriente e Africa. | Medio termine (2-4 anni) |
| Oneri di conformità in materia di privacy dei dati, consenso e interoperabilità | -1.2% | UE, Nord America negli stati soggetti al CCPA e Australia | A lungo termine (≥ 4 anni) |
| Dispositivi contraffatti e di scarsa precisione minano la fiducia dei proprietari. | -0.9% | Regione Asia-Pacifico, principalmente Cina e Sud-est asiatico, Medio Oriente e Africa e Sud America. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi iniziali del dispositivo e costi ricorrenti dell'abbonamento.
Il prezzo rimane l'ostacolo più immediato a una maggiore diffusione dei dispositivi indossabili per animali domestici nelle famiglie. I collari intelligenti di fascia alta con intelligenza artificiale hanno ancora un prezzo compreso tra 200 e 599 dollari, e i piani dati ricorrenti possono aggiungere altri 96-360 dollari all'anno. Questo costo totale è gestibile per i proprietari con redditi elevati in Nord America ed Europa occidentale, ma rimane difficile da sostenere per molti acquirenti in America Latina, Sud-est asiatico e in alcune zone del Medio Oriente e dell'Africa. La sfida non è solo il prezzo dell'hardware, perché anche gli abbonamenti obbligatori rendono più difficile giustificare l'impegno a lungo termine per i nuovi utenti. Quando un dispositivo viene presentato come un semplice localizzatore, anziché come uno strumento per la salute o la sicurezza, le famiglie attente al rapporto qualità-prezzo sono molto più propense a rimandare l'acquisto. I marchi che non riescono a separare l'hardware di base dalle funzionalità di analisi avanzate limiteranno il potenziale di crescita del mercato dei dispositivi indossabili per animali domestici nelle aree geografiche a basso reddito e in forte crescita.
Oneri di conformità in materia di privacy dei dati, consenso e interoperabilità
La governance dei dati sta diventando un freno, seppur lento, ma significativo per il mercato dei dispositivi indossabili per animali domestici. Il Garante europeo della protezione dei dati (GDPR) ha affermato nel parere 22/2024 che la privacy by design, la minimizzazione dei dati ai sensi dell'articolo 5 del GDPR e meccanismi di consenso chiari sono fondamentali nei sistemi connessi che coinvolgono la tracciabilità e i flussi di dati sensibili. Questa direzione è importante perché i dispositivi indossabili per animali domestici acquisiscono sempre più dati relativi a posizione, attività e salute, che possono essere condivisi tra app, compagnie assicurative e piattaforme veterinarie. Le normative statali statunitensi sulla condivisione dei dati dei consumatori aggiungono un ulteriore livello di complessità quando le informazioni su posizione e salute vengono trasferite a terze parti. Il costo meno visibile ricade sui team di sviluppo, poiché i prodotti devono funzionare a livello transfrontaliero, pur rispettando diversi requisiti di privacy e interoperabilità. Ciò rallenta i cicli di sviluppo dei prodotti e riduce il vantaggio in termini di velocità che le piccole aziende innovative potrebbero altrimenti sfruttare rispetto alle grandi realtà consolidate.
Analisi del segmento
Per tipologia di prodotto: Dominanza dei collari intelligenti testata da Camera Momentum
Nel 2025, i collari intelligenti detenevano il 63.55% del mercato dei dispositivi indossabili per animali domestici, a dimostrazione del fatto che rimangono la piattaforma principale per GPS, dati biometrici e analisi comportamentali. Questo segmento è leader perché i collari rimangono indossati dall'animale per tutto il giorno e possono acquisire dati continui senza creare ulteriori complicazioni per i proprietari. Questo contatto quotidiano conferisce ai collari intelligenti un vantaggio rispetto a dispositivi più occasionali o posizionati in luoghi specifici, come le telecamere. Fi ha rafforzato questo segmento nel marzo 2026 con Fi Intelligence, un assistente sanitario basato sull'intelligenza artificiale che utilizza il suo database canino per fornire informazioni personalizzate e consentire ai proprietari di caricare le cartelle cliniche veterinarie in un unico profilo sanitario. I dispositivi indossabili specifici per la salute stanno emergendo come un livello più clinico all'interno del settore dei dispositivi indossabili per animali domestici, e PetPace Health 2.0 è stato nominato Dispositivo Indossabile IoT dell'Anno nel gennaio 2025, a supporto del passaggio a un posizionamento orientato alla medicina.
Si prevede che le telecamere intelligenti cresceranno a un tasso annuo composto del 15.89% fino al 2031, diventando la linea di prodotti in più rapida crescita nel mercato dei dispositivi indossabili per animali domestici. La domanda è legata alle famiglie con doppio reddito che desiderano visibilità, interazione e supporto per l'alimentazione a distanza, anche quando sono fuori casa. Il settore sta beneficiando della riduzione dei costi hardware e della maggiore diffusione dell'audio bidirezionale e del rilevamento tramite intelligenza artificiale. Allo stesso tempo, la replicabilità dell'hardware delle telecamere sta diventando più semplice, pertanto è probabile che il mercato dei dispositivi indossabili per animali domestici premi i marchi che integrano le telecamere in ecosistemi più ampi di monitoraggio della salute e di allerta, piuttosto che venderle come dispositivi isolati.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per modalità di connettività: l'importanza del GPS e la svolta ibrida
Nel 2025, i dispositivi GPS autonomi rappresentavano il 44.87% del mercato, a testimonianza della continua importanza di un tracciamento affidabile in ambienti esterni e con scarsa connettività. Questo segmento continua a servire cacciatori, allevatori e escursionisti che apprezzano l'affidabilità specifica per determinate esigenze più di una vasta gamma di funzionalità. I sistemi Alpha di Garmin dimostrano la solidità di questo segmento, poiché la famiglia di prodotti combina la ricezione multi-GNSS con una copertura orientata al campo per cani da lavoro e sportivi. Le modalità cellulare e Wi-Fi rimangono più attraenti per gli utenti urbani e suburbani che necessitano di un accesso immediato all'app piuttosto che di prestazioni robuste sul campo. Il mercato dei dispositivi indossabili per animali domestici dipende ancora dall'affidabilità del GPS, poiché i proprietari sono disposti a tollerare meno compromessi nelle funzioni legate alla sicurezza rispetto alle funzionalità relative allo stile di vita.
Si prevede che la connettività ibrida multimodale crescerà a un tasso annuo composto del 16.18% fino al 2031, diventando così la modalità di connettività in più rapida crescita nel mercato dei dispositivi indossabili per animali domestici. Il vantaggio del design ibrido risiede nella riduzione delle zone d'ombra, grazie alla commutazione tra satellite, LTE-M, Wi-Fi e Bluetooth in base all'ambiente e al consumo della batteria. Questa commutazione è fondamentale perché gli animali domestici spesso si spostano tra ambienti interni, esterni, urbani e semi-rurali nell'arco di una singola giornata. L'architettura di connettività sta quindi diventando un vero e proprio elemento distintivo nel settore dei dispositivi indossabili per animali domestici, soprattutto quando la commutazione intelligente migliora contemporaneamente la durata della batteria e l'affidabilità. I marchi che possiedono questo livello di firmware sono meno esposti alla standardizzazione dell'hardware rispetto a quelli che competono solo con un chip GPS o un modulo radio.
Per tipologia di animale: i cani rappresentano il principale fattore di crescita del fatturato, mentre l'innovazione nel settore felino accelera.
Nel 2025, i cani detenevano il 57.27% della quota di mercato dei dispositivi indossabili per animali domestici e si prevede una crescita annua composta (CAGR) del 15.45% fino al 2031, mantenendo la domanda canina al centro del settore. I cani rimangono la principale fonte di reddito perché trascorrono più tempo all'aperto, si adattano più facilmente ai dispositivi indossabili e possono trasportare batterie più grandi e sensori più estesi. Il segmento è in espansione anche perché le funzionalità di intelligenza artificiale per la salute continuano a basarsi sull'hardware già installato e specificamente progettato per i cani, anziché ripartire da zero a ogni ciclo. APPA ha riportato un aumento del 23% nel possesso di gatti nel 2024, con 49 milioni di famiglie statunitensi che possedevano un gatto, e un aumento del 52% nel possesso di pettorine per gatti dal 2018, il che sta gradualmente modificando le abitudini relative agli accessori che favoriscono l'adozione dei dispositivi indossabili. Ciò rende il mercato dei dispositivi indossabili per animali domestici più equilibrato nel tempo, anche se i cani dominano ancora la domanda attuale.
Il segmento dei dispositivi indossabili per animali domestici si sta evolvendo da un utilizzo secondario a una categoria di prodotto più definita. Il lancio del CAT 6 Mini da parte di Tractive nell'aprile 2026 ha introdotto un dispositivo GPS integrato nel collare per il monitoraggio della salute, progettato per la fisiologia felina, che include il monitoraggio della frequenza cardiaca a riposo e della frequenza respiratoria rispetto a valori di riferimento specifici per i gatti. Gli altri animali da compagnia rappresentano ancora un'opportunità minore, ma APPA ha anche segnalato una crescita del 25% su base annua nel possesso di uccelli nel 2025, il che supporta una graduale espansione a lungo termine verso specie affini man mano che i dispositivi diventano più piccoli e leggeri. Il mercato dei dispositivi indossabili per animali domestici, quindi, è ancora oggi dominato dai cani, mentre l'innovazione per gatti e piccoli animali domestici sta diventando un percorso di crescita futuro più credibile.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: il tracciamento domina, la diagnosi medica ridefinisce la scala del valore
Nel 2025, l'identificazione e il tracciamento rappresentavano il 50.23% del mercato dei dispositivi indossabili per animali domestici, a conferma che la sicurezza rimane il motivo principale per cui i nuovi acquirenti si avvicinano a questo tipo di dispositivi. L'utilizzo principale è semplice e duraturo, perché i proprietari reagiscono prontamente alla paura di smarrimento o fuga. Questa ansia ricorrente alimenta sia la domanda di sostituzione che il rinnovo degli abbonamenti, ancor prima che le funzionalità relative alla salute vengano pienamente adottate. Il mercato dei dispositivi indossabili per animali domestici è ancora fortemente orientato verso questa applicazione, poiché risolve un problema immediato nella maggior parte delle aree geografiche e fasce di reddito. Inoltre, offre ai marchi un'ampia base di utenti da cui introdurre in seguito funzionalità più avanzate.
Si prevede che la diagnosi e il trattamento medico cresceranno a un tasso annuo composto del 16.83% fino al 2031, diventando l'applicazione in più rapida crescita nel mercato dei dispositivi indossabili per animali domestici. PetPace ha ulteriormente consolidato questa tendenza nell'ottobre 2025, quando ha stretto una partnership con Crucial Data Solutions per integrare i dati in tempo reale sulla salute degli animali domestici, raccolti dal collare PetPace, nella piattaforma TrialKit eClinical per la ricerca veterinaria decentralizzata. Il monitoraggio della salute e del benessere rimane un importante caso d'uso correlato, mentre anche il monitoraggio del comportamento sta acquisendo rilevanza medica, poiché i collari rilevano graffi, leccate, abbai, alimentazione e abbeveraggio con sempre maggiore precisione. Dispositivi come il DOG 6 XL di Tractive si stanno spingendo ulteriormente in questo ambito con il monitoraggio dei graffi, volto a individuare precocemente segni di allergia o stress, a dimostrazione di come il mercato dei dispositivi indossabili per animali domestici si stia spostando dalla semplice osservazione verso segnali di cura più concreti.
Per utente finale: i proprietari di case trainano i volumi, il canale veterinario traina la crescita
Nel 2025, i proprietari di animali domestici rappresentavano il 77.90% del mercato, a testimonianza dell'origine consumeristica dell'adozione dei dispositivi indossabili. Questo segmento è supportato da canali di vendita diretta al consumatore, prezzi a pacchetto e piani di servizio ricorrenti, in linea con le modalità di acquisto già in uso dalla maggior parte dei proprietari di animali. L'APPA ha inoltre evidenziato che la spesa per animali domestici si è mantenuta più stabile rispetto a molte altre categorie di beni di consumo nel 2025, con solo il 27% dei proprietari che prevedeva di ridurla nei successivi 12 mesi. Altri utenti finali, come rifugi, pensioni per animali e istituti di ricerca, pur rappresentando volumi inferiori, rivestono comunque un ruolo importante, poiché l'utilizzo istituzionale può convalidare la qualità dei dispositivi per gli acquirenti al dettaglio. Nel settore dei dispositivi indossabili per animali domestici, questo effetto di validazione può influenzare la fiducia nell'acquisto, anche quando il contributo diretto al fatturato è modesto.
Si prevede che ospedali e cliniche veterinarie cresceranno a un tasso annuo composto (CAGR) del 17.28% fino al 2031, diventando così il gruppo di utenti finali in più rapida crescita nel mercato dei dispositivi indossabili per animali domestici. Le cliniche utilizzano sempre più spesso i dati dei dispositivi indossabili per la revisione pre-visita, il follow-up delle malattie croniche e il monitoraggio del recupero tra un appuntamento e l'altro. Nell'aprile del 2026, ICE-Tech e Lupa hanno stretto una partnership con Vetsure per integrare le richieste di rimborso assicurativo per animali domestici nei flussi di lavoro veterinari, collegando i parametri di salute rilevati dai dispositivi indossabili, le cartelle cliniche di telemedicina e l'elaborazione delle assicurazioni in un unico sistema, consentendo al personale di risparmiare oltre un'ora al giorno. Anche i sistemi di sicurezza, accesso e contenimento e altri strumenti orientati al flusso di lavoro stanno acquisendo importanza, poiché il mercato della tecnologia per animali domestici collega l'assistenza domiciliare, la gestione della salute e la comunicazione clinica in una suite di prodotti più integrata. Quando i veterinari adottano una piattaforma, il mercato dei dispositivi indossabili per animali domestici ottiene un canale di distribuzione semplificato, in quanto il veterinario diventa parte integrante del percorso di raccomandazione del dispositivo.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato nordamericano dei dispositivi indossabili per animali domestici
Nel 2025, il Nord America deteneva il 41.88% della quota di mercato dei dispositivi indossabili per animali domestici e la regione rimane la base più ampia per abbonamenti, monitoraggio connesso e adozione di dispositivi premium. Gli Stati Uniti hanno contribuito in modo determinante a questa posizione, con 95 milioni di famiglie proprietarie di animali domestici nel 2025 e 71 milioni di famiglie con cani, 4 milioni in più rispetto al 2024. La regione beneficia anche di una solida copertura di rete mobile che supporta il tracciamento LTE-M e di un sistema veterinario più predisposto all'utilizzo di strumenti di monitoraggio remoto nelle normali procedure di cura. Anche la diffusione delle assicurazioni per animali domestici contribuisce a questo risultato, poiché i vantaggi legati ai dispositivi rendono più facile giustificare l'utilizzo dei dispositivi indossabili per scopi di salute e sicurezza. Il percorso di espansione di Fi, iniziato in Canada prima di un lancio più ampio nel Regno Unito e nell'UE nel marzo 2026, dimostra che il Nord America continua a rappresentare la principale piattaforma di lancio per la scalabilità internazionale.
Mercato europeo dei dispositivi indossabili per animali domestici
L'Europa è la seconda regione per importanza nel mercato dei dispositivi indossabili per animali domestici, con la Germania in testa grazie alla forte attenzione che gli acquirenti riservano a dispositivi tecnicamente affidabili e certificati. Seguono Regno Unito, Francia, Spagna e Italia come importanti mercati di fascia media, dove la crescente diffusione dei gatti, la vita urbana e l'aumento dell'utilizzo delle assicurazioni sanitarie sostengono la domanda di dispositivi. L'Europa ha inoltre un percorso più chiaro verso l'adozione di questi dispositivi tramite le assicurazioni, grazie alla comparsa di modelli di rimborso per la cura degli animali domestici. Allo stesso tempo, l'articolo 5 del GDPR, relativo alla minimizzazione dei dati, e il parere 22/2024 del Garante europeo della protezione dei dati (EDPS), innalzano gli standard di progettazione per i prodotti connessi che gestiscono dati di geolocalizzazione o sanitari, rendendo lo sviluppo di soluzioni conformi alla privacy ancora più importante in questa regione.
Mercato dei dispositivi indossabili per animali domestici in APAC, Medio Oriente e Africa e Sud America
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) del 17.62% fino al 2031, il che la rende l'area regionale con la più rapida espansione nel mercato dei dispositivi indossabili per animali domestici. Cina, India e Corea del Sud sono i principali motori di crescita, grazie all'aumento del numero di animali domestici posseduti e alla crescente importanza della sicurezza e del monitoraggio nella vita urbana. Giappone e Australia sono mercati più consolidati, dove i dispositivi di livello clinico possono offrire prezzi più vicini a quelli nordamericani. Il Medio Oriente e l'Africa sono ancora in una fase iniziale di adozione, con i Paesi del CCG, guidati da Emirati Arabi Uniti e Arabia Saudita, che mostrano la domanda più elevata per i dispositivi premium, mentre il Sudafrica è il principale mercato sub-sahariano. Il Sud America è guidato dal Brasile, dove la domanda principale si concentra ancora sul tracciamento GPS, e il resto della regione registra una crescita graduale grazie all'aumento della spesa per animali domestici da parte della classe media.
Panorama competitivo
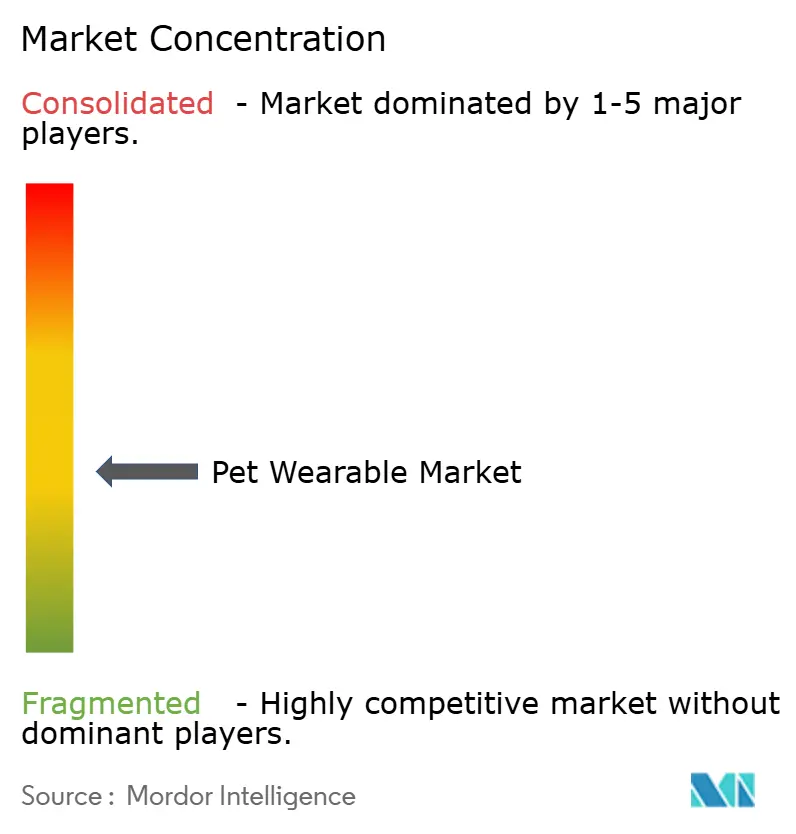
Il mercato dei dispositivi indossabili per animali domestici rimane frammentato, il che mantiene alta l'intensità competitiva tra dispositivi, servizi e livelli software. Tractive è il concorrente con la maggiore presenza globale in termini di abbonamenti, con oltre 1.4 milioni di utenti attivi in 175 paesi e un portafoglio di oltre 200 brevetti nel campo del tracciamento, della tecnologia indossabile e del monitoraggio della salute degli animali domestici. L'azienda ha inoltre dichiarato che i ricavi ricorrenti annuali hanno superato i 100 milioni di euro, ovvero 108 milioni di dollari, nel 2024, a dimostrazione della solidità del suo modello basato sugli abbonamenti. L'acquisizione di Whistle da parte di Tractive nel luglio 2025 da Mars Petcare ha eliminato un importante concorrente statunitense e ha aggiunto una base installata consolidata, dimostrando come la scalabilità possa essere raggiunta più rapidamente attraverso il consolidamento delle piattaforme piuttosto che con il solo lancio di hardware. Nel mercato dei dispositivi indossabili per animali domestici, questo tipo di mossa è importante perché gli abbonamenti ricorrenti spesso hanno un valore a lungo termine maggiore rispetto alle vendite una tantum di dispositivi.
PetPace occupa una posizione diversa nel mercato dei dispositivi indossabili per animali domestici perché compete grazie a dati di livello veterinario e rilevanza clinica, piuttosto che a un'ampia diffusione tra i consumatori. Il suo collare V3.0, introdotto nel settembre 2025, ha aggiunto il monitoraggio degli episodi di epilessia e l'integrazione con la telemedicina 24 ore su 24, 7 giorni su 7, mentre la sua piattaforma continua a dare importanza all'analisi della salute basata su intelligenza artificiale e apprendimento automatico. Garmin rimane un forte specialista piuttosto che un attore che copre l'intero settore, e la sua piattaforma Alpha LTE dimostra come l'azienda rimanga focalizzata sui cani da lavoro e sportivi che necessitano di un tracciamento affidabile su terreni misti. Questo lascia spazio agli specialisti che risolvono un caso d'uso in modo eccellente, anche quando non cercano di servire l'intero mercato dei dispositivi indossabili per animali domestici. Il successo competitivo, quindi, dipende tanto da una chiara focalizzazione del prodotto quanto dalla semplice portata del marchio.
Nel mercato dei dispositivi indossabili per animali domestici ci sono ancora margini di crescita in tre aree. I dispositivi indossabili per gatti con validazione medica sono ancora in una fase iniziale, i tracker GPS e di attività per il mercato di massa con un prezzo inferiore a 50 dollari sono ancora limitati in America Latina e nel Sud-est asiatico, e i modelli di prezzo legati alle assicurazioni rimangono poco sviluppati. Il CAT 6 Mini di Tractive dimostra che il monitoraggio specifico per gatti sta progredendo, ma il segmento ha ancora molti meno prodotti validati rispetto alla categoria dei cani. Anche le aziende che acquisiscono software stanno entrando in questo settore e l'acquisizione di Tractive da parte di Bending Spoons nel marzo 2026 suggerisce che gli abbonamenti ricorrenti alla tecnologia per animali domestici stanno attirando un interesse più ampio da parte delle piattaforme. Ciononostante, la conformità alla privacy, la validazione clinica e i requisiti di certificazione creano ancora barriere che offrono alle aziende certificate una protezione maggiore di quanto suggerirebbe una semplice analisi della quota di mercato.
Leader del settore dei dispositivi indossabili per animali domestici
Dogtra
Fitbark Inc.
Loc8tor Ltd.
Garmin Ltd.
Tractive GmbH
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2026: ICE-Tech e Lupa hanno stretto una partnership per integrare le richieste di rimborso per l'assicurazione degli animali domestici nei flussi di lavoro veterinari di Vetsure, consentendo l'avvio delle richieste direttamente all'interno del sistema di gestione dello studio ed eliminando le piattaforme di terze parti. L'integrazione è progettata per far risparmiare al personale veterinario oltre un'ora al giorno e ridurre le perdite di fatturato fino al 10% grazie all'acquisizione automatica delle fatture tramite intelligenza artificiale.
- Aprile 2026: Tractive ha lanciato DOG 6 XL e CAT 6 Mini, i suoi tracker intelligenti di nuova generazione per il monitoraggio della salute, rispettivamente a un prezzo consigliato di 89 e 79 dollari. Il CAT 6 Mini è il primo dispositivo GPS integrato nel collare per il monitoraggio della salute, progettato specificamente per la fisiologia felina, che introduce il monitoraggio dei parametri vitali con valori di riferimento specifici per i gatti. Il DOG 6 XL offre una durata della batteria fino a 3 volte superiore, oltre a una funzione avanzata di monitoraggio dei graffi.
- Marzo 2026: Fi ha lanciato Fi Intelligence, un assistente sanitario basato sull'intelligenza artificiale che sfrutta il più grande database proprietario al mondo sul comportamento canino per fornire informazioni personalizzate sulla salute e consentire l'integrazione con le cartelle cliniche veterinarie per una profilazione sanitaria completa.
- Marzo 2026: Fi ha annunciato una significativa espansione internazionale nei mercati del Regno Unito e dell'UE, introducendo il collare per cani con intelligenza artificiale Fi Series 3+ in Germania, Francia, Paesi Bassi e Regno Unito, con supporto per app multilingue, dopo le precedenti espansioni in Canada e Messico.
Ambito e metodologia
Secondo lo scopo del rapporto, "indossabili per animali domestici" si riferiscono a dispositivi indossati sul corpo dell'animale domestico per vari scopi, come l'identificazione, il monitoraggio, il monitoraggio, il controllo, la diagnosi medica, il trattamento, la facilitazione, la sicurezza e la protezione. Il mercato dei dispositivi indossabili per animali domestici è segmentato per prodotto (collari intelligenti, fotocamere intelligenti, pettorine intelligenti e giubbotti intelligenti), applicazione (identificazione e tracciamento, monitoraggio e controllo, diagnosi e cure mediche e altre applicazioni), tipo di animale (cani, gatti, e altri animali) e geografia (Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America). Il rapporto copre anche le dimensioni e le tendenze del mercato stimate per 17 paesi nelle principali regioni a livello globale. Il rapporto offre un valore (milioni di USD) per i segmenti di cui sopra.
| Collari intelligenti |
| Smart Camera |
| Imbracature e giubbotti intelligenti |
| Etichette intelligenti e localizzatori a clip |
| Dispositivi indossabili per il monitoraggio della salute |
| GPS autonomo |
| Connessi tramite cellulare |
| Connesso tramite Wi-Fi |
| Multiconnettività ibrida |
| Connesso via satellite |
| Cani |
| Gatti |
| Altri animali da compagnia |
| Identificazione e monitoraggio |
| Monitoraggio della salute e del benessere |
| Diagnosi medica e trattamento |
| Monitoraggio e controllo del comportamento |
| Sicurezza, protezione e agevolazione |
| Proprietari di animali domestici |
| Ospedali e cliniche veterinarie |
| Altro |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per tipo di prodotto | Collari intelligenti | |
| Smart Camera | ||
| Imbracature e giubbotti intelligenti | ||
| Etichette intelligenti e localizzatori a clip | ||
| Dispositivi indossabili per il monitoraggio della salute | ||
| Per modalità di connettività | GPS autonomo | |
| Connessi tramite cellulare | ||
| Connesso tramite Wi-Fi | ||
| Multiconnettività ibrida | ||
| Connesso via satellite | ||
| Per tipo di animale | Cani | |
| Gatti | ||
| Altri animali da compagnia | ||
| Per Applicazione | Identificazione e monitoraggio | |
| Monitoraggio della salute e del benessere | ||
| Diagnosi medica e trattamento | ||
| Monitoraggio e controllo del comportamento | ||
| Sicurezza, protezione e agevolazione | ||
| Per utente finale | Proprietari di animali domestici | |
| Ospedali e cliniche veterinarie | ||
| Altro | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del settore dei dispositivi indossabili per animali domestici?
Il mercato dei dispositivi indossabili per animali domestici si attestava a 3.14 miliardi di dollari nel 2025, ha raggiunto i 3.56 miliardi di dollari nel 2026 e si prevede che raggiungerà i 7.23 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 15.21%.
Quale categoria di prodotti genera la maggiore domanda di dispositivi connessi per animali domestici?
Nel 2025, i collari intelligenti detenevano una quota di mercato del 63.55%, grazie alla combinazione di GPS, sensori biometrici e analisi comportamentali in un unico dispositivo.
Quale regione sta registrando la crescita più rapida nel settore dei dispositivi di localizzazione e assistenza sanitaria per animali domestici?
La regione Asia-Pacifico è quella a più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 17.62% fino al 2031, trainato dall'aumento delle adozioni di animali domestici, dall'urbanizzazione e da infrastrutture mobili più solide.
Perché le cliniche veterinarie stanno diventando acquirenti importanti?
Si prevede che gli ospedali e le cliniche veterinarie cresceranno a un tasso annuo composto del 17.28% grazie ai dati raccolti dai dispositivi indossabili che consentono il monitoraggio a distanza, la revisione dei dati di base prima delle visite e il follow-up post-trattamento.
Qual è il più grande ostacolo a un'adozione più ampia?
I prezzi elevati dei dispositivi all'inizio e gli abbonamenti ricorrenti rimangono l'ostacolo più immediato, soprattutto nei mercati sensibili al prezzo, dove i costi di proprietà pluriennali sono più difficili da giustificare.


