

Dimensioni e quota del mercato degli imballaggi in PET
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 78.44 miliardo di dollari |
| Dimensione del mercato (2031) | 102.25 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.44% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Asia-Pacifico |
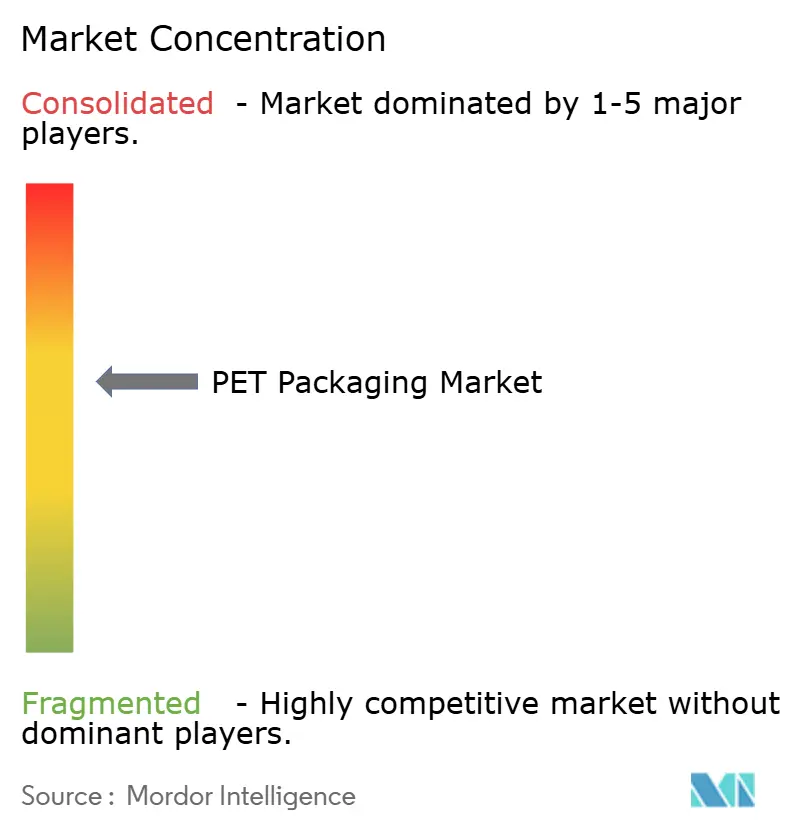
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli imballaggi in PET di Mordor Intelligence
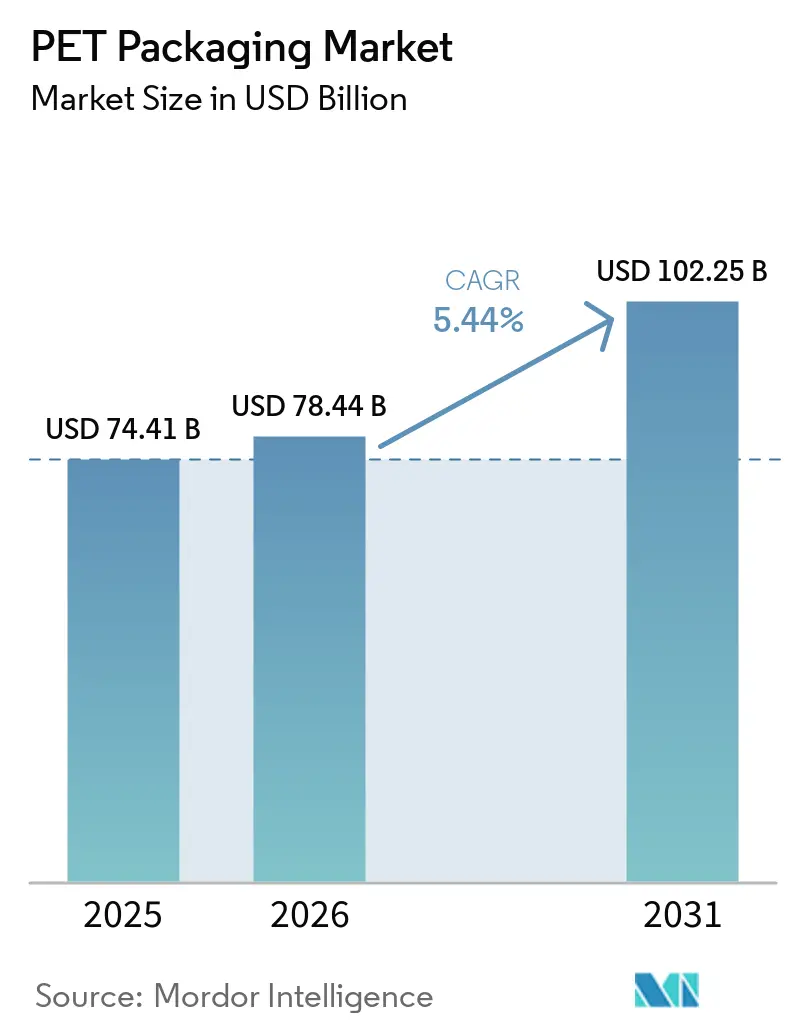
Il mercato degli imballaggi in PET aveva un valore di 74.41 miliardi di dollari nel 2025 e si prevede che crescerà da 78.44 miliardi di dollari nel 2026 a 102.25 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.44% nel periodo 2026-2031. Il mercato degli imballaggi in PET continua a beneficiare del suo ruolo consolidato nelle filiere di approvvigionamento di bevande, alimenti, prodotti farmaceutici e per la cura della persona, dove trasparenza, prestazioni di barriera e riciclabilità continuano a supportare un ampio utilizzo commerciale su larga scala. Il segmento degli imballaggi in PET riciclato sta passando da una questione di conformità a una priorità fondamentale per l'approvvigionamento, man mano che le normative sul contenuto riciclato entrano nei cicli di applicazione in Europa e Nord America. Ciò sta anche spostando il potere contrattuale verso i produttori in grado di garantire l'approvvigionamento, la tracciabilità e l'accesso alla lavorazione del rPET prima che le scadenze dei mandati si inaspriscano ulteriormente. Allo stesso tempo, i sistemi di smistamento digitale e gli imballaggi con filigrana stanno iniziando a ridefinire il modo in cui viene valutato il valore degli imballaggi, poiché la possibilità di smistamento sta diventando parte integrante del posizionamento del marchio e delle decisioni di approvvigionamento. La concorrenza rimane più intensa tra i grandi trasformatori in grado di combinare alleggerimento, contenuto riciclato e integrazione della catena di approvvigionamento, mentre la pressione sui margini resta sensibile alle interruzioni delle materie prime e alle fluttuazioni dei costi delle resine.
Punti chiave del rapporto
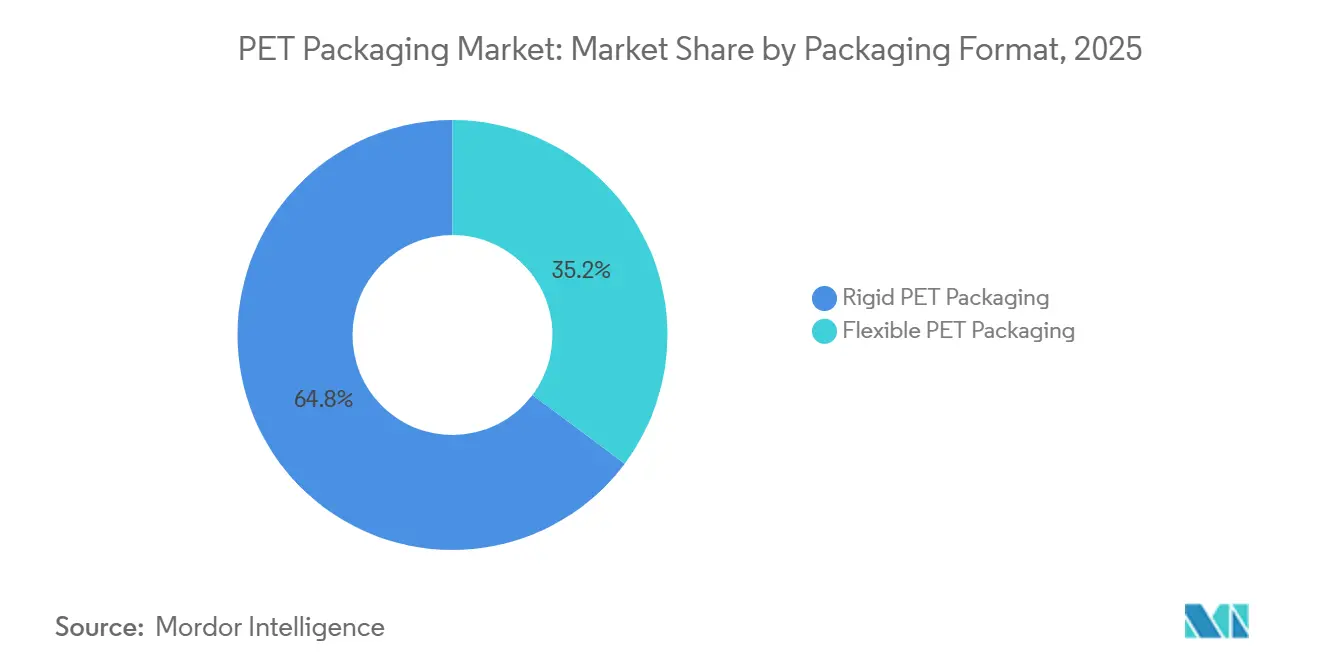
- Per tipologia di imballaggio, nel 2025 gli imballaggi rigidi in PET detenevano una quota del 64.78% del mercato degli imballaggi in PET, mentre si prevede che gli imballaggi flessibili in PET cresceranno a un tasso annuo composto del 5.98% fino al 2031.
- Per tipologia di prodotto, nel 2025 bottiglie e vasetti detenevano una quota del 68.91%, mentre si prevede che bustine e sacchetti cresceranno a un tasso annuo composto del 6.22% fino al 2031.
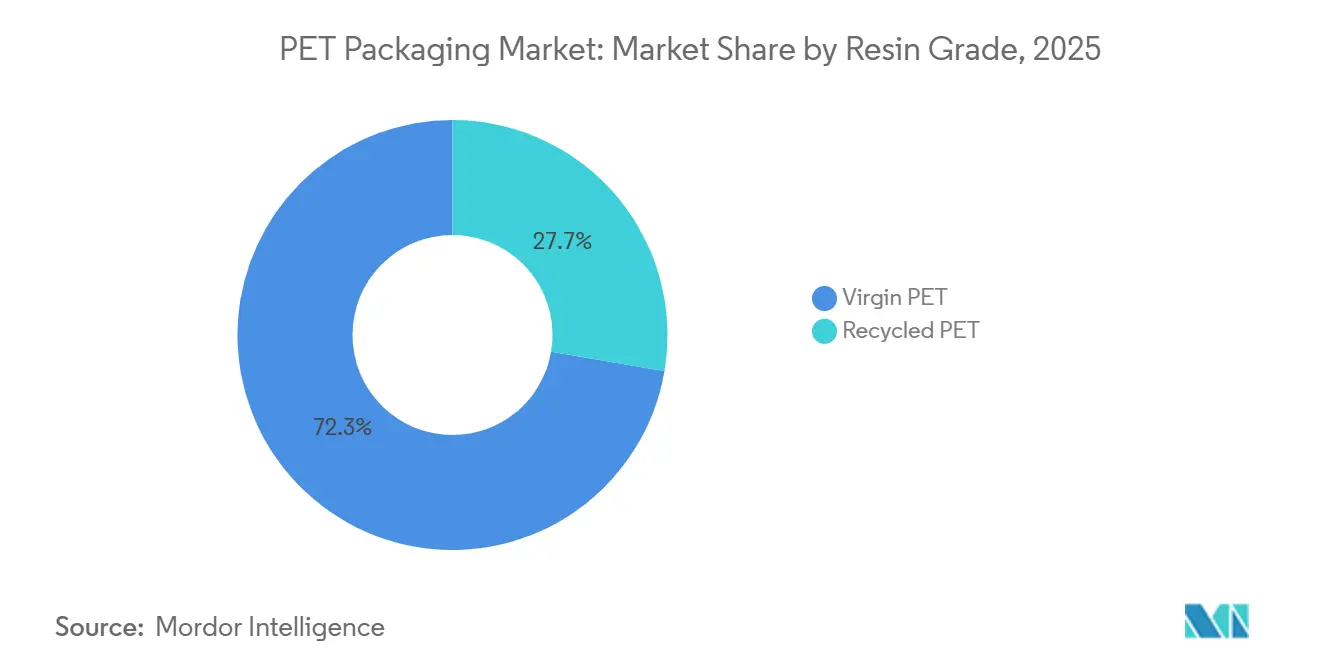
- In base alla tipologia di resina, nel 2025 il PET vergine deteneva una quota del 72.33% del mercato degli imballaggi in PET (polietilene tereftalato), mentre si prevede che il PET riciclato crescerà a un tasso annuo composto (CAGR) del 5.80% fino al 2031.
- Per settore di utilizzo finale, il settore alimentare e delle bevande deteneva una quota del 59.74% nel 2025, mentre si prevede che il settore della cura della persona e dei cosmetici crescerà a un tasso annuo composto del 6.51% fino al 2031.
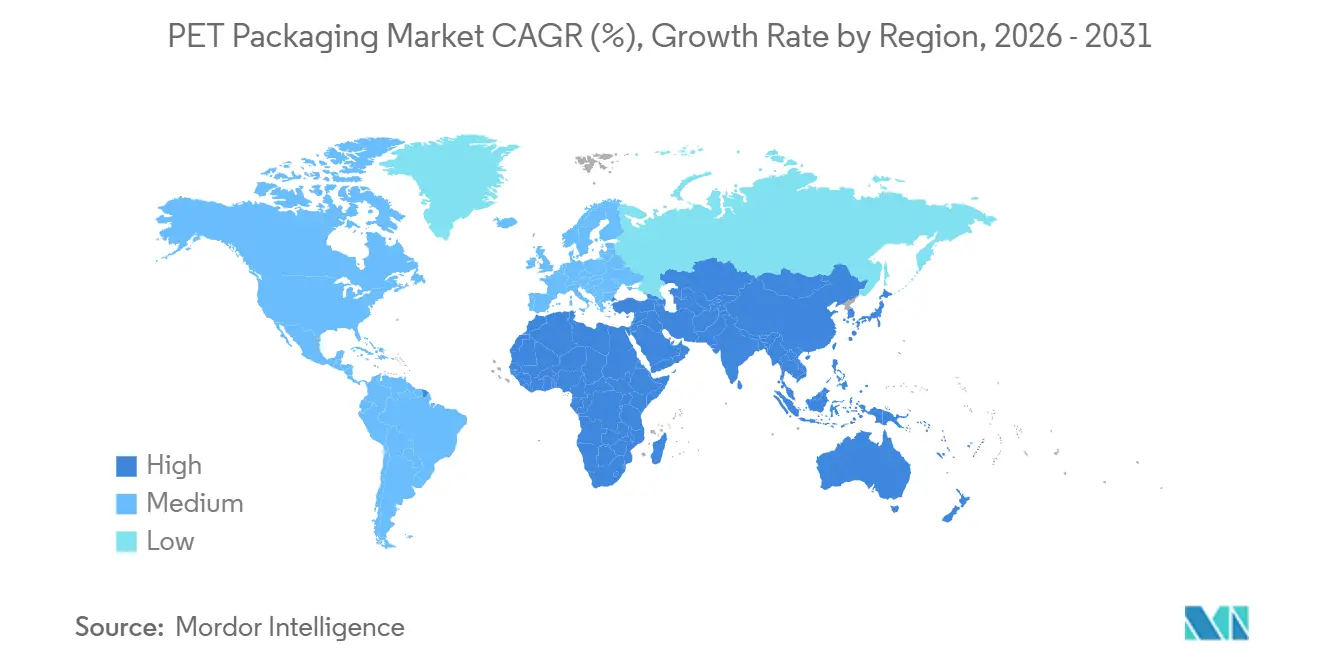
- Dal punto di vista geografico, la regione Asia-Pacifico deteneva una quota del 47.38% nel 2025 e si prevede che crescerà a un tasso annuo composto del 6.42% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli imballaggi in PET
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato vantaggio di riciclabilità e leggerezza | + 1.5% | Global | A lungo termine (≥ 4 anni) |
| Obblighi in Europa e negli Stati Uniti per l'utilizzo di PET riciclato per uso alimentare. | + 1.2% | Europa, Nord America, espansione verso l'Asia-Pacifico | Medio termine (2-4 anni) |
| Espansione delle infrastrutture per il riciclaggio dei prodotti chimici | + 0.9% | Europa, Asia-Pacifico, Nord America | A lungo termine (≥ 4 anni) |
| Domanda di imballaggi leggeri e resistenti agli urti nel settore dell'e-commerce | + 0.8% | Globale, più forte nell'Asia-Pacifico e nel Nord America | Medio termine (2-4 anni) |
| Integrazione della filigrana digitale per lo smistamento automatizzato | + 0.4% | Europa, adozione precoce in Nord America | A lungo termine (≥ 4 anni) |
| Adozione di tappi e chiusure in PET monomateriale che consentono il riciclo da bottiglia a bottiglia. | + 0.3% | Europa, Nord America | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Vantaggio di elevata riciclabilità e leggerezza.
Il mercato degli imballaggi in PET continua a beneficiare del fatto che la riduzione del peso e la riciclabilità si rafforzano a vicenda anziché entrare in competizione. Un minore utilizzo di resina riduce i costi dei materiali e il carico di trasporto, mentre lo stesso imballaggio si inserisce comunque in un flusso di riciclo consolidato in molti usi finali. Questo è importante perché le linee di riempimento commerciali hanno già dedicato anni all'ottimizzazione delle prestazioni delle bottiglie in PET, soprattutto nel settore delle bevande, dove la scala e la velocità della linea rimangono decisive. Anche la posizione normativa sul riciclo a contatto con gli alimenti favorisce il PET, poiché il riciclo meccanico del PET post-consumo rimane l'unica via attualmente autorizzata per i materiali plastici riciclati destinati al contatto con gli alimenti nell'ambito del quadro normativo UE pertinente. [1] Commissione europea, “Regolamento (UE) 2022/1616 del Parlamento europeo e del Consiglio sui materiali e gli articoli in plastica riciclata destinati a venire a contatto con gli alimenti”, Commissione europea, eur-lex.europa.eu I team di approvvigionamento considerano quindi la riduzione del peso meno come un mero esercizio di riduzione dei costi e più come un requisito di economia circolare legato al rinnovo dei contratti, alla conformità del portafoglio e alla stabilità dell'approvvigionamento a lungo termine. È probabile che il mercato degli imballaggi in PET continui a beneficiare di questo duplice vantaggio, poiché pochi substrati alternativi possono eguagliare sia l'efficienza del materiale che l'accettazione a ciclo chiuso su scala commerciale.
Obblighi in Europa e negli Stati Uniti per l'utilizzo di PET riciclato per uso alimentare.
Il mercato degli imballaggi in PET è spinto in avanti da norme che sono già andate oltre le intenzioni politiche e si sono trasformate in scadenze vincolanti. In Europa, la Direttiva sulle plastiche monouso ha richiesto il 25% di contenuto riciclato nelle bottiglie per bevande in PET a partire da gennaio 2025, e si prevede che il Regolamento sugli imballaggi e i rifiuti di imballaggio porti i requisiti di contenuto riciclato ulteriormente per gli imballaggi sensibili al contatto entro il 2030 e il 2040. Negli Stati Uniti, la legge californiana AB 793 ha richiesto il 25% di contenuto riciclato nelle bottiglie per bevande a partire dal 2025 e ha fissato una soglia del 50% per il 2030. [2] California Legislature, “Assembly Bill 793, Solid Waste, Plastic Beverage Containers, Recycled Content,” California Legislature, legislature.ca.gov Queste norme scaglionate stanno costringendo i proprietari dei marchi a firmare accordi di fornitura più lunghi prima di quanto farebbero in condizioni di mercato normali, perché attendere la fornitura spot sta diventando una strategia più rischiosa. Questo sta spostando le decisioni di investimento nel mercato degli imballaggi in PET verso riciclatori, trasformatori e convertitori in grado di garantire rPET conforme agli standard alimentari prima delle scadenze di entrata in vigore delle normative. Il mercato degli imballaggi in PET sta inoltre registrando un effetto a catena in Asia, poiché i fornitori in grado di soddisfare gli standard occidentali per il contatto con gli alimenti stanno diventando partner di esportazione più attraenti per i marchi di consumo globali.
Espansione delle infrastrutture per il riciclaggio dei prodotti chimici
Il mercato degli imballaggi in PET è influenzato anche dal riciclo chimico, poiché è improbabile che il solo riciclo meccanico sia sufficiente a soddisfare la futura domanda di rPET conforme alle normative, dettata dalle normative vigenti. Revalyu Resources ha commissionato un impianto di riciclo chimico del PET a Nashik, in India, con una capacità di 280 tonnellate al giorno e un investimento dichiarato di 100 milioni di dollari. L'azienda ha inoltre affermato che il processo consente una riduzione del consumo energetico del 91% rispetto alla produzione convenzionale di PET vergine, il che rafforza l'importanza di un approvvigionamento orientato alla sostenibilità quando i proprietari dei marchi valutano le diverse opzioni di resina. Il riciclo chimico è particolarmente rilevante laddove i flussi di PET colorato, multistrato e contaminato rimangono al di fuori della portata pratica dei sistemi di riciclo convenzionali. Ciò offre al mercato degli imballaggi in PET una seconda via di approvvigionamento per materiale equivalente al vergine, aspetto importante dato che le soglie di contenuto riciclato continuano ad aumentare. Il mercato degli imballaggi in PET premierà quindi probabilmente i produttori in grado di combinare il recupero meccanico, la lavorazione chimica e una produzione affidabile per il contatto con gli alimenti, piuttosto che affidarsi a un'unica via di riciclo.
Domanda di imballaggi leggeri e resistenti agli urti nel settore dell'e-commerce
Il mercato degli imballaggi in PET sta beneficiando dei cambiamenti introdotti dall'e-commerce in termini di esigenze di imballaggio, sia per applicazioni rigide che flessibili. La consegna diretta al consumatore espone gli imballaggi a un maggior numero di movimentazioni, aumentando l'importanza della resistenza agli urti, della stabilità dimensionale e della riduzione del peso durante il trasporto. Questo conferisce al PET un vantaggio rispetto al vetro in settori come la cura della persona, i condimenti e altre categorie in cui l'aspetto del prodotto è ancora importante, ma i costi di rottura sono più difficili da assorbire nelle reti di spedizione. La Cina rappresenta un caso significativo, poiché le stime indicano che le vendite online di generi alimentari supereranno il 25% delle vendite totali di beni di largo consumo entro la fine del 2025, il che sostiene la domanda di formati di imballaggio adatti al trasporto in un ampio mercato di consumo. Il mercato degli imballaggi in PET sta inoltre beneficiando dell'utilizzo, da parte dei marchi, di codici QR e identificatori digitali sugli imballaggi, trasformandoli sia in una risorsa logistica che in un punto di contatto con i dati del consumatore. Con la crescita della distribuzione online, il mercato degli imballaggi in PET dovrebbe continuare a registrare una maggiore domanda di specifiche di alta qualità ma resistenti, in grado di viaggiare senza aumentare il peso o il rischio di danni.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità dei prezzi della resina PET vergine | -0.9% | Global | A breve termine (≤ 2 anni) |
| Divieti emergenti sull'uso di bustine monouso nei paesi in via di sviluppo | -0.6% | Asia-Pacifico, Africa, Medio Oriente | Medio termine (2-4 anni) |
| Mancanza di offerta di rPET per bottiglie. | -0.5% | Nord America, Europa, Asia-Pacifico (India) | Medio termine (2-4 anni) |
| I consumatori si orientano verso alternative di imballaggio prive di plastica. | -0.4% | Nord America, Europa | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità dei prezzi della resina PET vergine
Il mercato degli imballaggi in PET rimane esposto alla volatilità delle materie prime, poiché l'economia del PET vergine è strettamente legata all'acido tereftalico purificato e al monoetilenglicole. Questi input continuano a influenzare i margini dei trasformatori, soprattutto laddove i contratti di fornitura non tengono conto delle variazioni dei prezzi a monte. La pressione sui margini è più evidente tra i trasformatori più piccoli che non dispongono di una copertura di approvvigionamento a lungo termine o di posizioni di approvvigionamento integrate. In questi casi, le fluttuazioni dei prezzi delle resine possono annullare i guadagni di prezzo e rendere più difficili le negoziazioni con i clienti durante la durata del contratto. Il mercato degli imballaggi in PET sta quindi subendo una maggiore pressione verso il consolidamento, poiché i grandi operatori possono distribuire il rischio delle materie prime su scala, area geografica e struttura contrattuale. Questa limitazione non modifica le prospettive di domanda di PET a lungo termine, ma rende meno stabile la redditività a breve termine e premia i trasformatori che riescono a garantirsi l'accesso alle materie prime in anticipo.
Divieti emergenti sull'uso di bustine monouso nei paesi in via di sviluppo
Il mercato degli imballaggi in PET si trova ad affrontare un chiaro ostacolo rappresentato dalla legislazione mirata alle piccole bustine monouso nei paesi in via di sviluppo. L'India ha fatto un passo avanti in questa direzione nell'aprile 2026, quando l'Autorità indiana per la sicurezza alimentare e gli standard ha proposto il divieto di bustine di plastica per pan masala e gutkha, comprese quelle in poliestere e altri polimeri sintetici. Anche la Nigeria ha incluso bottiglie in PET e imballaggi per acqua in bustine nell'ambito del suo comitato interministeriale sui divieti della plastica monouso nel novembre 2025. Ciò crea un difficile equilibrio per i trasformatori, poiché bustine e sacchetti continuano a soddisfare la domanda dei consumatori a basso reddito in diversi mercati in rapida crescita. Il mercato degli imballaggi in PET può ancora crescere nelle applicazioni flessibili, ma i piani di capacità produttiva, eccessivamente legati al volume delle bustine, presentano ora una maggiore incertezza normativa rispetto a un anno fa. Questa pressione probabilmente riorienterà gli investimenti verso formati rigidi riciclabili e verso soluzioni flessibili in PET che possano meglio allinearsi alle future aspettative politiche.
Analisi del segmento
Per formato di imballaggio: la bilancia rigida supporta lo slancio flessibile
Nel 2025, gli imballaggi rigidi in PET detenevano il 64.78% della quota di mercato degli imballaggi in PET, a dimostrazione di quanto saldamente questa categoria sia ancorata ai sistemi di riempimento ad alto volume. Acqua in bottiglia, bevande gassate e oli alimentari si affidano ancora alle bottiglie in PET perché la velocità delle linee di produzione, le prestazioni di barriera e i sistemi di raccolta sono stati sviluppati attorno a questi materiali per decenni. Ciò rende costoso il passaggio a materiali diversi, anche quando i proprietari dei marchi sono sotto pressione per migliorare i parametri di sostenibilità. L'industria degli imballaggi in PET beneficia inoltre del fatto che il PET rigido è già integrato nei sistemi di recupero che supportano il riciclo da bottiglia a bottiglia nei mercati più regolamentati. Questo vantaggio strutturale fa sì che i formati rigidi rimarranno probabilmente la base di volume del mercato degli imballaggi in PET per tutto il periodo di previsione.
Si prevede che gli imballaggi flessibili in PET cresceranno a un tasso annuo composto (CAGR) del 5.98% fino al 2031, un ritmo più rapido rispetto agli imballaggi rigidi in PET, a testimonianza di una crescente rilevanza per le diverse applicazioni finali. Questa crescita è sostenuta da design monomateriale che stanno sostituendo i laminati multistrato non riciclabili in specifiche applicazioni alimentari e per la cura della persona. Ciò è importante perché estende l'utilizzo del PET a categorie che in precedenza privilegiavano combinazioni di barriere più difficili da riciclare su larga scala. Il mercato degli imballaggi in PET sta quindi assistendo a una crescita simultanea sia delle applicazioni flessibili che di quelle rigide, anziché a un semplice passaggio da un formato all'altro. Questo equilibrio favorisce maggiori investimenti in capacità produttiva, poiché i trasformatori possono soddisfare la domanda stabile di bottiglie e al contempo perseguire i casi d'uso flessibili a maggiore crescita. Il mercato degli imballaggi in PET dovrebbe continuare a premiare i fornitori in grado di collegare l'innovazione nel settore flessibile a dichiarazioni di riciclabilità verificabili dai clienti nei processi di approvvigionamento.
Per tipologia di prodotto: le bottiglie mantengono la loro economia, mentre le bustine registrano una crescita più rapida.
Nel 2025, bottiglie e vasetti rappresentavano il 68.91% del mercato degli imballaggi in PET, confermandosi come il principale elemento di valore a livello di prodotto. Questa posizione di leadership riflette il lungo ciclo di investimenti del settore globale delle bevande in infrastrutture specifiche per la raccolta, la selezione e il riciclo delle bottiglie. Questa base installata mantiene basso il rischio di sostituzione, poiché i formati concorrenti dovrebbero eguagliare costi, scalabilità e compatibilità a valle. Bottiglie e vasetti rimangono inoltre fondamentali nei settori alimentare, dei prodotti per la casa e farmaceutico, dove la visibilità del prodotto e l'integrità del contenitore influenzano le decisioni di acquisto. Di conseguenza, il mercato degli imballaggi in PET trae ancora gran parte del suo valore attuale dalle categorie in cui bottiglie e vasetti rappresentano la soluzione standard a livello commerciale.
Si prevede che bustine e sacchetti cresceranno a un tasso di crescita annuo composto (CAGR) del 6.22% fino al 2031, confermandosi come la tipologia di prodotto a più rapida crescita nel mercato degli imballaggi in PET. Il loro appeal rimane più forte nei mercati di consumo a basso reddito, dove il prezzo per porzione singola è un fattore determinante e le reti di distribuzione privilegiano imballaggi leggeri. Le preforme stanno inoltre acquisendo maggiore importanza in alcune zone dell'Africa e del Medio Oriente, dove lo stampaggio a soffiaggio locale può risultare più economico rispetto all'importazione di bottiglie finite. Allo stesso tempo, le prospettive per i sacchetti non sono più così semplici, poiché la legislazione in India e Nigeria ha introdotto un vero e proprio ostacolo normativo per questo sottosegmento. Ciò significa che il mercato degli imballaggi in PET ha ancora spazio per una crescita trainata dai sacchetti nel breve termine, ma la capacità produttiva basata su questo formato presenta ora maggiori rischi a medio termine rispetto agli impianti focalizzati sulle bottiglie. I trasformatori in grado di servire sia formati di confezione più accessibili che formati più conformi alle normative saranno in una posizione migliore, man mano che il mercato degli imballaggi in PET si adatterà all'applicazione disomogenea delle normative nelle diverse regioni.
In base al grado della resina: il PET vergine mantiene le proporzioni, mentre il rPET acquisisce priorità.
Nel 2025, il PET vergine deteneva una quota del 72.33% del mercato degli imballaggi in PET, il che dimostra che l'offerta di rPET conforme per il contatto con gli alimenti è ancora inferiore alla domanda. Questo equilibrio è determinato più dalle limitazioni dell'offerta che da un ritorno generalizzato delle preferenze dei marchi per il materiale vergine. NAPCOR ha riferito che il contenuto medio di materiale riciclato nelle bottiglie per bevande in PET negli Stati Uniti era solo del 15.9% nel 2024, rimanendo al di sotto del requisito del 25% imposto dalla California per il 2025. [3] Tale divario evidenzia quanto sia difficile allineare la raccolta, la lavorazione e la produzione di imballaggi per alimenti con le soglie obbligatorie di contenuto riciclato. Il mercato degli imballaggi in PET, pertanto, dipende ancora fortemente dalla resina vergine nel breve termine, anche se la direzione a lungo termine si sta spostando verso un maggiore contenuto riciclato.
Si prevede che il PET riciclato crescerà a un tasso annuo composto (CAGR) del 5.80% fino al 2031, diventando così la tipologia di resina a più rapida crescita nel mercato degli imballaggi in PET. La domanda è sostenuta da normative, impegni aziendali in materia di sostenibilità e accordi di approvvigionamento pluriennali che conferiscono ai riciclatori verticalmente integrati un maggiore potere di determinazione dei prezzi. L'India sta assumendo un ruolo sempre più importante in questa trasformazione, grazie al lancio, nel giugno 2025, di una soluzione in rPET monogranulare certificata FSSAI da parte di UFlex, supportata da un investimento di 317 crore di rupie (34.7 milioni di dollari) nella sua rete di riciclaggio di Noida. Anche Revalyu Resources ha ampliato il panorama dell'offerta, inaugurando il suo grande impianto di riciclaggio chimico del PET a Nashik, che estende la potenziale base di approvvigionamento di rPET oltre la storica concentrazione in Europa occidentale e Cina. L'industria degli imballaggi in PET si sta quindi muovendo verso una mappa di riciclaggio più diversificata, che dovrebbe gradualmente migliorare la sicurezza dell'approvvigionamento per gli acquirenti asiatici che necessitano di rPET per uso alimentare. Nel tempo, è probabile che il mercato degli imballaggi in PET privilegi i fornitori in grado di offrire volume, conformità e tracciabilità contemporaneamente, piuttosto che il solo contenuto riciclato.
Per settore di utilizzo finale: il volume delle bevande rimane centrale, mentre il settore della bellezza traina la crescita.
Nel 2025, il settore alimentare e delle bevande ha rappresentato il 59.74% del mercato degli imballaggi in PET, mantenendo questo gruppo di utenti finali al centro della domanda complessiva. Acqua in bottiglia, bevande gassate, olio alimentare e condimenti continuano a fare affidamento sul PET perché il materiale garantisce trasparenza, proprietà di barriera all'ossigeno e un riempimento efficiente su larga scala. Questi utilizzi beneficiano anche di un'infrastruttura già progettata per le bottiglie in PET, dalla produzione delle preforme alla raccolta e al riciclo. Questo sistema installato conferisce al mercato degli imballaggi in PET una solida base di volumi ricorrenti, difficilmente scalzabile da altri substrati nel periodo di previsione. Le applicazioni farmaceutiche rimangono di dimensioni inferiori in termini assoluti, ma contribuiscono alla stabilità e a margini migliori, poiché i requisiti di qualità tendono a restringere il campo dei fornitori qualificati.
Si prevede che il segmento della cura personale e dei cosmetici crescerà a un CAGR del 6.51% fino al 2031, il che lo rende il segmento di utenti finali in più rapida crescita nel mercato degli imballaggi in PET. La crescita è supportata dalla premiumizzazione nel Sud-est asiatico e nel Golfo, insieme al passaggio dal vetro ai formati di cura della pelle e bellezza orientati all'e-commerce. La Corea del Sud illustra questa direzione poiché il Ministero della Sicurezza Alimentare e Farmaceutica ha riportato esportazioni di cosmetici pari a 10.2 trilioni di KRW (7.3 miliardi di dollari) nel 2024, il che indica un'ampia base di esportazione che privilegia sempre più scelte di imballaggio più leggere e resistenti. [4] Ministero della Sicurezza Alimentare e Farmaceutica, Repubblica di Corea, "Statistiche sulle esportazioni di cosmetici 2024", Ministero della Sicurezza Alimentare e Farmaceutica, Repubblica di Corea, mfds.go.kr Gli usi domestici e industriali continuano ad aggiungere una domanda costante, soprattutto nei prodotti per la pulizia, negli agrofarmaci e nei fluidi per autoveicoli. Queste categorie non modificano l'equilibrio fondamentale del mercato degli imballaggi in PET, ma ampliano la base di ordini per i trasformatori sia nelle economie mature che in quelle emergenti. L'industria degli imballaggi in PET sta quindi registrando una crescita di valore nei settori della bellezza e della cura della persona, mentre le applicazioni per bevande continuano a rappresentare la maggior parte del volume complessivo.
Analisi geografica
Mercato degli imballaggi in PET nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico deteneva il 47.38% della quota di mercato degli imballaggi in PET, mantenendosi ben al di sopra di tutte le altre regioni. Si prevede che la regione crescerà a un tasso annuo composto (CAGR) del 6.42% fino al 2031, diventando così l'area geografica a più rapida crescita nel mercato degli imballaggi in PET. Cina e India rimangono i principali attori, poiché la prima vanta una produzione di resine e imballaggi di grandi dimensioni, mentre la seconda si sta espandendo rapidamente nei settori della trasformazione alimentare e della produzione di prodotti per la cura della persona. L'India ha acquisito maggiore importanza per la pianificazione del contenuto riciclato, in quanto la sua normativa FSSAI impone il 30% di contenuto riciclato negli imballaggi in plastica rigida di Categoria 1 a partire dall'anno fiscale 2026. Ciò sta attirando maggiori investimenti nella capacità produttiva nazionale di rPET e rafforzando il ruolo dell'India come futuro hub di approvvigionamento regionale. Giappone e Corea del Sud continuano a essere rilevanti per lo sviluppo di bottiglie con specifiche più elevate, soprattutto nel settore delle bevande premium e dei nutraceutici, dove le prestazioni di barriera e la precisione del design assumono maggiore importanza.
Mercato degli imballaggi in PET in Europa e Nord America
L'Europa rimane la regione più rigidamente regolamentata nel mercato degli imballaggi in PET, e ciò continua a influenzare la domanda, i tempi di investimento e il comportamento di approvvigionamento. La Direttiva UE sulla plastica monouso ha già richiesto il 25% di contenuto riciclato nelle bottiglie per bevande in PET a partire da gennaio 2025, mentre il Regolamento sugli imballaggi e i rifiuti di imballaggio ha iniziato la sua fase di applicazione il 12 agosto 2026 e si prevede che inasprirà ulteriormente le aspettative sul contenuto riciclato nel tempo. Il Regno Unito sta aggiungendo un'ulteriore pressione sui costi poiché la sua imposta sugli imballaggi in plastica è aumentata a 228.82 GBP (307.75 USD) per tonnellata nel 2026 per gli imballaggi con meno del 30% di contenuto riciclato. [5] UK HM Revenue and Customs, “Plastic Packaging Tax, Rates, Reliefs, and Accounting,” HM Revenue and Customs, gov.uk Queste regole stanno aumentando la domanda di rPET per il contatto con gli alimenti più velocemente di quanto l'offerta esistente possa supportare comodamente. Il Nord America si trova ad affrontare una situazione analoga, poiché la legge californiana AB 793 impone il rispetto dei requisiti relativi al contenuto riciclato, mentre i trasformatori devono anche gestire condizioni di approvvigionamento più stringenti per le forniture nazionali. Il mercato degli imballaggi in PET in queste regioni si sta quindi orientando verso una contrattualizzazione anticipata, una maggiore integrazione verticale e un interesse più forte per una fornitura di materiale riciclato tracciabile.
Mercato degli imballaggi in PET in Medio Oriente e Sud America
Si prevede che l'Africa registrerà una crescita robusta grazie a diversi fattori come l'urbanizzazione, la formalizzazione del commercio al dettaglio e la tendenza verso beni di consumo confezionati singolarmente, che continuano a sostenere la domanda in tutta la regione. Allo stesso tempo, le politiche contro alcuni formati monouso stanno modificando le priorità di investimento, con il processo normativo in Nigeria che segnala una maggiore pressione sulle bustine e una maggiore propensione verso i formati in PET rigido riciclabile. Si prevede che il Sud America registrerà un'espansione moderata ma costante nei settori dell'acqua in bottiglia, delle bevande gassate e degli oli alimentari, mentre il Medio Oriente sta cercando un equilibrio tra il rischio legato alle materie prime e gli investimenti nella produzione locale, che dovrebbero ridurre nel tempo la dipendenza dalle importazioni.
Panorama competitivo
Il mercato degli imballaggi in PET presenta una fascia di operatori di vertice moderatamente concentrata, ma il settore nel suo complesso rimane frammentato tra numerosi trasformatori regionali. Amcor, ALPLA Werke Alwin Lehner GmbH & Co KG, Silgan Holdings e altri operatori multiregionali godono di vantaggi di scala in termini di approvvigionamento, copertura clienti ed esecuzione tecnica. Ciononostante, il mercato degli imballaggi in PET offre ancora spazio a molti produttori di medie dimensioni e locali, soprattutto in India, Turchia, Africa e in alcune zone del Sud America, dove la domanda regionale e i minori costi di trasporto favoriscono la produzione localizzata. Questa combinazione mantiene la concorrenza attiva, poiché le dimensioni globali contano per i clienti strategici, mentre la flessibilità regionale rimane fondamentale per la fornitura quotidiana. Il bilancio annuale di Silgan per l'esercizio 2025 ha dimostrato quanto possano essere attraenti i formati di imballaggio a valore aggiunto, con il segmento di dispenser e chiusure che ha generato il 55% dell'EBITDA del gruppo a fronte di un fatturato netto totale di 6.5 miliardi di dollari.
La differenziazione strategica nel mercato degli imballaggi in PET si sta allontanando dal puro costo unitario per concentrarsi su funzionalità che i clienti possono collegare alla conformità e alla sicurezza dell'approvvigionamento. Amcor ha riportato un fatturato netto di 5,914 milioni di dollari nel terzo trimestre dell'anno fiscale 2026 e ha affermato che l'integrazione con Berry Global ha supportato un significativo aumento di scala, mentre il management ha confermato sinergie previste per 650 milioni di dollari entro l'anno fiscale 2028. Questo è importante perché le piattaforme integrate più grandi possono negoziare la resina, investire in partnership di riciclo e standardizzare le dichiarazioni di sostenibilità in un maggior numero di contratti con i clienti. Anche UFlex ha compiuto un passo significativo nel giugno 2025 con il lancio di una soluzione rPET a pellet singolo certificata FSSAI e ha investito 317 crore di rupie (34.7 milioni di dollari) nella sua rete di riciclo di Noida. Digimarc Recycle ha aggiunto un diverso tipo di mossa strategica quando l'implementazione commerciale è stata convalidata dopo le prove di HolyGrail 2.0, dimostrando che la tecnologia di selezione sta diventando parte dell'equazione competitiva per gli imballaggi in PET piuttosto che una questione separata a valle.
Il mercato degli imballaggi in PET sta aprendo spazi anche per operatori in grado di combinare tracciabilità, accesso a materie prime riciclate e produzione conforme alle normative, senza dover fare affidamento esclusivamente sui margini di conversione degli imballaggi. Per questo motivo, le aziende di riciclaggio, i fornitori di tecnologie di filigrana e gli specialisti di resine stanno acquisendo sempre maggiore importanza nel posizionamento competitivo del mercato degli imballaggi in PET. Gli operatori regionali hanno ancora margini di crescita grazie al costo contenuto e alla vicinanza al cliente, ma si trovano ad affrontare una sfida più ardua quando i grandi acquirenti richiedono la garanzia di un contenuto riciclato, la documentazione di idoneità al contatto con gli alimenti e impegni di consegna a lungo termine. Nel complesso, il mercato degli imballaggi in PET rimane competitivo e interessante per gli investimenti, ma le posizioni più solide appartengono sempre più alle aziende in grado di integrare progettazione degli imballaggi, accesso al riciclo e conformità normativa in un'unica offerta commerciale.
Leader del settore degli imballaggi in PET
Amcor plc
Resilux NV
ALPLA Werke Alwin Lehner GmbH und Co KG
Silgan Holdings Inc.
Graham Packaging Company LP
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Gennaio 2026: Gerolsteiner Brunnen lancia una bottiglia in PET riutilizzabile da 1 litro con il 50% di rPET, estendendo i cicli di ricarica a 25 e risparmiando 1,900 tonnellate di CO₂ all'anno.
- Gennaio 2026: ALPLA ha dichiarato un fatturato di 5.2 miliardi di euro (5.88 miliardi di dollari) per l'anno fiscale 2025 e si è impegnata a stanziare 15 milioni di euro (16.95 milioni di dollari) all'anno a partire dal 2026 per aumentare la capacità di riciclaggio a 700,000 tonnellate.
- Dicembre 2025: CARBIOS e Wankai New Materials hanno finalizzato un accordo tra azionisti per un impianto di bioriciclaggio del PET da 50,000 tonnellate e dal valore di 115 milioni di euro (129.95 milioni di dollari) a Haining, in Cina, la cui apertura è prevista per il primo trimestre del 2027.
- Settembre 2025: Eastman e Doloop hanno presentato a Drinktec 2025 una bottiglia realizzata al 100% in rPET, prodotta con resina Eastar Renew EN031 riciclata chimicamente.
- Giugno 2025: UFlex ha lanciato la sua soluzione di rPET monogranulare certificata FSSAI per applicazioni a contatto con gli alimenti, supportata da un investimento di 317 crore di rupie (34.7 milioni di dollari) nella sua rete di impianti di riciclaggio di Noida per aumentare la capacità di fornitura nazionale di rPET in India.
Ambito del rapporto sul mercato globale degli imballaggi in PET
Il mercato degli imballaggi in PET si riferisce al settore focalizzato sulla produzione e commercializzazione di soluzioni di imballaggio a base di polietilene tereftalato (PET) progettate per applicazioni di imballaggio leggere, resistenti e riciclabili nei settori dei beni di consumo e industriali.
Il rapporto sul mercato degli imballaggi in PET è segmentato per formato di imballaggio (imballaggi in PET rigido e imballaggi in PET flessibile), tipo di prodotto (bottiglie e barattoli, bustine e sacchetti, vassoi e contenitori a conchiglia, coperchi, tappi e chiusure, preforme e altri tipi di prodotto), grado di resina (PET vergine e PET riciclato), settore di utilizzo finale (alimentare e bevande, farmaceutico, cura della persona e cosmetici, articoli per la casa, beni industriali e altri settori di utilizzo finale) e area geografica (Nord America [Stati Uniti, Canada e Messico], Sud America [Brasile, Argentina e resto del Sud America], Europa [Regno Unito, Germania, Francia, Italia e resto d'Europa], Asia-Pacifico [Cina, Giappone, India, Corea del Sud e resto dell'Asia-Pacifico] e Medio Oriente e Africa [Medio Oriente (Emirati Arabi Uniti, Arabia Saudita e resto del Medio Oriente) e Africa (Sudafrica, Egitto e resto dell'Africa)]). Le previsioni di mercato sono fornite in termini di valore (USD).
| Imballaggi rigidi in PET |
| Imballaggi flessibili in PET |
| Bottiglie e vasetti |
| Buste e bustine |
| Vassoi e Conchiglie |
| Coperchi e chiusure |
| Preforme e altri tipi di prodotti |
| PET vergine |
| PET riciclato |
| Cibo e Bevande |
| Eccipienti farmaceutici |
| Cura personale e cosmetici |
| Articoli per la casa |
| Beni industriali |
| Altri settori degli utenti finali |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti |
| Arabia Saudita | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Egitto | ||
| Resto d'Africa | ||
| Per formato di imballaggio | Imballaggi rigidi in PET | ||
| Imballaggi flessibili in PET | |||
| Per tipo di prodotto | Bottiglie e vasetti | ||
| Buste e bustine | |||
| Vassoi e Conchiglie | |||
| Coperchi e chiusure | |||
| Preforme e altri tipi di prodotti | |||
| Per grado di resina | PET vergine | ||
| PET riciclato | |||
| Per settore degli utenti finali | Cibo e Bevande | ||
| Eccipienti farmaceutici | |||
| Cura personale e cosmetici | |||
| Articoli per la casa | |||
| Beni industriali | |||
| Altri settori degli utenti finali | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Europa | Regno Unito | ||
| Germania | |||
| Francia | |||
| Italia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Corea del Sud | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti | |
| Arabia Saudita | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Egitto | |||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Quali sono le dimensioni attuali e le prospettive future per il mercato degli imballaggi in PET?
Il mercato degli imballaggi in PET aveva un valore di 74.41 miliardi di dollari nel 2025 e si prevede che raggiungerà i 102.25 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.44% nel periodo 2026-2031.
Quale regione è leader mondiale nella domanda di imballaggi in PET?
Nel 2025, la regione Asia-Pacifico ha registrato una quota di fatturato del 47.38%, grazie alle grandi basi produttive di bevande, alimenti e prodotti per la cura della persona presenti in Cina e in India.
Quale tipologia di resina sta crescendo più rapidamente entro il 2031?
Il PET riciclato è la tipologia di resina in più rapida crescita, con un CAGR previsto del 5.80%, supportato dagli obblighi relativi al contenuto riciclato e dai crescenti investimenti nel riciclo.
Perché il settore alimentare e delle bevande rimane il principale segmento di utilizzo finale per gli imballaggi in PET?
Nel 2025, il settore alimentare e delle bevande ha rappresentato il 59.74% del fatturato, poiché il PET si conferma particolarmente adatto per l'acqua in bottiglia, le bevande gassate, gli oli commestibili e i condimenti, prodotti che richiedono scalabilità, trasparenza ed efficienza di riempimento.
Quale formato di prodotto si sta espandendo più rapidamente in questo settore?
Si prevede che il mercato delle bustine e delle confezioni monodose crescerà a un tasso annuo composto del 6.22% fino al 2031, sebbene le prospettive siano ora ridimensionate da normative più stringenti in alcuni paesi in via di sviluppo.
Quali fattori influenzano la concorrenza tra le aziende produttrici di imballaggi in PET?
La concorrenza si concentra sempre più sull'accesso alla fornitura di rPET, sulla riduzione del peso, sulla tracciabilità e sulla capacità di soddisfare i requisiti normativi, piuttosto che sul solo prezzo.


