

Dimensioni e quota del mercato degli accessori per animali domestici
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
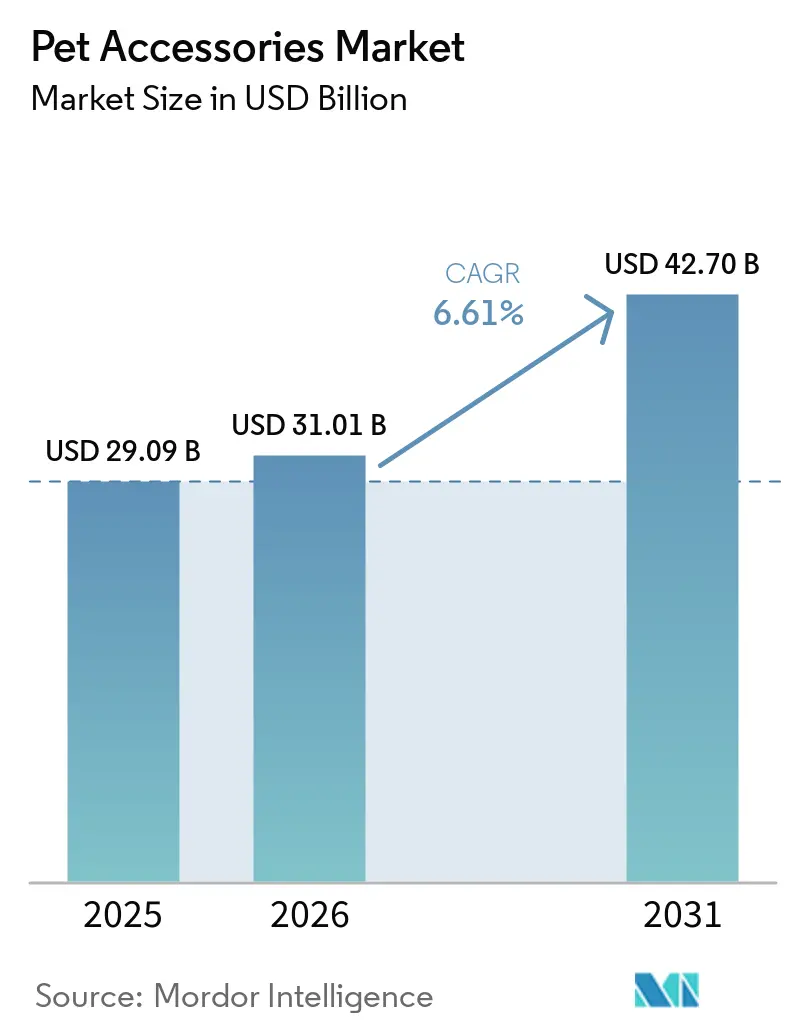
| Dimensione del mercato (2026) | 31.01 miliardo di dollari |
| Dimensione del mercato (2031) | 42.70 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.61% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato degli accessori per animali domestici di Mordor Intelligence
Il mercato degli accessori per animali domestici aveva un valore di 29.09 miliardi di dollari nel 2025 e si prevede che crescerà da 31.01 miliardi di dollari nel 2026 a 42.70 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.61% tra il 2026 e il 2031. Secondo l'American Pet Products Association (APPA), nel 2025 negli Stati Uniti 95 milioni di famiglie possedevano almeno un animale domestico, di cui il 53% con un cane e il 39% con un gatto, entrambi ai massimi livelli degli ultimi decenni. Questa base più ampia di proprietari di animali domestici alimenta una spesa costante, poiché un numero crescente di proprietari considera i propri animali come membri della famiglia, rendendo l'acquisto di accessori più simile a una cura di routine che a una spesa discrezionale. Il mercato si sta inoltre evolvendo oltre la semplice utilità, con il benessere, i dispositivi connessi e il design che influenzano lo sviluppo del prodotto, il merchandising e le strategie di prezzo. L'e-commerce, la scoperta digitale e i modelli di vendita basati su abbonamento stanno ampliando l'accesso a unità di gestione delle scorte innovative. Tuttavia, la concorrenza dei marchi privati e i costi di conformità contribuiscono a una crescita del mercato stabile, piuttosto che rapida. La differenziazione competitiva si concentra sempre più su collari connessi, soluzioni per la casa intelligente e servizi digitali ricorrenti, che creano costi di passaggio che vanno oltre i prodotti fisici stessi.
Punti chiave del rapporto
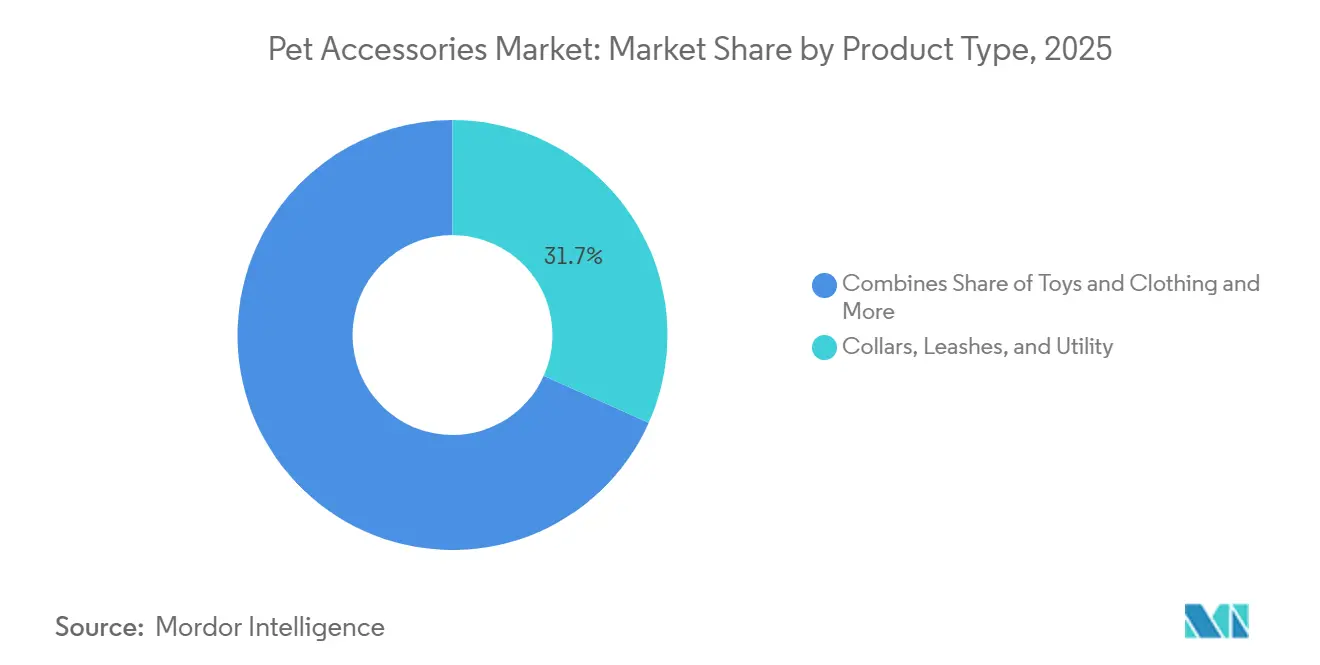
- Per tipologia di prodotto, il segmento degli accessori per animali domestici comprendenti collari, guinzagli e articoli multiuso, con una quota di mercato maggiore pari al 31.7% nel 2025, mentre si prevede che il segmento dei giocattoli e dell'abbigliamento per animali domestici crescerà al tasso di crescita annuo composto (CAGR) più rapido, pari all'8.7%, dal 2026 al 2031.
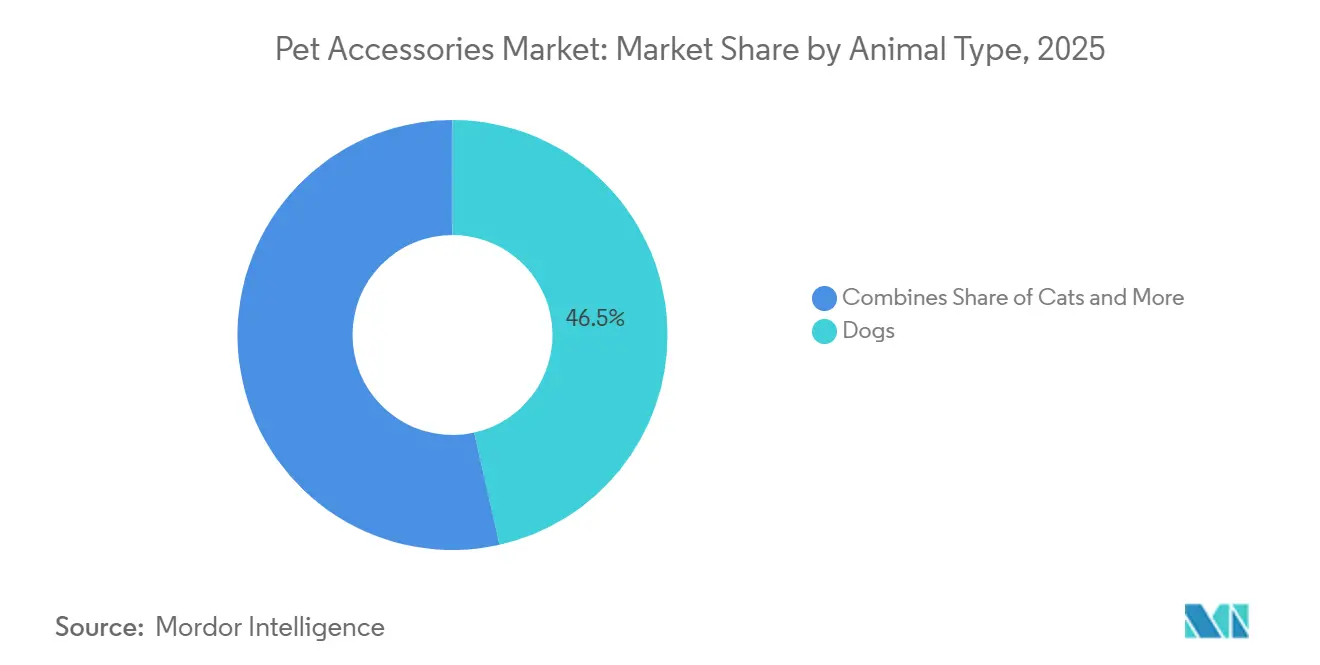
- Per tipologia di animale, i cani rappresentavano la quota maggiore, pari al 46.5% nel 2025, mentre il mercato degli accessori per gatti ha registrato il tasso di crescita annuo composto (CAGR) più elevato, pari al 7.6% dal 2026 al 2031.
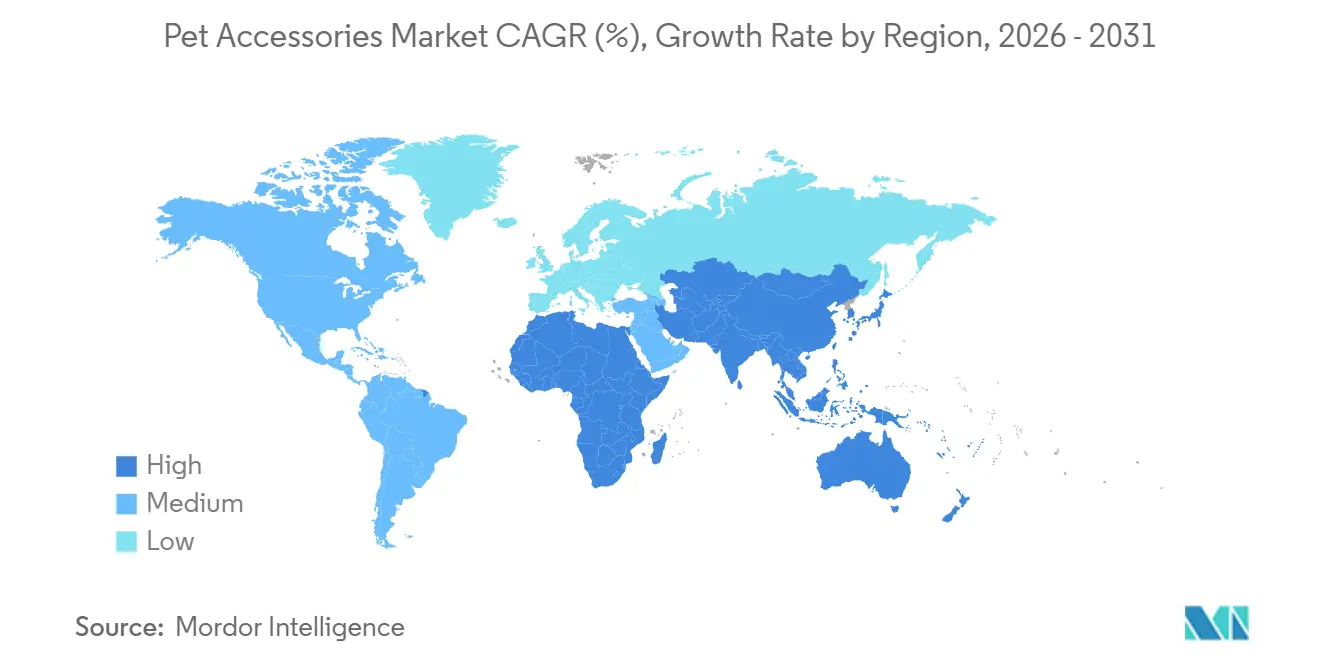
- Dal punto di vista geografico, il mercato degli accessori per animali domestici in Nord America era il più grande, con una quota del 39.4% nel 2025, mentre il mercato dell'Asia-Pacifico sta crescendo al ritmo più sostenuto, con un CAGR del 9.1% dal 2026 al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli accessori per animali domestici
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della proprietà di animali domestici e dell'umanizzazione degli animali domestici | + 2.1% | Globale, più forte in Nord America e Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Maggiore spesa per la salute, l'igiene e il benessere degli animali domestici. | + 1.5% | Nord America e Europa | Medio termine (2-4 anni) |
| Commercio elettronico e convenienza multicanale | + 1.2% | Global | A breve termine (≤ 2 anni) |
| Premiumizzazione degli accessori di design e funzionali | + 1.0% | Nord America e Europa | Medio termine (2-4 anni) |
| Ciclo di miglioramento dell'arricchimento ambientale per gatti domestici | + 0.6% | Nord America, Europa e Asia-Pacifico | A breve termine (≤ 2 anni) |
| Domanda di accessori per la mobilità e i viaggi che includono animali domestici | + 0.5% | Nord America e Europa | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento del possesso di animali domestici e dell'umanizzazione degli stessi.
Il mercato degli accessori per animali domestici è in crescita, trainato dall'aumento della popolazione di animali e dal rafforzamento del legame emotivo tra i proprietari e i loro amici a quattro zampe. Con la crescente integrazione degli animali domestici nella vita familiare, aumenta la spesa per accessori incentrati su comfort, arricchimento ambientale, sicurezza e personalizzazione. Questa tendenza è particolarmente evidente in Germania, uno dei maggiori mercati europei per gli animali domestici. Secondo l'Industrieverband Heimtierbedarf (IVH) e lo Zentralverband Zoologischer Fachbetriebe Deutschlands (ZZF), nel 2025 il 43% delle famiglie tedesche possedeva almeno un animale domestico. Una popolazione numerosa e coinvolta di proprietari di animali domestici sostiene una domanda costante di accessori, mentre la continua tendenza all'umanizzazione degli animali domestici promuove una maggiore spesa per prodotti premium e orientati allo stile di vita.
Maggiore spesa per la salute, l'igiene e il benessere degli animali domestici.
L'aumento della spesa per la salute, l'igiene e il comfort degli animali domestici sta guidando la crescita del mercato degli accessori per animali, poiché i consumatori preferiscono sempre più prodotti di alta qualità che pongono l'accento sul benessere e sulla cura quotidiana. Secondo l'American Pet Products Association (APPA), la spesa nel settore degli animali domestici negli Stati Uniti per forniture, animali vivi e farmaci da banco ha raggiunto i 34.4 miliardi di dollari nel 2024, mentre le vendite di cure veterinarie e prodotti hanno totalizzato 41.0 miliardi di dollari [1] Fonte: American Pet Products Association, “Industry Trends & Stats,” American Pet Products Association, americanpetproducts.org . Questa crescente attenzione al benessere degli animali domestici sta incrementando la domanda di accessori di alta qualità, tra cui letti ortopedici, prodotti calmanti, dispositivi indossabili, articoli per la toelettatura e prodotti per l'igiene, in tutto il mercato degli accessori per animali domestici.
Commercio elettronico e convenienza omnicanale
Il commercio al dettaglio digitale è un importante motore di crescita per il mercato degli accessori per animali domestici, in quanto migliora l'accessibilità dei prodotti e semplifica il processo di acquisto per i consumatori. Le piattaforme online consentono ai proprietari di animali di confrontare i prodotti, scoprire nuovi marchi e accedere a una gamma più ampia di accessori rispetto a quella tipicamente disponibile nei negozi fisici. Secondo Korea Bizwire, nel 2024 i canali online rappresentavano il 64% degli acquisti di prodotti per animali domestici in Corea del Sud, a dimostrazione della forte diffusione del commercio digitale tra i proprietari di animali. Con l'espansione delle capacità dell'e-commerce, il mercato degli accessori per animali domestici beneficia di una maggiore visibilità dei prodotti, comodità e coinvolgimento dei clienti, sia nelle categorie di base che in quelle premium.
Premiumizzazione degli accessori di design e funzionali.
La tendenza alla premiumizzazione sta trainando la crescita dei ricavi nel mercato degli accessori per animali domestici, poiché i proprietari di animali privilegiano prodotti che combinano stile, qualità e funzionalità. Si registra una crescente domanda di accessori che offrono maggiore durata, design personalizzati e funzionalità tecnologiche per migliorare il comfort e la praticità degli animali. Questa tendenza è ulteriormente confermata dal crescente coinvolgimento negli ecosistemi premium per la cura degli animali. Secondo i risultati preliminari dell'esercizio 2025 di Pets at Home Group Plc, pubblicati alla Borsa di Londra, il programma fedeltà Pets Club ha raggiunto 8.2 milioni di membri attivi nell'anno fiscale 25, a dimostrazione del forte interesse dei consumatori per prodotti e servizi premium per animali domestici. Con i proprietari sempre più attenti alla qualità e alle esperienze uniche, la spesa per accessori premium continua a crescere.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Sensibilità al prezzo premium e comportamento di conversione a un prezzo inferiore | -1.1% | Globale, più forte in Europa e nei mercati emergenti | A breve termine (≤ 2 anni) |
| Complessità della conformità normativa e della sicurezza dei prodotti | -0.8% | Nord America e Europa | A lungo termine (≥ 4 anni) |
| Onere dei test a livello di SKU per i prodotti elettronici, tessili e a contatto con sostanze chimiche | -0.5% | Globale, concentrato tra gli esportatori cinesi e i venditori transfrontalieri. | Medio termine (2-4 anni) |
| Cicli di imitazione rapidi e sovraffollamento dei marchi privati | -0.4% | Global | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Sensibilità al prezzo premium e comportamento di downgrade
Il mercato degli accessori per animali domestici dimostra resilienza, ma rimane vulnerabile ai vincoli di bilancio delle famiglie a basso e medio reddito. Nei periodi di cautela nella spesa discrezionale, i consumatori tendono a dare priorità ai prodotti essenziali, come cibo e cure veterinarie, rispetto agli accessori non essenziali. Secondo i dati dell'Ufficio di Gabinetto giapponese, l'indice di fiducia dei consumatori è sceso a 32.2 nell'aprile 2026, con un calo di 1.1 punti rispetto al mese precedente, a testimonianza della debolezza del sentiment dei consumatori e della limitata spesa delle famiglie. In tali circostanze, è probabile che i proprietari di animali domestici ritardino l'acquisto di accessori di alta gamma o optino per alternative a basso costo, allungando così i cicli di sostituzione e limitando la crescita del valore nelle categorie di prodotti discrezionali.
Complessità della conformità normativa e della sicurezza dei prodotti
Le sfide relative alla conformità normativa e alla sicurezza dei prodotti stanno limitando la crescita del mercato degli accessori per animali domestici, poiché i produttori devono affrontare requisiti di test, certificazione e documentazione sempre più stringenti in diverse giurisdizioni. La Commissione per la sicurezza dei prodotti di consumo degli Stati Uniti (CPSC) ha emesso una norma definitiva nel gennaio 2025 che impone la presentazione elettronica dei certificati di conformità per i prodotti di consumo regolamentati al momento dell'ingresso nella dogana degli Stati Uniti. Questa norma entrerà in vigore obbligatoriamente a partire dall'8 luglio 2026 [2] Fonte: Consumer Product Safety Commission, “Certificates of Compliance,” Federal Register, federalregister.gov . Queste procedure di conformità rafforzate stanno facendo aumentare i costi operativi e amministrativi per i produttori di accessori per animali domestici, soprattutto per quelli che gestiscono ampi portafogli di prodotti importati che includono elettronica, materiali a contatto con sostanze chimiche e dispositivi connessi.
Analisi del segmento
Per tipologia di prodotto: Cavi di sicurezza, Giocattoli Accelerate
Nel 2025, il segmento dei collari, guinzagli e accessori per animali domestici deteneva la quota maggiore del mercato, pari al 31.7%. Questo segmento beneficia di una domanda di sostituzione costante e di un'ampia diffusione tra i proprietari di cani e gatti, in particolare per prodotti come pettorine, accessori da viaggio, targhette identificative e collari intelligenti. I prodotti orientati alla funzionalità stanno guadagnando popolarità poiché i consumatori danno sempre più priorità alla sicurezza, al monitoraggio e alla praticità nella cura degli animali domestici. Inoltre, la domanda è trainata dall'utilizzo di materiali di alta qualità e da design ergonomici che migliorano la durata e il comfort. Il segmento gode di una forte presenza al dettaglio in supermercati, negozi specializzati per animali e piattaforme di e-commerce, garantendo acquisti ricorrenti stabili sia da parte dei nuovi proprietari di animali domestici che da quelli già esistenti.
Si prevede che il segmento dei giocattoli e dell'abbigliamento nel mercato degli accessori per animali domestici crescerà al tasso di crescita annuo composto (CAGR) più rapido, pari all'8.7%, fino al 2031. Questa crescita è alimentata dalla crescente umanizzazione degli animali domestici e da una preferenza sempre maggiore per prodotti orientati all'arricchimento ambientale e allo stile di vita. Articoli come abbigliamento stagionale, giocattoli interattivi, prodotti calmanti e accessori personalizzati stanno diventando parte integrante della spesa discrezionale di routine, anziché acquisti occasionali. L'influenza dei social media e l'espansione del commercio digitale stanno ulteriormente stimolando la scoperta di nuovi prodotti e gli acquisti d'impulso. I produttori stanno rispondendo a queste tendenze introducendo collezioni a tema, design multifunzionali e offerte di prodotti premium che integrano intrattenimento, benessere ed estetica, rivolgendosi sia al mercato di massa che ai segmenti di consumatori premium.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipologia di animale: i cani rappresentano la principale fonte di reddito, i gatti contribuiscono alla crescita.
Nel 2025, il mercato degli accessori per animali domestici destinati ai cani ha rappresentato la quota maggiore, con il 46.5%. Questo primato è attribuito all'elevato tasso di possesso di cani e a modelli di utilizzo più ampi, legati alle diverse attività, che si traducono in una spesa significativa per collari, guinzagli, trasportini, prodotti per l'addestramento e accessori per attività all'aperto. I consumatori spendono inoltre più frequentemente per prodotti di ricambio e di alta gamma per cani rispetto a quelli per altri animali da compagnia. La domanda è ulteriormente supportata dall'ampia gamma di prodotti, dal posizionamento orientato a uno stile di vita attivo e dalla crescente adozione di accessori indossabili e connessi. Rivenditori e marchi danno priorità alle categorie di prodotti specifici per cani grazie alle maggiori opportunità di cross-selling nei settori della toelettatura, della mobilità, del benessere e dei viaggi.
Si prevede che il mercato degli accessori per gatti crescerà al tasso di crescita annuo composto (CAGR) più rapido, pari al 7.6%, dal 2026 al 2031. Questa crescita è trainata dalla crescente diffusione degli animali domestici nelle aree urbane e dall'aumento della spesa dei consumatori per prodotti che arricchiscono gli spazi interni, garantiscono sicurezza e comfort. I proprietari di gatti stanno ampliando i loro acquisti includendo una gamma più ampia di accessori come pettorine, sistemi di arrampicata, prodotti calmanti, giocattoli interattivi e soluzioni di alimentazione intelligenti. L'innovazione di prodotto, pensata per spazi abitativi compatti e per offrire esperienze di alta qualità in casa, sta ulteriormente stimolando l'adozione da parte dei consumatori. Le piattaforme di e-commerce svolgono un ruolo significativo nel supportare la crescita del settore attraverso il merchandising mirato, le offerte in abbonamento e i marchi direct-to-consumer specializzati in prodotti per felini e soluzioni connesse per la cura degli animali domestici in casa.
Per canale di distribuzione: i lead del commercio al dettaglio specializzato e i canali online accelerano
Nel 2025, i negozi specializzati rappresentavano la quota maggiore del mercato degli accessori per animali domestici, con il 37.3%. Questo canale si conferma forte grazie alla combinazione di personale qualificato, assortimento di prodotti accuratamente selezionati e servizi in negozio come toelettatura, assistenza veterinaria e addestramento, che i formati esclusivamente online non sono ancora riusciti a replicare su larga scala. Supermercati e ipermercati continuano a fungere da canali secondari, soprattutto per gli acquisti ripetuti di articoli di base come collari e accessori standard per l'alimentazione. Questa tendenza è particolarmente evidente in Sud America e Africa, dove l'infrastruttura del commercio al dettaglio specializzato è ancora in fase di sviluppo. Cliniche veterinarie e farmacie stanno acquisendo importanza per gli accessori legati alla salute, tra cui letti ortopedici e pettorine terapeutiche.
Si prevede che il canale online crescerà al tasso di crescita annuo composto (CAGR) più rapido, pari all'11.1%, dal 2026 al 2031. Questa crescita è trainata da fattori quali gli acquisti in abbonamento, la scoperta di prodotti tramite algoritmi e la preferenza dei proprietari di animali domestici della Generazione Z e dei Millennials di iniziare i propri acquisti online. Le piattaforme digitali non solo stanno conquistando quote di mercato a scapito del commercio al dettaglio tradizionale, ma fungono anche da trampolino di lancio per accessori connessi e prodotti di arricchimento ambientale di alta qualità. Questi prodotti beneficiano di dimostrazioni video e recensioni degli utenti, che influenzano le decisioni di acquisto.
Analisi geografica
Nel 2025, il mercato degli accessori per animali domestici in Nord America deteneva la quota maggiore, pari al 39.4%. Questo primato è attribuito all'elevato tasso di possesso di animali domestici, alla solida spesa dei consumatori, a un'infrastruttura di vendita al dettaglio omnicanale avanzata e alle consolidate tendenze di premiumizzazione. I consumatori negli Stati Uniti e in Canada acquistano sempre più accessori incentrati sul benessere e dotati di tecnologia attraverso canali digitali e in abbonamento. L'ampia disponibilità di prodotti presso supermercati, negozi specializzati e piattaforme di e-commerce favorisce gli acquisti di sostituzione ricorrenti. Inoltre, gli operatori del mercato beneficiano di una maggiore consapevolezza riguardo ai prodotti per il comfort, la sicurezza e l'arricchimento ambientale degli animali domestici. La regione rimane altamente competitiva grazie alla forte penetrazione dei marchi e alla rapida adozione di categorie di accessori per animali domestici connessi e di alta gamma.
Il mercato degli accessori per animali domestici nella regione Asia-Pacifico sta crescendo al ritmo più rapido, con un CAGR del 9.1% dal 2026 al 2031. Fattori come la crescente urbanizzazione, l'aumento del reddito disponibile e la diffusione degli animali domestici tra i consumatori più giovani stanno trainando la domanda di accessori per animali domestici di alta gamma e orientati allo stile di vita in paesi come Cina, India, Giappone e Corea del Sud. Le piattaforme di e-commerce e social commerce stanno accelerando la penetrazione del mercato, consentendo la scoperta diretta dei prodotti e influenzando i comportamenti d'acquisto. Anche i marchi nazionali si stanno espandendo rapidamente nelle categorie di fascia media e premium. La crescente popolarità degli animali domestici che vivono in casa, in particolare i gatti, sta incrementando la domanda di prodotti per l'arricchimento ambientale, la toelettatura, l'alimentazione e accessori intelligenti nelle principali aree metropolitane.
L'Europa rimane un mercato significativo per gli accessori per animali domestici, trainato dalle consolidate tendenze di possesso di animali domestici e dalla robusta spesa dei consumatori per prodotti premium per la cura degli animali in paesi come Germania, Regno Unito, Francia e Italia. La regione sta assistendo a una crescita dei modelli di vendita al dettaglio basati su abbonamento e omnicanale, che facilitano gli acquisti ricorrenti e migliorano la fidelizzazione dei clienti. Secondo Pets at Home Group Plc, la base di iscritti al Pets Club dell'azienda ha raggiunto 8.2 milioni di membri attivi nell'anno fiscale 2025 rispetto ai 7.8 milioni del 2024, indicando un maggiore coinvolgimento dei consumatori attraverso programmi fedeltà e di abbonamento [3] Fonte: Pets at Home Group Plc, "Annual Report and Accounts 2025", petsathomeplc.com . Questo sviluppo sta rafforzando la domanda costante di accessori per animali domestici, prodotti per il benessere e soluzioni connesse per la cura degli animali domestici in tutto il mercato europeo.
Panorama competitivo
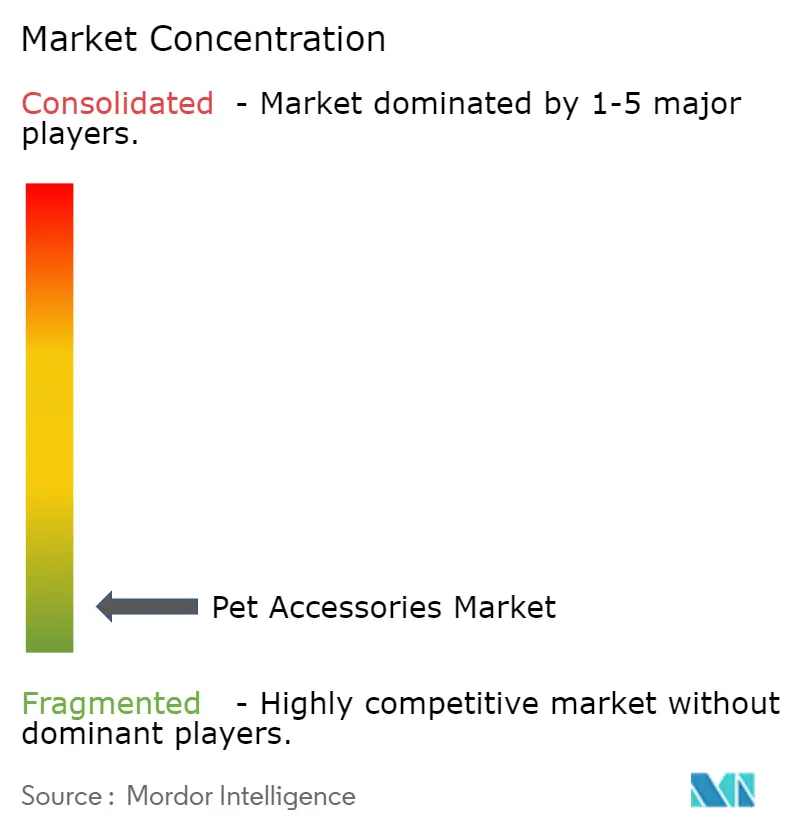
Il mercato rimane frammentato, con marchi globali di consumo, aziende specializzate in prodotti per animali domestici e imprese di vendita diretta al consumatore che competono nelle categorie di accessori premium, di utilità e connessi. Tra i principali operatori figurano Central Garden & Pet Company, PetSmart, LLC (BC Partners), Petco Health and Wellness Company, Inc., Spectrum Brands Holdings, Inc. e PetSafe Brands (CD&R). Le aziende puntano sempre più su prodotti intelligenti, integrazione del benessere e merchandising digitale per migliorare la fidelizzazione dei clienti e incentivare gli acquisti ricorrenti. L'innovazione si sta estendendo oltre i tradizionali collari e giocattoli per includere distributori di cibo connessi, dispositivi di monitoraggio indossabili, letti ortopedici ed ecosistemi di prodotti in abbonamento. L'e-commerce e le capacità di distribuzione omnicanale stanno diventando fattori di differenziazione competitiva cruciali, poiché i consumatori prediligono sempre più lo shopping online e la consegna rapida. Inoltre, la personalizzazione del prodotto e la sostenibilità stanno acquisendo sempre maggiore importanza nelle categorie di accessori premium.
L'intensità competitiva sta aumentando man mano che le aziende potenziano le capacità di commercio digitale e investono in categorie premium a domanda ricorrente. Secondo il modulo 10-K di Central Garden & Pet Company per l'anno fiscale 2025, Walmart ha rappresentato il 29% delle vendite del segmento pet dell'azienda nel 2025, in aumento rispetto al 27% dell'anno precedente. Questo cambiamento sottolinea la crescente importanza del comportamento d'acquisto nei negozi fisici nelle categorie di prodotti per animali domestici. Le aziende si stanno concentrando sempre più su marchi proprietari, dispositivi connessi e strategie di vendita diretta al consumatore per migliorare i margini e promuovere la fidelizzazione della clientela. Il coinvolgimento digitale, l'efficienza dell'evasione degli ordini e gli ecosistemi di acquisto ricorrente stanno diventando fattori cruciali per definire il posizionamento competitivo a lungo termine.
L'integrazione tecnologica e la tendenza alla premiumizzazione stanno ridefinendo la concorrenza nel settore degli accessori connessi e orientati al benessere. Gli operatori di mercato stanno investendo in prodotti di monitoraggio basati sull'intelligenza artificiale, distributori automatici di cibo ed ecosistemi per la cura degli animali domestici connessi tramite app, al fine di differenziarsi. Le aziende specializzate in infrastrutture digitali per la cura degli animali domestici stanno guadagnando terreno, poiché i consumatori danno priorità alla praticità, al monitoraggio della salute e alle esperienze personalizzate. Allo stesso tempo, i produttori affermati stanno ampliando i loro portafogli di prodotti premium, integrando design ergonomici, materiali sostenibili e accessori multifunzionali. La conformità normativa, i test di sicurezza dei prodotti e le capacità di distribuzione omnicanale stanno diventando sempre più cruciali, man mano che i marchi espandono le proprie attività nei mercati del Nord America, dell'Europa e dell'Asia-Pacifico.
Leader del settore degli accessori per animali domestici
Central Garden & Pet Company
PetSmart, LLC (BC Partners)
Petco Salute e Benessere Company, Inc.
Spectrum Brands Holdings, Inc.
PetSafe Brands (CD&R)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2026: Central Garden & Pet Company ha costituito una joint venture 80/20 con Phillips Pet Food and Supplies, conferendo la propria attività di distribuzione di prodotti per animali domestici, che gestiva circa 26,000 referenze. Questa operazione è in linea con la strategia aziendale di dare priorità ai prodotti per animali domestici di marca a margine più elevato e di potenziare le capacità di evasione degli ordini e-commerce.
- Dicembre 2025: Central Garden & Pet Company ha annunciato l'acquisizione delle attività di Champion Petfoods USA nell'ambito della sua strategia volta a potenziare il portafoglio di prodotti premium per animali domestici e ad ampliare la rete di distribuzione nel mercato statunitense degli accessori per animali.
- Ottobre 2025: Swedencare AB ha collaborato con zooplus SE per introdurre la gamma di integratori NaturVet in tutta Europa attraverso la piattaforma di vendita online di prodotti per animali di zooplus. Questa partnership ha ampliato la disponibilità di prodotti di alta qualità per il benessere e la cura degli animali domestici nel mercato europeo degli accessori e della salute per animali.
Ambito del rapporto sul mercato globale degli accessori per animali domestici
Gli accessori per animali domestici sono prodotti pensati per migliorare il comfort, la sicurezza, l'igiene, l'addestramento, il trasporto, l'intrattenimento e la cura quotidiana degli animali da compagnia, inclusi cani, gatti, uccelli e piccoli animali. Questi articoli comprendono collari, guinzagli, giocattoli, cucce, accessori per l'alimentazione, strumenti per la toelettatura, abbigliamento, trasportini e dispositivi intelligenti per animali domestici, tutti progettati per migliorare la praticità e promuovere il benessere degli animali.
Il rapporto sul mercato degli accessori per animali domestici è segmentato per tipologia di prodotto (giocattoli e abbigliamento, cucce, lettiere e alimenti, collari, guinzagli e accessori, prodotti per l'igiene degli animali domestici e altri prodotti), per tipologia di animale (cani, gatti e altri animali), per canale di distribuzione (minimarket, canale online, negozi specializzati, supermercati/ipermercati e altri canali) e per area geografica (Nord America, Sud America, Europa, Asia-Pacifico, Medio Oriente e Africa). Le previsioni di mercato sono fornite in termini di valore (USD).
| Giocattoli e abbigliamento |
| Alloggio, lettiera e alimentazione |
| Collari, guinzagli e accessori |
| Prodotti per l'igiene degli animali domestici |
| Altro |
| Cani |
| Gatti |
| Altri animali domestici |
| MINIMARKET |
| Canale online |
| Negozi specializzati |
| Supermercati / Ipermercati |
| Altri canali |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | |
| Turchia | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Egitto | |
| Resto d'Africa |
| Per tipo di prodotto | Giocattoli e abbigliamento | |
| Alloggio, lettiera e alimentazione | ||
| Collari, guinzagli e accessori | ||
| Prodotti per l'igiene degli animali domestici | ||
| Altro | ||
| Per tipo di animale | Cani | |
| Gatti | ||
| Altri animali domestici | ||
| Per canale di distribuzione | MINIMARKET | |
| Canale online | ||
| Negozi specializzati | ||
| Supermercati / Ipermercati | ||
| Altri canali | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Egitto | ||
| Resto d'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato degli accessori per animali domestici entro il 2031?
Si prevede che il mercato degli accessori per animali domestici raggiungerà i 42.7 miliardi di dollari entro il 2031.
Quale regione è oggi leader nella domanda di accessori per animali domestici?
Nel 2025, il Nord America ha registrato la quota di mercato maggiore, pari al 39.4%, grazie all'elevato numero di animali domestici posseduti, alla forte presenza del commercio al dettaglio omnicanale e all'alta spesa per animale.
Quale regione crescerà più rapidamente entro il 2031?
La regione Asia-Pacifico è quella a più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 9.1% dal 2026 al 2031, trainato dall'aumento delle adozioni di animali domestici, dal commercio al dettaglio digitale e da una maggiore domanda di prodotti di alta gamma.
Quale categoria di prodotti detiene la quota maggiore?
Nel 2025, la categoria di prodotti più diffusa era quella dei collari, dei guinzagli e degli accessori multiuso, con una quota di mercato del 31.7%.


