

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
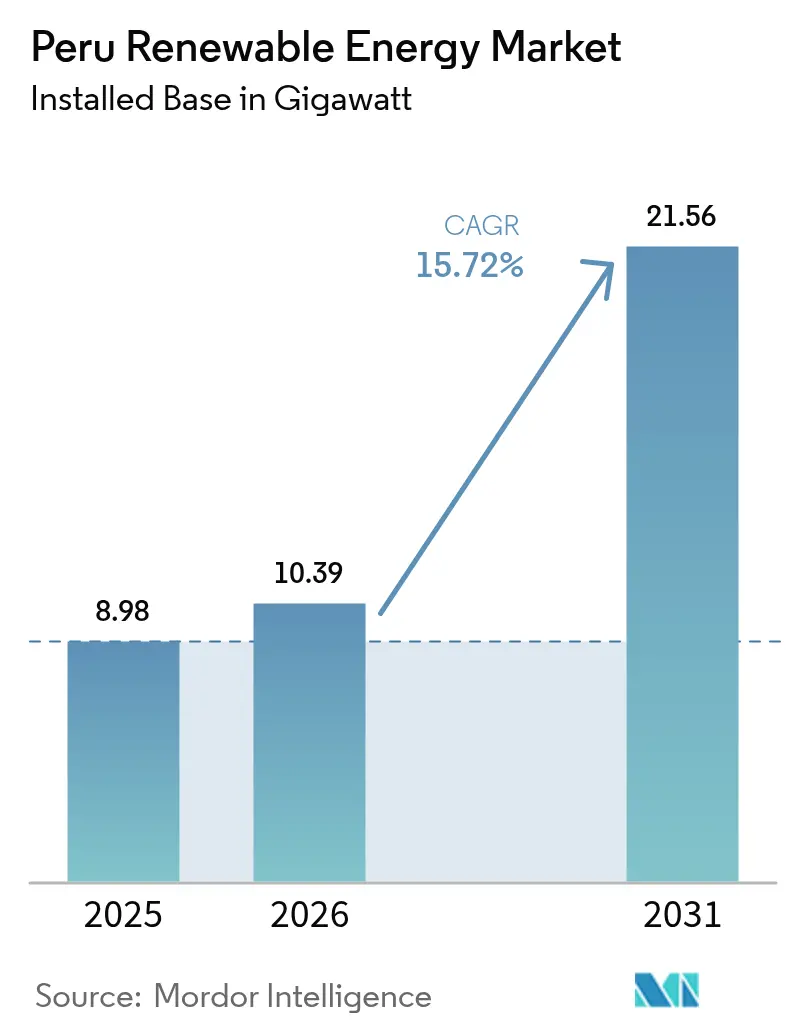
| Volume di mercato (2026) | 10.39 gigawatt |
| Volume di mercato (2031) | 21.56 gigawatt |
| Tasso di crescita (2026 - 2031) | 15.72% CAGR |
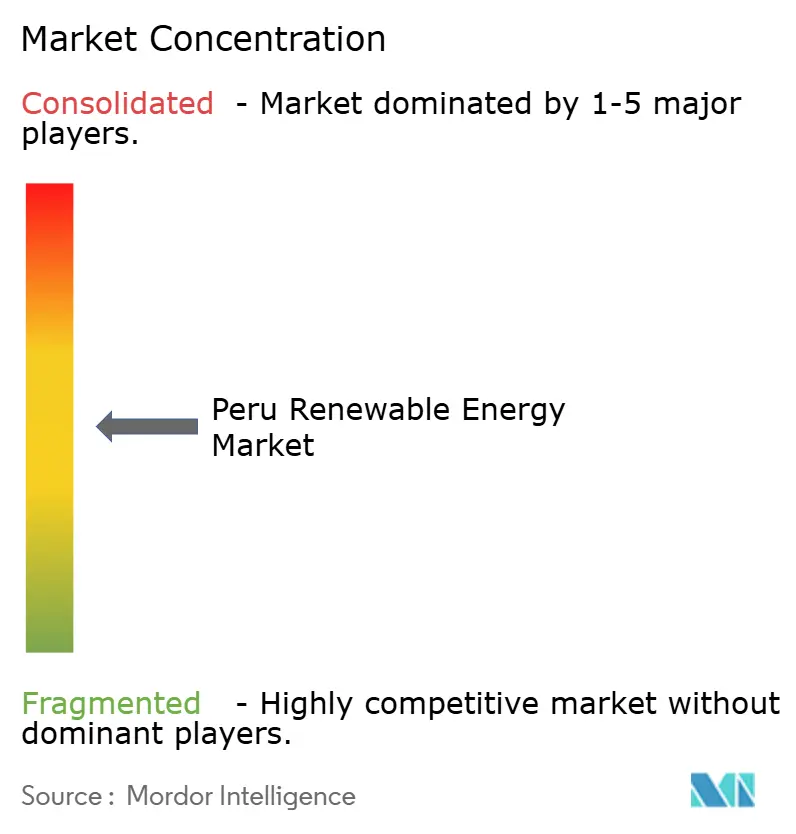
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle energie rinnovabili in Perù di Mordor Intelligence
Il mercato peruviano delle energie rinnovabili aveva un valore di 8.98 gigawatt nel 2025 e si prevede che crescerà da 10.39 gigawatt nel 2026 a 21.56 gigawatt entro il 2031, con un tasso di crescita annuo composto (CAGR) del 15.72% durante il periodo di previsione (2026-2031).
Questa espansione avviene in un momento in cui il predominio idroelettrico di lunga data sta cedendo il passo a un'espansione incentrata sul solare, grazie ai costi livellati dell'energia solare che scendono sotto i 30 dollari/MWh nel corridoio meridionale ad alta irradiazione. Gli asset eolici continuano a consolidare la capacità installata, ma i PPA aziendali del settore minerario, un imminente collegamento a 500 kV tra Perù ed Ecuador e una nuova legge sull'idrogeno verde ampliano le fonti di domanda, sbloccano le opzioni di esportazione e aprono nuove opportunità di investimento. Questo cambiamento attrae anche nuovi capitali: gli operatori storici europei stanno cedendo portafogli maturi alle imprese statali cinesi, mentre fondi infrastrutturali come Actis stanno preparando pipeline di sviluppo multi-gigawatt. I venti contrari a breve termine, in particolare il rischio di una sospensione delle aste oltre il 2027 e la congestione localizzata della rete, frenano la crescita a breve termine; tuttavia, segnali politici come le gare d'appalto annuali a tecnologia neutrale e i finanziamenti per l'adattamento sostenuti dalla Banca Mondiale rafforzano la visibilità a lungo termine.
Punti chiave del rapporto
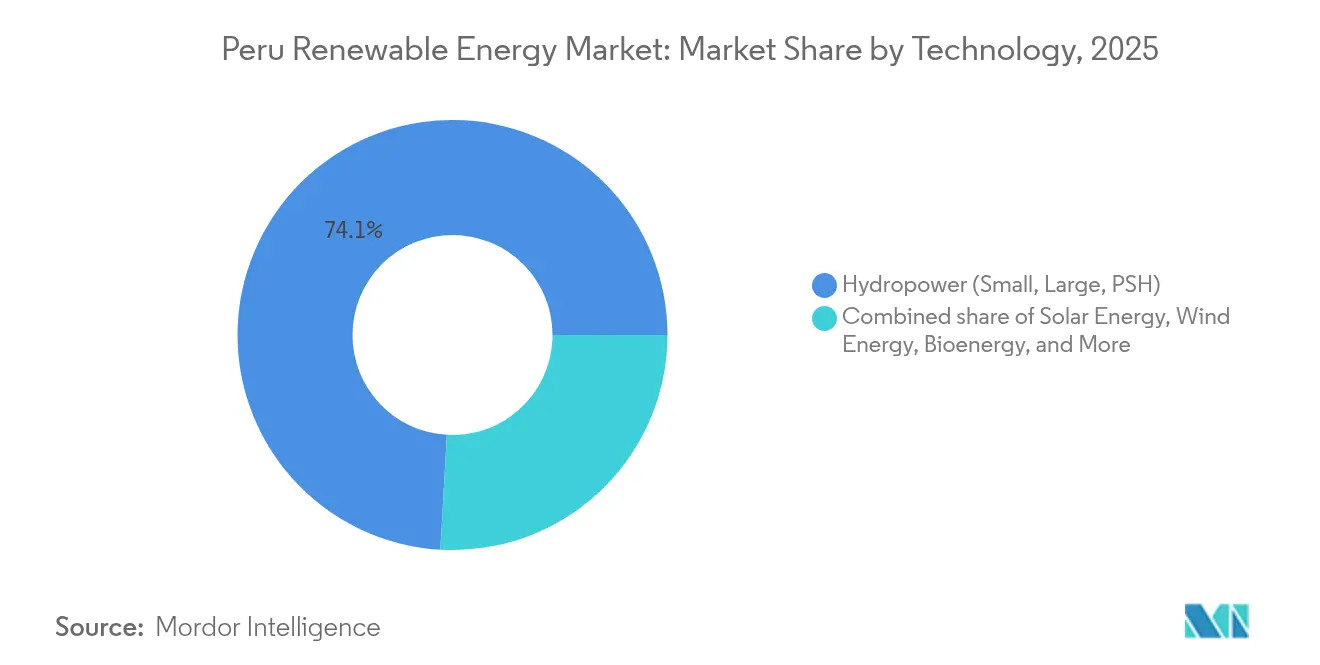
- In base alla tecnologia, nel 2025 l'energia idroelettrica deteneva il 74.10% della quota di mercato delle energie rinnovabili in Perù, mentre si prevede che l'energia solare registrerà il CAGR più rapido, pari al 32.35%, fino al 2031.
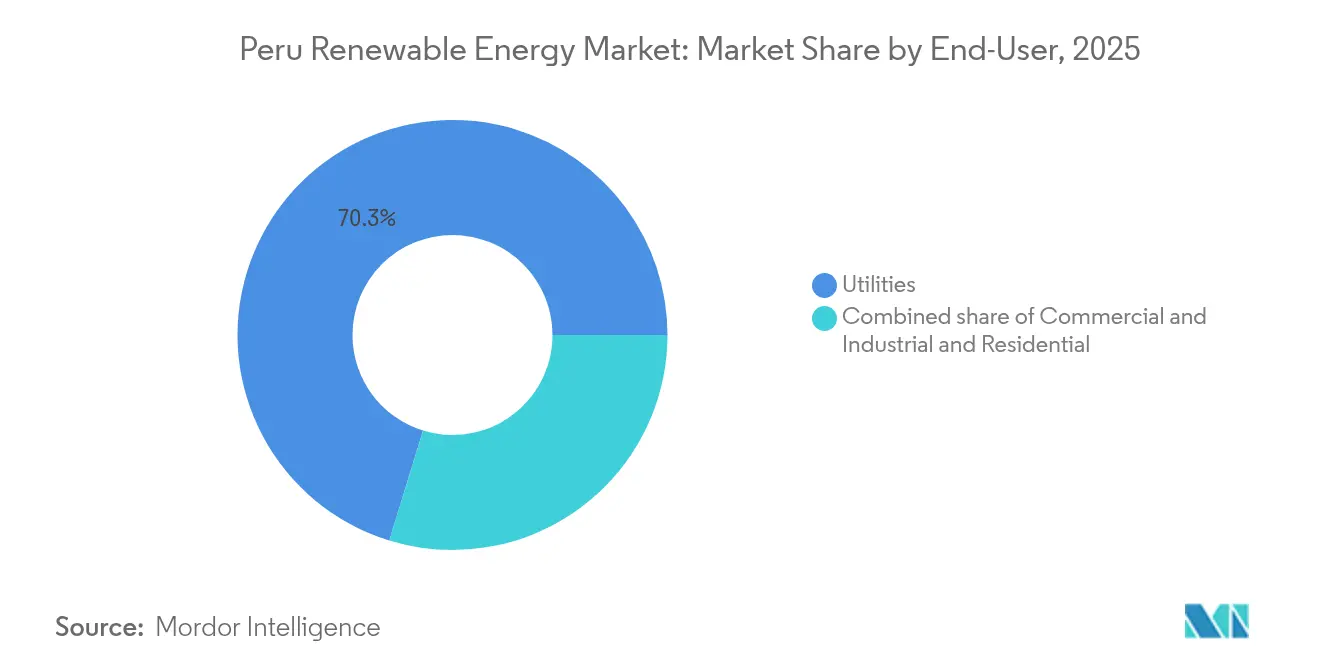
- Per utente finale, le utility controllavano il 70.25% della capacità installata nel 2025, mentre il segmento commerciale e industriale, guidato dai PPA minerari, sta avanzando a un CAGR del 19.45% fino al 2031.
- In termini geografici, il corridoio meridionale (Arequipa-Moquegua-Tacna) ha catturato il 65.45% delle dimensioni del mercato peruviano delle energie rinnovabili nel 2025 e si prevede che si espanderà a un CAGR del 17.65% fino al 2031
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle energie rinnovabili in Perù
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Le aste RER riprendono nel 2025 | + 4.20% | Nazionale con focus ad Arequipa, Moquegua, Tacna | Medio termine (2-4 anni) |
| LCOE solare fotovoltaico inferiore a 30 USD/MWh | + 3.80% | Perù meridionale | A breve termine (≤ 2 anni) |
| Interconnessione Perù-Ecuador da 500 kV | + 2.10% | confine settentrionale del Perù | A lungo termine (≥ 4 anni) |
| PPA aziendali del settore minerario | + 3.50% | Corridoio minerario meridionale | Medio termine (2-4 anni) |
| Legge sull'idrogeno verde | + 1.70% | Porti costieri meridionali | A lungo termine (≥ 4 anni) |
| Programma di micro-reti rurali | + 0.70% | Bacino amazzonico | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Le aste RER finanziate dal governo riprenderanno nel 2025
La gara d'appalto del 2024 ha assegnato 1,016 MW a un prezzo solare medio di 27.36 USD/MWh, dimostrando che la riforma delle aste, che separa i pagamenti per la capacità da quelli per l'energia, può sbloccare investimenti su larga scala. [1] Agenzia di vigilanza sugli investimenti in energia e miniere, “Resolución 28832-2024,” osinergmin.gob.pe Le offerte vincenti di Statkraft, Engie, Kallpa e Luz del Sur hanno garantito PPA ventennali; tuttavia, l'assenza di un calendario pluriennale offusca la visibilità dei ricavi per i progetti che puntano a operazioni successive al 2027. Gli sviluppatori con bilanci più solidi possono affrontare meglio questa incertezza rispetto ai produttori di energia indipendenti più piccoli, innalzando le barriere all'ingresso. A meno che il MINEM non pubblichi un calendario prevedibile, i costi di finanziamento dei progetti potrebbero aumentare, diluendo la competitività dei prezzi rispetto al gas. L'annuncio dell'asta del 2025, pertanto, rimane un evento critico per il mercato peruviano delle energie rinnovabili.
Forte calo del LCOE del solare fotovoltaico sotto i 30 USD/MWh a Moquegua e Arequipa
L'irradiazione superiore a 2,400 kWh/m² e le importazioni di moduli esenti da tariffe hanno spinto il costo totale di produzione (LCOE) del solare a 27-30 dollari/MWh nel 2024. Il progetto La Joya da 225 MW di Acciona e l'impianto Matarani da 97 MW di Yinson illustrano come i moduli bifacciali e gli inseguitori monoassiali aumentino i fattori di capacità oltre il 30%. Gli operatori minerari stanno stipulando PPA a lungo termine a queste tariffe per proteggersi dalla volatilità termica, sottolineando l'elasticità della domanda che si verifica quando i prezzi superano la soglia psicologica di 30 dollari/MWh. Tuttavia, la riduzione dell'accesso alla rete nel corridoio meridionale costringe gli sviluppatori a prezzare il rischio di interconnessione nelle offerte, il che potrebbe erodere il vantaggio di costo principale se gli aggiornamenti della trasmissione fossero in ritardo rispetto alla crescita della capacità.
I PPA aziendali del settore minerario accelerano la domanda di energie rinnovabili
Nel 2024, l'attività mineraria ha rappresentato 8,000 GWh di consumo di elettricità e ora dà priorità alla decarbonizzazione di Scope 2. Gli impianti Javelin da 180 MW e Huayca da 165 MW di Atlas Renewable Energy alimentano rispettivamente Antamina e Cerro Verde, mentre Glencore punta al 100% di energie rinnovabili entro il 2030. I contratti ibridi solare-con accumulo aggiungono 15-20 USD/MWh, ma raggiungono comunque un risparmio del ciclo di vita del 15-25% rispetto agli ibridi diesel. [2] Banca Mondiale, "Rapporto sulla transizione energetica in America Latina e nei Caraibi 2025", worldbank.org Gli sviluppatori esperti nell'integrazione dell'accumulo godono quindi di un vantaggio da pioniere. Il modello si sta espandendo oltre il rame, includendo anche gli operatori dell'oro e dello zinco, aumentando la quota commerciale e industriale del mercato peruviano delle energie rinnovabili.
La legge sull'idrogeno verde catalizza i progetti di elettrolisi nei porti del sud
La legge 31992, promulgata nel 2024, assegna la supervisione al MINEM, fornendo agli sviluppatori la chiarezza normativa necessaria per finanziare progetti per un valore di 11.2 miliardi di dollari, come Horizonte de Verano. L'approvazione ambientale anticipata per il complesso da 3.6 GW convalida i percorsi autorizzativi. I porti del sud offrono ormeggi in acque profonde e la vicinanza alle risorse solari, consentendo l'esportazione di 240,000 tonnellate all'anno di idrogeno a un costo di 3.3-4.5 dollari/kg LCO. Tuttavia, gli ammodernamenti portuali e di desalinizzazione da oltre 500 milioni di dollari dipendono da contratti di prelievo con acquirenti asiatici ed europei disposti a pagare un premio certificato, rendendo fondamentale il sostegno politico alle garanzie o agli adeguamenti alle emissioni di carbonio.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Pausa delle aste e incertezza normativa dopo il 2027 | -2.30% | il | A breve termine (≤ 2 anni) |
| Il gas Camisea economico rimane competitivo in termini di costi | -1.80% | Nazionale, in particolare Lima | Medio termine (2-4 anni) |
| Congestione della rete del corridoio meridionale | -2.10% | Moquegua, Arequipa, Tacna | Medio termine (2-4 anni) |
| Opposizione locale ai parchi eolici costieri | -0.60% | Piura, Lambayeque, Ica | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Pausa delle aste e incertezza normativa oltre il 2027
Il divario negli appalti 2016-2024 ha costretto gli sviluppatori a seguire percorsi di accordi di acquisto di energia (PPA) commerciali o aziendali, frenando la diversificazione degli investimenti. Sebbene le riforme del dicembre 2024 abbiano separato i pagamenti per capacità ed energia, non esiste un calendario vincolante per le gare d'appalto 2026-2030, aumentando il rischio di certezza dei ricavi. Il ricambio politico, cinque presidenti dal 2018, aggiunge un ulteriore livello di imprevedibilità. Gli istituti di credito ora richiedono maggiori riserve di capitale, il che gonfia il costo del capitale e mette a repentaglio la traiettoria del CAGR del 15.98% del mercato peruviano delle energie rinnovabili.
La congestione della rete nel corridoio meridionale ritarda il progetto COD
COES ha registrato 20 GW di proposte pre-operative per impianti solari ed eolici a fronte di una base di domanda di picco di 8 GW, una discrepanza che innesca tagli e ritardi nell'interconnessione. La linea Chilca-Independencia a 220 kV, completata nel 2025, attenua i vincoli costieri ma aggira il collo di bottiglia del deserto. Gli sviluppatori si trovano di fronte a un circolo vizioso: senza un accesso alla rete confermato, gli acquirenti esitano a firmare PPA, mentre COES trattiene l'approvazione in attesa della verifica della domanda. L'interconnessione Perù-Ecuador a 500 kV allevierà la pressione solo dopo il 2029, prolungando il rischio di programmazione e potenzialmente posticipando fino a 3 GW di progetti precedentemente annunciati.
Analisi del segmento
Per tecnologia: l'ondata di energia solare rimodella il mix di generazione
L'incremento degli impianti solari ha subito un'accelerazione dopo l'asta del 2024 e le aggiudicazioni su larga scala per un totale di 1,005 MW hanno portato il segmento al centro del mercato delle energie rinnovabili peruviano. Il complesso Illpa da 336 MW di Statkraft, il progetto Intipampa da 172 MW di Engie e l'impianto Sunny da 204 MW di Kallpa dovrebbero entrare in funzione entro il 2027, aggiungendo complessivamente 712 MW di capacità nominale. COES ha approvato 1,677 MW di nuovi studi solari nel primo trimestre del 2025, portando la pipeline attiva a oltre 3 GW, mentre la parità LCOE con il gas nelle ore di punta consolida la posizione del solare come leader di costo. L'energia idroelettrica rappresenta ancora il 74.10% della capacità installata, ma la crescita incrementale è limitata a 664 MW di progetti ad acqua fluente fino al 2027. L'eolico si attesta a 1,021 MW, ma deve affrontare sfide legate alla localizzazione e all'impatto sugli uccelli, che allungano i tempi di autorizzazione rispetto all'energia solare.
Gli sviluppatori puntano sui sistemi ibridi per compensare l'intermittenza, con il progetto La Joya di Kallpa che integra una batteria da 4 ore per soddisfare le esigenze del settore minerario. Si prevede che il mercato delle energie rinnovabili peruviano per il solare crescerà a un CAGR del 32.35%, superando tutte le altre tecnologie. Sebbene progetti eolici come il portafoglio da 1,111 MW di Kallpa possano raggiungere fattori di capacità del 25-30%, il rischio di riduzione rimane elevato in prossimità di corridoi costieri congestionati, frenando la costruzione a breve termine. La bioenergia e la geotermia rimangono di nicchia a causa dei vincoli sulle materie prime e dei costi di perforazione, mentre l'energia oceanica rimane commercialmente non redditizia con le attuali strutture tariffarie.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per utente finale: i PPA minerari guidano l'accelerazione C&I
Le utility hanno fornito il 70.25% della capacità installata nel 2025 tramite contratti regolamentati a lungo termine; tuttavia, il loro predominio sta diminuendo con l'esecuzione di PPA diretti da parte delle aziende minerarie. Il CAGR del 19.45% del segmento commerciale e industriale riflette le crescenti pressioni per la conformità allo Scope 2 e la stabilità dei costi offerta dalle tariffe solari inferiori a 30 USD/MWh. Javelin e Huayca forniscono complessivamente 345 MW ad Antamina e Cerro Verde, mentre il fabbisogno incrementale di 300-400 MW di Glencore sottolinea una domanda inutilizzata. Si prevede pertanto che la quota di mercato delle energie rinnovabili in Perù conquistata dalle utility scenderà al di sotto del 60% entro il 2031, con la chiusura di nuovi contratti commerciali e industriali (C&I).
La domanda residenziale beneficia delle mini-reti rurali finanziate nell'ambito della linea di credito della Banca Interamericana di Sviluppo; tuttavia, le basse tariffe al dettaglio e l'assenza di net metering mantengono la penetrazione dell'energia solare sui tetti al di sotto dell'1%. I programmi di elettrificazione governativi hanno portato il coefficiente rurale all'86.2% nel 2024, ma la maggior parte degli incrementi di capacità rimane su scala industriale o su larga scala. I PPA supportati da sistemi di accumulo si stanno affermando come il nuovo standard, posizionando in posizione di vantaggio gli integratori in grado di abbinare batterie e generazione. Il settore delle energie rinnovabili peruviano si sta quindi spostando da un modello di acquirente unico verso un panorama di prelievo diversificato che favorisce gli sviluppatori tecnologicamente agili.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Il corridoio meridionale, che comprende Arequipa, Moquegua e Tacna, rappresentava il 65.45% del mercato delle energie rinnovabili del Perù nel 2025, sfruttando un irraggiamento solare superiore a 2,400 kWh/m². Illpa di Statkraft, La Joya di Acciona e Pampa Salinas di Kallpa consolidano questo predominio; tuttavia, la trasmissione progettata per 3-4 GW si trova ora a dover affrontare una coda di 20 GW. I ritardi costringono gli sviluppatori a scaglionare le date di entrata in funzione o ad assorbire la riduzione durante le ore di bassa domanda.
Le regioni costiere settentrionali, tra cui Piura, Lambayeque e Cajamarca, ospitano hub eolici emergenti, come il progetto Huascar da 300 MW di Zeus Energía, che beneficia di velocità medie del vento di 7-9 m/s e del futuro accesso all'esportazione attraverso l'interconnessione Perù-Ecuador. Il collegamento da 500 kV, il cui completamento è previsto per il 2029, aumenterà la capacità transfrontaliera a 680 MW, consentendo un surplus di distribuzione e diversificando i flussi di entrate. Lima e la costa centrale rimangono centri di domanda con un potenziale limitato su scala industriale a causa della scarsità di terreni e della minore irradiazione, ma promettono risorse distribuite su piccola scala una volta che la politica di net-metering sarà matura.
Nel bacino amazzonico, l'elettrificazione rimane una questione di accesso all'energia piuttosto che di crescita della capacità. Le mini-reti finanziate dalla Banca Interamericana di Sviluppo dimostrano come l'energia solare ibrida possa sostituire il diesel nei villaggi isolati, dove i costi di estensione della rete superano i 50,000 dollari al km. Le lezioni apprese da questi progetti pilota potrebbero orientare lo sviluppo di futuri sistemi autonomi per campi minerari remoti e attività forestali. La geografia, quindi, determina le priorità di trasmissione: i colli di bottiglia meridionali richiedono linee elettriche di grandi dimensioni, i corridoi settentrionali necessitano di interfacce per l'esportazione e l'Amazzonia privilegia soluzioni localizzate.
Panorama normativo
Lo sviluppo delle energie rinnovabili in Perù è regolato dal MINEM in qualità di responsabile delle politiche, dal COES come gestore del sistema SEIN e dall'OSINERGMIN come autorità di vigilanza e regolamentazione tariffaria. La riforma del dicembre 2024 in materia di appalti per le energie rinnovabili (che ha separato i pagamenti per la capacità da quelli per l'energia) e la successiva spinta alla modernizzazione del quadro normativo per l'elettricità, ai sensi della Legge 28832, sono state fondamentali per ripristinare la fiducia negli investimenti su larga scala dopo la lunga interruzione degli appalti tra il 2016 e il 2024.
Nel 2026, l'agenda normativa si è ampliata, passando dagli appalti alla flessibilità del sistema e alla stabilità della rete. Il MINEM ha pubblicato una bozza di regolamento, ai sensi della Risoluzione Ministeriale n. 171-2026-MINEM/DM, per aprire un quadro di servizi complementari basato sul mercato, creando esplicitamente un percorso per consentire alle batterie e ad altre tecnologie di competere per il supporto di frequenza e tensione. Parallelamente, l'OSINERGMIN ha implementato nel 2026 nuove procedure per la classificazione dei carichi essenziali nel SEIN, inasprendo i criteri operativi per rafforzare l'affidabilità, un aspetto sempre più importante con l'aumento della penetrazione variabile dell'energia solare ed eolica.
Panorama competitivo
Kallpa Generación detiene il 23% della generazione nazionale e una pipeline eolica di 1,111 MW, posizionandosi come il più grande singolo investitore nelle energie rinnovabili emergenti. [5] Kallpa Generación, “Investor Presentation Q1 2025,” kallpa.com Gli operatori europei, tra cui Orygen (ex Enel), Acciona, Engie e Statkraft, sfruttano il loro basso costo del capitale per dominare le aste RER, con l'assegnazione a Statkraft di 336 MW a Illpa che la rende il più grande operatore solare del Perù. I progetti d'asta premiano la solidità del bilancio, mentre i PPA C&I favoriscono sviluppatori come Atlas Renewable Energy e Grenergy che portano l'integrazione dello stoccaggio e le relazioni con il settore minerario.
La legge 31992 apre le porte al nascente settore dell'idrogeno verde. L'approvazione del progetto da 11.2 miliardi di dollari di Horizonte de Verano e la concessione da 1.8 GW di Phelan Green Energy segnalano una fase iniziale di competizione per l'accesso ai porti e i contratti di esportazione. L'energia eolica offshore e lo stoccaggio di energia tramite batterie su larga scala rimangono opportunità inesplorate, subordinate alla definizione di quadri normativi per le concessioni marittime e la remunerazione della capacità.
Le mosse strategiche nel 2024-2025 sottolineano l'aumento della concorrenza. L'assegnazione dell'EPC da parte di Kallpa ad Acciona per La Joya, l'investimento di ISA REP nel settore della trasmissione e gli impegni di Glencore nel settore delle energie rinnovabili esemplificano l'allineamento aziendale in materia di decarbonizzazione. Il panorama competitivo del mercato peruviano delle energie rinnovabili si sta sdoppiando, con le aste su scala industriale che si stanno consolidando tra i primi cinque operatori, mentre le nicchie commerciali e ibride attraggono operatori specializzati.
Leader del settore delle energie rinnovabili in Perù
Acciona SA
Cobra Installazioni e Servizi SA
Enel Green Power Perú SAC
Engie Energía Perú SA
Statkraft Perú SA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: ENGIE si è aggiudicata quattro progetti di trasmissione di energia in Perù tramite una gara d'appalto ProInversion, che comprendono oltre 400 km di nuove linee, sei nuove sottostazioni e l'ampliamento di dieci sottostazioni esistenti, con un investimento superiore a 230 milioni di dollari. Il pacchetto rafforza la rete dorsale necessaria per il trasporto della nuova produzione di energia solare ed eolica e consolida la posizione di ENGIE nelle infrastrutture regolamentate, a complemento del suo portafoglio di generazione.
- Giugno 2026: ENGIE Energia Peru ha avviato la costruzione dell'impianto solare Hanaqpampa da 140.8 MW a Moquegua, con un investimento di oltre 127 milioni di dollari, puntando all'entrata in funzione commerciale nel primo trimestre del 2028. Il progetto aggiunge volume di energia solare su larga scala nel corridoio meridionale ed espande il ventaglio di progetti finanziabili che possono fungere da base per contratti di acquisto di energia a lungo termine, inclusi i PPA aziendali con le industrie ad alta intensità energetica.
- Novembre 2024: Acciona ha annunciato la costruzione di un impianto fotovoltaico da 225 MWp per Kallpa Generacion a La Joya, Arequipa, utilizzando 371,040 pannelli bifacciali. La realizzazione, guidata da un team EPC (Engineering, Procurement and Construction), ha segnalato la continua espansione dello sviluppo del solare su larga scala, sia tramite aste che tramite contratti di fornitura, nel corridoio meridionale, dove l'accesso alla rete e la capacità di distribuzione rappresentano fattori di differenziazione fondamentali.
Ambito del rapporto sul mercato delle energie rinnovabili in Perù
L'energia rinnovabile deriva da fonti naturali che si rigenerano più velocemente di quanto vengano consumate, come la luce solare, il vento, l'acqua, il calore geotermico e la biomassa. Queste risorse sono considerate inesauribili e vengono utilizzate per generare elettricità, calore e combustibile, con un conseguente impatto ambientale e un'impronta di carbonio inferiori rispetto ai combustibili fossili.
Il mercato delle energie rinnovabili in Perù è segmentato in base alla tecnologia e all'utente finale. In base alla tecnologia, il mercato è suddiviso in energia solare (fotovoltaica e CSP), energia eolica (onshore e offshore), energia idroelettrica (piccola, grande e PSH), bioenergia, geotermica ed energia oceanica (maree e onde). In base all'utente finale, il mercato è suddiviso in servizi di pubblica utilità, settore commerciale e industriale e settore residenziale. Il rapporto illustra anche le dimensioni e le previsioni del mercato per il Perù.
Per ciascun segmento, le dimensioni del mercato e le previsioni sono state condotte in base alla capacità installata (GW).
Per tecnologia
| Energia solare (fotovoltaica e CSP) |
| Energia eolica (onshore e offshore) |
| Energia idroelettrica (piccola, grande, PSH) |
| Bioenergy |
| Geotermico |
| Energia oceanica (maree e onde) |
Per utente finale
| Elettricita, Gas Ed Acqua |
| Commerciale e Industriale |
| Residenziale |
| Per tecnologia | Energia solare (fotovoltaica e CSP) |
| Energia eolica (onshore e offshore) | |
| Energia idroelettrica (piccola, grande, PSH) | |
| Bioenergy | |
| Geotermico | |
| Energia oceanica (maree e onde) | |
| Per utente finale | Elettricita, Gas Ed Acqua |
| Commerciale e Industriale | |
| Residenziale |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato delle energie rinnovabili in Perù nel 2025 e quali sono le sue prospettive di crescita?
La capacità installata ha raggiunto gli 8.98 GW nel 2025 e si stima che raggiungerà i 10.39 GW nel 2026, con una previsione di aumento a 21.56 GW entro il 2031, il che implica un CAGR del 15.72%.
Quale tecnologia si sta espandendo più rapidamente nel mix di energie rinnovabili del Perù?
Si prevede che l'energia solare crescerà a un CAGR del 32.35% nel periodo 2026-2031, trainata da un LCOE inferiore a 30 USD/MWh a Moquegua e Arequipa.
Perché le aziende minerarie firmano PPA rinnovabili in Perù?
Gli obblighi sulle emissioni di Scope 2 e i risparmi sui costi del 15-25% rispetto agli ibridi diesel stanno motivando le aziende minerarie a stipulare contratti a lungo termine per l'energia solare ed eolica.
Quali infrastrutture sono essenziali per la prossima ondata di progetti rinnovabili in Perù?
Gli aggiornamenti della trasmissione da 500 kV nel corridoio meridionale e nell'interconnessione Perù-Ecuador sono essenziali per integrare fino a 20 GW di progetti in coda.
In che modo la legge 31992 influisce sullo sviluppo dell'idrogeno verde?
La legge crea un quadro normativo che ha già reso possibile il progetto Horizonte de Verano da 11.2 miliardi di dollari e altre proposte di elettrolisi lungo i porti meridionali.
Quali aziende guidano la pipeline di progetti rinnovabili in Perù?
Kallpa Generación è in cima alla lista con una pipeline eolica da 1,111 MW, mentre Statkraft, Acciona, Engie e Orygen dominano le recenti aste di aggiudicazione per l'energia solare.


