

Dimensioni e quota del mercato dei robot personali
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
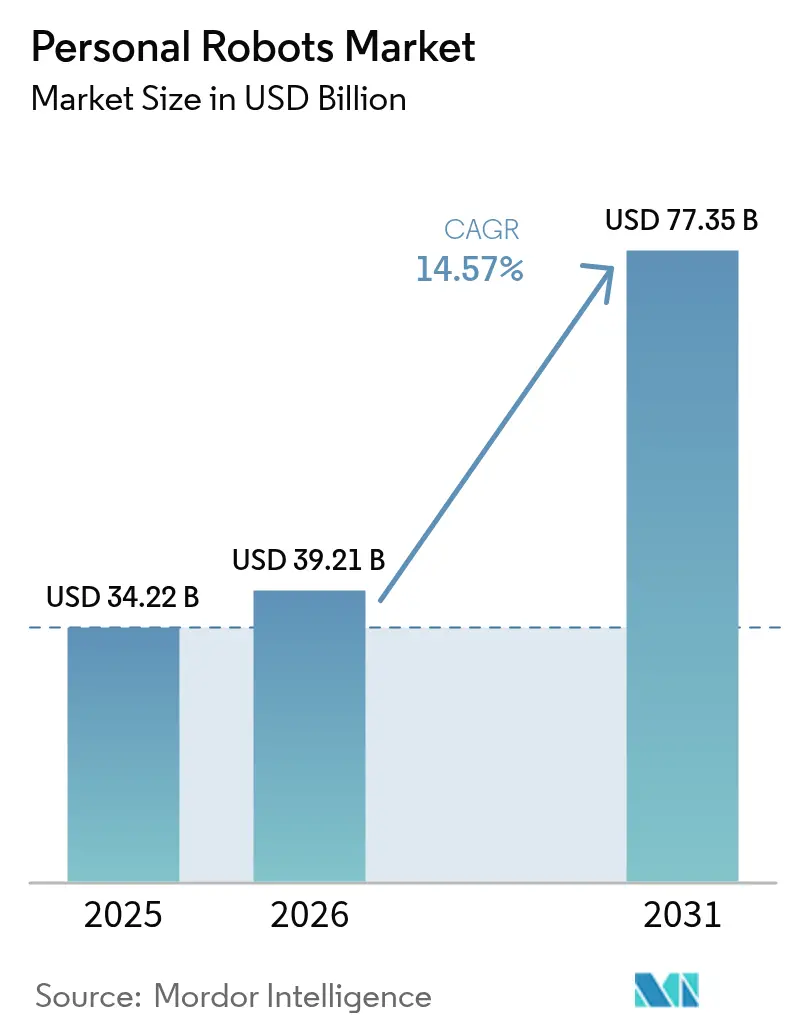
| Dimensione del mercato (2026) | 39.21 miliardo di dollari |
| Dimensione del mercato (2031) | 77.35 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 14.57% CAGR |
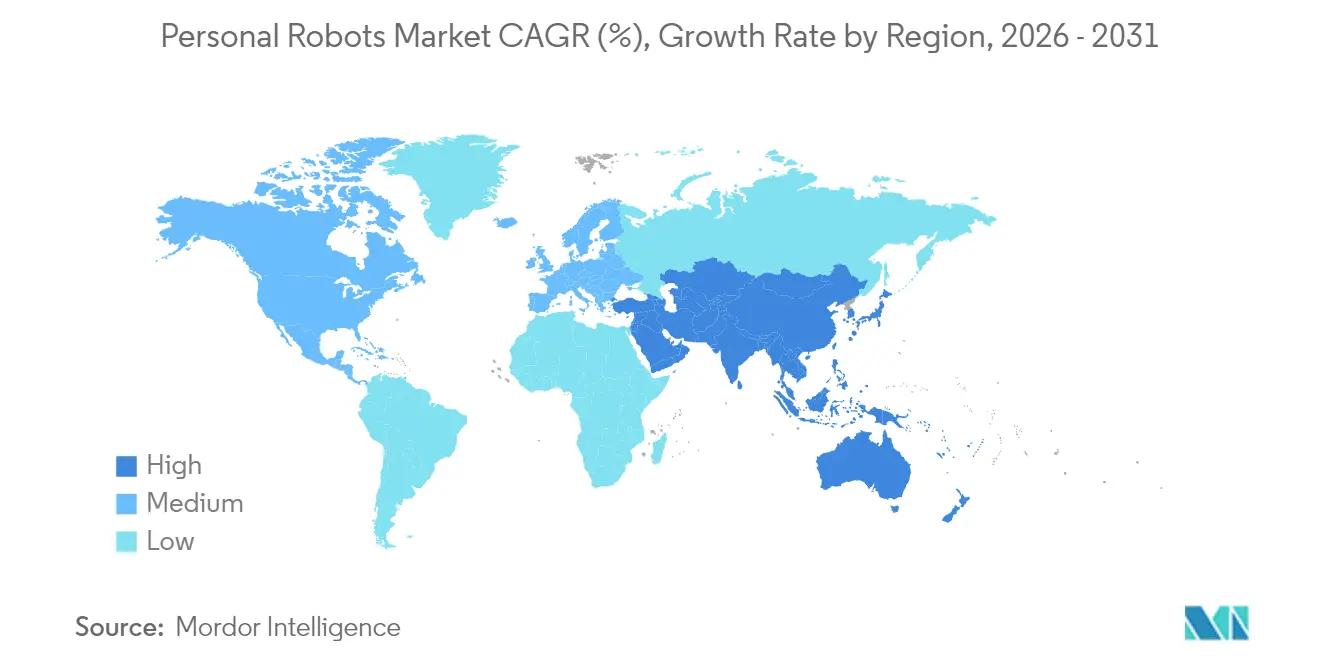
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
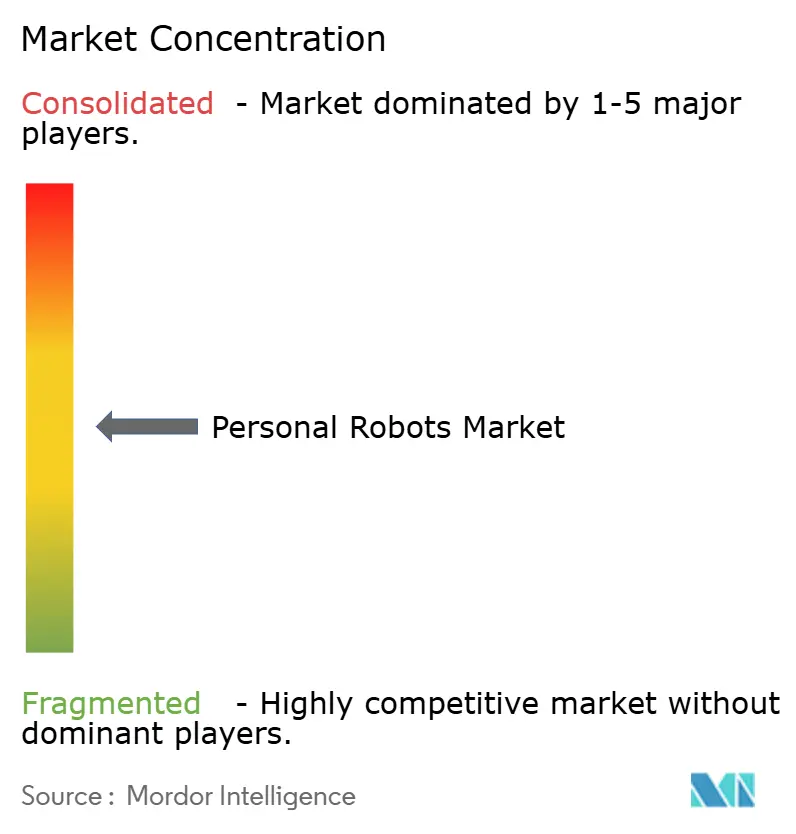
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei robot personali di Mordor Intelligence
Il mercato dei robot personali aveva un valore di 34.22 miliardi di dollari nel 2025 e si prevede che crescerà da 39.21 miliardi di dollari nel 2026 a 77.35 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 14.57% durante il periodo di previsione (2026-2031). La crescita è trainata da tre fattori convergenti: l'intelligenza artificiale accessibile sui dispositivi, l'invecchiamento della popolazione che necessita di assistenza domiciliare e il software di navigazione che consente ai robot di muoversi in sicurezza all'interno di case disordinate. Gli aspirapolvere robot rimangono il principale motore di fatturato, a dimostrazione della fiducia dei consumatori nei dispositivi autonomi e della loro disponibilità a lasciarli muovere liberamente. I produttori asiatici dominano la fornitura di componenti, offrendo alla regione vantaggi in termini di costi che accelerano l'adozione globale. Nel frattempo, il software basato su cloud e i servizi aggiuntivi in abbonamento hanno iniziato a rimodellare i modelli di ricavo, trasformando le vendite una tantum di hardware in flussi di reddito ricorrenti.
Punti chiave del rapporto
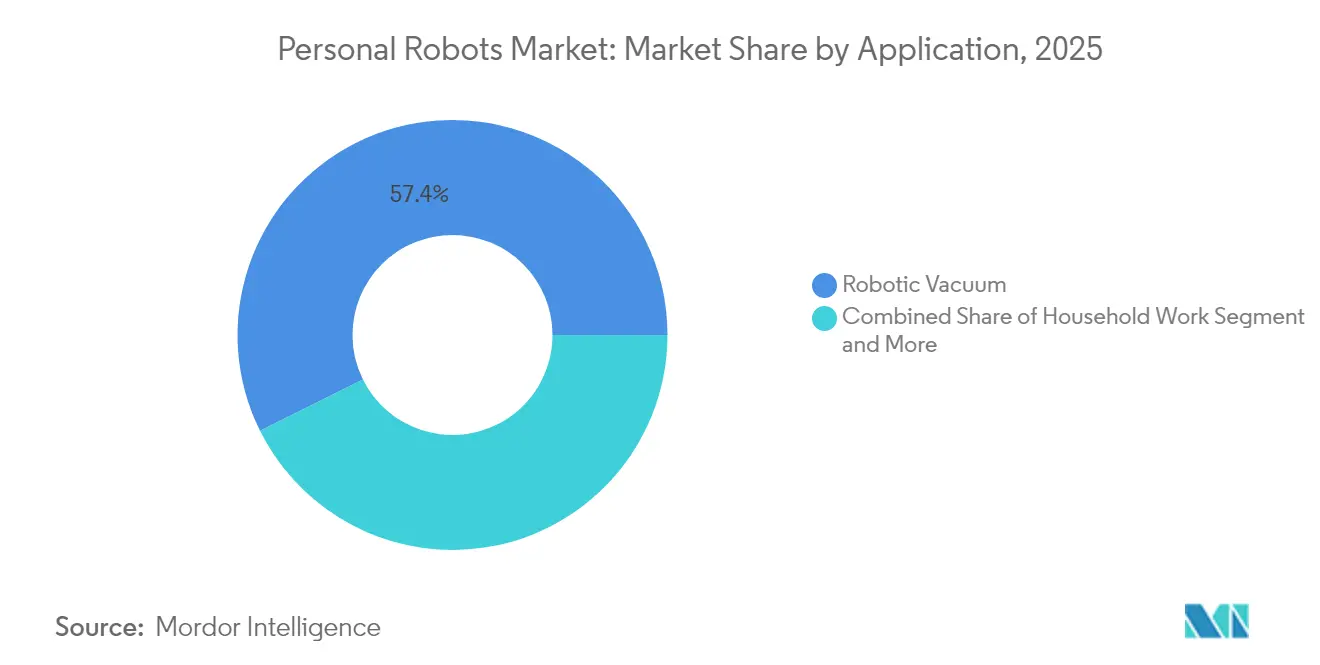
- Per quanto riguarda le applicazioni, nel 57.35 i lavori domestici rappresentavano ancora il 2025% della quota di mercato dei robot personali, ma si prevede che l'assistenza agli anziani e ai disabili registrerà il CAGR più rapido, pari al 23.2%, entro il 2031.
- In termini di mobilità, i modelli mobili su ruote hanno rappresentato il 66.20% del fatturato nel 2025; i sistemi bipedi umanoidi sono destinati a registrare il CAGR più rapido, pari al 28.4%, entro il 2031.
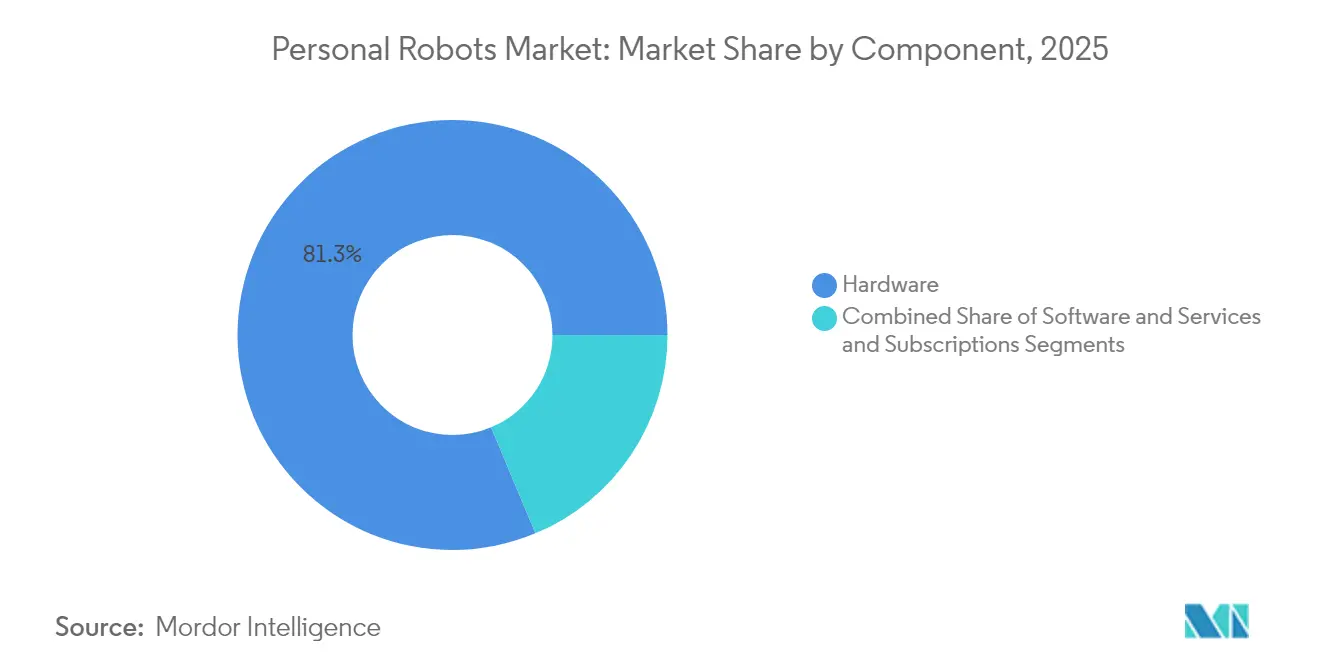
- Per componente, l'hardware ha rappresentato l'81.30% delle dimensioni del mercato dei robot personali nel 2025, mentre servizi e abbonamenti stanno crescendo a un CAGR del 21.6%.
- In base all'interfaccia di controllo, nel 43.40 le unità controllate tramite app hanno registrato una quota del 2025%, ma i robot completamente autonomi stanno accelerando a un CAGR del 26.9%.
- In termini geografici, l'area Asia-Pacifico si è assicurata una quota di fatturato del 34.60% nel 2025; il Medio Oriente è la regione in più rapida crescita con un CAGR del 19.1% fino al 2031.
- Ecovacs, Roborock e iRobot hanno totalizzato quasi un terzo delle spedizioni del 2024, ma il fatturato di iRobot nel quarto trimestre del 4 è diminuito del 2024%, segnalando una crescente pressione sui prezzi.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei robot personali
Analisi dell'impatto dei conducenti
| DRIVER | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| Boom di adozione di aspirapolvere robot domestici | 3.2% | Globale, con la penetrazione più forte in Nord America ed Europa | A breve termine (≤ 2 anni) |
| Maggiore disponibilità di processori AI a basso costo | 2.8% | Produzione di base nell'area APAC, con ricadute sui mercati globali | Medio termine (2-4 anni) |
| Integrazione con gli ecosistemi della casa intelligente | 2.1% | Leader del Nord America e dell'UE, in espansione nei centri urbani dell'APAC | Medio termine (2-4 anni) |
| Iniziative per l'invecchiamento sul posto di lavoro nei paesi OCSE | 3.5% | Paesi OCSE, con i primi guadagni in Giappone, Germania e Corea del Sud | A lungo termine (≥ 4 anni) |
| Programmi pilota ospedalieri per il parto in camera | 1.4% | Sistemi sanitari del Nord America e dell'UE | Medio termine (2-4 anni) |
| Piattaforme open source basate su ROS che riducono le barriere all'ingresso | 1.8% | Globale, con concentrazione nei poli tecnologici | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Boom di adozione degli aspirapolvere robot domestici
Gli aspirapolvere robotizzati hanno normalizzato l'idea stessa di lasciare che un dispositivo autonomo si muova all'interno di spazi privati, abbassando le barriere psicologiche e tecniche per assistenti più complessi. I produttori cinesi hanno aumentato la produzione e abbassato i prezzi, spingendo iRobot a un calo del fatturato del 45% nel quarto trimestre del 2024, mentre Ecovacs ha registrato 16.54 miliardi di RMB di vendite [1] Dyson, “Dyson 360 Vis Nav robot vacuum cleaner,” dyson.com e Roborock 11.95 miliardi di RMB nello stesso anno. I produttori premium hanno mantenuto i margini vantando le prestazioni; il modello 360 Vis Nav di Dyson viene fornito con una potenza di aspirazione sei volte superiore a quella dei concorrenti a un prezzo di 799.99 dollari, dimostrando che le nicchie di alta gamma possono coesistere con l'adozione di massa.
Maggiore disponibilità di processori AI a basso costo
I chip specializzati di Qualcomm e NVIDIA stanno dimezzando i costi dei componenti principali, riducendo la distinta base di un robot umanoide da 35,000 dollari nel 2025 a soli 13,000 dollari entro il 2030-35. [2] Bank of America Institute, “Transformation: Humanoid Robots 101,” institute.bankofamerica.com La nuova economia ha permesso a startup come Figure AI di anticipare di due anni i progetti pilota nazionali, mentre la cinese UBTech si prepara alla produzione di massa delle unità Walker S2 alla fine del 2025.
Integrazione con gli ecosistemi Smart-Home
I robot ora fungono da nodi mobili in una casa con più dispositivi. Il traguardo di un milione di robot raggiunto da Amazon e la partecipazione di Samsung di 180 milioni di dollari in Rainbow Robotics dimostrano che le grandi aziende tecnologiche stanno correndo per integrare i robot nei framework IoT esistenti. Il K20 Plus Pro di SwitchBot può trasformarsi da aspirapolvere a purificatore d'aria o carrello per le consegne utilizzando componenti aggiuntivi modulari, [3] SwitchBot, “K20 Plus Pro Modular Robot,” switch-bot.com sottolineando un passaggio dalle specifiche hardware alle prestazioni dell'ecosistema senza soluzione di continuità.
Iniziative per l'invecchiamento sul posto nei paesi OCSE
I governi si trovano ad affrontare una riduzione del numero di assistenti e un aumento delle spese mediche. Il METI e l'AMED giapponesi finanziano progetti pilota, mentre le ricerche indicano che le sole cadute ospedaliere costano 50 miliardi di dollari all'anno, una spesa che la robotica preventiva può ridurre significativamente. Studi sul campo nelle case di cura australiane confermano che il personale accetta i robot una volta che la formazione e i cambiamenti nel flusso di lavoro sono stati implementati.
Analisi dell'impatto delle restrizioni
| RESTRIZIONI | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| Preoccupazioni sulla privacy dei dati in merito alla mappatura domestica | -2.3% | Ambienti normativi dell'UE e del Nord America | A breve termine (≤ 2 anni) |
| Elevato costo di sostituzione di batterie e sensori | -1.8% | Globale, con un impatto maggiore nei mercati sensibili al prezzo | Medio termine (2-4 anni) |
| Standard di sicurezza globali frammentati | -1.5% | Globale, con variazioni di conformità regionali | A lungo termine (≥ 4 anni) |
| Precisione SLAM limitata negli appartamenti asiatici disordinati | -0.9% | Centri urbani dell'APAC, in particolare mercati immobiliari densi | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Preoccupazioni sulla privacy dei dati in relazione alla mappatura domestica
Regimi rigorosi come il GDPR richiedono il consenso esplicito per le mappe e i dati comportamentali raccolti dai robot. Un sondaggio YouGov del gennaio 2025 ha rilevato che la privacy si è classificata come il principale ostacolo per il 48% degli americani che prendono in considerazione un robot domestico, subito dopo le preoccupazioni relative all'affidabilità, al 49%. Le aziende ora investono molto nell'elaborazione dei dati sui dispositivi, nella localizzazione dei dati e nella condivisione controllata dall'utente per soddisfare le esigenze delle autorità di regolamentazione.
Elevati costi di sostituzione di batterie e sensori
I materiali di consumo possono rappresentare il 20-40% del costo di un'unità nel ciclo di vita. I pacchi batteria agli ioni di litio costano dai 200 agli 800 dollari e i sensori LiDAR dai 1,000 ai 3,000 dollari, costringendo i proprietari a costose revisioni a metà vita. La manutenzione annuale incide in genere dal 5 al 12% sul prezzo di acquisto, spingendo i fornitori verso design modulari e manutenzione predittiva per attenuare lo shock del prezzo, ma queste misure aumentano la spesa iniziale in ricerca e sviluppo.
Analisi del segmento
Per applicazione: il predominio della pulizia cede il passo all'innovazione della cura
I robot per il lavoro domestico hanno generato la quota maggiore, pari al 57.35%, del mercato dei robot personali nel 2025. Gli aspirapolvere offrono evidenti risparmi di tempo e risultati prevedibili, rafforzando la fiducia degli utenti e l'elevata propensione all'acquisto ripetuto. I robot per l'intrattenimento, come Romi di Mixi, vincitore del CES, hanno ampliato la visibilità della categoria. Nel frattempo, l'assistenza per anziani e disabili sta crescendo più rapidamente, con un CAGR del 23.2%, poiché gli ospedali stanno sperimentando la consegna in camera e le famiglie richiedono un supporto affidabile per l'igiene personale, la somministrazione di farmaci e l'assistenza in caso di caduta.
Lo spostamento dei ricavi illustra una categoria in fase di maturazione che si sta trasformando da comoda a necessaria. Con la diversificazione delle attività delle unità, i software in abbonamento per la mappatura, gli aggiornamenti dell'intelligenza artificiale e la diagnostica ampliano ulteriormente le dimensioni del mercato dei robot personali per i fornitori di servizi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per mobilità: sistemi su ruote, un ponte verso un futuro bipede
Nel 2025, i modelli mobili su ruote hanno rappresentato il 66.20% del valore totale grazie all'efficienza energetica e al prezzo accessibile dei componenti. I modelli fissi rimangono di nicchia, focalizzati sulla sicurezza o sulla telepresenza locale.
Le forme umanoidi bipedi rappresentano la storia della crescita, con un CAGR del 28.4% fino al 2031. La valutazione di 2.6 miliardi di USD di Figure AI e il round di finanziamento iniziale di 105 milioni di USD di Genesis AI evidenziano la convinzione degli investitori che le macchine bipedi saranno in grado di muoversi negli spazi costruiti dall'uomo con modifiche minime, incrementando in definitiva la quota di mercato dei robot personali per i sistemi bipedi man mano che il controllo dell'equilibrio e il ragionamento tramite intelligenza artificiale maturano.
Per componente: la base hardware consente l'innovazione del software
L'hardware ha ancora rappresentato l'81.30% delle spese del 2025, riflettendo l'intensità di capitale di motori, sensori e telai. Il calo dei prezzi dei sensori e dei chip di intelligenza artificiale ha ampliato i casi d'uso indirizzabili, ma i requisiti di sicurezza, stile e tattilità mantengono elevati i distinte base (BOM).
Servizi e abbonamenti – mappatura, firmware, intelligenza artificiale cloud, diagnostica remota – stanno crescendo a un CAGR del 21.6%. I pacchetti ricorrenti prolungano la vita utile del prodotto, creano marchi più fedeli e ampliano progressivamente le dimensioni del mercato dei robot personali senza dover ricorrere a ingenti investimenti in nuovo hardware.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Interfaccia di controllo: l'autonomia avanza nonostante il predominio delle app
Il controllo incentrato sulle app ha guidato la classifica con il 43.40% nel 2025, sfruttando i modelli di esperienza utente (UX) familiari agli smartphone. Le interfacce vocali hanno registrato un'impennata dopo che Alexa e Google Assistant hanno abilitato l'integrazione di skill plug-and-play.
La piena autonomia registra ora il CAGR più rapido, pari al 26.9%. La percezione multimodale e i modelli linguistici complessi consentono ai robot di interpretare richieste casuali, un prerequisito per l'assistenza agli anziani, dove gli utenti potrebbero non avere competenze tecniche specifiche. L'alleanza di Toyota con Boston Dynamics di Hyundai per l'applicazione dell'intelligenza artificiale generativa dimostra che i produttori stanno convergendo verso l'utilizzo a mani libere.
Analisi geografica
Mercato dei robot personali nella regione Asia-Pacifico
L'area Asia-Pacifico ha rappresentato il 34.60% del fatturato del 2025, trainata dalla crescita della componentistica cinese e dai progetti pilota di assistenza agli anziani in Giappone. Il mercato cinese dei robot umanoidi ha raggiunto i 2.9 miliardi di dollari nel 2024 e si prevede che supererà i 46 miliardi di dollari entro il 2031 con un CAGR del 48.6%, superando di gran lunga i tassi di crescita globali. I sussidi governativi, le catene di approvvigionamento mature e la familiarità culturale con la robotica sostengono la leadership. L'infrastruttura 5G della Corea del Sud supporta applicazioni ad alta intensità visiva, mentre la classe media urbana indiana presenta un potenziale di crescita dei volumi a lungo termine una volta che i prezzi scenderanno.
Mercato dei robot personali in Nord America
Il Nord America rimane influente nella ricerca sull'intelligenza artificiale, nei finanziamenti di venture capital e nei livelli premium. Gli Stati Uniti hanno registrato vendite di robot umanoidi per 0.56 miliardi di dollari nel 2024 e oggi la regione detiene il 47.5% del fatturato globale legato al settore umanoide. I livelli di interesse sono elevati: il 38% degli americani apprezza l'idea di un robot domestico, ma il 32% limita ancora il proprio budget a meno di 500 dollari, a dimostrazione delle sfide di elasticità che i fornitori devono affrontare attraverso pacchetti di funzionalità o piani di finanziamento.
Mercato dei robot personali in Medio Oriente
Il Medio Oriente è la regione in più rapida crescita, con un CAGR del 19.1% fino al 2031. I programmi di diversificazione finanziati dal petrolio, l'espansione del commercio al dettaglio a 386.9 miliardi di dollari entro il 2028 e la giovane popolazione tecnologicamente avanzata sostengono la domanda. Emirati Arabi Uniti e Arabia Saudita hanno creato zone di test per la robotica, mentre l'ecosistema di startup israeliano fornisce talenti nel campo dell'intelligenza artificiale. La spesa di 20 miliardi di dollari della Turchia in robotica domestica nel 2024 conferma l'interesse delle economie non del Golfo, rafforzando il ruolo della regione come target precoce per offerte premium e ricche di servizi.
Panorama normativo
I robot personali devono affrontare un duplice onere di conformità che combina le norme di sicurezza del prodotto con la governance emergente dell'IA, con particolare attenzione nell'UE e negli Stati Uniti. In Europa, il Regolamento Macchine (UE) 2023/1230 entrerà in vigore il 20 gennaio 2027 e affronta esplicitamente le funzioni di sicurezza basate sull'IA e la sicurezza informatica per i macchinari immessi sul mercato. Ciò influisce sul modo in cui i fornitori progettano i controlli relativi alla sicurezza, i percorsi di aggiornamento del software e la sicurezza fin dalla progettazione per i robot domestici connessi.
La standardizzazione si sta intensificando anche per quanto riguarda le prestazioni dei robot per uso domestico e l'interazione uomo-robot. La norma EN IEC 62849:2026 (pubblicata il 16 gennaio 2026) aggiunge metodi di valutazione delle prestazioni per i robot destinati all'uso domestico e similare, supportando requisiti di benchmarking e di approvvigionamento più coerenti. Negli Stati Uniti, la Consumer Product Safety Commission (CPSC) ha intensificato l'attenzione sui rischi per i consumatori legati alla robotica, includendo una raccomandazione del personale dell'aprile 2025 alla norma ASTM F15.22 per lo sviluppo di requisiti di sicurezza per i giocattoli robotici, evidenziando aspettative più elevate per i robot con capacità di interazione fisica negli ambienti di consumo.
Analisi della catena del valore
La catena del valore dei robot personali si estende dai fornitori di componenti (sensori, motori, attuatori, batterie e chip di elaborazione/IA) all'integrazione dei sottosistemi (sistemi di navigazione, elettronica di controllo e software di sicurezza), per poi proseguire con l'assemblaggio OEM e i canali di distribuzione a valle come l'e-commerce, la vendita al dettaglio di elettronica e la vendita diretta al consumatore. I ricavi post-vendita sono sempre più legati a servizi e abbonamenti, tra cui aggiornamenti delle mappe, diagnostica e sblocco di funzionalità. La regione Asia-Pacifico rimane centrale per quanto riguarda costi e disponibilità, poiché una quota consistente dei componenti chiave viene prodotta e integrata in quest'area, a conferma dell'osservazione del rapporto secondo cui i produttori asiatici dominano la fornitura di componenti e influenzano i prezzi globali.
Con l'evoluzione dei robot, che da semplici addetti alle pulizie si trasformano in piattaforme mobili e umanoidi più capaci, la scalabilità dipende dalla presenza di colli di bottiglia legati a componenti specialistici e dalla capacità dei partner produttivi di eliminarli. Le attività a monte della filiera produttiva sono caratterizzate da un'elevata concentrazione di fornitori di componenti e tecnologie, mentre i produttori di apparecchiature originali (OEM) di prodotti finiti sono meno numerosi. Elementi meccanici critici, come riduttori di precisione e ingranaggi, spesso rappresentano nodi limitanti per i robot con un elevato numero di gradi di libertà. Per passare dai prototipi alla produzione in serie, l'approvvigionamento si sposta sempre più verso basi di fornitura multiregionali certificate ISO e produttori a contratto in grado di gestire l'assemblaggio elettromeccanico e i sistemi di qualità, mentre la differenziazione degli OEM si concentra su software, autonomia e integrazioni con l'ecosistema, che possono essere monetizzate come servizi ricorrenti.
Panorama competitivo
La struttura del mercato è moderatamente frammentata: i primi cinque fornitori controllano poco meno del 50% delle spedizioni. Il drastico calo del fatturato di iRobot del 45% nel quarto trimestre del 4 ha rivelato quanto rapidamente la quota di mercato possa oscillare quando i rivali a basso costo si adeguano alle loro caratteristiche. Ecovacs e Roborock hanno sfruttato catene di approvvigionamento su scala RMB per aumentare le vendite nel 2024 rispettivamente a 2024 miliardi di RMB e 16.54 miliardi di RMB. Samsung si è assicurata una posizione da 11.95 milioni di dollari in Rainbow Robotics, a dimostrazione del fatto che i giganti dell'elettronica di consumo preferiscono le acquisizioni alla ricerca e sviluppo dal basso.
La strategia si articola in tre direzioni. In primo luogo, le prestazioni premium, illustrate dal sistema di navigazione 360 Vis Nav di Dyson, che offre un'aspirazione sei volte superiore a quella dei competitor. In secondo luogo, l'integrazione con l'ecosistema, rappresentata da Astro di Amazon, che si collega alla sicurezza Ring e al sistema vocale Alexa. In terzo luogo, la leadership di costo, dominata dalle aziende cinesi che procedono a ritmi sostenuti.
L'emergere di spazi vuoti è visibile nella logistica e nell'assistenza sanitaria. GXO Logistics ha firmato un contratto pluriennale con Agility Robotics per i bipedi da magazzino, il primo lancio commerciale di rilievo. Il software è la nuova frontiera: la valutazione di Figure AI si basa sul suo modello di intelligenza artificiale Helix, non sugli attuatori, mentre Apptronik collabora con Google DeepMind per integrare il ragionamento di Gemini nei suoi robot Apollo.
Leader del settore dei robot personali
Sony Corporation
Honda Motor Co., Ltd.
Ecovacs Robotics Inc.
iRobot Corporation
Gruppo Samsung
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: iRobot ha presentato Roomba Electro Plus insieme a una nuova generazione di robot Roomba, ampliando la sua gamma di prodotti per la pulizia dei pavimenti e le relative funzionalità. Questo aggiornamento mira a contrastare la pressione competitiva dei rivali a basso costo, aggiornando la piattaforma e offrendo ai consumatori percorsi di upgrade più chiari all'interno del marchio.
- Gennaio 2026: è stata pubblicata la norma EN IEC 62849:2026, che stabilisce metodi aggiornati di valutazione delle prestazioni per i robot utilizzati in ambito domestico. Essa favorisce criteri di benchmarking e di acquisto più coerenti nei mercati maturi.
- Novembre 2024: Honda ha annunciato la commercializzazione del suo robot tagliaerba autonomo con il marchio Honda ProZision. La commercializzazione di robot per esterni per uso domestico apre una strada per l'adozione di robot personali e spinge i produttori ad estendere le capacità di navigazione e sicurezza oltre gli ambienti interni.
Ambito del rapporto sul mercato globale dei robot personali
I robot personali sono progettati per attività personali come lavori domestici, istruzione, intrattenimento e istruzione. Il suo design e l'interfaccia umana lo rendono utile per gli individui. Il mercato studiato è stato segmentato in base ai tipi di robot personali e alla geografia. Lo studio include un’analisi completa del mercato dei robot personali basata su diversi aspetti, come domanda e offerta, tendenze tecnologiche, suscettibilità all’innovazione e prospettive di crescita futura. Lo studio include anche un’analisi dettagliata dell’impatto di COVID-19 sul mercato dei robot personali.
| Lavoro domestico |
| Intrattenimento e compagnia sociale |
| Assistenza Anziani e Disabili |
| Sicurezza domestica e sorveglianza |
| Educazione e la ricerca |
| Cancelleria |
| Mobile con ruote |
| Umanoide bipede |
| Hardware |
| Software |
| Servizi e Abbonamenti |
| Controllato da app |
| Controllo vocale |
| Controllo tramite gesti/visione |
| Completamente autonomo |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente | Israele |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Turchia | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Egitto | |
| Resto d'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per Applicazione | Lavoro domestico | |
| Intrattenimento e compagnia sociale | ||
| Assistenza Anziani e Disabili | ||
| Sicurezza domestica e sorveglianza | ||
| Educazione e la ricerca | ||
| Per Mobilità | Cancelleria | |
| Mobile con ruote | ||
| Umanoide bipede | ||
| Per componente | Hardware | |
| Software | ||
| Servizi e Abbonamenti | ||
| Tramite interfaccia di controllo | Controllato da app | |
| Controllo vocale | ||
| Controllo tramite gesti/visione | ||
| Completamente autonomo | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente | Israele | |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Egitto | ||
| Resto d'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato dei robot personali?
Il suo valore è stimato a 39.21 miliardi di dollari nel 2026 e si prevede che raggiungerà i 77.35 miliardi di dollari entro il 2031.
Quale applicazione prevale nella spesa odierna?
I robot per i lavori domestici, principalmente aspirapolvere, hanno rappresentato il 57.35% del fatturato del 2025.
Quale tipologia di mobilità sta crescendo più rapidamente?
I robot umanoidi bipedi guidano la crescita con un CAGR del 28.4% fino al 2031, con lo sviluppo del controllo dell'equilibrio e del ragionamento tramite intelligenza artificiale.
Perché la regione Asia-Pacifico è in testa nelle adozioni?
La regione coniuga scala manifatturiera, sostegno governativo e accettazione culturale, garantendosi un vantaggio del 34.60% in termini di fatturato nel 2025.
Cosa impedisce una diffusione più rapida in Nord America e in Europa?
Le preoccupazioni relative alla privacy dei consumatori in merito alla mappatura domestica e alla gestione dei dati impongono costi normativi e di progettazione che rallentano l'implementazione.
In che modo i fornitori stanno modificando i loro modelli di fatturato?
Le aziende ora offrono in abbonamento servizi di cloud mapping, aggiornamenti AI e manutenzione predittiva, incrementando così i flussi di reddito ricorrenti insieme alle vendite di hardware.


