

Dimensioni e quota di mercato delle assicurazioni contro gli infortuni personali
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
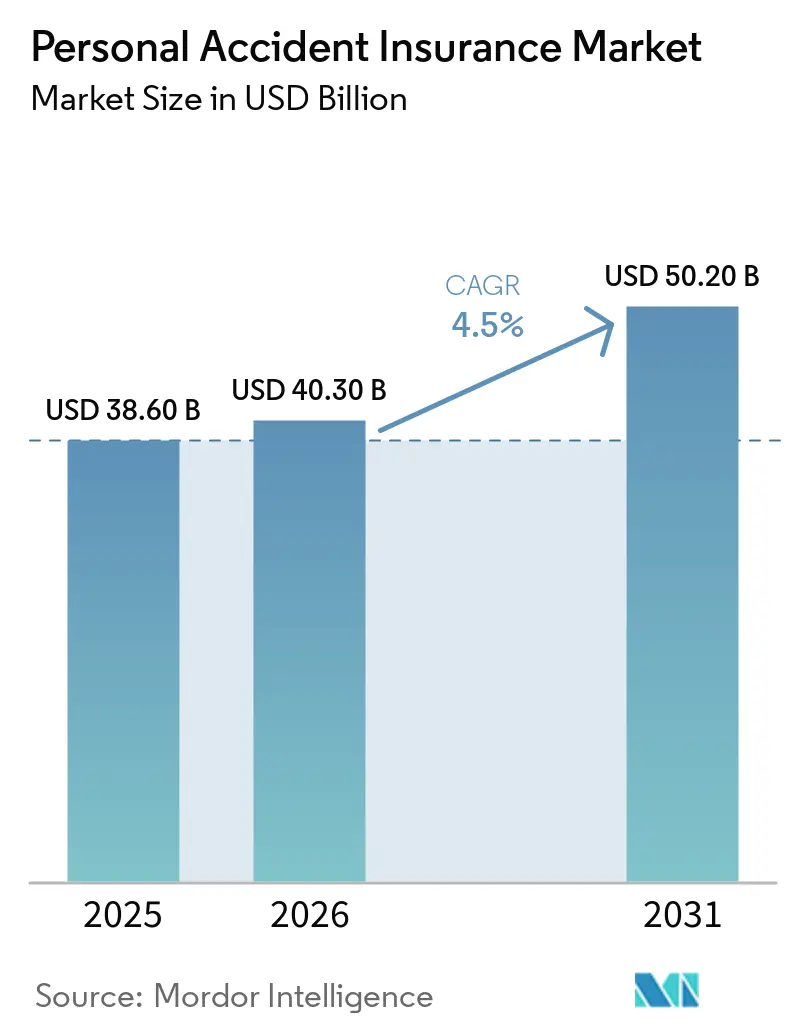
| Dimensione del mercato (2026) | 40.30 miliardo di dollari |
| Dimensione del mercato (2031) | 50.20 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.50% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato delle assicurazioni contro gli infortuni personali a cura di Mordor Intelligence
Si prevede che il mercato delle assicurazioni contro gli infortuni personali crescerà da 38.60 miliardi di dollari nel 2025 a 40.30 miliardi di dollari nel 2026 e raggiungerà i 50.20 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.5% nel periodo 2026-2031.
La maggiore gravità dei sinistri sta modificando la progettazione, la determinazione dei prezzi e la distribuzione dei prodotti assicurativi nel mercato degli infortuni personali. L'invecchiamento della forza lavoro e la limitata copertura sostitutiva del reddito offerta dai programmi pubblici aumentano la necessità di una copertura che vada oltre gli infortuni sul lavoro. I benefit volontari offerti dai datori di lavoro e i canali di vendita diretta al consumatore possono raggiungere le persone non completamente coperte dai programmi aziendali. La distribuzione digitale sta ampliando l'accesso, riducendo al contempo la dipendenza dai modelli tradizionali di agenzia. Le compagnie assicurative si trovano inoltre a dover bilanciare la crescente domanda con la sensibilità dei premi, la scarsa comprensione delle polizze e le diverse normative vigenti nei vari Paesi.
Punti chiave del rapporto
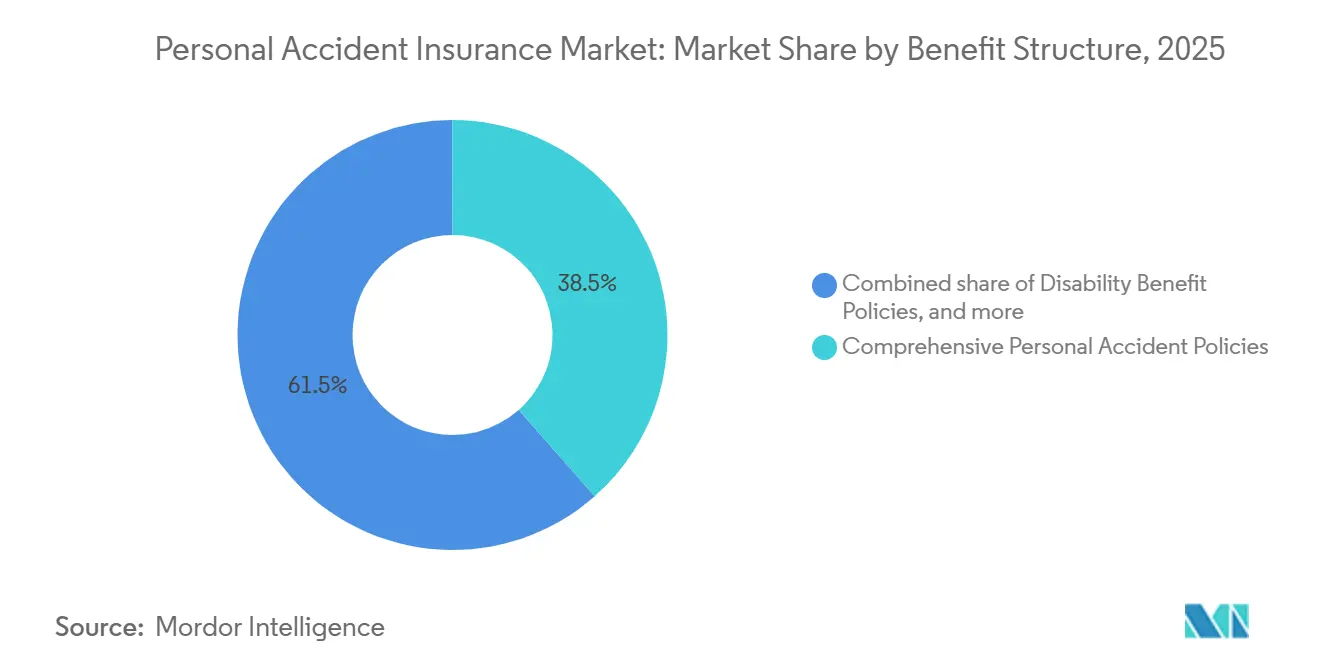
- In base alla struttura delle prestazioni, le polizze complete contro gli infortuni personali detenevano il 38.5% della quota di mercato delle assicurazioni contro gli infortuni personali nel 2025 e si prevede che cresceranno a un tasso annuo composto del 5.1% fino al 2031.
- Per tipologia di contraente, le polizze collettive detenevano il 59.6% della quota di mercato delle assicurazioni contro gli infortuni personali nel 2025 e si prevede che cresceranno a un tasso annuo composto del 4.9% fino al 2031.
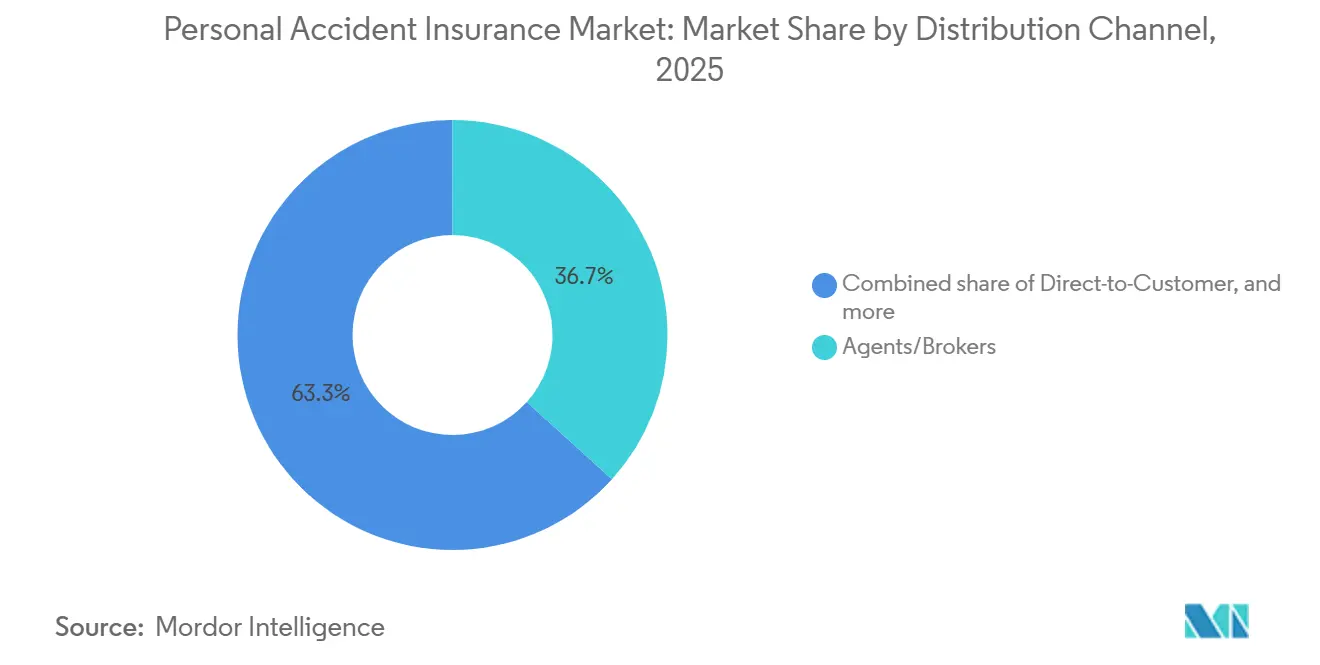
- Per canale di distribuzione, agenti e broker si sono aggiudicati il 36.7% della quota di mercato delle assicurazioni contro gli infortuni personali nel 2025, mentre si prevede che la distribuzione tramite affinità/partnership crescerà a un tasso annuo composto del 5.8% fino al 2031.
- In base alla durata della polizza, le polizze annuali rinnovabili detenevano il 76.2% della quota di mercato delle assicurazioni contro gli infortuni personali nel 2025, mentre si prevede che le polizze pluriennali cresceranno a un tasso annuo composto del 5.3% fino al 2031.
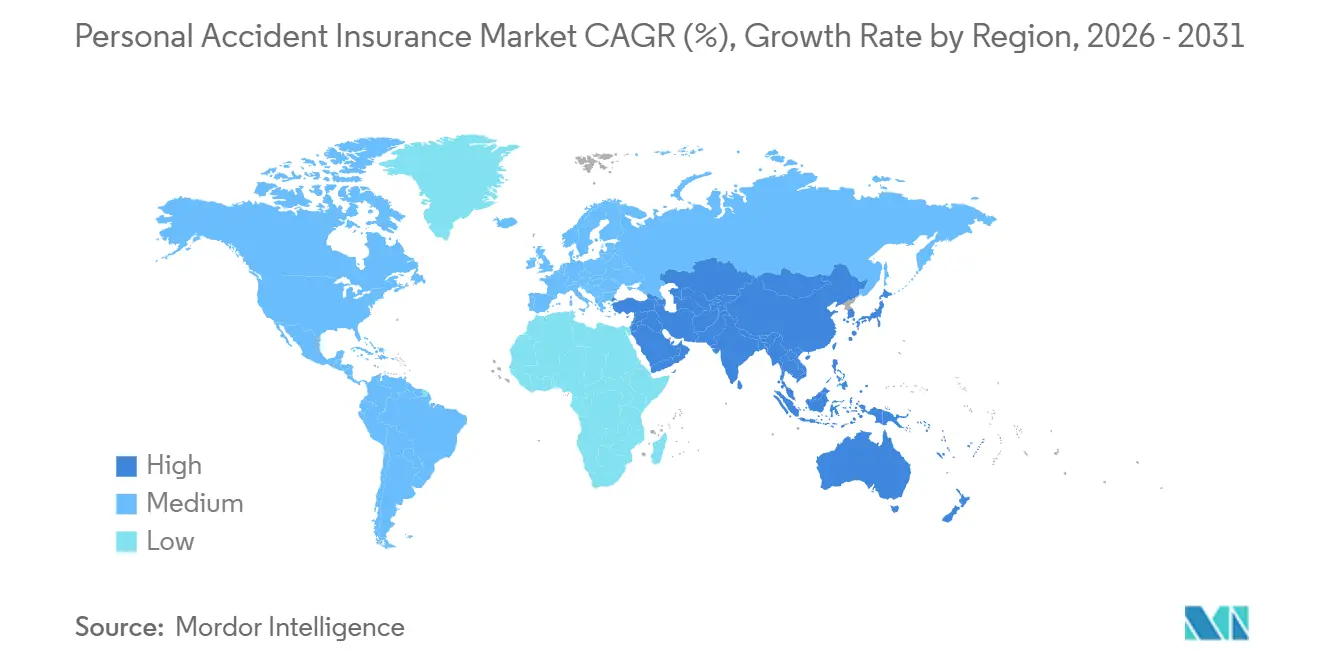
- Dal punto di vista geografico, nel 2025 il Nord America deteneva il 26.8% del mercato delle assicurazioni contro gli infortuni personali, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 5.2% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle assicurazioni contro gli infortuni personali
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dei costi medici e di indennità per la perdita di reddito derivanti da incidenti | + 1.2% | Presente a livello globale, con una particolare attenzione al Nord America e alla regione Asia-Pacifico. | A breve termine (≤ 2 anni) |
| Aumentare la consapevolezza dei consumatori in materia di protezione finanziaria | + 0.7% | Regione Asia-Pacifico, con ripercussioni in Medio Oriente, Africa e Sud America. | Medio termine (2-4 anni) |
| Espansione della distribuzione assicurativa digitale e integrata | + 1.0% | Global | A breve termine (≤ 2 anni) |
| Richiesta da parte dei datori di lavoro di coperture flessibili per gruppi e per il pendolarismo | + 0.8% | Nord America e Europa | A breve termine (≤ 2 anni) |
| Lacune nella copertura assicurativa per la gig economy e i lavoratori temporanei | + 0.6% | Asia-Pacifico, Nord America e Unione Europea | Medio termine (2-4 anni) |
| Crescita della microassicurazione e dei prodotti assicurativi contro gli infortuni basati sull'utilizzo | + 0.4% | Asia-Pacifico, Medio Oriente e Africa e Sud America | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dei costi medici e di indennità per la perdita di reddito derivanti da incidenti
Per il mercato delle assicurazioni contro gli infortuni personali, la gravità dei sinistri è diventata commercialmente più importante della frequenza degli stessi. I dipendenti di età pari o superiore a 60 anni hanno perso quasi 97 giorni lavorativi per infortunio tra il 2020 e il 2024. Si tratta di quasi 14 giorni in più rispetto alla media generale e 17 giorni in più rispetto al periodo pre-pandemia [1] https://www.nasdaq.com/press-release/travelers-releases-2025-injury-impact-report-2025-06-03 . Il National Safety Council ha stimato il costo di un infortunio che ha richiesto una consulenza medica a 48,000 dollari nel 2025. I lavoratori più anziani possono aumentare i costi degli infortuni perché questi possono richiedere assenze più lunghe e maggiore supporto. Le compagnie assicurative con modelli di rischio dettagliati per professione ed età possono prezzare questi rischi in modo più preciso. L'aumento dei costi delle prestazioni sanitarie incoraggia inoltre i datori di lavoro ad aggiungere le spese mediche per infortuni e le indennità ospedaliere ai loro programmi di benefit volontari.
Aumentare la consapevolezza dei consumatori in materia di protezione finanziaria
La consapevolezza della protezione finanziaria sta diventando sempre più importante nei mercati con una bassa penetrazione assicurativa. I consumatori sono più propensi a considerare una copertura contro gli infortuni quando comprendono il divario tra spese mediche, perdita di reddito e prestazioni pubbliche. Questa esigenza è particolarmente evidente nell'area Asia-Pacifico, in Medio Oriente e Africa e in Sud America, dove molte famiglie risultano ancora sottoassicurate. Descrizioni dei prodotti più semplici possono rendere più comprensibili i meccanismi di attivazione delle prestazioni per chi acquista una polizza per la prima volta. Gli strumenti di iscrizione digitali possono inoltre illustrare come si applicano le prestazioni di invalidità, l'indennità giornaliera per ricovero ospedaliero e il rimborso delle spese mediche in seguito a un infortunio. Questi cambiamenti possono favorire una maggiore diffusione delle polizze assicurative contro gli infortuni personali, senza tuttavia compromettere l'esigenza fondamentale di premi accessibili.
Espansione della distribuzione assicurativa digitale e integrata
L'assicurazione integrata sta spostando l'acquisto di polizze infortuni nelle app di pagamento, nei checkout dell'e-commerce e nei percorsi di digital banking. Chubb ha introdotto un motore di ottimizzazione basato sull'intelligenza artificiale in Chubb Studio nel novembre 2025 [2] https://chubb.mediaroom.com/2025-11-12-Chubb-Launches-AI-Powered-Embedded-Insurance-Engine . La piattaforma consente ai partner in 54 paesi di personalizzare la copertura infortuni e salute al momento dell'acquisto. Securian Financial ha lanciato FlexTech nel marzo 2026 con una piattaforma assicurativa integrata, Walnut. Il servizio consente agli istituti finanziari e alle fintech di aggiungere la copertura infortuni e perdita di reddito ai percorsi digitali in poche settimane. Income Insurance ha trasferito la sua piattaforma HIVE API-first a Embed Financial Group Holdings nel giugno 2026, creando un'infrastruttura in grado di supportare più compagnie assicurative.
Richiesta da parte dei datori di lavoro di coperture flessibili per gruppi e per il pendolarismo
I datori di lavoro stanno utilizzando la protezione dagli infortuni per colmare le lacune create da franchigie e costi diretti più elevati a carico dei dipendenti. Negli Stati Uniti, il 59% dei datori di lavoro intervistati ha pianificato modifiche per la riduzione dei costi nel 2026, rispetto al 48% nel 2025 [3] https://www.insurancebusinessmag.com/us/news/benefits/arch-insurance-rolls-out-group-benefits-suite-amid-employer-cost-pressures-581863.aspx . Il settore dei rischi di gruppo del Regno Unito ha pagato 2.69 miliardi di sterline (3.4 miliardi di dollari) in risarcimenti nel corso del 2025. Tale totale è stato superiore di 96.7 milioni di sterline (122.0 milioni di dollari) rispetto al 2024. New York Life ha ampliato il suo prodotto Business Travel Accident nel luglio 2025 con una copertura prepagata pluriennale e senza requisiti di visita medica. Le compagnie assicurative possono inoltre adattare la copertura ai rischi legati agli spostamenti casa-lavoro, dato che le politiche di rientro in ufficio aumentano la frequenza degli spostamenti quotidiani.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Scarsa conoscenza delle politiche e confusione sulla copertura assicurativa. | -0.9% | Asia-Pacifico, Sud America, Medio Oriente e Africa | Medio termine (2-4 anni) |
| Sensibilità dei premi assicurativi nelle famiglie con copertura assicurativa insufficiente | -0.8% | Asia-Pacifico, Sud America, Medio Oriente e Africa | A lungo termine (≥ 4 anni) |
| Frammentazione in materia di prodotti, licenze e regolamentazione della privacy dei dati. | -0.6% | Distribuzione globale, in particolare transfrontaliera | Medio termine (2-4 anni) |
| Autoassicurazione del datore di lavoro e sostituzione con il sistema pubblico | -0.5% | Nord America, Europa e India | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Scarsa conoscenza delle politiche e confusione sulla copertura assicurativa.
La confusione sulla copertura assicurativa può ridurre gli acquisti quando gli acquirenti non riescono a distinguere tra decesso accidentale, indennità di invalidità e rimborso spese mediche. Molti acquirenti alla prima esperienza rinunciano all'acquisto se non sono sicuri di come la polizza interverrà in caso di incidente. Il problema è particolarmente rilevante nel Sud-est asiatico, in Sud America e nell'Africa subsahariana. I prodotti assicurativi completi possono essere più difficili da confrontare perché le clausole aggiuntive per invalidità, l'indennità ospedaliera, le prestazioni per fratture e le tabelle delle prestazioni variano a seconda della compagnia. Documenti di polizza redatti in linguaggio semplice e simulazioni delle prestazioni precompilate possono ridurre queste difficoltà. Anche gli strumenti digitali di supporto alle decisioni possono ridurre l'abbandono delle iscrizioni, aiutando gli acquirenti a confrontare le strutture delle prestazioni prima dell'acquisto.
Sensibilità dei premi assicurativi nelle famiglie con copertura assicurativa insufficiente
La sensibilità dei premi può limitare l'adozione quando il piano di riscossione o la struttura delle prestazioni non corrispondono al reddito familiare. ShopeePay e Allianz Malaysia hanno offerto piani assicurativi contro gli infortuni con premi annuali compresi tra 50 e 75 MYR (da 11 a 16 USD) nel settembre 2025. I piani erano ammissibili al programma malese Perlindungan Tenang Voucher, che sovvenzionava i premi per un massimo di 2 milioni di beneficiari. I premi delle microassicurazioni in Uganda sono aumentati notevolmente durante il secondo trimestre del 2025, sebbene il volume totale sia rimasto basso rispetto alla popolazione non assicurata. Le compagnie assicurative possono subire pressioni sull'allocazione delle risorse se i rapporti sinistri/premi negativi delle microassicurazioni richiedono riserve che altrimenti sarebbero destinate alla sottoscrizione di polizze commerciali.
Analisi del segmento
Per struttura dei benefici: le polizze complete consolidano la domanda multirischio
Nel 2025, le polizze complete contro gli infortuni personali detenevano il 38.5% del segmento delle strutture di copertura. Questo formato combina copertura per decesso accidentale, invalidità permanente, invalidità temporanea, rimborso spese mediche e indennità ospedaliera. La copertura combinata può generare un premio per polizza più elevato rispetto a un prodotto a rischio singolo. Si prevede che il mercato delle assicurazioni contro gli infortuni personali per le polizze complete crescerà a un tasso di crescita annuo composto (CAGR) del 5.1% dal 2026 al 2031. Ciò supporta pacchetti di copertura più ampi sia per i datori di lavoro che per i consumatori.
Le polizze autonome per morte e invalidità accidentale rimangono opzioni di ingresso a basso costo nelle piattaforme di previdenza complementare volontaria. Le polizze di indennità di invalidità stanno acquisendo importanza tra i datori di lavoro di professionisti e impiegati in Nord America e in Europa occidentale. Questi datori di lavoro potrebbero richiedere una protezione mirata per la sostituzione del reddito per il personale con stipendi più elevati. I prodotti di rimborso spese mediche in caso di infortunio e di indennità giornaliera per ricovero ospedaliero offrono una copertura di ingresso accessibile nei mercati urbani dell'Asia-Pacifico. Questi prodotti possono favorire il passaggio a piani assicurativi completi, in quanto i consumatori cercano una protezione più ampia.
Per tipologia di contraente: Polizze collettive Distribuzione guidata dal datore di lavoro
Nel 2025, le polizze collettive detenevano il 59.6% del mercato delle assicurazioni contro gli infortuni personali per tipologia di contraente. I datori di lavoro offrono un canale di distribuzione a basso costo, poiché i sistemi di gestione delle paghe possono supportare la riscossione dei premi, l'iscrizione e la comunicazione dei sinistri. AIA Group ha riportato oltre 16 milioni di partecipanti a programmi di assicurazione collettiva in 18 mercati asiatici nei suoi risultati del 2025. Si prevede che il mercato delle assicurazioni contro gli infortuni personali per le polizze collettive crescerà a un tasso di crescita annuo composto (CAGR) del 4.9% dal 2026 al 2031. Questa prospettiva riflette la domanda dei datori di lavoro e gli obblighi di copertura per i lavoratori della gig economy e delle piattaforme digitali.
Le polizze individuali sono pensate per lavoratori autonomi, pensionati e persone con un patrimonio elevato che necessitano di una copertura che vada oltre i limiti del piano aziendale. Le polizze familiari si stanno diffondendo in India, Indonesia e Brasile, dove le decisioni in ambito familiare spesso riguardano più persone. Una struttura di benefici familiari può ridurre il costo per assicurato e migliorare la protezione finanziaria in caso di infortunio. Nel luglio 2025, New York Life ha introdotto prodotti assicurativi collettivi contro gli infortuni e la malattia ampliati per datori di lavoro, associazioni e comunità. Questa mossa dimostra che il mercato delle assicurazioni contro gli infortuni personali continua a valorizzare le relazioni istituzionali, oltre alle vendite dirette online.
Per canale di distribuzione: gli agenti guidano, le partnership di affinità accelerano
Nel 2025, agenti e broker detenevano il 36.7% del segmento distributivo. Il loro ruolo rimane importante nelle negoziazioni collettive relative alla definizione delle prestazioni, all'accesso alla rete e alla gestione dei sinistri. In India, i broker rappresentavano il 49.6% della distribuzione di assicurazioni sanitarie collettive, rispetto al 28.4% delle vendite dirette. Questa differenza riflette la complessità della negoziazione delle prestazioni di assicurazione sanitaria e infortuni di gruppo. I canali di vendita diretta al cliente si trovano ad affrontare delle difficoltà perché molti consumatori necessitano di supporto per valutare i criteri di innesco dei sinistri e le condizioni della polizza.
Bancassurance remains a long-term and capital-intensive distribution commitment. RHB Bank signed a 20-year exclusive bancassurance agreement with Tokio Marine Life Insurance Malaysia in August 2025. The projected access fee was up to MYR 1.6 billion (USD 360 million) based on projected business volume. Affinity/partnership distribution in the personal accident insurance market is forecast to grow at 5.8% CAGR from 2026 to 2031. Chubb and UnionDigital Bank Philippines introduced savings-linked personal accident coverage in June 2026.
Per durata della polizza: predominano le energie rinnovabili annuali, mentre le polizze pluriennali acquistano slancio.
Nel 2025, le polizze annuali rinnovabili detenevano il 76.2% del mercato delle assicurazioni contro gli infortuni personali in base alla durata della polizza. La loro struttura si adatta ai calendari dei benefit aziendali, ai periodi di iscrizione annuali e alle abitudini di bilancio familiare. Negli Stati Uniti, nei piani aziendali, le detrazioni bisettimanali per la copertura infortuni individuale di base variavano da 1.69 a 2.64 dollari. Queste detrazioni possono rendere la protezione annuale più facile da gestire come spesa familiare ricorrente. Allianz Malaysia ha offerto una copertura aggiuntiva del 25% sulle polizze infortuni Allianz Shield Plus nel gennaio 2026, con una copertura per decesso accidentale fino a 3 milioni di MYR (675,000 dollari).
Le polizze a breve termine soddisfano esigenze episodiche come la copertura di viaggio, la copertura per eventi, la protezione per i lavoratori delle piattaforme per singolo viaggio e i piani giornalieri per i pendolari. Questi prodotti sono adatti a rischi limitati nel tempo. Si prevede che le polizze pluriennali nel mercato delle assicurazioni contro gli infortuni personali cresceranno a un CAGR del 5.3% dal 2026 al 2031. Il prodotto Business Travel Accident di New York Life ha incluso una struttura prepagata pluriennale opzionale nel luglio 2025. Le compagnie assicurative possono utilizzare piani pluriennali per ridurre i costi di rinnovo e raccogliere dati comportamentali per la segmentazione del rischio.
Analisi geografica
Nel 2025, il Nord America deteneva il 26.8% del mercato globale delle assicurazioni contro gli infortuni personali. Gli Stati Uniti hanno consolidato questa posizione grazie a un sistema consolidato di benefit volontari offerti dai datori di lavoro. La copertura contro gli infortuni è spesso utilizzata come prodotto di copertura integrativa della franchigia nei piani sanitari statunitensi. Secondo un'indagine di Mercer condotta su oltre 1,700 datori di lavoro, i costi dei benefit sanitari a carico dei datori di lavoro sarebbero aumentati del 6.5% per dipendente nel 2026. Il Canada ha un mercato assicurativo collettivo contro gli infortuni più piccolo ma sviluppato, mentre in Messico i datori di lavoro dell'economia formale stanno ampliando l'adozione di benefit volontari.
L'Europa ha una significativa presenza regionale secondaria, con mercati maturi nell'Europa occidentale e mercati a minore penetrazione nell'Europa meridionale e centro-orientale. Nel Regno Unito, le polizze di assicurazione collettiva hanno erogato 2.69 miliardi di sterline (3.4 miliardi di dollari) in risarcimenti nel corso del 2025. Il Regno Unito ha anche registrato un tasso di rientro al lavoro del 68% per i dipendenti che si erano assentati di recente e che avevano usufruito di piani di protezione del reddito di gruppo. La direttiva dell'Unione Europea sul lavoro su piattaforme potrebbe estendere i requisiti di protezione sociale a circa 28 milioni di lavoratori delle piattaforme. La Germania privilegia le polizze aziendali, mentre Spagna, Italia e il resto d'Europa offrono opportunità di distribuzione digitale.
Si prevede che il mercato delle assicurazioni contro gli infortuni personali nella regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) del 5.2% dal 2026 al 2031. In India, i premi delle assicurazioni contro gli infortuni personali sono aumentati del 27.6% a marzo 2026 rispetto a marzo 2025. Swiss Re prevede che la crescita reale dei premi assicurativi in India si attesti in media al 6.9% annuo tra il 2026 e il 2030. Il Sud-est asiatico sta utilizzando la distribuzione integrata tramite piattaforme finanziarie e portafogli digitali. Il Medio Oriente e l'Africa presentano volumi assoluti inferiori, mentre il Sud America si sta espandendo attraverso i canali di bancassicurazione e affinità.
Panorama competitivo
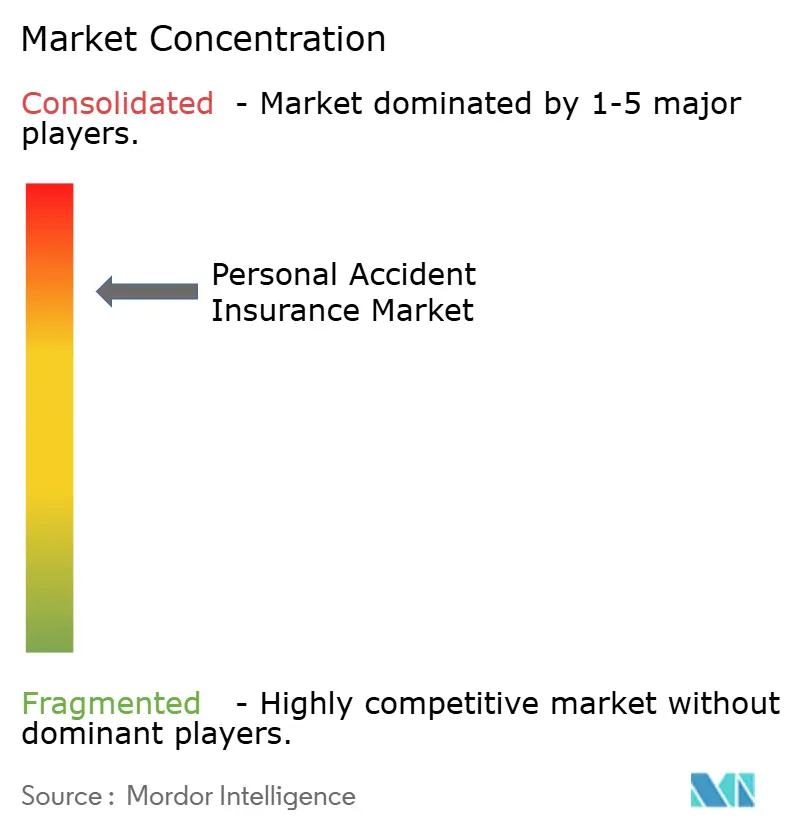
Il mercato delle assicurazioni contro gli infortuni personali è consolidato. Allianz, AXA, AIA, Chubb, Zurich, MetLife e Tokio Marine sono tra i principali operatori attivi. Le dimensioni aziendali rimangono importanti, ma la distribuzione digitale e la microassicurazione possono rendere la capacità della piattaforma più rilevante rispetto alle dimensioni tradizionali. AIA ha iniziato il 2026 con un utile operativo di 7.1 miliardi di dollari, in crescita del 12% a tassi di cambio costanti. Il gruppo serviva 44 milioni di assicurati individuali e oltre 16 milioni di partecipanti a piani di assicurazione collettiva in 18 mercati asiatici.
Alcune compagnie assicurative stanno perseguendo l'espansione internazionale attraverso acquisizioni e partnership strategiche. Sompo Holdings ha completato l'acquisizione di Aspen Insurance per 3.5 miliardi di dollari nel febbraio 2026, dopo aver ottenuto le approvazioni normative. Tokio Marine ha stretto una partnership strategica con Berkshire Hathaway nel marzo 2026. Berkshire ha acquisito una partecipazione del 2.49% valutata 1.8 miliardi di dollari e le due società hanno pianificato una collaborazione nel settore della riassicurazione e di acquisizioni su larga scala. AXA ha registrato premi lordi contabilizzati e altri ricavi per 116 miliardi di euro (125.5 miliardi di dollari) nel 2025.
Anche il mercato delle assicurazioni contro gli infortuni personali si sta orientando verso infrastrutture integrate e una più rapida integrazione digitale. Il motore Chubb Studio di Chubb consente la personalizzazione, tramite partner, delle coperture per infortuni e malattie direttamente al momento della vendita. FlexTech di Securian Financial offre a istituti finanziari e fintech un modo per includere la protezione contro gli infortuni e la perdita di reddito nei percorsi digitali esistenti. La protezione contro gli infortuni per i lavoratori con più datori di lavoro e transfrontalieri rimane un aspetto poco trattato dai prodotti individuali e di gruppo annuali standard. I trigger parametrici e l'automazione della gestione dei sinistri supportata dall'intelligenza artificiale stanno diventando elementi di differenziazione, poiché una gestione più rapida dei sinistri può migliorare l'esperienza del cliente e i rinnovi.
Leader del settore delle assicurazioni contro gli infortuni personali
Allianz SE
AXA SA
American International Group, Inc.
Chubb limitato
Zurich Insurance Group Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2026: True Balance ha stretto una partnership con IndusInd General Insurance per lanciare in India un prodotto assicurativo di gruppo contro gli infortuni (GPA), rivolto a clienti sottoassicurati e a coloro che si affacciano per la prima volta al mondo assicurativo nei mercati di livello 2-4. Il prodotto è integrato direttamente nell'app True Balance, sia nella schermata iniziale che nelle procedure di rimborso, ampliando la distribuzione digitale e contestuale della protezione contro gli infortuni ai segmenti di clientela a basso reddito e meno serviti.
- Marzo 2026: PFI Mega Life, una joint venture tra Prudential Financial e CT Corporation, e Antavaya hanno annunciato una partnership in Indonesia per l'assicurazione contro gli infortuni personali, integrando la copertura per decesso accidentale, invalidità totale permanente e ricovero ospedaliero nella piattaforma di prenotazione di viaggi e turismo di Antavaya.
- Febbraio 2026: Sompo Holdings ha completato l'acquisizione di Aspen Insurance Holdings per 3.5 miliardi di dollari, ottenendo tutte le necessarie approvazioni antitrust e assicurative nel febbraio 2026, a seguito dell'annuncio dell'agosto 2025. L'operazione aggiunge alla piattaforma internazionale di Sompo un sindacato Lloyd's di prim'ordine e una capacità di riassicurazione specializzata a livello globale, accelerando la diversificazione geografica al di fuori del mercato interno giapponese, dove la crescita organica è strutturalmente limitata.
- Novembre 2025: Chubb ha presentato al Singapore Fintech Festival un motore di ottimizzazione basato sull'intelligenza artificiale all'interno della sua piattaforma globale di assicurazione integrata Chubb Studio, consentendo ai partner di distribuzione digitale in 54 paesi di offrire assicurazioni personalizzate contro infortuni e malattie direttamente nel punto vendita. Il motore utilizza un'intelligenza artificiale proprietaria per segmentare i profili dei clienti, consigliare la copertura più adatta e implementare la tecnologia "click-to-engage" per i prodotti di maggior valore, rappresentando la prima soluzione di questo tipo su larga scala.
Ambito del rapporto sul mercato globale delle assicurazioni contro gli infortuni personali
| Assicurazione autonoma per morte e smembramento accidentali (AD&D) |
| Polizze di indennità di invalidità |
| Rimborso spese mediche in caso di incidente / Indennità giornaliera per ricovero ospedaliero |
| Polizze complete contro gli infortuni personali (pacchetti multi-beneficio) |
| Politiche individuali |
| Politiche familiari |
| Criteri di gruppo |
| Agenti e broker |
| Vendita diretta al cliente |
| bancassurance |
| Distribuzione per affinità/partnership |
| Politiche a breve termine |
| Polizze annuali rinnovabili |
| Polizze pluriennali |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Malaysia | |
| Singapore | |
| Vietnam | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Turchia | |
| Sud Africa | |
| Egitto | |
| Resto del Medio Oriente e dell'Africa |
| In base alla struttura dei benefici | Assicurazione autonoma per morte e smembramento accidentali (AD&D) | |
| Polizze di indennità di invalidità | ||
| Rimborso spese mediche in caso di incidente / Indennità giornaliera per ricovero ospedaliero | ||
| Polizze complete contro gli infortuni personali (pacchetti multi-beneficio) | ||
| Per tipologia di assicurato | Politiche individuali | |
| Politiche familiari | ||
| Criteri di gruppo | ||
| Per canale di distribuzione | Agenti e broker | |
| Vendita diretta al cliente | ||
| bancassurance | ||
| Distribuzione per affinità/partnership | ||
| Per termine della polizza | Politiche a breve termine | |
| Polizze annuali rinnovabili | ||
| Polizze pluriennali | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Malaysia | ||
| Singapore | ||
| Vietnam | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Sud Africa | ||
| Egitto | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il tasso di crescita previsto per le assicurazioni contro gli infortuni personali fino al 2031?
Si prevede che il settore crescerà a un tasso annuo composto del 4.5% dal 2026 al 2031, raggiungendo i 50.2 miliardi di dollari entro il 2031. Questa previsione riflette l'impatto della gravità dei sinistri e della maggiore diffusione digitale.
Quale struttura di benefici è alla base della copertura in caso di infortuni personali?
Le polizze complete contro gli infortuni personali hanno dominato il segmento delle polizze con struttura previdenziale, detenendo il 38.5% delle quote nel 2025, e si prevede che cresceranno a un tasso annuo composto del 5.1% fino al 2031. Questo formato combina diverse prestazioni in un'unica polizza.
Perché i datori di lavoro stanno aggiungendo la copertura in caso di infortuni ai programmi di benefit aziendali?
I datori di lavoro utilizzano le assicurazioni contro gli infortuni per far fronte a franchigie più elevate, costi a carico del dipendente e perdite di reddito a seguito di un infortunio. La distribuzione di gruppo può inoltre semplificare l'iscrizione e la riscossione dei premi.
Qual è il canale di distribuzione in più rapida crescita per le assicurazioni contro gli infortuni?
Si prevede che la distribuzione tramite affinità/partnership crescerà a un tasso annuo composto del 5.8% fino al 2031, grazie all'integrazione delle piattaforme di copertura assicurativa nei percorsi digitali dei clienti. Il mercato delle assicurazioni contro gli infortuni personali può raggiungere gli acquirenti nelle interazioni relative a pagamenti, operazioni bancarie e commercio elettronico.
Quale regione crescerà più rapidamente entro il 2031?
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 5.2% dal 2026 al 2031, grazie al supporto dell'India e alla capillare rete distributiva nel Sud-est asiatico. La regione è inoltre caratterizzata da una significativa sottoassicurazione e da un accesso digitale in espansione.
In che modo i lavoratori della gig economy influenzano la domanda di assicurazione contro gli infortuni?
Le lacune nella copertura assicurativa e i requisiti normativi in India e nell'Unione Europea stanno aumentando la domanda di indennizzi per infortuni pensati per i lavoratori della gig economy e delle piattaforme digitali. Il mercato delle assicurazioni contro gli infortuni personali necessita di una copertura adeguata al lavoro temporaneo e alle piattaforme digitali.


