

Dimensioni e quota di mercato delle celle solari a perovskite
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
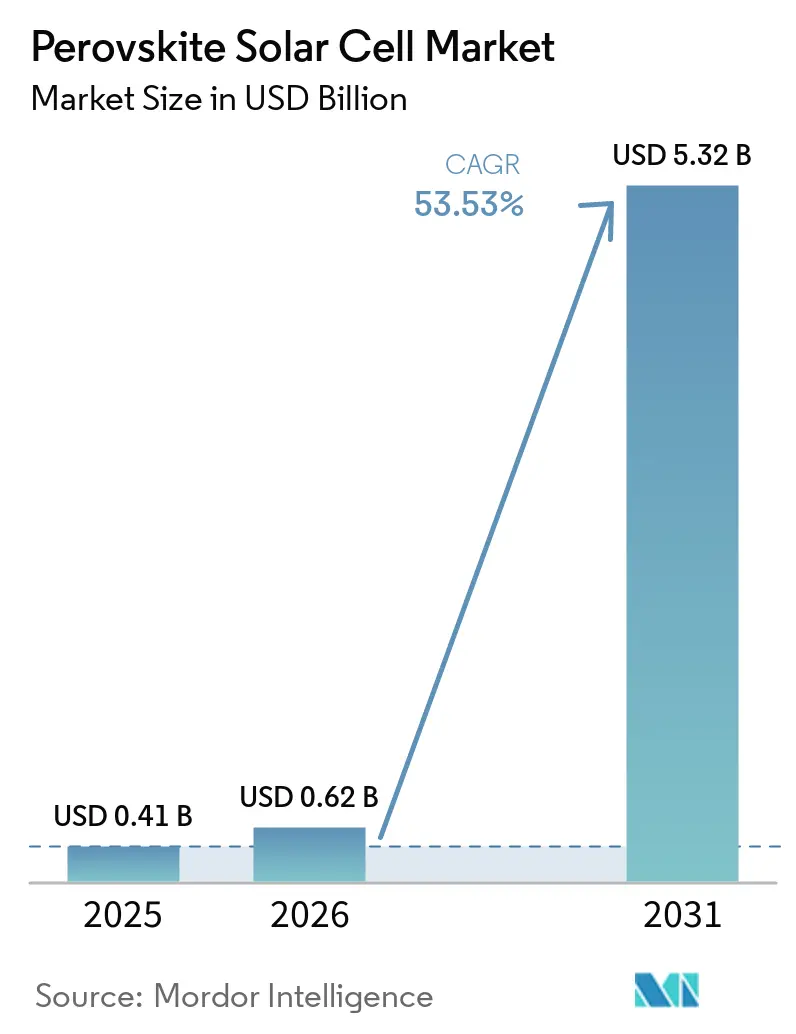
| Dimensione del mercato (2026) | 0.62 miliardo di dollari |
| Dimensione del mercato (2031) | 5.32 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 53.53% CAGR |
| Mercato in più rapida crescita | Nord America |
| Il mercato più grande | Asia-Pacifico |
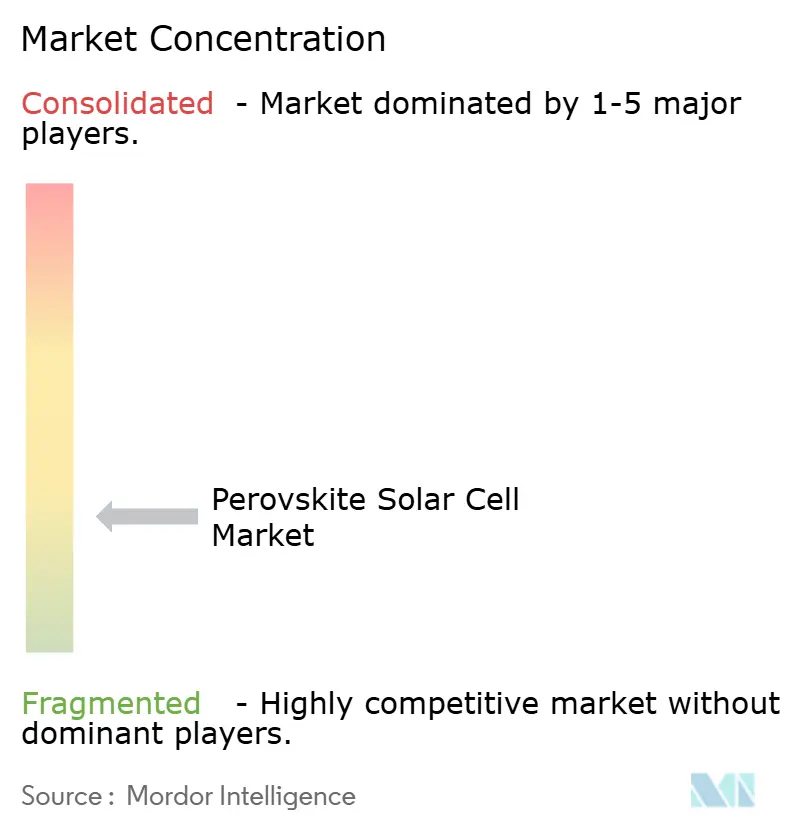
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato delle celle solari a perovskite a cura di Mordor Intelligence
Si prevede che le dimensioni del mercato delle celle solari a perovskite si espanderanno da 0.41 miliardi di dollari nel 2025 e 0.62 miliardi di dollari nel 2026 a 5.32 miliardi di dollari entro il 2031, registrando un CAGR del 53.5% tra il 2026 e il 2031. L'attività commerciale si sta spostando dalla validazione in laboratorio verso la produzione iniziale, supportata da efficienze certificate più elevate e dall'espansione della capacità produttiva. I progetti tandem perovskite-silicio stanno diventando un percorso di aggiornamento pratico per il solare su larga scala perché una maggiore produzione può ridurre il numero di moduli richiesti in un sito. LONGi ha riportato un'efficienza di conversione di potenza certificata del 35.5% per una cella tandem a due terminali nel luglio 2026, mentre la lavorazione ambientale scalabile ha raggiunto efficienze certificate del 26.6% per i moduli e del 33% per le celle tandem [1] "Scalable Ambient Fabrication of Single-Junction and Perovskite–Silicon Tandem Solar Cells", Nature Sustainability, nature.com . I produttori si avvalgono anche di certificazioni, accordi di fornitura e licenze per soddisfare i requisiti di approvvigionamento prima che siano disponibili dati a lungo termine sulle prestazioni sul campo. Il mercato delle celle solari a perovskite offre quindi opportunità nei pannelli standard, nei sistemi integrati negli edifici e nei prodotti leggeri, sebbene i requisiti di durabilità e finanziamento rimangano vincoli significativi.
Punti chiave del rapporto
- Per settore verticale, le applicazioni per le utility detenevano il 35.4% della quota di mercato delle celle solari a perovskite nel 2025, mentre il settore residenziale ha registrato il CAGR (tasso di crescita annuale composto) più elevato, pari al 53.7% fino al 2031.
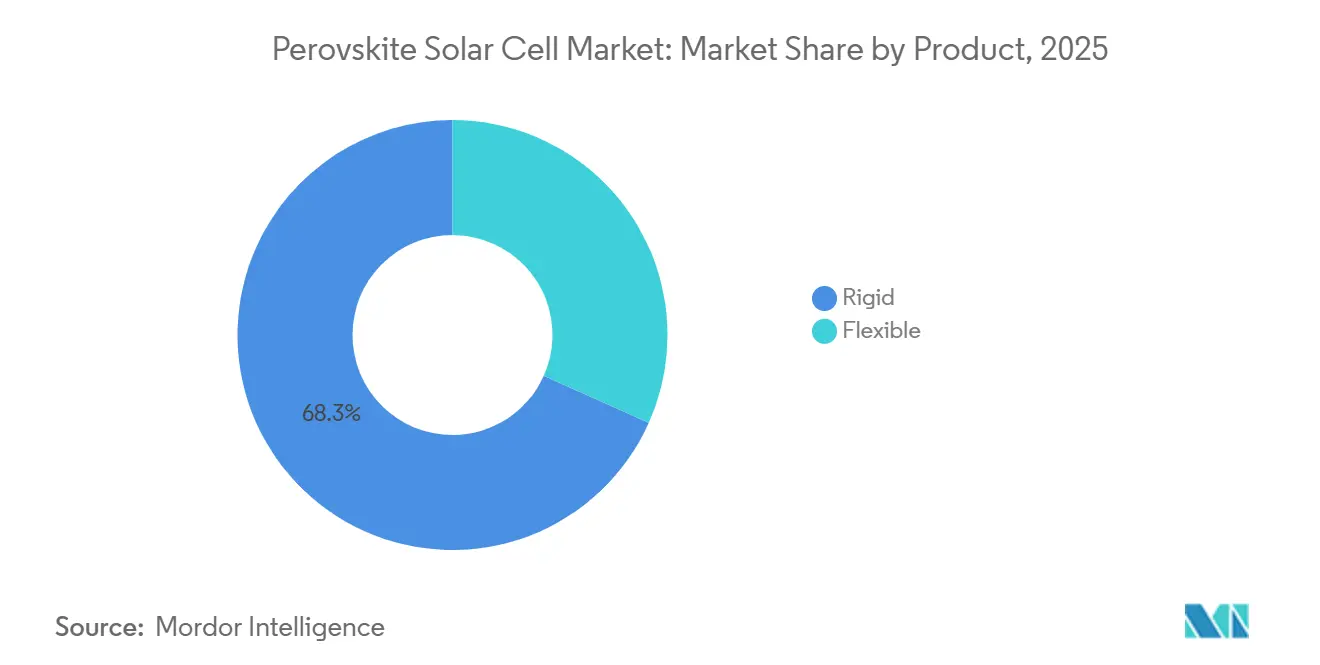
- Per tipologia di prodotto, i moduli rigidi rappresentavano il 68.3% del mercato delle celle solari a perovskite nel 2025, mentre si prevede che i moduli flessibili cresceranno a un tasso annuo composto del 54.1% fino al 2031.
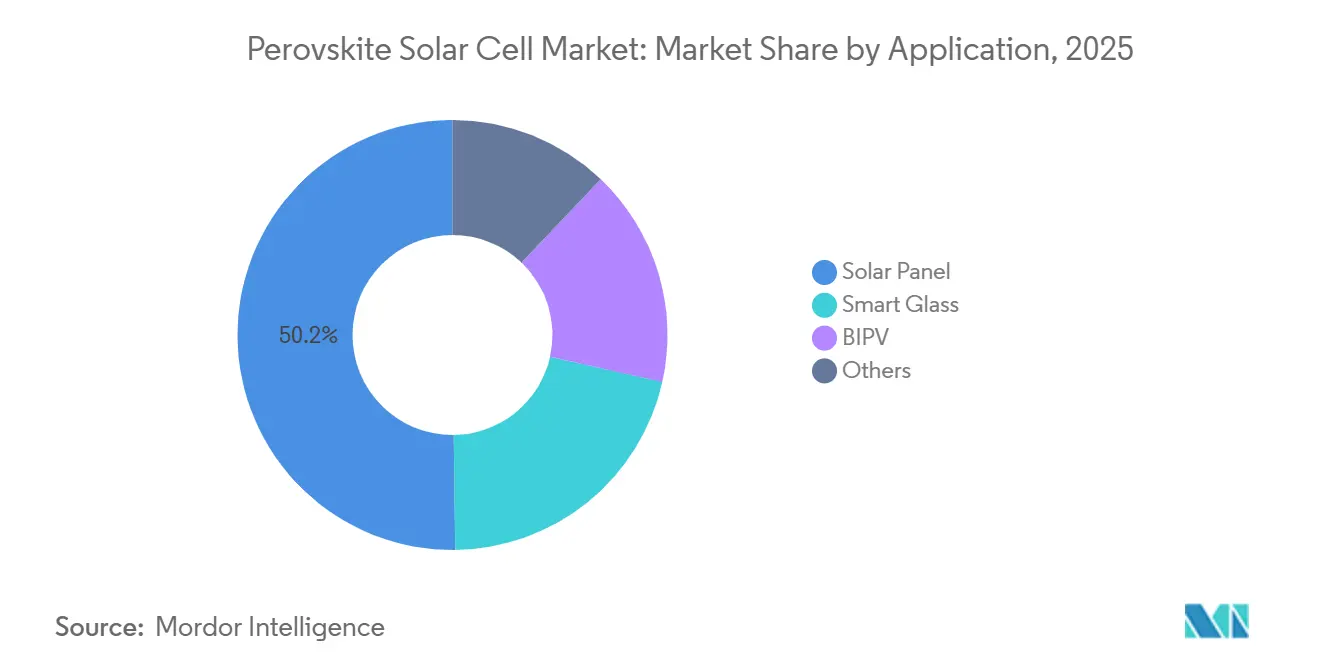
- Nel 2025, i pannelli solari rappresentavano il 50.2% del fatturato, mentre si prevede che il fotovoltaico integrato negli edifici (BIPV) crescerà a un tasso annuo composto del 54.8% fino al 2031.
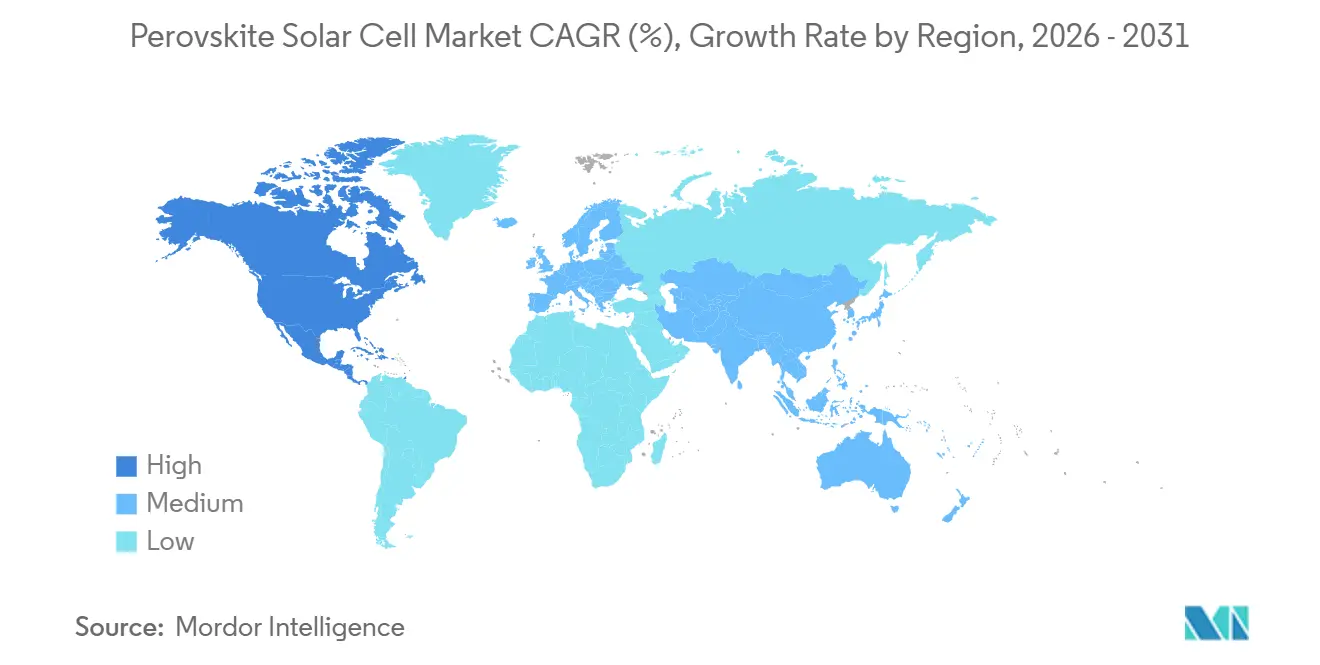
- Dal punto di vista geografico, la regione Asia-Pacifico ha rappresentato il 52.7% del fatturato del 2025, mentre si prevede che il Nord America registrerà un tasso di crescita annuo composto (CAGR) del 57.4% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle celle solari a perovskite
Analisi dell'impatto dei conducenti
| Guidatore | % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Maggiore efficienza di conversione energetica e prestazioni in tandem superiori | + 18.00% | Globale, concentrato in Cina, Stati Uniti, Germania | A breve termine (≤ 2 anni) |
| Fattori di forma leggeri, flessibili e semitrasparenti | + 10.00% | APAC, Europa (BIPV), Nord America (difesa/basso carico) | Medio termine (2–4 anni) |
| Obiettivi in materia di energie rinnovabili e finanziamenti pubblici per la ricerca e lo sviluppo | + 10.00% | Giappone, Cina, UE, Stati Uniti | Medio termine (2–4 anni) |
| Adozione di BIPV e generazione distribuita | + 8.00% | Europa, area centrale dell'APAC; ripercussioni sul Nord America | Medio termine (2–4 anni) |
| Analisi economica degli interventi di ammodernamento per gli impianti fotovoltaici al silicio esistenti. | + 5.50% | Cina, Germania, Stati Uniti (linee di produzione consolidate nel settore della silicio) | A lungo termine (≥ 4 anni) |
| Domanda di generazione di energia a basso carico e da superfici irregolari | + 4.00% | A livello globale, primi successi in Giappone, Corea del Sud e difesa statunitense. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Maggiore efficienza di conversione energetica e prestazioni in tandem superiori
Il mercato delle celle solari a perovskite sta guadagnando terreno grazie alla crescente differenza di efficienza tra i dispositivi tandem e i moduli convenzionali in silicio cristallino. Nel 2026, Tandem PV ha introdotto un modulo di qualità produttiva con un'efficienza del 30.4% e ha registrato lettere di intenti per un valore totale di 1 miliardo di dollari da parte di produttori indipendenti di energia su larga scala. Una maggiore potenza erogata dai moduli può ridurre il costo per watt del sistema di bilanciamento, poiché sono necessari meno moduli per ogni megawatt di capacità. Oxford PV puntava a un modulo con un'efficienza del 26% e una durata di 15 anni entro il 2026 e a un modulo con un'efficienza del 27% e una durata di 20 anni entro il 2027. I suoi piani pongono il costo livellato dell'energia prima del prezzo iniziale del modulo nelle trattative di approvvigionamento. Le celle tandem con rivestimento a lama in aria ambiente hanno raggiunto un'efficienza certificata del 33%, dimostrando una via scalabile che non dipende dalla deposizione sottovuoto spinto.
Adozione di BIPV e generazione distribuita
Il BIPV (Building Integrated Photovoltaics) sta supportando il mercato delle celle solari a perovskite perché gli strati di perovskite possono fornire prodotti semitrasparenti e colorati per le superfici degli edifici. Questa flessibilità riduce il compromesso tra produzione di energia e design estetico che ha limitato i prodotti per l'edilizia a base di silicio. Una dimostrazione quinquennale giapponese di Panasonic HD e AGC è iniziata alla fine del 2025 presso strutture commerciali e pubbliche, con la produzione di massa prevista intorno al 2030. Il progetto ha riportato un'efficienza di conversione del 18.1% su dispositivi di 30 cm x 30 cm e una ritenzione di quasi l'80% dopo 20 anni simulati. Lo stesso percorso di sviluppo può supportare applicazioni di vetro intelligente in cui i requisiti di integrazione sono più importanti del prezzo del solo modulo. L'implementazione flessibile dei moduli da parte di Swift Solar a Camp Pendleton ha anche dimostrato che le applicazioni distribuite possono privilegiare il peso ridotto e la conformabilità rispetto al costo iniziale del modulo.
Fattori di forma leggeri, flessibili e semitrasparenti
I prodotti flessibili estendono il mercato delle celle solari a perovskite a superfici che non possono facilmente supportare moduli in silicio vetro-vetro. Renshine Solar ha investito 1.25 miliardi di CNY nel 2025, equivalenti a 170 milioni di dollari, in un impianto per moduli flessibili su scala GW. I suoi moduli da 1.2 m per 0.6 m hanno raggiunto un'efficienza del 20% e sono stati certificati da NREL e TÜV Rheinland. Il consorzio PEARL, finanziato dall'UE e coordinato da Fraunhofer FEP, ha dimostrato la produzione pilota roll-to-roll nel luglio 2025 per usi BIPV e IoT [2] “07-2025, Milestone in Flexible Perovskite Solar Cells, EU-Funded PEARL Consortium Demonstrates Roll-to-Roll Production,” Fraunhofer FEP, fraunhofer.de . I moduli flessibili possono essere utilizzati su tetti a basso carico, superfici irregolari, apparecchiature per la difesa e altre applicazioni in cui il peso del modulo determina l'installazione fattibile. Questo approccio produttivo può anche ridurre i requisiti di capitale per megawatt rispetto alla produzione sottovuoto, sebbene la produttività rimanga importante per raggiungere la scalabilità.
Obiettivi in materia di energie rinnovabili e finanziamenti pubblici per la ricerca e lo sviluppo
Gli obiettivi pubblici e il supporto alla produzione stanno creando un segnale di domanda più chiaro per il mercato delle celle solari a perovskite. Il 7° Piano Energetico di Base del Giappone, approvato nel febbraio 2025, ha fissato un obiettivo di installazione nazionale di 20 GW di celle a perovskite entro il 2040. Il piano prevede anche il coordinamento tra settore pubblico e privato per l'aumento della produzione e lo sviluppo della domanda. Negli Stati Uniti, Tandem PV ha ricevuto una sovvenzione ARPA-E SCALEUP Ready di 7.7 milioni di dollari per attività di produzione nazionale. Tali programmi possono ridurre il rischio di sviluppo iniziale, quando le apparecchiature di produzione e le procedure di qualificazione sono ancora in fase di evoluzione. Possono anche creare un rischio architetturale se una linea di produzione finanziata viene realizzata sulla base di un progetto che viene superato da miglioramenti di efficienza più rapidi. Le linee di produzione di silicio esistenti forniscono una potenziale base di retrofit, che potrebbe rendere la produzione tandem più economica con l'aumento dei volumi commerciali.
Analisi dell'impatto delle restrizioni
| moderazione | % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Degradazione dovuta a umidità, calore, raggi UV e migrazione ionica | -6.00% | Diffusione globale; più acuta nei climi umidi (Sud-est asiatico, coste del Medio Oriente e dell'Africa). | A breve termine (≤ 2 anni) |
| Gestione dei lead e conformità a fine vita | -4.00% | Europa (RoHS) e, in misura crescente, Nord America e regione Asia-Pacifico. | Medio termine (2–4 anni) |
| Lacuna di bancabilità derivante da dati limitati sulla durata di vita del giacimento. | -5.00% | Globale: particolarmente importante per il finanziamento di progetti su larga scala. | A breve termine (≤ 2 anni) |
| Resa su larga scala e vincoli della catena di fornitura per l'incapsulamento | -4.50% | Cina, Germania, Stati Uniti (le linee GW sono in fase di aumento) | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
Degradazione dovuta a umidità, calore, raggi UV e migrazione ionica
La durabilità rimane un vincolo fondamentale per il mercato delle celle solari a perovskite, poiché i percorsi di guasto dei moduli differiscono da quelli del silicio. La migrazione ionica, la rottura dell'interfaccia e il cedimento dell'incapsulamento potrebbero non essere pienamente rappresentati dai test progettati in base al comportamento convenzionale del silicio. Un'analisi del 2026 ha esaminato i percorsi tecnologici e i compromessi necessari per il funzionamento a lungo termine dei moduli a perovskite [3] "Challenges, Technological Pathways and Trade-Offs of Perovskite Solar Modules for Long-Term Operation", Nature Energy, nature.com . Un modello separato ha stimato una sopravvivenza di 26 mesi nell'arida Phoenix e di 42 mesi nella temperata Seattle per una cella tandem che soddisfa le soglie minime di stabilità ISOS-L2 [4] "Modelling and Predicting Real-World Lifetime of Perovskite–Silicon Tandem Solar Cells", EES Solar, pubs.rsc.org . China Huaneng ha commissionato un impianto dimostrativo da 5 MW nel Qinghai nell'agosto 2025 per generare dati sul campo relativi all'esposizione ai raggi ultravioletti, all'abrasione della sabbia e alle condizioni di alta quota. I risultati sono importanti perché i metodi di qualificazione, i materiali di incapsulamento e le condizioni climatiche di installazione possono influenzare l'affidabilità dell'implementazione.
Lacuna di bancabilità derivante da dati limitati sulla durata di vita del giacimento.
Il mercato delle celle solari a perovskite si trova ad affrontare un problema di finanziamento, poiché gli istituti di credito richiedono una lunga e comparabile serie storica di prestazioni prima di concedere garanzie estese. Le prime spedizioni commerciali di Oxford PV ai clienti delle utility statunitensi sono iniziate alla fine del 2024, lasciando poco tempo per la validazione sul campo pluriennale. L'approvvigionamento su larga scala per le utility è soggetto ai requisiti più stringenti, poiché dipende da istituti di credito, investitori in crediti d'imposta, assicuratori e ingegneri indipendenti. La resa su larga scala e l'affidabilità dell'incapsulamento aggravano ulteriormente il problema, poiché la sola efficienza di conversione energetica in laboratorio non è sufficiente a garantire prestazioni riproducibili sul campo. Un quadro di commercializzazione del 2026 ha individuato la necessità di collegare i risultati di laboratorio con dati su moduli qualificati IEC, statisticamente affidabili e su larga scala. La gestione del piombo crea un ulteriore requisito di conformità e la ricerca ha dimostrato che il recupero a ciclo chiuso può recuperare oltre il 99% del piombo dalle celle a perovskite a fine vita.
Analisi del segmento
Per settore: le utility trainano i ricavi, mentre il settore residenziale guida le previsioni di crescita
Nel 2025, le applicazioni per le utility detenevano il 35.4% della quota di mercato delle celle solari a perovskite, rappresentando il settore verticale più importante. I primi produttori indipendenti di energia stanno utilizzando una maggiore densità energetica per ridurre la superficie di terreno necessaria nei grandi impianti solari. Gli acquirenti del settore utility richiedono inoltre prove formali di prestazioni, affidabilità e certificazione prima di assumere impegni più consistenti. GCL Optoelectronic ha fornito moduli tandem certificati IEC 61215 e IEC 61730 per l'impianto dimostrativo di China Huaneng nel Qinghai. Il progetto richiedeva un'efficienza di produzione di massa di almeno il 26% e una garanzia di prestazioni di 25 anni. Questa commessa dimostra come i primi acquirenti istituzionali possano utilizzare progetti dimostrativi controllati per qualificare una nuova tecnologia di moduli. Dimostra anche perché la domanda iniziale da parte delle utility tende a concentrarsi su progetti con percorsi di produzione e certificazione chiari. L'industria delle celle solari a perovskite dipende da questo tipo di implementazione sul campo per stabilire una documentazione che i finanziatori dei progetti possano valutare.
Si prevede che il settore residenziale sarà quello a più rapida crescita, con un CAGR del 53.7% fino al 2031. I tetti urbani, dove lo spazio è limitato, possono beneficiare di pannelli tandem che generano più wattora per metro quadrato. Una maggiore densità energetica può ridurre il periodo di ammortamento previsto del sistema rispetto ai sistemi al silicio di pari dimensioni. Gli installatori residenziali e commerciali potrebbero anche accettare garanzie più brevi, in attesa che i grandi finanziatori del settore energetico dispongano di ulteriori dati sul campo. I tetti industriali offrono una via di mezzo, poiché forniscono una scala utile senza la necessità di un'analisi approfondita da parte dei finanziatori del settore energetico. I progetti BIPV commerciali possono supportare design integrati e semitrasparenti, laddove i requisiti dell'edificio influenzano la decisione di acquisto. La categoria "altri" comprende applicazioni per la difesa, l'aerospaziale e l'IoT. L'installazione di Swift Solar a Camp Pendleton illustra un contesto in cui il rapporto potenza/peso può giustificare un sovrapprezzo iniziale per la tecnologia.
Per prodotto: il formato rigido definisce il mercato, la flessibilità guida il prossimo capitolo
Nel 2025, i moduli rigidi rappresentavano il 68.3% del mercato delle celle solari a perovskite. Questa posizione riflette la consolidata produzione di substrati in vetro, le mature catene di fornitura per l'incapsulamento vetro-vetro e la compatibilità con i flussi di lavoro di certificazione più comuni. La linea Kunshan da 500 MW di GCL Optoelectronic ha ottenuto la certificazione IEC 61215 e IEC 61730 per un modulo tandem da 2 m². L'azienda puntava a spedizioni comprese tra 50 e 70 MW nel 2026, avviando così la produzione commerciale della sua linea. I formati rigidi sono adatti ai clienti del settore energetico e commerciale che prediligono le dimensioni e i sistemi di montaggio convenzionali dei moduli. Offrono inoltre una soluzione più chiara per i produttori che cercano una maggiore produttività su scala più ampia. GCL prevede che i costi, con una capacità produttiva di 3 GW, si avvicineranno alla parità con quelli del silicio. Questo andamento dei costi supporta il mantenimento della leadership dei moduli rigidi, mentre il mercato più ampio delle celle solari a perovskite si sviluppa.
Si prevede che i moduli flessibili cresceranno a un tasso annuo composto (CAGR) del 54.1% fino al 2031. La loro base di partenza più bassa e il loro utilizzo in impianti BIPV, tetti a basso carico, sistemi di difesa e superfici irregolari supportano questo tasso di crescita più rapido. L'investimento di Renshine Solar in impianti flessibili dimostra che si stanno già prendendo decisioni su larga scala per questo formato. L'azienda ha anche riportato un'efficienza certificata del 27.5% per una cella flessibile interamente in perovskite realizzata con un rivestimento a lama su scala industriale. Il progetto pilota PEARL del Fraunhofer FEP ha dimostrato un processo roll-to-roll che potrebbe supportare la produzione flessibile in Europa. I design flessibili richiedono un incapsulamento affidabile e un accesso alla fornitura di materiali conduttivi e pellicole protettive. Questi requisiti potrebbero rallentare la scalabilità al di fuori della Cina, anche dove i moduli leggeri hanno un forte caso d'uso.
Per applicazione: i pannelli solari sono leader in termini di scalabilità, il BIPV detta il ritmo per il valore
Nel 2025, i pannelli solari hanno rappresentato il 50.2% del fatturato del mercato delle celle solari a perovskite. I pannelli standard, sia a terra che su tetto, possono essere considerati alternative ad alta resa rispetto ai moduli in silicio. I loro formati di installazione consolidati rendono più facile la comprensione del valore aggiunto per gli acquirenti, sia nel settore energetico che in quello delle infrastrutture di rete. Le prime consegne da parte di Oxford PV e GCL hanno supportato questo percorso di commercializzazione. Gli acquirenti possono confrontare questi prodotti in base alla resa energetica, all'efficienza del modulo e al costo livellato dell'energia. La domanda di pannelli solari genera inoltre i dati sul campo necessari per migliorare le condizioni di finanziamento e la fiducia nelle garanzie. L'ampia base installata di apparecchiature solari convenzionali può facilitare l'adozione di sistemi tandem laddove i progetti di montaggio e di installazione elettrica rimangano compatibili. Questa applicazione supporta quindi la crescita su larga scala, mentre altre categorie di prodotti sviluppano una domanda specializzata.
Si prevede che il BIPV crescerà a un tasso di crescita annuo composto (CAGR) del 54.8% fino al 2031, il tasso più rapido tra le applicazioni. I prodotti semitrasparenti e colorati possono essere integrati nelle facciate e in altri elementi costruttivi. Panasonic HD e AGC hanno utilizzato una dimostrazione quinquennale in Giappone per esaminare i prodotti a perovskite integrati nel vetro per edifici pubblici e commerciali. I proprietari degli edifici possono valutare un sistema di facciata come parte dell'involucro edilizio, anziché solo come acquisto di un modulo. Questo approccio può supportare prezzi di vendita più elevati laddove l'integrazione visiva e strutturale è importante. Il gruppo delle altre applicazioni comprende il fotovoltaico per interni per dispositivi IoT ed elettronica di consumo. Il bandgap regolabile della perovskite può migliorare l'adattamento spettrale in presenza di luce interna bianco caldo. Queste applicazioni specializzate rimangono di dimensioni più ridotte, ma aggiungono percorsi di prodotto al di fuori delle installazioni solari esterne convenzionali.
Analisi geografica
Nel 2025, la regione Asia-Pacifico deteneva il 52.7% della quota di mercato delle celle solari a perovskite, confermandosi come la principale area commerciale. La Cina vanta un'attività produttiva di livello gigawatt presso aziende come GCL Optoelectronic e Renshine Solar. L'impianto da 5 MW di China Huaneng a Qinghai, entrato in funzione nell'agosto 2025, sta testando le prestazioni in condizioni di forte esposizione ai raggi ultravioletti, abrasione da sabbia e pressione di alta quota. Queste condizioni sul campo possono fornire dati non rilevabili con i test di laboratorio standard. Il Giappone sta adottando un modello che integra settore pubblico e privato, incentrato sull'obiettivo di 20 GW di installazioni nazionali entro il 2040. Anche Panasonic HD e AGC stanno testando prodotti con celle integrate nel vetro in contesti commerciali e pubblici. La Corea del Sud contribuisce con la ricerca sui sistemi tandem a film sottile, mentre Vietnam, Thailandia, Indonesia e Australia rimangono mercati secondari per le applicazioni flessibili off-grid.
Si prevede che il Nord America crescerà a un tasso di crescita annuo composto (CAGR) del 57.4% fino al 2031, il più alto tra i segmenti geografici. Tandem PV ha spedito il suo primo pannello di qualità produttiva dal suo stabilimento di Fremont, in California, nel 2026 e ha annunciato lettere di intenti per un valore di 1 miliardo di dollari. Caelux ha firmato accordi di fornitura quinquennali per 13 GW con 3 produttori in 2 continenti entro la metà del 2026. Il suo approccio aggiunge il vetro attivo rivestito di perovskite alle linee di produzione di moduli in silicio esistenti. L'attività negli Stati Uniti è supportata dalle politiche di produzione nazionali, dagli appalti per la difesa e dall'introduzione di moduli commerciali. La combinazione di ordini iniziali e obiettivi di produzione locale può contribuire a costruire una base di fornitura nazionale, ma il finanziamento a lungo termine rimane dipendente dai dati sul campo.
L'Europa ha una base di mercato attuale più ridotta, ma conserva un ruolo significativo nella ricerca, nel BIPV e nella produzione flessibile. Fraunhofer ISE ha collaborato con Oxford PV alla progettazione dei moduli e alla tecnologia di interconnessione a sovrapposizione. Fraunhofer FEP ha coordinato il progetto pilota roll-to-roll del consorzio PEARL per celle flessibili destinate al BIPV e all'IoT. Il Sud America e il Medio Oriente e l'Africa rappresentano attualmente quote di fatturato inferiori. Brasile, Cile, Argentina, Arabia Saudita, Emirati Arabi Uniti, Egitto, Sudafrica e Marocco hanno un potenziale per applicazioni distribuite e off-grid in contesti ad alta irradiazione. La loro rilevanza è legata ai prodotti flessibili e al costo di estensione della rete elettrica alle aree remote.
Panorama competitivo
Il mercato delle celle solari a perovskite è complessivamente moderatamente frammentato, sebbene la produzione su scala commerciale sia concentrata in meno di 10 aziende che gestiscono o metteranno in funzione linee di produzione di classe GW entro la metà del 2026. I produttori cinesi di grandi volumi, gli specialisti occidentali di moduli tandem e gli innovatori nel settore del vetro stanno seguendo percorsi distinti per raggiungere la scala commerciale. GCL Optoelectronic sta espandendo la produzione di moduli tandem rigidi, utilizzando la certificazione di grande formato e puntando alla parità di costo con il silicio a 3 GW di produzione. Oxford PV compete attraverso lo sviluppo dell'efficienza e la proprietà intellettuale, con oltre 400 brevetti sulla perovskite concessi. Ha inoltre stipulato un accordo di licenza e cooperazione tecnologica che consente ai sublicenziatari di Trina Solar di produrre moduli tandem in Cina. Caelux adotta un approccio "asset-light" che applica il vetro rivestito di perovskite alle linee di moduli in silicio esistenti. Questi modelli riflettono approcci diversi agli investimenti nella produzione, al controllo tecnologico e al percorso verso le vendite di massa.
La certificazione è un requisito competitivo fondamentale, poiché gli acquirenti istituzionali considerano le norme IEC 61215 e IEC 61730 come parametri di riferimento per gli acquisti. La doppia certificazione ottenuta da GCL per un modulo tandem di grande formato fornisce un punto di riferimento iniziale per i concorrenti. Oxford PV e Fraunhofer ISE hanno presentato nel giugno 2026 un prototipo di modulo tandem a tegole con un'efficienza del 25.6%, realizzato presso lo stabilimento di Oxford PV a Brandenburg an der Havel. Il progetto è stato descritto come compatibile con la produzione di massa. Nell'aprile 2026, Caelux e Solx hanno annunciato una partnership quinquennale da 3 GW per la produzione ad Aguadilla, Porto Rico. I partner puntavano a volumi commerciali negli Stati Uniti entro il 2027 e a un'efficienza del modulo del 28%. Queste iniziative dimostrano che le aziende leader stanno affiancando alle affermazioni tecnologiche impegni concreti in termini di produzione, licenza o fornitura.
L'incapsulamento flessibile, il fotovoltaico di grado spaziale e il recupero del piombo a fine vita rimangono aree di competizione specializzate. La catena di approvvigionamento del vetro conduttivo e delle pellicole di incapsulamento non è completamente priva di rischi al di fuori della Cina. GCL ha riportato un'efficienza superiore al 30% per i dispositivi di grado spaziale, aprendo una possibile strada verso applicazioni in cui potenza e peso sono fattori importanti. La ricerca sul recupero di chelanti biodegradabili e biosorbenti ha riportato una cattura del piombo superiore al 99%, che potrebbe supportare un livello di servizio di conformità per l'implementazione in Europa. Saule Technologies, Microquanta Semiconductor e UtmoLight operano in nicchie del BIPV e della generazione distribuita, dove i volumi sono inferiori e il valore del prodotto può essere maggiore. Le quote di mercato potrebbero cambiare dopo il 2027, man mano che i moduli commerciali accumuleranno 2 o 3 anni di risultati sul campo.
Recente Indu
Leader del settore delle celle solari a perovskite
Oxford fotovoltaico
Microquanta Semiconductor Co., Ltd.
UtmoLight Co., Ltd.
Greatcell Energy
Tecnologie Saule
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Il Ministero indiano delle Nuove e Rinnovabili Energie ha stanziato 24 milioni di dollari per una linea pilota di produzione di pannelli fotovoltaici a perovskite e progetti correlati, nell'ambito del suo programma di ricerca e sviluppo tecnologico per le energie rinnovabili per il periodo 2026-27/2030-31.
- Luglio 2026: LONGi, azienda cinese, ha annunciato un nuovo record mondiale di efficienza di conversione del 35.5% per una cella solare tandem a due terminali in silicio cristallino/perovskite sviluppata internamente. Il risultato è stato certificato dall'European Solar Test Installation (ESTI), fornendo una convalida di terze parti dell'efficienza riportata. LONGi ha annunciato il traguardo raggiunto durante la sua Conferenza sull'innovazione nel settore solare e dell'accumulo di energia del 2026.
- Giugno 2026: Kyocera ha avviato i test dei moduli solari a perovskite di Sekisui Chemical in condizioni reali all'aperto presso sei impianti in Giappone.
- Aprile 2026: Caelux e Solx hanno annunciato una partnership strategica quinquennale da 3 GW per la produzione di moduli tandem ibridi perovskite-silicio presso lo stabilimento Solx di Aguadilla, Porto Rico, con l'obiettivo di raggiungere volumi commerciali negli Stati Uniti entro il 2027. La partnership integra la tecnologia Active Glass di Caelux nella piattaforma di moduli Aurora di Solx per offrire un'efficienza del modulo del 28% e un miglioramento del LCOE (costo livellato dell'energia) superiore al 20% rispetto al silicio convenzionale.
Ambito del rapporto sul mercato globale delle celle solari a perovskite
Una cella solare a perovskite (PSC) è un dispositivo fotovoltaico che utilizza un materiale semiconduttore con struttura perovskitica come strato fotoricettivo per convertire la luce solare in elettricità. Questi materiali hanno tipicamente una struttura rappresentata da ABX₃, dove A è un catione organico o inorganico, B è un metallo come piombo o stagno e X è un alogenuro come iodio, bromo o cloro. Le celle solari a perovskite sono caratterizzate da un'elevata efficienza di conversione energetica, un forte assorbimento della luce, bandgap regolabili e il potenziale per una produzione a basso costo. Possono essere prodotte in formati rigidi o flessibili e sono in fase di sviluppo per applicazioni solari a giunzione singola e tandem, comprese le celle tandem perovskite-silicio.
Il mercato globale delle celle solari a perovskite è segmentato per settore verticale, prodotto, applicazione e area geografica. Per settore verticale, il mercato è suddiviso in settori quali utility, industria, commercio, residenziale e altri. Per prodotto, il mercato è segmentato in celle solari a perovskite rigide e flessibili. Per applicazione, il mercato è segmentato in vetro intelligente, pannelli solari, fotovoltaico integrato negli edifici (BIPV) e altre applicazioni. Il rapporto include anche le dimensioni del mercato e le previsioni per il mercato globale delle celle solari a perovskite in 26 paesi delle principali regioni. Per ciascun segmento, le dimensioni del mercato e le previsioni sono fornite in termini di valore (USD).
| Utilità |
| Industriale |
| Commerciale |
| Residenziale |
| Altro |
| Rigido |
| Flessibile |
| Smart Glass |
| Pannello Solare |
| BIPV (Fotovoltaico Integrato) |
| Altro |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Francia | |
| Italia | |
| Spagna | |
| Regno Unito | |
| Polonia | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Cile | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Egitto | |
| Sud Africa | |
| Marocco | |
| Resto del Medio Oriente e dell'Africa |
| Per verticale | Utilità | |
| Industriale | ||
| Commerciale | ||
| Residenziale | ||
| Altro | ||
| Per prodotto | Rigido | |
| Flessibile | ||
| Per Applicazione | Smart Glass | |
| Pannello Solare | ||
| BIPV (Fotovoltaico Integrato) | ||
| Altro | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Francia | ||
| Italia | ||
| Spagna | ||
| Regno Unito | ||
| Polonia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Egitto | ||
| Sud Africa | ||
| Marocco | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato delle celle solari a perovskite entro il 2031?
Si prevede che il mercato raggiungerà 5.32 miliardi di dollari entro il 2031, rispetto agli 0.62 miliardi di dollari del 2026, con un tasso di crescita annuo composto (CAGR) del 53.53%.
Quale applicazione delle celle solari a perovskite sta crescendo più rapidamente?
Si prevede che il BIPV registrerà il più alto tasso di crescita annuo composto (CAGR) delle applicazioni, pari al 54.8% entro il 2031, grazie al supporto dei prodotti edili semitrasparenti e colorati.
Perché i moduli solari tandem sono importanti per la redditività economica di un progetto?
I sistemi tandem perovskite-silicio possono aumentare la produzione per modulo, riducendo il numero di moduli e i relativi costi di bilanciamento del sistema in un determinato sito.
Quali fattori limitano una più ampia adozione su scala industriale?
I principali fattori limitanti rimangono i risultati a lungo termine, la bancabilità, la resa su larga scala, l'affidabilità dell'incapsulamento e i requisiti di finanziamento.
Quale regione si sta espandendo più rapidamente?
Si prevede che il Nord America crescerà a un tasso annuo composto del 57.4% fino al 2031, grazie all'attività manifatturiera, alla domanda nel settore della difesa e al lancio di nuovi moduli.
Che ruolo svolgono i moduli flessibili in perovskite?
I moduli flessibili sono adatti a tetti a basso carico, facciate di edifici, sistemi di difesa e superfici irregolari, e si prevede che cresceranno a un tasso annuo composto del 54.1%.


