

Dimensioni e quota del mercato dei microarray peptidici
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
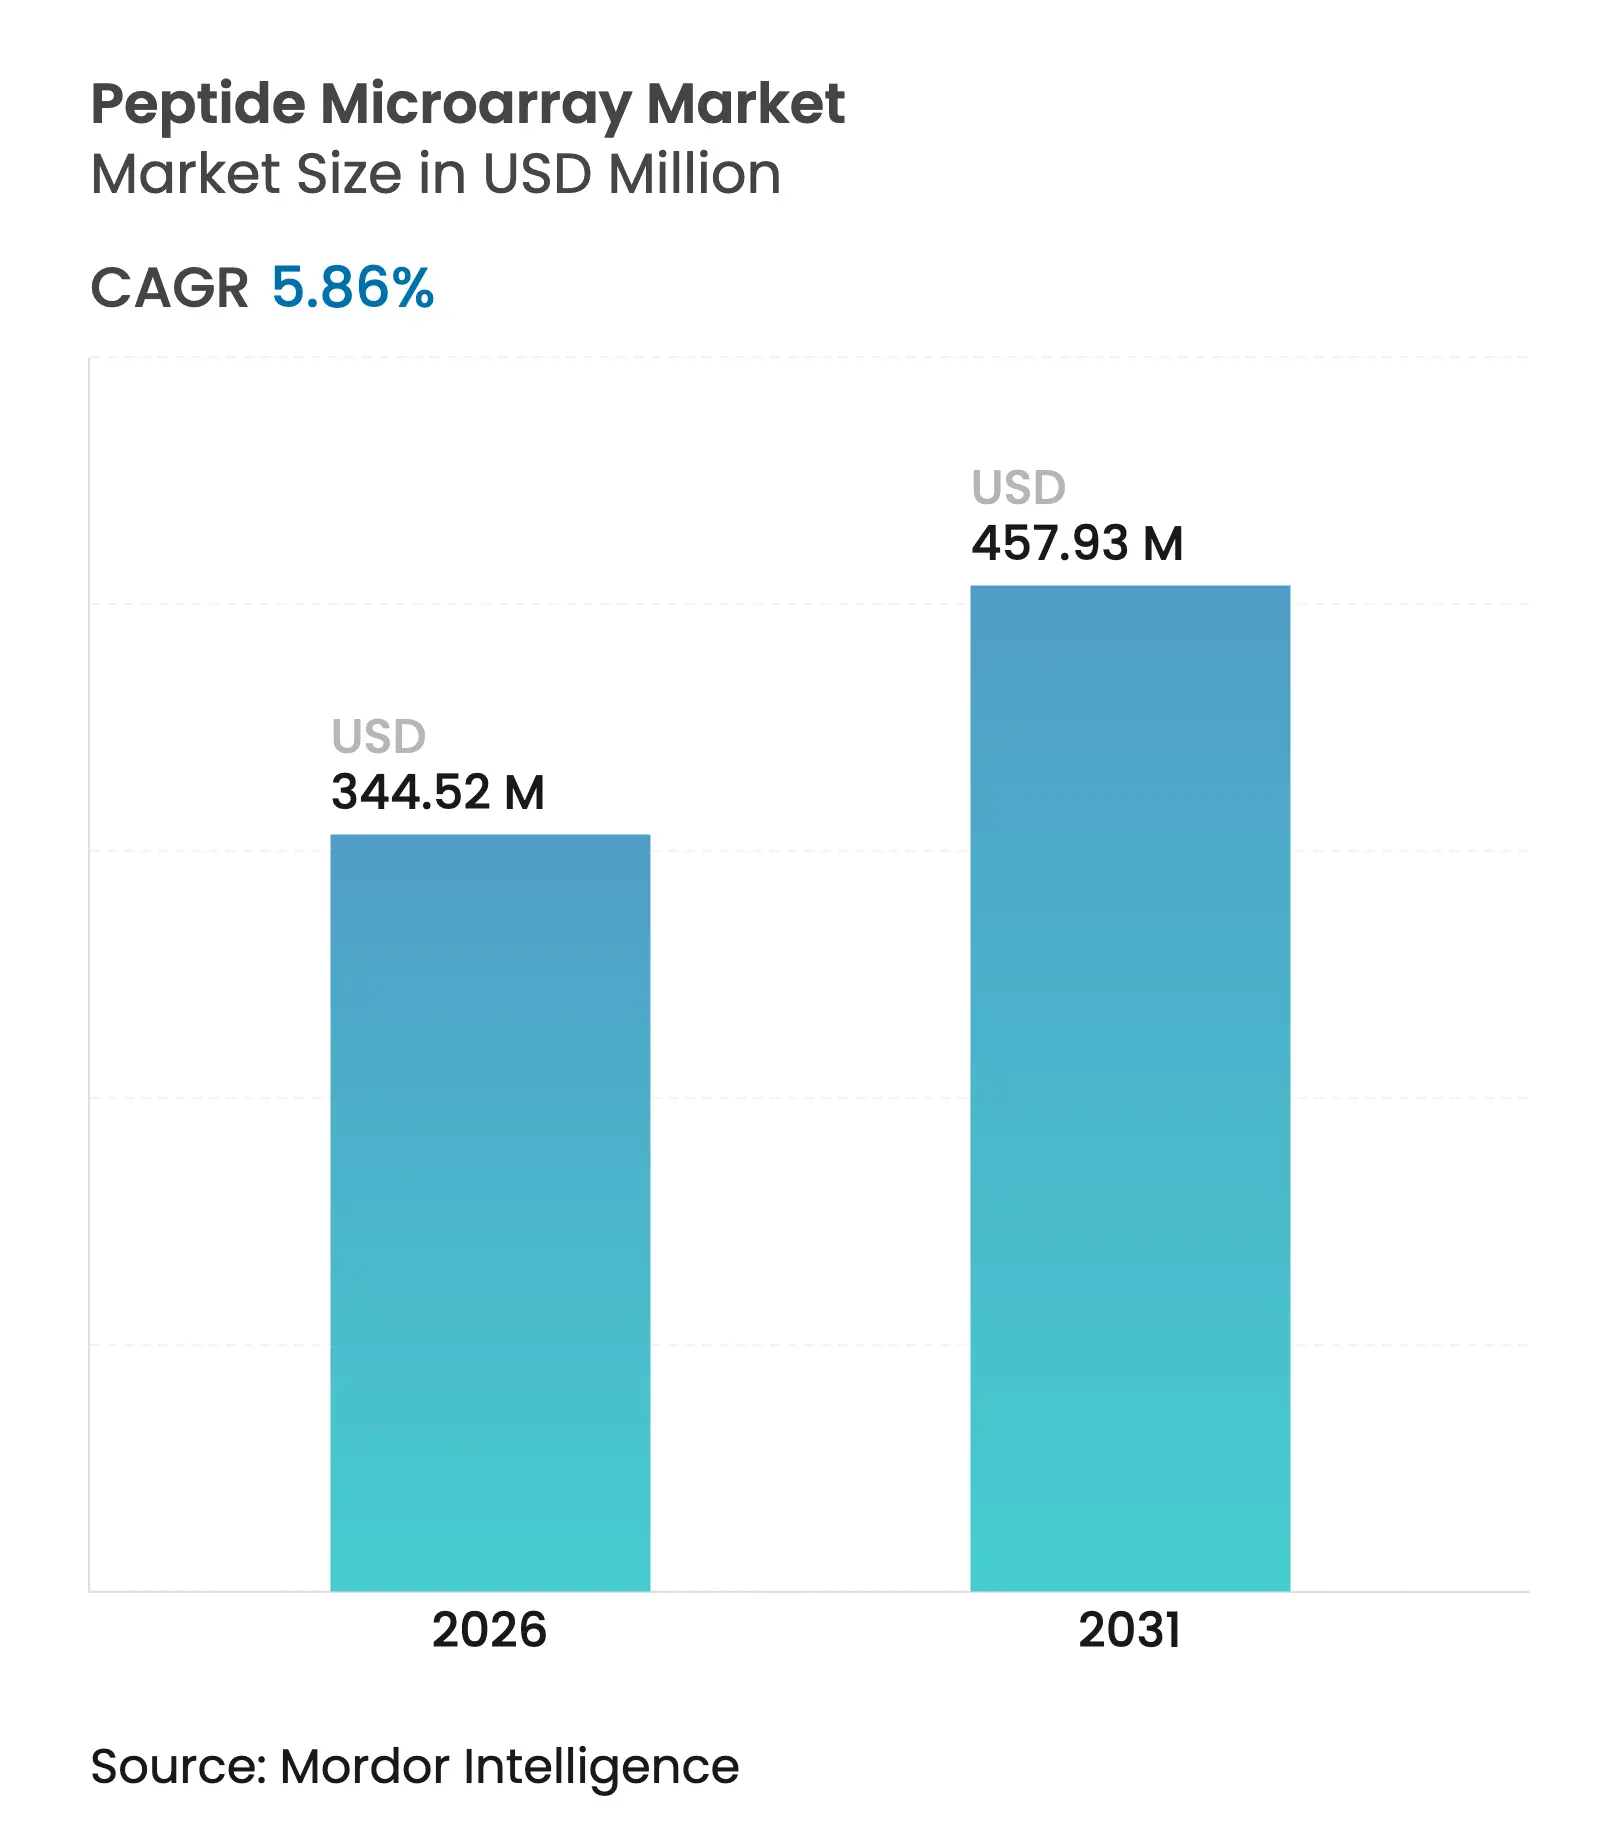
| Dimensione del mercato (2026) | USD 344.52 milioni |
| Dimensione del mercato (2031) | USD 457.93 milioni |
| Tasso di crescita (2026 - 2031) | 5.86% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei microarray peptidici di Mordor Intelligence
Si stima che il mercato dei microarray peptidici nel 2026 raggiungerà i 344.52 milioni di dollari, in crescita rispetto ai 325.46 milioni di dollari del 2025, con proiezioni per il 2031 che indicano 457.93 milioni di dollari, con un CAGR del 5.86% nel periodo 2026-2031. La domanda costante deriva dalla mappatura degli epitopi ad alta produttività per la progettazione di vaccini, dalla scoperta di peptidi antimicrobici guidata dall'intelligenza artificiale e dalla diagnostica multiplex che soddisfa le esigenze di sorveglianza post-pandemica. Le aziende farmaceutiche privilegiano i chip peptidici in quanto riducono i cicli di screening precoce dei farmaci, mentre i ricercatori accademici li applicano per profilare firme anticorpali complesse in diverse indicazioni autoimmuni, infettive e oncologiche. L'automazione in corso nella sintesi in fase solida e nella stampa laser consente ora di produrre array su vetrini con oltre 300,000 spot, riducendo le differenze di costo con i vecchi array proteici e ampliandone l'adozione nei laboratori di medie dimensioni. A livello regionale, il Nord America rimane il principale acquirente grazie a solidi finanziamenti per la ricerca e sviluppo e a percorsi normativi consolidati, mentre l'Asia-Pacifico sta crescendo più rapidamente, con Cina e Giappone che investono capitali in CDMO di peptidi e start-up di medicina di precisione. L'intensità competitiva è in aumento, poiché i leader della strumentazione effettuano acquisizioni da miliardi di dollari per rafforzare le capacità nel settore dei peptidi e migliorare la profondità del portafoglio end-to-end.
Punti chiave del rapporto
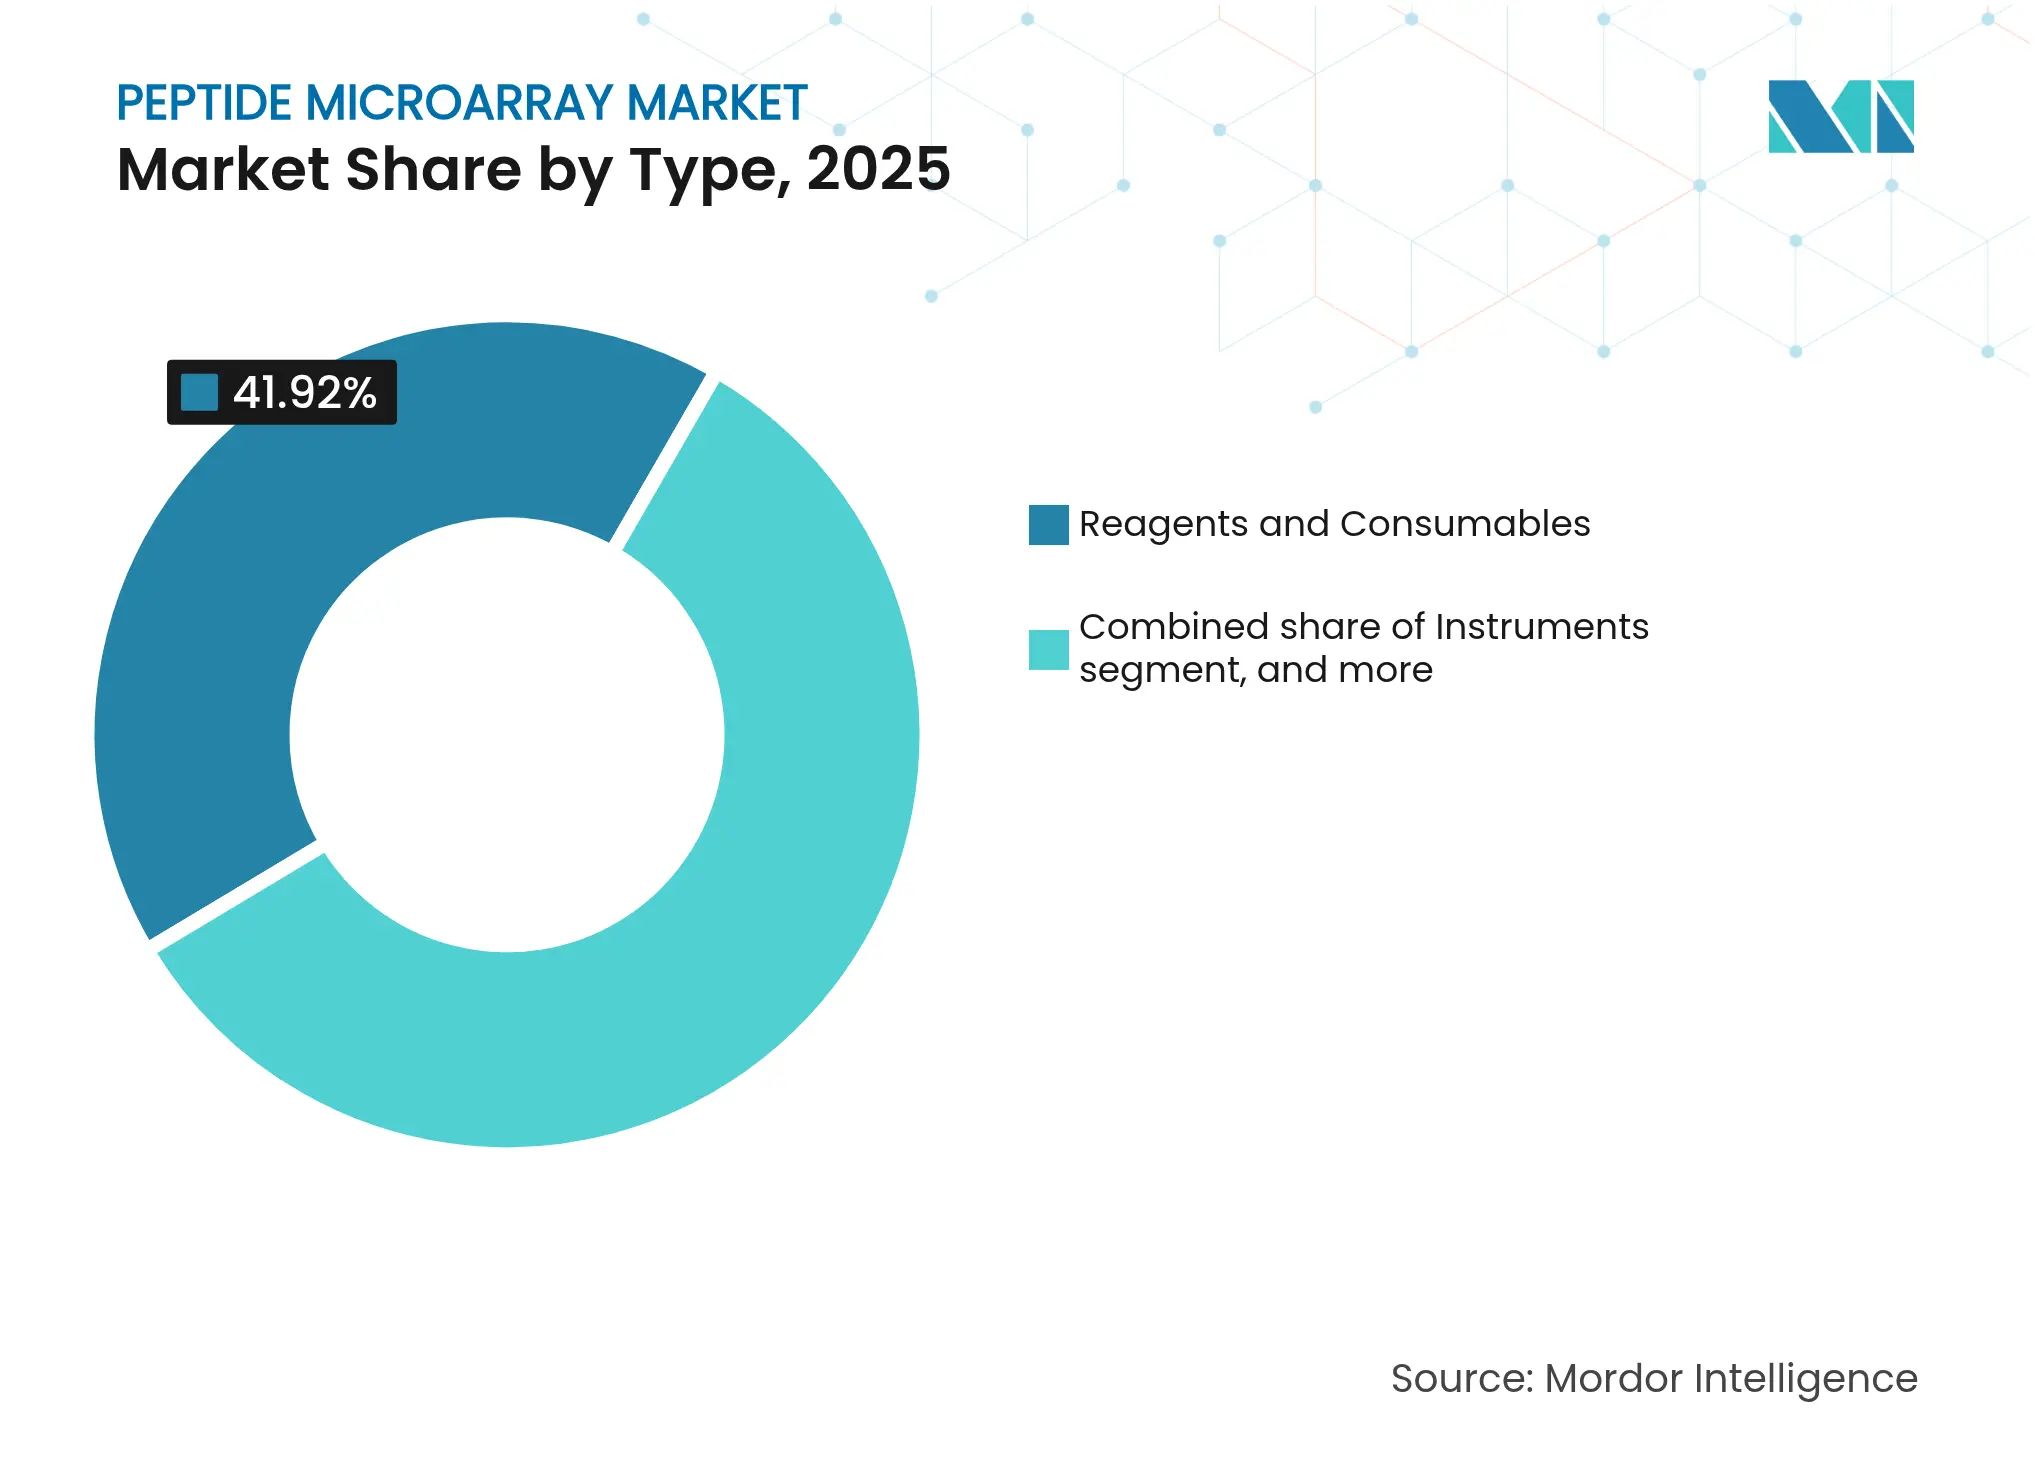
- Per tipologia, reagenti e materiali di consumo hanno registrato una quota di fatturato del 41.92% nel 2025; si prevede che software e analisi cresceranno a un CAGR dell'8.12% entro il 2031.
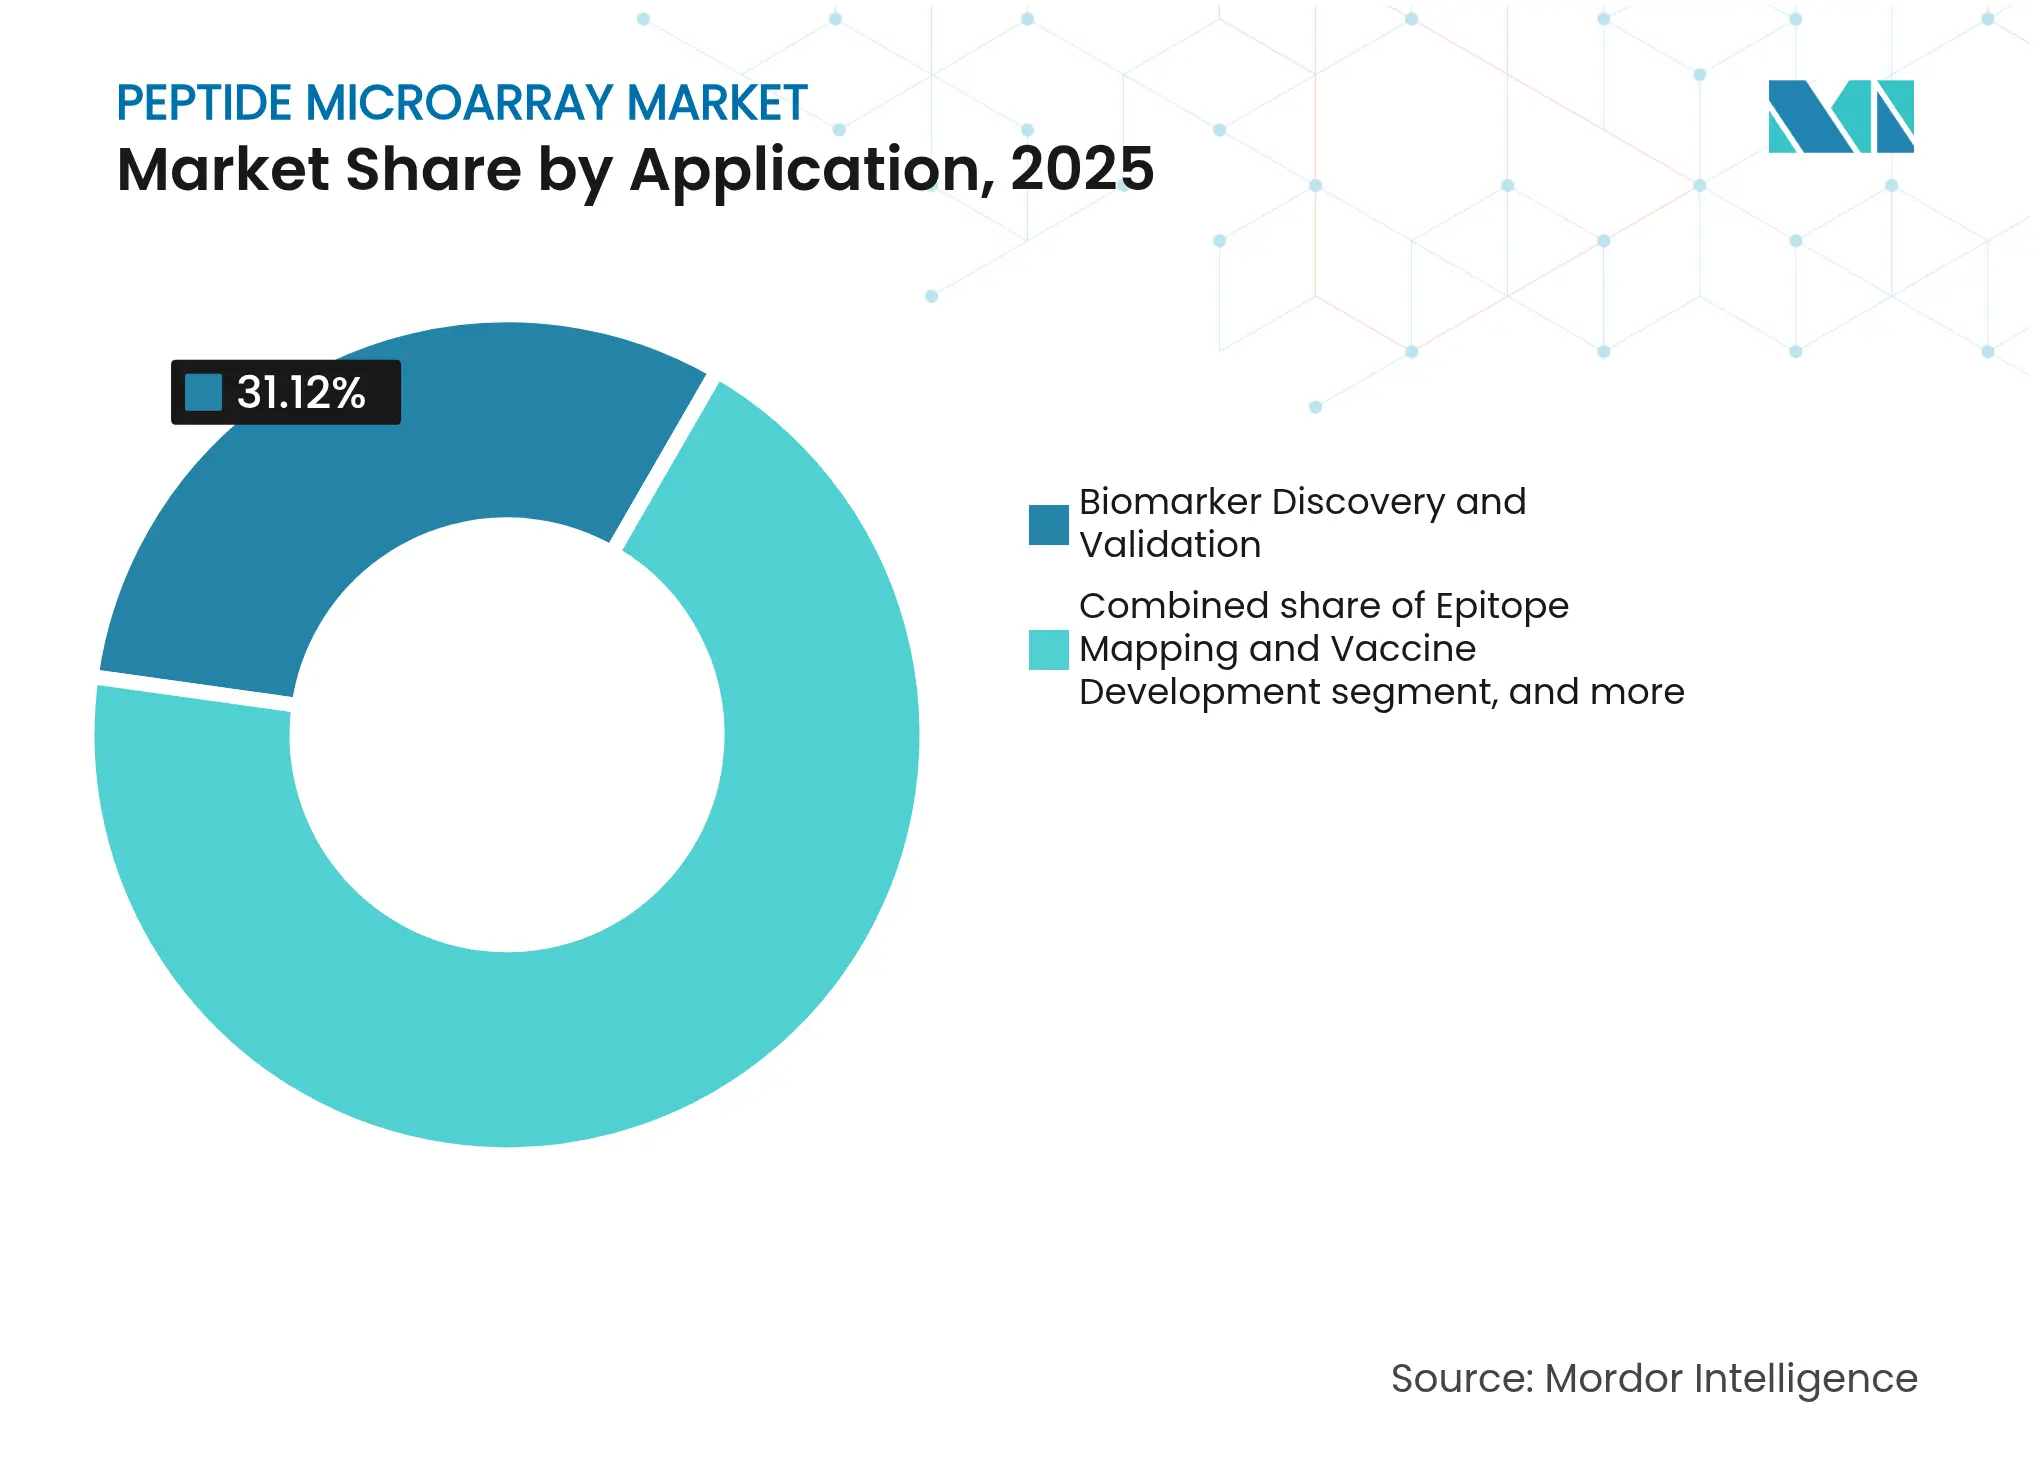
- Per applicazione, la scoperta e la convalida dei biomarcatori hanno rappresentato il 31.12% delle dimensioni del mercato dei microarray peptidici nel 2025, mentre la diagnostica sta avanzando a un CAGR dell'8.23% fino al 2031.
- Per quanto riguarda l'utente finale, nel 45.98 le aziende farmaceutiche e biotecnologiche rappresentavano il 2025% della quota di mercato dei microarray peptidici; le organizzazioni di ricerca a contratto registrano il CAGR previsto più elevato, pari al 9.02% fino al 2031.
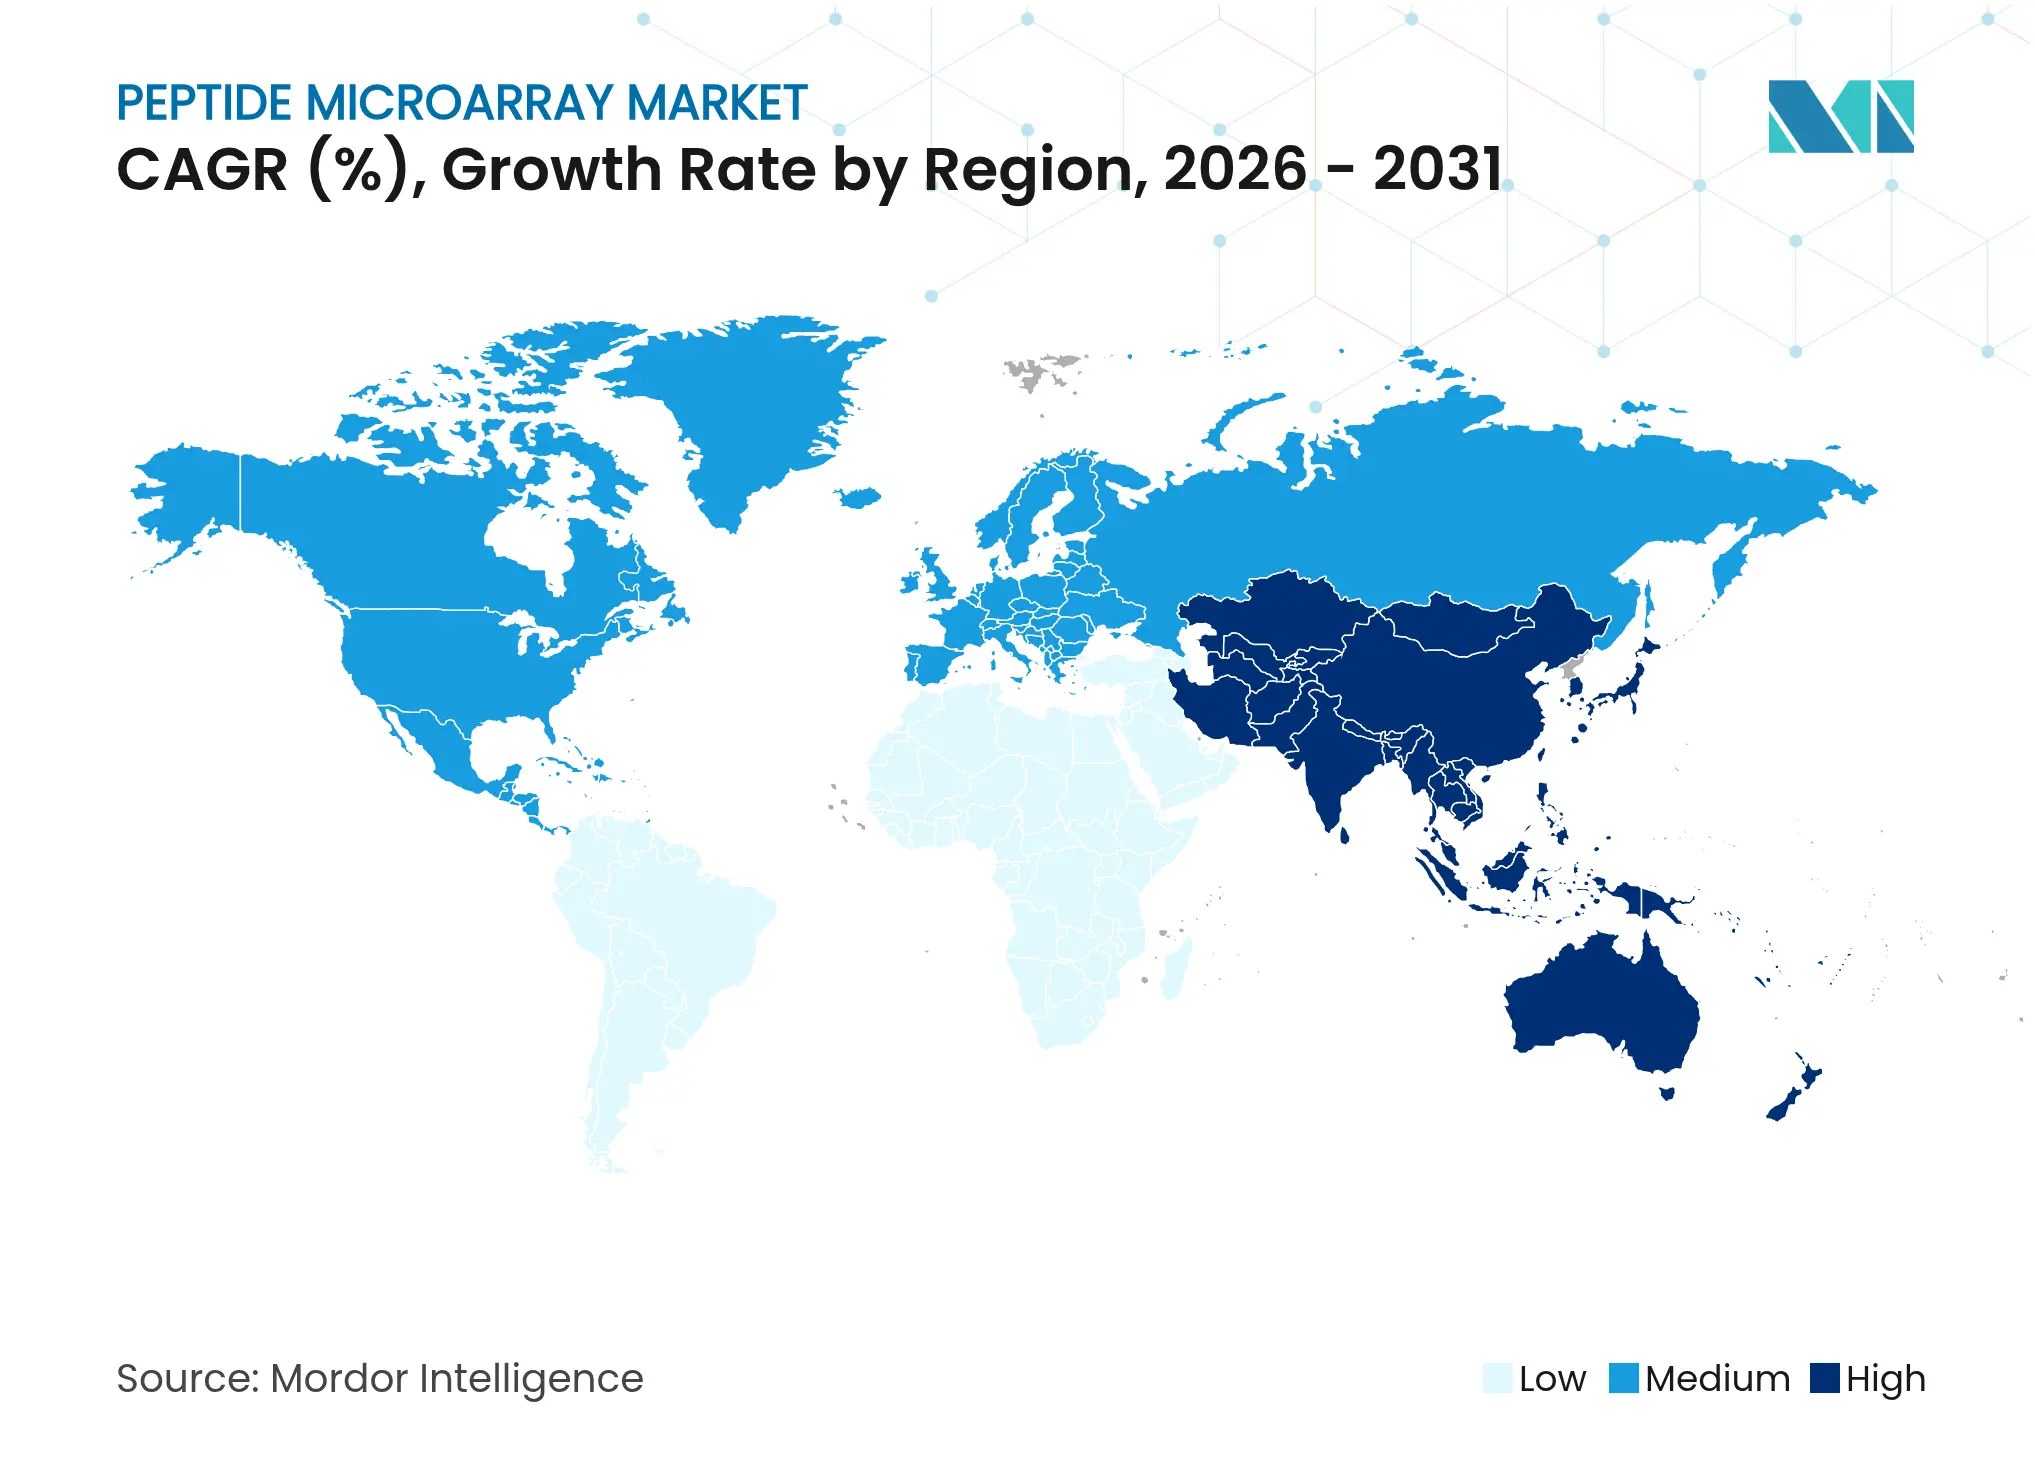
- In termini geografici, il Nord America ha dominato con una quota di fatturato del 41.87% nel 2025, mentre si prevede che l'area Asia-Pacifico crescerà a un CAGR del 7.12% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei microarray peptidici
Analisi dell'impatto del conducente
| Guidatore | % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente onere globale di malattie croniche e infettive | + 1.8% | Globale; acuto nelle economie che invecchiano | A lungo termine (≥ 4 anni) |
| Progressi tecnologici nella sintesi di peptidi ad alta produttività | + 2.1% | Nord America, Europa; rapida adozione nell'area Asia-Pacifico | Medio termine (2-4 anni) |
| Aumentare gli investimenti nella scoperta di biomarcatori e nello sviluppo di farmaci | + 1.5% | Nord America, Europa; Asia-Pacifico emergente | A lungo termine (≥ 4 anni) |
| Integrazione con l'apprendimento automatico per una mappatura rapida degli epitopi | + 2.3% | Hub tecnologici in tutto il mondo | A breve termine (≤ 2 anni) |
| Emersione della diagnostica point-of-care con array di peptidi | + 1.2% | Contesti con risorse limitate nei mercati emergenti | Medio termine (2-4 anni) |
| Crescita dei programmi di sorveglianza della resistenza antimicrobica | + 0.9% | Aree ad alto rischio antimicrobico in Asia-Pacifico e Africa | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente onere globale di malattie croniche e infettive
La crescente incidenza di malattie autoimmuni, oncologiche e di malattie emergenti causate da patogeni aumenta la domanda di chip peptidici ad alta densità in grado di analizzare migliaia di interazioni antigene-anticorpo contemporaneamente. I pannelli sintetici per la malattia di Lyme, ad esempio, hanno raggiunto una sensibilità del 95.5% e una specificità del 100%, sottolineando la risoluzione diagnostica superiore rispetto ai formati ELISA convenzionali [1] Rajesh Ghosh et al., “Synthetic Peptide Panel for Lyme Disease Diagnostics,” PLOS Pathogens, journals.plos.org . I sistemi sanitari stanno ora sperimentando programmi di screening a livello di popolazione che si basano sulla capacità multiplex degli array peptidici di individuare biomarcatori precoci in una singola goccia di sangue. L'invecchiamento demografico, soprattutto negli Stati Uniti, in Giappone e in Germania, comporta un aumento dei casi di multimorbidità, spingendo gli ospedali ad adottare i microarray per una profilazione immunitaria completa. Anche i finanziamenti per la sorveglianza post-COVID convogliano capitali verso test basati su peptidi che tracciano la fuga anticorpale specifica per variante. Nel loro insieme, i numerosi casi di malattia rappresentano una fonte di interesse duratura e a lungo termine per il mercato dei microarray peptidici.
Progressi tecnologici nella sintesi di peptidi ad alta produttività
La stampa laser e la chimica in fase solida assistita da microonde consentono di produrre fino a 300,000 peptidi discreti per vetrino con livelli di purezza superiori al 70%, riducendo i cicli di produzione da settimane a giorni. I sintetizzatori completamente chiusi e conformi alle GMP introdotti da CEM riducono l'uso di solventi e gli sprechi di reagenti, allineandosi a standard ambientali più rigorosi e riducendo al contempo il costo unitario per funzione. I toner aminoacidici proprietari garantiscono l'accoppiamento al volo con una manipolazione umana minima, mitigando la carenza di manodopera qualificata nei laboratori principali. Tali incrementi di produttività consentono ai team farmaceutici di analizzare librerie più ampie in parallelo, liberando i chimici farmaceutici per iterare più velocemente sui flussi di lavoro hit-to-lead. Consentono inoltre ai produttori di kit diagnostici di ridurre il prezzo per test, ampliando l'attrattiva nelle economie a medio reddito dal Brasile alla Thailandia.
Aumentare gli investimenti nella scoperta di biomarcatori e nello sviluppo di farmaci
Le autorità regolatorie ora collegano i percorsi di revisione accelerata ai disegni di studio basati sui biomarcatori, provocando investimenti record da parte di imprese e aziende farmaceutiche per le piattaforme di scoperta. Si prevede che le vendite di peptidi terapeutici saliranno da 41.44 miliardi di dollari nel 2023 a 68.83 miliardi di dollari entro il 2028, riflettendo la crescente domanda di validazione del target basata su array. Le organizzazioni di ricerca a contratto ampliano l'offerta di microarray personalizzati per intercettare le eccedenze dei laboratori farmaceutici interni che cercano di ridurre i costi fissi. La storia di approvazioni della FDA statunitense – 102 farmaci peptidici approvati, 31 dal 2018 – rafforza la fiducia commerciale e riduce i rischi per i nuovi candidati. Di conseguenza, l'adozione del mercato dei microarray peptidici si afferma come elemento fondamentale nelle pipeline traslazionali.
Integrazione con l'apprendimento automatico per la mappatura rapida degli epitopi
I modelli neurali su larga scala, sia linguistici che grafici, propongono ora sequenze antimicrobiche con un'attività verificata in laboratorio del 94.4%, riducendo i cicli di scoperta da mesi a 48 giorni [2] Wang Jike et al., “AMP-Designer Enables Rapid Antimicrobial Peptide Discovery,” Cell Reports Methods, cell.com . Se abbinati ai microarray peptidici, gli strumenti di intelligenza artificiale analizzano terabyte di dati di legame per prevedere in anticipo i punti caldi immunogenici e i rischi di reattività crociata. I classificatori di deep learning superano l'80% di accuratezza nel prevedere l'autoassemblaggio dei peptidi, guidando i ricercatori verso costrutti con stabilità ottimale. Le aziende diagnostiche integrano moduli di intelligenza artificiale negli scanner per array, in modo che i medici ricevano risultati annotati e utilizzabili per la terapia in tempo quasi reale. La confluenza dell'apprendimento automatico e delle mappe peptidiche dense accelera quindi la progettazione terapeutica e supporta il vantaggio tecnologico del mercato dei microarray peptidici.
Analisi dell'impatto delle restrizioni
| Analisi dell'impatto delle restrizioni | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi di capitale e operativi delle piattaforme di microarray peptidici | –1.4% | Mercati emergenti e istituzioni più piccole in tutto il mondo | A lungo termine (≥ 4 anni) |
| Quadri normativi e di rimborso ambigui | –0.8% | Nord America, Europa; espansione dell'area Asia-Pacifico | Medio termine (2-4 anni) |
| Carenza di personale bioinformatico qualificato per l'analisi dei dati | –0.7% | Globale; più acuto nelle regioni in via di sviluppo | Medio termine (2-4 anni) |
| Pressione normativa ambientale sui rivestimenti perfluorurati per vetrini | –0.5% | Europa, Nord America; sempre più globale | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi di capitale e operativi delle piattaforme di microarray peptidici
Workstation chiavi in mano per array di peptidi, materiali di consumo, contratti di assistenza annuali e manodopera qualificata superano complessivamente i 500,000 dollari di spesa annuale, scoraggiando università e start-up con budget limitati. L'inflazione dei reagenti dal 2023, aggravata dalla carenza di precursori degli amminoacidi, fa aumentare i costi per array dell'11%, compensando alcuni risparmi derivanti dall'automazione della sintesi. I ricavi derivanti dalla strumentazione per le scienze della vita sono diminuiti del 6.4% nel 2023, evidenziando una più ampia difficoltà di finanziamento. Senza garanzie di sovvenzioni pluriennali, i laboratori esitano a vincolarsi a prodotti chimici proprietari a rischio obsolescenza. Queste pressioni sui costi ostacolano in particolare la diffusione del mercato dei microarray di peptidi in America Latina e in alcune parti dell'Africa, dove i budget di capitale rimangono limitati.
Quadri normativi e di rimborso ambigui
La posizione in evoluzione della FDA sui test sviluppati in laboratorio obbliga i fornitori di diagnostica con array di peptidi a navigare in percorsi di riferimento incerti, allungando le code di approvazione e gonfiando i budget di conformità di circa il 22% [3] Akhilesh Kumar Kuril, “Regulatory Landscape of LDTs,” US Food & Drug Administration, fda.gov . Il Regolamento europeo sui dispositivi medico-diagnostici in vitro aggiunge ulteriore complessità di classificazione, soprattutto per i test multiplex privi di modelli di convalida standardizzati. I codici di pagamento per i pannelli di peptidi sono ancora assenti nella maggior parte dei sistemi di rimborso, costringendo gli ospedali ad assorbire i costi o a fare affidamento su sovvenzioni per la ricerca. L'incertezza normativa ritarda le decisioni di lancio commerciale e frena l'entusiasmo degli investitori nonostante l'evidente utilità clinica.
Analisi del segmento
Per tipo: i reagenti dominano mentre il software accelera l'innovazione
Reagenti e materiali di consumo hanno generato il 41.92% del fatturato del mercato dei microarray peptidici nel 2025, poiché ogni esperimento consuma toner amminoacidici, tamponi di accoppiamento e prodotti chimici per la superficie dei vetrini. Il segmento beneficia di cicli di riordino bloccati, generando flussi di cassa prevedibili per i fornitori. Gli strumenti contribuiscono a guadagni costanti ma più lenti, con sistemi di stampa laser automatizzati che riducono i tempi di consegna degli array a meno di 48 ore. Si prevede che il mercato dei microarray peptidici per software e analisi, pur essendo ancora di dimensioni inferiori, crescerà più rapidamente con un CAGR dell'8.12%, poiché i laboratori adottano suite di progettazione basate sull'intelligenza artificiale che riducono i colli di bottiglia bioinformatici. Le pipeline open source come MARTin guadagnano terreno tra le strutture accademiche di base alla ricerca di algoritmi trasparenti e costi di licenza inferiori. I fornitori di servizi crescono offrendo pacchetti di outsourcing alle biotecnologie di fascia media che non sono disposte a installare autonomamente hardware ad alta intensità di capitale, trasformando le competenze in ricavi ad alto margine.
La domanda di rivestimenti per vetrini ecocompatibili stimola la ricerca e sviluppo nel settore delle superfici prive di fluoro, una nicchia in cui le startup competono con i colossi grazie a brevetti chimici a base di silani. Con l'inasprimento delle normative sulla sostenibilità, questo cambiamento potrebbe riclassificare i fornitori e segmentare ulteriormente il mercato dei reagenti. Nel complesso, la creazione di valore si sta spostando dalla chimica di base a soluzioni integrate che integrano kit wet-lab con analisi cloud, a dimostrazione del crescente peso strategico del software nel mercato dei microarray di peptidi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: la scoperta dei biomarcatori è leader mentre la diagnostica accelera
La scoperta di biomarcatori ha detenuto il 31.12% della quota di mercato dei microarray peptidici nel 2025, sostenuta dai requisiti della medicina di precisione che richiedono screening ad alto contenuto per stratificare le coorti di pazienti. Gli sponsor dei farmaci utilizzano array multiplex in fase precoce per il triage dei target e associare le mutazioni geniche alla funzione proteica a valle. La diagnostica, sebbene oggi più limitata, sta accelerando con un CAGR dell'8.23% fino al 2031, poiché gli ospedali guardano oltre la PCR per l'identificazione dei patogeni al punto di cura e la profilazione autoimmune. La chiarezza normativa in materia di diagnostica complementare incoraggia gli sviluppatori di kit a convalidare i pannelli peptidici parallelamente agli anticorpi terapeutici, riducendo i tempi di approvazione una volta che i pacchetti di dati convergono.
I progetti di mappatura degli epitopi – per influenza, virus respiratorio sinciziale e coronavirus di nuova ondata – ottengono finanziamenti da CEPI e BARDA, garantendo una produttività costante per le fabbriche di array. I gruppi di ricerca sui vaccini abbinano scansioni a mutazioni profonde con microarray di peptidi per tracciare le mutazioni di escape in silico, quindi confermano sperimentalmente la perdita di legame, comprimendo i tempi per selezionare antigeni ampiamente neutralizzanti. I team di screening dei farmaci sfruttano librerie guidate dall'intelligenza artificiale per valutare 10^6 variazioni di struttura su chip, spostando i chimici di laboratorio verso attività di ottimizzazione dei lead di maggior valore. La duplice spinta da parte della diagnostica e della terapia amplia quindi il dominio indirizzabile del mercato dei microarray di peptidi e protegge i ricavi dalle oscillazioni dei casi d'uso singoli.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: le aziende farmaceutiche sono leader mentre le CRO si espandono rapidamente
Le aziende farmaceutiche e biotecnologiche hanno registrato il 45.98% del fatturato del 2025, grazie all'intensificarsi dei programmi di ricerca interni su antivirali a base di peptidi, vaccini oncologici e analoghi ormonali. I grandi sponsor preferiscono strumenti di proprietà per la sicurezza della proprietà intellettuale, aiutando i fornitori di apparecchiature a garantire flussi di manutenzione pluriennali. Gli istituti accademici attingono a sovvenzioni federali e centri di ricerca condivisi per condurre studi immunologici collaborativi, ma la volatilità del budget limita l'esborso di capitale. Le organizzazioni di ricerca a contratto rappresentano la crescita più rapida, con un CAGR del 9.02%, poiché mettono in comune personale specializzato e array ad alta produttività per servire le aziende biotecnologiche più piccole che non dispongono di un laboratorio interno. Anche i laboratori di riferimento si espandono, sviluppando pipeline di test LDT mirate a pannelli autoimmuni, marcatori di sepsi e sorveglianza della resistenza antimicrobica.
Gli ospedali rimangono un segmento emergente ma strategico; una volta che la codifica e i rimborsi si saranno stabilizzati, è probabile che i centri di terzo livello adottino lettori di array da banco per il triage sierologico in loco. I modelli di business basati sui servizi dominano le prime implementazioni cliniche, consentendo agli operatori sanitari di esternalizzare la complessità dei test mentre i medici ricevono referti digitalizzati integrati nelle cartelle cliniche elettroniche. Le dinamiche degli utenti finali rafforzano quindi un panorama ibrido in cui i ricavi ricorrenti dei reagenti e gli abbonamenti per l'analisi si intrecciano, plasmando la monetizzazione a lungo termine per il mercato dei microarray peptidici.
Analisi geografica
Il Nord America ha generato il 41.87% del fatturato globale nel 2025, grazie agli Stati Uniti che hanno stanziato finanziamenti NIH e BARDA per la produzione di array di peptidi per progetti di preparazione alle pandemie. La canadese Genomics Enterprise ha fornito finanziamenti corrispondenti a consorzi accademici e industriali alla ricerca di firme autoanticorpali, mentre le fabbriche emergenti di biosimilari in Messico hanno acquisito array per i test di impurezza in corso di lavorazione. L'elevata prevedibilità normativa e la vicinanza ai principali OEM di strumenti ne facilitano l'adozione nei laboratori farmaceutici e diagnostici. La concentrazione di startup di intelligenza artificiale nella regione accelera inoltre l'adozione del software, rafforzando ulteriormente la leadership nordamericana nel mercato dei microarray di peptidi.
Si prevede che l'area Asia-Pacifico registrerà il CAGR regionale più elevato, pari al 7.12%, tra il 2026 e il 2031. Le CDMO cinesi stanno presentando un numero crescente di Drug Master File alla FDA per gli API peptidici, posizionando il Paese come un polo produttivo economicamente efficiente. I fondi scientifici nazionali finanziano piattaforme multi-omiche a Shanghai e Shenzhen, e le amministrazioni locali offrono incentivi fiscali per le importazioni di strumentazione ad alta tecnologia. L'amministrazione giapponese Kishida mira a raddoppiare gli investimenti privati in biotecnologie entro il 2028, destinando i fondi a iniziative di anticorpi e vaccini peptidici che richiedono microarray avanzati. Gli esportatori indiani di biosimilari e vaccini hanno allestito laboratori di progettazione di peptidi nei pressi della Genome Valley di Hyderabad, ampliando la domanda regionale.
L'Europa mantiene una crescita costante a una cifra media, sostenuta dai finanziamenti di Horizon Europe e dai solidi cluster biotecnologici in Germania, Regno Unito e Francia. Sebbene il regolamento UE sulla diagnostica in vitro aumenti i costi di conformità, chiari percorsi di valutazione della conformità avvantaggiano in ultima analisi i fornitori orientati alla qualità. I paesi nordici sperimentano array di peptidi per la sorveglianza della resistenza antimicrobica nell'ambito di quadri One-Health, aprendo opportunità di nicchia. Il Medio Oriente e l'Africa, sebbene oggi più piccoli, investono in programmi di sorveglianza dei patogeni, in particolare per quanto riguarda la MERS e la febbre di Lassa, utilizzando i dati degli array per integrare i flussi di lavoro di sequenziamento. Il Sud America registra modesti progressi grazie all'aumento della capacità vaccinale del Brasile, ma le oscillazioni macroeconomiche moderano la spesa in conto capitale, limitando una più rapida penetrazione del mercato dei microarray di peptidi.
Panorama competitivo
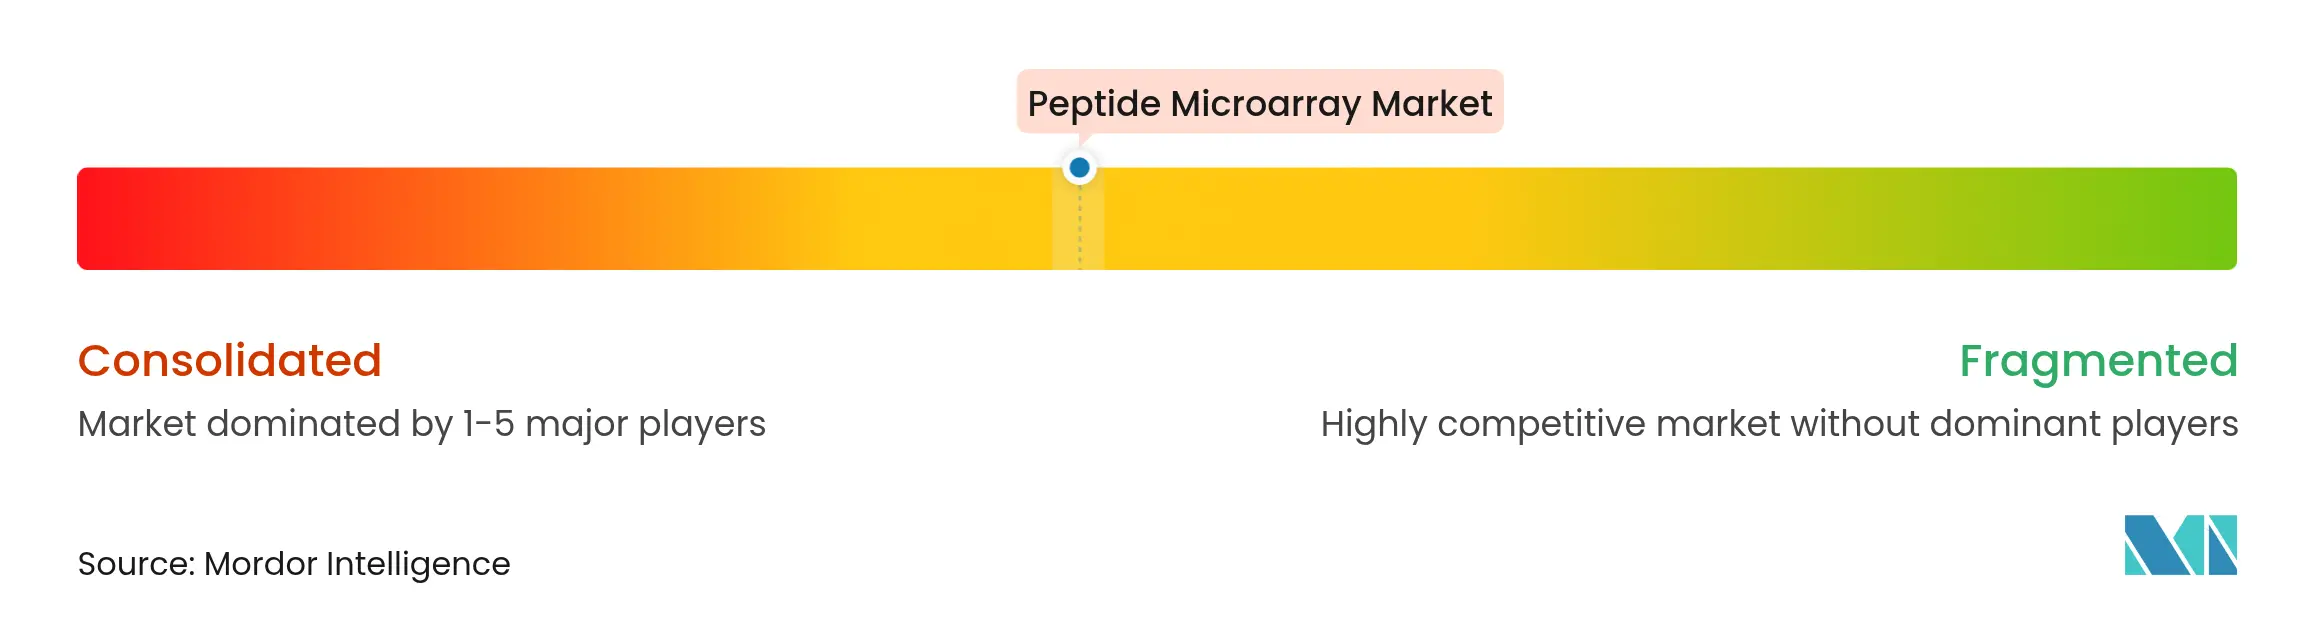
Il mercato dei microarray peptidici rimane moderatamente frammentato. I primi cinque fornitori controllano poco meno del 55% del fatturato globale, lasciando spazio agli specialisti per prosperare grazie a contratti di sintesi e assistenza personalizzati. L'acquisizione di Olink da parte di Thermo Fisher Scientific per 3.1 miliardi di dollari amplia la sua portata nel campo della proteomica, consentendole di effettuare vendite incrociate di array con saggi di estensione di prossimità. L'acquisizione di BioVectra da parte di Agilent per 925 milioni di dollari incrementa la produzione GMP di oligonucleotidi e peptidi, garantendo la sicurezza della fornitura per la sua piattaforma SurePrint. Merck KGaA sfrutta la sua acqua di laboratorio Milli-Q e i reagenti Sigma-Aldrich per offrire materiali di consumo a prezzi vantaggiosi. Innovatori di nicchia come PEPperPRINT migliorano la densità di stampa laser e collaborano con i fornitori di intelligenza artificiale per la classificazione predittiva degli epitopi.
I cambiamenti competitivi puntano a chimiche di vetrini più ecologiche, automazione end-to-end semplificata e dashboard di analisi cloud con documentazione normativa integrata. Le alleanze strategiche – ABB con Agilent per la robotica, Analog Devices con Flagship Pioneering per la bioelettronica – sottolineano un passaggio verso la convergenza delle piattaforme. La legislazione ambientale che limita i rivestimenti perfluorurati spinge gli operatori storici a riprogettare le superfici, garantendo un vantaggio pioneristico alle aziende con proprietà intellettuale priva di fluoro. Le startup sfruttano l'intelligenza artificiale per democratizzare la progettazione di peptidi, potenzialmente mettendo in difficoltà le vendite di reagenti degli operatori storici generando librerie più snelle con percentuali di successo più elevate. Nel complesso, i fornitori si differenziano in termini di profondità di analisi dei dati, produttività e conformità normativa, creando un mosaico competitivo che mantiene moderata la pressione sui prezzi e stimola al contempo l'innovazione continua nel mercato dei microarray di peptidi.
Leader del settore dei microarray di peptidi
Arrayit Corporation
JPT Peptide Technologies GmbH
PEPperPRINT GmbH
Merck KGaA (Millipore Sigma)
Thermo Fisher Scientific (Affymetrix)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2025: PEPperPRINT ha celebrato il suo 15° anniversario lanciando una stampante array in grado di stampare 300,000 spot di peptidi per vetrino, riducendo i tempi di ciclo a 40 ore.
- Aprile 2025: BioSkryb Genomics e Tecan hanno introdotto un flusso di lavoro che unisce i kit ResolveOME con i dispenser di cellule singole Uno, consentendo di ottenere librerie pronte per il sequenziamento in meno di dieci ore.
- Marzo 2025: Beckman Coulter Life Sciences ha collaborato con Rarity Bioscience all'integrazione della citometria a flusso e del rilevamento delle mutazioni superRCA per i pannelli oncologici.
- Gennaio 2025: BD e Biosero hanno collegato la manipolazione robotica delle cellule con i citometri a flusso BD per ridurre i punti di contatto manuali nei flussi di lavoro di screening dei peptidi.
- Gennaio 2025: ABB Robotics e Agilent Technologies hanno annunciato un accordo per integrare i robot ABB con i sistemi di manipolazione dei liquidi e gli scanner Agilent per automatizzare i flussi di lavoro di preparazione e imaging di microarray di peptidi.
- Agosto 2024: Analog Devices ha stretto una partnership con Flagship Pioneering per accelerare le piattaforme biologiche digitalizzate, tra cui moduli di sequenziamento proteico basati sull'intelligenza artificiale complementari alle letture di array di peptidi.
Ambito del rapporto sul mercato globale dei microarray di peptidi
Secondo lo scopo del rapporto, i microarray peptidici sono una potente tecnologia nel campo della proteomica e dei test clinici che traccia le attività di legame, gli enzimi che modificano gli istoni e la funzione dei legami proteici su larga scala. Fondamentalmente, un microarray di peptidi è una raccolta di peptidi su vetro o membrana o chip di plastica, noto anche come chip di peptidi o microarray di epitopi di peptidi. I microarray peptidici vengono utilizzati per studiare le proprietà di legame, l'attività e la funzione del legame proteina-proteina in biologia, diagnostica, caratterizzazione degli anticorpi, medicina e farmacologia. Il mercato dei microarray di peptidi è segmentato per tipo (strumenti, reagenti e servizi), utente finale (ospedali, aziende farmaceutiche e biotecnologiche, istituti di ricerca e accademici) e geografia (Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America). Il rapporto di mercato copre anche le dimensioni e le tendenze del mercato stimate per 17 paesi diversi nelle principali regioni a livello globale. Il report offre i valori (milioni di USD) per i segmenti di cui sopra.
| Strumenti |
| Reagenti e materiali di consumo |
| Software e analisi |
| Servizi |
| Mappatura degli epitopi e sviluppo di vaccini |
| Scoperta e convalida dei biomarcatori |
| Diagnostica (infettiva e autoimmune) |
| Screening dei farmaci e ottimizzazione del piombo |
| Aziende farmaceutiche e biotecnologiche |
| Istituti accademici e di ricerca |
| Laboratori di riferimento e CRO |
| Ospedali e cliniche specialistiche |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per tipo | Strumenti | |
| Reagenti e materiali di consumo | ||
| Software e analisi | ||
| Servizi | ||
| Per Applicazione | Mappatura degli epitopi e sviluppo di vaccini | |
| Scoperta e convalida dei biomarcatori | ||
| Diagnostica (infettiva e autoimmune) | ||
| Screening dei farmaci e ottimizzazione del piombo | ||
| Per utente finale | Aziende farmaceutiche e biotecnologiche | |
| Istituti accademici e di ricerca | ||
| Laboratori di riferimento e CRO | ||
| Ospedali e cliniche specialistiche | ||
| Presenza sul territorio | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione del mercato dei microarray peptidici nel 2026?
Il mercato dei microarray peptidici è stato valutato a 344.52 milioni di dollari nel 2026 e si prevede che raggiungerà i 457.93 milioni di dollari entro il 2031.
Quale regione geografica dovrebbe registrare la crescita più rapida entro il 2031?
Si prevede che l'area Asia-Pacifico crescerà a un CAGR del 7.12% dal 2026 al 2031, poiché Cina e Giappone accelereranno gli investimenti nella produzione di peptidi e nelle iniziative di medicina di precisione.
Quali sono i fattori chiave che determinano l'espansione del mercato?
La mappatura degli epitopi ad alto rendimento per la progettazione di vaccini, la scoperta di peptidi antimicrobici basata sull'intelligenza artificiale e la crescente domanda di diagnostica multiplex dopo la pandemia favoriscono collettivamente l'adozione.
Quali sono i principali ostacoli che impediscono una diffusione più ampia?
Elevati costi di capitale e operativi per le workstation array e un panorama ambiguo di rimborsi normativi che complicano la lenta adozione dell'implementazione clinica, soprattutto nei laboratori più piccoli e nei mercati emergenti.
Quale segmento di prodotto detiene attualmente la quota di fatturato maggiore?
Nel 41.92, i reagenti e i materiali di consumo saranno i principali utilizzatori, con una quota del 2025%, perché ogni analisi di microarray richiede toner di amminoacidi, tamponi e trattamenti chimici specifici per le superfici dei vetrini.
In che modo l'intelligenza artificiale sta plasmando i flussi di lavoro dei microarray di peptidi?
I modelli di intelligenza artificiale ora progettano peptidi antimicrobici con un'attività convalidata superiore al 94% e analizzano i dati degli array quasi in tempo reale, riducendo i cicli di scoperta da mesi a settimane e aumentando il valore della tecnologia nello sviluppo dei farmaci.


