

Dimensioni e quota del mercato dei vaccini pediatrici
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
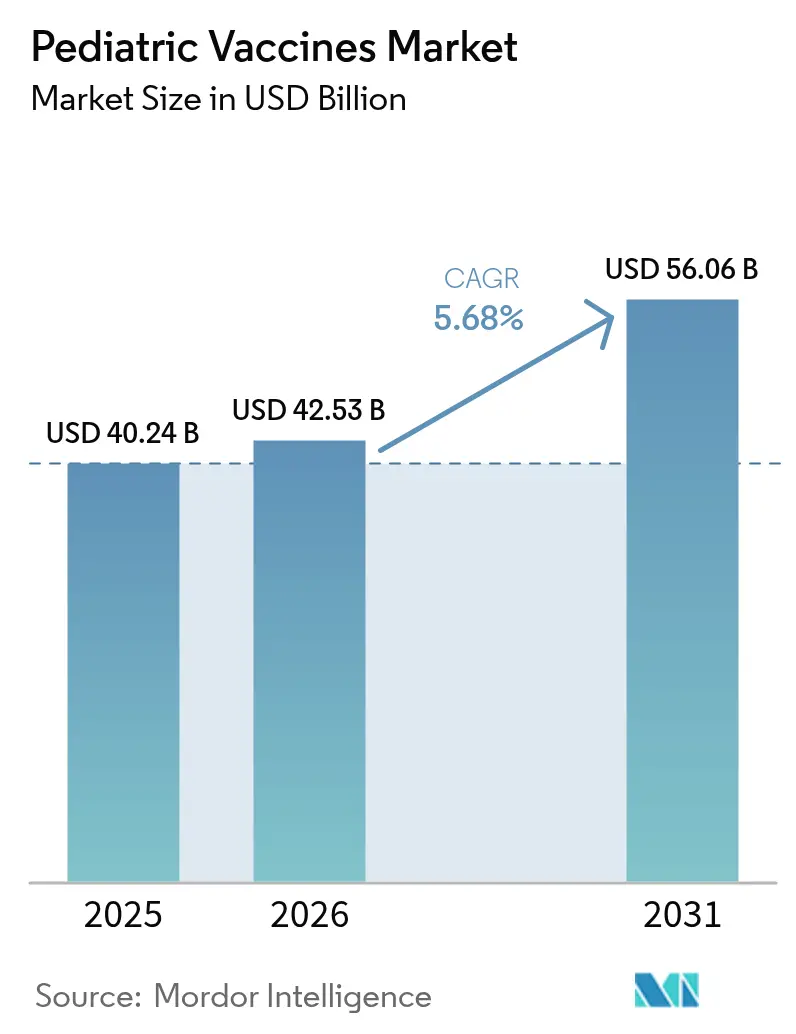
| Dimensione del mercato (2026) | 42.53 miliardo di dollari |
| Dimensione del mercato (2031) | 56.06 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.68% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato dei vaccini pediatrici di Mordor Intelligence
Il mercato dei vaccini pediatrici è stato valutato a 40.24 miliardi di dollari nel 2025 e si stima che crescerà dai 42.53 miliardi di dollari del 2026 ai 56.06 miliardi di dollari entro il 2031, con un CAGR del 5.68% durante il periodo di previsione (2026-2031). I solidi finanziamenti governativi, la crescente preferenza per le formulazioni multivalenti e la rapida diffusione di mRNA e altre piattaforme di nuova generazione stanno sostenendo questo slancio di crescita. L'aumento dei budget pubblici per l'immunizzazione, esemplificato dal programma statunitense Vaccines for Children e dall'investimento di 5 miliardi di dollari del Progetto NextGen nella profilassi avanzata contro il COVID-19, continua a sostenere i volumi e a stimolare l'innovazione. Allo stesso tempo, l'automazione della supply chain digitale e le soluzioni di tracciabilità basate su blockchain mirano a ridurre il tasso di spreco di un terzo che ancora incide sulla distribuzione globale dei vaccini, proteggendo così fino a 30 miliardi di dollari di valore all'anno. Le opportunità di mercato si stanno ampliando anche con l'introduzione dell'immunizzazione materna contro il virus respiratorio sinciziale (RSV) e con l'immissione sul mercato da parte dei produttori di coniugati più valenti e candidati ricombinanti.
Punti chiave del rapporto
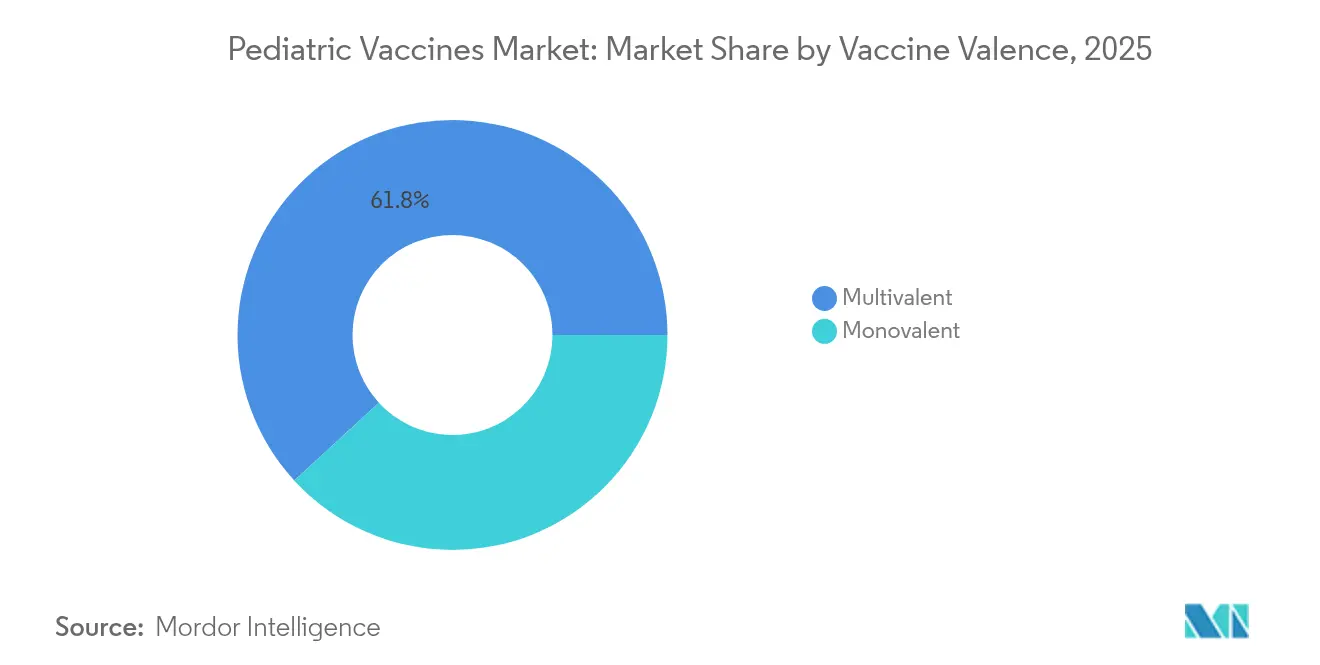
- In base alla valenza del vaccino, i prodotti multivalenti hanno registrato una quota di fatturato del 61.83% nel 2025, mentre si prevede che i vaccini monovalenti registreranno il CAGR più rapido, pari al 6.35%, entro il 2031.
- Per piattaforma tecnologica, i vaccini coniugati hanno rappresentato il 35.82% dei ricavi del 2025; il segmento ricombinante è destinato a crescere a un CAGR del 6.31% fino al 2031.
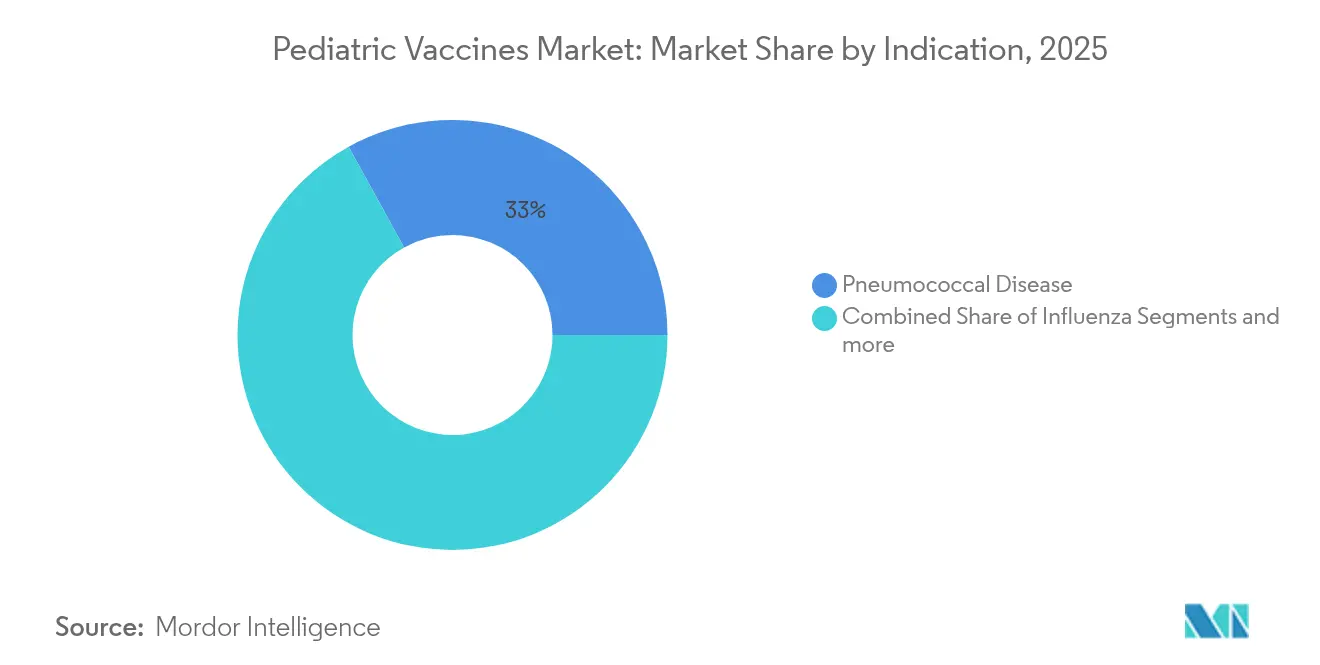
- Per indicazione, le formulazioni antipneumococciche hanno rappresentato il 33.02% dei ricavi nel 2025, mentre i vaccini antinfluenzali presentano le prospettive di CAGR più elevate, pari al 6.23% entro il 2031.
- Per canale di distribuzione, nel 66.12 il settore pubblico ha rappresentato il 2025% delle vendite globali; si prevede che il canale privato crescerà a un CAGR del 6.19% con l'ampliamento della copertura.
- In termini geografici, il Nord America ha catturato il 38.72% del fatturato del 2025, mentre l'area Asia-Pacifico è sulla buona strada per raggiungere il CAGR più elevato, del 6.46%, entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei vaccini pediatrici
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento del peso delle malattie prevenibili con i vaccini e crescente consapevolezza dell’immunizzazione | + 1.2% | Globale, con percentuali elevate in Asia-Pacifico e Africa subsahariana | Medio termine (2-4 anni) |
| Aumento dei finanziamenti governativi e delle ONG per la ricerca e sviluppo e l'approvvigionamento di vaccini pediatrici | + 1.0% | Nord America ed Europa per la ricerca e sviluppo; Paesi a basso e medio reddito per gli acquisti | A lungo termine (≥ 4 anni) |
| Rapida adozione di vaccini combinati/ad alta valenza per ridurre il carico di aghi | + 0.8% | Nord America e UE in testa; Asia-Pacifico al secondo posto | A breve termine (≤ 2 anni) |
| Espansione delle piattaforme di nuova generazione (mRNA, VLP, vettore virale) nei profili pediatrici | + 0.9% | Nord America e nucleo dell'UE; spillover APAC sviluppato | A lungo termine (≥ 4 anni) |
| L'emergere dell'immunizzazione materna e neonatale contro il virus respiratorio sinciziale come nuovo segmento di successo | + 0.7% | Adozione precoce nei mercati ad alto reddito | Medio termine (2-4 anni) |
| L'automazione della catena di fornitura digitale a livello clinico migliora l'adozione dei vaccini pediatrici | + 0.4% | Mercati digitalmente maturi in tutto il mondo | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento del peso delle malattie prevenibili con i vaccini e crescente consapevolezza dell’immunizzazione
Le epidemie di morbillo sottolineano l'ampliamento delle lacune immunitarie, con il Vietnam che ha registrato 81,691 casi sospetti nel 2025, il numero più alto dal 2020 [1] Organizzazione Mondiale della Sanità, “Morbillo – Aggiornamento sulla situazione globale”, who.int . Simili picchi di pertosse e varicella in alcune parti dell'Africa subsahariana stanno spingendo verso campagne di recupero d'emergenza, determinando un aumento degli acquisti a breve termine e impegni a lungo termine per rafforzare i programmi di vaccinazione di routine. Anche la mortalità infantile dovuta all'influenza rimane un punto critico a livello politico, portando le agenzie nazionali a intensificare i messaggi sulla vaccinazione stagionale e a orientarsi verso formulazioni adiuvate o a base cellulare altamente immunogeniche. Queste pressioni epidemiologiche stanno stimolando gli investimenti in miglioramenti della catena del freddo, nonché in registri digitali point-of-care che tracciano il completamento della singola dose e segnalano gli abbandoni in tempo reale. Nel complesso, tali misure aumentano la domanda di prodotti combinati orientati alla praticità e incoraggiano approvazioni accelerate per nuovi antigeni.
Aumento dei finanziamenti governativi e delle ONG per la ricerca e sviluppo e l'approvvigionamento di vaccini pediatrici
Il Progetto NextGen stanzia 5 miliardi di dollari per candidati per la valutazione pediatrica, sia per le mucose che per il pan-coronavirus, a dimostrazione dell'impegno federale a lungo termine per una profilassi trasformativa. Parallelamente, la strategia 2026-2030 di Gavi prevede almeno 9 miliardi di dollari in nuovi impegni di donazione e stanzia 1.2 miliardi di dollari all'African Vaccine Manufacturing Accelerator per localizzare la produzione. Per quanto riguarda l'accesso, il Programma statunitense per i vaccini per l'infanzia elimina in modo affidabile i costi diretti, stabilizzando i volumi di base e proteggendo i produttori dagli shock della domanda. Questi quadri di finanziamento a più livelli riducono il rischio dell'innovazione, riducono gli orizzonti di ammortamento e contribuiscono a sostenere una pipeline diversificata in fase avanzata, mirata a soddisfare i bisogni pediatrici insoddisfatti.
Rapida adozione di vaccini combinati/ad alta valenza per ridurre il carico di aghi
I programmi di vaccinazione pubblici ora danno priorità alle iniezioni esavalenti e pentavalenti come Vaxelis, Pediarix e Pentacel, riducendo il numero totale di dosi senza compromettere la copertura [2] Centers for Disease Control and Prevention, “Child and Adolescent Immunization Schedule 2025,” cdc.gov . In Cina, l'adesione al programma DTaP-IPV/Hib è salita dall'11.25% nel 2019 al 18.74% nel 2021 nonostante le persistenti disparità tra aree urbane e rurali. I progressi tecnologici stanno rafforzando questa tendenza: i ricercatori del Massachusetts Institute of Technology hanno creato microparticelle polimeriche che rilasciano dosi sequenziali, convertendo teoricamente i cicli di vaccinazione a più visite in una singola somministrazione. La logica di combinazione si sta spostando oltre i classici raggruppamenti DTP-polio-Hib verso pacchetti respiratori; Moderna e Sanofi stanno entrambe portando avanti candidati duali COVID-19/influenza che potrebbero semplificare le campagne pediatriche stagionali.
Espansione delle piattaforme di nuova generazione (mRNA, VLP, vettore virale) nei profili pediatrici
L'mRNA-1345 di Moderna ha ottenuto l'approvazione first-in-class per il virus respiratorio sinciziale (RSV), convalidando la versatilità dell'mRNA anche in situazioni di COVID-19. I costrutti mRNA-DTP multivalenti in fase iniziale suscitano risposte Th1-biased paragonabili a quelle della pertosse a cellule intere, risolvendo potenzialmente i problemi di durabilità riscontrati con le formulazioni acellulari. [3]M. Allison Wolf, "I vaccini multivalenti mRNA-DTP sono immunogenici e forniscono protezione contro l'infezione da Bordetella pertussis nei topi", nature.comAnche la tecnologia delle particelle virus-simili ha aperto la strada quando il vaccino Vimkunya contro la chikungunya di Bavarian Nordic ha raggiunto una sierorisposta del 97.8% in 21 giorni. Tali innovazioni riducono i tempi di sviluppo, consentono lo scambio modulare di antigeni e supportano strutture produttive più piccole e flessibili, interessanti per i produttori regionali.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato costo dei programmi di vaccinazione completi per bambino | -0.8% | Globale, acuto nei paesi a basso e medio reddito e nelle coorti non assicurate | A breve termine (≤ 2 anni) |
| Copertura sanitaria e infrastrutture limitate nei paesi a basso e medio reddito | -1.1% | Africa subsahariana, Asia meridionale, America Latina rurale | A lungo termine (≥ 4 anni) |
| Crescente esitazione vaccinale e disinformazione sui vaccini pediatrici | -0.9% | Nord America ed Europa | Medio termine (2-4 anni) |
| Lacune nella catena del freddo ultra e nella logistica dell'ultimo miglio per le nuove modalità | -0.6% | Regioni tropicali e remote | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevato costo dei programmi di vaccinazione completi per bambino
Il CDC ora raccomanda 36 dosi prima dei 2 anni e più di 70 entro i 18 anni, il che si traduce in costi per il settore pubblico di circa 1,452 dollari e in spese per il settore privato di 2,012 dollari per bambino, secondo analisi sottoposte a revisione paritaria. Le economie a medio reddito che hanno recentemente abbandonato il sostegno di Gavi risentono maggiormente della pressione, poiché i prezzi di listino superano il potere d'acquisto nazionale, nonostante l'assistenza dei donatori si stia esaurendo. I vaccini combinati riducono in parte la spesa, ma le piattaforme più recenti, come l'mRNA, hanno ancora prezzi elevati a causa dei sofisticati costi di bioprocessing e distribuzione. Di conseguenza, le agenzie di approvvigionamento stanno sperimentando contratti basati sui risultati e accordi di acquisto anticipato aggregati per preservare i livelli di copertura senza superare i massimali di bilancio.
Copertura sanitaria e infrastrutture limitate nei paesi a basso e medio reddito
L'OMS stima che le vaccinazioni di routine abbiano evitato 4.2 milioni di decessi nel 2023, al di sotto dell'obiettivo di 4.6 milioni, evidenziando le lacune di capacità in diverse regioni. Studi provenienti dal Nepal dimostrano che le celle frigorifere antigelo possono proteggere scorte per un valore di 1,704 dollari a spedizione, ma l'espansione rimane lenta a causa di vincoli di capitale. Progetti pilota basati su blockchain come VaccineLedger mirano a migliorare la visibilità end-to-end e a ridurre l'attuale livello di spreco di uno su tre. Tuttavia, la carenza di vaccinatori qualificati e i sistemi di cartelle cliniche elettroniche frammentati limitano la velocità con cui queste soluzioni tecnologiche si traducono in percentuali di copertura più elevate.
Analisi del segmento
Per Vaccine Valence: la dominanza multivalente guida l'aderenza
Le formulazioni multivalenti hanno rappresentato il 61.83% del fatturato del mercato dei vaccini pediatrici nel 2025, a dimostrazione dei chiari miglioramenti in termini di efficienza che i sistemi sanitari ottengono quando più antigeni vengono somministrati in un'unica iniezione. Il segmento beneficia di una logistica semplificata, di una riduzione delle visite cliniche e di una migliore accettazione da parte degli operatori sanitari, tutti fattori che riducono i tassi di dose mancata e contribuiscono a un'immunità di gregge duratura.
La domanda di prodotti monovalenti rimane resiliente, con un tasso di crescita annuo composto (CAGR) del 6.35% fino al 2031, grazie all'emergere di applicazioni di nicchia per richiami a singolo antigene, controllo rapido delle epidemie e immunizzazione dei bambini immunocompromessi. Innovazioni come la tecnologia a microparticelle a rilascio prolungato del MIT promettono di sfumare il confine tra approcci mono e multi-antigene, confezionando dosi separate in un'unica dose. Con l'ampliamento dei calendari vaccinali nazionali per includere il virus respiratorio sinciziale materno e una maggiore protezione contro il meningococco, il mercato dei vaccini pediatrici continuerà a bilanciare l'assunzione multivalente, orientata alla praticità, con interventi monovalenti mirati che colmano specifiche lacune epidemiologiche.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per piattaforma tecnologica: leadership coniugata nell'accelerazione ricombinante
I vaccini coniugati hanno mantenuto un vantaggio del 35.82% in termini di fatturato nel 2025, sostenuti da due decenni di risultati clinici contro i batteri incapsulati e dalla loro inclusione in quasi tutti i programmi di vaccinazione del primo anno. È improbabile che questa predominanza diminuisca a breve; tuttavia, le tecnologie ricombinanti stanno avanzando più rapidamente, con un CAGR del 6.31%, poiché i produttori sfruttano sistemi di espressione ad alto rendimento e bioreattori scalabili per soddisfare la crescente domanda globale.
Si prevede che il mercato dei vaccini pediatrici per i candidati ricombinanti si espanderà significativamente una volta che i costrutti a valenza più elevata, come il PCV21 di Sanofi, supereranno la Fase 3 ed entreranno nei cicli di gara. Allo stesso tempo, i prototipi di mRNA-DTP multivalenti illustrano come le piattaforme ricombinanti e basate su acidi nucleici possano cooperare per affrontare la riduzione dell'immunità alla pertosse. Questa convergenza accelera i tassi di aggiornamento del portfolio e offre ai produttori di fascia media un percorso conveniente verso mercati complessi di antigeni tradizionalmente controllati da una manciata di operatori storici.
Per indicazione: la dominanza pneumococcica contrasta l'urgenza dell'influenza
I prodotti antipneumococcici hanno rappresentato il 33.02% del fatturato del 2025, a conferma del persistente peso delle malattie invasive nonostante i programmi per l'infanzia di lunga data. Il coniugato 31-valente VAX-31 di Vaxcyte, attualmente in Fase 3 per adulti con studi pediatrici previsti per il 2025, esemplifica la corsa agli armamenti per ampliare la copertura del sierotipo oltre gli attuali parametri di riferimento 15- e 20-valenti.
Si prevede che i vaccini antinfluenzali raggiungeranno il CAGR più elevato, pari al 6.23%, entro il 2031, riflettendo i cambiamenti di politica sanitaria verso la somministrazione annuale in ambito pediatrico e l'imminente prospettiva di antigeni influenzali universali che potrebbero ridurre drasticamente le infezioni ricorrenti. La quota di mercato dei vaccini pediatrici per i prodotti trivalenti potrebbe aumentare temporaneamente dopo che il CDC ha rimosso il ceppo B/Yamagata dalle raccomandazioni nel 2025. Tuttavia, le opzioni combinate COVID-19/influenza in fase di sviluppo potrebbero in futuro ridefinire questa indicazione, integrando la protezione respiratoria in un'unica dose stagionale, migliorando l'aderenza e riducendo il carico di lavoro clinico.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: la forza del settore pubblico consente la crescita del settore privato
Gli appalti pubblici hanno sostenuto il 66.12% del fatturato globale del 2025, grazie a programmi di lunga data come "Vaccines for Children" negli Stati Uniti e alle gare d'appalto all'ingrosso nell'Unione Europea. Questi canali garantiscono volumi di base e favoriscono la stabilità dei prezzi, consentendo ai produttori di ammortizzare le spese in conto capitale attraverso ordini ingenti e prevedibili.
Si prevede che la distribuzione privata aumenterà a un CAGR del 6.19%, poiché le compagnie assicurative espandono la copertura e i genitori cercano sempre più servizi convenienti come la vaccinazione in giornata o controlli di benessere combinati. I nuovi operatori del mercato stanno rispondendo con app di inventario basate su cloud e tracciamento delle dosi con autenticazione blockchain; i progetti pilota di VaccineLedger, supportati dall'UNICEF, dimostrano come la stessa piattaforma possa essere utilizzata sia dalle cliniche pubbliche che dai pediatri privati. I flussi di investimenti in fornitori di software come Canid sottolineano la fiducia degli investitori nel fatto che strumenti di flusso di lavoro semplificati amplieranno ulteriormente l'accesso al mercato dei vaccini pediatrici.
Analisi geografica
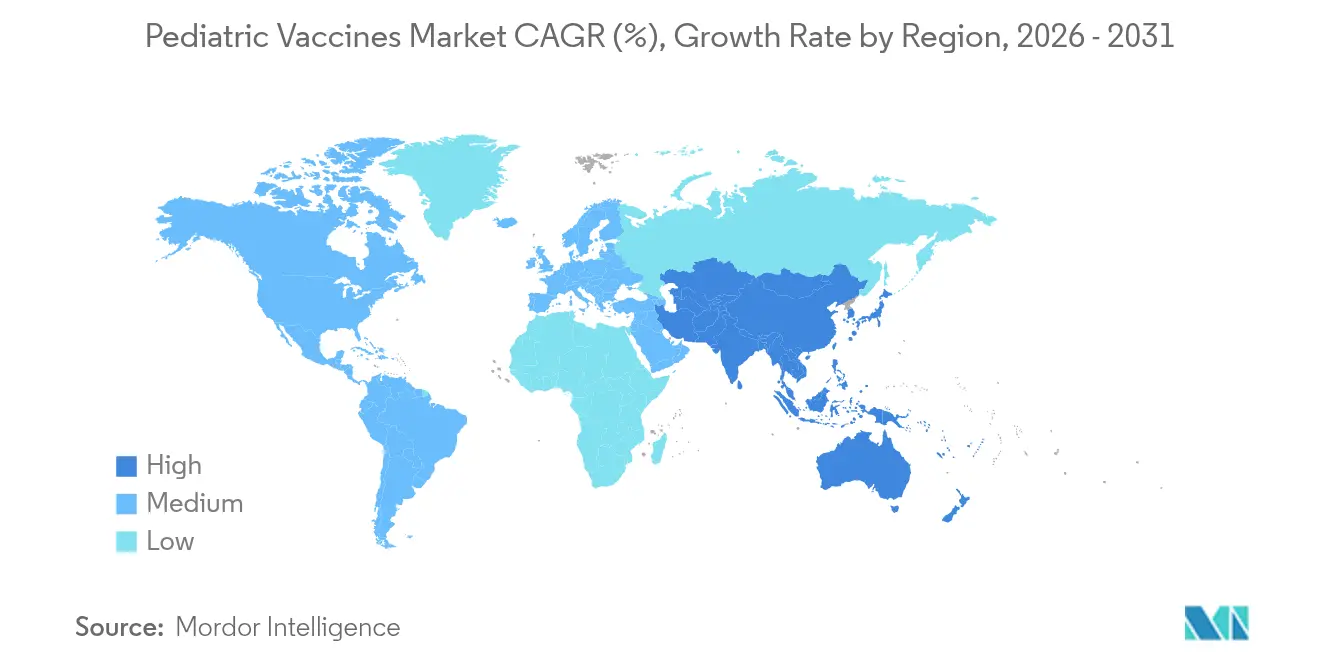
Il Nord America ha controllato il 38.72% del fatturato globale nel 2025, sostenuto da solidi sistemi di rimborso, rigorosi obblighi di ammissione scolastica e un flusso continuo di approvazioni FDA, come il vaccino antimeningococcico 5 in 1 di GSK e l'indicazione pediatrica di VAXNEUVANCE di Merck. La regione si trova tuttavia a fronteggiare sacche di esitazione che minacciano le soglie di copertura, spingendo verso nuove campagne di promemoria digitali e programmi somministrati dai farmacisti per mantenere elevata l'adesione. Le dimensioni del mercato dei vaccini pediatrici in Nord America sono ulteriormente sostenute dai finanziamenti del Progetto NextGen, che riducono il rischio tecnologico per i produttori nazionali che sviluppano candidati multipatogeni.
Si prevede che l'area Asia-Pacifico registrerà il CAGR più elevato, pari al 6.46%, fino al 2031. Tra i fattori trainanti figurano ampie coorti di nascita, l'aumento del reddito disponibile e lanci nazionali come l'espansione del vaccino antipneumococcico coniugato in India, che ha raggiunto l'83% di copertura vaccinale di richiamo entro il 2023. Tuttavia, le lacune infrastrutturali e la recrudescenza della malattia rimangono sfide urgenti; l'ondata di casi di morbillo in Vietnam e nei paesi limitrofi ha stimolato la costituzione di scorte di vaccini di emergenza e l'avvio di gare d'appalto accelerate. Enti regionali come l'APEC hanno adottato un piano decennale volto a vaccinare 23 milioni di bambini che hanno saltato le dosi durante le interruzioni dovute al COVID-19, segnalando un impulso persistente per il mercato dei vaccini pediatrici nelle economie in rapida crescita.
L'Europa detiene una quota considerevole, supportata dal processo centralizzato di autorizzazione all'immissione in commercio della Commissione Europea che accelera l'accesso armonizzato. La recente approvazione di PREVENAR 20 di Pfizer offre la più ampia copertura per il sierotipo pneumococcico mai ottenuta finora per neonati e adolescenti, consolidando l'adozione del vaccino coniugato in tutti gli Stati membri. Tuttavia, i limiti di bilancio in diverse economie accentuano l'attenzione verso gli appalti basati sul valore e le decisioni sui rimborsi sono sempre più legate ai dati di efficacia nel mondo reale.
Il Medio Oriente, l'Africa e il Sud America presentano scenari contrastanti. Diversi membri dell'Unione Africana sfruttano il cofinanziamento di Gavi per sviluppare la produzione locale nell'ambito dell'African Vaccine Manufacturing Accelerator, mentre il Perù e i mercati limitrofi lavorano per ripristinare la copertura vaccinale pediatrica di routine persa durante la pandemia. Nel complesso, l'eterogeneità dei finanziamenti e delle infrastrutture manterrà la crescita al di sotto della media globale, tuttavia iniziative mirate di donatori, accordi di trasferimento tecnologico e modernizzazione della catena del freddo indicano graduali miglioramenti nel mercato dei vaccini pediatrici in queste regioni.

Panorama normativo
Lo sviluppo e la commercializzazione dei vaccini pediatrici sono regolati da rigorosi controlli sul rapporto rischio-beneficio e sulla produzione, con la supervisione primaria di enti regolatori come la FDA statunitense (CBER) e l'Agenzia europea per i medicinali (EMA), oltre alle linee guida globali dell'Organizzazione Mondiale della Sanità (OMS). Nel dicembre 2024, gli enti regolatori hanno adottato i principi di estrapolazione pediatrica ICH E11A, rafforzando un approccio più strutturato ai concetti e ai piani di estrapolazione durante lo sviluppo e promuovendo un maggiore allineamento tra le regioni per la generazione di evidenze pediatriche e le decisioni sull'etichettatura.
Le aspettative cliniche specifiche per i vaccini continuano a diventare più stringenti per le nuove piattaforme e le fasce d'età più giovani, con la riduzione dell'età minima e le considerazioni per le popolazioni speciali integrate nei programmi di sviluppo quando la composizione dell'antigene o dell'adiuvante differisce da quella dei vaccini di confronto autorizzati. L'EMA ha promosso aggiornamenti al suo quadro di valutazione clinica attraverso una consultazione del 2024 su un addendum riguardante le popolazioni speciali e le strategie prime-boost, mentre il controllo di sicurezza per l'immunizzazione contro il virus respiratorio sinciziale (RSV) nei neonati e nei bambini piccoli è stato un'area di interesse per le discussioni scientifiche della FDA, a testimonianza della maggiore enfasi sul monitoraggio dei rischi, come la malattia respiratoria potenziata associata al vaccino, nelle valutazioni del rapporto rischio-beneficio in ambito pediatrico. I documenti di posizione dell'OMS (ad esempio, l'aggiornamento di settembre 2025 sui vaccini pneumococcici coniugati per i bambini sotto i 5 anni) influenzano ulteriormente i programmi nazionali di immunizzazione e le decisioni di approvvigionamento che a loro volta determinano la domanda globale.
Panorama competitivo
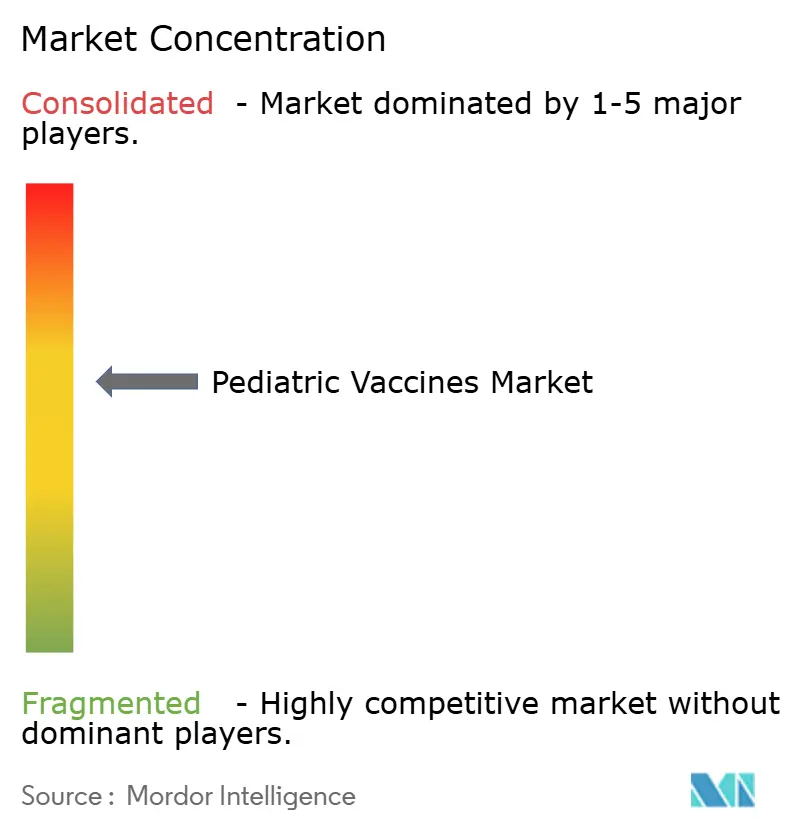
L'offerta globale rimane moderatamente concentrata attorno a GSK, Pfizer, Sanofi e Merck, i cui ampi portafogli e la cui competenza nelle gare d'appalto tutelano la posizione dominante nelle indicazioni pediatriche ad alto volume. Le controversie brevettuali si stanno intensificando, come dimostra la contestazione da parte di Pfizer di tre brevetti GSK RSV, a dimostrazione del fatto che le barriere alla proprietà intellettuale rappresentano una difesa fondamentale, poiché la convergenza delle piattaforme offusca la differenziazione dei prodotti. Tuttavia, il mercato dei vaccini pediatrici accoglie con favore gli innovatori emergenti che sfruttano la sintesi acellulare, l'RNA autoamplificante e la progettazione di nanoparticelle per aggirare i limiti di copertura dei sierotipi e ridurre i costi di produzione.
Le partnership basate sulla tecnologia si moltiplicano man mano che gli operatori affermati ricercano aggiornamenti digitali e bioanalitici. La collaborazione di Merck con Benchling integra il cloud LIMS nei flussi di lavoro per la qualità dei vaccini per ridurre i tempi di consegna durante la fase di scale-up, mentre l'UNICEF e diversi fondi sovrani sostengono progetti pilota di tracciabilità basati su blockchain per aumentare la trasparenza della catena di approvvigionamento. Tali alleanze riducono le barriere per i nuovi operatori regionali che possiedono competenze di distribuzione ma non hanno capacità di ricerca e sviluppo su molecole di grandi dimensioni.
I produttori regionali stanno sfruttando meccanismi di licenza obbligatoria e finestre di trasferimento tecnologico per acquisire quote di mercato. I successi di Bharat Biotech nella lotta al rotavirus e la crescente pipeline di coniugati del Serum Institute esemplificano come sia possibile ottenere un potere di determinazione dei prezzi basato sui volumi al di fuori dell'orbita delle Big Four. Nel frattempo, le ambizioni di Vaxcyte di sviluppare un coniugato 31-valente dimostrano che le biotecnologie finanziate da venture capital possono attirare l'attenzione superando i limiti di valenza con nuove sostanze chimiche. Insieme, questi cambiamenti stanno gradualmente spingendo verso l'alto l'intensità competitiva nel mercato dei vaccini pediatrici.
Leader del settore dei vaccini pediatrici
-
Sanofi SA
-
Merck & Co., Inc.
-
Pfizer Inc.
-
Sinovac Biotech Ltd.
-
AstraZeneca plc
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Maggio 2026: Pfizer ha avviato un programma pediatrico di fase 3 cruciale per il suo candidato vaccino pneumococcico coniugato 25-valente, PF-07872412, dopo aver riportato dati di fase 2 a supporto. Questa mossa promuove una copertura a valenza più elevata e alza l'asticella della competitività per i portafogli di vaccini coniugati nelle gare pediatriche. Segnala inoltre un continuo investimento nella differenziazione della valenza come strategia per difendere la quota di mercato rispetto ai vaccini pneumococcici già affermati.
- Maggio 2025: la FDA statunitense ha approvato il vaccino meningococcico MenQuadfi di Sanofi per l'uso nei neonati a partire dalle sei settimane di vita. Ciò amplia la popolazione pediatrica target per un importante vaccino meningococcico e supporta la protezione precoce nell'ambito dei percorsi di immunizzazione di routine. L'approvazione può anche rimodellare le decisioni di acquisto nei mercati che si allineano strettamente agli aggiornamenti di etichettatura e calendario vaccinale statunitensi.
- Giugno 2024: la FDA statunitense ha approvato VAXNEUVANCE (PCV15) di Merck per la prevenzione delle malattie pneumococciche invasive nei bambini di età compresa tra 6 settimane e 17 anni. L'indicazione pediatrica rafforza la posizione di Merck nell'approvvigionamento di vaccini pneumococcici, estendendo la copertura a neonati, bambini e adolescenti con un unico prodotto. Inoltre, intensifica la concorrenza nel settore dei vaccini coniugati, dove i produttori si differenziano per la copertura sierotipica, l'affidabilità della fornitura e la definizione dei prezzi dei programmi.


Ambito e metodologia
Secondo lo scopo del rapporto, i vaccini pediatrici sono vaccini che stimolano la risposta immunitaria dell'organismo, al fine di prevenire una malattia specifica nei bambini. Il mercato dei vaccini pediatrici è segmentato per tipo di vaccino (monovalente e multivalente), tecnologia (vivo attenuato, inattivato, tossoide, coniugato e altre tecnologie), applicazione (malattia pneumococcica, influenza, morbillo, parotite e rosolia (MMR) e altro. Applicazioni) e Geografia (Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America). Il rapporto di mercato copre anche le dimensioni e le tendenze stimate del mercato per 17 paesi diversi nelle principali regioni a livello globale. Il rapporto offre il valore (milioni di dollari) per tutti i segmenti di cui sopra.
| Monovalente |
| Polivalente |
| Vivo attenuato |
| inattivato |
| Tossoide |
| Coniugare |
| ricombinante |
| Altro |
| DTP (Difterite-Tetano-Pertosse) |
| Malattia pneumococcica |
| Influenza |
| Morbillo-parotite-rosolia (MMR) |
| Altro |
| Pubblico |
| Privata |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Di Vaccine Valence | Monovalente | |
| Polivalente | ||
| Per piattaforma tecnologica | Vivo attenuato | |
| inattivato | ||
| Tossoide | ||
| Coniugare | ||
| ricombinante | ||
| Altro | ||
| Per indicazione | DTP (Difterite-Tetano-Pertosse) | |
| Malattia pneumococcica | ||
| Influenza | ||
| Morbillo-parotite-rosolia (MMR) | ||
| Altro | ||
| Per canale di distribuzione | Pubblico | |
| Privata | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||


Domande chiave a cui si risponde nel rapporto
Qual è l'attuale dimensione del mercato dei vaccini pediatrici?
Il mercato dei vaccini pediatrici valeva 42.53 miliardi di dollari nel 2026 e si prevede che raggiungerà i 56.06 miliardi di dollari entro il 2031.
Quale segmento detiene la quota di mercato maggiore dei vaccini pediatrici?
I vaccini multivalenti detengono la quota di mercato maggiore tra i vaccini pediatrici, pari al 61.83% nel 2025.
In quale regione il mercato dei vaccini pediatrici sta crescendo più rapidamente?
Si prevede che l'area Asia-Pacifico crescerà a un CAGR del 6.46% fino al 2031, il tasso più rapido tra tutte le regioni.
Quale piattaforma tecnologica sta avanzando più rapidamente?
Si prevede che le piattaforme ricombinanti cresceranno a un CAGR del 6.31%, riflettendo un forte slancio della pipeline.
Perché i vaccini combinati stanno guadagnando popolarità?
Riducono il carico di lavoro degli aghi, migliorano la conformità e abbassano i costi logistici, favorendo un'adozione più diffusa nelle terapie di routine.
In che modo la tecnologia digitale riduce lo spreco di vaccini?
I sistemi basati su blockchain come VaccineLedger migliorano la tracciabilità end-to-end, contribuendo a ridurre di uno su tre il tasso di spreco e a risparmiare fino a 30 miliardi di dollari all'anno.
Pagina aggiornata l'ultima volta il:



