

Dimensioni e quota del mercato degli studi clinici pediatrici
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 21.03 miliardo di dollari |
| Dimensione del mercato (2031) | 26.89 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.03% CAGR |
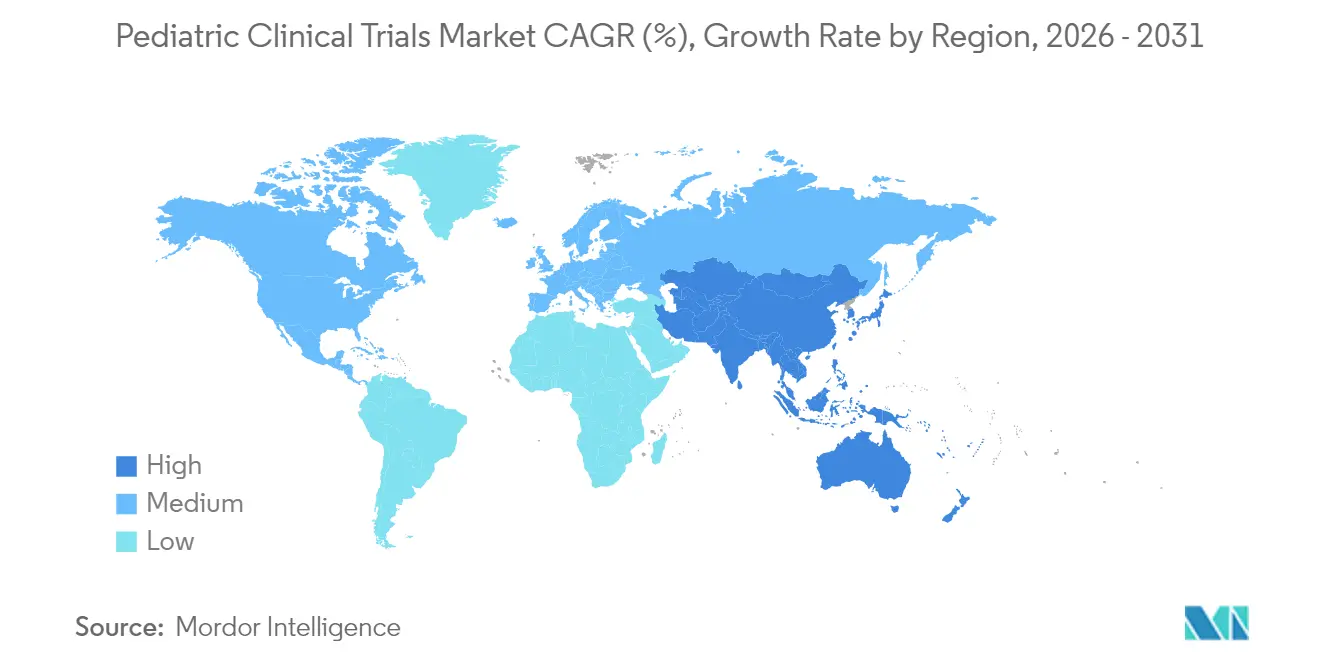
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
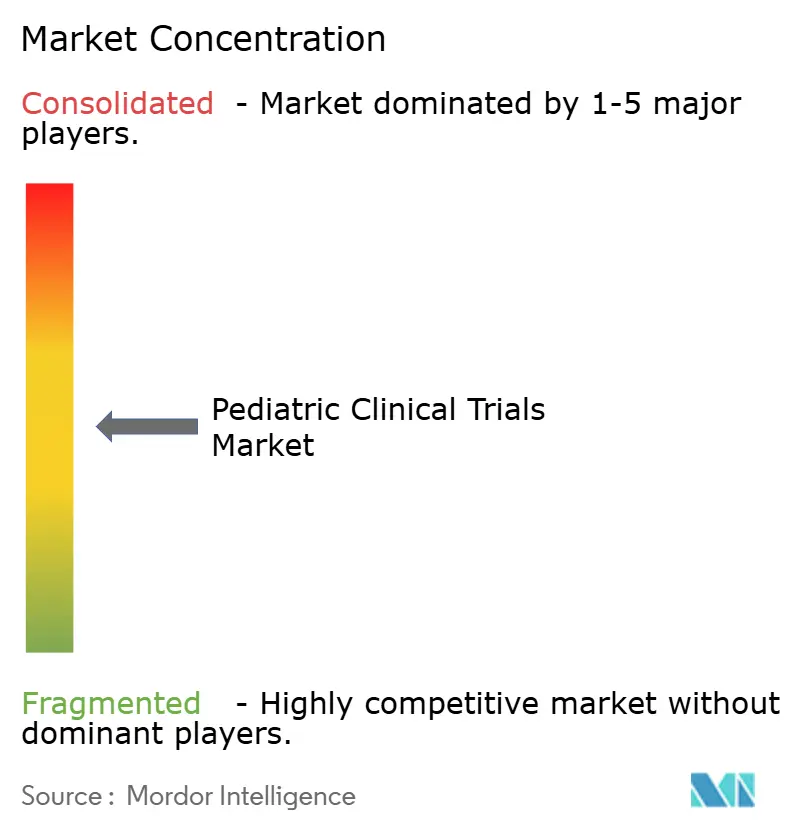
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato degli studi clinici pediatrici di Mordor Intelligence
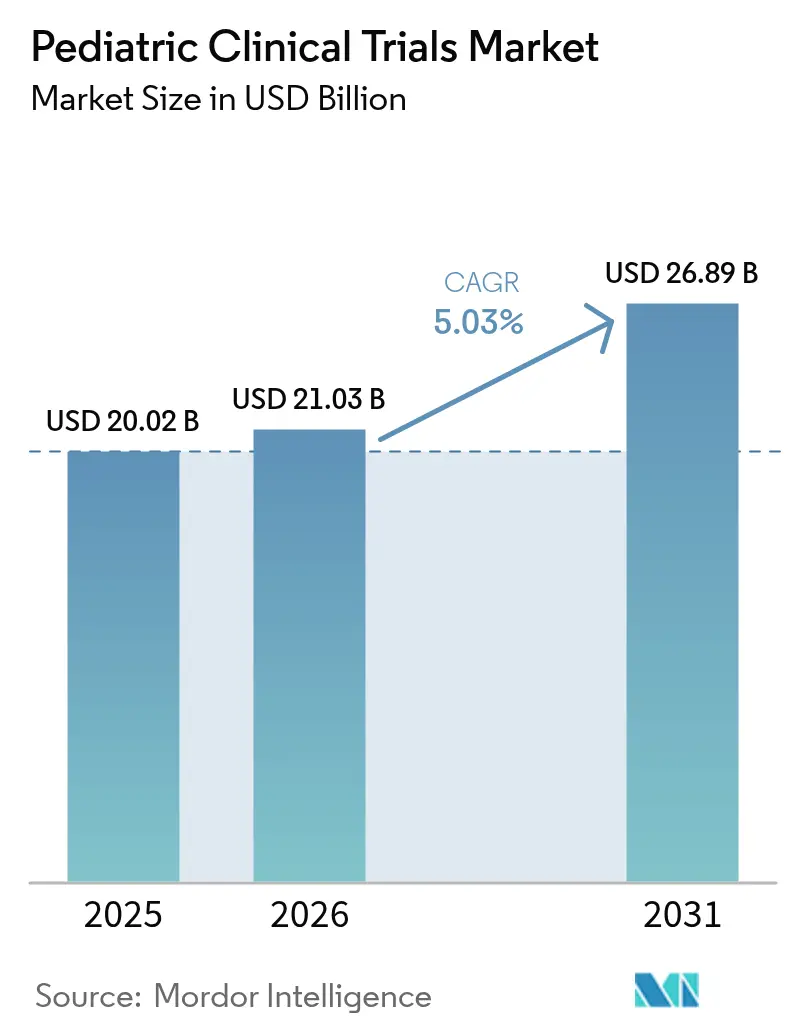
Il mercato degli studi clinici pediatrici è stato valutato a 20.02 miliardi di dollari nel 2025 e si stima che crescerà da 21.03 miliardi di dollari nel 2026 a 26.89 miliardi di dollari entro il 2031, con un CAGR del 5.03% durante il periodo di previsione (2026-2031). Forti incentivi normativi, in particolare il Pediatric Research Equity Act (PREA) statunitense e il Regolamento Pediatrico dell'UE, mantengono in aumento i volumi degli studi, poiché ogni nuova entità molecolare destinata ai bambini deve presentare evidenze appropriate all'età. La valutazione precoce obbligatoria dei farmaci oncologici ai sensi del RACE for Children Act sostiene un'elevata quota di protocolli incentrati sul cancro. Tendenze parallele, tra cui l'aumento della prevalenza di malattie croniche tra i bambini, il passaggio a progetti di studio decentralizzati e basati sull'intelligenza artificiale e un maggiore esternalizzazione a organizzazioni di ricerca a contratto (CRO) specializzate in pediatria, stanno espandendo sia la portata che la portata geografica del mercato degli studi clinici pediatrici. Il Nord America rimane il principale hub regionale, ma l'area Asia-Pacifico sta accelerando più rapidamente, poiché gli enti regolatori di Corea del Sud, Taiwan e Australia stanno semplificando i percorsi di revisione e introducendo incentivi fiscali per gli sponsor.
Punti chiave del rapporto
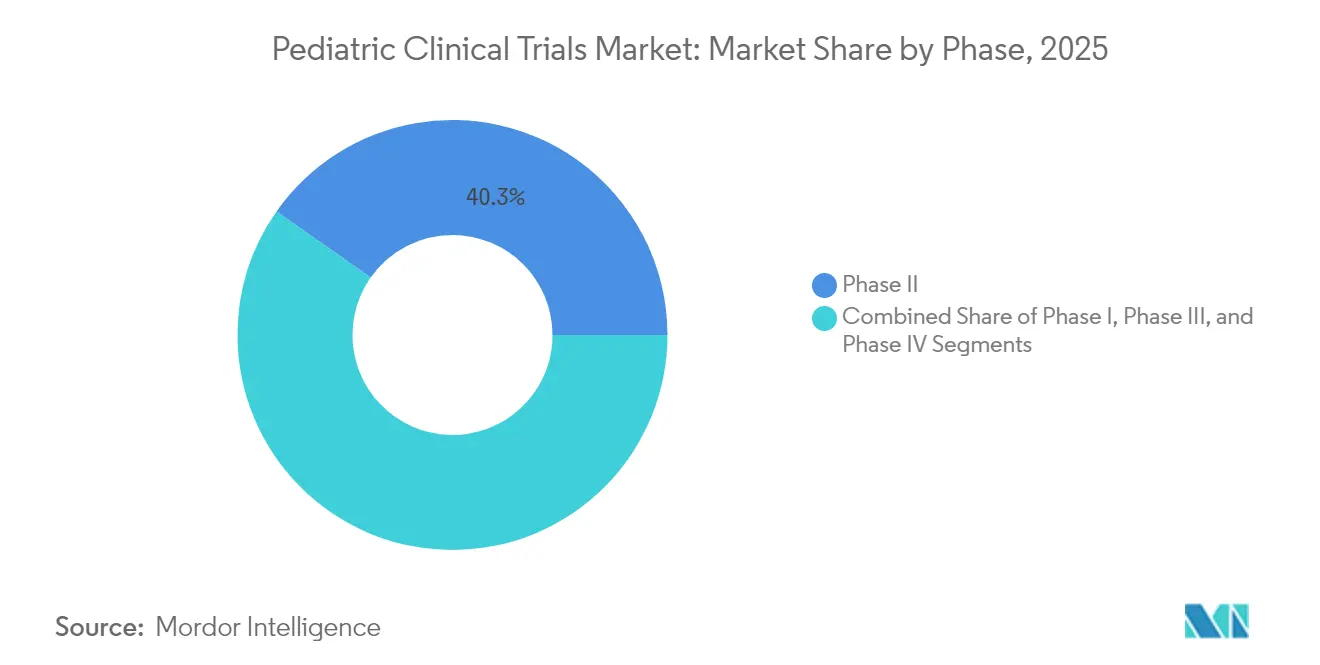
- Per fase, la fase II ha rappresentato il 40.26% della quota di mercato degli studi clinici pediatrici nel 2025, mentre si prevede che la fase I si espanderà a un CAGR del 6.96% fino al 2031.
- In base al disegno dello studio, nel 64.93 gli studi interventistici sui farmaci rappresentavano il 2025% del mercato degli studi clinici pediatrici, mentre gli studi trasversali osservazionali cresceranno a un CAGR del 7.44% fino al 2031.
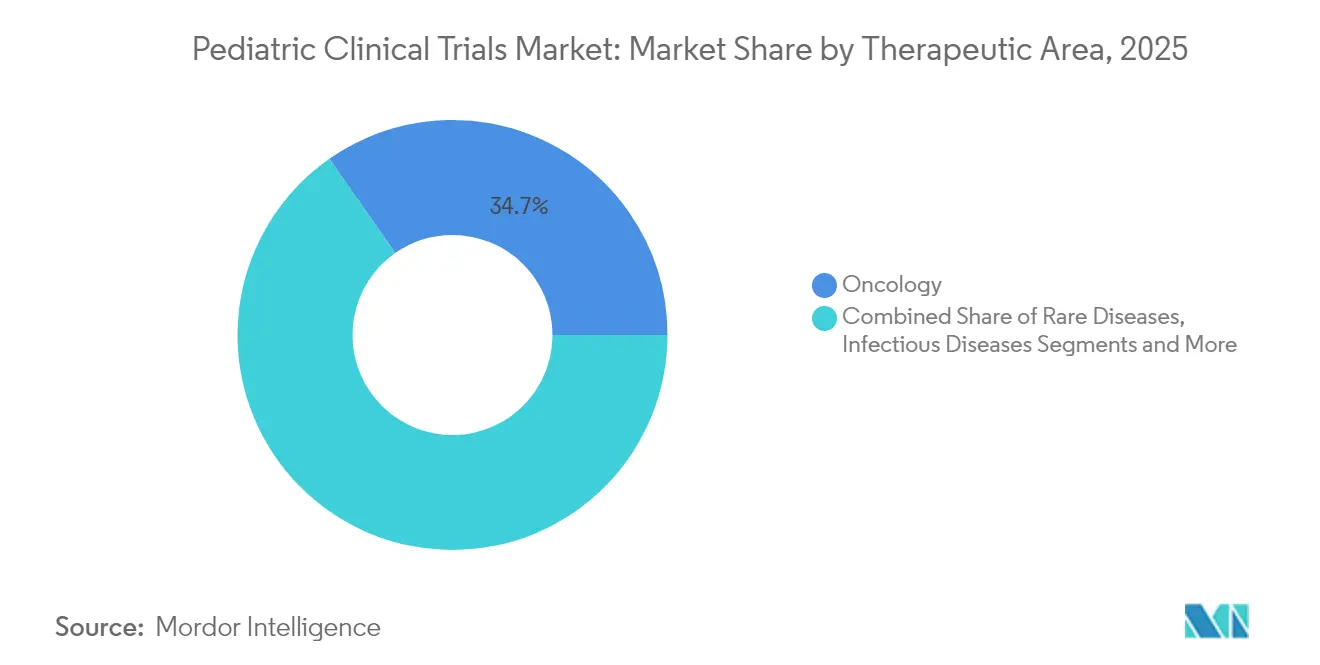
- Per area terapeutica, nel 34.71 l'oncologia ha conquistato il 2025% della quota di mercato degli studi clinici pediatrici e si prevede che le malattie rare cresceranno a un CAGR dell'8.26% nello stesso periodo.
- In base al tipo di sponsor, nel 48.72 le aziende farmaceutiche e biofarmaceutiche rappresentavano il 2025% del mercato delle sperimentazioni cliniche pediatriche; le istituzioni governative e accademiche registrano il CAGR più elevato, pari all'8.15% fino al 2031.
- In termini geografici, il Nord America è stato il Paese leader con una quota di mercato del 39.02% nel 2025, mentre si prevede che l'area Asia-Pacifico registrerà un CAGR del 7.18% tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli studi clinici pediatrici
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Incentivi normativi (PREA USA, Regolamento pediatrico UE) | + 1.8% | Globale, più forte in Nord America e UE | A lungo termine (≥ 4 anni) |
| Aumento della prevalenza delle malattie pediatriche croniche | + 1.2% | Globale, oneri più elevati nei mercati sviluppati | Medio termine (2-4 anni) |
| Aumento dell'outsourcing verso CRO specializzate in pediatria | + 0.9% | Globale, guidato dal Nord America, in espansione verso l'APAC | Medio termine (2-4 anni) |
| Adozione sperimentale decentralizzata/virtuale per bambini | + 0.7% | Adozione anticipata in Nord America e UE, seguita da APAC | A breve termine (≤ 2 anni) |
| Progetti adattivi basati sull'intelligenza artificiale che riducono le dimensioni del campione | + 0.5% | Nord America e UE leader, adozione selettiva nell'area APAC | Medio termine (2-4 anni) |
| Boom di sperimentazioni oncologiche guidate dal RACE for Children Act | + 0.4% | Incentrato sugli Stati Uniti con effetti di ricaduta globali | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Incentivi normativi (PREA USA, regolamentazione pediatrica UE)
I mandati di lunga data hanno rimodellato l'economia dello sviluppo dei farmaci, richiedendo i Piani di Indagine Pediatrica in Europa e i piani di studio pediatrici ai sensi del PREA negli Stati Uniti. La convergenza continua con l'accettazione da parte della FDA nel 2024 delle linee guida di estrapolazione ICH E11A, che consentono una più snella determinazione del dosaggio che sfrutta i dati sugli adulti laddove scientificamente giustificato [1] WCG Clinical, “The FDA Accepts ICH E11A on Pediatric Extrapolation,” wcgclinical.com ]. Queste politiche riducono le tempistiche sequenziali dagli adulti ai bambini, aumentando la domanda di protocolli pediatrici specializzati, e l'Innovation in Pediatric Drugs Act del 2025 propone un'applicazione più rigorosa, segnalando una crescita duratura.
Aumento della prevalenza delle malattie pediatriche croniche
I dati di un'indagine statunitense mostrano un aumento persistente delle diagnosi di asma e problemi di salute mentale tra i giovani, ampliando direttamente la pipeline terapeutica per agenti pediatrici per le patologie respiratorie, endocrine e neurologiche. L'asma, da sola, continua a imporre oneri diversi ai bambini neri non ispanici, evidenziando lacune di equità che gli studi prospettici stanno iniziando ad affrontare. L'insorgenza precoce e le finestre di trattamento più lunghe, tipiche delle malattie croniche infantili, amplificano la necessità di formulazioni a misura di bambino e di solidi set di dati sulla sicurezza a lungo termine, fattori che, nel complesso, stimolano il mercato degli studi clinici pediatrici.
Aumento dell'outsourcing verso CRO specializzate in pediatria
La complessità degli studi clinici spinge gli sponsor a collaborare con CRO che mettono in campo pediatri certificati e team di reclutamento incentrati sulla famiglia. IQVIA ha già completato 359 studi pediatrici in 101 paesi, arruolando 221,000 bambini. ICON gestisce 399 studi pediatrici che coinvolgono 117,000 partecipanti e 16,630 centri. Tale specializzazione supporta una farmacocinetica adeguata all'età, flussi di lavoro decentralizzati per il consenso informato e strategie di dosaggio innovative, capacità ormai riconosciute come essenziali nel mercato degli studi clinici pediatrici.
Adozione sperimentale decentralizzata/virtuale per bambini
I modelli ibridi e completamente decentralizzati stanno superando le barriere di distanza, tempo e orari scolastici che scoraggiano le famiglie dalla partecipazione. Le linee guida della FDA per il 2024 promuovono esplicitamente l'acquisizione di dati da remoto per ampliare l'accesso alle popolazioni pediatriche sottorappresentate. ICON segnala un aumento del 10% del reclutamento negli studi pediatrici che incorporano risultati riportati elettronicamente dai pazienti, con il 90% delle famiglie iscritte che preferisce tempi di percorrenza inferiori a un'ora quando le visite occasionali in loco rimangono necessarie.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Complessità etiche e ostacoli al consenso informato | -0.8% | Globale, più rigoroso nei mercati UE e sviluppati | A lungo termine (≥ 4 anni) |
| Numero limitato di pazienti reclutabili | -1.1% | Globale, pronunciato nelle malattie rare | Medio termine (2-4 anni) |
| Scarsità di formulazioni di farmaci adatte ai bambini | -0.6% | Globale, variabile per regione | Medio termine (2-4 anni) |
| Carenza di personale nel sito post-pandemia | -0.9% | Nord America e UE, impatto selettivo APAC | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Complessità etiche e ostacoli al consenso informato
Il doppio requisito del consenso dei genitori e del consenso appropriato all'età introduce ulteriori livelli amministrativi che possono ritardare l'avvio dello studio e aumentare i costi. Un'indagine multicentrica canadese ha rilevato ampie divergenze nella percezione della fattibilità dell'ottenimento del consenso entro 48 ore dal ricovero in terapia intensiva pediatrica. Gli studi clinici internazionali si trovano ad affrontare ulteriori divergenze da parte dei comitati etici istituzionali; lo studio PARITY sull'oncologia ortopedica ha ottenuto l'approvazione solo da 46 dei 91 centri interessati a causa di limitazioni di risorse. Modelli di consenso armonizzati e documentazione elettronica stanno gradualmente alleviando questo onere, ma continueranno a rappresentare un ostacolo per il mercato degli studi clinici pediatrici.
Pool di pazienti reclutabili limitati
Revisioni sistematiche mostrano che solo il 10% dei bambini idonei si iscrive alle sperimentazioni, con status socioeconomico, lingua e terapie pregresse che influenzano fortemente la partecipazione. I bambini affetti da malattie rare rappresentano una sfida ancora maggiore, poiché la prevalenza per indicazione spesso scende al di sotto di 2 ogni 100,000. Sforzi come lo screening tramite telemedicina e i siti satellite basati sulla comunità stanno migliorando la portata, ma il reclutamento rimane il freno più significativo all'espansione del mercato delle sperimentazioni cliniche pediatriche.
Analisi del segmento
Per fase: le sperimentazioni iniziali guidano la pipeline dell'innovazione
La Fase II ha mantenuto la quota maggiore del mercato degli studi clinici pediatrici, pari al 40.26% nel 2025, poiché gli sponsor hanno utilizzato dati proof-of-concept per perfezionare il dosaggio e le strategie di arruolamento appropriati all'età. Si prevede che gli studi di Fase I, stimolati dal RACE Act e dal framework ICH E11A, raggiungeranno un CAGR del 6.96% entro il 2031, poiché gli sponsor inizieranno a testare in anticipo terapie basate su meccanismi patogenetici nei bambini. I progetti di escalation adattivi basati su modelli riducono al minimo l'esposizione, accelerando al contempo le decisioni di "go/no-go", una pratica ormai standard in oncologia e nelle malattie metaboliche rare.
I programmi di Fase III rimangono fondamentali per l'etichettatura, tuttavia un maggiore affidamento sui dati di estrapolazione consente coorti randomizzate più piccole. Di conseguenza, la quota di mercato proporzionale degli studi clinici pediatrici di Fase III potrebbe erodersi marginalmente, nonostante l'aumento del numero assoluto di studi. La sorveglianza post-marketing di Fase IV si sta espandendo per le terapie croniche in cui l'esposizione nel corso della vita richiede la farmacovigilanza in tutte le fasi di sviluppo, sfruttando dati e registri del mondo reale per rilevare endpoint di crescita e neurocognitivi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


In base al disegno dello studio: gli interventi farmacologici prevalgono nella crescita osservativa
I protocolli farmacologici interventistici hanno detenuto una quota di mercato del 64.93% negli studi clinici pediatrici nel 2025, riflettendo gli imperativi normativi relativi ai dati di farmacocinetica e sicurezza specifici per i bambini. Gli studi osservazionali trasversali contribuiranno al CAGR più rapido, pari al 7.44%, fino al 2031, poiché le autorità regolatorie accetteranno l'evidenza clinica reale a supporto dell'etichettatura supplementare, soprattutto nelle malattie ultra-rare in cui gli studi randomizzati non sono fattibili.
Gli interventi sui dispositivi, sebbene meno numerosi, sono in costante aumento nella tecnologia per il diabete e nel neuromonitoraggio, spinti dalla necessità di convalidare l'accuratezza dei sensori e le soglie di allerta nei neonati. Studi comportamentali e di coorte integrano le sperimentazioni farmacologiche caratterizzando i modelli di aderenza, l'impatto sulla frequenza scolastica e gli esiti psicosociali, fondamentali per una valutazione olistica del rapporto beneficio-rischio nel settore degli studi clinici pediatrici.
Per area terapeutica: la leadership oncologica sfidata dall'innovazione nelle malattie rare
L'oncologia ha mantenuto il 34.71% della quota di mercato degli studi clinici pediatrici nel 2025, grazie alle terapie a bersaglio molecolare e alle immunoterapie previste dal RACE Act. I programmi per le malattie rare, tuttavia, sono destinati a superare tutti gli altri in termini di crescita, con un CAGR dell'8.26%, poiché gli sponsor perseguono gli incentivi dei Priority Review Voucher e sfruttano le piattaforme di editing genetico per affrontare le malattie monogeniche.
Dopo la pandemia di COVID-19, gli studi clinici sulle malattie infettive si sono orientati verso anticorpi monoclonali contro il virus respiratorio sinciziale (RSV) come il nirsevimab, a dimostrazione di percorsi di autorizzazione accelerati per i farmaci biologici preventivi nei neonati. Anche le aree respiratorie, metaboliche e neurologiche mostrano una costante espansione, alimentata dai trend di cronicità e dalle innovazioni nei vettori di terapia genica che attraversano la barriera ematoencefalica.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di sponsor: le istituzioni accademiche accelerano l'attenzione sulla salute pubblica
Le aziende farmaceutiche e biofarmaceutiche hanno mantenuto il 48.72% del mercato degli studi clinici pediatrici nel 2025, principalmente per soddisfare i requisiti obbligatori post-marketing pediatrici. Le istituzioni governative e accademiche, supportate dai finanziamenti NIH e Horizon dell'UE, registreranno un CAGR dell'8.15% fino al 2031, nell'intento di colmare le lacune della salute pubblica, come la sepsi neonatale e la salute mentale degli adolescenti, dove gli incentivi commerciali sono limitati.
Le CRO stanno guadagnando terreno come intermediari, integrando le risorse del settore con programmi di tutoraggio accademico per la formazione degli sperimentatori. I modelli di sponsorizzazione ibridi, in cui le aziende farmaceutiche forniscono il prodotto sperimentale mentre le università guidano la progettazione del protocollo, stanno fiorendo, allineando l'efficienza economica al rigore scientifico e ampliando il tessuto collaborativo del settore degli studi clinici pediatrici.
Analisi geografica
Mercato nordamericano delle sperimentazioni cliniche pediatriche
Nel 39.02, il Nord America ha dominato il 2025% del mercato degli studi clinici pediatrici grazie agli obblighi imposti dal PREA, a una fitta rete di ospedali pediatrici e a un sistema di rimborso affidabile per le procedure relative agli studi. Le iniziative istituzionali volte a rafforzare la capacità di risposta, come il piano di Lurie Children's di aprire una farmacia specializzata nel 2026, rafforzano i modelli integrati di ricerca e assistenza. La carenza di personale persiste, ma è mitigata dall'adozione del monitoraggio a distanza e dalle alleanze di supporto in loco.
Mercato delle sperimentazioni cliniche pediatriche nella regione Asia-Pacifico
L'area Asia-Pacifico registrerà un CAGR del 7.18% fino al 2031, sostenuto dalla revisione centralizzata dell'IRB in Corea del Sud, dalle approvazioni accelerate di Taiwan e dalle linee guida decentralizzate per gli studi clinici in Australia, che riducono i tempi di avvio fino a tre mesi. L'ampliamento dell'Elenco Nazionale delle Malattie Rare da parte della Cina e gli investimenti nelle reti provinciali di riferimento ampliano ulteriormente il bacino di pazienti. La riduzione dei costi operativi e la rapida digitalizzazione delle cartelle cliniche aumentano l'attrattiva della regione per gli sponsor multinazionali che mirano a diversificare il reclutamento.
Mercato delle sperimentazioni cliniche pediatriche in Europa, America Latina e Medio Oriente
L'Europa beneficia di un ambiente normativo armonizzato attraverso il Comitato Pediatrico (PDCO) e mantiene una solida collaborazione tra mondo accademico e industria. Tuttavia, la divergenza normativa post-Brexit richiede la presentazione di candidature duplicate per i siti del Regno Unito, prolungando i tempi rispetto all'UE27. Regioni emergenti come l'America Latina e il Medio Oriente mostrano progressi incrementali grazie all'ammodernamento delle infrastrutture di ricerca da parte dei governi e all'introduzione di incentivi fiscali, ma la limitata densità di specialisti pediatrici limita per ora l'esecuzione di studi clinici complessi.

Panorama normativo
Negli Stati Uniti, la domanda di studi clinici pediatrici è sostenuta dal Pediatric Research Equity Act (PREA), che richiede agli sponsor di presentare un Piano di Studio Pediatrico Iniziale (iPSP) che descriva le valutazioni pediatriche per i nuovi farmaci e prodotti biologici, e dai requisiti specifici per l'oncologia previsti dal RACE for Children Act, che anticipano la valutazione pediatrica per i target molecolari rilevanti. La FDA ha finalizzato le linee guida ICH E11A sull'estrapolazione pediatrica nel dicembre 2024, che chiariscono come i dati sugli adulti possano supportare lo sviluppo pediatrico quando scientificamente giustificato, insieme al crescente utilizzo di modelli e simulazioni nella selezione del dosaggio e nella progettazione degli studi clinici.
In Europa, il Regolamento pediatrico (CE) n. 1901/2006 impone l'adozione di un Piano di Indagine Pediatrica (PIP) concordato, la cui applicazione è supervisionata dal Comitato Pediatrico (PDCO) dell'EMA. Anche le procedure di presentazione delle domande di autorizzazione nell'UE sono diventate più stringenti a livello operativo in base al Regolamento sulle Sperimentazioni Cliniche (CTR) 536/2014, con la piena entrata in vigore della transizione per le sperimentazioni in corso entro il 31 gennaio 2025 e l'obbligo da parte dell'EMA di utilizzare la propria piattaforma IRIS per le procedure relative alla pediatria (PIP, modifiche, verifiche di conformità e segnalazione delle misure differite). Questi quadri normativi aiutano gli sponsor ad allineare i programmi globali, ma l'attuazione varia ancora tra gli Stati membri in base alle valutazioni del CTR, il che può influire sulle tempistiche di avvio delle sperimentazioni pediatriche multicentriche.
Panorama competitivo
Il mercato degli studi clinici pediatrici è moderatamente frammentato. Le principali CRO impiegano pediatri specializzati in diverse aree geografiche, una logistica di campionamento decentralizzata e piattaforme di fattibilità basate sull'intelligenza artificiale per aggiudicarsi contratti di servizi completi. Il database pediatrico globale di IQVIA supporta la generazione di bracci di controllo sintetici, riducendo la durata degli studi per i tumori rari. ICON amplia la sua suite di intelligenza artificiale per algoritmi di previsione e identificazione dei pazienti all'avvio degli studi, contribuendo a raggiungere più rapidamente i primi pazienti.
Le alleanze strategiche si intensificano: il patto quinquennale di LEO Pharma con ICON mobilita 500 specialisti in dermatologia secondo termini di condivisione del rischio che collegano le commissioni delle CRO alle tempistiche di reclutamento. Aziende innovative nel settore tecnologico come Phesi e Pi Health concedono in licenza motori di selezione dei siti basati sull'intelligenza artificiale alle aziende consolidate, mentre i progetti pilota blockchain di consorzi accademici testano il tracciamento immutabile del consenso per i minori. L'attività di acquisizione continua, come dimostra l'acquisto da parte di Clario, nel 2025, di NeuroRx per rafforzare l'analisi di neuroimmagini pediatriche [3] Axios, “Clinical Trials Company Clario Buys Imaging Specialist NeuroRx,” axios.com . Il vantaggio competitivo si basa sulla dimostrazione di capacità integrate che riducono le tempistiche, rispettano gli standard etici incentrati sul bambino e riducono il costo per paziente.
Le opportunità offerte da reti di assistenza domiciliare decentralizzate, strumenti di consenso personalizzati in base alle culture e consulenza statistica adattiva persistono. Le aziende che integrano questi servizi in un'infrastruttura digitale scalabile sono posizionate per superare i competitor, poiché gli sponsor richiedono sempre più soluzioni pediatriche complete.
Leader del settore degli studi clinici pediatrici
IQVIA
Icona plc
Thermo Fisher Scientific (PPD)
Sineos Salute
Sviluppo di farmaci Labcorp (Covance)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Luglio 2026: Bayer ha annunciato un'alleanza strategica per le sperimentazioni cliniche con l'Università del Colorado Anschutz, UCHealth e il Children's Hospital Colorado per espandere le infrastrutture e le attività di sperimentazione clinica, compresa la pediatria. La collaborazione rafforza l'accesso a siti specializzati e contesti di assistenza integrata in grado di supportare protocolli pediatrici complessi. Segnala inoltre il continuo investimento dello sponsor nelle reti regionali per migliorare il reclutamento e l'efficienza operativa.
- Giugno 2025: Biogen ha avviato la somministrazione di omaveloxolone nello studio di Fase 3 BRAVE su bambini di età compresa tra 2 e 15 anni affetti da atassia di Friedreich. Il programma contribuisce ad aumentare il volume di studi in fase avanzata nel campo della neurologia pediatrica rara, dove i vincoli di reclutamento accrescono il valore di centri con esperienza e flussi di lavoro consolidati per l'identificazione dei pazienti. L'attività di Fase 3 aumenta anche la necessità di infrastrutture per il monitoraggio della sicurezza pediatrica e per il follow-up a lungo termine.
- Settembre 2024: Signant Health ha aderito al programma One Home for Sites di IQVIA per unificare le soluzioni eClinical negli studi decentralizzati, compresi i protocolli pediatrici. La standardizzazione della tecnologia utilizzata dai centri di ricerca riduce gli attriti nell'esecuzione di studi ibridi, dove il consenso informato, i dati ePRO e l'acquisizione remota dei dati devono essere coordinati tra famiglie, ricercatori e monitor. Questa iniziativa favorisce una maggiore adozione di elementi virtuali che possono ampliare la portata geografica per l'arruolamento di pazienti pediatrici.


Ambito del rapporto sul mercato globale degli studi clinici pediatrici
Secondo lo scopo del rapporto, le sperimentazioni cliniche condotte sui bambini, per la ricerca e lo sviluppo di nuovi farmaci, sono chiamate sperimentazioni cliniche pediatriche. Il mercato degli studi clinici pediatrici è segmentato per fase (fase I, fase II, fase III e fase IV), progettazione dello studio (studi di trattamento e studi osservazionali), area terapeutica (malattie respiratorie, malattie infettive, oncologia, diabete e altri Aree geografiche) e Geografia (Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America). Il rapporto di mercato copre anche le dimensioni e le tendenze del mercato stimate per 17 paesi diversi nelle principali regioni, a livello globale. Il rapporto offre il valore (in milioni di USD) per i segmenti di cui sopra.
| Fase I |
| Fase II |
| Fase III |
| Fase IV |
| Interventistico - Farmaco |
| Interventistico - Dispositivo |
| Prove comportamentali |
| Osservazionale - Coorte |
| Osservazionale - Caso-Controllo |
| Osservazionale - Trasversale |
| Oncologia |
| Malattie infettive |
| Problemi respiratori |
| Endocrino e metabolico (diabete) |
| Neurologia |
| Malattie rare |
| Aziende farmaceutiche e biofarmaceutiche |
| Organizzazioni di ricerca a contratto |
| Governo e istituzioni accademiche |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per fase | Fase I | |
| Fase II | ||
| Fase III | ||
| Fase IV | ||
| Dal disegno dello studio | Interventistico - Farmaco | |
| Interventistico - Dispositivo | ||
| Prove comportamentali | ||
| Osservazionale - Coorte | ||
| Osservazionale - Caso-Controllo | ||
| Osservazionale - Trasversale | ||
| Per Area Terapeutica | Oncologia | |
| Malattie infettive | ||
| Problemi respiratori | ||
| Endocrino e metabolico (diabete) | ||
| Neurologia | ||
| Malattie rare | ||
| Per tipo di sponsor | Aziende farmaceutiche e biofarmaceutiche | |
| Organizzazioni di ricerca a contratto | ||
| Governo e istituzioni accademiche | ||
| Presenza sul territorio | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||


Domande chiave a cui si risponde nel rapporto
Quali sono le dimensioni attuali e le prospettive di crescita del mercato degli studi clinici pediatrici?
Il mercato degli studi clinici pediatrici è valutato a 21.03 miliardi di dollari nel 2026 e si prevede che raggiungerà i 26.89 miliardi di dollari entro il 2031, con un CAGR del 5.03%.
Quale fase della sperimentazione clinica detiene la quota maggiore e quale si sta espandendo più rapidamente?
Gli studi di fase II rappresentano la quota di mercato maggiore, pari al 40.26% nel 2025, mentre gli studi di fase I stanno crescendo più rapidamente, con un CAGR del 6.96% fino al 2031.
Perché l'area Asia-Pacifico è la regione in più rapida crescita per gli studi pediatrici?
Le revisioni normative semplificate in Corea del Sud, Taiwan e Australia, unite agli ampi bacini di pazienti e ai vantaggi in termini di costi, determineranno un CAGR del 7.18% per l'Asia-Pacifico fino al 2031.
Quali sono i principali fattori che stanno incrementando il volume degli studi pediatrici a livello globale?
Mandati quali il PREA statunitense, il regolamento pediatrico dell'UE e il RACE for Children Act, oltre alla crescente prevalenza di malattie croniche e alla crescita di modelli di sperimentazione decentralizzati, sono catalizzatori chiave della crescita.
Quali difficoltà di reclutamento rallentano comunemente le sperimentazioni pediatriche?
Il numero esiguo di pazienti idonei, i complessi requisiti di doppio consenso, le barriere linguistiche e la carenza di personale nelle sedi post-pandemia limitano i tassi di iscrizione a circa il 10% dei bambini idonei.
Pagina aggiornata l'ultima volta il:



