

Dimensioni e quota di mercato del software per la gestione delle buste paga nel settore sanitario
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 1.25 miliardo di dollari |
| Dimensione del mercato (2031) | 2.10 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 11.04% CAGR |
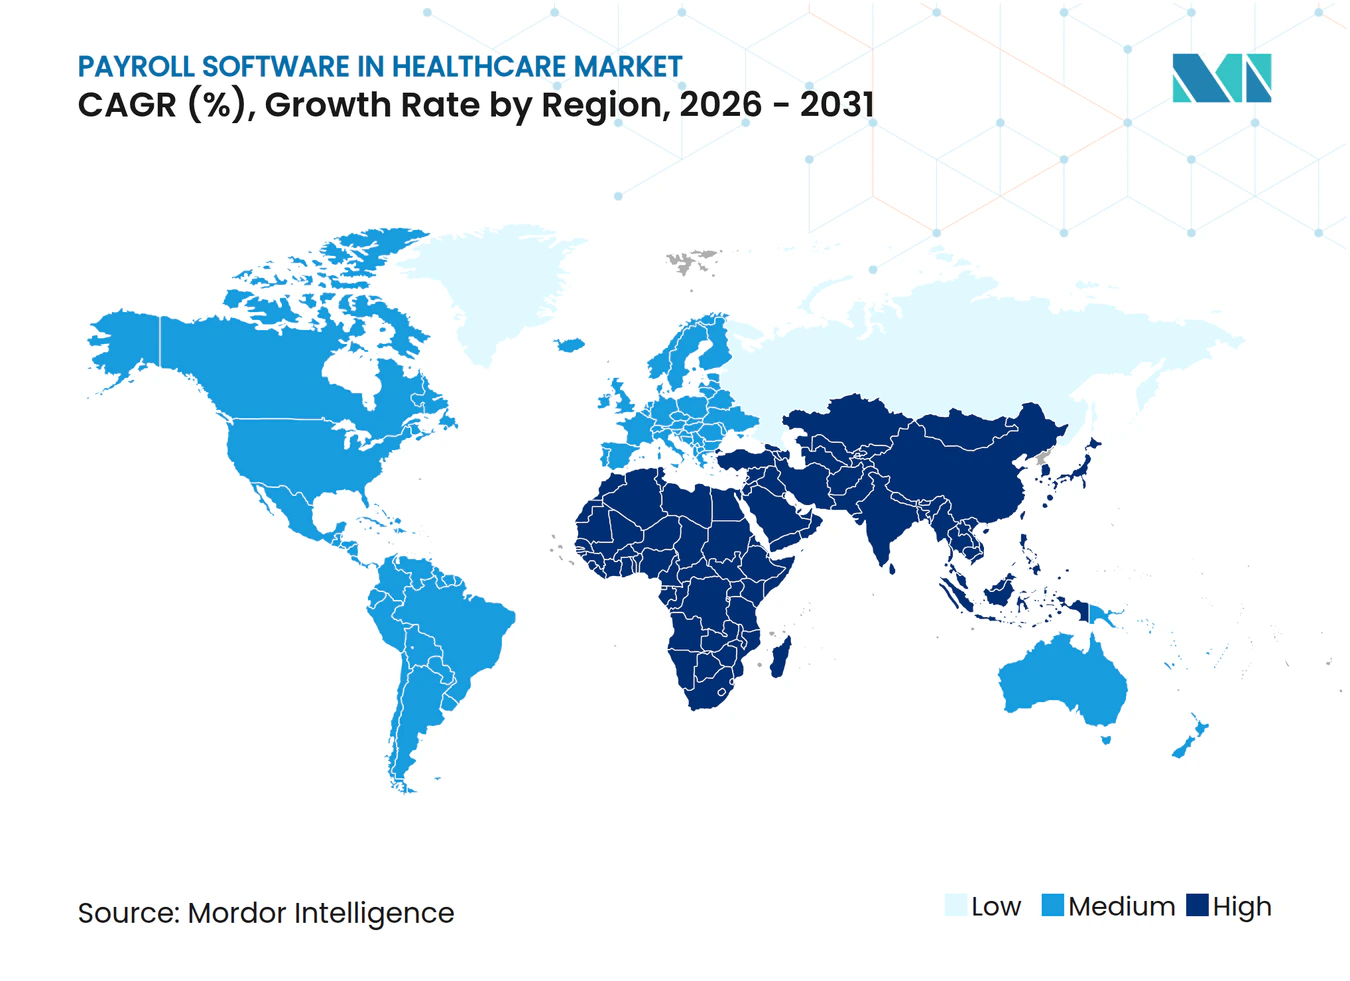
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
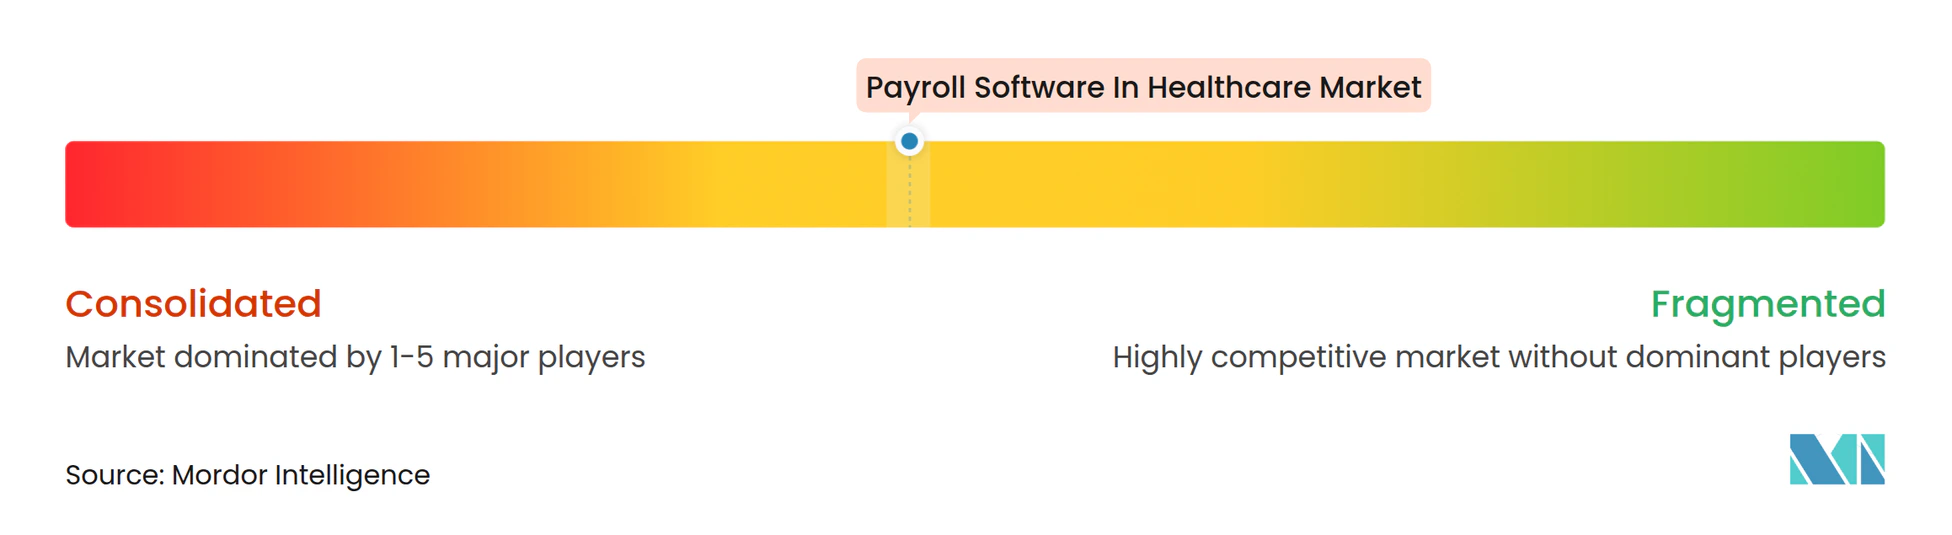
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
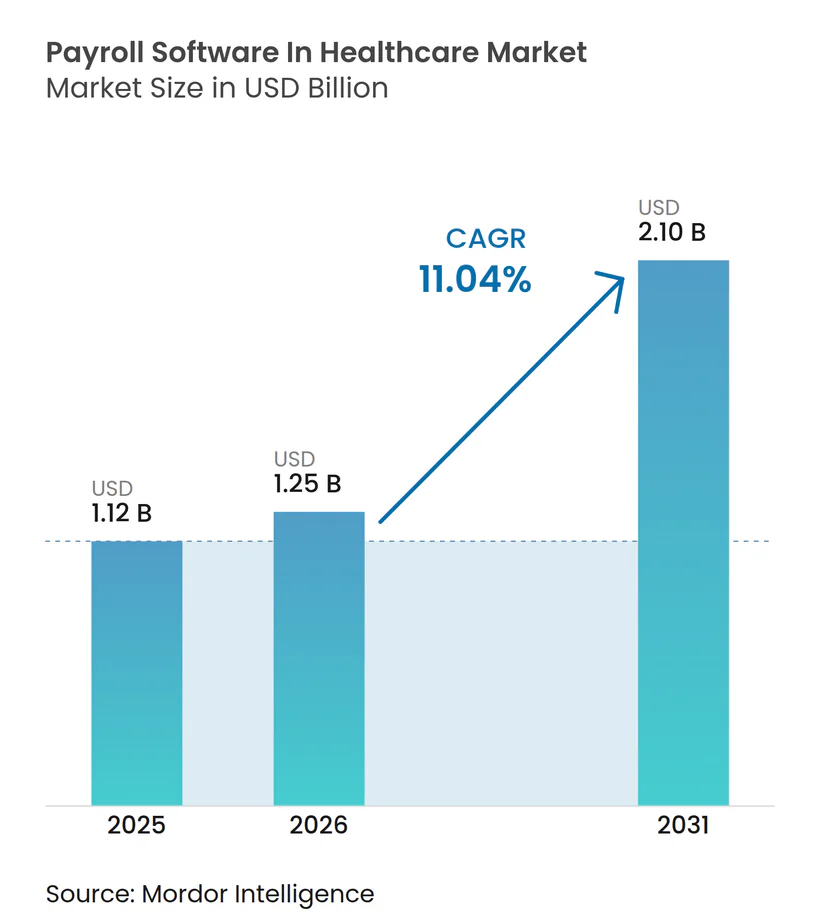
Analisi di mercato dei software per la gestione delle buste paga nel settore sanitario a cura di Mordor Intelligence.
Si prevede che il mercato dei software per la gestione delle buste paga nel settore sanitario crescerà da 1.12 miliardi di dollari nel 2025 e 1.25 miliardi di dollari nel 2026 a 2.10 miliardi di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) dell'11.04% tra il 2026 e il 2031. Ospedali e sistemi sanitari stanno spingendo i fornitori ad automatizzare le tabelle salariali sindacali, le imposte multi-stato e i nuovi obblighi relativi ai congedi retribuiti all'interno di un singolo ciclo di pagamento, mettendo in luce le lacune dei sistemi informativi per le risorse umane più datati. Il tariffario medico Medicare del 2026 impone una ricalibrazione in tempo reale della remunerazione dei medici, rendendo indispensabile un'allocazione granulare dei costi del lavoro. Anche l'attenzione alla sicurezza si è intensificata dopo la violazione dei dati di Change Healthcare del 2024, aggiungendo la crittografia e l'autenticazione a più fattori alle checklist per la selezione dei fornitori. Allo stesso tempo, i contratti di assistenza sanitaria basati sul valore ora collegano il 40% dei pagamenti Medicare a tariffa per prestazione a parametri di qualità che richiedono dati sulle buste paga per mappare i costi del lavoro ai gruppi diagnostici correlati.
Punti chiave del rapporto
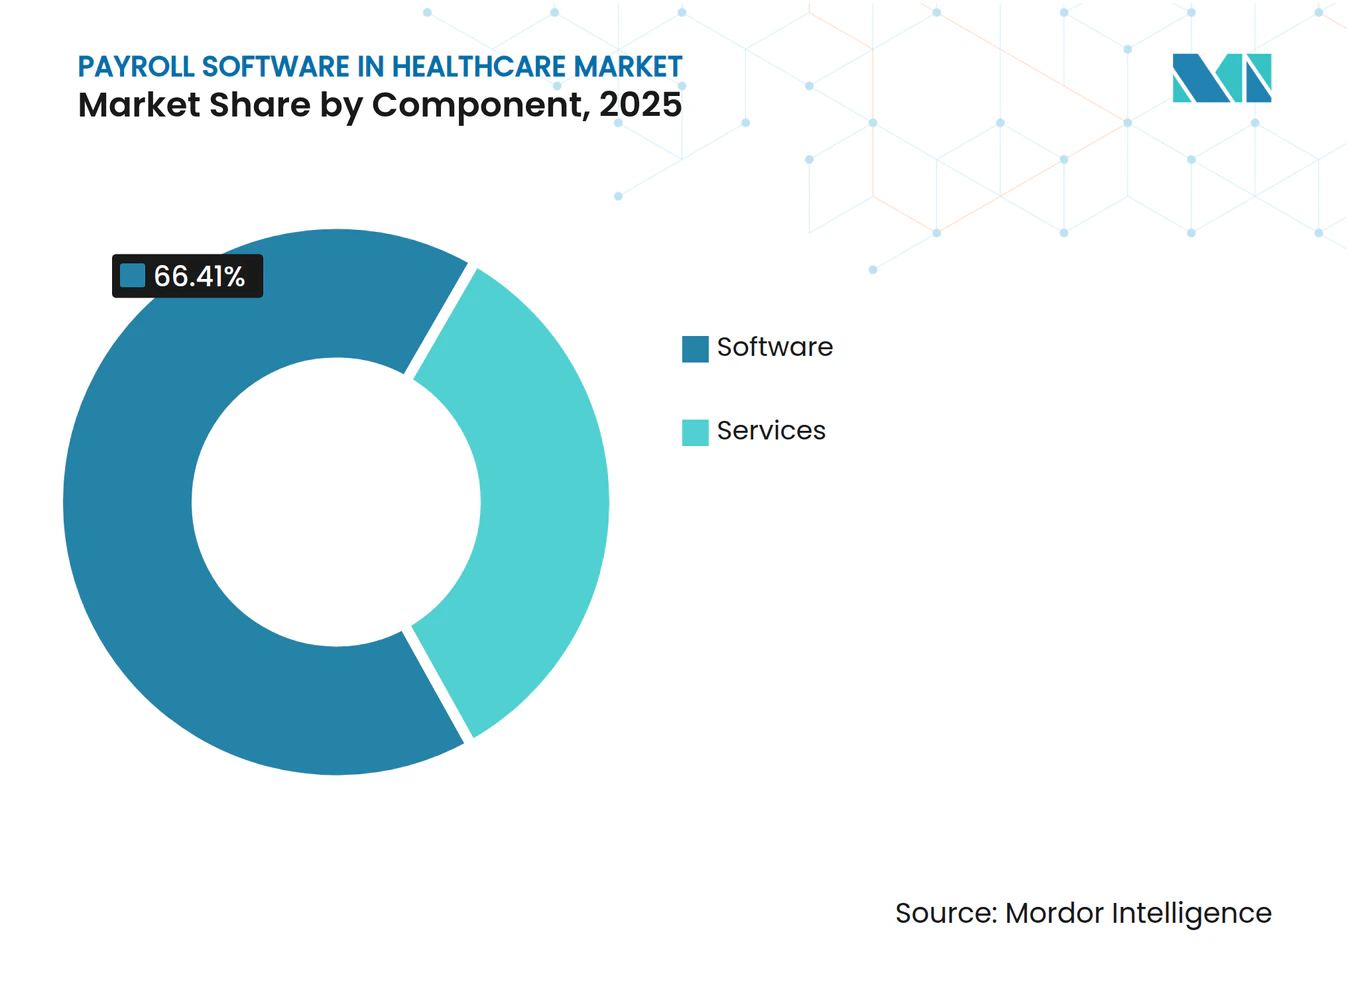
- Per componente, il software ha rappresentato la quota di fatturato maggiore, pari al 66.41% nel 2025, mentre si prevede che i servizi cresceranno a un tasso annuo composto del 13.76% fino al 2031.
- Per quanto riguarda le applicazioni, l'elaborazione delle buste paga rappresentava il 45.89% del mercato dei software per la gestione delle buste paga nel settore sanitario nel 2025, mentre la gestione della conformità e delle imposte sta crescendo a un tasso annuo composto del 12.98% fino al 2031.
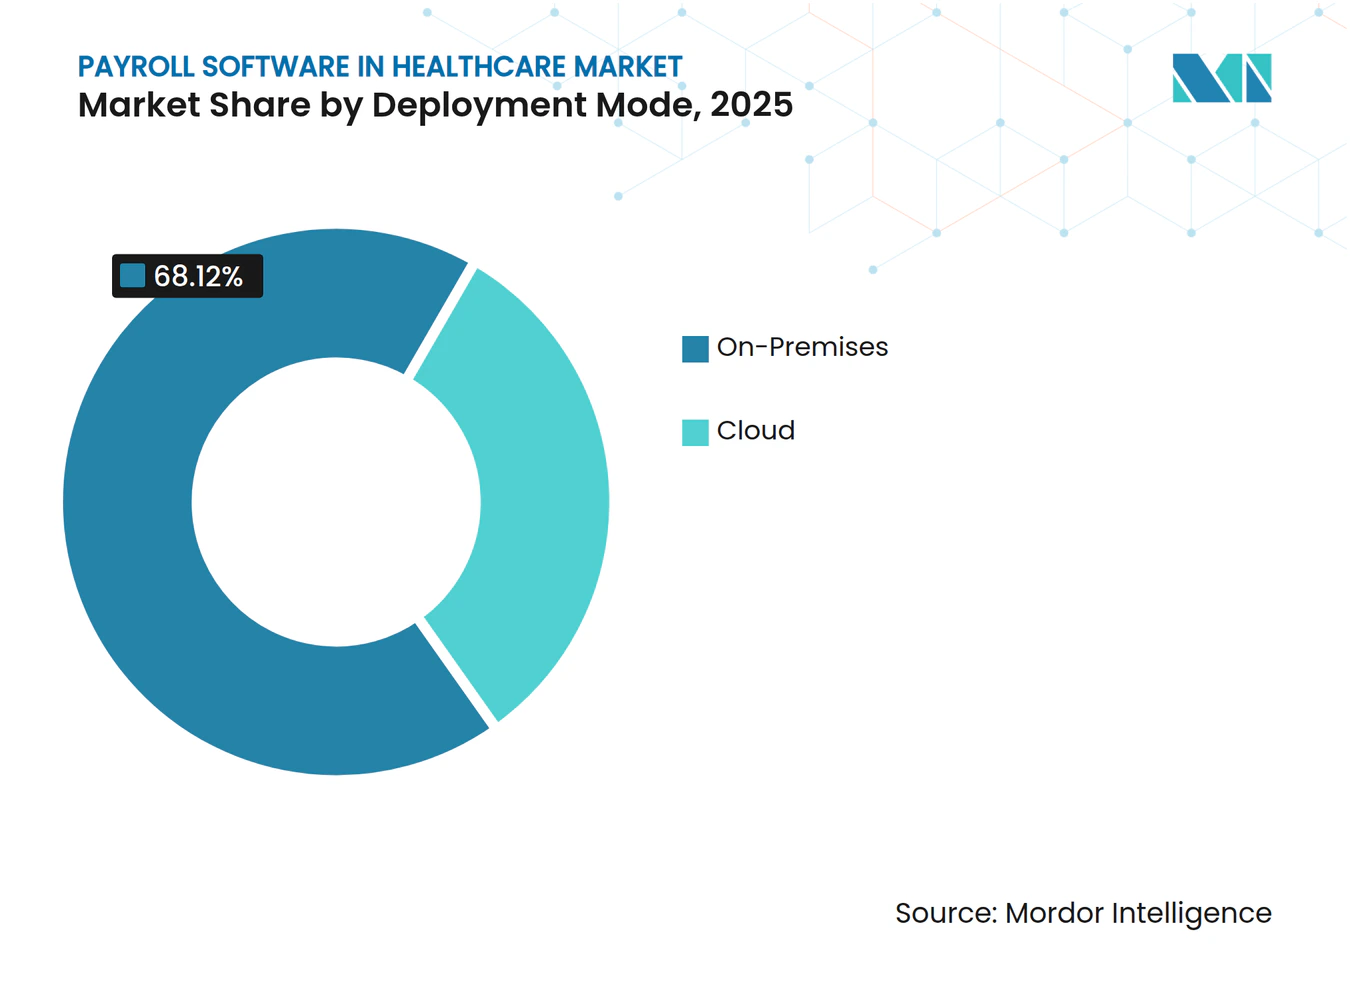
- In base alla modalità di implementazione, le soluzioni on-premise hanno rappresentato il 68.12% del fatturato nel 2025, ma si prevede che il cloud crescerà a un tasso annuo composto (CAGR) del 14.02% tra il 2026 e il 2031.
- Per tipologia di utente finale, gli ospedali hanno rappresentato il 51.67% del fatturato nel 2025, mentre i centri ambulatoriali e diagnostici sono sulla buona strada per registrare un tasso di crescita annuo composto (CAGR) del 13.23% fino al 2031.
- Dal punto di vista geografico, il Nord America ha rappresentato il 37.54% dei ricavi nel 2025, mentre si prevede che la regione Asia-Pacifico registrerà il tasso di crescita annuo composto (CAGR) più elevato, pari al 12.54% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei software per la gestione delle buste paga nel settore sanitario.
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La crescente complessità della conformità normativa in materia di buste paga nel settore sanitario in diverse giurisdizioni | + 2.3% | Globale, acuto in Nord America ed Europa | Medio termine (2-4 anni) |
| Accelerazione della transizione verso soluzioni di gestione delle buste paga basate sul cloud negli ospedali | + 2.1% | Globale, guidato da Nord America e Asia-Pacifico | A breve termine (≤ 2 anni) |
| Aumento dell'adozione di sistemi integrati di gestione della forza lavoro per ridurre i costi amministrativi. | + 1.8% | Globale, concentrato in Nord America ed Europa | Medio termine (2-4 anni) |
| Crescente domanda di analisi in tempo reale per l'ottimizzazione del personale | + 1.5% | Adozione globale e precoce in Nord America | A breve termine (≤ 2 anni) |
| Espansione dei modelli di assistenza sanitaria basati sul valore che richiedono un'allocazione granulare dei costi del lavoro | + 1.3% | Nord America, in via di sviluppo in Europa e nella regione Asia-Pacifico | A lungo termine (≥ 4 anni) |
| L'aumento della forza lavoro nel settore sanitario che opera a chiamata genera la necessità di sistemi di gestione delle buste paga flessibili. | + 1.2% | Diffuso a livello globale, con una maggiore presenza in Nord America e Medio Oriente. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
La crescente complessità della conformità normativa in materia di buste paga nel settore sanitario in diverse giurisdizioni
Le normative sul congedo retribuito in Minnesota e Maryland, entrate in vigore nel 2026, obbligano i datori di lavoro a trattenere i premi, a tenere registri di accantonamento separati e a presentare dichiarazioni trimestrali, attività che i flussi di lavoro manuali non sono in grado di gestire su larga scala. Il SECURE Act 2.0 introduce i differimenti Roth catch-up per i dipendenti con un reddito superiore a 145,000 dollari, imponendo modifiche al codice a metà anno. Symmetry Tax Engine Premium ora elabora oltre 7,000 giurisdizioni fiscali con una latenza inferiore a quattro millisecondi, dimostrando che l'intelligenza artificiale può analizzare regole sovrapposte più velocemente dei revisori umani. Un sondaggio ADP del 2026 ha mostrato che il 71% delle organizzazioni dell'Asia-Pacifico ha pagato sanzioni per mancata conformità, sottolineando la posta in gioco finanziaria. [1] ADP Research Institute, “People at Work 2025,” adp.com Per le catene ospedaliere multistatali, il rischio di verifiche e accertamenti fiscali arretrati erode i margini già ristretti, rendendo l'automazione della conformità un criterio di acquisto primario.
Accelerazione della transizione verso soluzioni di gestione delle buste paga basate sul cloud negli ospedali
Nel 2025, il Dipartimento della Salute e dei Servizi Umani degli Stati Uniti ha migrato la gestione delle buste paga su una piattaforma cloud, citando minori costi di manutenzione e una migliore capacità di ripristino in caso di disastro. ChristianaCare ha ridotto del 30% i tempi di elaborazione delle buste paga dopo la propria migrazione. Le aspettative in materia di sicurezza sono aumentate dopo la violazione dei dati di Change Healthcare nel 2024, che ha compromesso 192.7 milioni di record, spingendo le autorità di regolamentazione a proporre la crittografia obbligatoria e finestre di notifica delle violazioni di 72 ore. Workday e Salesforce hanno subito una violazione nel 2025 che ha colpito oltre 700 organizzazioni, dimostrando che anche i fornitori di primo livello rimangono vulnerabili. Nonostante questi incidenti, le implementazioni cloud sono destinate a crescere a un tasso annuo composto del 14.02% perché i centri di chirurgia ambulatoriale e le cliniche rurali preferiscono modelli a basso costo e aggiornamenti continui delle funzionalità, caratteristiche di cui i sistemi on-premise sono sprovvisti.
Aumento dell'adozione di sistemi integrati di gestione della forza lavoro per ridurre i costi amministrativi.
Gli ospedali che unificano la pianificazione dei turni, l'accreditamento e la gestione delle buste paga su un'unica piattaforma evitano la duplicazione dell'inserimento dei dati. In un gruppo di 400 medici, QGenda ha ridotto del 50% il lavoro di pianificazione e del 15% gli straordinari grazie all'analisi predittiva. I clienti di Health Catalyst risparmiano circa 2 milioni di dollari all'anno individuando le perdite dovute alle indennità per turni. Un sondaggio di AMN Healthcare ha rilevato che il 68% dei fornitori prevede di consolidare i contratti con i fornitori entro il 2027. Symplr impedisce l'elaborazione delle buste paga per il personale non autorizzato, eliminando sanzioni come la multa di 1.8 milioni di dollari inflitta a un sistema del Texas nel 2024. I fornitori che offrono librerie API complete stanno ottenendo successo perché integrano i dati relativi alle buste paga nei flussi di lavoro delle cartelle cliniche elettroniche.
Crescente domanda di analisi in tempo reale per l'ottimizzazione del personale
Strata Decision Technology segnala i reparti che superano i budget del personale del 5% entro 24 ore, consentendo di risparmiare 3.2 milioni di dollari in un ospedale da 600 posti letto nel 2025. Lo strumento di intelligence di M7 ha collegato una riduzione del 10% degli straordinari a un calo del 7% delle infezioni nosocomiali. L'adeguamento del tariffario medico Medicare del 2026 ha messo in luce le piattaforme che si affidano ad aggiornamenti batch notturni anziché a modifiche in streaming. LotusOne prevede il fabbisogno di personale con 14 giorni di anticipo, riducendo la spesa per infermieri interinali del 22%. I moduli di analisi costano circa il 20% in più rispetto agli abbonamenti base per la gestione delle buste paga, ma di solito si ripagano entro un anno limitando le perdite dovute a pagamenti aggiuntivi.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Preoccupazioni relative alla sicurezza dei dati e alla privacy dei pazienti ostacolano l'adozione del cloud per la gestione delle buste paga. | -0.9% | Globale, acuto in Nord America ed Europa | A breve termine (≤ 2 anni) |
| Elevati costi di transizione dai sistemi HRIS obsoleti nei grandi sistemi sanitari | -0.7% | Globale, concentrato in Nord America ed Europa | Medio termine (2-4 anni) |
| Carenza di professionisti specializzati in imposte sui salari nel settore sanitario | -0.4% | Globale, in particolare Nord America | A lungo termine (≥ 4 anni) |
| Rischi di implementazione e sforamenti di budget nelle transizioni complesse dei sistemi di gestione delle paghe. | -0.3% | Presente a livello globale in Nord America e Canada. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Preoccupazioni relative alla sicurezza dei dati e alla privacy dei pazienti ostacolano l'adozione del cloud per la gestione delle buste paga.
Poiché i file relativi alle buste paga contengono dati sui permessi e sulle scelte relative ai benefit, sono considerati informazioni sanitarie protette ai sensi dell'HIPAA. Le modifiche proposte per il 2025 richiedono la crittografia dei dati a riposo e in transito, l'autenticazione a più fattori e la notifica delle violazioni entro 72 ore. La violazione dei dati avvenuta nel 2025 presso Workday e Salesforce ha innescato azioni legali collettive e costretto alcuni ospedali a tornare ai backup on-premise. IBM ha stimato che il costo medio di una violazione dei dati nel settore sanitario sia di 7.42 milioni di dollari, il triplo della media intersettoriale, a causa di multe e spese di monitoraggio del credito. I responsabili della sicurezza ora richiedono test di penetrazione annuali e polizze di cyberassicurazione superiori a 50 milioni di dollari, ritardando gli acquisti fino a nove mesi e svantaggiando le piccole startup del cloud.
Elevati costi di transizione dai sistemi HRIS obsoleti nei grandi sistemi sanitari
La sostituzione di moduli ERP (Enterprise Resource Planning) consolidati comporta la pulizia dei dati, l'esecuzione in parallelo e le trattative sindacali, con costi che superano i 50 milioni di dollari per i sistemi con oltre 20,000 dipendenti. OhioHealth ha speso 29.1 milioni di dollari per l'integrazione di Epic, Workday e Kronos in 14 mesi di test paralleli sull'elaborazione delle buste paga. Northwell Health ha dovuto mantenere le tabelle di Lawson per i calcoli pensionistici dopo aver riscontrato che la logica attuariale era troppo complessa per essere migrata. La ricostruzione del sistema di elaborazione delle buste paga della Saskatchewan Health Authority è passata da 86 milioni di dollari canadesi (63.2 milioni di dollari USA) a 203 milioni di dollari canadesi (149.2 milioni di dollari USA) e ha comunque prodotto controlli manuali, a dimostrazione di come la complessità delle interfacce possa compromettere le tempistiche. I superamenti di budget di alto profilo scoraggiano altri fornitori dall'avviare sostituzioni, rallentando l'espansione del mercato anche quando le lacune funzionali sono evidenti.
Analisi del segmento
Per componente: i servizi attenuano l'esposizione alle sanzioni
I servizi hanno rappresentato una quota crescente del mercato dei software per la gestione delle paghe nel settore sanitario, poiché i sistemi sanitari esternalizzano la presentazione delle dichiarazioni fiscali per evitare le sanzioni che il 71% delle organizzazioni dell'Asia-Pacifico dichiara ogni anno. Il software ha comunque generato il 66.41% del fatturato nel 2025, poiché le grandi reti di erogazione integrate prediligono le licenze perpetue in grado di gestire le normative sindacali su larga scala. Tuttavia, il modello di co-impiego di ADP trasferisce la responsabilità per gli errori di ritenuta alla fonte, attirando i centri ambulatoriali che non dispongono di personale dedicato alla gestione delle paghe. L'obbligo di recupero Roth previsto dal SECURE Act 2.0 e i nuovi premi statali per i congedi retribuiti hanno aumentato la complessità della presentazione delle dichiarazioni nel 2026, stimolando un'impennata nelle richieste di servizi di gestione delle paghe. L'acquisizione di Paycor da parte di Paychex per 4.1 miliardi di dollari sottolinea la convergenza di software e servizi sotto un unico tetto.
Le offerte ibride sfumano i confini tra i segmenti. I fornitori ora vendono abbonamenti software in bundle con servizi di dichiarazione dei redditi, complicando l'attribuzione della quota di mercato del software per la gestione delle paghe nel settore sanitario. Gli ospedali di medie dimensioni preferiscono prezzi prevedibili al controllo della configurazione, il che determina una crescita a doppia cifra nell'outsourcing. Le suite legacy on-premise dominano ancora tra i sistemi multi-stato che elaborano 50,000 buste paga ogni due settimane, ma anche questi fornitori stanno sperimentando estensioni di servizio che garantiscono il rimborso delle penali. Nell'arco temporale previsto, i ricavi da servizi sono destinati a superare i ricavi da licenze, anche se il software mantiene la quota di mercato più ampia in termini assoluti.
Per applicazione: i moduli di conformità superano l'elaborazione principale
Sebbene l'elaborazione delle buste paga abbia rappresentato il 45.89% del fatturato del 2025, la gestione della conformità e delle imposte è destinata a registrare la crescita più rapida, con un CAGR del 12.98%. Gli ospedali non possono permettersi multe o tempi di recupero, pertanto pagano un sovrapprezzo del 30-40% per i flussi di conformità in tempo reale. Symmetry Tax Engine Premium dimostra il valore dell'elaborazione delle regole in meno di quattro millisecondi in 7,000 giurisdizioni, trasformando un ex centro di costo in una funzionalità strategica. La modifica del 2.5% dell'unità di valore relativo al lavoro (WRU) del tariffario Medicare del 2026 ha imposto aggiornamenti a metà ciclo, mettendo a dura prova i sistemi che trattano la conformità come tabelle statiche anziché come flussi di dati in streaming.
La gestione delle presenze e degli orari rimane il filo conduttore tra la pianificazione e l'elaborazione delle buste paga, con l'aggiunta di scanner biometrici e geofencing mobile per contrastare le frodi. L'amministrazione dei benefit automatizza l'iscrizione e la riconciliazione dei premi, riducendo le modifiche fuori ciclo. L'elaborazione dei pignoramenti e il versamento delle quote sindacali rimangono settori di nicchia, ma spingono gli acquirenti verso piattaforme in grado di gestire l'intero spettro dei pagamenti. Il mercato dei software per la gestione delle buste paga nel settore sanitario, in particolare per i moduli di conformità, cresce perché gli errori si traducono in verifiche, tasse arretrate e danni al credito per i professionisti sanitari, superando di gran lunga il costo del software. I fornitori in grado di monetizzare gli aggiornamenti di conformità su base settimanale anziché annuale si aggiudicheranno la spesa incrementale.
In base alla modalità di implementazione: i vantaggi del cloud, poiché i vincoli di capitale superano le preoccupazioni per la sicurezza.
Nel 2025, le implementazioni on-premise detenevano una quota di mercato dominante del 68.12%, a sottolineare la preferenza delle reti di assistenza sanitaria integrate per il controllo e la personalizzazione dei dati. Tuttavia, l'adozione del cloud è destinata ad aumentare a un tasso del 14.02% entro il 2031. Questo cambiamento è in gran parte guidato da centri di chirurgia ambulatoriale, catene di diagnostica per immagini e ospedali rurali, tutti orientati verso modelli a basso impiego di capitale. I vantaggi operativi della migrazione al cloud sono evidenziati dall'iniziativa di migrazione al cloud del Dipartimento della Salute e dei Servizi Umani degli Stati Uniti per il 2025 e dal risultato ottenuto da ChristianaCare, che ha ridotto del 30% i tempi di elaborazione. Ciononostante, il panorama non è esente da sfide. La violazione dei dati di Change Healthcare, che ha compromesso 192.7 milioni di record e causato costi per 2.9 miliardi di dollari, ha intensificato le preoccupazioni in materia di sicurezza.
Nel frattempo, l'introduzione da parte di Workday Inc. di strumenti di intelligenza artificiale agentici nel febbraio 2025 dimostra i vantaggi del cloud. Questi strumenti possono riconciliare automaticamente le discrepanze delle schede orarie e segnalare le soglie di straordinario prima dell'elaborazione delle buste paga, un risultato impossibile da raggiungere con i sistemi on-premise. Sebbene i sistemi on-premise rimangano prevalenti nei centri medici universitari e nelle reti ospedaliere pubbliche, principalmente a causa dei mandati sulla sovranità dei dati e dei contratti sindacali che vietano l'elaborazione offshore, si nota un cambiamento significativo. Queste istituzioni si stanno orientando sempre più verso architetture ibride, mantenendo i calcoli delle buste paga on-premise ma trasferendo la dichiarazione e la rendicontazione fiscale sul cloud.
Per utente finale: i centri ambulatoriali assumono un ruolo di primo piano
Nel 2025, gli ospedali detenevano una quota di mercato del 51.67%, a testimonianza delle loro dimensioni e della complessità operativa. Un tipico ospedale da 500 posti letto elabora tra 8,000 e 12,000 buste paga ogni due settimane, gestendo complessità come indennità per turni, premi per la reperibilità e tabelle salariali sindacali. Tuttavia, con l'evoluzione del panorama del settore, i centri ambulatoriali e diagnostici sono pronti a crescere, con una previsione di crescita del 13.23% entro il 2031. Questo slancio è alimentato dalla proposta del Centers for Medicare and Medicaid Services (CMS) del 2026 di aggiungere 547 nuovi codici all'elenco delle procedure coperte dai centri di chirurgia ambulatoriale. Tali aggiunte obbligano questi centri ad assumere personale qualificato e ad allocare budget per i premi variabili per i turni.
Le strutture di assistenza a lungo termine e per anziani si trovano ad affrontare la sfida di un elevato turnover del personale, che si attesta in media tra il 50% e il 70% annuo per gli assistenti infermieristici certificati. Ciò rende necessari flussi di lavoro di onboarding efficienti, in grado di verificare le credenziali e attivare i benefit entro un breve lasso di tempo di 48 ore. Altri soggetti interessati, come le agenzie di assistenza domiciliare e le strutture di cure palliative, utilizzano strumenti mobili per la rilevazione delle presenze. Questi strumenti non solo convalidano le coordinate GPS, ma garantiscono anche l'accuratezza dei registri delle visite dei pazienti prima di autorizzare i pagamenti. La crescita dei centri ambulatoriali è emblematica di una tendenza più ampia del settore, ovvero il passaggio dall'assistenza ospedaliera a quella ambulatoriale. In questo contesto, la prospettiva di minori costi generali e margini più elevati sta spingendo verso maggiori investimenti in tecnologie per la gestione del personale.
Analisi geografica
Software per la gestione delle buste paga nel mercato sanitario del Nord America
Nel 2025, il Nord America deteneva il 37.54% del fatturato derivante dai software per la gestione delle paghe nel settore sanitario, poiché i regimi fiscali statali e locali richiedono sistemi di conformità specializzati. La sola California applica nove aliquote per l'assicurazione contro l'invalidità e 58 imposte a livello di contea, tutte da includere in ogni busta paga. Il tariffario medico Medicare del 2026 e gli aggiornamenti relativi alle spese di gestione hanno imposto una ricalibrazione in tempo reale della remunerazione dei medici, rivelando che gli aggiornamenti batch notturni non sono più sufficienti. L'aumento vertiginoso dei costi nel Saskatchewan, in Canada, illustra l'ostacolo rappresentato dai costi di transizione. La riforma della sicurezza sociale messicana del 2024 ha spinto le catene di ospedali privati verso sistemi di gestione delle paghe basati sul cloud che integrano l'archiviazione elettronica.
Mercato dei software per la gestione delle buste paga nel settore sanitario in Europa e nella regione Asia-Pacifico.
L'Europa è governata dal Regolamento generale sulla protezione dei dati (GDPR) e dal futuro Spazio europeo dei dati sanitari, entrambi i quali impongono la residenza dei dati nella regione. [2] Unione europea, “Regolamento 2025/327 sullo spazio europeo dei dati sanitari”, eur-lex.europa.eu I servizi sanitari nazionali del Regno Unito, della Germania e della Francia digitalizzano la rilevazione delle presenze per far rispettare i limiti della Direttiva sull'orario di lavoro. Fornitori come Zalaris utilizzano data center sovrani per gestire questi requisiti. Nel frattempo, si prevede che l'Asia-Pacifico crescerà del 12.54% entro il 2031, sostenuta dalla carenza di manodopera e dalla digitalizzazione governativa. L'Unified Payments Interface dell'India consente l'erogazione istantanea degli stipendi; il Giappone impone limiti mensili agli straordinari e il regime di buste paga single-touch dell'Australia invia ogni elaborazione all'ufficio delle imposte in tempo reale.
Software per la gestione delle buste paga nel settore sanitario in Medio Oriente, Africa e Sud America
Il Medio Oriente e l'Africa investono in infrastrutture cloud nell'ambito della Vision 2030 saudita e dei piani di espansione sanitaria degli Emirati Arabi Uniti, sebbene l'assegnazione dei contratti tenda a favorire i fornitori che offrono localizzazione in arabo e data center locali. Il Sud America e l'Africa si trovano ancora in una fase iniziale del percorso di adozione, ma l'iniziativa eSocial del Brasile e la modernizzazione del sistema PAYE del Sudafrica gettano le basi per una crescita futura. Queste peculiarità regionali, nel loro insieme, incoraggiano i fornitori ad ampliare la copertura dei motori di calcolo delle imposte, aggiungendo al contempo funzionalità di localizzazione che estendono la base di potenziali clienti del software per la gestione delle paghe nel settore sanitario.
Panorama competitivo
Il mercato dei software per la gestione delle buste paga nel settore sanitario è moderatamente frammentato. I primi cinque fornitori, ADP, Ceridian, Paychex, Paycom e Workday, controllano complessivamente circa il 45-50% del fatturato globale. L'acquisizione di Paycor da parte di Paychex per 4.1 miliardi di dollari nell'aprile 2025 dimostra un processo di consolidamento volto alla vendita di suite integrate per la gestione del capitale umano agli ospedali di medie dimensioni. Il rilascio da parte di Workday, nel febbraio 2025, di utility basate sull'intelligenza artificiale che consentono la riconciliazione automatica delle schede presenze e segnalano il superamento delle soglie di straordinario, evidenzia il vantaggio competitivo offerto dalle pipeline di integrazione continua.
Lo spazio bianco persiste nei moduli della forza lavoro gig: infermieri itineranti e terapisti a giornata guadagnano da 43 a 54 dollari l'ora contro una media di 35.24 dollari, eppure la maggior parte delle piattaforme non dispone di automazione per la verifica delle credenziali. [3] US Bureau of Labor Statistics, “Registered Nurse Wage Data,” bls.gov Deel e Gusto si rivolgono ai centri ambulatoriali con prezzi trasparenti per dipendente ma mancano di profondità di conformità per gli ospedali multistatali. Symmetry Software si differenzia grazie all'elaborazione delle regole fiscali in 3.32 millisecondi in 7,000 giurisdizioni.
Oracle e SAP mantengono una solida presenza nei centri medici-accademici grazie a pacchetti integrati di pianificazione delle risorse aziendali (ERP), sebbene le loro basi di codice monolitiche si aggiornino più lentamente rispetto alle soluzioni cloud-native concorrenti. Il vantaggio competitivo ora risiede nella combinazione di ampiezza di copertura, gestione delle buste paga, del tempo, dei benefit e della conformità, con una profonda conoscenza dei flussi di lavoro specifici del settore sanitario.
Software per la gestione delle buste paga nei leader del settore sanitario
SAP SE
Oracle Corporation
Giornata lavorativa, Inc.
Neeiamo Inc.
Elaborazione automatica dei dati, Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Marzo 2026: Fairview Health Services ha scelto Workday per unificare la gestione delle buste paga, degli orari e delle credenziali di 32,000 dipendenti, con l'obiettivo di ridurre i costi amministrativi del 20% entro 24 mesi.
- Febbraio 2026: il Lewisham and Greenwich NHS Trust ha assegnato a Epic Systems un contratto da 52 milioni di sterline (65.5 milioni di dollari) per integrare la gestione delle buste paga nella cartella clinica elettronica del paziente, consentendo così l'allocazione dei costi del lavoro a livello di reparto.
- Gennaio 2026: Payscale ha descritto in dettaglio come il Cheyenne Regional Medical Center ha scoperto pagamenti in eccesso per un valore di 80,000 dollari all'anno dopo aver implementato un software per la gestione delle retribuzioni.
- Ottobre 2025: Acrisure ha acquisito Heartland Payroll Solutions da Global Payments per 1.1 miliardi di dollari, ampliando la propria presenza nel settore sanitario, rivolgendosi alle organizzazioni professionali di gestione del personale (PAD).
Ambito del rapporto sul mercato globale del software per la gestione delle buste paga nel settore sanitario
Il mercato dei software per la gestione delle paghe nel settore sanitario sta registrando una crescita significativa, grazie a soluzioni specifiche per le esigenze di ospedali, cliniche, strutture di assistenza a lungo termine e grandi reti sanitarie. Questi sistemi specializzati gestiscono con competenza le normative sindacali, le scale retributive basate sulle qualifiche, le indennità per turni, gli straordinari, il personale a giornata e le rigide normative sul lavoro in ambito sanitario. Fondamentale per l'efficienza della gestione delle paghe nel settore sanitario è la perfetta integrazione con piattaforme di pianificazione, rilevazione presenze, accreditamento e gestione della forza lavoro in generale. La crescita del mercato è trainata dalla carenza di personale, dalle crescenti esigenze normative e dalla spinta generale verso l'automazione negli ambienti clinici operativi 24 ore su 24.
Il report sul mercato dei software per la gestione delle buste paga nel settore sanitario è segmentato per componente (software e servizi), applicazione (elaborazione delle buste paga, rilevamento delle presenze, conformità e gestione fiscale, amministrazione dei benefit e altre applicazioni), modalità di implementazione (cloud e on-premise), utente finale (ospedali, cliniche e centri ambulatoriali, centri diagnostici e ambulatoriali, strutture di assistenza a lungo termine e per anziani e altri utenti finali) e area geografica (Nord America, Sud America, Europa, Asia-Pacifico, Medio Oriente e Africa). Le previsioni di mercato sono fornite in termini di valore (USD).
| Software |
| Servizi |
| Elaborazione del libro paga |
| Monitoraggio del tempo e delle presenze |
| Compliance e gestione fiscale |
| Amministrazione dei benefici |
| Altre applicazioni |
| Cloud |
| On-Locale |
| Ospedali |
| Cliniche e centri ambulatoriali |
| Centri ambulatoriali e diagnostici |
| Strutture di assistenza a lungo termine e per anziani |
| Altri utenti finali |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | |
| Turchia | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Nigeria | |
| Resto d'Africa |
| Per componente | Software | |
| Servizi | ||
| Per Applicazione | Elaborazione del libro paga | |
| Monitoraggio del tempo e delle presenze | ||
| Compliance e gestione fiscale | ||
| Amministrazione dei benefici | ||
| Altre applicazioni | ||
| Per modalità di distribuzione | Cloud | |
| On-Locale | ||
| Per utente finale | Ospedali | |
| Cliniche e centri ambulatoriali | ||
| Centri ambulatoriali e diagnostici | ||
| Strutture di assistenza a lungo termine e per anziani | ||
| Altri utenti finali | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Resto d'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è l'attuale dimensione del mercato dei software per la gestione delle buste paga nel settore sanitario?
Il mercato dei software per la gestione delle buste paga nel settore sanitario ha raggiunto un valore di 1.25 miliardi di dollari nel 2026 e si prevede che raggiungerà i 2.10 miliardi di dollari entro il 2031.
Quale segmento di questo mercato sta crescendo più velocemente?
Si prevede che la gestione della conformità e degli aspetti fiscali crescerà a un tasso annuo composto del 12.98% fino al 2031, a causa del progressivo cambiamento delle normative nelle diverse giurisdizioni.
Perché gli ospedali stanno passando da piattaforme di gestione delle buste paga on-premise a piattaforme cloud?
Gli ospedali prediligono le implementazioni cloud per ridurre i costi di manutenzione, ottenere aggiornamenti continui delle funzionalità e allinearsi a strategie a basso impiego di capitale, anche se i requisiti di sicurezza si sono inaspriti in seguito a violazioni di alto profilo.
Come si confrontano i servizi con il software in termini di crescita?
Sebbene il software abbia mantenuto il 66.41% dei ricavi nel 2025, si prevede che i servizi di gestione delle buste paga cresceranno a un tasso annuo composto del 13.76%, poiché i fornitori esternalizzano la presentazione delle dichiarazioni fiscali per mitigare i rischi di sanzioni.
Quali regioni offrono il potenziale di crescita più elevato?
Si prevede che la regione Asia-Pacifico registrerà un tasso di crescita annuo composto (CAGR) del 12.54% fino al 2031, trainato dagli obblighi di digitalizzazione imposti dai governi, dalla carenza di manodopera e dall'aumento delle sanzioni per inadempienza.


