

Dimensioni e quota di mercato delle carte prepagate e dei pagamenti digitali
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 15.13 miliardo di dollari |
| Dimensione del mercato (2031) | 21.70 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.48% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato delle carte prepagate e dei pagamenti digitali a cura di Mordor Intelligence
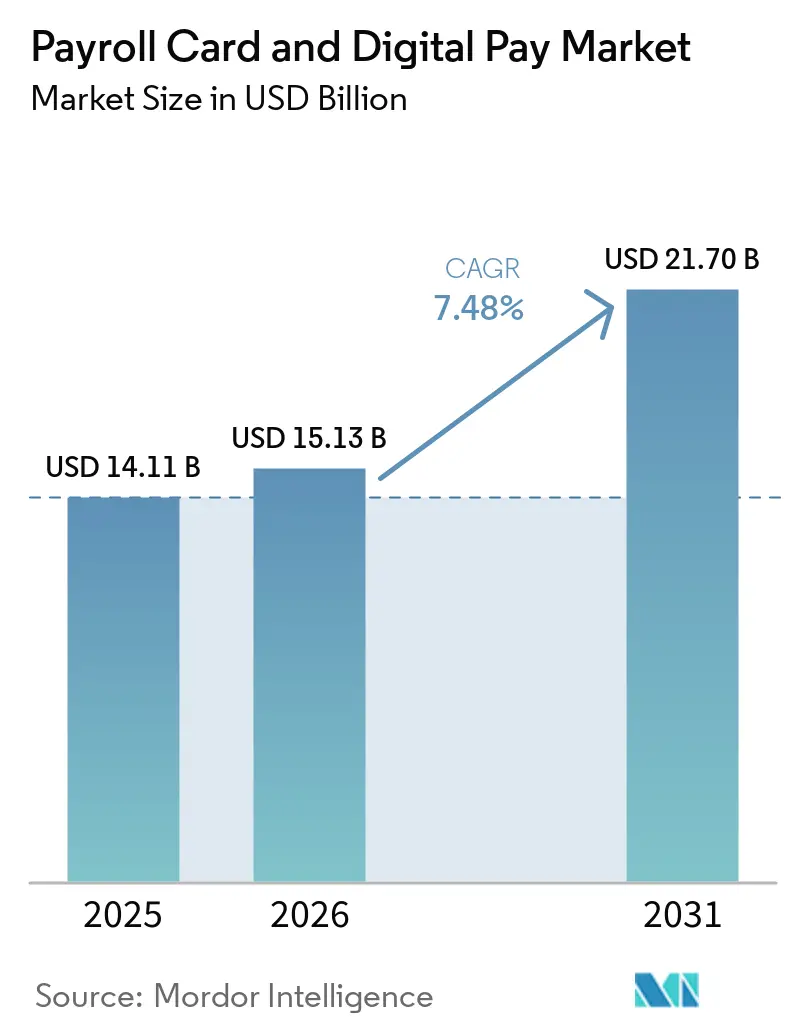
Si prevede che il mercato delle carte prepagate e dei pagamenti digitali aumenterà da 14.11 miliardi di dollari nel 2025 a 15.13 miliardi di dollari nel 2026, raggiungendo i 21.70 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.48% dal 2026 al 2031. I datori di lavoro stanno accelerando l'abbandono degli assegni cartacei, le autorità di regolamentazione stanno imponendo sistemi di pagamento in tempo reale e le piattaforme della gig economy stanno integrando strumenti di pagamento istantaneo. La tokenizzazione di rete, il provisioning di carte virtuali e le API per l'accesso ai salari maturati convergono per ridurre i cicli di pagamento degli stipendi da giorni a secondi, spostando il vantaggio competitivo verso i processori in grado di combinare la trasparenza delle commissioni con la liquidità on-demand. Allo stesso tempo, gli aggiornamenti dei sistemi di pagamento regionali, da FedNow negli Stati Uniti a Pix Automático in Brasile, stanno ridefinendo le aspettative di base in termini di velocità di regolamento. Questi fattori, unitamente all'aumento delle sanzioni per la mancata conformità nella gestione manuale delle buste paga, pongono il mercato delle carte prepagate e dei pagamenti digitali in una posizione favorevole per una crescita sostenuta a una cifra media, anche se le alternative push-to-debit intensificano la pressione sui prezzi.
Punti chiave del rapporto
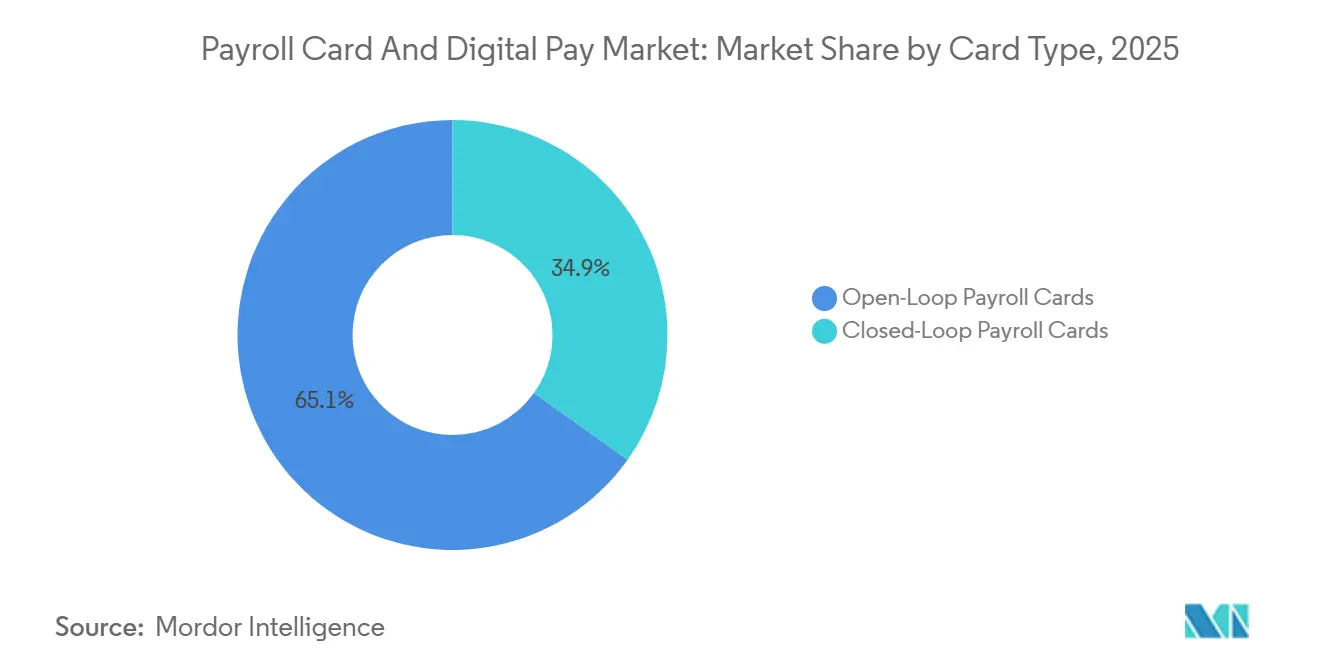
- Per tipologia di carta, nel 2025 le soluzioni a circuito aperto detenevano il 65.14% della quota di mercato delle carte per il pagamento degli stipendi e dei pagamenti digitali, mentre si prevede che le carte a circuito chiuso cresceranno a un tasso annuo composto del 9.45% fino al 2031.
- In termini di formato, i prodotti fisici hanno mantenuto il 66.89% del volume nel 2025, tuttavia le carte virtuali rappresentano la modalità di consegna in più rapida crescita, con un tasso di crescita annuo composto (CAGR) del 10.21% fino al 2031.
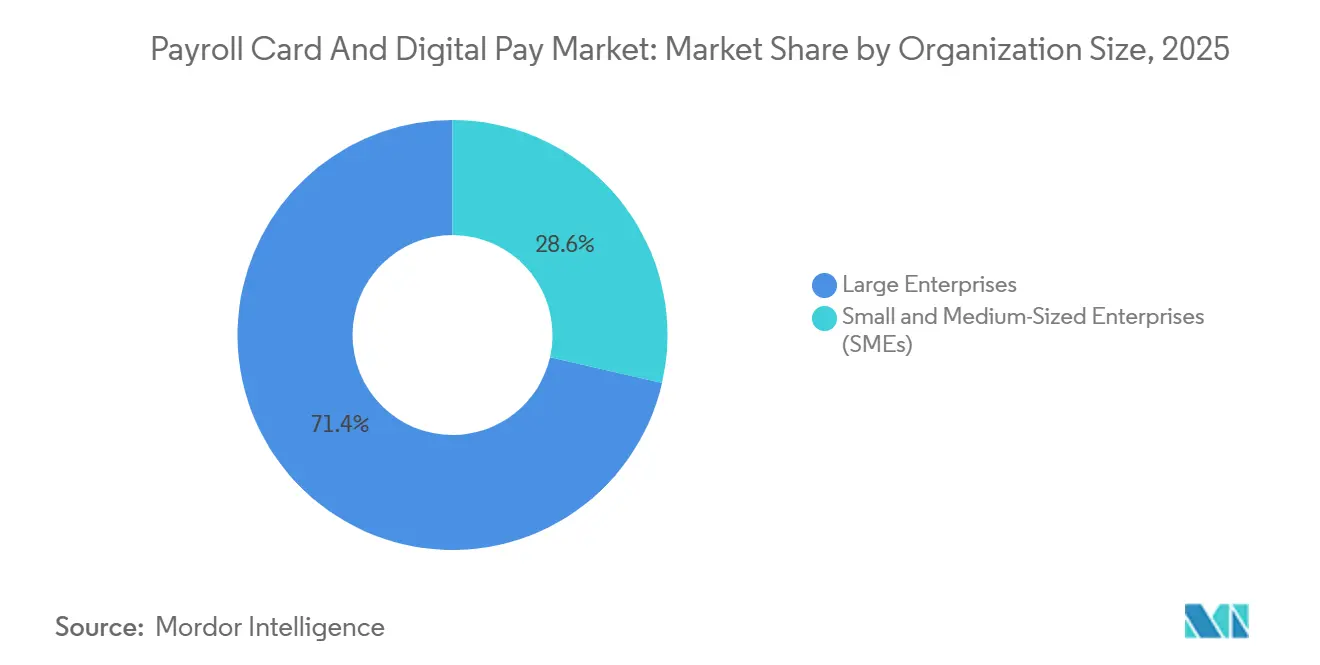
- In base alle dimensioni aziendali, le grandi imprese hanno rappresentato il 71.41% delle adozioni previste per il 2025, mentre si prevede che le piccole e medie imprese cresceranno a un tasso annuo composto del 9.89% fino al 2031.
- Per settore di utilizzo finale, nel 2025 i punti vendita al dettaglio detenevano una quota del 45.12% del mercato delle carte prepagate e dei pagamenti digitali, mentre i lavoratori a chiamata e delle piattaforme digitali sono sulla buona strada per registrare un tasso di crescita annuo composto (CAGR) del 9.01% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle carte prepagate e dei pagamenti digitali per il pagamento degli stipendi.
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento delle iniziative governative per l'inclusione finanziaria | + 1.8% | Globale con focus sull'Asia-Pacifico e sul Medio Oriente | Medio termine (2-4 anni) |
| Le aziende si stanno orientando verso sistemi di gestione delle buste paga senza carta per ottimizzare i costi. | + 1.5% | Nord America ed Europa, espandendosi nell'area Asia-Pacifico | A breve termine (≤ 2 anni) |
| Proliferazione della gig economy e dei pagamenti per la forza lavoro su richiesta | + 1.4% | Centri urbani in Nord America, Europa e Asia-Pacifico | Medio termine (2-4 anni) |
| Progressi nella tecnologia dei portafogli digitali e dei pagamenti contactless | + 1.2% | Globale, guidato dall'Asia-Pacifico e dall'Europa | A breve termine (≤ 2 anni) |
| Integrazione delle API per l'accesso ai salari maturati con le carte prepagate per il pagamento degli stipendi. | + 0.9% | Nord America, Europa, Asia-Pacifico | Medio termine (2-4 anni) |
| Tokenizzazione delle carte di pagamento per la liquidazione transfrontaliera in tempo reale | + 0.7% | I primi ad adottare Nord America ed Europa | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento delle iniziative governative per l'inclusione finanziaria.
Le normative che impongono la digitalizzazione dei pagamenti salariali stanno convertendo su larga scala i lavoratori non bancarizzati in titolari di carte. L'Ordine Esecutivo 14247 ha trasferito 3.8 milioni di beneficiari statunitensi del programma Direct Express sui sistemi digitali istantanei entro settembre 2025. L'Arabia Saudita ha reso obbligatoria l'erogazione elettronica degli stipendi per i lavoratori domestici a partire da gennaio 2026. [1] Ministero saudita delle risorse umane e dello sviluppo sociale, "Sistema obbligatorio di erogazione elettronica degli stipendi per i lavoratori domestici", hrsd.gov.sa. L'Unified Payments Interface (UPI) dell'India ha elaborato 228.3 miliardi di transazioni nel 2025, con la migrazione dei salari del servizio civile verso conti collegati all'UPI. Gli Emirati Arabi Uniti hanno aggiornato il loro sistema di protezione salariale a dicembre 2025, coprendo oltre il 99% dei datori di lavoro del settore privato. Questi programmi espandono il mercato delle carte salariali e dei pagamenti digitali formalizzando i flussi salariali in regioni storicamente dominate dal contante.
Le aziende si orientano verso la gestione digitale delle buste paga per ottimizzare i costi.
Gli assegni manuali hanno un costo compreso tra 200 e 300 dollari USA per emissione, mentre i pagamenti automatizzati costano meno di 100 dollari USA per transazione. Studi sui servizi digitali nel Regno Unito hanno rilevato una riduzione degli errori dal 70% al 90% dopo l'automazione delle buste paga. In tutta l'area Asia-Pacifico, l'80% dei datori di lavoro ha rivisto la propria strategia di gestione delle buste paga nel 2025, con un terzo che ha dato priorità al pagamento su richiesta. Le PMI malesi, che rappresentano il 97% delle aziende, hanno adottato soluzioni di gestione delle buste paga in cloud con prezzi compresi tra 100 e 300 ringgit malesi (22-66 dollari USA) al mese per evitare sanzioni. I datori di lavoro nordamericani ed europei stanno quindi accelerando l'adozione di queste soluzioni per ridurre i costi e il rischio di non conformità, rafforzando la domanda per il mercato delle carte prepagate e dei pagamenti digitali.
Proliferazione della gig economy e dei pagamenti per la forza lavoro su richiesta
Oltre la metà dei lavoratori della gig economy richiede il pagamento in giornata e, quando disponibile, i pagamenti si orientano verso soluzioni istantanee. La Shoppers Rewards Card di Instacart, lanciata con Branch nel 2025, si è estesa a livello nazionale entro aprile 2026. Nello stesso anno, Branch ha introdotto una carta di pagamento completa che integra depositi, pagamento di bollette e accesso ai salari maturati. La carta virtuale di Instant Financial ha ridotto i tempi di attivazione da una settimana a un solo giorno. Con 60 milioni di lavoratori della gig economy negli Stati Uniti che generano una spesa di 1.7 miliardi di dollari, i pagamenti istantanei rappresentano ormai il 45% delle erogazioni, a dimostrazione del perché le piattaforme destinino volumi significativi al mercato delle carte di pagamento e dei pagamenti digitali.
Progressi nella tecnologia dei portafogli digitali e dei pagamenti contactless
I numeri di carta virtuali integrati di Mastercard, lanciati a marzo 2025, consentono ai lavoratori a ore di effettuare transazioni entro un'ora dall'attivazione. Agent Pay, annunciato un mese dopo, permette ad agenti basati sull'intelligenza artificiale di effettuare erogazioni salariali autonome in tempo reale. Le transazioni tokenizzate offrono un tasso di autorizzazione superiore del 5% e una riduzione delle frodi del 40%, eppure solo la metà dei pagamenti salariali digitali è tokenizzata, il che indica un ulteriore potenziale di crescita. La piattaforma Galileo per la gestione dei guadagni, prevista per il 2026, offre ai lavoratori visibilità in tempo reale sulla retribuzione e trasferimenti istantanei sul portafoglio digitale. Questi progressi rafforzano la fiducia dei consumatori nei pagamenti salariali senza carta e ampliano il mercato delle carte prepagate e dei pagamenti digitali.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Complessità normativa e obblighi di divulgazione delle tariffe | -0.9% | Nord America ed Europa, con ricaduta sull'area Asia-Pacifico | A breve termine (≤ 2 anni) |
| Concorrenza derivante dai pagamenti istantanei tramite addebito diretto e dai pagamenti tramite portafoglio digitale. | -0.8% | Globale, guidato da Nord America ed Europa | Medio termine (2-4 anni) |
| Accettazione limitata da parte degli esercenti MCC per i blocchi di pre-autorizzazione | -0.5% | Mercati emergenti in tutto il mondo | Medio termine (2-4 anni) |
| Le normative sulla residenza dei dati aumentano la regionalizzazione dell'elaborazione dei pagamenti con carta. | -0.6% | Europa, Asia-Pacifico, Sud America | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Complessità normativa e obblighi di divulgazione delle tariffe
La normativa CFPB sulle carte prepagate estende gli obblighi di risoluzione degli errori, di scoperto e di informativa, aumentando i costi di conformità per gli emittenti. In Europa, la PSD2, che prevede una forte autenticazione del cliente, riduce le autorizzazioni transfrontaliere fino al 15%. La Regulation E statunitense impone termini di 45 giorni per la risoluzione delle controversie e requisiti di servizio entro 24 ore. I fornitori più piccoli si trovano quindi ad affrontare costi fissi più elevati, il che può portare a uscite dal mercato o a processi di consolidamento, frenando la crescita complessiva del mercato delle carte prepagate e dei pagamenti digitali.
Concorrenza derivante dai pagamenti istantanei tramite carta di debito e dai pagamenti tramite portafoglio digitale
Visa Direct ha elaborato 8.9 miliardi di transazioni nell'anno fiscale 2025, con il pagamento degli stipendi come caso d'uso in più rapida crescita. FedNow consente ai datori di lavoro statunitensi di accreditare gli stipendi direttamente sui conti bancari in pochi secondi. Wise gestisce il 74% dei pagamenti ai dipendenti in meno di 20 secondi tramite API, bypassando le carte intermediarie. Il servizio di trasferimento istantaneo di PayPal nel Regno Unito sta guadagnando terreno tra le PMI nonostante una commissione dell'1.75%. Mentre le aziende confrontano costi, controllo ed esperienza dei dipendenti, queste soluzioni dirottano i volumi dal mercato delle carte prepagate per il pagamento degli stipendi e dei pagamenti digitali.
Analisi del segmento
Per tipologia di carta: i circuiti chiusi guadagnano terreno nonostante il predominio dei circuiti aperti.
Nel 2025, i prodotti open-loop hanno conquistato il 65.14% della quota di mercato delle carte prepagate per il pagamento degli stipendi e dei pagamenti digitali. Money Network serve 65 milioni di titolari di carte sui circuiti Visa e Mastercard, a dimostrazione dell'ampia diffusione che i datori di lavoro continuano ad apprezzare. I programmi closed-loop, sebbene più ristretti, si stanno espandendo con un CAGR del 9.45%, poiché le aziende danno priorità alle commissioni di interscambio negoziate, ai dati di spesa e alle funzionalità di gestione degli esercenti. Brink's Money e US Bank Focus Card segmentano la spesa per categoria di esercente per eliminare il rischio di scoperto.
La carta Pay Any-Day di Rellevate unisce i vantaggi economici dei sistemi a circuito chiuso con l'accesso anticipato alla retribuzione maturata, consentendo ai dipendenti di prelevare il 50% della retribuzione accumulata prima del giorno di paga. Le piattaforme di logistica, assistenza sul campo e ride-sharing dipendono ancora dalla versatilità dei sistemi a circuito aperto, ma i rivenditori con ecosistemi proprietari si stanno orientando verso i sistemi a circuito chiuso per ottenere risparmi sulle commissioni di interscambio. Poiché i modelli ibridi di retribuzione maturata riducono i problemi di liquidità, i datori di lavoro valutano sempre più il controllo delle commissioni rispetto all'accettazione universale, ampliando la quota di mercato dei sistemi a circuito chiuso nel settore delle carte prepagate e dei pagamenti digitali.
Per formato: le carte virtuali crescono rapidamente grazie all'accelerazione dell'onboarding mobile-first.
Nel 2025, gli strumenti fisici rappresentavano il 66.89% del volume totale, ma la digitalizzazione sta crescendo rapidamente. La carta di pagamento virtuale di Instant Financial elimina i tempi di spedizione di una settimana e consente l'attivazione immediata con Apple Pay. I numeri di carta virtuale integrati di Mastercard riducono i tempi di onboarding a meno di un'ora, allineando le tempistiche di pagamento degli stipendi all'esperienza di commercio istantaneo che i lavoratori più giovani si aspettano.
L'opzione prepagata a marchio Visa di DailyPay collega l'accesso al salario maturato alle reti di sportelli automatici senza commissioni. I settori con una diffusione limitata degli smartphone, come la produzione, l'agricoltura e alcuni segmenti del commercio al dettaglio, continuano a fare affidamento sulle carte fisiche. Tuttavia, un tasso di crescita annuo composto (CAGR) del 10.21% per l'emissione virtuale dimostra come la tokenizzazione e l'ubiquità dei portafogli digitali stiano orientando il mercato delle carte prepagate e dei pagamenti digitali verso credenziali senza carta.
In base alle dimensioni dell'organizzazione: le PMI accelerano l'adozione per far fronte alle pressioni in materia di conformità e costi.
Nel 2025, le grandi imprese detenevano il 71.41% del volume di mercato grazie al loro potere contrattuale, ai sistemi HR obsoleti e alla presenza globale della forza lavoro. Tuttavia, si prevede che le PMI cresceranno a un tasso annuo composto del 9.89% fino al 2031, grazie alla semplificazione delle procedure di onboarding offerta dai pacchetti di gestione paghe in cloud. L'integrazione ADP-Fiserv riduce i tempi di configurazione delle carte per le piccole imprese da due settimane a due ore.
In Malesia, le PMI acquistano abbonamenti per il pagamento degli stipendi a un costo mensile compreso tra 100 e 300 RM (22-66 USD) per evitare sanzioni previste dalla legge. US Bank e Gusto hanno semplificato congiuntamente l'emissione di carte di pagamento istantanee per le piccole imprese nazionali. L'aumento dell'inflazione dei costi del lavoro, le norme di rendicontazione più rigorose e le soluzioni di finanziamento integrate a prezzi accessibili riequilibreranno quindi le dimensioni del mercato delle carte di pagamento e dei pagamenti digitali a favore delle piccole imprese.
Per settore di utilizzo finale: i lavoratori a progetto e quelli delle piattaforme digitali guidano la crescita più rapida.
Nel 2025, il settore della vendita al dettaglio ha rappresentato il 45.12% del fatturato, grazie all'elevato turnover e alla scarsa presenza di dipendenti pagati a ore in banca. Tuttavia, le piattaforme della gig economy, in crescita a un tasso annuo composto del 9.01%, stanno ridefinendo le norme relative alla frequenza dei pagamenti. La Pro Card di Uber offre guadagni immediati e rimborsi sul carburante ai suoi 5 milioni di autisti. I fattorini di DoorDash ricevono accrediti in tempo reale e rimborsi sul carburante tramite la carta Crimson.
Lyft Direct supporta i pagamenti immediati in collaborazione con Stride Bank. I dati di PYMNTS mostrano che il 59% dei pagamenti passa alla modalità istantanea quando disponibile. Con la diffusione del lavoro a chiamata nella logistica a breve raggio, nell'assistenza domiciliare e nelle attività freelance basate sulla conoscenza, l'erogazione in tempo reale diventa un requisito fondamentale, ampliando la quota di mercato delle carte prepagate e dei pagamenti digitali in questo settore.
Analisi geografica
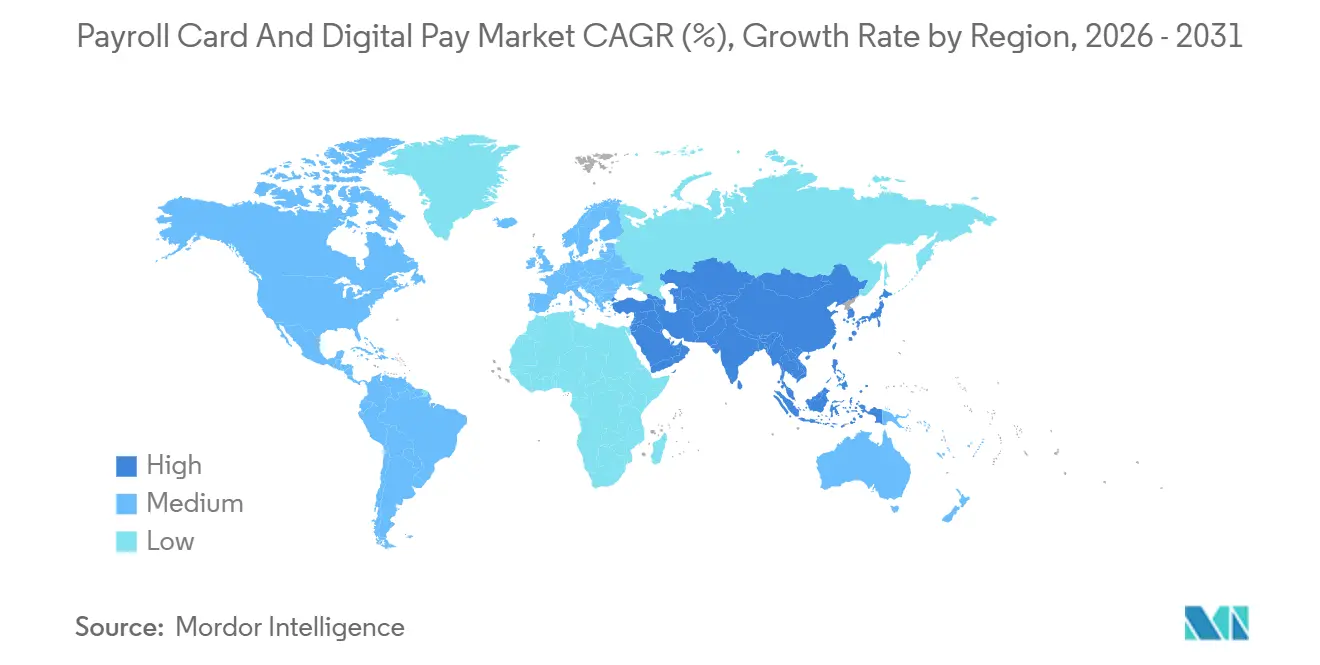
Nel 2025, il Nord America ha detenuto il 36.19% delle entrate, in quanto l'Ordine Esecutivo 14247 ha imposto l'utilizzo di canali digitali per le erogazioni federali e FedNow ha stabilito un parametro di riferimento per i pagamenti in meno di un secondo. Le province canadesi ora richiedono opzioni di pagamento elettronico per i lavoratori stranieri temporanei, mentre il Messico obbliga i datori di lavoro delle maquiladoras a fornire almeno un metodo di pagamento digitale senza commissioni.
L'Europa cresce costantemente, ma deve affrontare le difficoltà legate alla PSD2, che aumentano i tassi di rifiuto transfrontalieri. Germania, Regno Unito, Francia, Italia, Spagna e Russia dominano insieme l'adozione dei pagamenti con carta a livello regionale, in particolare nei settori del commercio al dettaglio e dei trasporti.
La regione Asia-Pacifico, che registra il tasso di crescita annuo composto (CAGR) più rapido, pari all'8.67%, beneficia dei pagamenti salariali collegati a UPI in India e dell'elevata diffusione dei pagamenti contactless in Australia, Giappone e Corea del Sud. La legge cinese sulla protezione dei dati personali impone l'elaborazione interna dei dati relativi alle buste paga, incentivando l'emissione di carte di pagamento sul territorio nazionale. Il Medio Oriente trae vantaggio dal sistema di protezione salariale in tempo reale degli Emirati Arabi Uniti e dai requisiti di pagamento elettronico degli stipendi in Arabia Saudita.
Il Sud America accelera con l'estensione di Pix Automático ai conti di pagamento degli stipendi da parte del Brasile nel luglio 2026, sbloccando flussi salariali ricorrenti. [2] Banco Central do Brasil, “Pix Automático to Extend to Payroll Accounts Starting July 2026,” bcb.gov.br L'iperinflazione in Argentina alimenta la domanda di pagamenti istantanei denominati in dollari, mentre Colombia e Cile modernizzano i sistemi di pagamento degli stipendi a un ritmo più lento. L'Africa rimane in una fase iniziale; le modifiche al National Payment System Act del Sudafrica e le linee guida sui salari digitali della Nigeria creano progetti pilota. L'integrazione del denaro mobile e la crescente adozione degli smartphone sono alla base della graduale espansione del mercato delle carte di pagamento e dei pagamenti digitali in tutto il continente.
Panorama competitivo
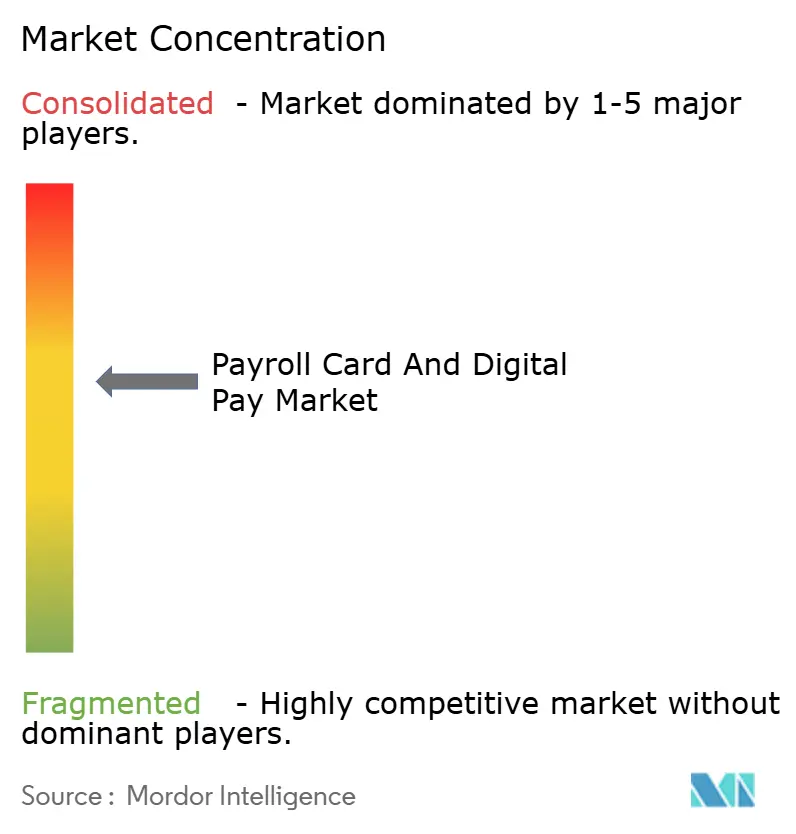
Il mercato delle carte prepagate e dei pagamenti digitali per il pagamento degli stipendi presenta una concentrazione moderata: i primi cinque emittenti gestiscono complessivamente circa il 55%-60% del volume globale. ADP, Paychex e Fiserv difendono la propria quota integrando l'emissione di carte all'interno di suite di gestione degli stipendi già esistenti, mentre Visa, Mastercard e American Express si differenziano grazie alla tokenizzazione e agli aggiornamenti dei sistemi di routing transfrontalieri.
Le aziende fintech emergenti come Wise, Revolut, Branch e Instant Financial si concentrano su prodotti API-first che consentono il provisioning in tempo reale, l'accesso ai salari maturati e i trasferimenti internazionali senza commissioni. Wise riporta tempi di regolamento inferiori a 20 secondi per il 74% dei pagamenti alla forza lavoro, aggirando le tradizionali carte prepagate. [3] Wise Platform, “Workforce Payouts 2025,” wise.com Green Dot, pioniere delle carte prepagate, è entrato a far parte del programma partner di Workday nell'agosto 2025 per integrare la sua piattaforma di carte prepagate con la suite di gestione del capitale umano di Workday, semplificando l'onboarding per i clienti aziendali.
Tra le opportunità future si annoverano i corridoi salariali denominati in stablecoin, le analisi di spesa basate sull'intelligenza artificiale e i settori verticali sottoserviti come l'assistenza sanitaria domiciliare e l'agricoltura. Agent Pay di Mastercard segnala un'evoluzione verso l'orchestrazione automatizzata delle buste paga. L'aumento dei costi di conformità potrebbe innescare un ulteriore consolidamento, con i fornitori di nicchia che stringono partnership o escono dal mercato man mano che le economie di scala si fanno più stringenti.
Leader del settore delle carte prepagate e dei pagamenti digitali
Visa Inc.
Mastercard Incorporata
ADP, Inc.
Fiser, Inc.
PayPal Holdings, Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2026: Galileo Financial Technologies ha lanciato un'architettura per la gestione dei guadagni che supporta la visibilità in tempo reale degli stipendi e i trasferimenti istantanei nei portafogli digitali.
- Aprile 2026: Instacart ha esteso il lancio della sua carta fedeltà Shoppers Rewards a nuove regioni degli Stati Uniti, offrendo cashback immediato anche agli addetti agli acquisti per conto terzi.
- Marzo 2026: la banca centrale brasiliana ha confermato l'estensione del sistema Pix Automático ai conti correnti per gli stipendi a partire da luglio 2026, consentendo addebiti ricorrenti sulle buste paga.
- Gennaio 2026: l'Arabia Saudita ha introdotto un sistema obbligatorio di pagamento elettronico degli stipendi per i lavoratori domestici, eliminando i pagamenti in contanti.
Ambito del rapporto sul mercato globale delle carte prepagate e dei pagamenti digitali
Il mercato delle carte prepagate per il pagamento degli stipendi e dei pagamenti digitali si caratterizza per carte prepagate, portafogli digitali e soluzioni di pagamento virtuali, rivolgendosi in particolare ai lavoratori a ore, ai lavoratori freelance, a coloro che non hanno un conto in banca o hanno un accesso limitato ai servizi bancari. Queste innovazioni velocizzano l'accesso ai salari, riducono la dipendenza dai tradizionali assegni cartacei e offrono esperienze di pagamento incentrate sui dispositivi mobili. I datori di lavoro utilizzano carte prepagate e metodi di pagamento digitali per semplificare l'erogazione degli stipendi, alleggerire le attività amministrative e gestire piani di pagamento flessibili, inclusi pagamenti istantanei e giornalieri. La crescita del mercato è trainata dai progressi del fintech, dalla fiorente gig economy e da una svolta globale verso metodologie di pagamento degli stipendi senza contanti.
Il rapporto sul mercato delle carte prepagate e dei pagamenti digitali è segmentato per tipo di carta (carte prepagate a circuito aperto e carte prepagate a circuito chiuso), formato (carte prepagate fisiche e carte prepagate digitali/virtuali), dimensione dell'organizzazione (grandi imprese e piccole e medie imprese [PMI]), settore di utilizzo finale (esercizi al dettaglio, servizi aziendali/commerciali, settore pubblico e governativo, lavoratori a chiamata e su piattaforme digitali, viaggi e ospitalità) e area geografica (Nord America, Sud America, Europa, Asia-Pacifico, Medio Oriente e Africa). Le previsioni di mercato sono fornite in termini di valore (USD).
| Carte di pagamento a circuito aperto |
| Carte di pagamento a circuito chiuso |
| Carte di pagamento fisiche |
| Carte di pagamento digitali/virtuali |
| Grandi imprese |
| Piccole e medie imprese (PMI) |
| Stabilimenti al dettaglio |
| Servizi aziendali/commerciali |
| Governo e settore pubblico |
| Lavoratori a chiamata e su piattaforme digitali |
| Viaggi e ospitalità |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | |
| Turchia | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Nigeria | |
| Resto d'Africa |
| Per tipo di carta | Carte di pagamento a circuito aperto | |
| Carte di pagamento a circuito chiuso | ||
| Per modulo | Carte di pagamento fisiche | |
| Carte di pagamento digitali/virtuali | ||
| Per dimensione dell'organizzazione | Grandi imprese | |
| Piccole e medie imprese (PMI) | ||
| Per utente finale verticale | Stabilimenti al dettaglio | |
| Servizi aziendali/commerciali | ||
| Governo e settore pubblico | ||
| Lavoratori a chiamata e su piattaforme digitali | ||
| Viaggi e ospitalità | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Resto d'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato delle carte prepagate e dei pagamenti digitali per il pagamento degli stipendi e a quale ritmo sta crescendo?
Il mercato delle carte prepagate e dei pagamenti digitali per il pagamento degli stipendi valeva 14.11 miliardi di dollari nel 2025, salirà a 15.13 miliardi di dollari nel 2026 e si prevede che raggiungerà i 21.70 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.48% dal 2026 al 2031.
Quale tipologia di carta si sta espandendo più rapidamente?
Le soluzioni a circuito chiuso sono la tipologia di carta in più rapida crescita, con un tasso di crescita annuo composto (CAGR) del 9.45% fino al 2031, poiché i datori di lavoro cercano un maggiore controllo sulle commissioni.
Perché le piccole e medie imprese stanno adottando rapidamente le carte di pagamento?
Le PMI si trovano ad affrontare costi di conformità crescenti e traggono vantaggio dai pacchetti di gestione paghe in cloud che riducono i tempi di attivazione delle carte a poche ore, determinando un tasso di crescita annuo composto (CAGR) del 9.89% nell'adozione.
Quale regione produrrà il maggior incremento di fatturato entro il 2031?
La regione Asia-Pacifico, trainata dai salari collegati al sistema UPI in India e dagli obblighi salariali digitali nel Sud-est asiatico, registra il CAGR regionale più elevato, pari all'8.67%.
In che modo le piattaforme della gig economy stanno influenzando la crescita del mercato?
Piattaforme come Uber, DoorDash e Instacart richiedono la possibilità di pagamento immediato, spingendo il segmento dei lavoratori a chiamata a un tasso di crescita annuo composto (CAGR) del 9.01% e ridefinendo le aspettative dei datori di lavoro in merito all'accesso ai salari in tempo reale.


