

Dimensioni e quota di mercato dei pagamenti e dei regolamenti
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
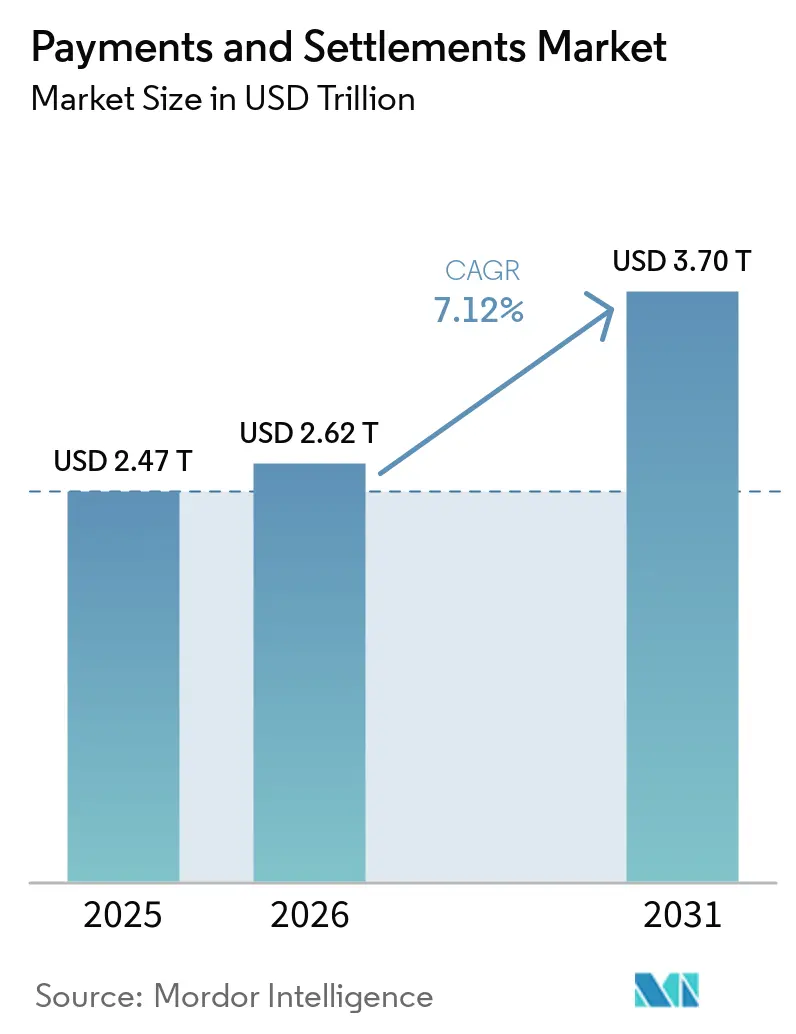
| Dimensione del mercato (2026) | 2.62 trilioni di dollari |
| Dimensione del mercato (2031) | 3.70 trilioni di dollari |
| Tasso di crescita (2026 - 2031) | 7.12% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei pagamenti e dei regolamenti a cura di Mordor Intelligence
Si prevede che il mercato dei pagamenti e dei regolamenti aumenterà da 2.47 trilioni di dollari nel 2025 a 2.62 trilioni di dollari nel 2026 e raggiungerà i 3.70 trilioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.12% nel periodo 2026-2031.
Il mercato dei pagamenti e dei regolamenti si sta spostando dalla compensazione bilaterale basata su batch verso sistemi che operano in modo continuo e supportano la compensazione programmabile. I sistemi di pagamento istantaneo supportati dai governi, le esigenze di pagamento transfrontaliero e gli strumenti di compensazione tokenizzata stanno cambiando il modo in cui le istituzioni instradano le transazioni. Questi cambiamenti riducono i ritardi di regolamento e mettono sotto pressione i fondi destinati alle commissioni, che un tempo favorivano i modelli consolidati di carte di credito e banche corrispondenti. Di conseguenza, il mercato globale dei pagamenti e dei regolamenti sta spostando la base della concorrenza dalla sola diffusione dell'accettazione alla qualità dei servizi connessi. I fornitori stanno rispondendo combinando l'accettazione di carte, i trasferimenti da conto a conto, i pagamenti in tempo reale e i sistemi di tokenizzazione in piattaforme di servizi più ampie. Il mercato globale dei pagamenti e dei regolamenti deve inoltre affrontare costi di conformità disomogenei, poiché i controlli antifrode, le verifiche di identità e le norme sul trasferimento dei dati variano a seconda delle giurisdizioni.
Punti chiave del rapporto
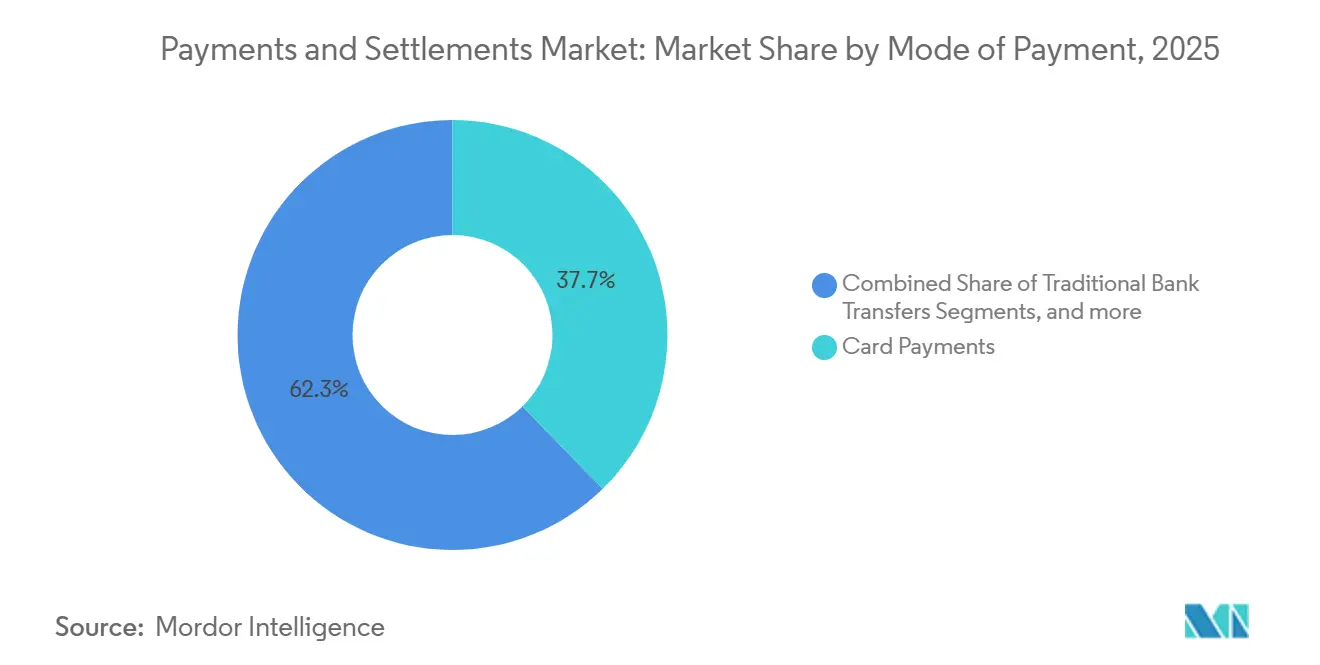
- Per modalità di pagamento, i pagamenti con carta detenevano il 37.7% della quota di mercato dei pagamenti e dei regolamenti nel 2025, mentre si prevede che gli asset digitali, le stablecoin e i pagamenti tokenizzati cresceranno a un tasso di crescita annuo composto (CAGR) del 16.3% fino al 2031.
- Per tipologia di pagamento, nel 2025 i pagamenti nazionali detenevano il 72.5% della quota di mercato dei pagamenti e dei regolamenti, mentre si prevede che i pagamenti transfrontalieri cresceranno a un tasso annuo composto del 9.2% fino al 2031.
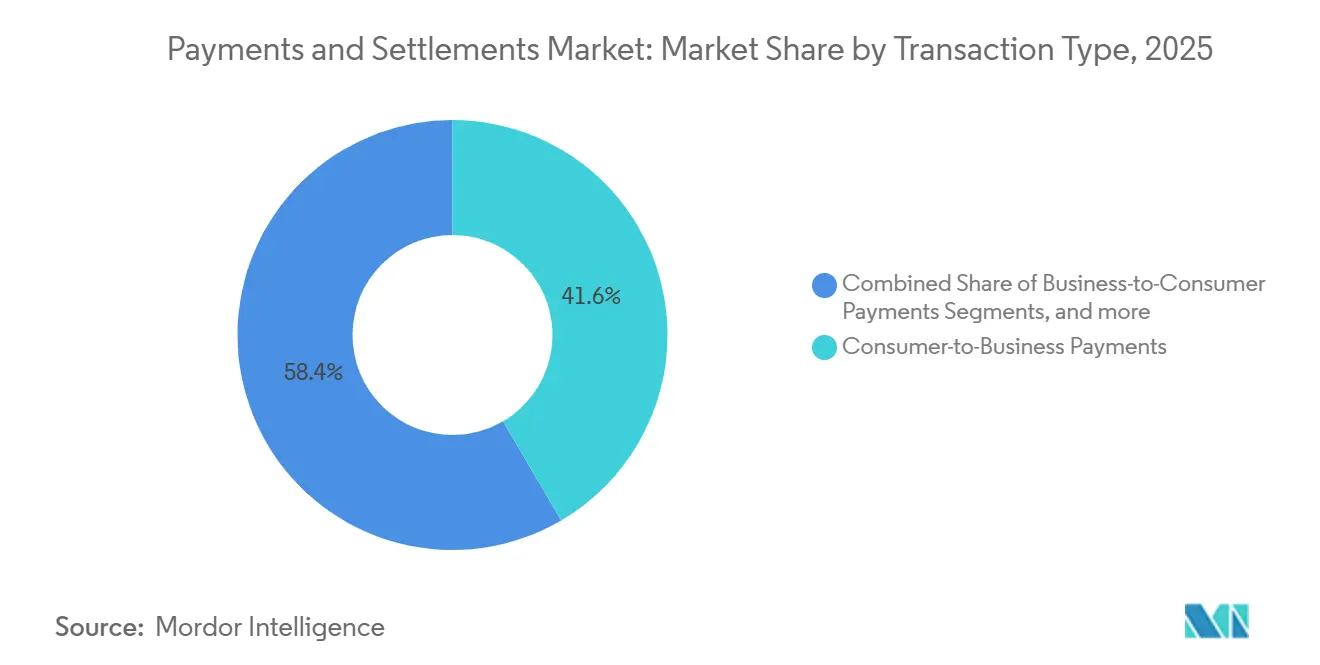
- Per tipologia di transazione, i pagamenti da consumatore ad impresa detenevano il 41.6% della quota di mercato dei pagamenti e dei regolamenti nel 2025, mentre si prevede che i pagamenti da impresa a consumatore cresceranno a un tasso annuo composto del 10.8% fino al 2031.
- Per settore di utilizzo finale, nel 2025 il commercio al dettaglio e l'e-commerce detenevano il 33.9% della quota di mercato dei pagamenti e dei regolamenti, mentre si prevede che il settore dei trasporti e della mobilità crescerà a un tasso annuo composto (CAGR) dell'11.6% fino al 2031.
- Per quanto riguarda le infrastrutture e i sistemi di regolamento, nel 2025 i sistemi di regolamento basati su reti di carte detenevano il 35.9% della quota di mercato dei pagamenti e dei regolamenti, mentre si prevede che i sistemi di regolamento basati su token e registri distribuiti cresceranno a un tasso annuo composto (CAGR) del 19.9% fino al 2031.
- Dal punto di vista geografico, nel 2025 il Nord America deteneva il 34.5% della quota di mercato dei pagamenti e dei regolamenti, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 9.9% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei pagamenti e dei regolamenti
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Commercio transfrontaliero e mercati digitali | + 1.8% | Globale, con una presenza concentrata nei corridoi Asia-Pacifico, Europa e Nord America. | Medio termine (2-4 anni) |
| Infrastrutture governative per i pagamenti istantanei e adozione dei pagamenti da conto a conto | + 1.6% | Nucleo Asia-Pacifico, con ricadute sul Nord America e sull'Europa | A breve termine (≤ 2 anni) |
| Rimesse digitali e pagamenti integrati | + 1.1% | Medio Oriente e Africa, Asia meridionale, America Latina, Nord America e Stati del Golfo | Medio termine (2-4 anni) |
| Automazione dei pagamenti ISO 20022 | + 0.9% | A livello globale, con i primi successi nei corridoi SWIFT, SEPA e nei paesi nordici. | A lungo termine (≥ 4 anni) |
| Sovranità dei pagamenti e collegamenti ferroviari nazionali | + 0.7% | ASEAN, Asia meridionale, Medio Oriente, Africa e Sud America | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Espansione del commercio transfrontaliero e dei mercati digitali
Il commercio digitale sta aumentando la domanda di servizi di pagamento in grado di effettuare transazioni transfrontaliere con commissioni chiare e tempi di consegna prevedibili. Il mercato globale dei pagamenti e dei regolamenti trae vantaggio dalla possibilità per i commercianti di servire nuovi paesi senza dover ricostruire i processi di checkout e di tesoreria per ogni corridoio. Il tradizionale sistema bancario corrispondente può supportare la portata globale, ma rimane meno efficace laddove la consegna nazionale crea la maggior parte dei ritardi. La BRI ha identificato orari di funzionamento più lunghi per i sistemi di pagamento rapido e interconnessioni più ampie tra di essi come azioni principali per migliorare i pagamenti transfrontalieri in 82 giurisdizioni [1] Banca dei Regolamenti Internazionali, “Enhancing Cross-Border Payments Step by Step”, BIS, bis.org . Swift ha introdotto un framework per il settore retail nel marzo 2026 con oltre 70 istituzioni finanziarie, rilevando al contempo che la consegna dell'ultimo miglio a livello nazionale rappresentava il 75% del tempo totale di pagamento end-to-end. Ciò rende la riforma delle infrastrutture nazionali importante quanto la velocità a livello di rete per i fornitori che servono i commercianti internazionali.
I sistemi di pagamento istantaneo governativi accelerano l'adozione dei pagamenti da conto a conto.
I sistemi di pagamento istantaneo gestiti dal governo possono modificare direttamente l'economia dei pagamenti dei commercianti offrendo trasferimenti da conto a conto a basso costo. L'UPI indiano ha elaborato 228.5 miliardi di transazioni nel 2025, mentre il PIX brasiliano ne ha elaborate 79.8 miliardi nello stesso anno, sottolineando la portata delle infrastrutture di pagamento pubbliche. Il PIX ha rappresentato il 54.7% delle transazioni di pagamento al dettaglio in Brasile nella seconda metà del 2025, il che indica che un sistema senza commissioni può sostituire l'uso delle carte nei pagamenti quotidiani. Negli Stati Uniti, FedNow ha raggiunto 1,800 istituzioni registrate e ha regolato 853.4 miliardi di dollari nel corso del 2025, sebbene il suo modello operativo differisca dai modelli di sistema pubblico [2] Federal Reserve Bank of San Francisco, “FedNow Service,” Federal Reserve Bank of San Francisco, frbsf.org . Il mercato globale dei pagamenti e dei regolamenti, pertanto, comprende sia sistemi pubblici che possono stabilire le condizioni delle commissioni, sia sistemi privati che devono bilanciare gli incentivi dei partecipanti. La sovranità dei pagamenti favorisce anche i collegamenti ferroviari nazionali, soprattutto laddove i paesi desiderano mantenere il controllo locale pur essendo collegati ai corridoi di pagamento regionali.
Crescita delle rimesse digitali e dei pagamenti integrati
Le rimesse digitali stanno subendo una trasformazione grazie a corridoi transfrontalieri più veloci, strumenti di tesoreria basati su stablecoin e al passaggio dei fornitori di servizi di trasferimento di denaro alla distribuzione digitale. Questi servizi possono ridurre i tempi di attesa per gli utenti e migliorare la gestione della liquidità per i fornitori che finanziano i pagamenti locali. Western Union ha annunciato USDPT su Solana nel maggio 2026 per un'infrastruttura digitale regolamentata e per la liquidazione della tesoreria all'interno della sua rete globale. MoneyGram ha introdotto MGUSD nel giugno 2026 nell'ambito di un piano per l'utilizzo di stablecoin all'interno della propria rete globale. I pagamenti integrati supportano anche i portafogli dei lavoratori a chiamata, le richieste di indennizzo assicurativo e i rimborsi istantanei, dove i destinatari apprezzano l'accesso immediato ai fondi. Il mercato globale dei pagamenti e dei regolamenti beneficia di questi casi d'uso, in quanto aumentano la domanda di strumenti di erogazione affidabili business-to-consumer, piuttosto che di semplici servizi di pagamento per i commercianti.
ISO 20022 Abilitazione dell'automazione dei pagamenti con dati avanzati
Il 22 novembre 2025, la comunità finanziaria globale ha completato la transizione transfrontaliera allo standard ISO 20022, ponendo fine al periodo di coesistenza del formato MT precedente. Swift ha riferito che il 97% delle istruzioni di pagamento utilizzava lo standard entro 2 giorni dalla scadenza [3] Swift, “Global Financial Community Completes Switch to ISO 20022,” Swift, swift.com . Lo standard può migliorare la riconciliazione trasportando dati più completi su controparti e rimesse lungo la catena di pagamento. I suoi benefici rimangono incompleti, poiché le banche hanno solo adattato i sistemi legacy per conformarsi agli standard di messaggistica, anziché riprogettare i flussi di lavoro di elaborazione. Swift prevede di rimuovere il supporto per gli indirizzi postali non strutturati nel novembre 2026, creando una scadenza pratica per la conformità per gli istituti che utilizzano la messaggistica transfrontaliera. Il mercato globale dei pagamenti e dei regolamenti ha un'opportunità a lungo termine negli strumenti che mantengono dati strutturati tra banche, commercianti e sistemi finanziari aziendali.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Frodi sui pagamenti, appropriazione indebita di account e truffe con pagamenti autorizzati | -1.5% | A livello globale, con perdite più ingenti negli Stati Uniti, nel Regno Unito, in India, in Brasile e in Australia. | A breve termine (≤ 2 anni) |
| Conformità transfrontaliera e norme sul trasferimento dei dati | -1.0% | A livello globale, con forti tensioni nei corridoi tra Stati Uniti ed Europa, tra Asia-Pacifico e Golfo Persico e all'interno dell'ASEAN. | A lungo termine (≥ 4 anni) |
| Finestre di regolamento preesistenti e requisiti di liquidità | -0.8% | Americhe ed Europa | Medio termine (2-4 anni) |
| Standard API, identificatori e dati incoerenti | -0.5% | Corridoi transfrontalieri globali, in particolare quelli dei mercati emergenti | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Frodi sui pagamenti, appropriazione indebita di account e truffe con pagamenti autorizzati
I pagamenti in tempo reale creano un difficile problema di controllo delle frodi perché i fondi possono essere trasferiti prima che un istituto abbia il tempo di intervenire. Le truffe di pagamento autorizzato sfruttano questa caratteristica, persuadendo il cliente ad approvare un pagamento che appare legittimo. Secondo TransUnion, le perdite dovute al furto di identità hanno superato i 15 miliardi di dollari a livello globale nel 2025, nonostante il valore riportato fosse inferiore rispetto all'anno precedente. Lo stesso comunicato ha indicato che 6 milioni di consumatori sono stati colpiti, con un aumento del 18% del numero di vittime. Il mercato dei pagamenti e dei regolamenti deve quindi considerare la verifica, il monitoraggio e la protezione del cliente come funzioni di pagamento fondamentali, piuttosto che come aggiunte opzionali. I requisiti di rimborso e le relative risposte normative possono esercitare una maggiore pressione sui costi per i fornitori più piccoli che non dispongono di capacità di rilevamento delle frodi mature.
Norme frammentarie in materia di conformità transfrontaliera e trasferimento dei dati
Le diverse normative in materia di verifica delle sanzioni, controlli antiriciclaggio, localizzazione dei dati e privacy possono ritardare i pagamenti anche laddove il messaggio di pagamento stesso sia standardizzato. La BRI ha affermato che gli obiettivi del G20 per i pagamenti transfrontalieri entro il 2027 rimangono difficili da raggiungere perché le giurisdizioni partivano da posizioni legali, regolamentari e tecniche differenti. I servizi di pre-validazione possono verificare i dettagli del beneficiario, lo stato del conto e le informazioni sulle sanzioni prima che un pagamento venga avviato, riducendo così i tassi di mancato pagamento. Tuttavia, tali servizi necessitano di un accesso ai dati compatibile e di un'implementazione comune tra le istituzioni. Il mercato globale dei pagamenti e dei regolamenti continua inoltre a risentire delle finestre di regolamento obsolete e delle esigenze di liquidità nelle regioni in cui gli orari di apertura prolungati sono limitati. Interfacce di programmazione delle applicazioni, identificatori e standard di dati incoerenti creano ulteriori attriti nei corridoi transfrontalieri emergenti, anche quando le infrastrutture di regolamento sono tecnicamente disponibili.
Analisi del segmento
Per modalità di pagamento: asset tokenizzati - Riconfigurazione dello stack di regolamento
Nel 2025, i pagamenti con carta rappresentavano il 37.7% del mercato dei pagamenti e dei regolamenti, supportati da ampie reti di accettazione e credenziali tokenizzate che estendono l'utilizzo delle carte ai portafogli digitali. I circuiti di pagamento continuano a fornire regole consolidate per l'autorizzazione, la gestione delle controversie e la responsabilità in caso di frode. Negli Stati Uniti, il volume complessivo degli acquisti sui principali circuiti di pagamento ha raggiunto i 11.46 miliardi di dollari nel 2025. I portafogli digitali e i pagamenti da conto a conto competono con l'economia basata sulle carte, consentendo ai consumatori di pagare tramite applicazioni o conti bancari. Il settore globale dei pagamenti e dei regolamenti non sta quindi sostituendo le carte con un'unica alternativa, ma sta aggiungendo più opzioni all'insieme dei processi di pagamento e regolamento.
Si prevede che gli asset digitali, le stablecoin e i pagamenti tokenizzati cresceranno a un CAGR del 16.3% fino al 2031, il tasso di crescita più rapido in questo segmento. Questa modalità viene utilizzata più spesso per i regolamenti istituzionali che per le sole attività di criptovaluta al dettaglio. Visa ha riferito che il suo programma di regolamento delle stablecoin operava su 9 blockchain e ha raggiunto un tasso di esecuzione annualizzato di 7 miliardi di dollari nell'aprile 2026 [4] Visa Inc., “Visa Accelerates Stablecoin Momentum,” Visa, visa.com . I bonifici bancari tradizionali, i servizi "compra ora, paga dopo" e il credito incorporato rimangono parte del mix di pagamenti. Le offerte "compra ora, paga dopo" sono sempre più integrate nei software di pagamento per la vendita al dettaglio e i viaggi, piuttosto che essere offerte solo come prodotti separati per i consumatori.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipologia di pagamento: le ferrovie transfrontaliere riducono il divario di efficienza interna
Nel 2025, i pagamenti nazionali rappresentavano il 72.5% del mercato dei pagamenti e dei regolamenti, poiché l'attività commerciale e al dettaglio locale rimane di gran lunga superiore ai flussi di pagamento internazionali. I sistemi nazionali tendono inoltre ad avere regole più semplici, partecipanti noti e costi di elaborazione inferiori. Si prevede che i pagamenti transfrontalieri cresceranno a un tasso annuo composto del 9.2% fino al 2031, grazie a collegamenti di pagamento più rapidi, alla digitalizzazione dei corridoi e agli strumenti di tesoreria che riducono gli attriti. A marzo 2026, l'FSB ha avviato una nuova fase di implementazione pubblico-privata per promuovere il programma del G20 sui pagamenti transfrontalieri. Questo lavoro privilegia l'affidabilità operativa e l'implementazione condivisa rispetto a progetti pilota tecnici isolati. Il mercato globale dei pagamenti e dei regolamenti può trarre vantaggio dalla trasformazione di questi sistemi nazionali separati in corridoi commerciali utilizzabili.
Il progetto Nexus è diventato un'entità giuridica nel 2025 grazie alla partecipazione delle banche centrali di India, Indonesia, Malesia, Filippine, Singapore e Thailandia. L'accordo è concepito per supportare i collegamenti multilaterali tra i sistemi di pagamento rapido. I mercati con infrastrutture nazionali interconnesse possono ridurre i costi e i ritardi di regolamento più rapidamente rispetto ai mercati che si affidano esclusivamente alle banche corrispondenti. Di conseguenza, commercianti e gestori di tesoreria necessitano di sistemi in grado di instradare le transazioni tra infrastrutture nazionali, in tempo reale e tokenizzate. Il settore globale dei pagamenti e dei regolamenti sta adottando sempre più piattaforme di orchestrazione dei pagamenti che consentono di effettuare queste scelte senza compromettere l'esperienza del cliente.
Per tipologia di transazione: Pagamenti B2C Ridefinizione delle aspettative di regolamento in tempo reale
Nel 2025, i pagamenti da consumatore a impresa rappresentavano il 41.6% del mercato dei pagamenti e dei regolamenti, a testimonianza dell'entità degli acquisti dei consumatori nei settori del commercio al dettaglio, dei viaggi e dei servizi digitali. Questa tipologia di transazione beneficia di metodi di pagamento consolidati e di un'ampia accettazione da parte degli esercenti. Si prevede che i pagamenti da impresa a consumatore cresceranno a un tasso annuo composto (CAGR) del 10.8% fino al 2031. L'accesso ai salari maturati, i rimborsi assicurativi, i pagamenti ai lavoratori a chiamata e i compensi ai creatori di contenuti richiedono tutti una consegna rapida al destinatario. Questi flussi stanno incoraggiando le aziende a considerare la velocità di pagamento come una caratteristica del servizio, anziché come un processo finanziario interno.
I pagamenti business-to-business rimangono importanti in termini di valore, ma molte aziende si affidano ancora a file batch e flussi di lavoro di tesoreria obsoleti. La migrazione allo standard ISO 20022 può migliorare la riconciliazione quando i sistemi preservano le informazioni strutturate dall'avvio alla liquidazione. I pagamenti consumer-to-consumer continuano a espandersi tramite portafogli digitali e applicazioni di trasferimento peer-to-peer. Le funzionalità gratuite delle super-app creano una forte pressione competitiva nell'area Asia-Pacifico e in America Latina. Visa ha lanciato Intelligent Commerce Connect nell'aprile 2026 per consentire agli agenti di intelligenza artificiale di avviare acquisti tramite un'unica integrazione, utilizzando sia credenziali Visa che non Visa. Questo sviluppo potrebbe ridurre la distinzione pratica tra transazioni avviate dal consumatore e transazioni avviate automaticamente, mentre le normative sul consenso ai dati continuano a definire dove questi servizi possono essere scalati.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore di utilizzo finale: la mobilità si afferma come il settore dei pagamenti in più rapida crescita.
Nel 2025, il settore della vendita al dettaglio e dell'e-commerce rappresentava il 33.9% del mercato dei pagamenti e dei regolamenti, grazie alla crescente integrazione dell'accettazione dei pagamenti nelle piattaforme software dei commercianti. In questo contesto, l'orchestrazione dei pagamenti, il supporto per i pagamenti ricorrenti e solidi controlli antifrode sono elementi fondamentali. Anche i servizi bancari e finanziari, la sanità, l'ospitalità, i viaggi e il turismo beneficiano di servizi di pagamento in tempo reale e di informazioni di pagamento strutturate. Si prevede che il settore dei trasporti e della mobilità crescerà a un tasso annuo composto (CAGR) dell'11.6% fino al 2031. I servizi di trasporto su richiesta, le stazioni di ricarica per veicoli elettrici e le piattaforme di Mobility-as-a-Service richiedono sistemi di pagamento integrati che funzionino su diverse modalità di trasporto e in diverse località.
I pagamenti da parte di enti governativi e del settore pubblico stanno guadagnando terreno grazie ai trasferimenti diretti di sussidi e ai programmi di rimborso fiscale più rapidi. Queste applicazioni attribuiscono grande importanza all'identità, all'accuratezza dell'instradamento e alla fruibilità dei conti di ricezione. Anche le aziende di servizi professionali e commerciali utilizzano pagamenti istantanei ai fornitori e strumenti per il pagamento degli stipendi maturati, a supporto di fornitori e dipendenti. Il mercato dei pagamenti e dei regolamenti comprende una gamma più ampia di esigenze operative, non solo quelle relative ai pagamenti dei consumatori. Le piattaforme di pagamento consolidate ospitate dalle banche possono competere in modo più efficace combinando la movimentazione dei fondi in tempo reale con una chiara riconciliazione per gli utenti aziendali.
A cura di Settlement Rail and Infrastructure: DLT Settlement passa dalla fase pilota alla produzione
Nel 2025, i sistemi di regolamento tramite circuiti di carte rappresentavano il 35.9% del mercato dei pagamenti e dei regolamenti, supportati da una copertura internazionale e da consolidate prassi in materia di responsabilità per frode. I sistemi di compensazione automatizzata e le banche corrispondenti continuano a gestire i principali flussi commerciali e del settore pubblico. I sistemi di regolamento lordo in tempo reale e i sistemi di pagamento rapido sono in espansione, man mano che le banche centrali ampliano l'accesso e innalzano i limiti di transazione. L'interconnessione dei sistemi di pagamento rappresenta un ulteriore livello infrastrutturale in grado di collegare i sistemi nazionali senza la necessità di un'unica infrastruttura globale.
Si prevede che i sistemi di regolamento basati su token e registri distribuiti cresceranno a un tasso annuo composto (CAGR) del 19.9% fino al 2031. Le principali reti stanno sviluppando strutture ibride che collegano i tradizionali movimenti di denaro con il regolamento regolamentato degli asset digitali. Mastercard ha annunciato l'acquisizione di BVNK nel marzo 2026 per connettere i pagamenti on-chain con i circuiti di valuta fiat. Il programma di Visa dimostra che i fornitori possono aggiungere il regolamento basato su token continuando a supportare i partecipanti alla rete esistenti. Le norme di licenza e gli standard comuni determineranno se queste soluzioni passeranno da casi d'uso selezionati a volumi istituzionali più ampi.
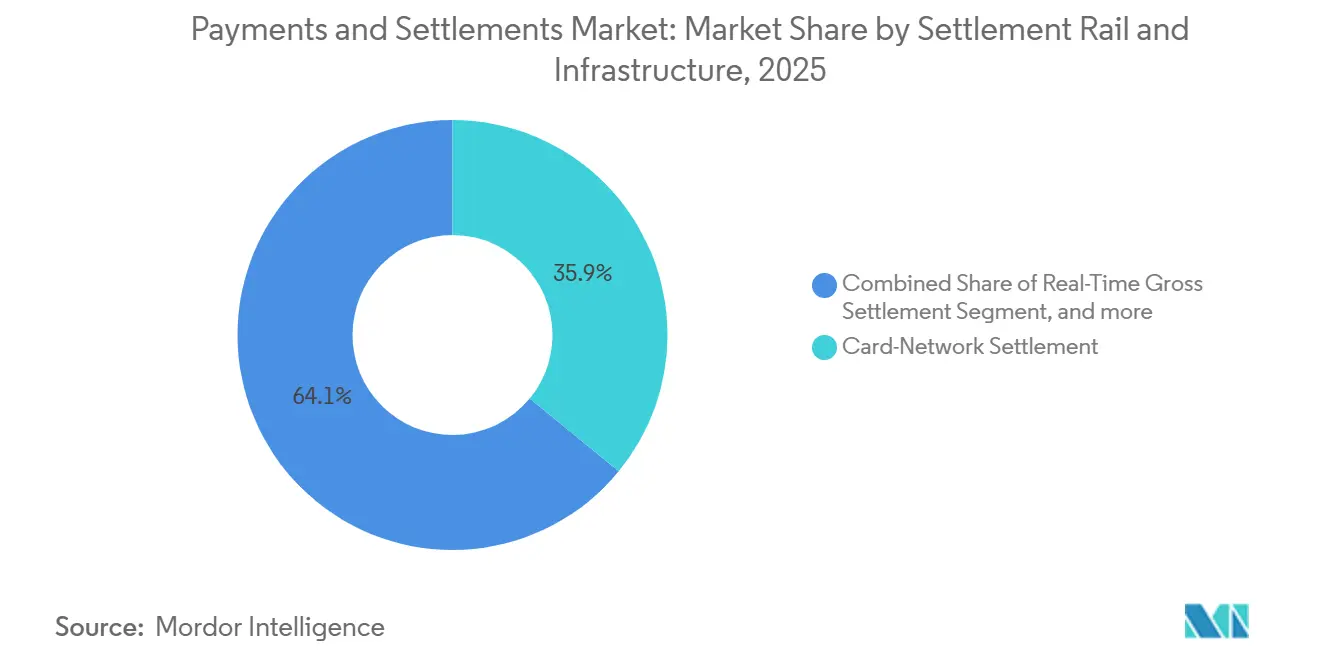
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Nel 2025, il Nord America deteneva una quota regionale del 34.5%, sostenuta dall'elevato utilizzo delle carte e da un ecosistema di pagamenti istantanei in via di sviluppo. Nel 2025, FedNow ha regolato transazioni per 853.4 miliardi di dollari attraverso 1,800 istituzioni registrate. La rete Clearing House RTP ha elaborato transazioni per 480 miliardi di dollari nel primo trimestre del 2026, con entrambe le principali reti ferroviarie statunitensi che utilizzavano un limite di transazione di 10 milioni di dollari. I modelli operativi privati implicano che le banche necessitino ancora di una chiara motivazione commerciale per adottare e utilizzare tali reti su larga scala. Il lavoro del Canada in materia di open banking può supportare l'avvio di transazioni da conto a conto.
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) del 9.9% fino al 2031, il tasso regionale più rapido nel mercato globale dei pagamenti e dei regolamenti. L'UPI indiano ha elaborato 228.5 miliardi di transazioni nel 2025, con un aumento del 33% rispetto all'anno precedente. La Cina sta sviluppando infrastrutture di pagamento con un forte approccio di controllo interno, incluso il Centro operativo internazionale per il Renminbi digitale, inaugurato a Shanghai nel settembre 2025. Il Giappone ha raggiunto il 58% di pagamenti senza contanti nel 2025, superando l'obiettivo governativo. Anche Indonesia, Vietnam, Thailandia, Malesia e Singapore stanno progredendo attraverso connessioni regionali per i pagamenti rapidi.
L'Europa ha sviluppato sistemi di pagamento all'ingrosso e aziendali avanzati, ma i pagamenti al dettaglio rimangono frammentati tra i vari sistemi nazionali. Le banche svedesi hanno iniziato la migrazione verso una nuova infrastruttura di trasferimento crediti nell'aprile 2026, con una migrazione più ampia dei pagamenti batch prevista per novembre 2026. Wero ha iniziato a essere implementato in Germania alla fine del 2025 e si sta espandendo in Francia e Belgio nel 2026. In Sud America, PIX ha raggiunto il 54.7% delle transazioni di pagamento al dettaglio in Brasile durante la seconda metà del 2025. Il Medio Oriente e l'Africa stanno espandendo le infrastrutture di pagamento nazionali e l'interoperabilità regionale, comprese le funzionalità di pagamento connesse ai programmi di digitalizzazione del Golfo.
Panorama competitivo
Il mercato dei pagamenti e dei regolamenti è caratterizzato da un oligopolio ai vertici, costituito dai circuiti di carte di credito, e da un insieme frammentato di processori, specialisti in transazioni transfrontaliere e fornitori di asset digitali. Nel 2025, Visa deteneva il 31% del volume degli acquisti con carta di debito e il 30% del volume degli acquisti con carta di credito negli Stati Uniti. Questa posizione conferisce ai circuiti più grandi una solida base in termini di accettazione, regole e dati sulle transazioni. La concorrenza è in aumento laddove i pagamenti da conto a conto, i portafogli digitali e i regolamenti tokenizzati possono sostituire parte del flusso tradizionale delle carte. Il mercato dei pagamenti e dei regolamenti è quindi meno definito da un singolo strumento di pagamento e più dalla capacità di connettere in modo sicuro diverse infrastrutture.
Nell'aprile 2026 Visa ha esteso la possibilità di regolamento tramite stablecoin a 9 blockchain, segnalando una strategia volta a integrare il regolamento tokenizzato nei servizi di rete esistenti. Nel marzo 2026 Mastercard ha annunciato un accordo per l'acquisizione di BVNK, a testimonianza di un impegno simile per connettere le infrastrutture di pagamento fiat e on-chain. Nel gennaio 2026 Global Payments ha completato l'acquisizione di Worldpay da FIS, creando una piattaforma di acquisizione per esercenti più ampia. Queste mosse dimostrano che scalabilità, regolamentazione e interoperabilità tecnica sono sempre più legate ai requisiti di competitività. I fornitori stanno inoltre lavorando su standard per i pagamenti gestiti da agenti, dove la sicurezza delle credenziali e il consenso del cliente rimangono elementi centrali.
I fornitori di infrastrutture di pagamento come Stripe, Adyen e Juspay stanno ampliando le proprie capacità di orchestrazione dei pagamenti, consentendo ai commercianti di connettere più fornitori di servizi di pagamento, ottimizzare l'instradamento, migliorare i tassi di autorizzazione e supportare metodi di pagamento alternativi tramite un'unica piattaforma.
I fornitori di servizi transfrontalieri competono offrendo prezzi di cambio più trasparenti, conti aziendali, accettazione di pagamenti e servizi di tesoreria alle piccole e medie imprese. Airwallex ha ottenuto un finanziamento di serie H di 320 milioni di dollari a marzo 2026 e ha registrato un fatturato annualizzato di 1.3 miliardi di dollari, a supporto della sua espansione in diverse regioni. Allo stesso tempo, i fornitori consolidati stanno rivalutando i portafogli e i costi, poiché le alternative a basso costo riducono i margini in determinati flussi di pagamento. Rimangono opportunità in strumenti di tesoreria e riconciliazione a prezzi accessibili, garanzie di verifica del beneficiario e regolamento all'ingrosso tokenizzato per valute e titoli. Il mercato globale dei pagamenti e dei regolamenti premierà probabilmente i fornitori che combinano questi servizi con controlli affidabili in materia di conformità e frodi.
Leader del settore dei pagamenti e dei regolamenti
Visa Inc.
Mastercard Incorporata
Cina UnionPay Co., Ltd.
American Express Company
PayPal Holdings, Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Agosto 2026: Mastercard ha completato l'acquisizione di BVNK, segnalando una svolta strategica volta a integrare nativamente l'infrastruttura delle stablecoin nella sua rete globale.
- Luglio 2026: Juspay ha stretto una partnership con Recurly per integrare la sua piattaforma di orchestrazione dei pagamenti Hyperswitch nell'ecosistema di pagamenti in abbonamento di Recurly, consentendo ai commercianti di connettersi con oltre 300 fornitori di servizi di pagamento, migliorare l'instradamento dei pagamenti, ridurre gli errori e accelerare l'espansione nel mercato globale.
- Luglio 2026: Visa ha lanciato una piattaforma dedicata alle stablecoin per servire oltre 200 milioni di esercenti a livello globale, offrendo un servizio completo agli istituti finanziari che desiderano integrare i pagamenti in stablecoin nella propria infrastruttura.
- Giugno 2026: Juspay è entrata a far parte della rete di partner Mastercard Engage come partner di terze parti certificato per Click to Pay, aiutando le aziende ad accelerare l'implementazione di esperienze di pagamento tokenizzate nei mercati globali.
Ambito del rapporto sul mercato globale dei pagamenti e dei regolamenti
| Pagamenti con carta (debito, credito, prepagata) |
| Portafogli digitali e denaro mobile |
| Pagamenti da conto a conto e pagamenti istantanei |
| Bonifici bancari tradizionali |
| Acquista ora, paga dopo e credito incorporato |
| Risorse digitali, stablecoin e pagamenti tokenizzati |
| Altri pagamenti |
| Domestico |
| Cross-Border |
| Pagamenti business-to-business |
| Pagamenti da consumatore ad azienda |
| Pagamenti da azienda a consumatore |
| Pagamenti da consumatore a consumatore |
| Vendita al dettaglio ed e-commerce |
| Servizi Bancari e Finanziari |
| Settore Sanitario |
| Ospitalità, viaggi e turismo |
| Governo e settore pubblico |
| Formazione |
| Trasporti e mobilità |
| Produzione e servizi industriali |
| Servizi professionali e servizi alle imprese |
| Altre industrie |
| Regolamento tramite rete di carte |
| Regolamento automatizzato della camera di compensazione |
| Regolamento lordo in tempo reale |
| Sistemi di pagamento rapidi/istantanei |
| Servizi bancari di corrispondenza e regolamento basato su SWIFT |
| Interconnessione dei sistemi di pagamento |
| Regolamento tokenizzato e a registro distribuito |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Malaysia | |
| Singapore | |
| Vietnam | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Turchia | |
| Sud Africa | |
| Egitto | |
| Resto del Medio Oriente e dell'Africa |
| Per modalità di pagamento | Pagamenti con carta (debito, credito, prepagata) | |
| Portafogli digitali e denaro mobile | ||
| Pagamenti da conto a conto e pagamenti istantanei | ||
| Bonifici bancari tradizionali | ||
| Acquista ora, paga dopo e credito incorporato | ||
| Risorse digitali, stablecoin e pagamenti tokenizzati | ||
| Altri pagamenti | ||
| Per tipo di pagamento | Domestico | |
| Cross-Border | ||
| Per tipo di transazione | Pagamenti business-to-business | |
| Pagamenti da consumatore ad azienda | ||
| Pagamenti da azienda a consumatore | ||
| Pagamenti da consumatore a consumatore | ||
| Per settore degli utenti finali | Vendita al dettaglio ed e-commerce | |
| Servizi Bancari e Finanziari | ||
| Settore Sanitario | ||
| Ospitalità, viaggi e turismo | ||
| Governo e settore pubblico | ||
| Formazione | ||
| Trasporti e mobilità | ||
| Produzione e servizi industriali | ||
| Servizi professionali e servizi alle imprese | ||
| Altre industrie | ||
| A cura di Settlement Rail and Infrastructure | Regolamento tramite rete di carte | |
| Regolamento automatizzato della camera di compensazione | ||
| Regolamento lordo in tempo reale | ||
| Sistemi di pagamento rapidi/istantanei | ||
| Servizi bancari di corrispondenza e regolamento basato su SWIFT | ||
| Interconnessione dei sistemi di pagamento | ||
| Regolamento tokenizzato e a registro distribuito | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Malaysia | ||
| Singapore | ||
| Vietnam | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Sud Africa | ||
| Egitto | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali sono i fattori che trainano la crescita dei pagamenti e dei regolamenti a livello globale?
I sistemi di pagamento istantaneo governativi, il commercio digitale, i collegamenti di pagamento transfrontalieri e la tokenizzazione dei pagamenti stanno ampliando la gamma di opzioni di pagamento e di incasso.
Quale metodo di pagamento crescerà più rapidamente entro il 2031?
Si prevede che gli asset digitali, le stablecoin e i pagamenti tokenizzati cresceranno a un tasso annuo composto del 16.3% fino al 2031.
Perché i pagamenti transfrontalieri sono importanti per le imprese?
Si prevede che i pagamenti transfrontalieri cresceranno a un tasso annuo composto del 9.2%, poiché commercianti e team di tesoreria cercano trasferimenti di fondi internazionali più rapidi, trasparenti e affidabili.
Quale regione si sta espandendo più rapidamente?
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 9.9% fino al 2031, grazie al supporto dell'UPI indiano, dell'infrastruttura di pagamento digitale cinese e dei collegamenti di pagamento regionali.
Quali rischi di pagamento dovrebbero essere considerati prioritari dai dirigenti?
Le frodi tramite pagamenti autorizzati, l'appropriazione indebita di account, gli standard dei dati incoerenti e i requisiti di conformità transfrontalieri richiedono solidi controlli di verifica e monitoraggio.
In che modo i circuiti di carte di credito stanno reagendo alla tokenizzazione dei pagamenti?
Visa ha esteso la possibilità di effettuare pagamenti in stablecoin su 9 blockchain, mentre Mastercard ha annunciato l'acquisizione di BVNK per connettere le infrastrutture di pagamento on-chain e in valuta fiat.


