

Dimensioni e quota del mercato dei processori di pagamento
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
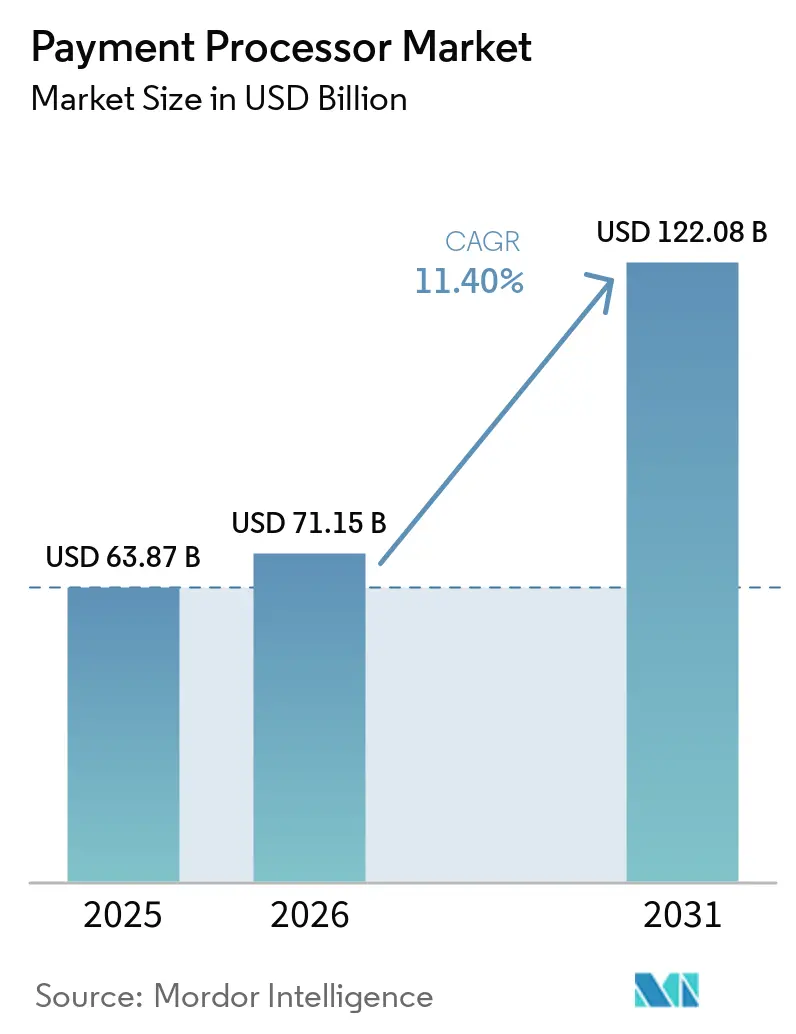
| Dimensione del mercato (2026) | 71.15 miliardo di dollari |
| Dimensione del mercato (2031) | 122.08 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 11.40% CAGR |
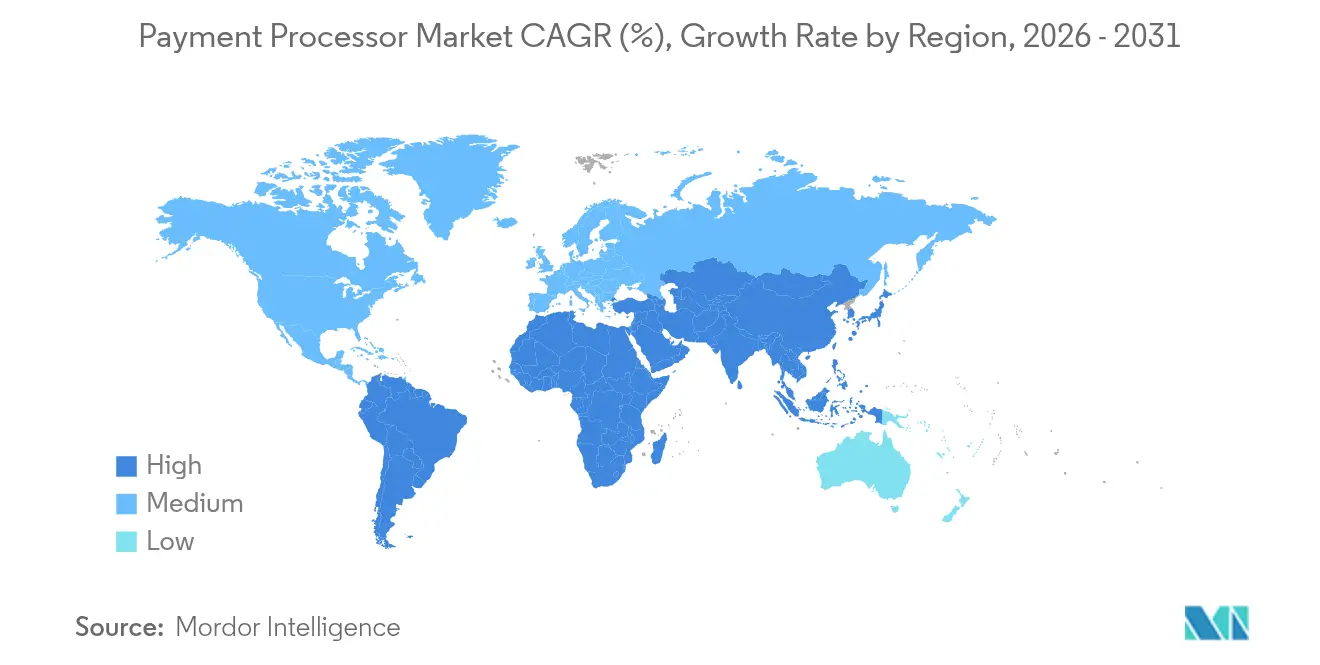
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
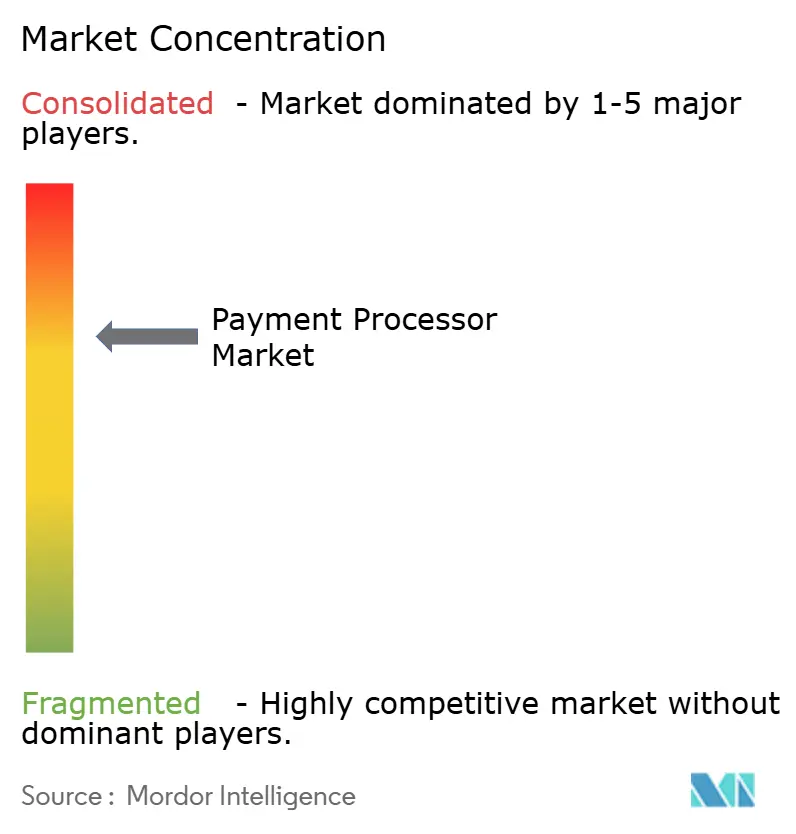
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei processori di pagamento di Mordor Intelligence
Si prevede che le dimensioni del mercato dei processori di pagamento cresceranno da 63.87 miliardi di dollari nel 2025 a 71.15 miliardi di dollari nel 2026 e si prevede che raggiungeranno i 122.08 miliardi di dollari entro il 2031 con un CAGR dell'11.4% nel periodo 2026-2031. La solida crescita deriva dall'adozione della finanza integrata, dalla modernizzazione dei pagamenti in tempo reale e dai quadri normativi che ampliano i volumi indirizzabili. I fornitori di Software-as-a-Service (SaaS) ora guadagnano più della metà del loro fatturato dai pagamenti integrati, sostenendo un ecosistema di finanza integrata da 185 miliardi di dollari che cattura ancora meno di un quinto delle sue opportunità totali. [1] Adyen, "The Adyen and BCG Embedded Finance Report", adyen.com L'implementazione accelerata degli schemi account-to-account (A2A) in Asia e nei Paesi nordici riduce i tempi di regolamento da giorni a secondi e riduce le commissioni transfrontaliere fino al 75%. [2] Banca dei Regolamenti Internazionali, “Project Nexus completa il progetto”, bis.org. I mandati di open banking nell’UE e nel Regno Unito hanno generato 27.2 milioni di pagamenti per un valore di 12.9 miliardi di sterline (16.2 miliardi di dollari) entro marzo 2025, con un aumento del 67% su base annua che convalida i catalizzatori normativi per i volumi dei processori. A livello regionale, il Nord America detiene una quota di mercato del 30% dei processori di pagamento nel 2024, mentre l’Asia-Pacifico registra l’espansione più rapida con un CAGR del 14.48%. Le carte di credito rimangono il tipo di transazione principale con il 45%, tuttavia i portafogli elettronici avanzano con un CAGR del 15.12% in un percorso verso 25 trilioni di dollari di valore globale dei portafogli entro il 2027. [3] Worldpay, “Global Payments Report 2024”, corporate.worldpay.com
Punti chiave del rapporto
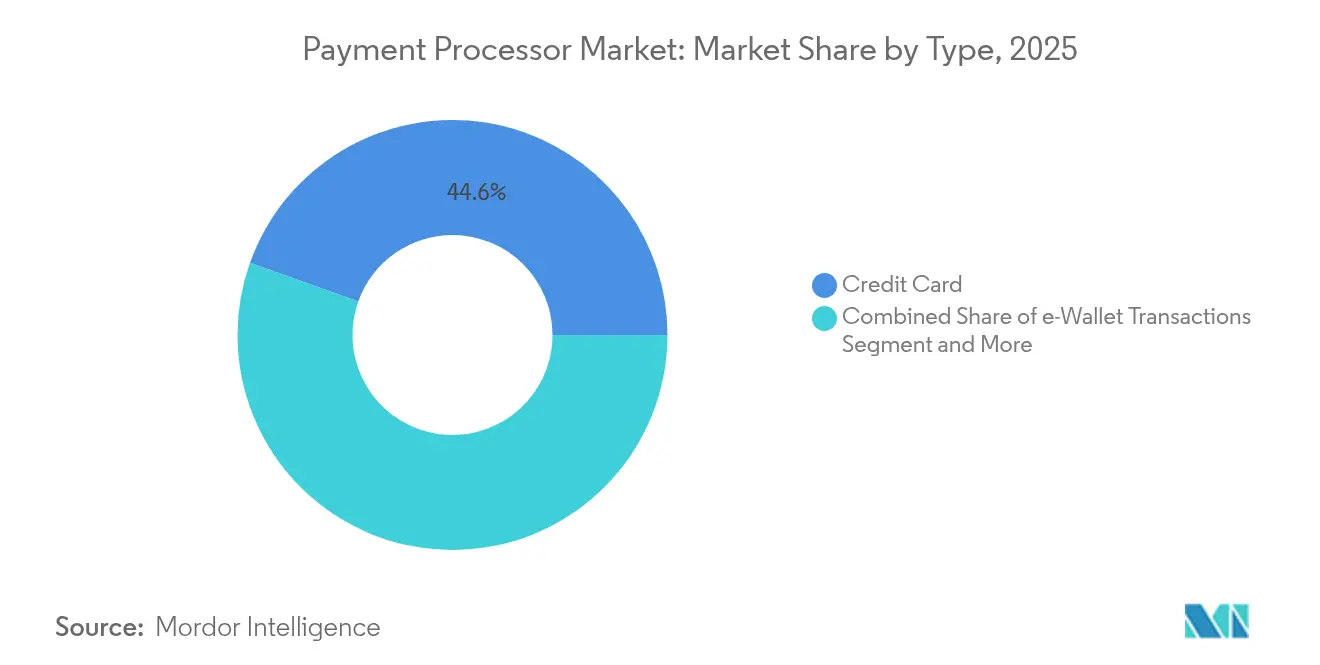
- In base al tipo di transazione, le carte di credito hanno dominato con una quota di fatturato del 44.55% nel 2025, mentre si prevede che i portafogli elettronici registreranno un CAGR del 14.82% entro il 2031.
- Per componente, le soluzioni rappresentavano una quota del 66.35% del mercato dei processori di pagamento nel 2025 e si prevede che cresceranno a un CAGR del 12.1% fino al 2031.
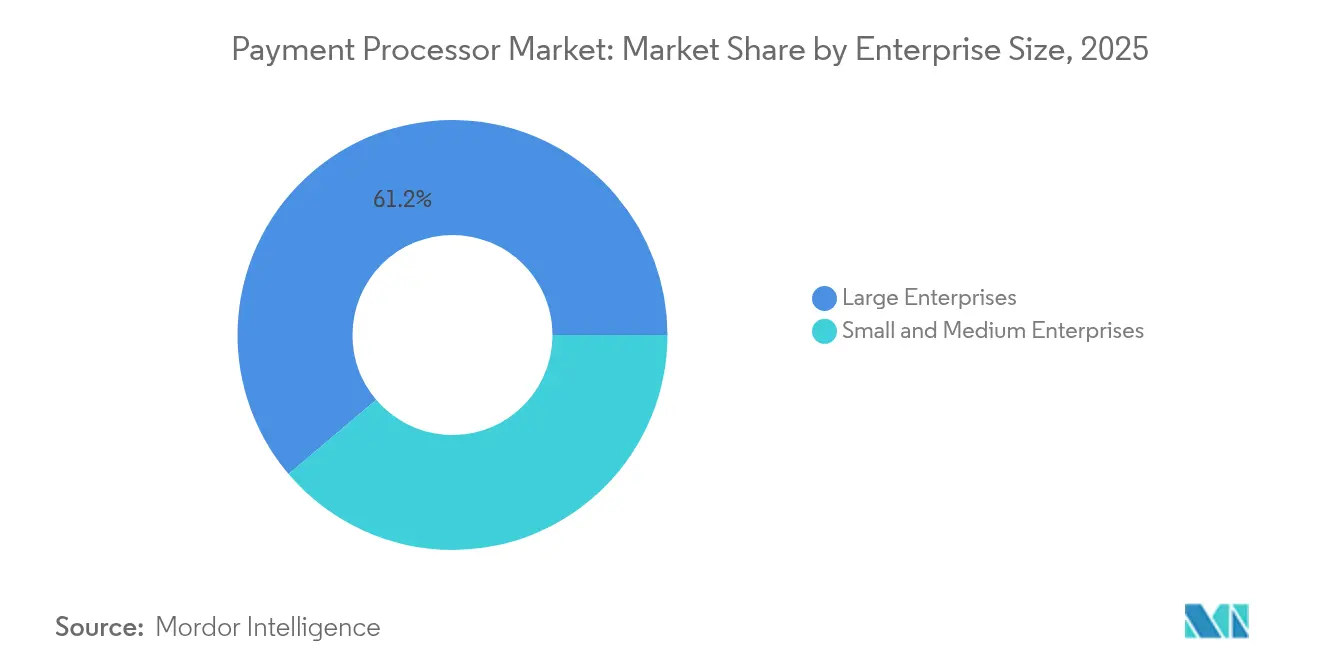
- In base alle dimensioni aziendali, nel 61.20 le grandi imprese detenevano il 2025% del mercato dei processori di pagamento, mentre le piccole e medie imprese stanno crescendo a un CAGR del 12.95% entro il 2031.
- In termini geografici, nel 29.60 il Nord America deteneva il 2025% della quota di mercato dei processori di pagamento, mentre si prevede che l'area Asia-Pacifico crescerà a un CAGR del 14.25% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei processori di pagamento
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rapida adozione da parte dei commercianti delle API di finanza integrata in Nord America ed Europa | + 2.8% | Nord America ed Europa, espansione in APAC | Medio termine (2-4 anni) |
| Accelerazione dei sistemi di pagamento in tempo reale da conto a conto in Asia e nei paesi nordici | + 2.1% | Nucleo Asia-Pacifico, espansione nordica verso l'UE | A lungo termine (≥ 4 anni) |
| I mandati di Open Banking guidano i volumi di elaborazione dati di terze parti nell'UE e nel Regno Unito | + 1.9% | Europa e Regno Unito, ricadute normative sul Commonwealth | Medio termine (2-4 anni) |
| Digitalizzazione dei pagamenti B2B tra le PMI in America Latina | + 1.4% | America Latina, con adozione precoce in Brasile e Messico | A breve termine (≤ 2 anni) |
| La crescita dell'e-commerce transfrontaliero alimenta la domanda di elaborazione multivaluta | + 1.7% | Globale, concentrato nei corridoi commerciali | A lungo termine (≥ 4 anni) |
| Servizi di gateway da criptovaluta a valuta fiat che consentono nuovi flussi di entrate | + 1.2% | Nord America ed Europa, emergendo in Asia | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
La rapida adozione da parte dei commercianti di API finanziarie integrate trasforma i modelli di fatturato
Le piattaforme SaaS integrano l'emissione, il prestito e la tesoreria insieme all'accettazione dei pagamenti, consentendo ai processori di acquisire transazioni di valore più elevato e generare un fatturato per commerciante superiore del 40-60% rispetto ai servizi stand-alone. I rapporti bancari diretti e i solidi quadri normativi di conformità creano effetti di fossato, mentre le autorità di regolamentazione esaminano attentamente le partnership tra fintech e banche. Le aziende di medie dimensioni gravitano verso stack finanziari unificati che offrono semplicità operativa, accelerando la penetrazione della finanza integrata nell'orizzonte di previsione.
I sistemi in tempo reale da conto a conto rimodellano l'infrastruttura transfrontaliera
Il progetto Nexus collega India, Malesia, Filippine, Singapore e Thailandia, consentendo trasferimenti istantanei a 1.7 miliardi di abitanti. I processori che integrano messaggistica ISO 20022 e collegamenti di rete diretti ottengono un accesso preferenziale ai mercati di e-commerce che cercano efficienze di tesoreria di secondo livello. I sistemi di pagamento in tempo reale comprimono i cicli di regolamento e i costi operativi, costringendo i processori tradizionali a modernizzare le architetture di switch per non rischiare la disintermediazione.
I mandati di open banking generano volumi di elaborazione di terze parti sostenibili
I pagamenti open banking nell'UE e nel Regno Unito sono aumentati del 67% su base annua, raggiungendo i 27.2 milioni a marzo 2025. I pagamenti ricorrenti variabili rappresentano già il 13% di queste transazioni, a dimostrazione del passaggio degli esercenti a modelli di abbonamento. I processori beneficiano di minori costi di interscambio e di dati sulle transazioni più completi, a supporto delle previsioni di flusso di cassa e della riconciliazione automatica.
La digitalizzazione dei pagamenti B2B accelera la penetrazione del mercato delle PMI
Nel 2023, l'utilizzo di Pix in Brasile è aumentato del 74%, mentre in Messico si sta diffondendo l'adozione di CoDi. I processori che operano nei frammentati mercati latinoamericani devono offrire supporto multivaluta, integrazione localizzata dei pagamenti B2B e strumenti antifrode in tempo reale che riducano la perdita di fatturato del 20% dovuta alle frodi transfrontaliere.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Licenze frammentate a livello nazionale in Africa e nel Sud-est asiatico | -1.8% | Africa e Asia sud-orientale, ricadute della complessità normativa | A lungo termine (≥ 4 anni) |
| L'aumento delle commissioni di rete e di interscambio comprime i margini dei processori | -2.3% | Globale, acuto in Nord America e in Europa | A breve termine (≤ 2 anni) |
| Aumento della responsabilità per frodi e addebiti in sospeso nei canali con carta non presente | -1.5% | Globale, concentrato nei mercati dell'e-commerce | Medio termine (2-4 anni) |
| Ridondanza limitata dell'infrastruttura cloud nei mercati emergenti | -1.2% | Africa, Asia sud-orientale, parti dell'America Latina | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
La frammentazione delle licenze crea complessità operativa nei mercati emergenti
Le licenze per i fornitori di servizi di pagamento della Tanzania del 2025 e le definizioni di servizio ampliate del Camerun richiedono entità giuridiche separate e soglie di capitale elevate, aumentando i costi di ingresso nel mercato.
L'aumento delle commissioni di scambio comprime i margini dei processori nonostante la crescita del volume
Visa, American Express e Discover prevedono ulteriori aumenti delle commissioni, mentre un accordo proposto da 30 miliardi di dollari riduce le tariffe medie solo di 7 punti base. I processori devono assorbire commissioni di rete più elevate o rischiare l'abbandono dei commercianti, soprattutto i fornitori più piccoli che non hanno leva finanziaria sui volumi.
Analisi del segmento
Per tipo: le carte di credito mantengono il predominio mentre i portafogli elettronici guidano la crescita dell'innovazione
Le carte di credito hanno generato il 44.55% dei ricavi del mercato dei processori di pagamento nel 2025 e rimangono centrali grazie alla diffusione globale dell'accettazione. Si prevede che il mercato dei processori di pagamento per le transazioni con portafogli elettronici crescerà a un CAGR del 14.82%, puntando a 25 trilioni di dollari di volume di portafoglio entro il 2027. I flussi di carte di debito aumentano attraverso i canali A2A, soddisfacendo la domanda dei millennial di accesso immediato ai fondi. I processori che includono il regolamento in stablecoin catturano i volumi emergenti di crypto-fiat, come evidenziato dall'accordo Bridge da 1.1 miliardi di dollari di Stripe, che posiziona la sua piattaforma per l'elaborazione conforme alle stablecoin.
L'intensa concorrenza si concentra su piattaforme unificate che supportano carte, portafogli elettronici, trasferimenti A2A e asset digitali regolamentati. Le reti tradizionali privilegiano le partnership rispetto all'integrazione diretta con la blockchain, mentre i processori tecnologicamente avanzati puntano su binari crittografici nativi. I commercianti privilegiano motori di orchestrazione che indirizzano dinamicamente il traffico verso il metodo di pagamento più economico o più accettato, riducendo i costi complessivi di transazione e l'abbandono del carrello.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per componente: il predominio della soluzione riflette le tendenze di consolidamento della piattaforma
L'offerta di soluzioni ha detenuto una quota del 66.35% nel 2025 e crescerà del 12.1% all'anno, poiché i commercianti richiedono dashboard integrate che integrino flussi di lavoro di prevenzione delle frodi, riconciliazione e conformità. Il mercato dei processori di pagamento sfrutta i modelli PayFac-as-a-Service per accelerare l'onboarding dei commercianti senza onerosi interventi di progettazione. I ricavi derivanti dai servizi crescono parallelamente, ma subiscono pressioni sui prezzi dovute alla crescente standardizzazione.
Il rapporto sulle tendenze 2025 di Global Payments delinea l'evoluzione dei servizi basata sull'intelligenza artificiale, il commercio unificato e l'orchestrazione avanzata come priorità strategiche. I fornitori che integrano strumenti di analisi, prestito e pagamento in un unico stack acquisiscono una maggiore quota di portafoglio e riducono il tasso di abbandono dei clienti, creando flussi di entrate più stabili nel settore dei processori di pagamento.
Per dimensione aziendale: la crescita delle PMI supera l'adozione da parte delle grandi imprese
Le grandi imprese manterranno una quota di mercato del 61.20% nel 2025, sfruttando processi di approvvigionamento consolidati e requisiti di pagamento complessi che favoriscono relazioni complete con i processori. Tuttavia, le piccole e medie imprese guideranno la crescita del mercato con un CAGR del 12.95% fino al 2031, riflettendo l'accesso democratizzato a funzionalità di pagamento sofisticate attraverso piattaforme di onboarding self-service e finanza integrata. Questo differenziale di crescita deriva dalla capacità delle PMI di adottare nuove tecnologie di pagamento senza i vincoli dei sistemi legacy che rallentano l'implementazione nelle grandi imprese.
Il segmento delle PMI beneficia dell'innovazione dei processori in aree come l'accesso alle retribuzioni lorde, l'automazione delle fatture da pagare e i servizi di prestito integrati, che affrontano le sfide del flusso di cassa oltre l'elaborazione dei pagamenti di base. L'implementazione da parte di RadNet dell'elaborazione automatizzata delle fatture, che ha raggiunto tassi di accuratezza del 100% e ridotto i cicli di pagamento a meno di 5 giorni, dimostra come le aziende di medie dimensioni sfruttino la tecnologia dei pagamenti per ottenere una maggiore efficienza operativa. I processori di pagamento che si rivolgono alle PMI devono bilanciare le funzionalità self-service con il supporto personalizzato, poiché questo segmento valorizza sia la sofisticatezza tecnologica che le competenze umane per scenari di implementazione complessi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore dell'utente finale: la leadership dell'ospitalità turistica affronta un'emergente rivoluzione verticale
Viaggi e ospitalità detengono una quota di mercato del 9.70% nel 2025, riflettendo i complessi requisiti di pagamento del settore, tra cui l'elaborazione multivaluta, i pagamenti frazionati e la gestione degli addebiti per le transazioni di valore elevato. Tuttavia, altri settori di utenti finali raggiungono un CAGR del 13.65% entro il 2031, a indicare una diversificazione che va oltre i tradizionali settori ad alta intensità di pagamento, verso settori verticali come sanità, servizi di pubblica utilità e servizi governativi, in fase di trasformazione digitale. Questo cambiamento crea opportunità per i processori che sviluppano soluzioni specifiche per il settore, rispondendo a requisiti specifici di conformità, flusso di lavoro e integrazione.
L'elaborazione dei pagamenti sanitari dimostra una complessità verticale specifica attraverso quattro distinte tipologie di transazioni: rimborsi ai pazienti, rimborsi assicurativi, pagamenti ai fornitori e stipendi dei dipendenti, ciascuna delle quali richiede capacità di elaborazione e quadri normativi diversi. CommerceHealthcare. La digitalizzazione dei pagamenti governativi accelera, con quasi il 43% dei pagamenti negli Stati Uniti e in Canada che dovrebbe essere cashless entro il 2025, trainata dalle esigenze di comodità dei cittadini e dai requisiti di efficienza operativa.
Analisi geografica
Mercato dei processori di pagamento in Nord America
La quota di mercato del 29.60% dei processori di pagamento in Nord America nel 2025 riflette l'elevata penetrazione delle reti di carte, i solidi rapporti con i processori e un contesto normativo trasparente. La crescita si concentra sulla modernizzazione piuttosto che sull'espansione, con gli strumenti antifrode basati sull'intelligenza artificiale e la partecipazione a FedNow che contribuiscono marginalmente al volume. Il contenzioso in corso sull'interscambio e l'evoluzione dei framework per le stablecoin introducono incertezza strategica a breve termine per gli operatori storici.
Mercato dei processori di pagamento nella regione Asia-Pacifico
L'area Asia-Pacifico guida la crescita futura con un CAGR del 14.25% fino al 2031, trainata dai collegamenti di pagamento in tempo reale, dai consumi mobile-first e dall'e-commerce transfrontaliero. Il Giappone rende obbligatorio il 3-D Secure da aprile 2025 per contrastare le frodi che hanno raggiunto i 54.09 miliardi di yen (360 milioni di dollari) nel 2023. Il rapporto cashless ha raggiunto il 39.3% nel 2023, avvicinandosi a un obiettivo dell'80%. I processori regionali che integrano portafogli elettronici locali, sistemi di pagamento basati su codici QR e pagamenti multivaluta beneficiano della domanda dei commercianti per una capacità transfrontaliera senza interruzioni.
Mercato dei processori di pagamento in Europa e America Latina
L'Europa mostra tendenze contrastanti, con la PSD3 e il Regolamento sui Servizi di Pagamento che rafforzano la tutela dei consumatori e ampliano l'accesso di terze parti alle infrastrutture bancarie. L'America Latina rimane un mosaico: contanti e carte di credito detengono ciascuno il 29% del totale presso il punto vendita, eppure i sistemi A2A istantanei come Pix hanno registrato una crescita del 74%.
Mercato dei processori di pagamento in Medio Oriente e Africa
L'Africa e il Medio Oriente presentano prospettive positive a lungo termine, ma devono far fronte a una frammentazione delle licenze che fa aumentare i costi di avviamento e prolunga i tempi di realizzazione dei ricavi.
Panorama competitivo
Il mercato dei processori di pagamento bilancia una moderata concentrazione con una crescente frammentazione. Quattro piattaforme legacy – Fiserv, Global Payments, JP Morgan e Worldpay – gestiscono ancora la maggior parte del volume dei commercianti statunitensi, eppure concorrenti tecnologicamente avanzati come Adyen e Stripe superano ora ciascuna i 1 miliardi di dollari di throughput annuo. Le acquisizioni strategiche modellano l'economia di scala: Global Payments ha accettato di acquistare Worldpay per 22.7 miliardi di dollari, creando un'entità combinata che gestirà un volume annuo di 3.7 miliardi di dollari dopo aver ceduto gli asset dell'emittente per 13.5 miliardi di dollari. Stripe ha ampliato la sua capacità di gestire stablecoin con l'acquisto di Bridge per 1.1 miliardi di dollari e ha ampliato i wallet Web3 con l'acquisizione di Privy.
Anche le iniziative di rete favoriscono la differenziazione. Mastercard ha collaborato con Thought Machine per accelerare le implementazioni del settore bancario, mentre Payrails si è unita a Mastercard per co-creare prodotti per l'orchestrazione dei pagamenti aziendali. Worldpay ha aggiunto la prevenzione delle frodi basata sull'intelligenza artificiale acquisendo Ravelin, e Corpay ha ampliato la propria portata transfrontaliera tramite GPS. Il vantaggio competitivo risiede ora in piattaforme unificate che combinano accettazione, frodi, riconciliazione e finanza integrata, anziché in soluzioni puntuali, spingendo i fornitori più piccoli verso specializzazioni verticali di nicchia.
Leader del settore dei processori di pagamento
PayPal Holdings, Inc.
Due Inc.
Piazza Inc.
Adyen NV
Striscia Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2025: Stripe ha acquisito la startup di portafogli crittografici Privy per aggiungere funzionalità di portafoglio incorporato che eliminano i requisiti di portafoglio esterno e supportano 75 milioni di account esistenti
- Giugno 2025: Shopify ha stretto una partnership con Coinbase per lanciare i pagamenti in USD Coin (USDC) sulla rete Base, offrendo ai commercianti incentivi in cash-back dell'1% e pagamenti in valuta locale.
- Giugno 2025: OnePay e Synchrony annunciano un programma di doppia carta di credito con Walmart all'interno dell'app OnePay, il cui lancio è previsto per l'autunno 2025.
- Aprile 2025: Global Payments accetta di acquisire Worldpay per 22.7 miliardi di USD, cedendo al contempo soluzioni per gli emittenti per 13.5 miliardi di USD, per ottimizzare l'attenzione sull'acquisizione dei commercianti.
Ambito del rapporto sul mercato globale dei processori di pagamento
Lo scopo dello studio analizza il panorama dei pagamenti a livello globale per analizzare la crescita dei processori di pagamento in tutte le aree geografiche. Una società di elaborazione dei pagamenti funge da ponte che collega il venditore, l'acquirente, le banche e i fornitori di servizi finanziari per assistere i venditori nell'accettare i guadagni realizzati dagli acquirenti e nell'elaborare l'importo sul conto del venditore coordinandosi con le banche e il servizio finanziario fornitori. Accetta pagamenti tramite diversi metodi di pagamento, come carte di credito/debito, portafogli mobili/portafogli elettronici e molti altri.
Il mercato copre le tendenze emergenti nell’elaborazione dei pagamenti segmentate in base al tipo di pagamento adottato nelle diverse regioni studiate. L’ambito dello studio è attualmente focalizzato su paesi chiave in regioni come Nord America, Europa, Asia-Pacifico, America Latina, Medio Oriente e Africa.
Lo studio incorpora anche l’impatto della pandemia COVID-19 sulle prospettive di crescita futura del mercato.
Il mercato dei processori di pagamento è segmentato per tipo (carte di credito, carte di debito, transazioni con portafoglio elettronico) e area geografica (Nord America (Stati Uniti, Canada), Europa (Regno Unito, Germania, Francia, resto d’Europa), Asia Pacifico (Cina , India, Giappone, Corea del Sud, Resto dell'Asia Pacifico), Resto del Mondo).
Le dimensioni e le previsioni del mercato sono fornite in termini di valore in milioni di USD per tutti i segmenti di cui sopra.
| Carta Di Credito |
| Carta di debito |
| Transazioni con portafoglio elettronico |
| Soluzione |
| Servizi |
| Grandi imprese |
| Piccole e medie imprese |
| Vendita al dettaglio ed e-commerce |
| Viaggi e ospitalità |
| Cibo e Bevande |
| Settore Sanitario |
| Servizi di pubblica utilità e governo |
| Altre industrie di utenti finali |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Nordici | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | |
| Qatar | |
| Turchia | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Nigeria | |
| Resto d'Africa |
| Per tipo | Carta Di Credito | |
| Carta di debito | ||
| Transazioni con portafoglio elettronico | ||
| Per componente | Soluzione | |
| Servizi | ||
| Per dimensione aziendale | Grandi imprese | |
| Piccole e medie imprese | ||
| Per settore degli utenti finali | Vendita al dettaglio ed e-commerce | |
| Viaggi e ospitalità | ||
| Cibo e Bevande | ||
| Settore Sanitario | ||
| Servizi di pubblica utilità e governo | ||
| Altre industrie di utenti finali | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Nordici | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Qatar | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Resto d'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato dei processori di pagamento?
Nel 71.15, il mercato dei servizi di elaborazione dei pagamenti ha raggiunto i 2026 miliardi di dollari e si prevede che raggiungerà i 122.08 miliardi di dollari entro il 2031.
In quale regione si registra la crescita più rapida nel mercato dei processori di pagamento?
L'area Asia-Pacifico è in testa con un CAGR del 14.25% fino al 2031, trainato dall'adozione del trasporto ferroviario in tempo reale e dall'espansione dell'e-commerce transfrontaliero.
In che modo le API di finanza integrate influenzano i processori di pagamento?
Le piattaforme SaaS ricavano ormai oltre il 50% dei ricavi dai pagamenti integrati, consentendo ai processori che integrano strumenti di emissione e prestito di ottenere fino al 60% di ricavi in più per commerciante.
Perché le commissioni di interscambio sono considerate un limite per i processori?
Gli aumenti delle commissioni sulle reti di carte di credito superano i margini negoziati dai processori e un accordo proposto riduce solo di poco le tariffe, comprimendo la redditività.
Quali mosse strategiche definiscono la concorrenza tra i principali trasformatori?
Acquisizioni come Global Payments–Worldpay e Stripe–Bridge, insieme alle funzionalità di lotta alle frodi e alle stablecoin basate sull'intelligenza artificiale, segnalano una svolta verso piattaforme unificate e funzionalità finanziarie integrate.
Quanto sono grandi le opportunità offerte dalle transazioni tramite portafoglio elettronico?
I portafogli elettronici stanno crescendo a un CAGR del 14.82% e si prevede che faciliteranno transazioni per un valore di 25 trilioni di dollari entro il 2027, creando un canale di rapida crescita per i processori innovativi.


