

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
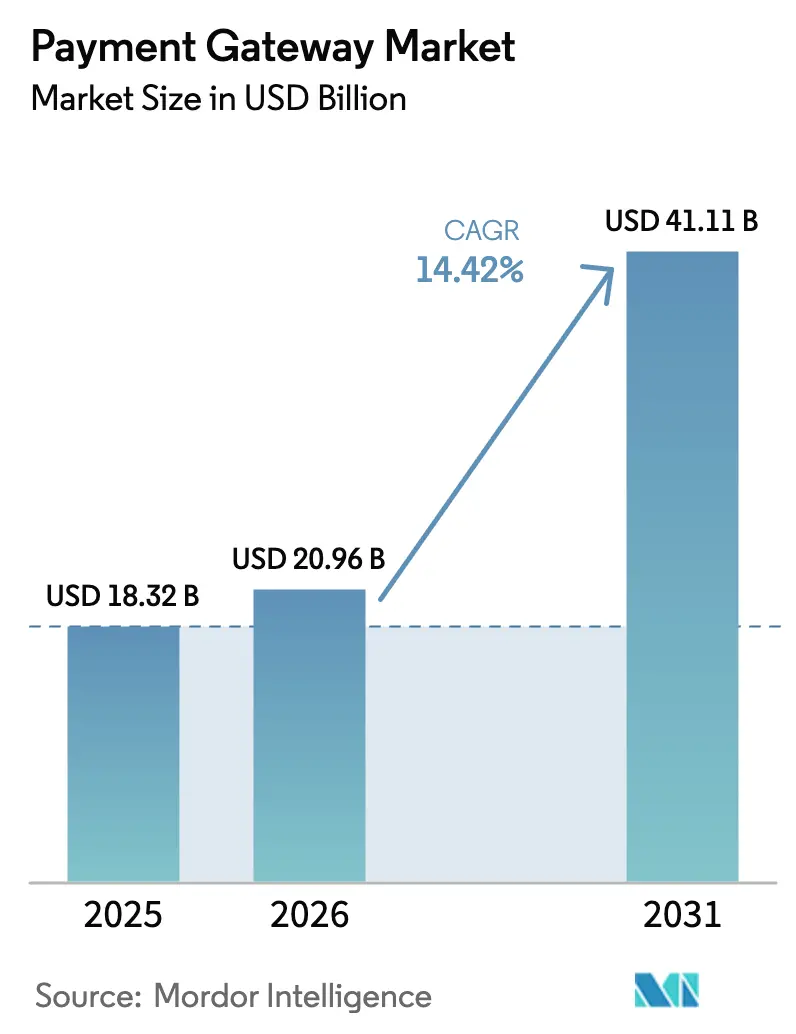
| Dimensione del mercato (2026) | 20.96 miliardo di dollari |
| Dimensione del mercato (2031) | 41.11 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 14.42% CAGR |
| Mercato in più rapida crescita | Medio Oriente |
| Il mercato più grande | Asia Pacifico |
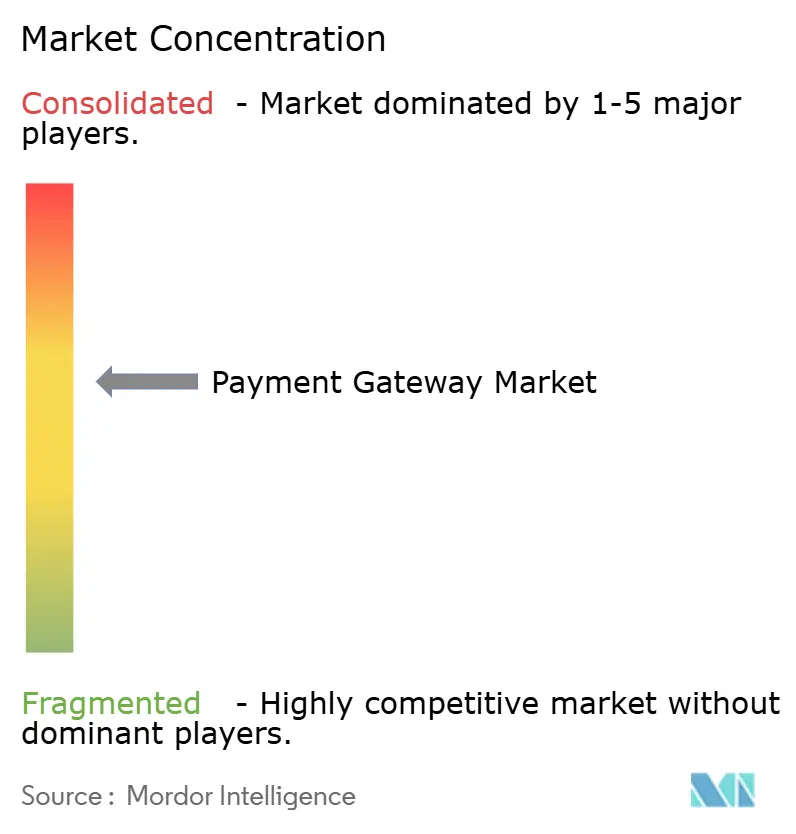
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei gateway di pagamento di Mordor Intelligence
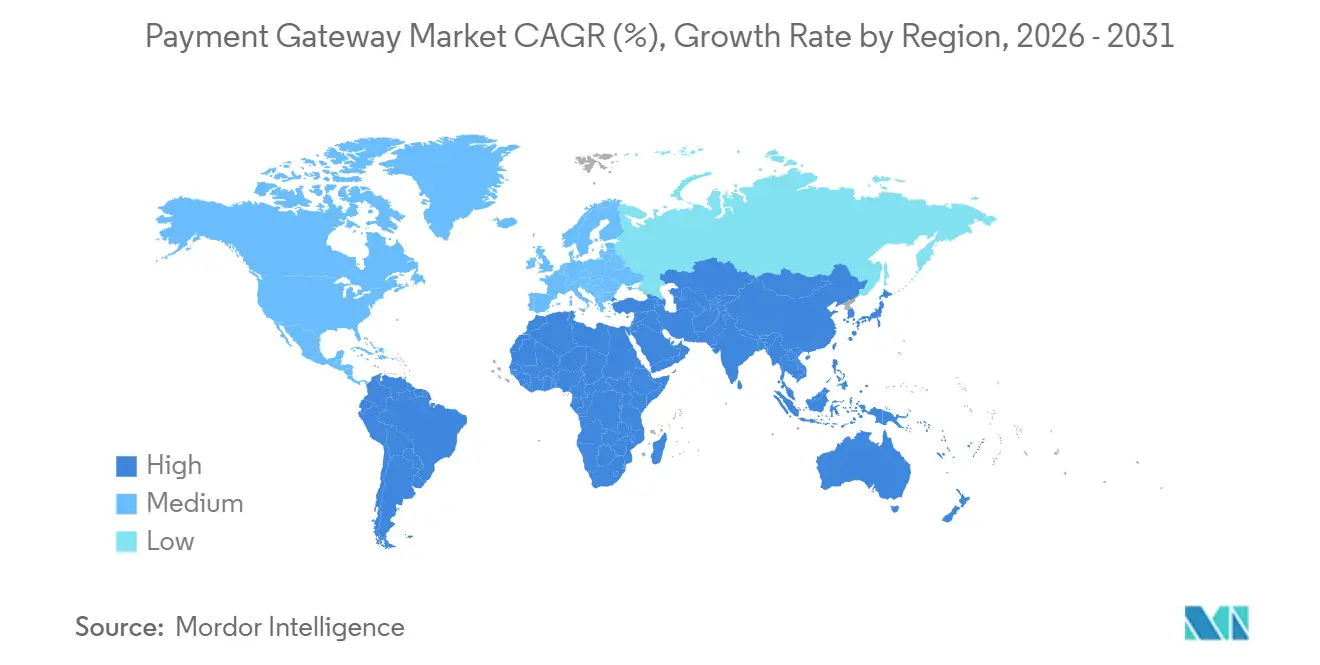
Il mercato dei gateway di pagamento è stato valutato a 18.32 miliardi di dollari nel 2025 e si stima che crescerà da 20.96 miliardi di dollari nel 2026 a 41.11 miliardi di dollari entro il 2031, con un CAGR del 14.42% durante il periodo di previsione (2026-2031). La traiettoria di crescita riflette la rapida espansione dei sistemi di pagamento in tempo reale, obblighi più severi di autenticazione forte del cliente e un'impennata dei flussi di acquisto ora-paga-dopo (BNPL) che moltiplicano le chiamate API e rafforzano l'interazione con i gateway. Le architetture hosted rimangono dominanti, ma le implementazioni self-hosted stanno accelerando, poiché le aziende cercano un controllo più rigoroso sui token vault e sulla logica di routing. Le piccole e medie imprese (PMI) continuano a generare volumi grazie alle integrazioni low-code e ai prezzi degli abbonamenti, mentre i pagamenti in-app da mobile aumentano grazie alle super-app che integrano kit di sviluppo software direttamente nei servizi di ride-hailing e di consegna a domicilio di cibo. A livello regionale, l'area Asia-Pacifico mantiene la quota maggiore, ma il Medio Oriente è destinato a registrare la crescita più rapida grazie ai mandati per il commercio senza contanti e a un progetto pilota per la valuta digitale della banca centrale (CBDC).
Punti chiave del rapporto
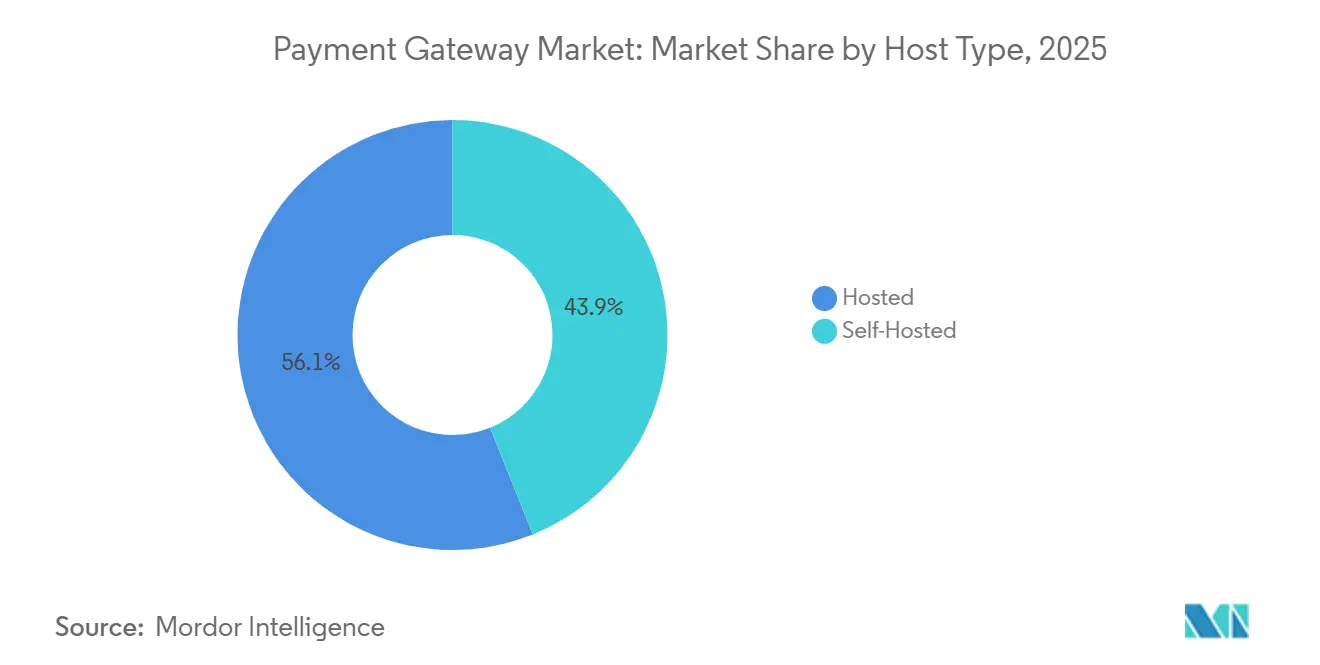
- In base al tipo di host, i gateway ospitati hanno catturato il 56.66% dei ricavi del 2025, mentre si prevede che le soluzioni self-hosted cresceranno a un CAGR del 16.46% fino al 2031.
- In base alle dimensioni aziendali, le PMI sono state le prime con il 65.62% del volume nel 2025, mentre le grandi imprese sono destinate a un CAGR del 15.82% entro il 2031.
- Per canale, il web online ha rappresentato una quota del 98.38% nel 2025, ma i pagamenti in-app tramite dispositivi mobili stanno avanzando a un CAGR del 15.76%.
- Per settore di utilizzo finale, il commercio al dettaglio e l'e-commerce hanno rappresentato il 31.52% della domanda del 2025, mentre si prevede che il settore dei viaggi e dell'ospitalità registrerà il CAGR più rapido, pari al 14.68%.
- In termini geografici, l'Asia Pacifica ha mantenuto il 39.74% del fatturato globale nel 2025, mentre si prevede che il Medio Oriente registrerà un CAGR del 16.79% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei gateway di pagamento
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Esplosione dei sistemi di pagamento in tempo reale | + 2.8% | Nucleo dell'Asia Pacifica, con ripercussioni sul Medio Oriente e sull'Africa | Medio termine (2-4 anni) |
| Crescita dell'e-commerce transfrontaliero | + 2.1% | Europa e Nord America, espandendosi in Sud America | Medio termine (2-4 anni) |
| PSD2-SCA e mandati simili | + 1.9% | Europa, con l'adozione che si sta diffondendo nel Regno Unito | A breve termine (≤2 anni) |
| Aumento delle opzioni di pagamento BNPL | + 2.3% | Globale, guidato da Nord America ed Europa | A breve termine (≤2 anni) |
| Boom dei portafogli contactless nelle catene di supermercati | + 1.7% | Asia Pacifico e Medio Oriente, emergente nel Nord America | Medio termine (2-4 anni) |
| Punteggio di rischio dinamico basato sull'intelligenza artificiale | + 1.5% | Globale, con una rapida adozione in Nord America ed Europa | A lungo termine (≥4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'esplosione dei sistemi di pagamento in tempo reale accelera l'adozione dei gateway nell'area Asia-Pacifico
Nel 2024, l'Unified Payments Interface dell'India ha elaborato 131 miliardi di transazioni, con un aumento del 58% su base annua, mentre il sistema thailandese PromptPay ha superato i 56 milioni di utenti registrati entro la metà del 2025. Queste reti di regolamento istantaneo riducono i costi per transazione di 40-60 punti base e offrono un regolamento in tempo reale, aumentando la liquidità dei commercianti. Il sistema PayNow Corporate di Singapore ha esteso l'ambito alle fatture business-to-business, incoraggiando i fornitori a rinunciare alle linee di credito commerciali. [1] Monetary Authority of Singapore, “PayNow Corporate Launch,” mas.gov.sg I gateway che integrano queste infrastrutture ottengono un vantaggio in termini di prezzo rispetto ai concorrenti incentrati sulle carte, una tendenza che si sta ora diffondendo al sistema Mada dell'Arabia Saudita e al sistema di pagamento istantaneo della Nigeria.
La crescita dell'e-commerce transfrontaliero stimola la domanda di routing multivaluta tra le PMI europee
Nel 2024, le PMI europee hanno registrato vendite online transfrontaliere per 89 miliardi di euro (95 miliardi di dollari), con un incremento del 19% rispetto al 2023, eppure il 42% dei commercianti ha indicato le difficoltà di conversione valutaria come un ostacolo alla crescita. [2] Commissione europea, “Cross-Border E-Commerce Report 2024”, ec.europa.eu. I gateway che offrono la conversione dinamica della valuta e l'instradamento intelligente degli acquirenti riducono i margini di cambio a meno dell'1.5%, consentendo ai commercianti di risparmiare un margine considerevole. Il sistema di regolamento multivaluta di Stripe ha attratto 18,000 PMI europee nel 2024, mentre il motore di apprendimento automatico di Adyen ha aumentato l'autorizzazione di 2.4 punti percentuali sui flussi transfrontalieri. Il Digital Services Act dell'Unione europea impone ora la trasparenza nella divulgazione delle commissioni, intensificando la domanda di sistemi di pagamento economicamente vantaggiosi.
Mandati normativi come PSD2-SCA che impongono aggiornamenti ai gateway tokenizzati 3-DS-Ready
Le norme di autenticazione più severe dell'Autorità bancaria europea (ABE), pienamente in vigore da marzo 2024, richiedono la verifica a due fattori per la maggior parte dei pagamenti online con carta. Il vecchio 3-D Secure 1.0 ha aggiunto difficoltà e ha gonfiato i tassi di abbandono del carrello, spingendo i gateway a migrare alla versione 2.2 con supporto biometrico. Worldline ha aggiornato 340,000 terminali in Francia e Germania, riducendo i tempi di autenticazione a quattro secondi e i tassi di abbandono di sette punti. La tokenizzazione è ora un requisito di base e il Payment Card Industry Security Standards Council ha aggiornato le linee guida per includere algoritmi resistenti alla tecnologia quantistica.
Aumento delle opzioni di pagamento BNPL, con conseguente aumento delle chiamate API per transazione
Il volume globale di BNPL ha raggiunto i 294 miliardi di dollari nel 2024, con un aumento del 23% rispetto al 2023. Ogni acquisto rateale genera da tre a cinque chiamate API gateway rispetto a una singola chiamata per i pagamenti con carta, aumentando il traffico e rendendo necessarie architetture di edge computing per mantenere una latenza inferiore a 200 millisecondi su AWS. L'aggregatore BNPL di Stripe aumenta la conversione del 9% indirizzando i dati al fornitore con la più alta probabilità di approvazione. I controlli normativi sono in aumento nel Regno Unito. I controlli di accessibilità per i prestiti BNPL superiori a 100 GBP (127 USD) potrebbero aumentare i volumi API di un ulteriore 15%.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'aumento delle commissioni riduce i margini | -1.4% | Globale, più acuto in Nord America e in Europa | A breve termine (≤2 anni) |
| Frode persistente di chargeback transfrontaliero | -1.1% | Globale, concentrato nei corridoi transfrontalieri | Medio termine (2-4 anni) |
| Le leggi sulla localizzazione dei dati complicano i caveau | -0.9% | India, Brasile, Russia, potenziale espansione nel Sud-est asiatico | Medio termine (2-4 anni) |
| L'adozione limitata di IPv6 influisce sulla bassa latenza | -0.5% | Infrastruttura globale legacy in Nord America ed Europa | A lungo termine (≥4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'aumento delle commissioni sui sistemi riduce i margini di accesso per le microtransazioni
Visa e Mastercard hanno aumentato le commissioni di interscambio di una media di otto punti base nell'aprile 2024, portando il costo di elaborazione complessivo di un acquisto di 5 dollari a oltre il 4.2%. I commercianti di beni digitali si trovano ad affrontare la stretta più forte e i provider di gateway hanno assorbito fino a metà dell'aumento delle commissioni per ridurre l'abbandono. PayPal ha registrato una contrazione di 140 punti base del margine di transazione, con un'inflazione delle commissioni di sistema pari a 60 punti base. I trasferimenti da conto a conto in tempo reale offrono un alleggerimento dei costi, ma rimangono frammentati in Europa e Nord America.
Le persistenti frodi transfrontaliere di chargeback minano la fiducia dei commercianti
I chargeback sono saliti all'1.47% del volume transfrontaliero nel 2024, con frodi amichevoli responsabili di quasi due terzi delle controversie. I modelli di rischio basati sull'apprendimento automatico hanno ridotto l'esposizione, ma i falsi positivi continuano a bloccare gli acquirenti legittimi con un tasso dell'8%, frenando la conversione. La modifica alle norme di Mastercard del 2024 ha ridotto la finestra di risposta degli esercenti a 30 giorni, aggravando l'onere amministrativo per le PMI. Gli standard globali armonizzati rimangono sfuggenti, prolungando le difficoltà di transazione.
Analisi del segmento
Per tipo di host: le aziende tendono a controllare le distribuzioni self-hosted
Si prevede che i gateway self-hosted cresceranno a un CAGR del 16.46% dal 2026 al 2031, superando ampiamente la crescita complessiva del mercato dei gateway di pagamento. I commercianti più grandi tollerano il costo annuo di certificazione PCI DSS Livello 1, che varia dai 50,000 ai 150,000 dollari, perché l'accesso diretto alla logica di tokenizzazione riduce l'overselling del 14% e supporta integrazioni più approfondite con la pianificazione delle risorse aziendali. Le soluzioni hosted, che detenevano una quota di mercato del 56.66% nei gateway di pagamento nel 2025, rimangono interessanti per la rapida implementazione e la conformità integrata, ma la loro natura "black-box" limita la personalizzazione dei filtri antifrode.
I modelli ibridi stanno riducendo il divario. Stripe Elements presenta un front-end di checkout ospitato, ma trasmette i token al back-end del commerciante, bilanciando la facilità di integrazione con la proprietà dei dati. Le società di servizi finanziari privilegiano questa architettura perché le norme di Basilea III sul capitale penalizzano la dipendenza da processori esterni. Il kit di sviluppo software per gateway white-label di Worldpay consente alle banche di integrare l'accettazione nelle loro app consumer, generando un aumento del 22% nei volumi in-app durante i progetti pilota europei.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per dimensione aziendale: le PMI forniscono volume mentre le grandi aziende accelerano la spesa
Le PMI hanno rappresentato il 65.62% dell'attività nel mercato dei gateway di pagamento nel 2025, sostenute da strumenti no-code e contratti pay-as-you-grow che eliminano i costi software iniziali. Le grandi aziende, tuttavia, sono destinate a crescere a un CAGR del 15.82% fino al 2031, espandendo le dimensioni del mercato dei gateway di pagamento integrando servizi di orchestrazione e tesoreria nei flussi esistenti. Il pacchetto enterprise di Stripe ha un valore contrattuale medio annuo di 420,000 dollari, contro gli 8,000 dollari delle PMI, a dimostrazione del potenziale di fatturato.
Gli strumenti di orchestrazione sono prioritari. Flow di Checkout.com instrada il traffico tra gateway e acquirenti per ridurre i costi di elaborazione del 18% e migliorare i tassi di approvazione. Le PMI, limitate dalla larghezza di banda tecnica, tendono a preferire dashboard all-in-one; Square ha attratto 340,000 nuovi commercianti nordamericani nel 2024 dopo aver unito i moduli BNPL e loyalty in un unico portale. Certificazioni di sicurezza come SOC 2 Tipo II rimangono un elemento di differenziazione nel segmento di fascia alta, escludendo i fornitori più piccoli.
Per canale: le transazioni in-app mobili vanno a gonfie vele all'interno delle super-app
Si prevede che i pagamenti in-app da mobile cresceranno a un CAGR del 15.76% entro il 2031, diventando il canale più rapido nel mercato dei gateway di pagamento. I pagamenti online hanno dominato con un volume del 98.38% nel 2025, ma la loro crescita si sta appiattindo con la stabilizzazione del commercio da desktop nelle economie avanzate. La curva in-app è più ripida perché le piattaforme di ride-hailing e di food delivery integrano kit di sviluppo software di pagamento che indirizzano direttamente al gateway. Il kit di sviluppo software mobile di Stripe ha ridotto i tempi di integrazione da sei settimane a otto giorni, portando a 4.2 milioni di download nel 2024.
La convergenza dei canali sta accelerando le strategie omnicanale. Tap to Pay di Apple su iPhone consente l'accettazione contactless senza hardware dedicato ed è stato adottato da 89,000 rivenditori statunitensi. La piattaforma Unified Commerce di Adyen riconcilia le transazioni in negozio, sul web e tramite app in un unico registro, riducendo del 34% i costi generali di back-office per i commercianti omnicanale. I progetti pilota Tap-to-phone nelle catene di supermercati dimostrano che i canali fisici e digitali si stanno fondendo in un'unica proposta di mercato olistica per i gateway di pagamento.
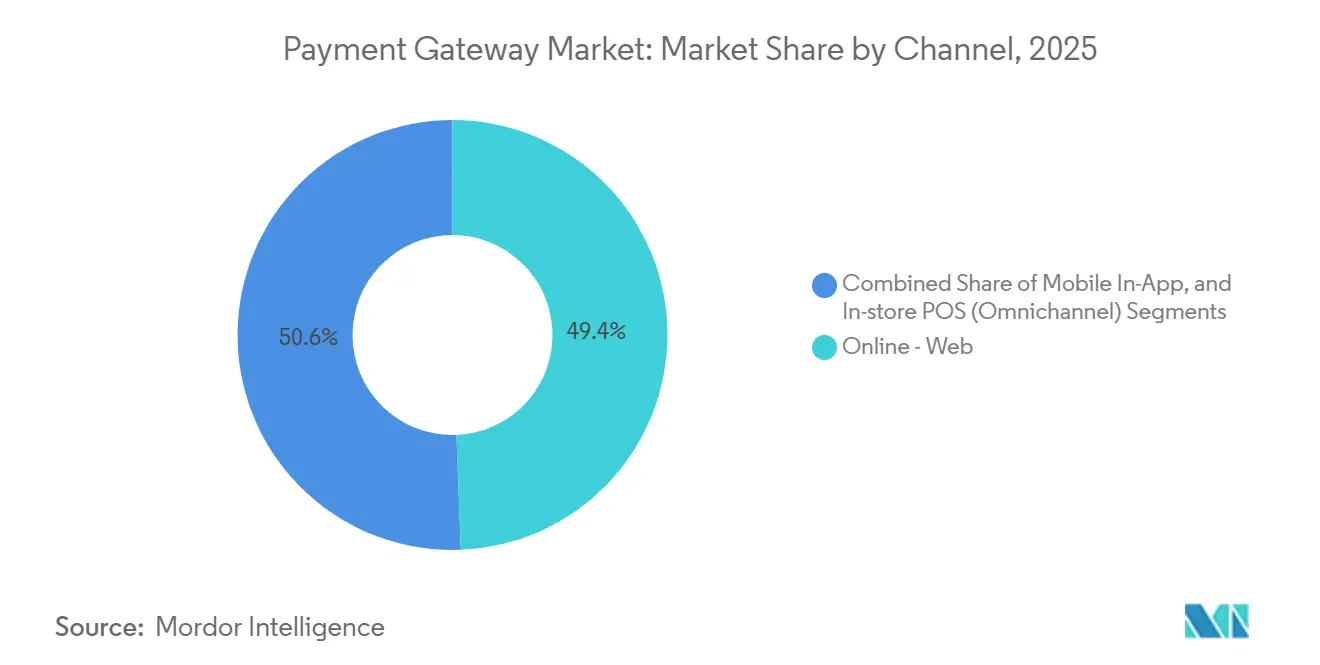
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per settore dell'utente finale: viaggi e ospitalità adottano la conversione dinamica della valuta
Retail ed e-commerce hanno mantenuto la quota maggiore del mercato dei gateway di pagamento, con una quota del 31.52% nel 2025, ma viaggi e ospitalità sono destinati a essere il settore verticale in più rapida crescita, con un CAGR del 14.68% fino al 2031. Compagnie aeree e gruppi alberghieri stanno abbandonando i processori tradizionali a favore di gateway basati su interfacce di programmazione applicativa che supportano pagamenti frazionati e conversione di valuta in tempo reale. Amadeus ha integrato Stripe per aggiungere piani di rateizzazione su itinerari di alto valore e ha registrato un aumento dell'11% delle conversioni sui biglietti con un prezzo superiore a 800 USD.
La fatturazione basata sull'utilizzo sta rimodellando il settore dei media e dell'intrattenimento, richiedendo gateway in grado di misurare le chiamate API e addebitare dinamicamente. La collaborazione di Zuora con Adyen ha automatizzato il flusso per 2,300 aziende in abbonamento. Sanità, istruzione e agenzie governative stanno implementando voucher digitali come l'e-RUPI indiano, che ha registrato 89 milioni di transazioni nel 2024. L'ampia gamma di settori evidenzia la crescente base di destinatari per il mercato dei gateway di pagamento.
Analisi geografica
Mercato dei gateway di pagamento APAC
Nel 2025, l'area Asia-Pacifico ha rappresentato il 39.74% del fatturato globale, trainata da Alipay, WeChat Pay e dall'indiana UPI, che hanno gestito rispettivamente più di 120 miliardi e 131 miliardi di transazioni nel 2024. L'adozione diffusa dei codici QR, abbinata ai servizi ferroviari istantanei sostenuti dal governo, consolida la posizione di leadership della regione.
Mercato dei gateway di pagamento in Medio Oriente
Si prevede che il Medio Oriente registrerà un CAGR del 16.79% fino al 2031, il ritmo regionale più elevato nel mercato dei gateway di pagamento. La Vision 2030 dell'Arabia Saudita prevede il 70% di transazioni senza contanti entro il 2025 e gli Emirati Arabi Uniti stanno sperimentando una CBDC con 14 banche per semplificare i pagamenti transfrontalieri. [3] Banca Centrale Saudita, "Strategia per la tecnologia finanziaria 2025", sama.gov.sa I mandati locali hanno stimolato gli investimenti degli acquirenti nelle infrastrutture contactless, catalizzando l'adozione dei gateway nel settore della vendita al dettaglio e dell'ospitalità.
Il mercato dei gateway di pagamento in America, Europa e Africa
Il Nord America ha contribuito per il 28% al fatturato del 2025, ma sta rallentando poiché la penetrazione delle carte si avvicina alla saturazione. L'Europa beneficia degli aggiornamenti introdotti dalla PSD2; il 78% degli esercenti è migrato al 3-D Secure 2.2 entro la metà del 2025. La corsa al digitale del Sud America continua, con la brasiliana Pix che ha gestito 42 miliardi di pagamenti istantanei nel 2024. L'Africa rimane frammentata, ma l'integrazione di Paystack in Nigeria con GhIPSS in Ghana è un primo segnale di corridoi transfrontalieri per i pagamenti istantanei.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
La regolamentazione in materia di autenticazione, licenze e tutela dei consumatori continua a inasprirsi, influenzando le roadmap dei prodotti gateway per 3-D Secure, tokenizzazione e obblighi relativi ai pagamenti ricorrenti. In Europa, i requisiti di autenticazione forte del cliente imposti dall'Autorità bancaria europea (EBA) sono pienamente in vigore da marzo 2024, il che ha accelerato la migrazione a 3-D Secure 2.x e ha spinto i gateway a supportare flussi semplificati e predisposti per la biometria, soddisfacendo al contempo le aspettative di trasparenza legate ai nuovi requisiti di divulgazione delle commissioni per i servizi digitali.
Nel 2026, le autorità di regolamentazione hanno ampliato i quadri normativi formali per i fornitori di servizi di pagamento non bancari e i mandati digitali. Il Parlamento europeo e il Consiglio hanno raggiunto un accordo politico provvisorio nell'aprile 2026 sulla PSD3 e sul Regolamento sui servizi di pagamento (PSR), segnalando un passo avanti verso norme più uniformi a livello di Unione che riguardano l'onboarding, i controlli di sicurezza e la gestione degli incidenti. L'India ha rafforzato la supervisione attraverso il quadro normativo sui mandati elettronici per i pagamenti digitali della Reserve Bank of India (in vigore dall'aprile 2026). Altre giurisdizioni, tra cui Barbados (regolamenti sul sistema di pagamento nazionale emanati nel febbraio 2026) e Sri Lanka (scadenze di registrazione per i fornitori esistenti nel marzo 2026), hanno rafforzato le aspettative in materia di licenze e conformità che influenzano la residenza dei dati, la verificabilità e le scelte del modello operativo per i fornitori di gateway globali.
Analisi della catena del valore
La catena del valore del gateway di pagamento inizia con i consumatori che avviano i pagamenti attraverso le esperienze di checkout dei commercianti (web, in-app e, sempre più spesso, omnicanale), per poi passare attraverso il gateway per la tokenizzazione, l'autenticazione, l'instradamento e il controllo delle frodi, prima di raggiungere i processori/PSP, gli acquirenti, i circuiti delle carte o le infrastrutture di trasferimento da conto a conto, e infine le banche emittenti e i sistemi di regolamento. I livelli di supporto includono la verifica dell'identità, i motori di rischio, la gestione dei chargeback e delle controversie, la conversione di valuta e multivaluta, e l'infrastruttura cloud e edge che supporta l'autorizzazione a bassa latenza e un throughput API elevato, soprattutto in considerazione dell'aumento delle chiamate per transazione dovuto al "Compra ora, paga dopo" e all'orchestrazione.
Le principali criticità emergono nelle fasi di integrazione e regolamento. Sistemi frammentati che separano acquisizione, cambio valuta, pagamenti e strumenti antifrode aumentano i costi operativi e complicano la riconciliazione, mentre i processi batch tradizionali impongono ancora tempi di elaborazione di T+1 o T+2 in molti corridoi. I gateway stanno affrontando questo problema aggiungendo funzionalità di orchestrazione e una maggiore connettività con i sistemi ERP per semplificare i flussi di accettazione e di back-office; tra questi, il lancio da parte di JP Morgan Payments di una soluzione integrata per il finanziamento della supply chain con Oracle Fusion Cloud ERP nel luglio 2025.
Panorama competitivo
Il mercato dei gateway di pagamento presenta una moderata concentrazione. I cinque principali processori - PayPal, Stripe, Adyen, Worldline e Checkout.com - hanno gestito circa il 48% del valore delle transazioni globali del 2024, ma devono affrontare una crescente concorrenza da parte dei leader regionali. L'acquisizione da parte di Stripe, nel 2024, della società di automazione fiscale TaxJar ha ampliato la sua suite di conformità, mentre il lancio dell'elaborazione per gli emittenti da parte di Adyen consente alle piattaforme di distribuire carte brandizzate senza i tradizionali partner bancari.
Specialisti emergenti come Razorpay, Paytm e dLocal dominano i loro mercati nazionali integrando metodi di pagamento alternativi locali in interfacce di programmazione applicativa chiavi in mano, consentendo ai commercianti transfrontalieri di evitare molteplici contratti bilaterali. Il round di Serie D da 1 miliardo di dollari di Checkout.com finanzia un livello di regolamento basato su blockchain che promette di ridurre gli spread sui cambi del 60%, e la stablecoin USDC di Circle ha registrato 11 trilioni di dollari di volume on-chain nel 2024.
La differenziazione del prodotto ora si basa sull'accuratezza della valutazione del rischio, sulla flessibilità di orchestrazione e sui brevetti di tokenizzazione. Visa e Mastercard detengono congiuntamente 1,200 brevetti di sicurezza attivi, mentre Stripe riporta un tasso di rilevamento delle frodi del 98.5% con un livello di falsi positivi dello 0.8%. [4] United States Patent and Trademark Office, “Payment Security Patent Filings 2023-2024,” uspto.gov Le opportunità di finanza integrata rimangono considerevoli, poiché meno del 22% delle piattaforme software verticali ha monetizzato i pagamenti fino ad oggi, lasciando ampio margine per l'espansione del gateway.
Leader del settore dei gateway di pagamento
PayPal Holdings, Inc.
Amazon Pay (Amazon.com, Inc.)
Striscia, Inc.
Gruppo PayU
Skrill Ltd (Paysafe)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Stripe e Advent International hanno presentato un'offerta congiunta per acquisire PayPal Holdings Inc, valutando la società oltre 53 miliardi di dollari. La fusione proposta mira a raggiungere una maggiore diffusione a livello globale e potrebbe ridurre il divario competitivo in ambiti quali l'orchestrazione, gli strumenti antifrode e le API per i pagamenti aziendali. Il tentativo di acquisizione sottolinea inoltre come i principali gateway di pagamento stiano perseguendo il consolidamento piuttosto che l'aggiunta incrementale di funzionalità per espandere la distribuzione e la portata verso i commercianti.
- Dicembre 2025: Adyen ha ricevuto l'approvazione normativa dall'Autorità Monetaria Saudita per operare come fornitore di servizi di pagamento autorizzato nel Regno. Ciò consente l'erogazione diretta di servizi di acquisizione senza dover dipendere da banche sponsor locali, rafforzando il controllo su autorizzazione, regolamento e prezzi per i commercianti sauditi. Adyen consolida la sua posizione in una regione in cui le normative sul commercio senza contanti stanno accelerando la digitalizzazione delle attività commerciali.
- Aprile 2024: Visa e Mastercard hanno aumentato le commissioni di interscambio in media di otto punti base, portando il costo totale di elaborazione di un acquisto di 5 dollari a oltre il 4.2% in alcuni casi. Questa pressione sulle commissioni ha spinto i gateway che gestiscono le microtransazioni a rivedere prezzi, instradamento e abilitazione di canali alternativi per proteggere i margini dei commercianti. Ha inoltre intensificato la richiesta da parte dei commercianti di strumenti di visibilità e ottimizzazione dei costi all'interno delle dashboard dei gateway.
Ambito e metodologia
Un gateway di pagamento è un software e un server che condivide tutte le informazioni rilevanti per una transazione online che coinvolge un conto bancario specifico e risponde ai clienti in merito al successo o al fallimento della loro transazione. Il settore dei pagamenti continua ad espandersi ed evolversi, con pagamenti digitali e volumi di transazioni in crescita in tutto il mondo. Si prevede che la maggiore concorrenza tra i fornitori affermati di piattaforme di pagamento aperte e chiuse aumenterà poiché competono per una quota maggiore del settore dei pagamenti.
Il mercato dei gateway di pagamento è segmentato per tipo (ospitato, non ospitato), tipo di impresa (piccola e media impresa (PMI), grande impresa), verticale dell'utente finale (viaggi, vendita al dettaglio, BFSI, media e intrattenimento), geografia (Nord America , Europa, Asia-Pacifico, America Latina, Medio Oriente e Africa).
Le dimensioni e le previsioni del mercato sono fornite in termini di valore (miliardi di dollari) per tutti i segmenti di cui sopra.
Per tipo di host
| Hosted |
| Self-Hosted |
Per dimensione aziendale
| Piccole e medie imprese |
| Grandi imprese |
Per canale
| In linea - Web |
| In-app mobile |
| POS in negozio - Omnicanale |
Per settore degli utenti finali
| Vendita al dettaglio ed e-commerce |
| Viaggi e ospitalità |
| Servizi bancari, finanziari e assicurativi |
| Media and Entertainment |
| Altri settori degli utenti finali |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Nordici | |
| Resto d'Europa | |
| Asia Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Sud-Est asiatico | |
| Resto dell'Asia Pacific | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | |
| Turchia | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Nigeria | |
| Resto d'Africa |
| Per tipo di host | Hosted | |
| Self-Hosted | ||
| Per dimensione aziendale | Piccole e medie imprese | |
| Grandi imprese | ||
| Per canale | In linea - Web | |
| In-app mobile | ||
| POS in negozio - Omnicanale | ||
| Per settore degli utenti finali | Vendita al dettaglio ed e-commerce | |
| Viaggi e ospitalità | ||
| Servizi bancari, finanziari e assicurativi | ||
| Media and Entertainment | ||
| Altri settori degli utenti finali | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Nordici | ||
| Resto d'Europa | ||
| Asia Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Sud-Est asiatico | ||
| Resto dell'Asia Pacific | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Resto d'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto è grande oggi il mercato dei gateway di pagamento?
Nel 2026 il mercato dei gateway di pagamento ha raggiunto i 20.96 miliardi di dollari e si prevede che raggiungerà i 41.11 miliardi di dollari entro il 2031.
Quale architettura host si sta espandendo più rapidamente?
Si prevede che i gateway self-hosted cresceranno a un CAGR del 16.46% entro il 2031, poiché le aziende cercheranno di avere un controllo granulare sulla sicurezza e sul routing.
Quale regione registrerà la crescita più elevata?
Si prevede che il Medio Oriente registrerà il CAGR più rapido, pari al 16.79%, entro il 2031, trainato dai mandati sul commercio senza contanti e da un progetto pilota CBDC.
Perché le commissioni di interscambio sono un problema per le microtransazioni?
Gli aumenti delle commissioni di aprile 2024 hanno fatto aumentare i costi di elaborazione per un acquisto di 5 USD di oltre il 4.2%, mettendo sotto pressione i gateway che servono beni digitali a basso costo.
In che modo i pagamenti in tempo reale influiscono sui gateway?
L'integrazione con sistemi di pagamento istantanei come UPI e PromptPay riduce i costi per transazione fino a 60 punti base e migliora i cicli del capitale circolante.
Cosa differenzia i principali fornitori di gateway?
I leader combinano orchestrazione, brevetti di tokenizzazione e modelli di frode ad alta precisione, perseguendo al contempo la finanza integrata per aumentare i ricavi per cliente.


