

Dimensioni e quota di mercato dei servizi di facilitazione dei pagamenti
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 5.62 trilioni di dollari |
| Dimensione del mercato (2031) | 10.39 trilioni di dollari |
| Tasso di crescita (2026 - 2031) | 13.07% CAGR |
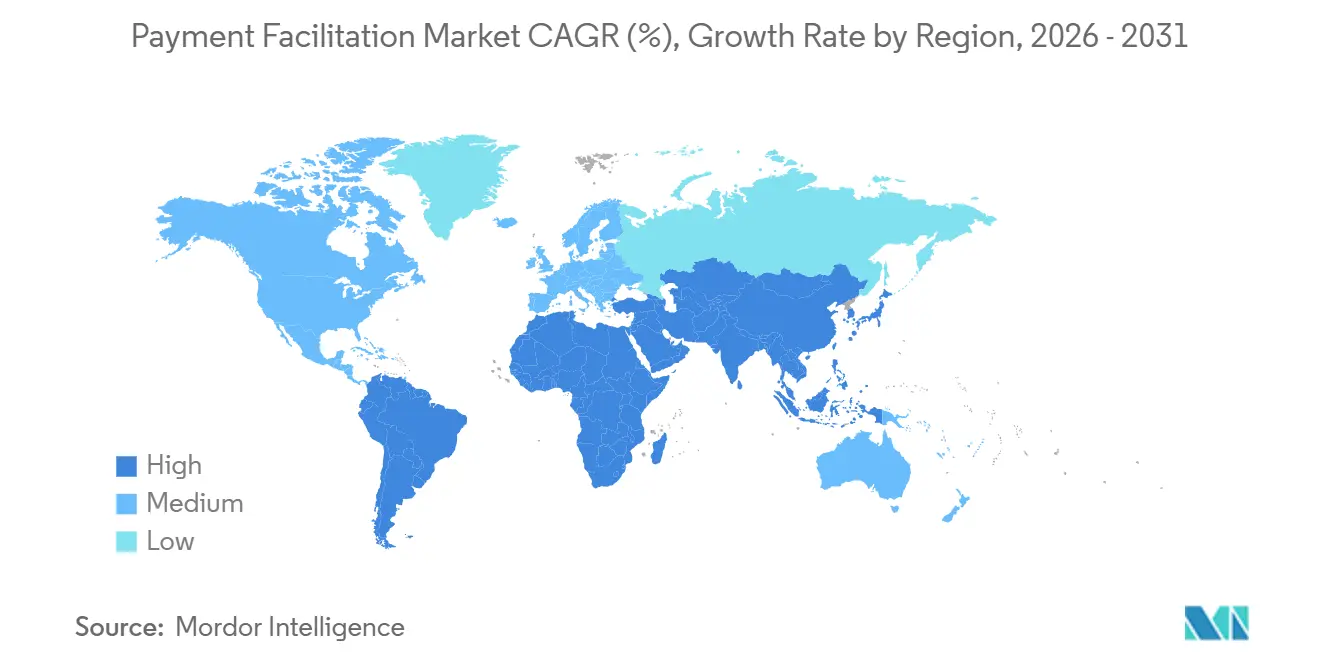
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
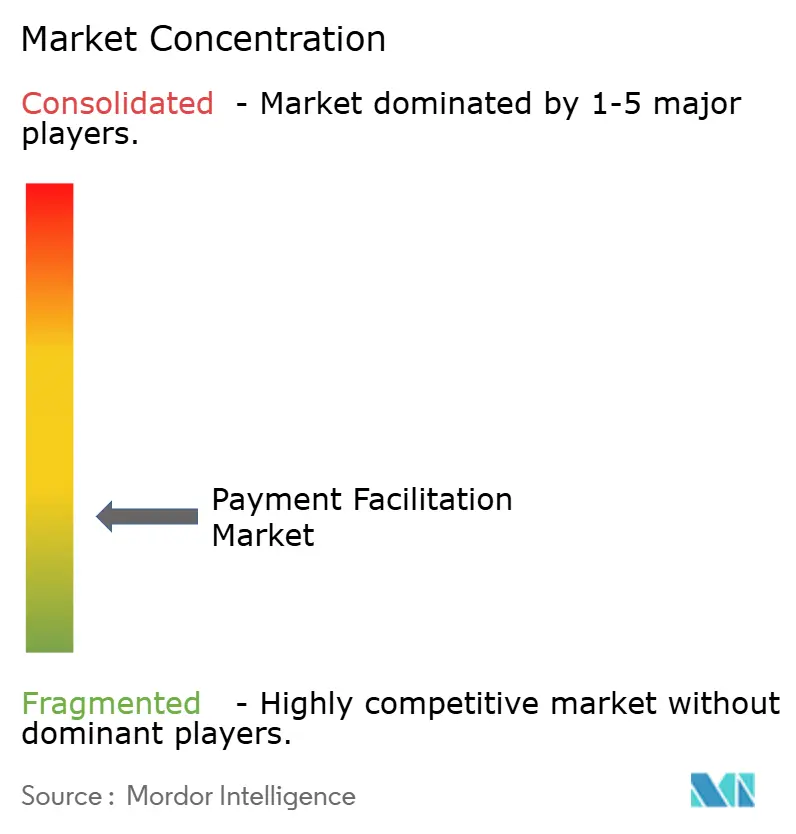
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei servizi di facilitazione dei pagamenti a cura di Mordor Intelligence
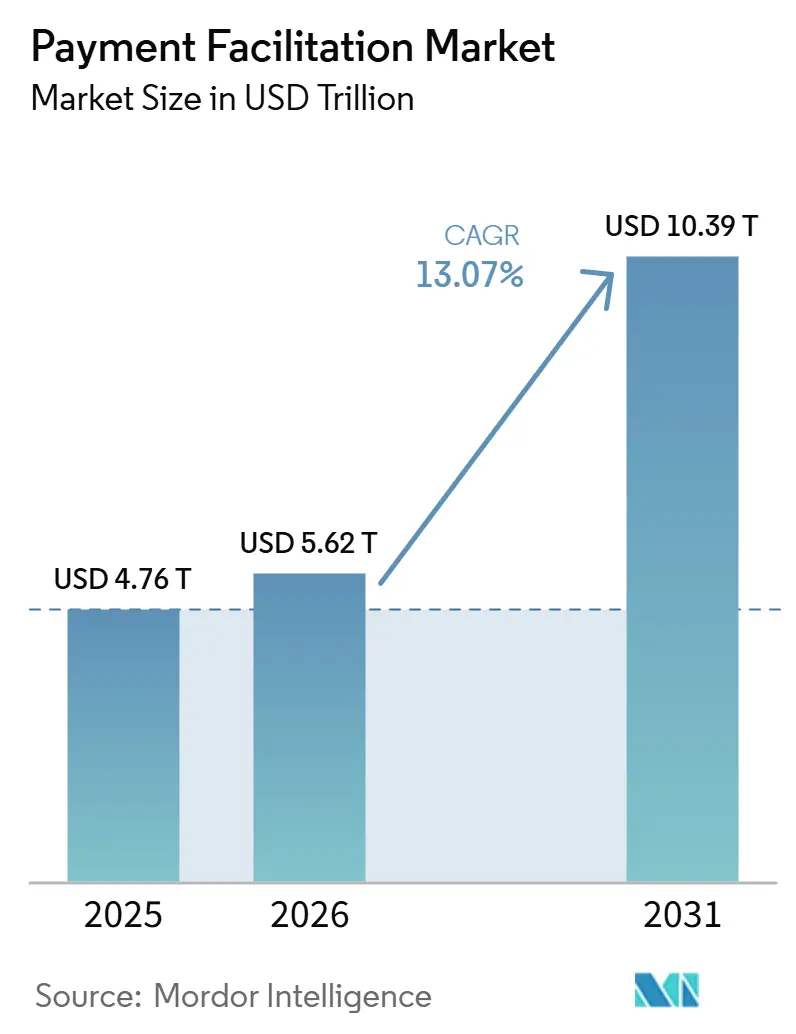
Si prevede che il mercato della facilitazione dei pagamenti aumenterà da 4.76 trilioni di dollari nel 2025 a 5.62 trilioni di dollari nel 2026 e raggiungerà i 10.39 trilioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 13.07% nel periodo 2026-2031.
Il mercato della facilitazione dei pagamenti è in espansione, poiché i fornitori di software si stanno spostando dal ruolo di intermediari per i commercianti alla partecipazione diretta ai ricavi derivanti dai pagamenti tramite l'aggregazione integrata di sub-esercenti. Nel 2025, il Nord America deteneva la posizione geografica più ampia, grazie a un'infrastruttura di acquisizione matura negli Stati Uniti e a un solido ecosistema di banche sponsor. Si prevede che la regione Asia-Pacifico registrerà la crescita più rapida, supportata dalla rete UPI indiana e dall'ampio utilizzo di metodi di pagamento alternativi nella regione. Il mercato della facilitazione dei pagamenti si sta inoltre orientando verso modelli operativi specializzati, in cui le esigenze di settori quali sanità, immobiliare e istruzione influenzano la scelta della piattaforma, oltre ai costi di elaborazione. La concorrenza si basa sempre più sul controllo del rischio, sulla copertura locale dei pagamenti e sulla capacità di supportare percorsi di pagamento personalizzati all'interno dei prodotti software.
Punti chiave del rapporto
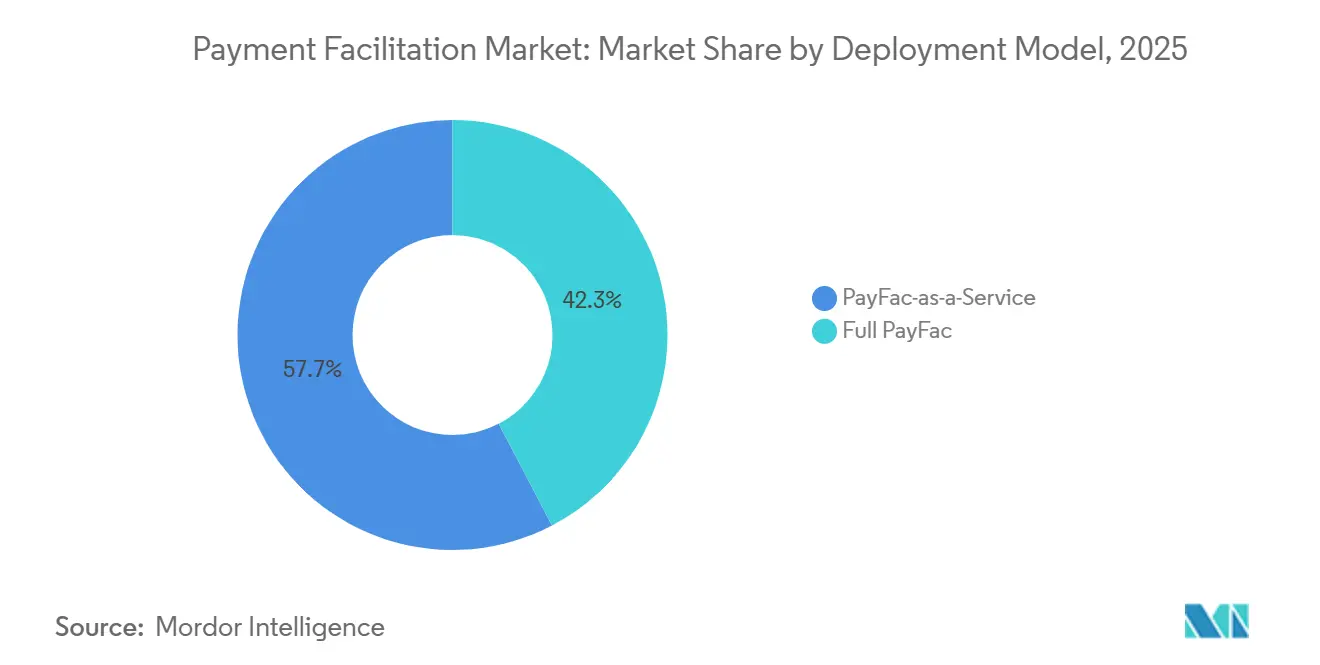
- In base al modello di implementazione, PayFac-as-a-Service ha conquistato il 57.7% della quota di mercato dei servizi di facilitazione dei pagamenti nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 15.88% fino al 2031.
- In base alle dimensioni aziendali, le piccole e medie imprese rappresentavano il 61.8% della quota di mercato dei servizi di facilitazione dei pagamenti nel 2025 e si prevede che cresceranno a un tasso annuo composto del 15.1% fino al 2031.
- Per quanto riguarda gli utenti finali, le piattaforme SaaS e gli ISV (Independent Software Vendor) detenevano il 35.2% della quota di mercato dei servizi di facilitazione dei pagamenti nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 16.57% fino al 2031.
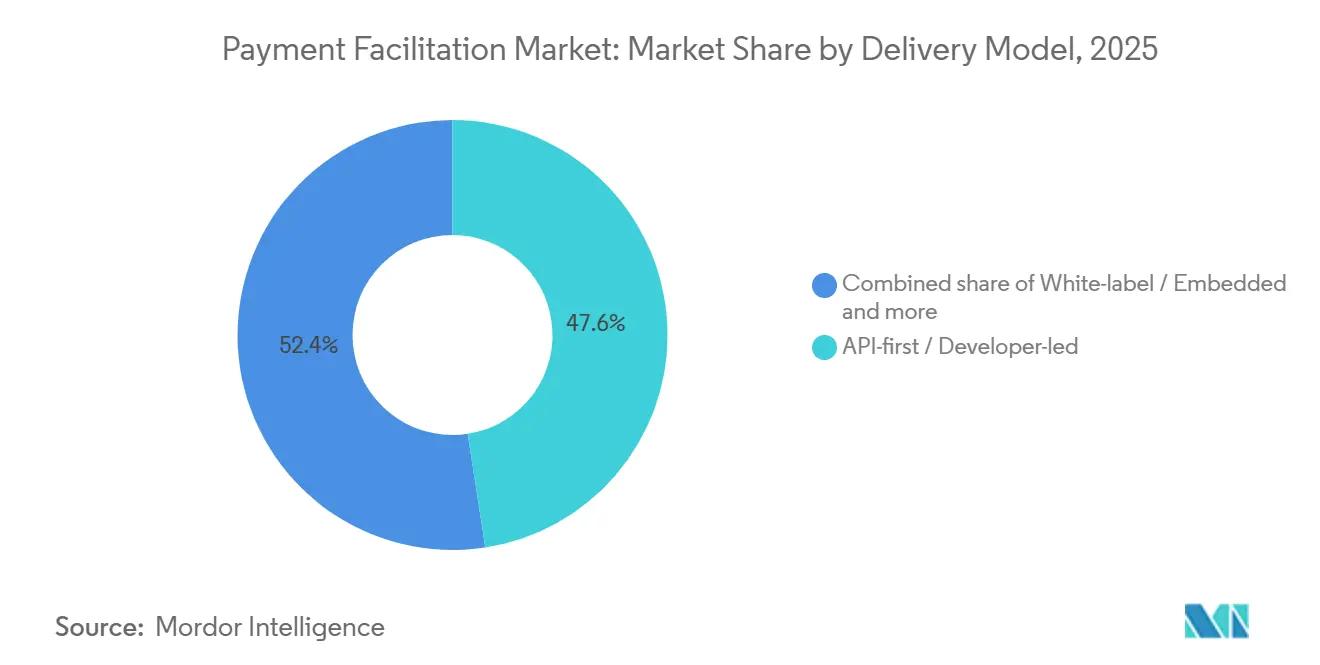
- In base al modello di erogazione, l'erogazione API-first rappresentava il 47.6% della quota di mercato dell'agevolazione dei pagamenti nel 2025, mentre si prevede che l'erogazione white-label e quella integrata cresceranno a un CAGR del 16.2% fino al 2031.
- Per settore verticale, il commercio al dettaglio e i beni di consumo hanno conquistato il 27.3% della quota di mercato dei servizi di facilitazione dei pagamenti nel 2025, mentre si prevede che il settore sanitario crescerà a un tasso annuo composto del 17.1% fino al 2031.
- Dal punto di vista geografico, nel 2025 il Nord America deteneva il 42.11% della quota di mercato dei servizi di facilitazione dei pagamenti, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 17.44% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della facilitazione dei pagamenti
Analisi dell'impatto dei conducenti
| Drivers | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Passaggio ai pagamenti integrati nelle piattaforme SaaS e verticali | + 2.8% | Globale, più forte in Nord America e in Europa | A breve termine (≤ 2 anni) |
| Tempi di incasso più rapidi per i commercianti e imbarco immediato. | + 2.2% | Global | A breve termine (≤ 2 anni) |
| Automazione scalabile delle attività di sottoscrizione e conformità | + 1.6% | Nord America e Europa | Medio termine (2-4 anni) |
| Esigenze di monetizzazione multi-commerciante e marketplace | + 1.4% | Globale, con crescente rilevanza nella regione Asia-Pacifico. | Medio termine (2-4 anni) |
| Commercio transfrontaliero e accettazione di più valute | + 1.5% | Asia-Pacifico, Europa, Medio Oriente e Africa | Medio termine (2-4 anni) |
| Monitoraggio delle frodi e degli storni di addebito tramite intelligenza artificiale | + 1.5% | Global | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Rapida transizione verso i pagamenti integrati nelle piattaforme SaaS e verticali
Il mercato dei servizi di facilitazione dei pagamenti trae vantaggio dall'integrazione dell'accettazione dei pagamenti nei prodotti principali da parte dei fornitori di software verticali. Nel 2025, oltre il 50% degli ISV (Independent Software Vendor) rilevanti in Nord America offriva pagamenti integrati. I fornitori di SaaS con pagamenti integrati rappresentavano il 36% dei ricavi derivanti dall'acquisizione di PMI nel 2024, e la stima di BCG prevedeva che questa quota avrebbe raggiunto il 45% entro il 2028. I pagamenti integrati possono ridurre il tasso di abbandono dei commercianti integrando la funzione di pagamento nel flusso di lavoro quotidiano del software. Le piattaforme con pagamenti integrati hanno registrato un tasso di abbandono dei commercianti 2.5 volte inferiore rispetto a quelle che utilizzavano referral di pagamento. Questo combina i ricavi delle transazioni con un motivo più valido per cui i commercianti rimangono fedeli al proprio fornitore di software.
Il potenziale di ricavi derivanti dalla finanza integrata per le piattaforme SaaS in Nord America ed Europa è stato stimato in 185 miliardi di dollari, con una penetrazione inferiore al 20%. Ciò indica che molti fornitori di software stanno ancora valutando se assumere un ruolo più incisivo nell'esperienza di pagamento. Il mercato della facilitazione dei pagamenti consente a questi fornitori di monetizzare i pagamenti senza dover sviluppare internamente tutte le funzionalità di conformità e di pagamento. Il modello PayFac-as-a-Service è particolarmente interessante per le aziende che desiderano un ingresso più rapido sul mercato senza assumersi le responsabilità normative e operative derivanti dalla registrazione come facilitatore di pagamento a tutti gli effetti. Di conseguenza, il modello operativo influenza lo sviluppo del prodotto, la fidelizzazione dei commercianti e la velocità con cui le piattaforme software possono generare ricavi legati ai pagamenti. Crea inoltre opportunità per i facilitatori di pagamento affermati di supportare le piattaforme SaaS verticali emergenti prima che queste passino a un modello PayFac indipendente.
Necessità di tempi di incasso più rapidi per i commercianti e di un'attivazione immediata
Un'attivazione più rapida dei commercianti favorisce la crescita perché una piattaforma non può generare ricavi dai pagamenti finché i suoi sub-commercianti non sono attivi e non elaborano le transazioni. La tradizionale procedura di verifica potrebbe richiedere settimane di revisione dei documenti, mentre le piattaforme PayFac-as-a-Service possono completare l'onboarding dei sub-commercianti in pochi minuti. Mastercard e Cardstream hanno descritto questo cambiamento nella loro pubblicazione del febbraio 2025 sulla facilitazione dei pagamenti [1] Mastercard e Cardstream, “The Future of Payment Facilitation, The Rise of PayFac as a Service,” Mastercard Insights, mastercard.com . Un'attivazione più rapida può ridurre l'abbandono durante la configurazione e accelerare il trasferimento del volume dei pagamenti su una piattaforma. Il mercato della facilitazione dei pagamenti, pertanto, attribuisce maggiore importanza all'onboarding automatizzato rispetto alla capacità di elaborazione delle transazioni. Flussi di lavoro più rapidi sono particolarmente importanti laddove i fornitori di software servono molti piccoli commercianti con tempi limitati per la raccolta dei documenti.
Secondo un sondaggio di Worldpay, l'81% degli esercenti ha identificato l'accesso ai fondi entro 24 ore come un requisito fondamentale per i servizi finanziari integrati. Questo pone la velocità di regolamento, insieme alla procedura di onboarding, al centro dell'esperienza dell'esercente. Gli strumenti automatizzati di "Know Your Business" (KYB) possono sostituire i processi di riscossione statici con la verifica aziendale in tempo reale, laddove le normative sul rischio lo consentano. Il processo richiede comunque dei controlli, poiché una decisione affrettata che trascuri il rischio può portare a chargeback o a preoccupazioni da parte delle banche sponsor. Di conseguenza, il mercato dei servizi di facilitazione dei pagamenti premia i fornitori in grado di abbreviare i tempi di onboarding mantenendo al contempo una visione completa del sub-esercente. Il vantaggio pratico non risiede nella velocità fine a se stessa, ma nella capacità di integrare verifica, approvazione, regolamento e monitoraggio continuo in un unico processo operativo.
Commercio transfrontaliero che richiede l'accettazione di più valute da parte degli esercenti
Il commercio transfrontaliero aumenta la necessità di facilitatori in grado di supportare metodi di pagamento locali, gestione del cambio valuta e regolamento dei commercianti tra giurisdizioni. Le transazioni UPI transfrontaliere in India sono cresciute del 1,936% su base annua nell'anno fiscale 2024-25 [2] National Payments Corporation of India, “What Is the State of India's Digital Payments in 2026, Inside the UPI Revolution,” Digital in Asia, digitalinasia.com . Il mercato della facilitazione dei pagamenti deve supportare le infrastrutture nazionali in tempo reale man mano che queste si connettono a livello transfrontaliero. È stata inoltre citata una stima secondo cui la regione Asia-Pacifico aggiungerà 15 trilioni di dollari di volume di pagamenti entro il 2030. Tale volume crea la necessità di fornitori in grado di riconciliare le transazioni tra valute e metodi di pagamento. Rende inoltre la copertura dei pagamenti locali più importante di una semplice proposta di accettazione delle carte.
A luglio 2026 Stripe ha introdotto un motore di prezzi adattivi che localizza valuta, metodi di pagamento disponibili e opzioni di pagamento rateale al momento del checkout, utilizzando segnali in tempo reale. Il lancio è stato presentato per i commercianti che utilizzano Shopify, WooCommerce e BigCommerce. Questo tipo di prodotto dimostra come i fornitori di servizi di pagamento stiano integrando il checkout locale nei loro servizi principali. Nel mercato della gestione dei pagamenti, il requisito fondamentale è quello di accettare e regolare i pagamenti in modo affidabile attraverso i corridoi di pagamento rilevanti. I fornitori possono quindi differenziarsi offrendo costi di cambio trasparenti, tempi di regolamento più rapidi e una riconciliazione più affidabile. Queste funzionalità sono importanti per le piattaforme i cui commercianti vendono a livello internazionale e si aspettano che il fornitore di software gestisca la complessità dei pagamenti senza costringerli a utilizzare sistemi separati.
Monitoraggio basato sull'intelligenza artificiale per ridurre le frodi e le perdite dovute a chargeback.
Il monitoraggio supportato dall'IA è diventato un importante strumento operativo per il controllo delle frodi e dell'esposizione ai chargeback nell'ambito della facilitazione dei pagamenti. La ricerca ha evidenziato che le organizzazioni hanno perso in media 60 milioni di dollari all'anno a causa delle frodi sui pagamenti e che l'impatto finanziario globale ha superato i 485 miliardi di dollari nel 2024. La ricerca di Mastercard del 2026 ha riportato che il 42% degli emittenti e il 26% degli acquirenti hanno risparmiato oltre 5 milioni di dollari in perdite per frode in 2 anni grazie all'adozione dell'IA [3] Mastercard, “AI Is Helping Banks Save Millions by Transforming Payment Fraud Prevention,” Mastercard Insights, mastercard.com . Il mercato della facilitazione dei pagamenti necessita di questi controlli perché le prestazioni di un sub-esercente possono influenzare il rapporto con lo sponsor per l'intero programma. Il monitoraggio, pertanto, deve continuare anche dopo l'onboarding, anziché terminare con l'approvazione di un account. Un facilitatore in grado di rilevare tempestivamente comportamenti anomali può contribuire a proteggere sia gli esercenti che il rapporto con l'acquirente.
I dati di Airwallex indicano che il suo sistema antifrode ha bloccato il 45% di frodi in più su base annua rispetto al 2024. Questo tipo di risultato dimostra perché i fornitori stanno investendo in modelli in grado di identificare schemi ricorrenti in grandi insiemi di dati di pagamento. La frode basata sull'identità sintetica è stata identificata come la minaccia in più rapida crescita dal 61% dei leader del settore dei pagamenti, secondo la ricerca di Mastercard citata. È necessario un continuo aggiornamento dei modelli, poiché i metodi di frode cambiano con la stessa rapidità dei canali di pagamento. Il mercato dell'agevolazione dei pagamenti dipende anche dal monitoraggio dei chargeback, poiché i singoli sub-esercenti possono superare le soglie imposte dai circuiti di pagamento. Un monitoraggio efficace può ridurre le perdite, proteggere la continuità operativa degli esercenti e aiutare i fornitori a soddisfare le aspettative delle banche sponsor e dei circuiti di pagamento.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Oneri di conformità KYC, AML, PCI e del sistema | -1.8% | A livello globale, il dato più alto in Europa nell'ambito della PSD3 e del PSR. | A lungo termine (≥ 4 anni) |
| Dipendenza dalla banca sponsor e attriti contrattuali | -1.4% | Nord America e Europa | Medio termine (2-4 anni) |
| Volatilità dei chargeback nelle categorie di commercianti ad alto rischio | -1.0% | Global | A breve termine (≤ 2 anni) |
| Cicli di integrazione e certificazione del rischio per le piattaforme di pagamento legacy | -0.9% | Nord America e Europa | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento degli oneri di conformità derivanti da normative KYC, AML, PCI e relative agli schemi di finanziamento.
Le normative KYC, AML, PCI DSS Livello 1 e i requisiti dei circuiti di pagamento creano un onere di costi fissi per i fornitori di servizi di pagamento. I costi relativi a BSA e AML, screening delle sanzioni e PCI DSS Livello 1 variano da 100,000 a 500,000 dollari, prima di considerare i costi variabili di monitoraggio delle transazioni. Questi obblighi possono rendere impraticabile per le piattaforme software emergenti ottenere la piena registrazione come fornitore di servizi di pagamento. Di conseguenza, il mercato dei servizi di pagamento mantiene un ruolo importante per i fornitori che si assumono funzioni di conformità per i propri clienti. Le piattaforme che utilizzano questi servizi possono concentrarsi sulla propria offerta per i commercianti, affidandosi a uno specialista per i processi di controllo principali. Il compromesso è che hanno un controllo meno diretto su alcune decisioni operative e di rischio.
Le differenze giurisdizionali aggiungono ulteriore complessità per gli operatori che lavorano in più regioni. La PSD3 europea e il pacchetto PSR, i requisiti FedNow degli Stati Uniti e gli obblighi di localizzazione dei dati dell'India sono esempi di considerazioni normative separate. Un facilitatore di dimensioni più ridotte potrebbe avere difficoltà a mantenere una struttura di conformità che soddisfi simultaneamente tutti questi requisiti. Il costo non si limita alla tecnologia, ma include anche l'elaborazione di politiche, la rendicontazione, la revisione e il coinvolgimento delle banche sponsor. Il mercato della facilitazione dei pagamenti potrebbe quindi favorire le aziende che già dispongono del personale e dei sistemi necessari per applicare i controlli in diversi regimi. Ciò potrebbe anche aumentare la domanda di PayFac-as-a-Service, in cui il fornitore si fa carico di una parte maggiore dell'onere operativo.
Dipendenza dalla banca sponsor e attriti contrattuali
Ogni facilitatore di pagamenti su circuiti di carte dipende da una banca sponsor per l'accesso ai circuiti stessi tramite un BIN (Bank Identification Number) e un rapporto di acquisizione. Questa dipendenza conferisce alla banca sponsor un ruolo centrale nella valutazione dei controlli della piattaforma, delle categorie di esercenti, del quadro di conformità, della solidità finanziaria e delle capacità operative. Le banche sponsor in genere richiedono un'adeguata capitalizzazione, piani di conformità dettagliati e, in molti casi, bilanci certificati, con requisiti finanziari specifici che variano a seconda dell'istituto e del profilo di rischio. Queste condizioni di ingresso possono rendere difficile per molte piattaforme in fase iniziale adottare un modello PayFac completo. Il mercato dei facilitatori di pagamento si trova quindi ad affrontare una barriera strutturale che va oltre la semplice progettazione del prodotto. Una piattaforma deve instaurare un rapporto di fiducia con una banca sponsor prima di poter operare in modo indipendente e su larga scala sui circuiti di carte.
Una banca sponsor può interrompere un rapporto se rileva violazioni delle norme di conformità o modifica la propria propensione al rischio. Una tale decisione può compromettere i ricavi derivanti dai pagamenti e richiedere alla piattaforma di stipulare rapidamente un nuovo accordo operativo. Anche la crescita può creare difficoltà se il rischio del commerciante si evolve al di là delle ipotesi di approvazione iniziali della banca sponsor. Gli operatori più piccoli potrebbero non disporre delle capacità di gestione degli account necessarie per mantenere uno stretto allineamento con la propria banca sponsor. Il mercato dell'agevolazione dei pagamenti premia le aziende che considerano i rapporti con le banche sponsor come una responsabilità continua piuttosto che come un incarico contrattuale una tantum. Questo requisito rafforza il valore dei fornitori con rapporti bancari consolidati e team di conformità esperti.
Analisi del segmento
Per modello di implementazione: PayFac-as-a-Service vince in termini di economicità della conformità.
Nel 2025, il PayFac-as-a-Service deteneva il 57.7% della quota di mercato dei servizi di facilitazione dei pagamenti. Questa posizione rifletteva la domanda da parte delle aziende basate sul software che cercavano funzionalità di pagamento integrate senza dover sostenere l'intero costo della registrazione. La registrazione completa a PayFac richiede programmi BSA e AML, la certificazione PCI DSS di Livello 1, il pagamento delle commissioni di registrazione presso i circuiti di carte e il supporto dedicato da parte delle banche sponsor per la conformità. Il PayFac-as-a-Service trasferisce gran parte di questa responsabilità al fornitore del servizio. Mastercard e Cardstream hanno riferito a febbraio 2025 che questo modello supportava centinaia di nuove attivazioni PayFac ogni trimestre. Può ridurre i tempi di immissione sul mercato da mesi a settimane e i tempi di onboarding dei commercianti da settimane a minuti.
Il modello Full PayFac rimane rilevante per le piattaforme ad alto volume che possono assorbire i costi di conformità e desiderano conservare una quota maggiore del margine di pagamento. Queste piattaforme potrebbero anche attribuire maggiore importanza al controllo diretto dei dati dei sub-esercenti e delle politiche operative. Diversi fornitori di PayFac-as-a-Service offrono ai clienti percorsi che consentono di passare alla registrazione completa man mano che il volume di transazioni cresce. Questo crea un approccio graduale anziché una scelta definitiva tra due modelli distinti. Il mercato della facilitazione dei pagamenti può quindi supportare una piattaforma in diverse fasi del suo sviluppo. Il modello più adatto dipende dal volume delle transazioni, dalla capacità di rischio, dalle risorse interne e dal livello di controllo di cui la piattaforma necessita.
Per dimensione aziendale: le PMI dominano il mercato con vantaggi strutturali su tutte le piattaforme software.
Nel 2025, le PMI rappresentavano il 61.8% della quota di mercato dei servizi di facilitazione dei pagamenti e si prevede che cresceranno a un tasso annuo composto (CAGR) del 15.1% fino al 2031. Questa posizione riflette l'ampio utilizzo di software verticali come sistema operativo per le attività aziendali quotidiane. Questo software fornisce un canale di distribuzione attraverso il quale i servizi di pagamento possono raggiungere numerosi sub-esercenti. L'adozione di software verticali tra le PMI statunitensi ha raggiunto il 59% nel 2024, in aumento rispetto al 50% del 2022. I fornitori di software con pagamenti integrati hanno generato il 36% dei ricavi derivanti dall'acquisizione di clienti PMI nel 2024. Il mercato dei servizi di facilitazione dei pagamenti trae vantaggio quando queste piattaforme integrano l'accettazione dei pagamenti nel loro prodotto standard.
Secondo un sondaggio di Oliver Wyman, il 64% delle PMI prevedeva di adottare, entro 12 mesi, nuovi o ulteriori prodotti finanziari integrati tramite fornitori di software. Questo comportamento conferma il ruolo dei fornitori di software come canale di distribuzione dei pagamenti. Le PMI potrebbero preferire un servizio integrato perché riduce il numero di fornitori separati da gestire. Il risultato è un'ampia base di potenziali clienti per le funzionalità di pagamento integrate. Le grandi imprese hanno esigenze diverse, in quanto potrebbero optare per la registrazione completa a PayFac o per rapporti diretti con gli acquirenti. Le loro dimensioni possono ridurre i costi di conformità per transazione e consentire un maggiore controllo diretto sulle informazioni dei sub-esercenti, ma il segmento delle PMI rimane la principale fonte di domanda distribuita.
Per utente finale: leader delle piattaforme SaaS, i marketplace definiscono la frontiera della complessità
Nel 2025, le piattaforme SaaS e gli ISV detenevano il 35.2% della quota di mercato dell'agevolazione dei pagamenti. La loro importanza deriva dal ruolo che svolgono nei flussi di lavoro quotidiani dei commercianti e dalla loro capacità di integrare i pagamenti all'interno di pacchetti software più ampi. Oltre il 60% degli ISV nordamericani ha integrato i pagamenti nelle proprie piattaforme. Si prevede che i ricavi derivanti dai pagamenti generati dai fornitori di software statunitensi aumenteranno da 6.5 miliardi di dollari nel 2020 a 16 miliardi di dollari nel 2025. Questo canale sta crescendo più rapidamente rispetto all'acquisizione tradizionale. Il mercato dell'agevolazione dei pagamenti si basa su questo canale perché combina l'acquisizione di commercianti e l'elaborazione dei pagamenti in un'unica relazione commerciale.
I marketplace si trovano ad affrontare sfide di implementazione più complesse perché richiedono pagamenti suddivisi tra più venditori, ritenute d'acconto sulle commissioni, cambi valutari transfrontalieri e pianificazione dei pagamenti. Le piattaforme di commercio digitale ed e-commerce possono generare elevati volumi di transazioni, ma l'acquisizione di base può risentirne con la crescente diffusione dell'orchestrazione dei pagamenti. Altre piattaforme software, tra cui quelle per la gestione immobiliare, i servizi sul campo e le applicazioni legali, ampliano la base di utenti potenziali attraverso accordi white-label. Questi accordi consentono a una piattaforma di aggiungere metodi di pagamento con minori responsabilità dirette in termini di conformità. Il mix di utenti finali comprende quindi sia grandi piattaforme con requisiti specifici, sia una vasta gamma di applicazioni verticali. Ciascun gruppo necessita di un fornitore in grado di soddisfare i propri requisiti tecnici, il profilo di rischio del commerciante e il grado di controllo preferito.
Per modello di erogazione: l'approccio API-first mantiene la sua scalabilità, mentre il white-label acquisisce slancio strategico.
Nel 2025, la distribuzione API-first deteneva il 47.6% della quota di mercato dei servizi di pagamento. Rimane un punto di partenza comune perché consente agli sviluppatori di integrare le funzioni di pagamento direttamente nel flusso di lavoro del proprio prodotto. Si prevede che la distribuzione white-label e integrata crescerà a un CAGR del 16.2% fino al 2031. Questo modello offre al fornitore di software un'esperienza di pagamento personalizzata che appare all'interno della propria applicazione. Il mercato dei servizi di pagamento può trarne vantaggio, poiché i commercianti potrebbero considerare il servizio di pagamento come parte integrante della piattaforma piuttosto che come un servizio esterno. Questa connessione più stretta può rendere più difficile la sostituzione del prodotto con un altro.
Secondo gli esperti del settore, le piattaforme SaaS verticali che integrano servizi finanziari con il proprio marchio possono aumentare il fatturato per cliente da 2 a 5 volte senza aumentare il numero di utenti. L'approccio API-first ha ancora un ruolo importante, poiché molte piattaforme testano prima la redditività dei pagamenti tramite un'integrazione, prima di investire nel branding. L'approccio completamente gestito rimane rilevante laddove una piattaforma ha capacità tecniche limitate o necessita di un fornitore per gestire una parte maggiore del processo di pagamento. I confini tra i modelli di erogazione si stanno facendo meno rigidi. Adyen for Platforms, Stripe Connect e Finix offrono livelli API-first e white-label che possono supportare un'implementazione graduale. Ciò consente alle piattaforme di modificare il proprio approccio di erogazione in base all'evoluzione del volume di transazioni e delle priorità di prodotto.
Per settore verticale: l'assistenza sanitaria è il settore in più rapida crescita, mentre il commercio al dettaglio e i beni di consumo trainano i volumi.
Nel 2025, il settore della vendita al dettaglio e dei beni di consumo deteneva il 27.3% della quota di mercato della facilitazione dei pagamenti, mentre si prevede che il settore sanitario crescerà a un CAGR del 17.1% dal 2026 al 2031. La crescita del settore sanitario riflette la crescente responsabilità di pagamento da parte dei pazienti e la continua sostituzione dei sistemi di fatturazione frammentati. I dati di Finix indicano che la spesa sanitaria diretta dei pazienti è cresciuta del 5.9%, raggiungendo l'11% della spesa sanitaria totale nel 2025. Stripe ha affermato che l'85% degli operatori sanitari negli Stati Uniti utilizza software per gestire le proprie attività [4] Stripe, “Healthcare Embedded Payments, A Guide for Businesses,” Stripe Resources, stripe.com . Queste condizioni creano un'ampia base di utenti guidata dal software per la facilitazione dei pagamenti.
Anche gli operatori sanitari necessitano di partner di pagamento in grado di soddisfare rigorosi requisiti in termini di dati e flussi di lavoro. Le violazioni dei dati sanitari dei pazienti sono aumentate da 6 milioni di record interessati nel 2010 a 170 milioni nel 2024. Questo rende la sicurezza e la conformità elementi rilevanti nella scelta dei partner di pagamento da parte degli ISV (Independent Software Vendor) del settore sanitario. I settori immobiliare e dell'istruzione richiedono moduli specializzati per la gestione dei tempi di pagamento, dei depositi a garanzia e dei rimborsi. Il settore turistico e alberghiero necessita di supporto per la determinazione dinamica dei prezzi, la gestione di più valute, le prenotazioni e i rimborsi. I servizi professionali e il settore della ristorazione contribuiscono a un elevato volume di transazioni, coinvolgendo un gran numero di piccoli commercianti. I moduli specializzati possono aiutare un fornitore di servizi di pagamento a competere quando un servizio di acquisizione generico non soddisfa le esigenze operative del settore.
Analisi geografica
Nel 2025, il Nord America deteneva il 42.1% della quota di mercato dei servizi di facilitazione dei pagamenti. La regione beneficia della concentrazione di fornitori di SaaS per le imprese negli Stati Uniti, dell'ampia copertura bancaria e della maturazione dei sistemi di monetizzazione dei pagamenti da parte degli ISV (Independent Software Vendor). I ricavi derivanti dall'elaborazione dei pagamenti da parte dei fornitori di software statunitensi hanno raggiunto i 16 miliardi di dollari nel 2025, con una crescita annua del 20%. L'acquisizione di pagamenti tramite SaaS ha rappresentato il 36% dei ricavi derivanti dall'acquisizione di pagamenti per le PMI, con BCG che prevede una quota del 45% entro il 2028. La consultazione sull'open banking in Canada e la legge messicana sul fintech sono state identificate come sviluppi normativi a supporto degli investimenti transfrontalieri. Questi fattori rendono la regione una base consolidata per i fornitori che cercano sia grandi commercianti sia un'ampia rete di commercianti basata su software.
Il ruolo dell'Europa nel mercato della facilitazione dei pagamenti è influenzato dalla transizione normativa e da un divario persistente nell'adozione della finanza integrata. La commissione ECON del Parlamento europeo ha approvato il quadro normativo PSD3 e PSR il 5 maggio 2026, con entrata in vigore prevista nella prima metà del 2028. Tale quadro ha introdotto norme più severe in materia di responsabilità per frode, verifica del nome del beneficiario e obblighi rafforzati per le API di open banking. Regno Unito, Germania, Francia, Italia e Spagna costituiscono la principale base di ricavi della regione. La digitalizzazione dei pagamenti B2B in Germania e l'infrastruttura Faster Payments del Regno Unito continuano a sostenere la crescita del mercato. La finanza integrata rappresenta un terzo del volume dei pagamenti alle PMI nei mercati europei più avanzati, rispetto ai due terzi negli Stati Uniti, lasciando un ampio margine di ulteriore adozione.
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) del 17.4% dal 2026 al 2031, il tasso di crescita regionale più rapido nel mercato dell'elaborazione dei pagamenti. Si stima che la regione aggiungerà 15 trilioni di dollari in volume di pagamenti entro il 2030, portando il totale a 41.7 trilioni di dollari. In Giappone, 31 importanti società di elaborazione dei pagamenti hanno registrato un fatturato complessivo di 580.5 miliardi di yen (3.9 miliardi di dollari) nel 2025, con un aumento del 21.7% su base annua. Le transazioni con carta di credito collegate a UPI in India hanno generato 12 miliardi di dollari al mese e l'espansione transfrontaliera di UPI ha raggiunto otto paesi operativi. Il Sud America, il Medio Oriente e l'Africa rappresentano ancora opportunità in fase iniziale, poiché le infrastrutture di pagamento e i quadri normativi sono in continua evoluzione.
Panorama competitivo
Il mercato dei servizi di facilitazione dei pagamenti comprende processori di pagamento ad alto volume e una più ampia gamma di fornitori specializzati. Stripe, PayPal, Adyen, Fiserv, FIS e Global Payments competono in termini di capacità di elaborazione, portata globale e servizi per le imprese. Finix, Rapyd, NMI, Stax, BlueSnap e Checkout.com, invece, si rivolgono principalmente a piattaforme SaaS e fornitori di software di fascia media, offrendo infrastrutture di pagamento modulari, pagamenti integrati e funzionalità di conformità specifiche per settore.
I fornitori di infrastrutture emergenti come Juspay si stanno differenziando grazie all'orchestrazione dei pagamenti open-source piuttosto che all'acquisizione dei pagamenti. Le loro piattaforme consentono ai commercianti di instradare le transazioni attraverso più fornitori di servizi di pagamento, ottimizzare i tassi di autorizzazione e ridurre la dipendenza da un singolo fornitore, intensificando la concorrenza nel settore delle infrastrutture di pagamento aziendali. Nel luglio 2026, Stripe e Advent International hanno presentato un'offerta congiunta del valore di 53.4 miliardi di dollari per PayPal. Se l'operazione andasse a buon fine, l'entità combinata elaborerebbe un volume di pagamenti annuo stimato in 3.7 trilioni di dollari. La transazione proposta evidenzia l'importanza competitiva delle economie di scala nel mercato della facilitazione dei pagamenti, poiché le piattaforme di pagamento più grandi possono rafforzare le capacità di valutazione del rischio, la prevenzione delle frodi, l'acquisizione di commercianti e l'efficienza operativa.
La specializzazione rimane fondamentale perché le piattaforme software spesso necessitano di flussi di lavoro che soddisfino i requisiti dei rispettivi mercati di riferimento. Moduli per il settore sanitario che supportino i requisiti HIPAA, flussi di lavoro per le transazioni immobiliari e la gestione delle tasse universitarie possono aiutare un fornitore a consolidare i rapporti con le piattaforme. Il sistema Radar di Stripe ha elaborato un volume di pagamenti annuo pari a 1.9 trilioni di dollari e ha ridotto del 17% il tasso di contestazioni per i suoi utenti. Stripe ha inoltre implementato il suo Agentic Commerce Protocol con Facebook e Meta nel 2026. Il protocollo consente agli agenti basati sull'intelligenza artificiale di completare i flussi di pagamento con un token di pagamento condiviso, senza che i commercianti memorizzino dati sensibili delle carte. Queste iniziative dimostrano come lo sviluppo dei prodotti stia collegando i controlli antifrode, la tokenizzazione e l'esperienza di pagamento.
Adyen for Platforms e Worldpay for Platforms competono offrendo architetture di pagamento unificate per negozi fisici e online. Checkout.com e Global Payments stanno investendo nella modernizzazione delle API per rimanere competitive rispetto ai fornitori gestiti da sviluppatori. La Payment Facilitator and Marketplace Risk Guide di Visa definisce le aspettative a livello di circuito per la valutazione del rischio e il monitoraggio dei sub-esercenti. Controlli più rigorosi possono quindi fornire un vantaggio competitivo laddove le banche sponsor richiedano prove che un fornitore superi i requisiti minimi.
Leader del settore della facilitazione dei pagamenti
Striscia, Inc.
PayPal Holdings, Inc.
Fiser, Inc.
Global Payment Inc.
Adyen
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Juspay ha stretto una partnership con Recurly per integrare la sua piattaforma di orchestrazione dei pagamenti open-source, Hyperswitch, consentendo ai commercianti con abbonamenti di accedere a oltre 300 fornitori di servizi di pagamento tramite un'unica integrazione, migliorando la resilienza dei pagamenti e la scalabilità globale.
- Luglio 2026: Stripe e Advent International hanno presentato un'offerta congiunta per acquisire PayPal Holdings per circa 53.4 miliardi di dollari, supportata da un finanziamento bancario garantito di 50 miliardi di dollari. L'accordo avrebbe unito piattaforme che elaboravano complessivamente 3.7 miliardi di dollari all'anno, innescando un immediato riposizionamento strategico nei segmenti di mercato medio e grande.
- Aprile 2026: Stripe ha lanciato il suo Adaptive Pricing Engine, che localizza automaticamente valuta, metodi di pagamento e opzioni di pagamento rateale al momento del checkout utilizzando segnali IP, dispositivo e browser in tempo reale, inizialmente per i commercianti di Shopify, WooCommerce e BigCommerce.
- Marzo 2026: la commissione ECON del Parlamento europeo ha approvato la PSD3 e il Regolamento sui servizi di pagamento, con pubblicazione nella Gazzetta ufficiale a luglio 2026. La prima metà del 2028 imporrà norme più severe in materia di responsabilità per frode, la verifica obbligatoria del nome del beneficiario e requisiti rafforzati per l'open banking.
Ambito del rapporto sul mercato globale della facilitazione dei pagamenti
| Retribuzione completa |
| PayFac-as-a-Service |
| Grandi imprese |
| Piccole e medie imprese |
| Mercati (orizzontali e verticali) |
| Piattaforme SaaS e ISV |
| Commercio digitale / Piattaforme di e-commerce |
| Altre piattaforme software e applicazioni verticali |
| API-first / Guidato dagli sviluppatori |
| White-label / Integrato |
| Piattaforma completamente gestita |
| Settore Sanitario |
| Immobiliare |
| Formazione |
| Viaggi e ospitalità |
| Servizi professionali |
| Vendita al dettaglio e beni di consumo |
| Alimenti e Bevande |
| Altri verticali |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Malaysia | |
| Singapore | |
| Vietnam | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Turchia | |
| Sud Africa | |
| Egitto | |
| Resto del Medio Oriente e dell'Africa |
| Per modello di distribuzione | Retribuzione completa | |
| PayFac-as-a-Service | ||
| Per dimensione aziendale | Grandi imprese | |
| Piccole e medie imprese | ||
| Per utente finale | Mercati (orizzontali e verticali) | |
| Piattaforme SaaS e ISV | ||
| Commercio digitale / Piattaforme di e-commerce | ||
| Altre piattaforme software e applicazioni verticali | ||
| Per modello di consegna | API-first / Guidato dagli sviluppatori | |
| White-label / Integrato | ||
| Piattaforma completamente gestita | ||
| Per settore verticale | Settore Sanitario | |
| Immobiliare | ||
| Formazione | ||
| Viaggi e ospitalità | ||
| Servizi professionali | ||
| Vendita al dettaglio e beni di consumo | ||
| Alimenti e Bevande | ||
| Altri verticali | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Malaysia | ||
| Singapore | ||
| Vietnam | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Sud Africa | ||
| Egitto | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Che cos'è la facilitazione dei pagamenti?
La facilitazione dei pagamenti consente a una piattaforma di integrare sub-esercenti nell'ambito di un accordo principale con un altro esercente e di offrire l'accettazione dei pagamenti all'interno della propria esperienza software.
Quanto è grande il settore dell'agevolazione dei pagamenti?
Si stima che il mercato dei servizi di facilitazione dei pagamenti abbia un valore di 5.62 trilioni di dollari nel 2026 e si prevede che raggiungerà i 10.39 trilioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 13.1%.
Perché il modello PayFac-as-a-Service è così diffuso?
Nel 2025, il modello PayFac-as-a-Service deteneva una quota di mercato del 57.7% perché permette ai fornitori di software di utilizzare infrastrutture di pagamento senza doversi assumere l'intero onere della conformità normativa.
Quali sono gli utenti aziendali più importanti per i fornitori di servizi di pagamento?
Nel 2025, le piattaforme SaaS e gli ISV detenevano una quota di mercato del 35.2%, mentre le PMI rappresentavano il 61.8% e si prevede che cresceranno a un tasso annuo composto del 15.1% fino al 2031.
Quale settore verticale sta crescendo più rapidamente per i servizi di pagamento integrati?
Si prevede che il settore sanitario crescerà a un tasso annuo composto del 17.1% dal 2026 al 2031, grazie alla maggiore responsabilità nei pagamenti, all'utilizzo di software e alla necessità di modernizzare i sistemi di fatturazione.
Quale regione sta crescendo più rapidamente nel settore dei servizi di pagamento agevolati?
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 17.4% fino al 2031, grazie alla crescita dei volumi di pagamento e alle infrastrutture di pagamento in tempo reale.


