

Dimensioni e quota di mercato dei droni passeggeri
Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
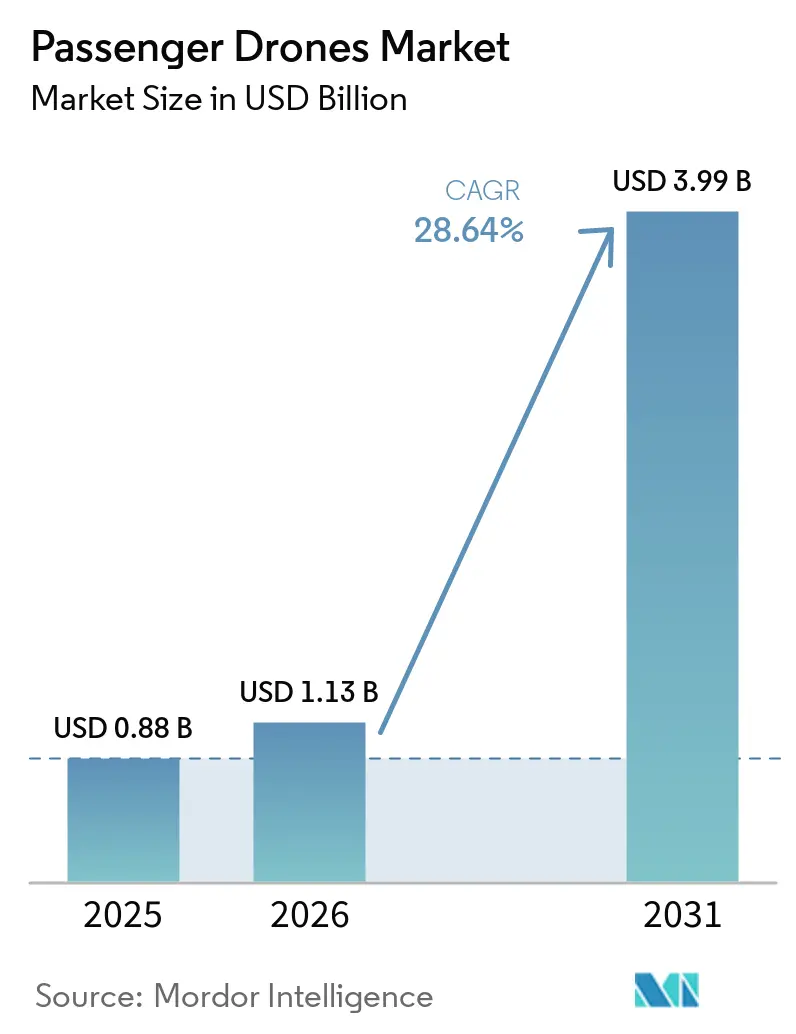
| Dimensione del mercato (2026) | 1.13 miliardo di dollari |
| Dimensione del mercato (2031) | 3.99 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 28.64% CAGR |
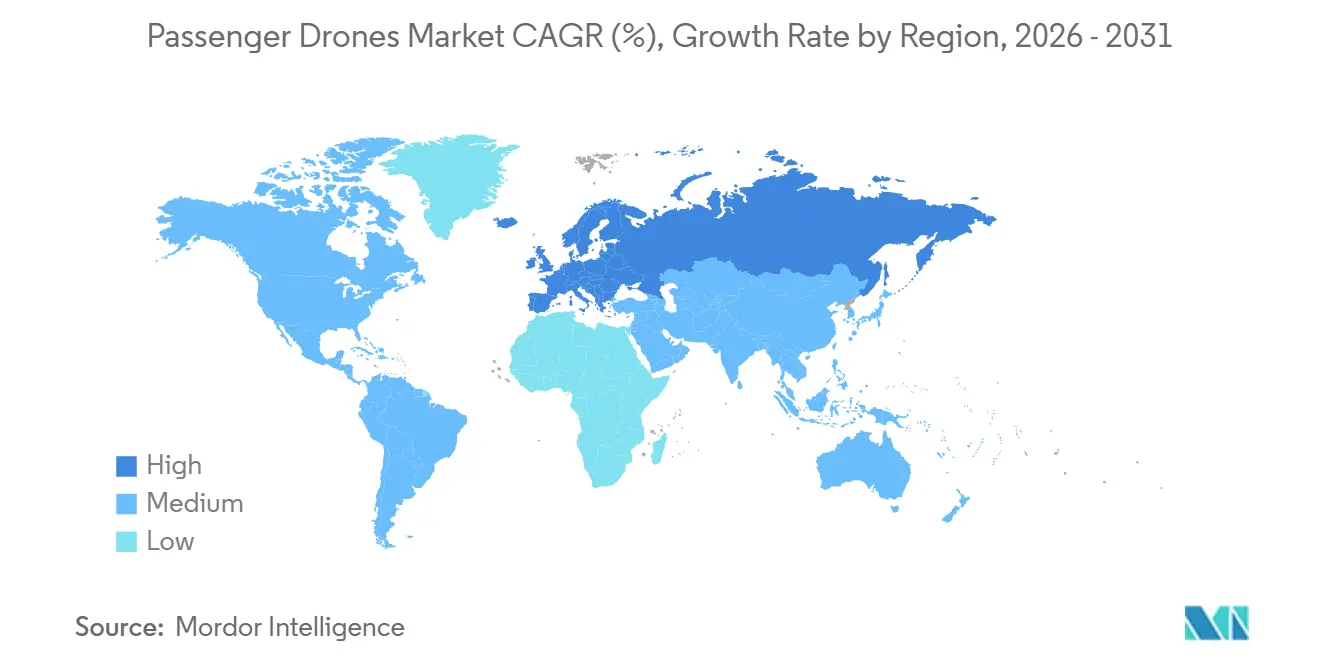
| Mercato in più rapida crescita | Europa |
| Il mercato più grande | Nord America |
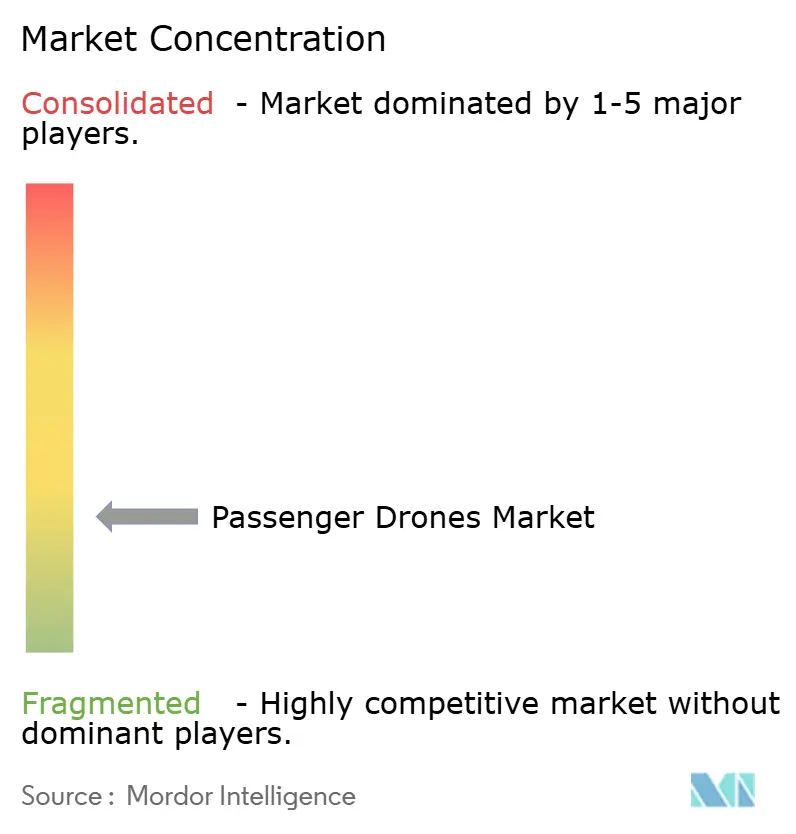
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei droni passeggeri di Mordor Intelligence
Si prevede che il mercato dei droni per il trasporto passeggeri crescerà da 0.88 miliardi di dollari nel 2025 e 1.13 miliardi di dollari nel 2026 a 3.99 miliardi di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) del 28.64% durante il periodo di previsione. L'attività commerciale è entrata in una nuova fase nel 2026, poiché i servizi di droni passeggeri con biglietto sono ora operativi simultaneamente in più di una città, segnando una netta rottura con la precedente fase di voli di prova e programmi dimostrativi. Il mercato è sostenuto dalla più rapida commercializzazione di velivoli completamente elettrici per brevi rotte urbane, da percorsi di certificazione più chiari da parte delle principali autorità aeronautiche e da progetti di vertiporti che stanno trasformando i corridoi pianificati in infrastrutture di trasporto reali. La concorrenza è ancora ampia, ma il campo si sta restringendo poiché solo un gruppo più ristretto di produttori può sostenere i costi, il lavoro di certificazione e il coordinamento delle infrastrutture necessari per la scala commerciale. La massa delle batterie e le tempistiche di certificazione non uniformi tra FAA, EASA, CAAC e JCAB limitano ancora l'autonomia di rotta, la flessibilità del carico utile e la diffusione transfrontaliera. Nonostante tali limitazioni, il mercato dei droni per il trasporto passeggeri ha superato la fase di validazione concettuale ed è entrato in un periodo caratterizzato da servizi operativi, gare di certificazione e sviluppo delle infrastrutture.
Punti chiave del rapporto
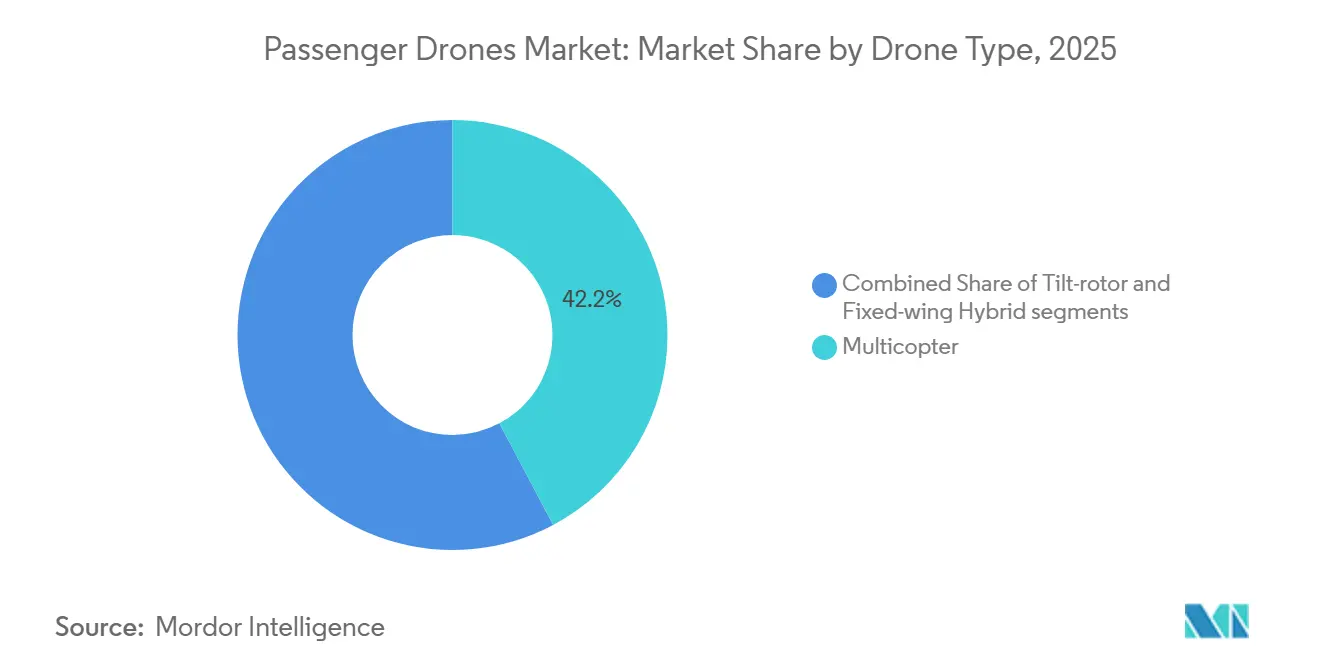
- Per tipologia di drone, i multicotteri detenevano una quota di mercato del 42.24% nel 2025, mentre si prevede che i droni a rotore basculante cresceranno a un tasso annuo composto del 30.12% fino al 2031.
- In termini di capacità di posti a sedere, le piattaforme con più di 4 posti rappresentavano il 49.23% del mercato dei droni passeggeri nel 2025, mentre si prevede che il segmento da 2 a 4 posti crescerà a un CAGR del 31.16% fino al 2031.
- In base alla modalità operativa, gli aeromobili con pilota a bordo detenevano una quota di mercato del 66.47% nel 2025 e si prevede che registreranno il CAGR (tasso di crescita annuale composto) più elevato, pari al 29.71%, fino al 2031.
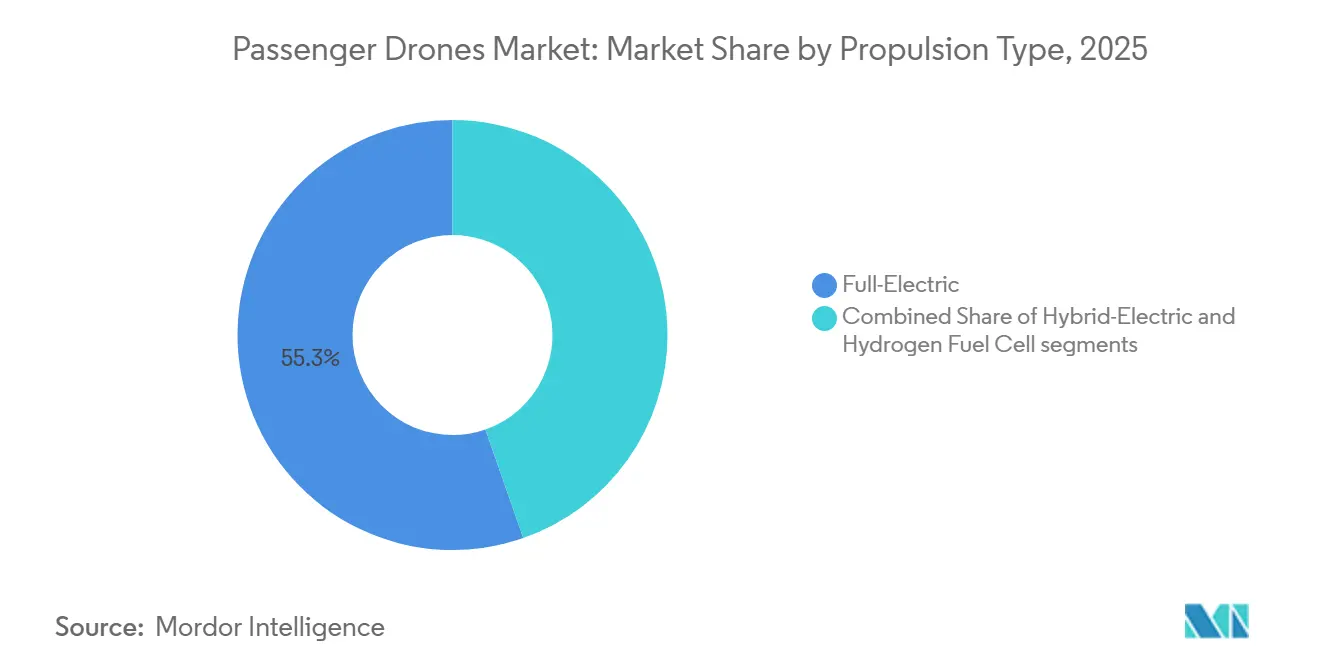
- Per tipologia di propulsione, le piattaforme completamente elettriche hanno dominato con una quota del 55.34% nel 2025, mentre la propulsione a celle a combustibile a idrogeno ha registrato un'avanzata significativa con un CAGR del 31.47% fino al 2031.
- Nel 2025, i taxi aerei urbani rappresentavano il 53.33% del mercato dei droni per il trasporto passeggeri e si prevede che cresceranno a un tasso annuo composto del 30.06% fino al 2031.
- Dal punto di vista geografico, nel 2025 il Nord America deteneva una quota del 38.77%, mentre si prevede che l'Europa registrerà il tasso di crescita annuo composto (CAGR) più elevato, pari al 29.91%, fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei droni passeggeri
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Progressi nella densità energetica delle batterie e riduzione dei costi | + 5.7% | Diffusione globale, con primi guadagni in Cina, Stati Uniti e Germania. | A breve termine (≤ 2 anni) |
| La congestione del traffico urbano sta catalizzando la domanda di mobilità aerea urbana (UAM). | + 4.1% | Globale, con una presenza concentrata in Nord America, Europa e nelle megalopoli dell'area Asia-Pacifico. | Medio termine (2-4 anni) |
| Sandbox normativi di supporto e programmi pilota | + 3.4% | Principali mercati in Nord America e UE, con ripercussioni su Emirati Arabi Uniti, Giappone e Corea del Sud. | Medio termine (2-4 anni) |
| Innovazioni nel controllo autonomo del volo derivate dalla difesa | + 2.9% | Nord America ed Europa, con trasferimento tecnologico verso l'APAC | A lungo termine (≥ 4 anni) |
| Ecosistemi di vertiporti supportati da immobili | + 2.8% | Emirati Arabi Uniti, Stati Uniti, Corea del Sud, Giappone | Medio termine (2-4 anni) |
| Domanda aziendale di mobilità dirigenziale a zero emissioni guidata da fattori ambientali, sociali e di governance | + 2.2% | Centri aziendali globali, Nord America, Europa, Stati del Golfo | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
La congestione del traffico urbano catalizza la domanda di mobilità aerea urbana
La congestione urbana sta creando un quadro economico più favorevole per la mobilità aerea a corto raggio nelle grandi città, contribuendo a far sì che il mercato dei droni passeggeri si avvicini all'uso commerciale regolare. La pianificazione delle rotte non è più definita esclusivamente dai produttori di aeromobili, poiché le autorità aeroportuali, le agenzie di trasporto pubblico e gli sviluppatori immobiliari influenzano ora la localizzazione delle infrastrutture di prelievo, atterraggio e ricarica dei passeggeri. Il segnale più forte a breve termine è che le infrastrutture vengono costruite prima che le flotte raggiungano una vasta scala, riducendo così il divario tra la certificazione e il lancio del servizio nel mercato dei droni passeggeri. L'Autorità per le Strade e i Trasporti di Dubai e Skyports Infrastructure hanno annunciato il completamento tecnico del primo vertiporto commerciale al mondo presso l'Aeroporto Internazionale di Dubai nell'aprile 2026, collegato a una rete di 4 nodi che include Dubai Marina, Dubai Mall e Palm Jumeirah. [1] Skyports Infrastructure, “Air Taxi Ready, il primo vertiporto commerciale al mondo dell’aeroporto internazionale di Dubai raggiunge il completamento tecnico”, comunicato stampa di Skyports Infrastructure, skyports.net Le città che si muovono per prime su queste reti stanno costruendo vantaggi operativi che saranno difficili da eguagliare per i mercati più lenti una volta che i diritti di traffico, l’accesso immobiliare e gli ecosistemi dei partner sono già in atto.
Progressi nella densità energetica delle batterie e riduzione dei costi
Il miglioramento delle batterie rimane la leva tecnica più importante per il mercato dei droni passeggeri, poiché da esso dipendono l'economia delle rotte, il carico utile, i tempi di rotazione e la configurazione degli aeromobili. Una maggiore densità energetica rende inoltre le piattaforme completamente elettriche più pratiche per il servizio urbano, in quanto estende l'autonomia utile senza richiedere un passaggio a sistemi di propulsione a zero emissioni. EHang ha dichiarato di aver completato il primo test di volo al mondo con batteria a stato solido per un eVTOL nel novembre 2024, utilizzando un aeromobile EH216-S con una densità energetica di 480 Wh/kg. Questo risultato è importante perché i sistemi di batterie a densità più elevata possono ampliare la finestra commerciale per le rotte urbane brevi e possono anche rafforzare la posizione dei produttori già vicini alla certificazione. Il mercato dei droni passeggeri risentirà probabilmente per primo di questo fattore nelle aree geografiche in cui le catene di approvvigionamento delle batterie, la produzione di aeromobili e le attività di certificazione si stanno già muovendo in parallelo.
Sandbox normativi di supporto e programmi pilota
Il mercato dei droni passeggeri sta beneficiando di un cambiamento nell'assetto normativo, poiché le autorità si stanno spostando da linee guida di alto livello a quadri operativi che supportano l'implementazione precoce del servizio. L'EASA ha emesso la Decisione ED 2025/010/R e le relative linee guida nel 2025, fornendo al mercato europeo un regolamento più completo per i velivoli con capacità VTOL e equipaggio. [2] Agenzia europea per la sicurezza aerea, "Decisione ED 2025/010/R, Introduzione di un quadro normativo per l'esercizio dei droni, che consente una mobilità aerea innovativa con velivoli con capacità VTOL e equipaggio", Biblioteca di documenti EASA, easa.europa.eu Nel marzo 2026, Joby ha annunciato di essere stata selezionata per iniziare le operazioni nell'ambito del programma pilota di integrazione eVTOL della Casa Bianca, che supporta le attività di pre-certificazione in più stati, consentendo agli operatori di acquisire esperienza operativa, raccogliere dati sulla sicurezza e prepararsi alla domanda in parallelo con le fasi finali di certificazione. Il mercato acquisisce slancio man mano che i programmi normativi riducono i tempi tra la prontezza del velivolo e i primi ricavi commerciali.
Ecosistemi di vertiporti garantiti da beni immobili
Lo sviluppo dei vertiport è diventato una delle variabili non aeronautiche più importanti nel mercato dei droni passeggeri, poiché il servizio non può essere scalato senza un accesso affidabile a siti di decollo, atterraggio, ricarica e gestione dei passeggeri. La base di finanziamento per queste infrastrutture si sta espandendo oltre l'aviazione, poiché aeroporti, agenzie di trasporto urbano e sviluppatori immobiliari stanno ora considerando i vertiport come parte di piani più ampi di mobilità e utilizzo del territorio. La Korea Airports Corporation e il Korea Aerospace Research Institute hanno avviato i lavori nel marzo 2026 per il primo vertiport urbano UAM dell'area metropolitana di Seoul presso il KINTEX di Goyang nell'ambito del programma dimostrativo K-UAM Fase 2. [3] Korea Airports Corporation tramite Seoul Economic Daily, "Seoul Metro Area's First UAM Vertiport Breaks Ground This Month", Seoul Economic Daily, en.sedaily.com Skyports ha anche confermato nell'aprile 2026 che il vertiport commerciale dell'aeroporto internazionale di Dubai aveva raggiunto il completamento tecnico, indicando che le infrastrutture stanno progredendo simultaneamente in più di una geografia pionieristica. Con l'avanzare di questi progetti, il mercato dei droni per il trasporto passeggeri diventa più facile da valutare per operatori e investitori, poiché i piani di percorso sono legati a infrastrutture reali anziché a concetti futuri.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Incertezze relative alla certificazione e agli standard di sicurezza | -3.6% | Il problema è di portata globale, con una maggiore gravità in Nord America ed Europa, dove gli standard della CAA sono più rigorosi. | A lungo termine (≥ 4 anni) |
| Compromessi tra carico utile e autonomia determinati dalla massa della batteria | -2.0% | A livello globale, le restrizioni sono più stringenti per i segmenti di navette interurbane e veicoli con più di 4 posti. | Medio termine (2-4 anni) |
| Degrado delle prestazioni della batteria a basse temperature | -1.3% | Nord America, Russia, Europa settentrionale | Medio termine (2-4 anni) |
| Rischio reputazionale causato dai social media negli incidenti | -1.1% | Globale, con una maggiore presenza nei mercati nordamericani ed europei ad alta connettività. | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Incertezze relative alla certificazione e agli standard di sicurezza
La certificazione rimane il principale ostacolo strutturale per il mercato dei droni passeggeri, poiché gli sviluppatori di velivoli devono ancora affrontare percorsi tecnici differenti nelle principali giurisdizioni. Un produttore che ottiene risultati positivi in un sistema normativo non può dare per scontato un passaggio agevole e rapido a un altro, il che aumenta i costi e ritarda l'ingresso nel mercato. Il quadro operativo EASA 2025 è stato un passo importante per l'Europa, ma la coesistenza di approcci separati da parte di FAA, EASA, CAAC e JCAB mantiene elevati gli oneri di conformità per i programmi globali. Di conseguenza, i produttori spesso si muovono attraverso code di approvazione sequenziali anziché lanciare i propri prodotti simultaneamente in più mercati principali. Ciò rallenta la diffusione della flotta, mette a dura prova le esigenze di capitale e mantiene il mercato dei droni passeggeri dipendente da un gruppo ristretto di aziende in grado di sostenere lunghi cicli di certificazione.
Degrado delle prestazioni della batteria a basse temperature
Le basse temperature riducono le prestazioni delle batterie, limitando l'affidabilità delle rotte durante tutto l'anno in alcune zone del Nord America e del Nord Europa, creando un problema per il mercato dei droni passeggeri poiché le prestazioni dei velivoli dipendono fortemente dalla potenza erogata dalle batterie, dalla gestione termica e dalle modalità di ricarica. Le operazioni in climi freddi richiedono inoltre infrastrutture aggiuntive presso i vertiporti per il condizionamento delle batterie, il che aumenta i costi e la complessità operativa. Ciò significa che le prime reti commerciali tendono a concentrarsi in climi caldi o temperati, anche quando la congestione è elevata nelle città più fredde. In pratica, il mercato dei droni passeggeri potrebbe espandersi inizialmente nelle aree con condizioni di funzionamento delle batterie più favorevoli, non sempre in quelle con la maggiore domanda urbana.
Analisi del segmento
Per tipologia di drone: i multicotteri sono in testa, ma i droni a rotore basculante stanno accelerando.
Nel 2025, i multicotteri detenevano il 42.24% della quota di mercato dei droni passeggeri, un primato dovuto a una configurazione meccanica più semplice, cicli di validazione più brevi e una minore complessità di addestramento per le prime operazioni commerciali. La loro configurazione si adatta meglio ai brevi percorsi urbani, dove la stabilità in fase di decollo e atterraggio è più importante dell'efficienza di crociera a lungo raggio. Ciò ha conferito ai multicotteri un vantaggio pratico in termini di certificazione nel breve termine, poiché gli enti regolatori stanno esaminando attentamente i punti critici di guasto dei sistemi di sollevamento motorizzati e la sicurezza operativa. L'EH216-S di EHang supporta questo trend, essendo un progetto multicottere e la prima piattaforma eVTOL ad aver ottenuto la certificazione di tipo commerciale e la certificazione di produzione dalla CAAC.
I droni a rotore basculante sono la tipologia in più rapida crescita nel mercato dei droni passeggeri, con un CAGR previsto del 30.12% tra il 2026 e il 2031. Il loro vantaggio risiede in una maggiore efficienza di crociera a velocità più elevate, che li rende più adatti a rotte che si estendono oltre i brevi tragitti urbani. Joby ha avviato i test di volo TIA conformi alle normative FAA nel 2026, il che mantiene le architetture a rotore basculante al centro della corsa alla certificazione in Occidente. Anche Archer sta portando avanti la stessa configurazione verso la fase di preparazione al lancio commerciale, a dimostrazione del fatto che gran parte dell'industria dei droni passeggeri considera ancora i droni a rotore basculante il design più adatto a reti di rotte più lunghe e dense. Gli aeromobili ibridi ad ala fissa rimangono il sottosegmento più piccolo perché il loro caso d'uso è più ristretto e si adatta meglio a missioni di trasporto interurbano e specializzato piuttosto che a un'iniziale implementazione urbana.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per capienza: dominano le configurazioni di grandi dimensioni, mentre la fascia media è quella in più rapida crescita.
Nel 2025, i velivoli con più di 4 posti rappresentavano il 49.23% del mercato dei droni passeggeri, a dimostrazione del fatto che operatori e produttori continuano a puntare su formati in cui l'economicità dei posti a sedere migliora con un maggiore tasso di occupazione. Questo segmento si adatta meglio a casi d'uso come taxi aereo urbano, navette interurbane, trasporto VIP e supporto di emergenza rispetto ai concetti di mobilità personale più piccoli. Le cabine più spaziose risultano inoltre attraenti per gli utenti aziendali, in quanto consentono di trasportare delegazioni anziché singoli viaggiatori. Il VT35 di EHang, presentato nell'ottobre 2025 con un'autonomia target di 200 km e la compatibilità con l'infrastruttura di vertiporti esistente EH216-S, rafforza la spinta verso programmi di mobilità a maggiore capacità.
Il segmento da 2 a 4 posti è quello in più rapida crescita nel mercato dei droni passeggeri, con un CAGR del 31.16% fino al 2031. Questo formato si colloca in una posizione intermedia ideale, in quanto può servire i vertiporti urbani con spazi limitati, generando al contempo un ricavo per volo sufficiente a sostenere le operazioni commerciali. Il Midnight di Archer è stato progettato proprio in quest'ottica, con una configurazione pilota-quattro passeggeri e un profilo di rotta studiato per i collegamenti densamente popolati tra aeroporti e città. I velivoli personali di dimensioni ridotte rimangono il segmento commerciale meno sviluppato, sebbene i nuovi percorsi normativi negli Stati Uniti potrebbero facilitare l'ingresso nel mercato dei velivoli leggeri a due posti con decollo e atterraggio verticale nel tempo. In tutte le classi di posti a sedere, l'industria dei droni passeggeri sta cercando un equilibrio tra l'economia per volo, i vincoli infrastrutturali, la lunghezza delle rotte e le tempistiche di certificazione, piuttosto che puntare semplicemente al massimo numero di passeggeri.
In base alla modalità operativa: le operazioni pilotate definiscono la commercializzazione a breve termine.
Nel 2025, i velivoli con pilota a bordo rappresentavano il 66.47% del mercato dei droni passeggeri e presentavano anche il più alto tasso di crescita annuo composto (CAGR) previsto, pari al 29.71% fino al 2031. Questa combinazione insolita riflette una realtà normativa fondamentale, poiché il servizio commerciale di trasporto passeggeri dipende ancora dalla presenza di un pilota in comando nella maggior parte dei principali percorsi di approvazione. La partecipazione di Joby al programma eIPP della Casa Bianca nel 2026 dimostra inoltre che le prime operazioni negli Stati Uniti si stanno strutturando attorno al servizio con pilota a bordo piuttosto che a un'implementazione completamente autonoma. In termini pratici, il mercato dei droni passeggeri si sta muovendo innanzitutto attraverso il modello operativo che le autorità di regolamentazione, le compagnie assicurative e le autorità pubbliche sono più disposte ad accettare.
I sistemi semi-autonomi si collocano tra le attuali norme operative e l'obiettivo di autonomia a lungo termine, con supervisione remota e automazione di bordo che condividono le attività di volo. Questa architettura offre un percorso di transizione realistico, consentendo ai produttori di sviluppare capacità di automazione senza richiedere alle autorità di regolamentazione di approvare un passaggio completo al servizio passeggeri senza pilota. La Cina rappresenta una chiara eccezione nel mercato dei droni passeggeri, poiché EHang ha già avviato operazioni di trasporto passeggeri autonome a pagamento a Guangzhou e Hefei, senza pilota a bordo. Il servizio completamente autonomo in Nord America ed Europa richiederà probabilmente più tempo, poiché le autorità di regolamentazione necessitano ancora di ulteriori dati sulla sicurezza e test di equivalenza prima di un'ampia approvazione commerciale. La suddivisione in base alla modalità operativa dimostra che i tempi di commercializzazione sono determinati più dalla prontezza per la certificazione che dalle ambizioni tecniche degli sviluppatori di velivoli.
Per tipo di propulsione: completamente elettrico in testa, accelerazione a celle a combustibile a idrogeno
Nel 2025, la propulsione completamente elettrica deteneva una quota di mercato del 55.34%, una leadership derivante da un'architettura del sistema di propulsione più semplice, una migliore predisposizione della catena di approvvigionamento e una maggiore compatibilità con i profili di rotta urbana brevi. Gli aeromobili più avanzati in termini di certificazione o commercializzazione, tra cui l'EH216-S di EHang, l'S4 di Joby e il Midnight di Archer, sono tutti basati su sistemi completamente elettrici. Ciò significa che ogni passo normativo compiuto da questi programmi all'avanguardia rafforza anche la posizione a breve termine della propulsione elettrica nel mercato dei droni per il trasporto passeggeri. Gli aeromobili completamente elettrici si allineano inoltre perfettamente con la politica delle zero emissioni e con le infrastrutture attualmente in fase di pianificazione per la ricarica urbana e le aree di sosta dei vertiporti.
La propulsione a celle a combustibile a idrogeno è il segmento di propulsione in più rapida crescita, con un CAGR del 31.47% dal 2026 al 2031. Il suo fascino deriva dalla promessa di una maggiore autonomia con zero emissioni dirette, aspetto particolarmente rilevante dato che il mercato dei droni passeggeri si sta spostando sempre più verso missioni di corridoio e interurbane. ZeroAvia ha annunciato un centro di produzione in Scozia nel maggio 2025 per scalare i sistemi di propulsione idrogeno-elettrica e la FAA aveva già pubblicato condizioni speciali per il suo motore elettrico da 600 kW. [4] ZeroAvia, “ZeroAvia to Build Manufacturing Hub in Scotland,” ZeroAvia, zeroavia.com Questa combinazione suggerisce che lo sviluppo dell'idrogeno si sta spostando dall'ambizione in fase di laboratorio alla preparazione industriale, anche se la diffusione sulle rotte dipenderà ancora dalla realizzazione delle infrastrutture. I sistemi ibridi-elettrici rimangono un'importante opzione di transizione perché possono supportare missioni più lunghe prima che le reti di supporto dell'idrogeno diventino ampiamente disponibili.
Per applicazione: Urban Air Taxi si afferma sul mercato, consolidando il suo dominio.
Nel 2025, i taxi aerei urbani rappresentavano il 53.33% del mercato e si prevede che registreranno il tasso di crescita annuo composto (CAGR) più rapido, pari al 30.06%, fino al 2031. Questo primato deriva dalla forte compatibilità tra i limiti attuali delle batterie e la lunghezza dei percorsi, compresi tra 15 e 50 km, dove il trasporto aereo può far risparmiare tempo significativo rispetto alle alternative su strada. I corridoi urbani offrono inoltre un maggiore potenziale di determinazione dei prezzi, poiché i percorsi ad alto reddito e ad alta densità di traffico possono supportare più facilmente tariffe premium rispetto a reti più lunghe o meno dense. L'attività di Joby nel 2026 dimostra come una singola piattaforma possa essere posizionata contemporaneamente in diversi mercati urbani, attraverso Dubai, gli stati dell'eIPP della Casa Bianca e le operazioni collegate a New York, supportate da infrastrutture acquisite.
Il servizio di navetta interurbana rimane l'applicazione con il più alto potenziale di ricavo per viaggio. Tuttavia, è anche quella che deve affrontare il percorso più lungo verso un'ampia commercializzazione, poiché necessita di una maggiore copertura e di una rete più capillare a entrambe le estremità del percorso. Il turismo aereo si è affermato come una valida fonte di ricavi iniziale in alcuni mercati, poiché il rischio legato al percorso è inferiore e la domanda dei consumatori può essere concentrata in aree controllate. Le attività turistiche di EHang in Cina e le iniziative di espansione in Giappone, Qatar e Thailandia dimostrano come questo percorso possa favorire l'apprendimento commerciale prima che la mobilità urbana su larga scala raggiunga la piena maturità. Anche i servizi di emergenza medica stanno attirando l'attenzione, poiché potrebbero essere sviluppati percorsi normativi specifici e casi d'uso dedicati prima che le reti urbane di massa raggiungano la piena diffusione. In tutte le applicazioni, il mercato si sta concentrando sui casi d'uso che meglio si allineano con la tecnologia e la normativa attuali, piuttosto che cercare di commercializzare contemporaneamente ogni profilo di missione.
Analisi geografica
Mercato nordamericano dei droni passeggeri
Nel 2025, il Nord America deteneva il 38.77% della quota di mercato, a testimonianza della solida base di capitali privati, dell'intenso lavoro di certificazione e delle ampie infrastrutture presenti nella regione. Gli Stati Uniti rimangono al centro di questa posizione perché il quadro normativo commerciale della FAA e l'ecosistema finanziario del paese continuano ad attrarre i principali programmi occidentali. La selezione di Joby nell'ambito dell'eIPP della Casa Bianca, avvenuta nel marzo 2026, ha trasformato la commercializzazione anticipata negli Stati Uniti da un obiettivo futuro in un percorso operativo concreto che si estende fino a 10 stati. Questo cambiamento è significativo perché il mercato dei droni per il trasporto passeggeri in Nord America ora presenta collegamenti più chiari tra il supporto federale, la prontezza operativa dei velivoli e la pianificazione dell'implementazione a livello di rotta.
Mercato europeo dei droni passeggeri
L'Europa è il segmento regionale in più rapida crescita, con un CAGR previsto del 29.91% nel periodo 2026-2031. Le decisioni dell'EASA del 2025, nell'ambito del nuovo quadro normativo per i velivoli a decollo e atterraggio verticale (VTOL), hanno fornito all'Europa un quadro operativo più completo e hanno contribuito a ridurre l'incertezza per sviluppatori e operatori. Anche il Regno Unito riveste un ruolo importante, poiché il settore aerospaziale verticale sta procedendo su una strada che potrebbe supportare in futuro la circolazione transfrontaliera delle flotte, una volta ottenute le necessarie autorizzazioni.
Mercato dei droni passeggeri in Asia-Pacifico, Medio Oriente e Sud America
La regione Asia-Pacifico ospita le operazioni commercialmente più avanzate nel mercato dei droni passeggeri, con la Cina che già nel 2026 offriva servizi di trasporto passeggeri autonomi con biglietto. EHang ha lanciato i servizi commerciali con l'EH216-S a Guangzhou e Hefei nel marzo 2026, rendendo la Cina il primo mercato ad avere operazioni di droni passeggeri autonomi a pagamento su questa scala. Anche il Giappone sta facendo progressi e SkyDrive è diventato il primo sviluppatore di eVTOL del paese a ricevere la certificazione di Approved Design Organization (OfO) da JCAB nell'aprile 2026. La Corea del Sud ha aggiunto un altro segnale infrastrutturale con l'avvio dei lavori per il primo vertiporto UAM dell'area metropolitana di Seoul, KINTEX, nel marzo 2026 nell'ambito del programma dimostrativo nazionale. Il Medio Oriente si sta sviluppando rapidamente, con il completamento del vertiporto di Dubai e il percorso degli Emirati Arabi Uniti per l'Archer's Midnight con un approccio di certificazione di tipo limitato. Il Sud America rimane un mercato di dimensioni ridotte, ma la densa struttura urbana del Brasile e la familiarità con la mobilità in elicottero lo rendono rilevante come futuro mercato di adozione, una volta che il riconoscimento bilaterale e la disponibilità di velivoli certificati miglioreranno.
Panorama competitivo
Il mercato dei droni per il trasporto passeggeri rimane frammentato perché sono ancora attivi oltre una dozzina di programmi OEM per multicotteri, velivoli a rotore basculante e ibridi, e nessuna singola azienda controlla una quota superiore al 10-15% delle vendite globali di velivoli attivi. Ciononostante, il processo di certificazione sta progressivamente separando le aziende con reali prospettive commerciali da quelle che operano ancora nella fase concettuale o di test limitati. EHang è l'esempio più lampante di questo cambiamento, avendo consegnato 221 unità eVTOL nell'anno fiscale 2025 e registrato il suo primo trimestre in utile secondo i principi contabili GAAP nel quarto trimestre del 2025. L'azienda ha inoltre lanciato servizi con biglietto a Guangzhou e Hefei nel marzo 2026, ottenendo una posizione commerciale che nessun concorrente occidentale ha ancora eguagliato.
Nei mercati occidentali, Joby e Archer rimangono tra i contendenti più in vista perché entrambe combinano il lavoro di certificazione con la pianificazione commerciale a livello di rotta. Joby ha completato la Fase 4 della FAA ed è entrata nei test di volo del TIA con il suo primo aeromobile conforme alla FAA, il che la mantiene in testa alla corsa per la certificazione negli Stati Uniti. Archer ha ottenuto la piena approvazione FAA per i mezzi di conformità e sta anche utilizzando gli Emirati Arabi Uniti come percorso di ingresso commerciale anticipato attraverso la sua strategia di Certificato di Tipo Restritto con Abu Dhabi Aviation. Queste mosse dimostrano che le aziende non aspettano più un singolo evento di certificazione decisivo, ma stanno invece costruendo opzioni di ricavo in giurisdizioni che possono procedere più rapidamente.
La differenziazione strategica nel mercato dei droni per il trasporto passeggeri si concentra ora sull'accesso alla fornitura di batterie, sulle partnership con i vertiporti e sul controllo del software di autonomia. Il modello di EHang è degno di nota perché lega lo sviluppo del velivolo, lo sviluppo delle batterie con i partner e le relazioni con gli operatori in una struttura più strettamente integrata. Joby sta percorrendo una strada diversa, collegando i progressi del velivolo alla capacità di integrazione dello spazio aereo e a una solida liquidità, supportata da una posizione di cassa di 2.5 miliardi di dollari nel primo trimestre del 2026. Un'altra opportunità rimane nei servizi medici di emergenza e nei servizi di navetta interurbana, dove nessun produttore ha ancora ottenuto un contratto su scala commerciale. Le aziende che si impegnano precocemente in questi casi d'uso più specifici ma pratici potrebbero trovare un percorso più chiaro verso una diffusione differenziata rispetto a quelle che si concentrano solo sui corridoi dei taxi urbani più congestionati. Il quadro competitivo è ancora aperto, ma il vantaggio si sta spostando verso le aziende in grado di gestire certificazione, infrastrutture e finanziamenti come un unico programma coordinato piuttosto che come flussi di lavoro separati.
Leader del settore dei droni passeggeri
Joby Aero, Inc.
Volocopter GmbH
Guangzhou EHang Intelligent Technology Co. Ltd.
Archer Aviation Inc.
Airbus SE
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2026: l'Autorità Generale per l'Aviazione Civile degli Emirati Arabi Uniti (GCAA) e Archer Aviation hanno concordato di far passare Midnight a un programma di Certificato di Tipo Limitato (RTC), fornendo un percorso consolidato per le prime operazioni commerciali di aerotaxi ad Abu Dhabi, con Abu Dhabi Aviation come operatore di lancio, anticipando il servizio a pagamento di Archer prima della piena certificazione di tipo da parte della FAA.
- Aprile 2026: l'Autorità per le strade e i trasporti di Dubai e Skyports Infrastructure hanno annunciato il completamento tecnico del primo vertiporto commerciale al mondo presso l'aeroporto internazionale di Dubai, una struttura di 3,100 metri quadrati dotata di due piattaforme di decollo e atterraggio che costituiscono il fulcro di una rete a quattro nodi che si estende fino a Dubai Marina, Dubai Mall e Palm Jumeirah.
- Aprile 2026: SkyDrive è diventata la prima azienda giapponese specializzata nello sviluppo di velivoli eVTOL a ricevere la certificazione di Organizzazione di Progettazione Approvata (ADO) da JCAB, consentendo all'azienda di effettuare internamente le ispezioni di progettazione e post-progettazione e accelerando significativamente il processo di certificazione di tipo verso l'obiettivo di avvio del servizio commerciale nel 2028.
- Marzo 2026: Joby Aviation ha completato l'audit SR3 con la FAA. Ha avviato i test di volo TIA utilizzando il suo primo velivolo conforme alle normative FAA, una tappa fondamentale nel percorso verso la certificazione di tipo, venendo contemporaneamente selezionata come partner del programma eIPP della Casa Bianca, che le consente di operare in fase di pre-certificazione in un massimo di 10 stati.
Ambito del rapporto sul mercato globale dei droni passeggeri
I droni passeggeri sono veicoli aerei senza pilota progettati per il trasporto di persone. Questi droni sono dotati di tecnologie avanzate per garantire sicurezza, efficienza e comodità nel trasporto urbano e interurbano.
Il mercato dei droni passeggeri è segmentato per tipologia di drone, capacità di posti a sedere, modalità operativa, tipo di propulsione, applicazione e area geografica. Per tipologia di drone, il mercato è segmentato in multicotteri, velivoli a rotore basculante e ibridi ad ala fissa. Per capacità di posti a sedere, il mercato è suddiviso in monoposto, da 2 a 4 posti e oltre 4 posti. Per modalità operativa, il mercato è suddiviso in pilotato, semi-autonomo e completamente autonomo. Per tipo di propulsione, il mercato è segmentato in completamente elettrico, ibrido-elettrico e a celle a combustibile a idrogeno. Per applicazione, il mercato è classificato in taxi aereo urbano, navetta interurbana, turismo aereo, servizi medici di emergenza e trasporto VIP. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato dei droni passeggeri nei principali paesi di diverse regioni. Per ciascun segmento, la dimensione del mercato è fornita in termini di valore (USD).
| Multicopter |
| Tilt-rotor |
| Ibrido ad ala fissa |
| Monoposto |
| Da 2 a 4 posti |
| Più di 4 posti |
| Pilotato |
| Semi-autonomo |
| Completamente autonomo |
| Completamente elettrico |
| Ibrido-elettrico |
| Cella a combustibile a idrogeno |
| Taxi aereo urbano |
| Navetta interurbana |
| Turismo aereo |
| Servizi medici di emergenza |
| Trasporto VIP |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Francia | ||
| Germania | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Resto del Sud America | ||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti |
| Arabia Saudita | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto d'Africa | ||
| Per tipo di drone | Multicopter | ||
| Tilt-rotor | |||
| Ibrido ad ala fissa | |||
| Per capienza | Monoposto | ||
| Da 2 a 4 posti | |||
| Più di 4 posti | |||
| Per modalità di funzionamento | Pilotato | ||
| Semi-autonomo | |||
| Completamente autonomo | |||
| Per tipo di propulsione | Completamente elettrico | ||
| Ibrido-elettrico | |||
| Cella a combustibile a idrogeno | |||
| Per Applicazione | Taxi aereo urbano | ||
| Navetta interurbana | |||
| Turismo aereo | |||
| Servizi medici di emergenza | |||
| Trasporto VIP | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Regno Unito | ||
| Francia | |||
| Germania | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Australia | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Resto del Sud America | |||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti | |
| Arabia Saudita | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Quali fattori stanno guidando la crescita nell'adozione dei droni per il trasporto passeggeri fino al 2031?
La crescita è sostenuta dal lancio di servizi commerciali nel 2026, da percorsi di certificazione più chiari, da migliori prestazioni delle batterie e dalla costruzione di veri e propri vertiporti che stanno trasformando i piani di rotta in risorse operative.
Quanto potrebbe espandersi il mercato dei droni per il trasporto passeggeri entro il 2031?
Si prevede che il mercato dei droni per il trasporto passeggeri raggiungerà un valore di 3.99 miliardi di dollari entro il 2031, rispetto agli 1.13 miliardi di dollari del 2026, con un tasso di crescita annuo composto (CAGR) del 28.64% nel periodo 2026-2031.
Quale tipologia di aeromobile è attualmente la più richiesta?
Nel 2025 i multicotteri detenevano la quota di mercato maggiore, pari al 42.24%, grazie alla loro semplicità meccanica e alla maggiore idoneità alle prime fasi di impiego urbano e alle esigenze di certificazione.
Quale caso d'uso è più importante per il lancio commerciale?
Il servizio di taxi aereo urbano rappresenta il principale caso d'uso, con una quota del 53.33% nel 2025 e il tasso di crescita annuale composto (CAGR) più rapido previsto, pari al 30.06% fino al 2031.
Quale regione è più avanti nella preparazione commerciale?
Nel 2025 il Nord America era in testa con una quota del 38.77%, ma nella regione Asia-Pacifico la Cina vantava le operazioni commerciali live più avanzate, grazie al lancio dei servizi autonomi con biglietto da parte di EHang nel 2026.
Perché la certificazione rappresenta ancora la principale sfida per i produttori?
I diversi sistemi di approvazione della FAA, dell'EASA, della CAAC e della JCAB costringono le aziende a gestire percorsi separati, il che aumenta i costi, rallenta l'ingresso nel mercato e restringe il campo dei potenziali concorrenti.


