

Dimensioni e quota del mercato degli accessori per autovetture
Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
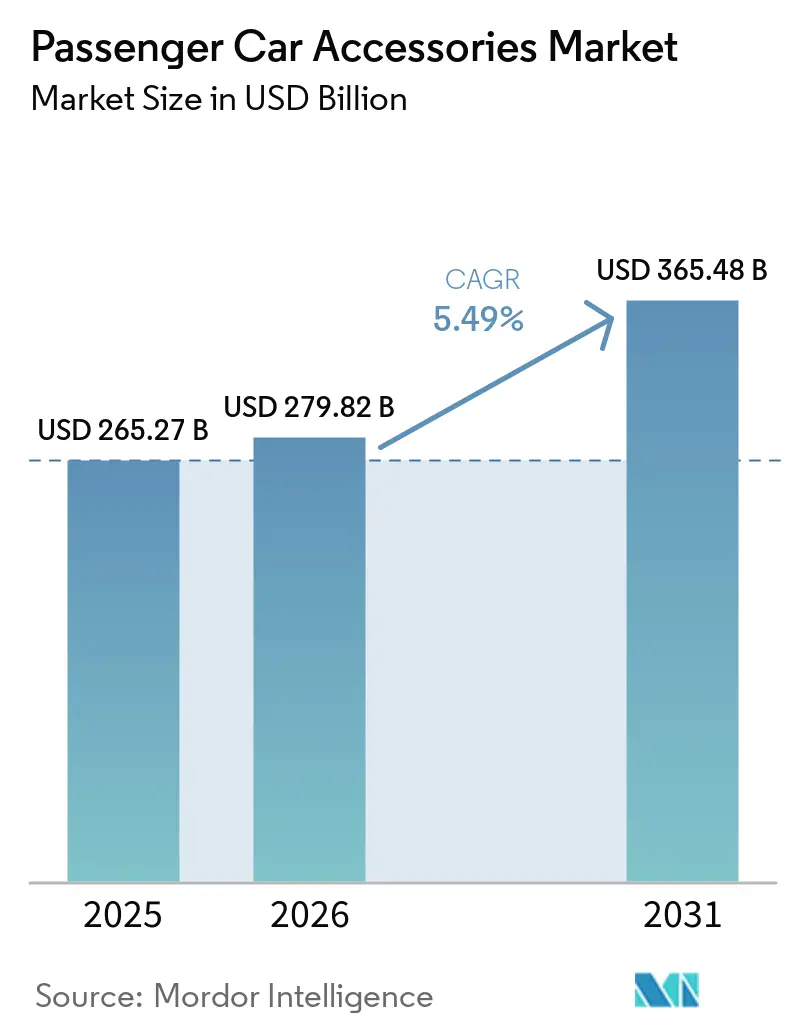
| Dimensione del mercato (2026) | 279.82 miliardo di dollari |
| Dimensione del mercato (2031) | 365.48 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.49% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Asia-Pacifico |
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato degli accessori per autovetture di Mordor Intelligence
Il mercato degli accessori per autovetture è stato valutato a 265.27 miliardi di dollari nel 2025 e si stima che crescerà dai 279.82 miliardi di dollari del 2026 ai 365.48 miliardi di dollari entro il 2031, con un CAGR del 5.49% nel periodo di previsione (2026-2031). La crescita costante deriva dall'aumento delle vendite di SUV e crossover, dall'espansione dell'aftermarket trainata dall'e-commerce e dall'orientamento degli OEM verso funzionalità di auto connesse basate su abbonamento. L'area Asia-Pacifico mantiene la leadership della domanda, riflettendo la portata della produzione di componenti in Cina e la rapida adozione della mobilità elettrica in India. Gli aggiornamenti degli interni, in particolare le soluzioni di infotainment e superfici intelligenti, trainano i ricavi ricorrenti, mentre le categorie esterne guadagnano slancio grazie alle modifiche allo stile di vita e ai design leggeri compatibili con i veicoli elettrici. L'intensità competitiva rimane moderata, poiché il consolidamento delle piattaforme, gli accessori compatibili con i sistemi ADAS e le innovazioni nei materiali sostenibili rimodellano i pool di valore all'interno del più ampio mercato degli accessori per auto.
Punti chiave del rapporto
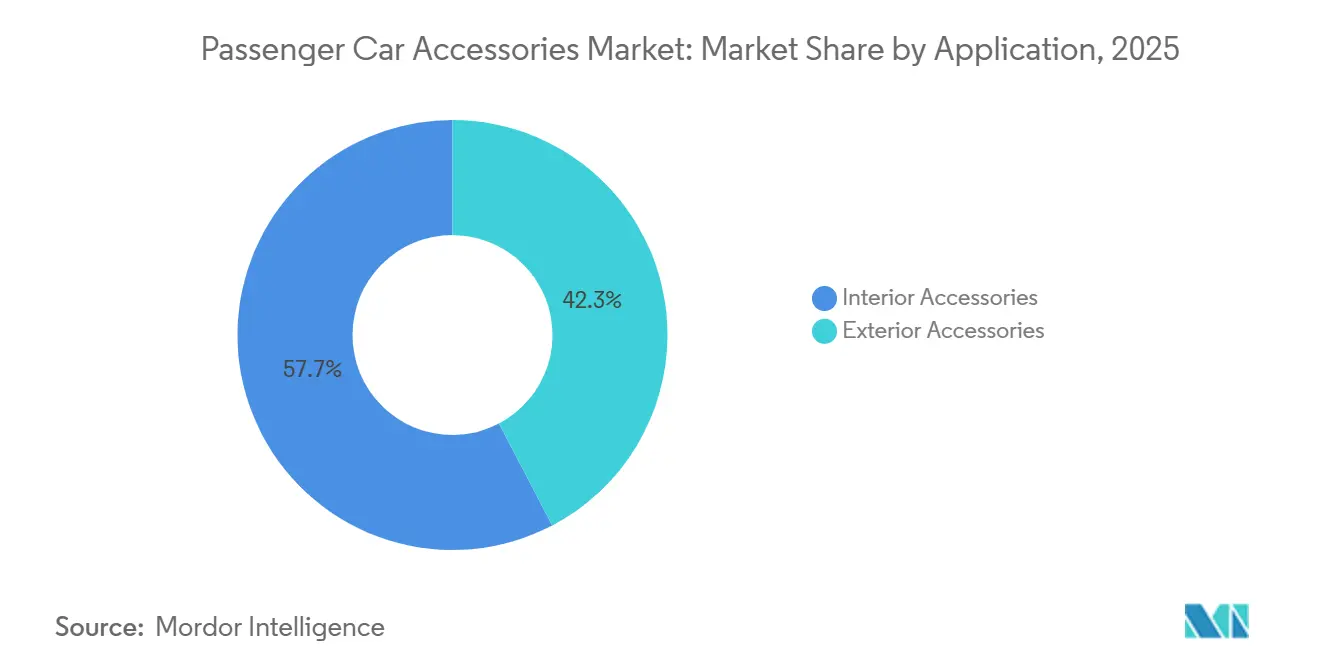
- Per applicazione, gli accessori interni hanno registrato una quota di fatturato del 57.68% nel 2025; si prevede che gli accessori esterni cresceranno a un CAGR dell'8.18% fino al 2031.
- Per canale di vendita, nel 75.63 il segmento OEM deteneva il 2025% della quota di mercato degli accessori per auto, mentre si prevede che il mercato dei ricambi continuerà a crescere a un CAGR del 9.71% entro il 2031.
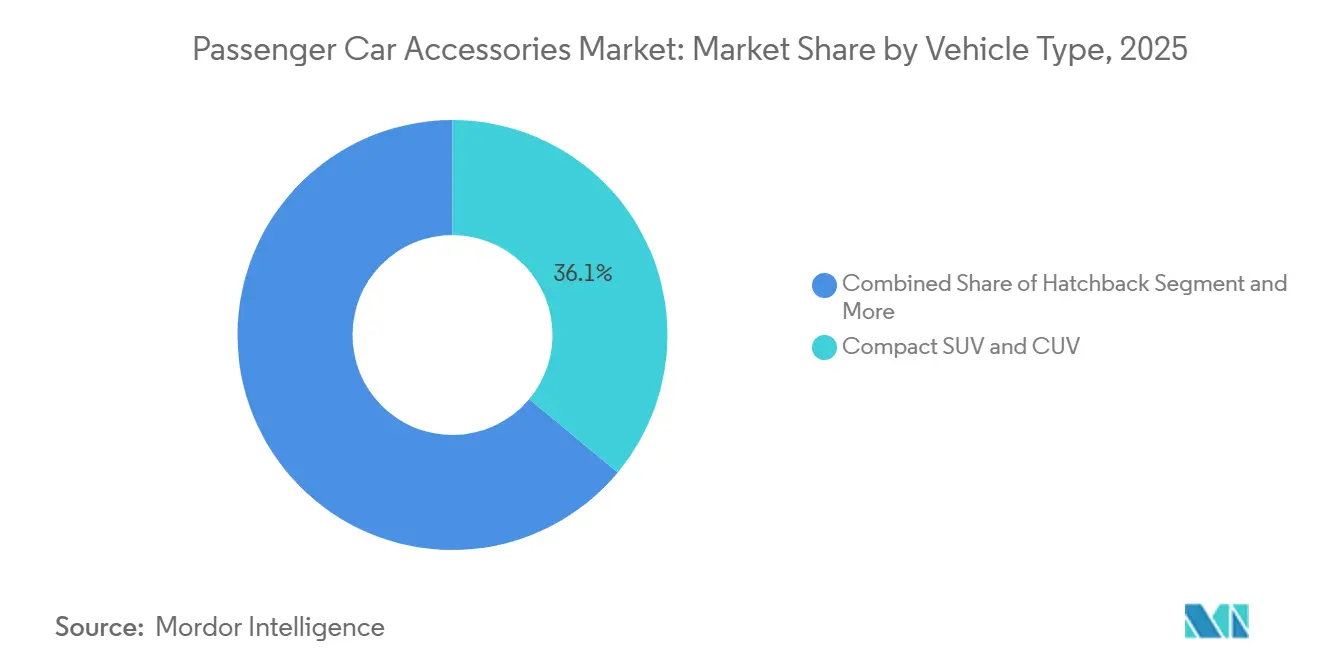
- Per tipologia di veicolo, i SUV e i CUV compatti e di medie dimensioni hanno conquistato il 36.05% del mercato degli accessori per auto nel 2025; si prevede che i veicoli elettrici registreranno il CAGR più rapido, pari all'8.61%, nel periodo 2026-2031.
- In base al materiale, nel 49.54 la plastica ha mantenuto una quota del 2025% del mercato complessivo, mentre si prevede che le alternative vegane e in pelle sintetica aumenteranno a un CAGR dell'8.08%.
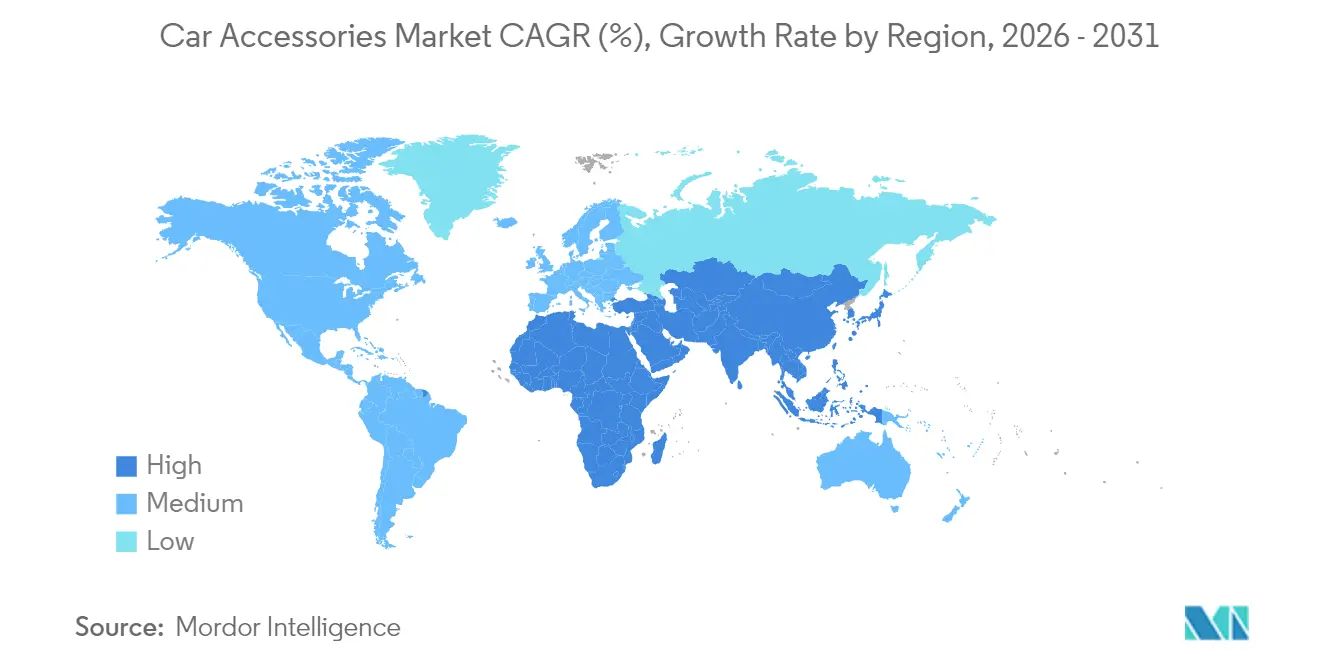
- In termini geografici, l'area Asia-Pacifico ha registrato una quota di fatturato del 63.78% nel 2025 e si prevede che registrerà il CAGR più elevato, pari al 7.63%, nel periodo di riferimento.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli accessori per autovetture
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento degli accessori per SUV e CUV | + 1.2% | Globale, più forte in Nord America e APAC | Medio termine (2-4 anni) |
| Crescita del mercato dei ricambi guidato dall'e-commerce | + 1.1% | Globale, guidato da Nord America e Cina | A breve termine (≤ 2 anni) |
| Gli OEM si concentrano sui cicli di aggiornamento delle auto connesse | + 0.9% | Segmenti premium globali al primo posto | Medio termine (2-4 anni) |
| Aumento dell'età media dei veicoli nei principali mercati. | + 0.8% | Nord America ed Europa principalmente | A lungo termine (≥ 4 anni) |
| Accessori modulari leggeri per aumentare l'autonomia dei veicoli elettrici | + 0.7% | Nucleo APAC, ricadute sull'UE e sul Nord America | A lungo termine (≥ 4 anni) |
| Adozione di superfici interne intelligenti (HMI/Gesti) | + 0.6% | Modello globale a cascata del lusso | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento degli accessori per SUV e CUV
Nel mercato degli accessori per autovetture, il crescente predominio dei SUV e dei crossover sta rimodellando i modelli di domanda, accelerando le vendite di portapacchi, predellini, rivestimenti per la carrozzeria, organizer per il carico e finiture protettive, meno rilevanti per le berline tradizionali. I SUV compatti, soprattutto nelle aree urbane, stanno guidando le tendenze verso una maggiore personalizzazione, poiché i consumatori cercano sempre più aggiornamenti estetici, aggiunte tecnologiche e miglioramenti orientati allo stile di vita, in linea con le preferenze di stile globali. Questo cambiamento sta incrementando i ricavi nei segmenti degli accessori per esterni e per veicoli utilitari, aumentando al contempo la domanda di pacchetti di personalizzazione degli interni di alta gamma. Allo stesso tempo, la proliferazione di sistemi avanzati di assistenza alla guida sta spingendo i produttori a riprogettare gli accessori per garantire che telecamere, sensori radar e moduli di parcheggio rimangano liberi da ostacoli. I fornitori di accessori che certificano i prodotti per l'integrità dei sensori si assicurano un posizionamento premium nell'intero mercato degli accessori per auto [1] “Emerging Trends Among SUV Enthusiasts,” Specialty Equipment Market Association, sema.org.
Crescita del mercato dei ricambi guidato dall'e-commerce
Nel mercato degli accessori per auto, i portali online per la vendita di ricambi stanno superando i tradizionali canali di vendita fisici, grazie agli strumenti di compatibilità basati sull'intelligenza artificiale che migliorano la precisione della ricerca, aumentano i tassi di conversione e riducono significativamente i resi. Piattaforme come NAPA Auto Parts, attraverso il suo canale online, hanno dimostrato i vantaggi di scalabilità del commercio digitale, con centinaia di migliaia di transazioni mensili che evidenziano una forte domanda ripetuta e un'efficienza logistica ottimizzata. L'e-commerce consente inoltre ai marchi di accessori più piccoli e di nicchia di aggirare le reti di distribuzione multilivello, raggiungendo direttamente i consumatori e monetizzando la domanda di nicchia in diverse regioni. Tuttavia, la rapida espansione dei marketplace online ha aumentato l'esposizione a componenti contraffatti e di qualità inferiore, spingendo a investire nell'autenticazione basata su QR, nella tracciabilità supportata da blockchain e nei programmi per venditori verificati, al fine di salvaguardare la fiducia dei consumatori e proteggere la crescente quota digitale dell'ecosistema degli accessori per auto.
Gli OEM si concentrano sui cicli di aggiornamento delle auto connesse
Oggi i produttori considerano gli accessori come servizi abilitati dal software piuttosto che come vendite hardware una tantum. La piattaforma di elaborazione Neuron di Panasonic Automotive riduce le centraline fino all'80% e supporta l'attivazione delle funzionalità via etere, creando flussi di entrate in abbonamento [2] “Neuron High-Performance Compute Platform,” Panasonic Corporation, panasonic.com . Harman International prevede che l'infotainment e i servizi connessi diventeranno il secondo maggiore bacino di entrate del software automobilistico entro il 2030, evidenziando il cambiamento strutturale verso la creazione di valore definita dal software all'interno del mercato degli accessori per autovetture. Si prevede che l'implementazione iniziale nelle linee di veicoli premium si estenderà a cascata ai modelli di fascia media e di massa man mano che l'hardware diventerà standardizzato e l'attivazione delle funzionalità si sposterà sempre più verso aggiornamenti via etere. Tuttavia, un controllo più stretto da parte degli OEM sui sistemi operativi, sui gateway crittografati e sulle architetture centralizzate dei veicoli potrebbe limitare l'accesso indipendente alla codifica aftermarket e al retrofit. Questa evoluzione probabilmente ridisegnerà i confini competitivi, concentrando la cattura del valore tra i fornitori allineati agli OEM e costringendo al contempo i produttori di accessori tradizionali a orientarsi verso integrazioni digitali certificate e miglioramenti compatibili con gli abbonamenti.
Aumento dell'età media dei veicoli nei principali mercati.
Con un'età media dei veicoli negli Stati Uniti che si aggira intorno ai 12.5 anni, i proprietari scelgono sempre più spesso di aggiornare interni, elettronica e accessori di protezione anziché acquistare auto nuove, rafforzando la resilienza del mercato degli accessori per autovetture. I periodi di possesso più lunghi stimolano i cicli di sostituzione di tappetini, coprisedili, aggiornamenti per l'infotainment, kit di illuminazione ambientale e rivestimenti protettivi, soprattutto perché i costi di riparazione e finanziamento rimangono elevati. Una dinamica analoga si osserva in tutta Europa, dove le flotte di veicoli più datate passano gradualmente dalle officine autorizzate a quelle indipendenti una volta scadute le garanzie, ampliando i canali di vendita aftermarket. Questo segmento di veicoli maturi in genere privilegia il comfort degli interni, il rinnovamento estetico e gli aggiornamenti di connettività rispetto alle modifiche delle prestazioni, generando una domanda stabile e ricorrente che contribuisce a compensare la volatilità ciclica delle vendite di veicoli nuovi nel più ampio settore degli accessori per auto.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Penetrazione di pezzi contraffatti e del mercato grigio | -0.9% | Globale, l'impatto più forte è nei mercati emergenti | A breve termine (≤ 2 anni) |
| Riduzione del numero di componenti nei veicoli elettrici a batteria che frena la domanda | -0.8% | APAC e UE principalmente, diffondendosi a livello globale | A lungo termine (≥ 4 anni) |
| Sensori ADAS critici per la sicurezza che limitano le modifiche esterne | -0.7% | Globale, guidato dalle normative UE e Nord America | Medio termine (2-4 anni) |
| Volatilità dei prezzi delle materie prime (plastiche e leghe) | -0.5% | Regioni globali ad alta intensità manifatturiera | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Penetrazione di pezzi contraffatti e del mercato grigio
I componenti contraffatti erodono la fiducia dei consumatori e innescano richiami di sicurezza. La campagna "Brakes on Fakes", promossa dal settore, evidenzia i rischi derivanti da componenti dei freni di qualità inferiore che possono guastarsi sotto carico [3] "Brakes on Fakes Initiative", Auto Care Association, autocare.org . L'anonimato dell'e-commerce amplifica ulteriormente l'esposizione alla contraffazione nel mercato degli accessori per autovetture, in particolare nelle regioni sensibili al prezzo, dove i consumatori spesso privilegiano costi iniziali inferiori rispetto alla verifica del marchio. La limitata ispezione fisica e le strutture di mercato di terze parti facilitano la distribuzione di componenti contraffatti o di qualità inferiore da parte di venditori non autorizzati. In risposta, i produttori stanno adottando la tracciabilità della provenienza basata su blockchain, l'autenticazione tramite codice QR serializzato sulla confezione e l'etichettatura antimanomissione per migliorare la trasparenza della catena di approvvigionamento e proteggere l'integrità del marchio. Tuttavia, l'investimento di capitale richiesto per l'infrastruttura di tracciabilità, le piattaforme di verifica digitale e la riprogettazione del packaging mette a dura prova le finanze dei fornitori di piccole e medie dimensioni, accelerando potenzialmente il consolidamento del mercato a favore degli operatori più grandi con budget più consistenti per la conformità e la tecnologia.
Sensori ADAS critici per la sicurezza che limitano le modifiche esterne
Le suite di sicurezza obbligatorie come il mantenimento della corsia di emergenza e la frenata automatica richiedono zone radar e telecamere libere da ostacoli, influenzando in modo fondamentale la progettazione degli accessori e gli standard di installazione sul mercato. Gli accessori esterni, tra cui protezioni per la griglia, protezioni per il paraurti, barre luminose, pellicole oscuranti per il parabrezza e persino portatarghe, devono ora essere progettati per evitare interferenze con telecamere frontali, moduli radar e sensori a ultrasuoni. Il Regolamento generale sulla sicurezza II dell'UE si applica a tutti i nuovi veicoli a partire da luglio 2024, vietando di fatto i paraurti o le protezioni per la griglia che bloccano le griglie dei sensori [4] "Understanding EU General Safety Regulation II", Continental AG, continental.com . I produttori di accessori ora progettano coperture per paraurti e supporti per badge compatibili con gli ADAS, tuttavia i cicli di riprogettazione aumentano i costi di produzione e allungano il time-to-market per le innovazioni esterne.
Analisi del segmento
Per applicazione: il predominio degli interni incontra l'innovazione degli esterni
Nel 2025, gli accessori per interni rappresentavano il 57.68% del mercato degli accessori per auto, trainati dalla forte domanda di aggiornamenti per l'infotainment, rivestimenti per sedili di alta qualità e sistemi di sicurezza elettronici. Il passaggio dei produttori di apparecchiature originali (OEM) a piattaforme veicolari definite via software consente di migliorare le funzionalità tramite aggiornamenti over-the-air, ampliando le opportunità di ricavo oltre la vendita iniziale. Prodotti ad alto tasso di sostituzione come tappetini, coprisedili climatizzati, componenti aggiuntivi per l'abitacolo digitale e sistemi di illuminazione ambientale continuano a generare entrate ricorrenti su cicli di proprietà più lunghi, rafforzando il ruolo degli accessori per interni come principale fonte di ricavo.
Si prevede che il segmento degli accessori per esterni registrerà la crescita più rapida, pari a un CAGR dell'8.18%, grazie al crescente interesse dei consumatori per la personalizzazione e gli aggiornamenti orientati alla funzionalità. I kit di illuminazione a LED, i componenti aerodinamici e i sistemi modulari di portapacchi stanno riscuotendo un forte successo, soprattutto tra i proprietari di SUV e crossover. L'espansione delle tendenze legate alle attività ricreative all'aperto e la crescente diffusione dei veicoli elettrici stanno orientando l'innovazione verso materiali leggeri ed efficienti dal punto di vista energetico, consentendo al segmento degli accessori per esterni di superare la crescita complessiva del mercato.
Per canale di vendita: controllo OEM contro agilità aftermarket
Nel 2025, il canale OEM deteneva il 75.63% della quota di mercato, grazie a componenti originali approvati dalla casa madre, coperti da garanzia e con standard di montaggio garantiti. Le case automobilistiche utilizzano sempre più i dati delle auto connesse e la telematica integrata per promuovere pacchetti di servizi e aggiornamenti degli accessori in abbonamento tramite le interfacce di bordo. Questo ecosistema verticalmente integrato rafforza la fedeltà al marchio, migliora la generazione di ricavi durante l'intero ciclo di vita del prodotto e contribuisce a stabilizzare i margini nel mercato degli accessori per auto.
Si prevede che il mercato dei ricambi auto crescerà a un tasso annuo composto (CAGR) del 9.71%, trainato dalla diffusione dell'e-commerce, da un assortimento di prodotti più ampio e dalla competitività dei prezzi. Algoritmi di gestione dell'inventario avanzati e strumenti di verifica della compatibilità basati sul numero di telaio (VIN) consentono ai venditori indipendenti di replicare la precisione e la fiducia dei consumatori tipiche dei produttori di apparecchiature originali (OEM). Con la diffusione globale dei marketplace digitali, il settore degli accessori auto si sta gradualmente riequilibrando, con marchi di nicchia e internazionali che guadagnano visibilità nonostante gli sforzi degli OEM per proteggere la propria quota di mercato attraverso software proprietari e framework di integrazione dei dati.
Per tipo di veicolo: piattaforme SUV guidano le tendenze degli accessori
Nel 2025, i SUV compatti e di medie dimensioni rappresentavano il 36.05% del mercato degli accessori per auto, a testimonianza della preferenza dei consumatori per veicoli versatili compatibili con portapacchi da tetto, predellini laterali, organizer per il bagagliaio e rivestimenti protettivi per la carrozzeria. L'altezza da terra maggiore e le piattaforme modulari favoriscono la personalizzazione degli accessori, aumentando i tassi di installazione presso le concessionarie. La forte diffusione dei SUV in Nord America e Cina amplifica ulteriormente le vendite di accessori in abbinamento, rafforzando il predominio di questo segmento in termini di fatturato.
Si prevede che i veicoli elettrici registreranno il tasso di crescita annuo composto (CAGR) più rapido, pari all'8.61%, fino al 2031, grazie agli obiettivi globali di elettrificazione in continua crescita e all'ampliamento della gamma di modelli disponibili. Cresce la domanda di accessori modulari leggeri, inserti aerodinamici per le ruote, sistemi di protezione per le porte di ricarica e miglioramenti specifici per gli interni dei veicoli elettrici, progettati per preservare l'autonomia. I fornitori che soddisfano gli standard di compatibilità elettromagnetica e proteggono i sistemi di gestione termica delle batterie si stanno assicurando un vantaggio competitivo, accelerando la diversificazione del mercato degli accessori per auto in ottica elettrica.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per materiale: la sostenibilità rimodella le catene di fornitura
Nel 2025 la plastica ha mantenuto una quota di mercato del 49.54%, grazie alla sua economica stampaggio a iniezione, alla sua durata e alla compatibilità con contorni interni complessi e componenti di design esterni. La sua leggerezza contribuisce inoltre all'efficienza dei consumi e all'ottimizzazione dell'autonomia dei veicoli elettrici. I progressi nelle miscele di policarbonato riciclato e nelle resine di origine biologica stanno rafforzando il posizionamento nell'ambito dell'economia circolare, preservando al contempo la resistenza meccanica e la competitività dei prezzi, sostenendo la leadership della plastica nelle categorie di accessori ad alto volume.
Si prevede che le alternative vegane e sintetiche alla pelle cresceranno a un tasso annuo composto dell'8.08%, poiché le case automobilistiche e i consumatori danno priorità ai materiali per interni privi di derivati animali e a basso impatto ambientale. Innovazioni come i rivestimenti in poliuretano a base d'acqua, tra cui la tecnologia INSQIN di Covestro che riduce il consumo di acqua del 95% e le emissioni di CO2 del 45%, stanno accelerando la commercializzazione. L'adozione è più forte nei modelli di veicoli elettrici di fascia alta, per poi estendersi gradualmente ai veicoli di massa man mano che le economie di scala migliorano l'efficienza dei costi, aumentando la quota di mercato delle soluzioni di rivestimento sostenibili.
Analisi geografica
Mercato degli accessori per autovetture nella regione Asia-Pacifico
L'area Asia-Pacifico ha registrato un fatturato del 63.78% nel 2025 e si prevede una crescita del 7.63% con un CAGR fino al 2031. La produzione di componenti in Cina si espande esponenzialmente e alimenta le pipeline OEM e aftermarket. La spinta dell'India verso la mobilità elettrica amplia la domanda di componenti aggiuntivi modulari leggeri adatti alle condizioni stradali locali. Il Giappone contribuisce alla leadership nel design e nell'HMI, mentre la Corea del Sud supporta la profondità della catena di approvvigionamento per l'integrazione di display e batterie. I mercati ASEAN beneficiano dell'aumento del reddito disponibile e della proliferazione della vendita al dettaglio online, che amplia il mercato degli accessori per auto.
Mercato nordamericano degli accessori per autovetture
Il Nord America rimane un centro di profitto vitale. Flotte obsolete e una forte cultura del fai da te stimolano le vendite di tappetini, illuminazione e attrezzature per il traino. Sebbene le diverse normative di sicurezza frammentino l'omologazione degli accessori, Canada e Messico mantengono i corridoi di produzione e distribuzione.
Mercato europeo degli accessori per autovetture
L'Europa si confronta con la complessità normativa, ma sfrutta il patrimonio ingegneristico. Il Regolamento di Sicurezza Generale II dell'UE limita alcuni componenti aggiuntivi esterni, ma promuove un premio per le soluzioni compatibili con ADAS che preservano l'integrità dei sensori. L'espansione aftermarket di Continental nel 2024 ha aggiunto 700 SKU, aumentando la copertura del mercato europeo del 50%. Germania e Regno Unito dominano la domanda di tecnologia per interni premium, mentre Francia, Italia e Spagna puntano su ricambi convenienti. Il ruolo dell'Europa orientale come polo manifatturiero cresce, poiché i fornitori cercano la vicinanza ai mercati dell'UE nell'ambito di accordi commerciali resilienti.
Panorama normativo
Le normative in materia di sicurezza, dati e commercio influenzano sempre più la progettazione e la commercializzazione degli accessori per autovetture, in particolare per quanto riguarda gli allestimenti esterni e gli aggiornamenti degli interni connessi. In Europa, il Regolamento generale sulla sicurezza II (GDPR II), applicabile a tutti i nuovi veicoli a partire da luglio 2024, inasprisce i vincoli sulle modifiche esterne che possono interferire con i campi di radar e telecamere. Ciò sta accelerando la domanda di illuminazione, supporti e accessori per la plancia compatibili con i sistemi ADAS. Allo stesso tempo, il Gruppo di lavoro 29 dell'UNECE (Unione Europea per la Comunità Economica e lo Sviluppo) continua ad aggiornare la normativa armonizzata sui veicoli, comprese le modifiche adottate a marzo 2026 al Regolamento ONU n. 48, che riguardano la funzionalità dell'illuminazione e la compatibilità con i sistemi di assistenza alla guida, aumentando le aspettative di conformità per i produttori di accessori a LED e di illuminazione ausiliaria che vendono in diversi regimi di omologazione.
La regolamentazione si sta inoltre estendendo sempre più al livello informativo del mercato post-vendita e alle catene di fornitura dei veicoli connessi. Il Regolamento delegato (UE) 2026/699 della Commissione europea richiede un accesso standardizzato e leggibile da computer alle informazioni sui ricambi dei veicoli (inclusi i codici dei ricambi originali e la compatibilità basata sul VIN) per gli operatori indipendenti, il che può cambiare il modo in cui gli strumenti digitali di montaggio, le piattaforme di catalogo e gli ecosistemi di riparazione indipendenti competono. In materia di tutela dei consumatori, la Direttiva (UE) 2024/1799 (riparazione dei beni) impone agli Stati membri di applicare le norme nazionali a partire dal 31 luglio 2026, rafforzando la disponibilità di opzioni di riparazione che supportino i cicli di sostituzione e aggiornamento per gli accessori interni ed esterni. Negli Stati Uniti, il controllo delle catene di fornitura ICTS relative ai veicoli connessi, pubblicato nel Federal Register (gennaio 2025), e l'intensificazione dei controlli sulle importazioni, inclusi i controlli sulla classificazione tariffaria e sulla valutazione, aumentano gli oneri di conformità e documentazione per gli importatori di accessori e i venditori di e-commerce con flussi transfrontalieri.
Analisi della catena del valore
La catena del valore degli accessori per autovetture inizia con materie prime e componenti, tra cui plastiche e rivestimenti per le finiture, metalli per portapacchi e cerchi, ed elettronica per infotainment, illuminazione, sensori e distribuzione di energia. Questi confluiscono poi attraverso fornitori di primo e secondo livello nei programmi di montaggio OEM e nel mercato aftermarket. I canali OEM dominano i volumi attraverso accessori approvati dalla casa madre e offerti in concessionaria, sempre più legati ad architetture veicolari definite dal software che consentono l'attivazione e l'aggiornamento delle funzionalità. La catena aftermarket comprende proprietari di marchi, distributori e grossisti, installatori e marketplace di e-commerce in rapida crescita, dove i dati di compatibilità, l'autenticazione e la logistica inversa (resi) sono diventati competenze fondamentali, insieme alla gestione delle scorte.
I vincoli dal lato dell'offerta e le dinamiche di regionalizzazione influenzano i costi e la disponibilità delle categorie di accessori con elevato contenuto elettronico e materiali specializzati. I controlli sulle esportazioni e le strozzature nella fornitura di materiali critici possono interrompere la catena di approvvigionamento a monte, mentre la capacità limitata dei semiconduttori di vecchia generazione per il settore automobilistico (da 28 nm a 90 nm) limita la produzione di accessori correlati alle centraline elettroniche e i tempi di consegna per gli aggiornamenti degli interni connessi. La pressione sui margini da parte dei fornitori, dovuta a maggiori investimenti in ricerca e sviluppo per l'elettrificazione e i componenti digitali, spinge all'ottimizzazione del portafoglio e a partnership più solide, mentre distributori e piattaforme si consolidano per ottenere economie di scala in termini di logistica, dati e distribuzione. Sia nel mercato OEM che in quello aftermarket, la conformità, la provenienza e i dati di compatibilità a livello di VIN stanno diventando elementi di differenziazione della catena del valore, anziché semplici funzioni di back-office.
Panorama competitivo
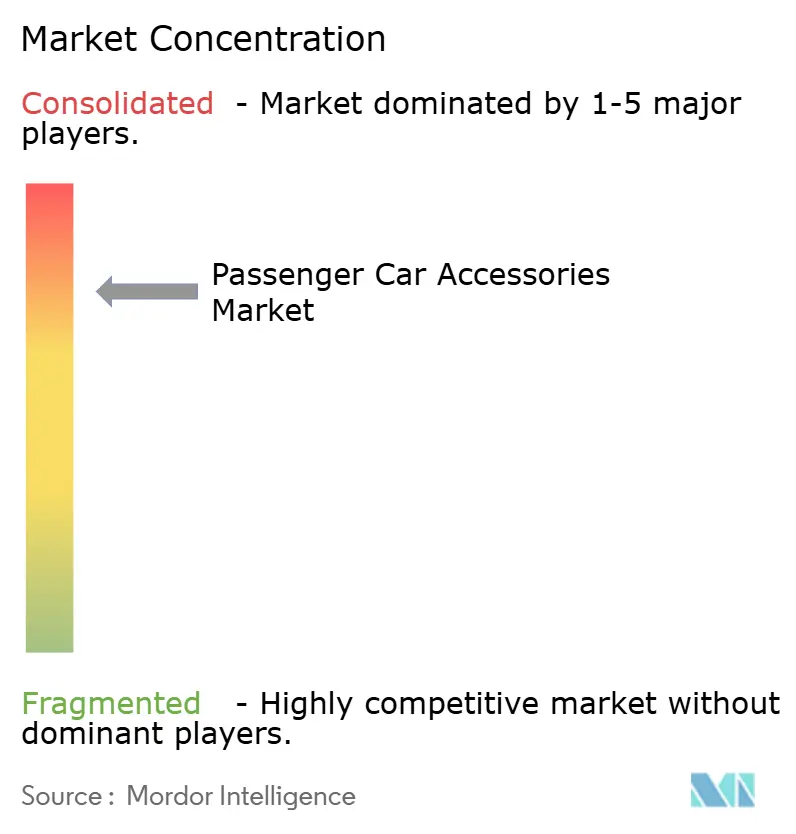
Il mercato degli accessori per auto è moderatamente frammentato. I principali player puntano a raggiungere scalabilità e profondità tecnologica attraverso acquisizioni e partnership, mentre centinaia di specialisti regionali si concentrano su categorie di nicchia. La fusione tra Faurecia e HELLA da parte di FORVIA unisce le piattaforme di sedili, illuminazione ed elettronica, consentendo soluzioni integrate per l'abitacolo per i programmi OEM. L'accordo strategico tra Panasonic e Arm per standardizzare l'architettura software-defined dei veicoli riduce i tempi di sviluppo degli accessori connessi.
Anche i distributori aftermarket si stanno consolidando. L'acquisizione di Worldpac da Advance Auto Parts da parte di Carlyle nell'agosto 2024 ha rimodellato la logistica dei ricambi e intensificato la competizione per la fidelizzazione degli installatori. I fornitori investono in motori di personalizzazione basati sull'intelligenza artificiale che personalizzano le raccomandazioni sugli accessori in base ai dati di guida, rafforzando la fidelizzazione del cliente. Tuttavia, i marchi imprenditoriali prosperano lanciando inserti per la griglia predisposti per ADAS, tessuti per sedili sostenibili o kit di carico specifici per veicoli elettrici su piattaforme di e-commerce globali, evidenziando percorsi di ingresso persistenti nel settore degli accessori per auto.
Le fusioni e le acquisizioni avvenute negli ultimi anni miravano a garantire competenze in tecnologie connesse, integrazione verticale o espansione regionale. Mosse strategiche come l'imminente spin-off della divisione Automotive di Continental e l'accordo di automazione tra Adient e Paslin dimostrano l'attenzione all'agilità e all'ottimizzazione dei costi, con la migrazione dei profitti dai componenti meccanici ai servizi basati su software.
Leader del settore degli accessori per autovetture
Lear Corporation
Faurecia SE
Continental AG
Corporazione Denso
Panasonic Holdings Corp.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: FORVIA si è aggiudicata un importante programma europeo per uno specchietto retrovisore interno avanzato che integra una telecamera per il monitoraggio di occupanti e conducente. L'aggiudicazione integra i sensori di sicurezza in un componente interno tradizionale, aumentando il valore degli accessori per l'abitacolo in linea con le tendenze del monitoraggio e dell'interfaccia uomo-macchina (HMI). L'inizio della produzione è previsto per giugno 2029 presso uno stabilimento europeo, a testimonianza di un ciclo di fornitura OEM a lungo termine per i sistemi interni con telecamera integrata.
- Febbraio 2026: FORVIA si è aggiudicata un progetto pluriennale per la fornitura di sedili per il marchio premium di veicoli elettrici Luxeed, con inizio della produzione previsto per agosto 2026. Il programma include una nuova linea di produzione a Wuhu, in Cina, supportata da stabilimenti di componenti a Jiaxing, Wuxi e Yancheng, rafforzando l'offerta regionale per gli aggiornamenti degli interni premium. Ciò consolida il ruolo dei sedili come accessorio di alto valore, in cui le caratteristiche di comfort e i materiali pregiati rappresentano un fattore di differenziazione nelle piattaforme per veicoli elettrici.
- Maggio 2024: Genuine Parts Company ha acquisito Motor Parts & Equipment Corporation, aggiungendo 181 negozi NAPA alla sua rete. L'operazione amplia la portata della distribuzione aftermarket e migliora la disponibilità dell'ultimo miglio per categorie di accessori a rapida rotazione come tappetini, illuminazione e prodotti di protezione. Una rete di negozi più ampia supporta inoltre modelli di evasione degli ordini omnicanale che combinano ordini online con ritiro in negozio e assistenza da parte di installatori.
Ambito e metodologia
Un accessorio per auto è definito come un componente o un kit supplementare che migliora l'aspetto esteriore e la funzionalità interna di un veicolo passeggeri, migliorando così i livelli complessivi di comfort e praticità per gli occupanti del veicolo stesso.
Il mercato degli accessori per autovetture è segmentato per applicazione, canale di vendita, tipo di veicolo, tipo di materiale e area geografica. Per applicazione, il mercato è segmentato in accessori per interni, tra cui sistemi di infotainment, tappetini e moquette, coprisedili, sistemi elettrici ed elettronici, sistemi di sicurezza e altri accessori per interni, e accessori per esterni, tra cui illuminazione a LED e ausiliaria, cerchi in lega, kit carrozzeria e componenti aerodinamici, portapacchi e portapacchi da tetto, pellicole e oscuranti per vetri, coperture, protezioni antiurto e paraurti, e altri accessori per esterni. Per canale di vendita, il mercato è segmentato in accessori installati dal produttore (OEM) e accessori aftermarket. Per tipo di veicolo, il mercato è segmentato in hatchback, berline, auto sportive e di lusso, SUV e CUV compatti, SUV di medie e grandi dimensioni, pick-up e autocarri leggeri. Per tipo di materiale, il mercato è segmentato in plastica, metallo, pelle e altri materiali. Per area geografica, il mercato è segmentato in Nord America, Sud America, Europa, Asia-Pacifico e Medio Oriente e Africa. Il rapporto offre dati sulle dimensioni del mercato e previsioni in valore (USD) per tutti i segmenti sopra menzionati.
| Accessori interni | Sistemi di infotainment |
| Moquette e stuoie per pavimenti | |
| Coprisedili | |
| Sistemi elettrici ed elettronici | |
| Sistemi di Sicurezza | |
| Altro | |
| Accessori esterni | Illuminazione a LED e ausiliaria |
| Cerchi in lega | |
| Kit carrozzeria e parti aerodinamiche | |
| Portapacchi e portapacchi | |
| Pellicole e oscuramento per finestre | |
| Coperture (auto, ruota, ruota di scorta) | |
| Protezioni antiurto e barre paraurti | |
| Altro |
| Montato OEM |
| aftermarket |
| Hatchback |
| Berlina |
| Auto sportive e di lusso |
| SUV e CUV compatti |
| SUV di medie e grandi dimensioni |
| Pick-up e camion leggeri |
| Plastica |
| Metallo |
| Cuoio |
| Altro |
| Nord America | Stati Uniti |
| Canada | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Turchia | |
| Egitto | |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per Applicazione | Accessori interni | Sistemi di infotainment |
| Moquette e stuoie per pavimenti | ||
| Coprisedili | ||
| Sistemi elettrici ed elettronici | ||
| Sistemi di Sicurezza | ||
| Altro | ||
| Accessori esterni | Illuminazione a LED e ausiliaria | |
| Cerchi in lega | ||
| Kit carrozzeria e parti aerodinamiche | ||
| Portapacchi e portapacchi | ||
| Pellicole e oscuramento per finestre | ||
| Coperture (auto, ruota, ruota di scorta) | ||
| Protezioni antiurto e barre paraurti | ||
| Altro | ||
| Per canale di vendita | Montato OEM | |
| aftermarket | ||
| Per tipo di veicolo | Hatchback | |
| Berlina | ||
| Auto sportive e di lusso | ||
| SUV e CUV compatti | ||
| SUV di medie e grandi dimensioni | ||
| Pick-up e camion leggeri | ||
| Per tipo di materiale | Plastica | |
| Metallo | ||
| Cuoio | ||
| Altro | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Egitto | ||
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato degli accessori per auto?
Nel 279.82 il mercato degli accessori per auto ha raggiunto i 2026 miliardi di dollari e si prevede che raggiungerà i 365.48 miliardi di dollari entro il 2031.
In quale regione domina la domanda di accessori per auto?
L'area Asia-Pacifico è in testa con una quota di fatturato del 63.78% nel 2025 e si prevede che registrerà anche il CAGR più rapido, pari al 7.63% fino al 2031.
Quale categoria di prodotti detiene la quota maggiore?
Gli accessori per interni hanno rappresentato il 57.68% delle vendite del 2025, trainati dagli aggiornamenti dell'infotainment, dai rivestimenti dei sedili e dai componenti aggiuntivi per la connettività.
Quanto velocemente sta crescendo il canale aftermarket?
Si prevede che le vendite aftermarket cresceranno a un CAGR del 9.71% tra il 2026 e il 2031, superando il canale OEM.
Qual è la maggiore restrizione che devono affrontare i fornitori di accessori?
I pezzi contraffatti e quelli provenienti dal mercato grigio riducono la fiducia dei consumatori e hanno un impatto negativo sul CAGR del mercato, soprattutto nelle economie emergenti.
In che modo i veicoli elettrici influenzeranno la domanda di accessori?
I veicoli elettrici creano un'opportunità di CAGR dell'8.61% per accessori leggeri e modulari che preservano l'autonomia di guida aggiungendo al contempo utilità e personalizzazione.


