

Dimensioni e quota di mercato dei materiali di carta estensibile e di unificazione a base di carta
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
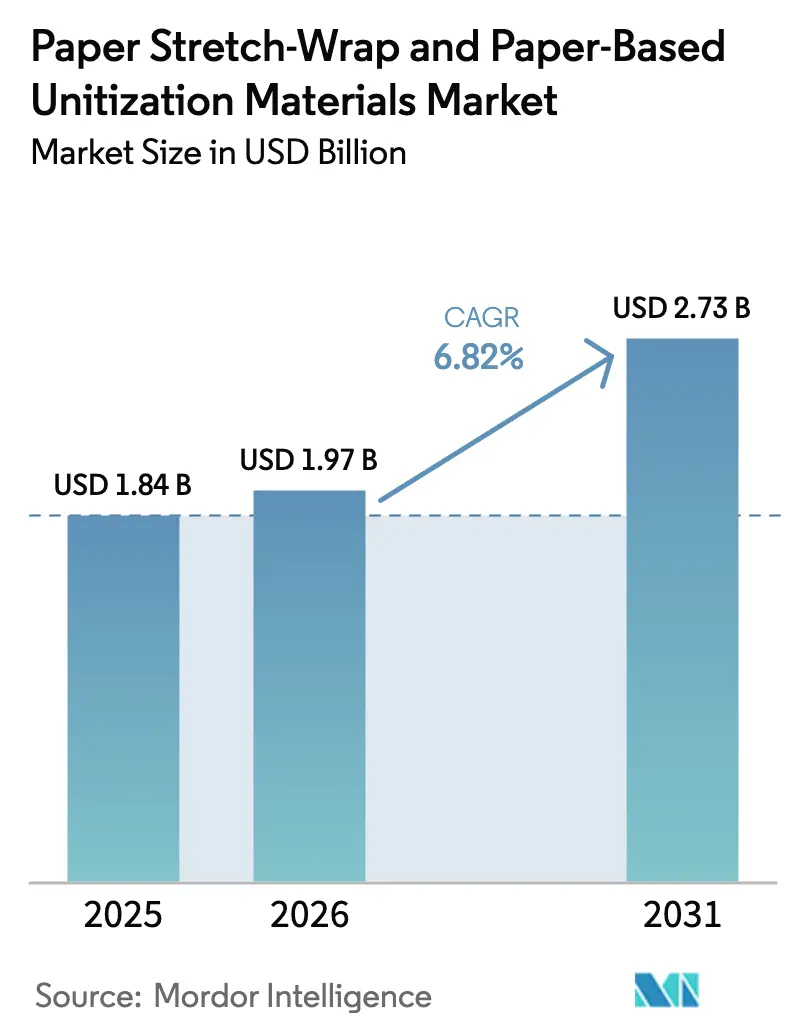
| Dimensione del mercato (2026) | 1.97 miliardo di dollari |
| Dimensione del mercato (2031) | 2.73 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.82% CAGR |
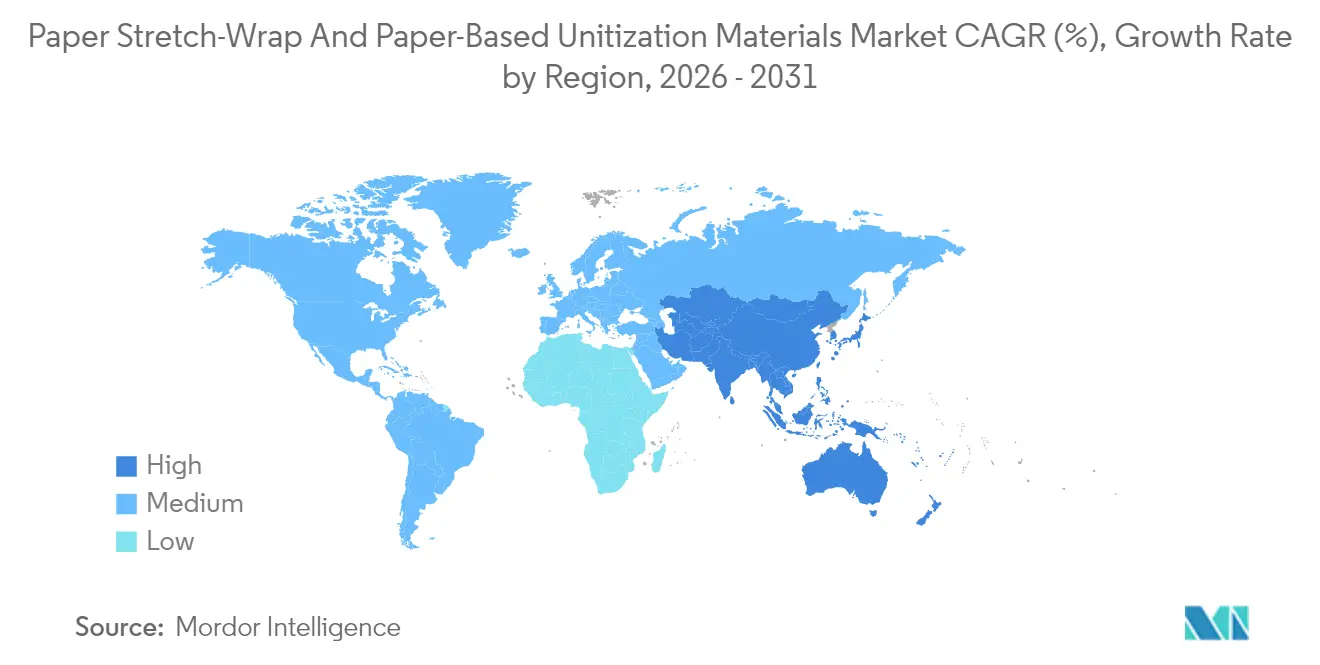
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
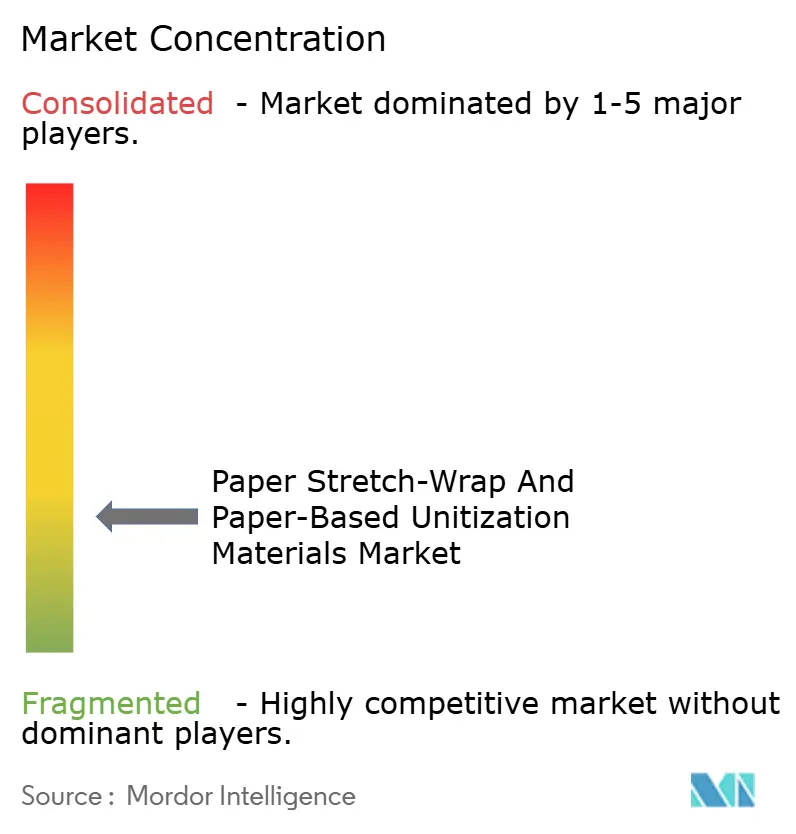
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei materiali di avvolgimento e di unificazione a base di carta di Mordor Intelligence
Si prevede che il mercato degli involucri estensibili in carta e dei materiali per l'unificazione a base di carta crescerà da 1.84 miliardi di dollari nel 2025 a 1.97 miliardi di dollari nel 2026 e raggiungerà i 2.73 miliardi di dollari entro il 2031, con un CAGR del 6.82% nel periodo 2026-2031. I crescenti obblighi di sostenibilità aziendale, le normative più severe sulla plastica monouso e le innovazioni nella tecnologia dei rivestimenti biologici stanno stimolando questa traiettoria di crescita. Le reti logistiche stanno passando agli involucri a base di carta perché i nuovi strati barriera di origine vegetale offrono una resistenza all'umidità paragonabile a quella del polietilene, preservando al contempo la riciclabilità. I centri di distribuzione dell'e-commerce preferiscono nastri e fascette modulari che semplificano i flussi di lavoro della logistica inversa e soddisfano gli obiettivi monomateriale dei proprietari dei marchi. I fornitori che investono in formulazioni di carta compatibili con le macchine e rivestimenti resistenti all'acqua ottengono prezzi premium, mentre i tradizionali operatori del settore delle materie prime subiscono una pressione sui margini. L'impulso normativo verso la responsabilità estesa del produttore accelera l'adozione, ma aumenta anche i costi di conformità per i piccoli trasformatori.
Punti chiave del rapporto
- Per tipologia di prodotto, nel 2025 la pellicola estensibile di carta ha conquistato il 40.95% della quota di mercato della pellicola estensibile di carta e dei materiali di unificazione a base di carta.
- In base al materiale, si prevede che il mercato della carta riciclata aumenterà a un CAGR del 7.55% entro il 2031.
- Per settore di utilizzo finale, nel 2025 il settore alimentare e delle bevande ha conquistato il 30.88% della quota di mercato dei materiali di imballaggio estensibili in carta e dei materiali di unificazione a base di carta.
- In termini geografici, si prevede che le dimensioni del mercato per la regione Asia-Pacifico cresceranno a un CAGR dell'7.79% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei materiali di carta estensibile e di unificazione a base di carta
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La sostenibilità aziendale impone la sostituzione delle pellicole estensibili a base fossile | + 1.5% | Globale, con adozione anticipata in Nord America e UE | Medio termine (2-4 anni) |
| Divieti normativi ed eco-tasse sulla plastica monouso | + 1.2% | Nord America e nucleo dell'UE, in espansione verso l'APAC | A breve termine (≤ 2 anni) |
| Rapida crescita delle spedizioni pallettizzate dell'e-commerce | + 0.8% | Globale, concentrato nei centri logistici urbani | A breve termine (≤ 2 anni) |
| Domanda dei proprietari di marchi per soluzioni di imballaggio monomateriale | + 0.7% | Globale, guidato dalle multinazionali FMCG | Medio termine (2-4 anni) |
| Rivestimenti biologici rivoluzionari resistenti all'acqua che consentono l'elasticità della carta | + 0.9% | Distribuzione iniziale in Nord America e UE, scalabilità APAC | A lungo termine (≥ 4 anni) |
| Leggi nazionali EPR che prendono di mira i rifiuti di imballaggio terziario | + 1.1% | Leadership UE, Nord America al seguito, APAC emergente | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
La sostenibilità aziendale impone la sostituzione delle pellicole estensibili a base fossile
I grandi rivenditori e i fornitori di servizi logistici hanno pubblicato tempistiche 2025-2027 per l'eliminazione graduale delle pellicole estensibili a base di petrolio. I contratti a volume garantito riducono il rischio degli investimenti dei fornitori nelle linee di carta e riducono gli storici divari di costo. Le metriche di stabilità del carico ora dominano i criteri di approvvigionamento, spostando la discussione dal puro prezzo. Le multinazionali riferiscono che l'allineamento degli imballaggi terziari con gli obiettivi di emissioni Scope 3 fornisce progressi misurabili verso gli impegni di zero emissioni nette. Man mano che i mandati si diffondono dai marchi di alto profilo ai fornitori di secondo livello, i volumi di pellicola estensibile di carta aumentano rapidamente. [1] Seaman Paper, “Seaman Paper lancia SeaStretch, un'alternativa leggera a base di carta alla pellicola di plastica per pallet”, PaperAge, paperage.com
Divieti normativi ed eco-tasse sulla plastica monouso
La legge SB 54 della California e le direttive UE parallele richiedono che gli imballaggi monouso siano riciclabili o compostabili, mettendo in luce le pellicole industriali precedentemente esenti da controlli. Le ecotasse progressive in diversi stati dell'UE ammontano a 1,000 dollari per tonnellata metrica per l'involucro per pallet non riciclabile, facendo pendere il costo totale di proprietà a favore della carta. L'applicazione della legge include controlli a sorpresa e multe crescenti, spingendo anche i ritardatari ad adottare materiali conformi. Le divergenze giurisdizionali spingono le aziende globali ad armonizzare le norme più severe per semplificare le catene di approvvigionamento. La legislazione accelera l'aggiornamento delle apparecchiature, mentre i trasformatori inseguono i picchi di domanda.
Rapida crescita delle spedizioni pallettizzate dell'e-commerce
I magazzini di vendita al dettaglio online ruotano i pallet più volte alla settimana e privilegiano materiali di imballaggio che possono essere rimossi in modo pulito per l'elaborazione dei resi. Circa il 18% degli ordini online viene restituito tramite canali inversi, aumentando i tassi di utilizzo delle fascette e stimolando la domanda di opzioni riciclabili. Le fascette di carta modulari supportano carichi misti e riducono gli sprechi di pellicola. I centri di distribuzione apprezzano anche le fascette che mostrano messaggi di sostenibilità, migliorando la percezione del marchio. L'e-commerce è sulla buona strada per eclissare la produzione alimentare come principale settore verticale della domanda entro il 2027.
Domanda dei proprietari di marchi per soluzioni di imballaggio monomateriale
I leader nel settore dei beni di consumo stanno riducendo il numero di SKU di imballaggio e allineando i materiali primari, secondari e terziari. L'utilizzo della carta in tutti gli strati semplifica i flussi di riciclaggio e riduce la complessità degli audit in decine di mercati. I pallet monomateriale si integrano con programmi di recupero delle fibre a ciclo chiuso che ricircolano il materiale fino a sette volte prima del declassamento. I proprietari dei marchi citano riduzioni a doppia cifra delle tariffe di deviazione dalla discarica dopo le conversioni. I fornitori in grado di raggruppare pellicola, nastro adesivo e protezioni angolari in gradi compatibili si aggiudicano contratti pluriennali. [2] Pyxera Global, “Optimizing Circular Logistics: A Revisited Approach,” Pyxera Global, pyxeraglobal.org
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costo unitario più elevato della pellicola di carta rispetto alla pellicola estensibile in PE | -0.8% | Globale, più acuto nei mercati emergenti sensibili ai prezzi | A breve termine (≤ 2 anni) |
| Resistenza limitata all'umidità e alla perforazione nelle catene logistiche umide | -0.6% | Regioni tropicali e costiere, logistica della catena del freddo | Medio termine (2-4 anni) |
| Costi di ammodernamento dei macchinari esistenti per l'avvolgimento dei pallet | -0.4% | Centri logistici consolidati con attrezzature legacy | A breve termine (≤ 2 anni) |
| Scarsità di fornitura di fibre dovuta alla concorrenza tra le applicazioni di imballaggio della carta | -0.5% | Regioni con risorse forestali limitate, centri manifatturieri APAC | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costo unitario più elevato della pellicola di carta rispetto alla pellicola estensibile in PE
Gli involucri a base di carta presentano sovrapprezzi del 15-25% dovuti a fibre più costose, fasi di rivestimento e scala di produzione inferiore. Le piccole aziende di logistica faticano a giustificare gli aggiornamenti senza una spinta normativa. I divari di prezzo si allargano nelle regioni che dipendono dalla cellulosa importata, costringendo i trasformatori a miscelare il contenuto riciclato per gestire i costi. Con l'aumento dell'automazione della produzione e la riduzione dell'offerta di fibre, si prevede che il differenziale si ridurrà, ma rimarrà significativo fino al 2027. Stanno emergendo modelli di condivisione dei costi, in cui i grandi clienti garantiscono volumi minimi, per mitigare le barriere di capitale. [3] IMPACK, “Pricing,” IMPACK, impack.ca
Resistenza limitata all'umidità e alla perforazione nelle catene logistiche umide
Un'umidità superiore al 70% degrada gli involucri di carta non patinata, causando il rigonfiamento delle fibre e lo spostamento del carico. I percorsi della catena del freddo aumentano il rischio di condensa che può dimezzare la resistenza alla trazione entro 48 ore. I tipi bio-rivestiti migliorano la resistenza al vapore acqueo, ma hanno un prezzo maggiorato del 20-30%, limitando la penetrazione all'esterno di beni di valore elevato. Le parti metalliche con bordi taglienti e i prodotti in vetro continuano a fare affidamento sulle pellicole di plastica per la protezione contro le forature. I fornitori stanno testando reti ibride in fibra-polimero, ma gli ostacoli alla riciclabilità ne ritardano la commercializzazione.
Analisi del segmento
Per tipo di prodotto: predominio del film estensibile e slancio del nastro adesivo
Il film estensibile in carta ha generato il 40.95% del fatturato del 2025, confermando il suo ruolo di sostituto ideale dei film in polietilene nelle linee di pallettizzazione tradizionali. Circa il 78% delle nuove avvolgitrici ad alta velocità installate in Nord America nel 2024 era dotato di controlli di tensione compatibili con la carta. Si prevede che il mercato del film estensibile in carta e dei materiali di unitizzazione a base di carta raggiungerà 1.09 miliardi di dollari entro il 2031, con un CAGR del 6.31%. I fornitori sottolineano un minore utilizzo di materiale per pallet poiché le strutture in crepe consentono curve più strette con meno giri, riducendo così la domanda complessiva di fibre.
I nastri di reggiatura e fascettatura sono sulla buona strada per l'espansione più rapida, con un CAGR del 7.08%, trainati dagli hub di e-commerce che cercano rinforzi selettivi che facilitino il de-skidding durante il cross-docking. I nastri servono anche come fascette personalizzabili con codici QR per la scansione dell'inventario. Le fascette ondulate avvolgenti mantengono una nicchia di mercato nei beni industriali, dove il contenimento rigido protegge componenti di alto valore. Le tendenze di integrazione suggeriscono che i pallet ibridi, che combinano una base sottile in pellicola estensibile con posizionamenti strategici del nastro, definiranno gli standard di unitizzazione di prossima generazione.
Per base del materiale: resistenza vergine e parte superiore riciclata
La carta vergine ha generato il 56.15% delle vendite del 2025, poiché le linee automatizzate ad alta velocità richiedono un'uniformità delle fibre che la carta riciclata fatica a eguagliare. Il materiale offre un allungamento a rottura costante, riducendo al minimo le rotture del film e i tempi di fermo. I gradi vergini con rivestimento biocomposito consentono l'impiego in magazzini refrigerati, raggiungendo il 95% di integrità dell'involucro dopo test di umidità di 48 ore. Tuttavia, il CAGR del 7.55% della carta riciclata segnala la pressione dell'economia circolare che sta rimodellando l'approvvigionamento delle fibre. I proprietari di marchi si impegnano ad approvvigionarsi del 30-50% di contenuto post-consumo entro il 2028, costringendo i trasformatori a perfezionare i loro additivi disinchiostranti e di resistenza.
La carta composita/biopatinata si colloca nella fascia premium, con un prezzo circa il 25% superiore rispetto alle sue equivalenti non patinate. Si prevede che la quota di mercato dei materiali estensibili in carta e dei materiali di unificazione a base di carta per le formulazioni biopatinate raddoppierà dal 6.25% nel 2025 al 12.40% entro il 2031, riflettendo la più ampia accettazione che seguirà una volta che i test in linea ne confermeranno le prestazioni in termini di umidità. La legislazione regionale che impone l'uso di materiali riciclati negli imballaggi terziari, soprattutto nell'UE, accelera il passaggio a substrati riciclati ad alte prestazioni.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore di utilizzo finale: leadership alimentare e ripresa della logistica
Il settore alimentare e delle bevande ha mantenuto il 30.88% della domanda perché la carta evita i timori di migrazione associati ai plastificanti, supportando al contempo i flussi di rifiuti compostabili nei centri di distribuzione alimentare. Gli esportatori di prodotti freschi in Spagna segnalano tassi di rifiuto inferiori del 12% dopo aver adottato un involucro di carta traspirante che attenua l'assorbimento di umidità. I marchi di beni di consumo utilizzano reggette di carta per creare confezioni antimanomissione che supportano l'esposizione a scaffale.
La logistica e il magazzinaggio 3PL rappresentano il settore in più rapida crescita, con un CAGR del 7.34%, poiché gli operatori addetti all'evasione degli ordini consumano volumi maggiori di pellicola per ciclo d'ordine. Si prevede che il mercato della pellicola estensibile in carta e dei materiali di unificazione a base di carta per applicazioni logistiche raggiungerà i 742 milioni di dollari entro il 2031, trainato dai flussi di logistica inversa e dai nodi di micro-evasione degli ordini urbani. Seguono i beni industriali, che sfruttano la carta composita resistente alle forature per componenti pesanti, mentre l'industria farmaceutica adotta un uso selettivo di accessori non sterili per evitare complessi cicli di convalida.
Analisi geografica
L'area Asia-Pacifico deteneva una quota del 37.40% nel 2025, con la sola Cina che rappresentava più pallet avvolti in carta rispetto all'intera UE. Il CAGR regionale dell'7.79% riflette le normative statali sugli appalti verdi e la rapida crescita dell'ecosistema dell'e-commerce. Si prevede che le tre principali aziende di logistica giapponesi trasferiranno il 60% del loro volume agli involucri di carta entro la metà del 2025, citando la superiore riciclabilità garantita dalle normative locali sulla gestione dei rifiuti. I trasformatori sudcoreani sfruttano i rivestimenti nazionali a base di amido per difendersi dall'elevata umidità. Il Sud-est asiatico beneficia dell'abbondanza di fibre, ma deve far fronte a una dispersione della qualità, spingendo le multinazionali a stipulare accordi di doppio approvvigionamento per tutelarsi dalla variabilità.
Il Nord America combina infrastrutture mature con un'escalation normativa. La California promuove l'adozione precoce e oltre il 55% dei nuovi centri di distribuzione ad alta produttività a ovest delle Montagne Rocciose specifica involucri bimateriale che di default sono in carta. Le coalizioni industriali fanno pressioni per incentivi federali che rispecchino le tariffe di eco-modulazione dell'UE. Il programma canadese di responsabilità estesa del produttore, in vigore dal 2025, rimborsa fino all'80% dei costi del sistema di riciclaggio per gli involucri di carta certificati, aumentando così la competitività.
L'Europa è all'avanguardia in termini di sofisticatezza delle politiche. La Francia applica una sanzione di 0.20 euro (0.21 dollari) al chilogrammo sui film per pallet non riciclabili a partire dal 2026, mentre l'emendamento tedesco VerpackG concede sconti sulle tariffe per le soluzioni monomateriale. I materiali riciclati con rivestimento biologico stanno guadagnando terreno nei corridoi della catena del freddo del Benelux, dove gli ostacoli all'umidità in precedenza favorivano la plastica. L'Europa orientale presenta aree sensibili ai costi, ma beneficia dei finanziamenti UE per linee di imballaggio sostenibili, indirizzando i trasformatori verso soluzioni a base di carta.
Tra i primi ad agire in Sud America ci sono le catene di supermercati brasiliane, che stanno testando fascette di carta per i prodotti alimentari. I dazi all'importazione sulla carta patinata mettono a dura prova i prezzi, ma le cartiere nazionali stanno collaborando con i fornitori di tecnologia europei per ottenere licenze per formulazioni barriera. La domanda in Medio Oriente dipende da programmi di diversificazione che promuovono la sostenibilità nelle zone franche logistiche. L'Africa è ancora in fase nascente; tuttavia, i rivenditori panregionali stanno sperimentando iniziative di confezionamento in carta in Sudafrica come parte dei loro programmi di garanzia del valore estesa.
Panorama competitivo
Il mercato dei materiali per l'imballaggio estensibile in carta e dei materiali per l'unificazione a base di carta è moderatamente frammentato, con i primi cinque operatori che rappresentano circa il 32% del fatturato globale. I giganti dell'integrazione pulp-to-wrap, come Mondi, Smurfit Kappa e International Paper, utilizzano le loro reti di cartiere per garantire una fornitura stabile di fibre e favorire l'efficienza dei costi. Gli operatori specializzati, tra cui Mosca e Signode, si differenziano attraverso l'ingegneria applicativa, offrendo kit di retrofit che adattano le linee di produzione di plastica esistenti alla carta. Il lancio di PaperWrap da parte di Ranpak nel 2025 posiziona l'azienda come leader dell'innovazione, collegando i portafogli di imbottitura e pallettizzazione.
Gli sviluppatori di tecnologie si stanno concentrando su biorivestimenti modificati con amido che mantengono la riciclabilità delle fibre, mantenendo al contempo le barriere all'umidità del polietilene. SeaStretch di Seaman Paper presenta micropieghe in crepe che aumentano l'elasticità del 20%, consentendone una rapida adozione negli stabilimenti automatizzati. I produttori di apparecchiature presentano pallettizzatori bimateriale dotati di sensori di autocalibrazione che commutano i profili di tensione tra plastica e carta, migliorando la flessibilità di transizione.
Le mosse strategiche includono fusioni e acquisizioni su scala regionale. L'acquisizione di Julius Glatz GmbH da parte di Seaman Paper nel 2024 stabilisce una presenza europea in un contesto di normative UE sempre più stringenti. Antalis Packaging aggiunge fascette di carta al suo catalogo, facilitando le vendite combinate. Le start-up stanno perseguendo opportunità di nicchia nella logistica inversa offrendo fascette di carta riutilizzabili con tecnologia RFID integrata, che consente un monitoraggio e una gestione efficienti delle merci. Le trattative si concentrano su accordi di fornitura pluriennali che bloccano i volumi di carta biopatinata, proteggendo i produttori dalla volatilità dei prezzi della cellulosa.
Leader del settore dei materiali di imballaggio estensibili in carta e dei materiali di unificazione a base di carta
Mondi plc
Smurfit WestRock S.p.A.
International Paper Company
Billerud AB
Mosca GmbH
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Marzo 2025: Ranpak Holdings Corp ha presentato PaperWrap, una soluzione per pallet progettata per sostituire la pellicola estensibile in plastica e aumentare la sicurezza dei trasporti riducendo al contempo le emissioni.
- Dicembre 2024: Seaman Paper acquisisce Julius Glatz GmbH, aggiungendo capacità europea per i gradi di unitizzazione riciclabili.
- Novembre 2024: Antalis Packaging lancia reggette in carta biodegradabile e portadocumenti per l'evasione degli ordini tramite e-commerce.
- Marzo 2024: Seaman Paper ha lanciato SeaStretch, una carta crespa da 42 gsm certificata FSC compatibile con le linee di pallettizzazione automatizzate.
Ambito del rapporto sul mercato globale dei materiali di carta estensibile e di unificazione a base di carta
| Pellicola estensibile di carta |
| Soluzioni di carta ondulata avvolgente |
| Nastri di reggiatura e fascettatura |
| Altri tipi di prodotto |
| Carta vergine |
| Carta riciclata |
| Carta composita/biopatinata |
| Cibo e Bevande |
| Beni di consumo e servizi di e-commerce |
| Beni industriali e ricambi OEM |
| Farmaceutico e sanitario |
| Logistica e magazzinaggio 3PL |
| Altri settori di uso finale |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Turchia | ||
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Egitto | ||
| Resto d'Africa | ||
| Per tipo di prodotto | Pellicola estensibile di carta | ||
| Soluzioni di carta ondulata avvolgente | |||
| Nastri di reggiatura e fascettatura | |||
| Altri tipi di prodotto | |||
| Per base materiale | Carta vergine | ||
| Carta riciclata | |||
| Carta composita/biopatinata | |||
| Per settore di utilizzo finale | Cibo e Bevande | ||
| Beni di consumo e servizi di e-commerce | |||
| Beni industriali e ricambi OEM | |||
| Farmaceutico e sanitario | |||
| Logistica e magazzinaggio 3PL | |||
| Altri settori di uso finale | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Corea del Sud | |||
| Australia | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Turchia | |||
| Emirati Arabi Uniti | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Egitto | |||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Quali fattori stanno spingendo le aziende ad adottare la pellicola estensibile di carta nella logistica?
Gli obblighi di sostenibilità, le tasse sulla plastica monouso e l'elusione dei costi previsti dalle leggi sulla responsabilità estesa del produttore stanno aiutando le aziende a giustificare gli aggiornamenti nonostante i costi unitari più elevati.
Quanto crescerà la domanda di logistica e magazzinaggio 3PL entro il 2031?
Si prevede che le applicazioni logistiche raggiungeranno i 742 milioni di dollari, con un CAGR del 7.34%, grazie all'accelerazione dei flussi di pacchi dell'e-commerce.
Quale regione dovrebbe guidare la crescita fino al 2031?
La regione Asia-Pacifico registra il CAGR più rapido, pari all'7.79%, grazie alla solida produzione manifatturiera e alle normative ambientali progressiste in mercati come Giappone e Corea del Sud.
Perché i proprietari di marchi preferiscono imballaggi monomateriale?
L'utilizzo della carta negli strati primari, secondari e terziari semplifica il riciclaggio, riduce la contaminazione e agevola la conformità multimercato.
Quale progresso tecnologico migliora maggiormente le prestazioni della carta da imballaggio?
I rivestimenti barriera di origine biologica aumentano la resistenza all'umidità e l'elasticità, consentendone l'impiego in condizioni di umidità e di catena del freddo, pur rimanendo riciclabili.
Come possono le aziende gestire i costi unitari più elevati durante la transizione?
Contratti con volume garantito, apparecchiature a doppio materiale che consentono cambi graduali e la partecipazione agli sconti sulle tariffe EPR contribuiscono a compensare il prezzo elevato degli involucri di carta.


