

Dimensioni e quota del mercato dello zucchero di palma
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
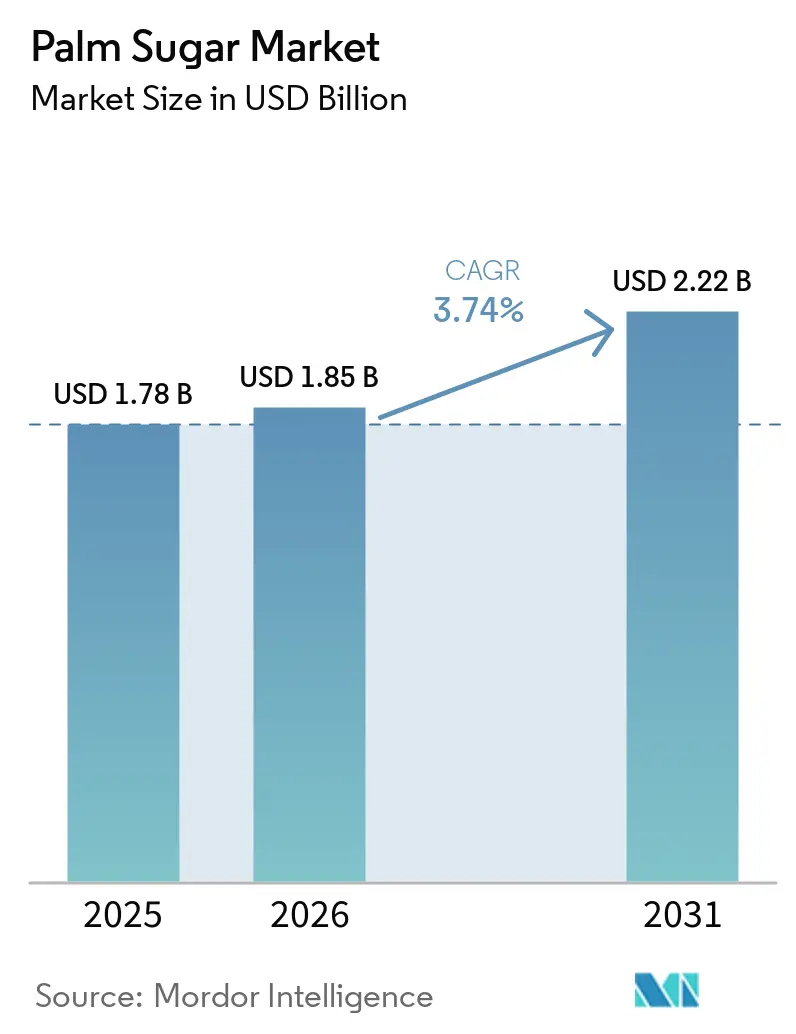
| Dimensione del mercato (2026) | 1.85 miliardo di dollari |
| Dimensione del mercato (2031) | 2.22 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.74% CAGR |
| Mercato in più rapida crescita | Nord America |
| Il mercato più grande | Asia-Pacifico |
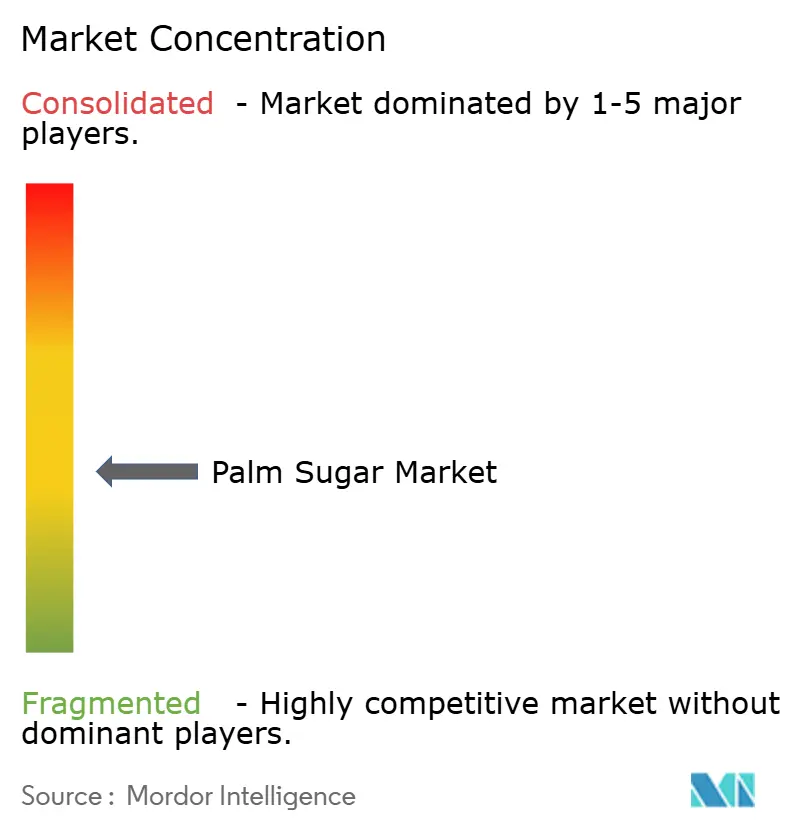
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dello zucchero di palma di Mordor Intelligence
Il mercato dello zucchero di palma aveva un valore di 1.78 miliardi di dollari nel 2025 e si prevede che crescerà da 1.85 miliardi di dollari nel 2026 a 2.22 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 3.74% durante il periodo di previsione (2026-2031). La domanda è in aumento per prodotti da forno, bevande e alimenti funzionali occidentali, dove le diciture "a basso indice glicemico" e "etichetta pulita" risuonano con i consumatori attenti alla salute. L'Indonesia rimane il fulcro dell'offerta globale, tuttavia la creazione di valore si sta spostando verso i rivenditori nordamericani ed europei che applicano prezzi unitari più elevati per le offerte biologiche certificate e monorigine. Vantaggi di formulazione come la caramellizzazione naturale e il contenuto di oligoelementi supportano prezzi premium, mentre la modesta crescita complessiva riflette una base produttiva matura e la concorrenza di altri dolcificanti naturali. Il rispetto del Regolamento UE sulla deforestazione e di simili obblighi di tracciabilità sta già rimodellando le strategie di approvvigionamento dei principali importatori.
Punti chiave del rapporto
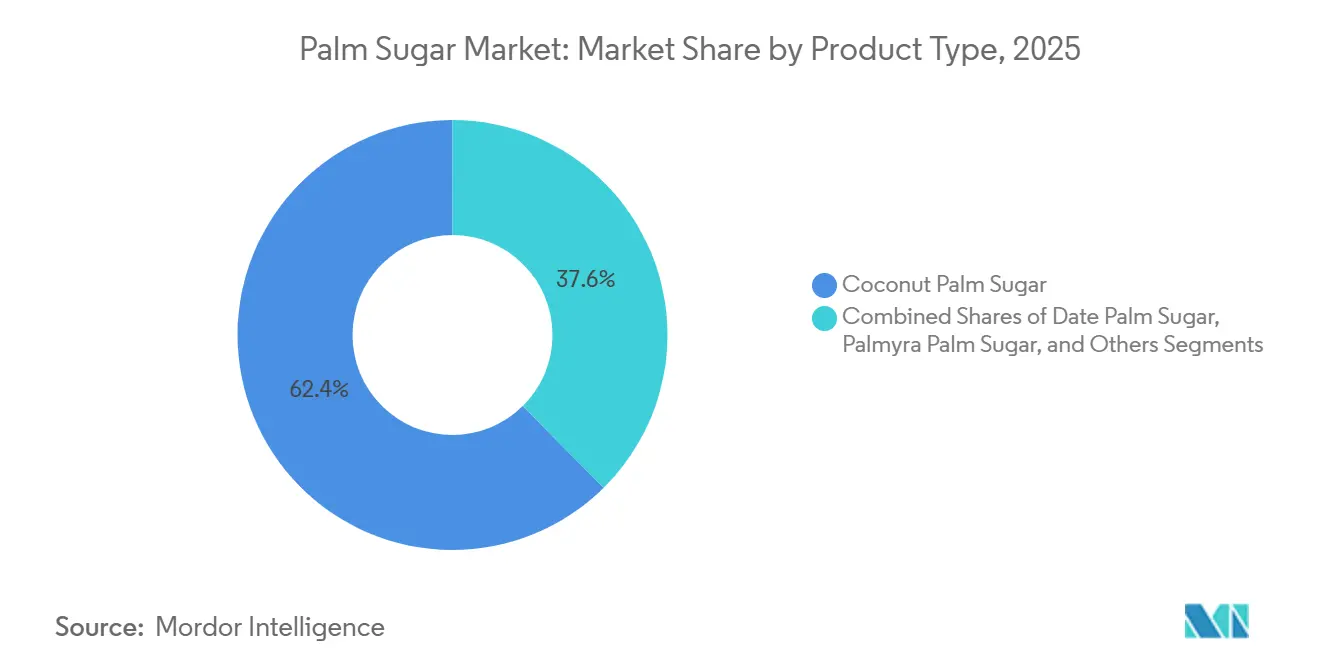
- Per tipologia di prodotto, lo zucchero di palma da cocco rappresentava una quota del 62.42% del mercato dello zucchero di palma nel 2025, mentre lo zucchero di palma da palmiera crescerà a un tasso annuo composto del 5.25% fino al 2031.
- Per tipologia, le varianti granulari hanno dominato il mercato dello zucchero di palma nel 2025 con una quota del 41.18%, e registreranno il tasso di crescita annuo composto (CAGR) più elevato, pari al 6.14%, fino al 2031.
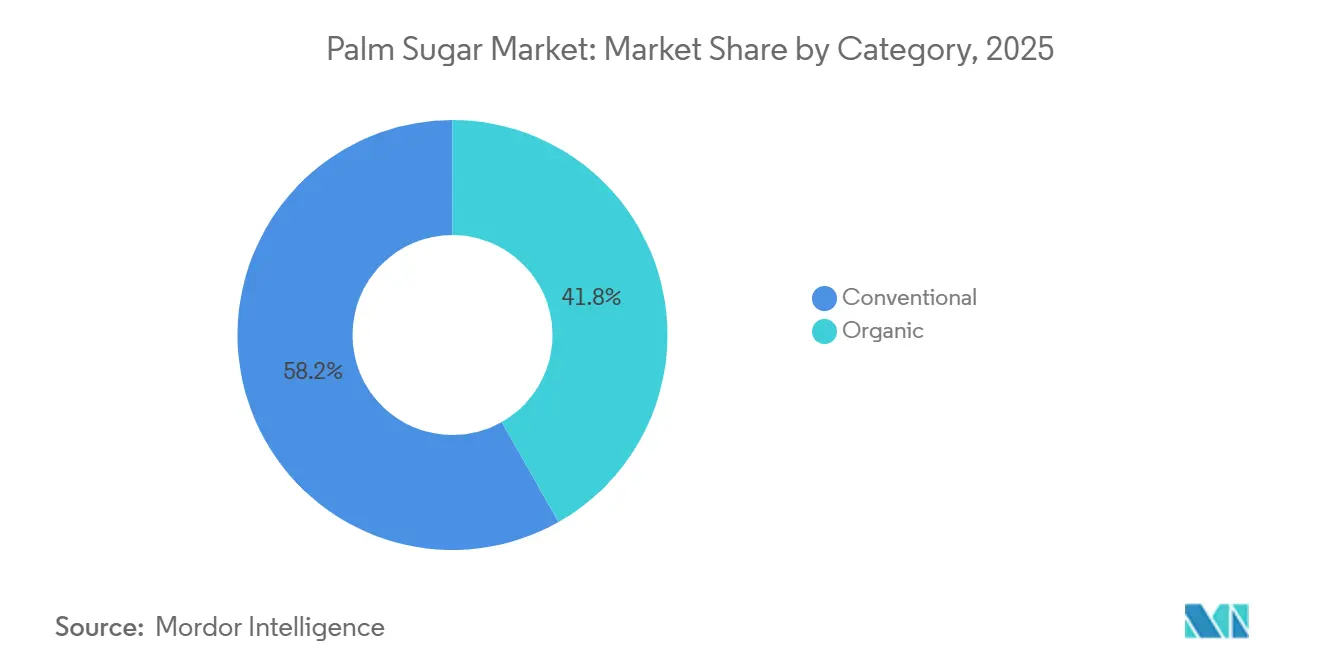
- Per categoria, nel 2025 le varietà convenzionali rappresentavano il 58.21% del mercato dello zucchero di palma, mentre le varianti biologiche cresceranno a un tasso annuo composto del 5.48% fino al 2031.
- Per tipologia di applicazione, i prodotti da forno e dolciari hanno rappresentato il 36.44% del mercato dello zucchero di palma nel 2025; i prodotti lattiero-caseari e i dessert surgelati registreranno il tasso di crescita annuo composto (CAGR) più elevato, pari al 5.57% fino al 2031.
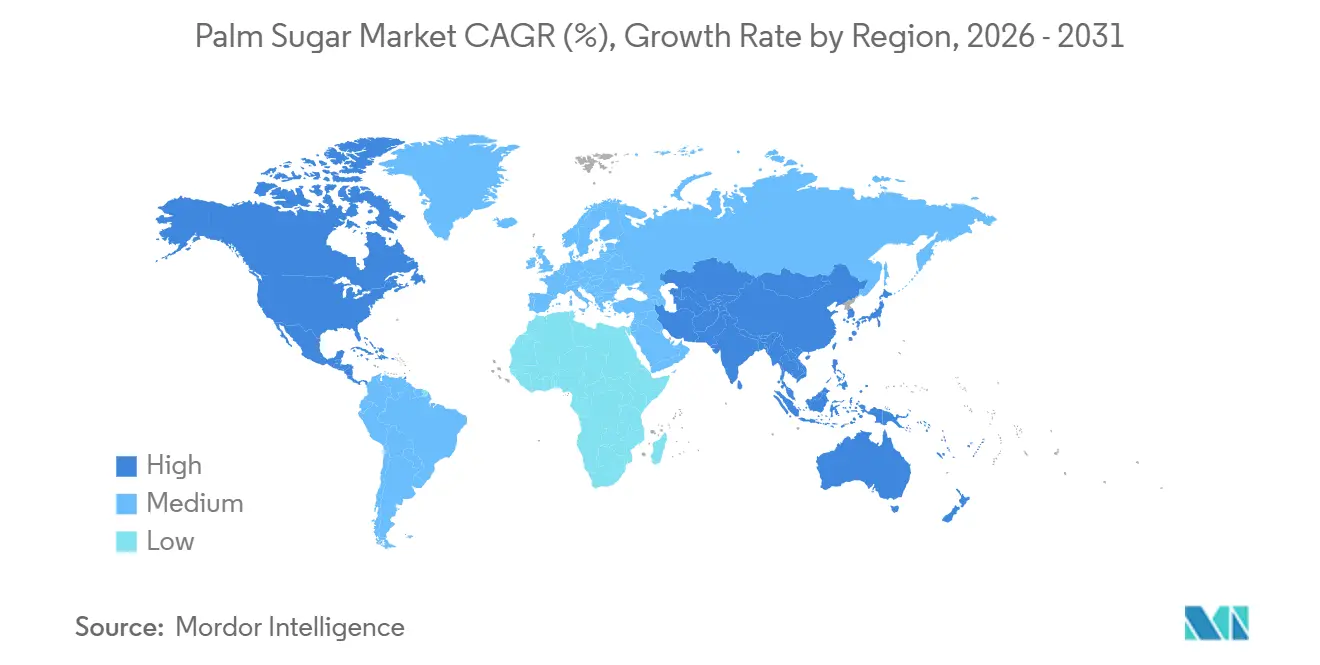
- Dal punto di vista geografico, l'Asia-Pacifico ha dominato con una quota di mercato del 50.48% nel 2025, mentre il Nord America ha registrato il CAGR più elevato, pari al 5.48% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dello zucchero di palma
Analisi dell'impatto dei conducenti
| Drivers | (~) % Impatto sulle previsioni del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Domanda di dolcificanti non raffinati con oligoelementi | + 0.8% | Globale, con la più forte adozione in Nord America e in Europa | Medio termine (2-4 anni) |
| Espansione dei segmenti alimentari artigianali ed etnici a livello globale | + 0.6% | Nord America, Europa, centri urbani dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Crescente domanda di agenti caramellizzanti naturali nell'industria alimentare. | + 0.5% | A livello globale, in particolare nei centri di produzione di prodotti da forno e dolciumi. | A breve termine (≤ 2 anni) |
| Applicazione nelle bevande funzionali utilizzando dolcificanti tradizionali | + 0.4% | Nucleo Asia-Pacifico, con ripercussioni sul Nord America e sul Medio Oriente | Medio termine (2-4 anni) |
| Innovazione di prodotto nel settore dello zucchero di palma granulato e liquido. | + 0.5% | A livello globale, guidato dai trasformatori del Sud-est asiatico e dagli importatori nordamericani. | A breve termine (≤ 2 anni) |
| Popolarità nel settore della dolcificazione del caffè gourmet e di specialità | + 0.3% | Nord America, Europa, aree urbane dell'Asia-Pacifico (Melbourne, Los Angeles, Giacarta) | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Domanda di dolcificanti non raffinati con oligoelementi
Il profilo minerale dello zucchero di palma, ricco di potassio, magnesio, zinco e ferro, lo posiziona come ingrediente funzionale piuttosto che come semplice dolcificante, consentendogli di ottenere prezzi premium nei canali di vendita di alimenti salutari. L'indice glicemico dello zucchero di palma da cocco varia da 35 a 42, significativamente inferiore al 65 dello zucchero da tavola, rendendolo attraente per gli 84 milioni di consumatori che hanno adottato diete a basso indice glicemico nel 2024. Questo posizionamento è particolarmente efficace in Nord America e in Europa, dove le normative sull'etichettatura pulita e lo scetticismo dei consumatori nei confronti degli additivi artificiali spingono alla riformulazione dei prodotti. Tuttavia, il contenuto di minerali varia a seconda della fonte della linfa, del metodo di lavorazione e delle condizioni di conservazione, creando difficoltà di controllo qualità per gli acquirenti industriali che richiedono uniformità tra i lotti. I produttori stanno rispondendo implementando lo standard nazionale indonesiano SNI 01-3743-2021, che specifica un contenuto massimo di umidità inferiore al 2% e livelli minimi di saccarosio, ma l'applicazione rimane disomogenea tra le cooperative di piccoli agricoltori, secondo Tradin Organic.
Espansione dei segmenti alimentari artigianali ed etnici a livello globale
La tendenza del kopi susu gula aren, caffè indonesiano stratificato con sciroppo di zucchero di palma, si è diffusa dalle bancarelle di strada di Giacarta alle caffetterie specializzate di Melbourne e Los Angeles, dimostrando come le bevande etniche possano entrare a far parte della ristorazione tradizionale. Catene come Kopi Kenangan e Janji Jiwa hanno esteso questo formato a livello nazionale e le loro bevande stratificate, molto fotogeniche, stimolano l'interazione sui social media, incoraggiando i consumatori più giovani a provarle. I panifici artigianali europei stanno incorporando lo zucchero di palma nelle loro preparazioni di pasta madre e pasticceria per ottenere una caramellizzazione più intensa e una maggiore durata di conservazione, con un sovrapprezzo del 15-20% rispetto ai prodotti convenzionali a base di zucchero. La sfida consiste nell'educare chef e sviluppatori di prodotti sui rapporti di sostituzione: la natura igroscopica dello zucchero di palma richiede lievi aggiustamenti dei liquidi in torte e meringhe leggere, e il suo punto di fusione più basso influisce sulla consistenza dei dolci. Il finanziamento triennale concesso a Tradin Organic dal Fondo olandese per la sostenibilità sociale, annunciato nel 2024, si rivolge a 2,275 piccoli agricoltori nella Giava centrale con formazione sull'integrità biologica e la sicurezza alimentare, con l'obiettivo di standardizzare la qualità per l'esportazione verso canali artigianali e specializzati [1] Fonte: Tradin Organic, “Lanciato un progetto di impatto per una produzione sicura e biologica di zucchero di cocco”, tradinorganic.com.
Crescente domanda di agenti caramellizzanti naturali nell'industria alimentare.
Il basso contenuto di zuccheri riducenti e di amminoacidi dello zucchero di palma accelera le reazioni di Maillard, garantendo una doratura più intensa e un sapore più ricco in prodotti da forno, salse e marinate, senza l'aggiunta di coloranti artificiali. Questo vantaggio funzionale è particolarmente prezioso nelle formulazioni "clean label", dove i produttori cercano di eliminare il colorante caramello (E150) e altri additivi sintetici. I panifici industriali stanno adottando lo zucchero di palma granulato negli impasti per biscotti e torte per ottenere una doratura uniforme e una migliore ritenzione dell'umidità, prolungando la durata di conservazione del 10-15% rispetto alle formulazioni a base di saccarosio. Il compromesso è rappresentato dal costo: lo zucchero di palma viene generalmente venduto al dettaglio a un prezzo compreso tra 4.50 e 6.50 dollari al chilogrammo FOB per le qualità convenzionali e tra 15 e 27 dollari al chilogrammo nei mercati europei, contro 0.50-1.00 dollari al chilogrammo per lo zucchero di canna raffinato, secondo il Ministero degli Affari Esteri olandese (CBI). I produttori che si rivolgono ai segmenti premium possono assorbire questa differenza di prezzo, ma le applicazioni per il mercato di massa rimangono sensibili al prezzo, limitando la penetrazione in categorie in cui i costi sono un fattore determinante, come le bevande analcoliche gassate e i prodotti dolciari.
Applicazione nelle bevande funzionali utilizzando dolcificanti tradizionali
I produttori di bevande funzionali stanno incorporando lo zucchero di palma in bevande vegetali, caffè freddo e tè pronti da bere per sfruttarne il basso indice glicemico e il contenuto di oligoelementi. Gli sciroppi liquidi di zucchero di palma si dissolvono rapidamente nei liquidi freddi, rendendoli adatti a frullati e frappè proteici, dove i dolcificanti granulari possono depositarsi o formare grumi. Nel 2024, Palm Nectar Organics ha inaugurato in Vietnam un impianto per la produzione di zucchero di palma liquido da 4,500 tonnellate, rivolto ai produttori di bevande del Sud-est asiatico e del Nord America. Il mercato dei gelati del Sud-est asiatico sta adottando lo zucchero di palma in formulazioni non casearie che ottengono punteggi più alti nei test sensoriali per complessità di sapore e consistenza. Tuttavia, le applicazioni nelle bevande presentano delle sfide di formulazione: la natura igroscopica dello zucchero di palma può causare la cristallizzazione dello sciroppo durante la conservazione e le sue note di caramello possono contrastare con delicati aromi fruttati o floreali, richiedendo un attento bilanciamento del sapore.
Analisi dell'impatto della restrizione
| vincoli | (~) % Impatto sulle previsioni del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Infrastruttura di trasformazione industriale limitata per forme a valore aggiunto | -0.6% | Centri di produzione dell'Asia-Pacifico (Indonesia, Thailandia, Filippine) | Medio termine (2-4 anni) |
| Concorrenza da parte di dolcificanti naturali a basso costo | -0.5% | A livello globale, in particolare nel settore della vendita al dettaglio nordamericano ed europeo, sensibile ai prezzi. | A breve termine (≤ 2 anni) |
| Sfide nella certificazione biologica e nella conformità alla tracciabilità | -0.4% | Regioni di piccoli agricoltori dell'Asia-Pacifico, produttori orientati all'esportazione | A lungo termine (≥ 4 anni) |
| Sensibilità all'umidità che porta alla formazione di grumi e a problemi di manipolazione | -0.2% | A livello globale, con ripercussioni sui formati granulari nei climi umidi. | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Infrastruttura di trasformazione industriale limitata per forme a valore aggiunto
La produzione di zucchero di palma rimane dominata da piccole cooperative di agricoltori e trasformatori artigianali che non dispongono del capitale e delle competenze tecniche necessarie per produrre zucchero di palma in formati granulari, liquidi e in polvere di qualità costante su scala industriale. Circa 1,400 piantagioni hanno subito interruzioni di produzione nel 2024 a causa della carenza di manodopera, e solo 260 milioni di dollari dei 420 milioni di dollari di investimenti globali nella catena di approvvigionamento sono stati destinati al Sud-est asiatico, lasciando significative lacune infrastrutturali. Nell'aprile 2025, il Ministero dell'Industria indonesiano ha stretto una partnership con PalmCo e la Cooperativa di Produttori Gerak Nusantara per promuovere la produzione di zucchero di palma dai tronchi delle palme da olio, stimando che un singolo albero produca 6.8 litri di linfa al giorno durante un periodo di raccolta di 1.5-2 mesi, con un profitto netto di 18-25 milioni di rupie indonesiane (circa 1,150-1,600 dollari) per agricoltore. Tuttavia, le attrezzature di base per la lavorazione della linfa richiedono un investimento stimato di 25 milioni di rupie indonesiane (circa 1,600 dollari USA) per ettaro, un costo iniziale proibitivo per i piccoli agricoltori senza accesso al credito. Il risultato è un mercato a due livelli: i grandi esportatori come Big Tree Farms e Asia Palm Coco investono in impianti centralizzati di essiccazione e granulazione, mentre i piccoli agricoltori producono linfa in blocchi e pasta, che spuntano prezzi inferiori ma presentano problemi di controllo qualità. Questa carenza infrastrutturale limita l'offerta di linfa granulare e liquida di alta qualità, richiesta dagli acquirenti del settore della ristorazione e dell'industria, frenando la crescita del mercato.
Sfide nella certificazione biologica e nella conformità alla tracciabilità
La certificazione biologica USDA richiede un periodo di transizione di 36 mesi, costa tra i 500 e i 2,400 dollari nel primo anno e impone la tenuta di registri per 5 anni con tracciabilità del lotto dalla fattoria all'esportazione. La certificazione biologica UE richiede un certificato di ispezione tramite il sistema TRACES e il regolamento UE sulla deforestazione impone dati di geolocalizzazione e la prova dell'assenza di deforestazione dopo il 31 dicembre 2020, secondo la Commissione europea [2] Fonte: Commissione europea, “Regolamento sui prodotti senza deforestazione”, Ambiente, environment.ec.europa.eu . I piccoli agricoltori in Indonesia, Thailandia e Filippine spesso non hanno l'alfabetizzazione, gli strumenti digitali e la capacità amministrativa per mantenere la documentazione richiesta per la certificazione biologica e il periodo di transizione di 36 mesi durante il quale non possono vendere prodotti come biologici crea problemi di flusso di cassa. Il programma triennale di Tradin Organic mira a colmare queste lacune fornendo formazione sull'integrità biologica, la sicurezza alimentare e la tracciabilità, ma raggiunge solo 2,275 agricoltori nella Giava Centrale, una frazione dei circa 22,000 raccoglitori di palma da olio stimati nel solo distretto di Banyumas. Il programma di compartecipazione alle spese del Dipartimento dell'Agricoltura degli Stati Uniti (USDA) copre fino a 750 dollari, ovvero il 75% dei costi di certificazione, ma molti piccoli agricoltori non sono a conoscenza di questo supporto o non dispongono della documentazione necessaria per presentare domanda. Il risultato è un mercato biforcato: i grandi esportatori con sistemi centralizzati di controllo qualità possono ottenere la certificazione biologica e spuntare prezzi più elevati, mentre i piccoli agricoltori rimangono vincolati ai mercati convenzionali con prezzi più bassi e prospettive di crescita limitate.
Analisi del segmento
Per tipologia di prodotto: la palma da cocco domina, la palma da dattero guadagna terreno
Nel 2025, lo zucchero di palma da cocco deteneva una quota di mercato del 62.42%, grazie alle consolidate catene di approvvigionamento, al sapore delicato e all'ampia disponibilità in Indonesia, Filippine e Thailandia. Lo zucchero di palma da dattero si rivolge a mercati di nicchia in Medio Oriente e Nord Africa, dove la familiarità culturale e la certificazione halal ne guidano la domanda, mentre lo zucchero di palma da dattero (Borassus flabellifer) sta crescendo a un tasso annuo composto del 5.25% fino al 2031, il più rapido tra le tipologie di prodotto. La palma da dattero richiede fino a 20 litri di linfa al giorno per albero, quasi il triplo della produzione di palma da cocco. Tuttavia, le palme da dattero impiegano dai 12 ai 20 anni per raggiungere la maturità, creando un collo di bottiglia nell'offerta a breve termine che limita un'immediata espansione della produzione. La categoria "Altri", che comprende lo zucchero di palma da dattero e quello di palma nipa, rimane marginale a causa dei volumi di produzione limitati e dei vincoli di approvvigionamento regionali.
Lo zucchero di palma da cocco beneficia del predominio dell'Indonesia; il paese fornisce circa il 90% della produzione globale, con la sola regione del Grande Banyumas che rappresenta l'80% della produzione indonesiana, secondo ANTARA. Questa concentrazione crea resilienza nell'offerta ma anche vulnerabilità: perturbazioni meteorologiche, carenza di manodopera o cambiamenti politici in Indonesia possono avere ripercussioni sui mercati globali. La crescita dello zucchero di palma da dattero è limitata dalla scarsa disponibilità di linfa, poiché le palme da dattero sono coltivate principalmente per i frutti piuttosto che per la linfa, e l'estrazione riduce la resa dei frutti. L'espansione dello zucchero di palma da dattero è trainata dal sostegno governativo in India e Thailandia, dove i ministeri dell'agricoltura forniscono sussidi per la distribuzione di piantine e attrezzature per l'estrazione della linfa. La segmentazione per tipologia di prodotto evidenzia una tensione strategica: gli acquirenti che cercano di diversificare l'offerta stanno esplorando lo zucchero di palma da dattero e quello di palma da dattero, ma le infrastrutture e le reti di agricoltori necessarie per ampliare la produzione di queste alternative rimangono sottosviluppate. Lo zucchero di palma da cocco manterrà il predominio fino al 2031, ma la sua quota si ridurrà con l'aumento della produzione di palma da dattero e palma da dattero.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per forma: i piombi granulari e i formati liquidi guadagnano terreno
Nel 2025, lo zucchero di palma granulato deteneva una quota di mercato del 41.18% e crescerà a un tasso annuo composto (CAGR) del 6.14% fino al 2031, il tasso più rapido tra le diverse tipologie di prodotto, grazie alla sua versatilità, alla stabilità a scaffale e alla compatibilità con le attrezzature esistenti per panifici e ristorazione. I formati liquidi e sciropposi rappresentavano circa il 22% del mercato nel 2025 e si stanno espandendo rapidamente nel settore delle bevande pronte da bere, delle salse e dei ristoranti a servizio rapido, dove eliminano la fase di dissoluzione e si integrano perfettamente nei sistemi di erogazione automatizzati. I formati in blocchi e pasta, che rappresentano il prodotto artigianale tradizionale, crescono più lentamente perché richiedono la grattugiatura o la dissoluzione prima dell'uso, limitandone l'attrattiva per gli acquirenti industriali. PT Rumah Seho Nusantara e altri esportatori indonesiani hanno introdotto gli sciroppi liquidi di zucchero di palma nel 2024 per soddisfare le esigenze dei produttori di bevande che cercano efficienza operativa e livelli Brix costanti.
I formati granulari beneficiano del processo di cristallizzazione enzimatica della Royal Pepper Company, che prolunga la durata di conservazione del 40% riducendo l'igroscopicità e prevenendo la formazione di grumi. Lo zucchero di palma in polvere, macinato finemente, sta guadagnando terreno nelle miscele per bevande istantanee e nella pasticceria al cioccolato, dove la rapida dissoluzione è fondamentale. La sfida per i formati liquidi è la logistica: un maggiore contenuto di acqua aumenta il peso della spedizione e le esigenze di refrigerazione, incrementando i costi di sbarco per gli importatori. I produttori stanno rispondendo concentrando gli sciroppi a 75-80 Brix e offrendo confezioni asettiche che prolungano la durata di conservazione a temperatura ambiente fino a 18 mesi. I formati in blocchi e in pasta mantengono un significato culturale nelle cucine del Sud-est asiatico, dove vengono utilizzati nei dessert tradizionali e nei piatti salati, ma la loro crescita è limitata dallo scarso appeal per l'esportazione e dalla necessità di educare i consumatori al loro utilizzo. La segmentazione dei formati evidenzia una biforcazione: i formati granulari dominano i canali della vendita al dettaglio e della panificazione, mentre i formati liquidi stanno conquistando quote di mercato nel settore della ristorazione e nelle applicazioni industriali che privilegiano l'efficienza operativa rispetto alla presentazione tradizionale.
Per categoria: Lead convenzionali, picchi organici
Nel 2025, lo zucchero di palma convenzionale rappresentava il 58.21% del mercato, grazie a costi di produzione inferiori, catene di approvvigionamento consolidate e una maggiore disponibilità nei canali di vendita al dettaglio sensibili al prezzo. Lo zucchero di palma biologico, sebbene in volume inferiore, è in espansione con un CAGR del 5.48% fino al 2031, trainato dall'adozione delle certificazioni biologiche USDA e UE tra i piccoli agricoltori indonesiani e filippini. Il finanziamento triennale concesso a Tradin Organic dal Fondo olandese per la sostenibilità sociale, annunciato nel 2024, si rivolge a 2,275 piccoli agricoltori di Giava Centrale, offrendo loro formazione su integrità biologica, sicurezza alimentare e produttività, con l'obiettivo di standardizzare la qualità per l'esportazione verso i canali premium. La certificazione biologica dell'USDA richiede un periodo di transizione di 36 mesi, costa dai 500 ai 2,400 dollari nel primo anno e impone la tenuta di registri per 5 anni con tracciabilità dalla fattoria all'esportazione tramite codice lotto, creando barriere per i piccoli agricoltori senza accesso al credito o al supporto amministrativo [3] Fonte: Dipartimento dell'Agricoltura degli Stati Uniti, "Becoming Certified—Organic Certification", ams.usda.gov.
Lo zucchero di palma biologico spunta prezzi superiori del 30-50% rispetto a quello convenzionale, con prezzi al dettaglio che vanno dai 15 ai 27 dollari al chilogrammo in Europa, contro i 4.50-6.50 dollari al chilogrammo FOB per lo zucchero convenzionale, secondo il Center for the Promotion of Imports. La domanda di dolcificanti biologici è in espansione, poiché le normative sull'etichettatura pulita e le preferenze dei consumatori spingono verso nuove formulazioni. Tuttavia, mancano le capacità amministrative e di gestione necessarie per la documentazione richiesta per la certificazione. Il programma di compartecipazione ai costi del Dipartimento dell'Agricoltura degli Stati Uniti (USDA) copre fino a 750 dollari, ovvero il 75% dei costi di certificazione, ma la consapevolezza e l'adozione rimangono basse. Big Tree Farms e altri grandi esportatori stanno investendo in programmi di supporto agli agricoltori che offrono formazione, anticipi e un controllo di qualità centralizzato per facilitare la certificazione biologica, ma queste iniziative raggiungono solo una piccola parte dei piccoli produttori. La segmentazione del mercato evidenzia una sfida strutturale: lo zucchero di palma biologico offre margini più elevati e un maggiore potenziale di crescita, ma l'espansione dell'offerta biologica richiede investimenti costanti nella formazione degli agricoltori, nei sistemi di tracciabilità e nel supporto alla certificazione, investimenti che molte cooperative non possono permettersi.
Per settore di applicazione: domina il settore della panificazione, il settore lattiero-caseario cresce.
Nel 2025, le applicazioni nel settore della panificazione e della pasticceria hanno rappresentato il 36.44% della domanda di zucchero di palma, grazie ai suoi vantaggi funzionali in termini di caramellizzazione, ritenzione dell'umidità e prolungamento della durata di conservazione. I prodotti lattiero-caseari e i dessert surgelati rappresentano l'applicazione in più rapida crescita, con un CAGR del 5.57% fino al 2031, poiché i produttori di gelati sostituiscono lo zucchero raffinato per soddisfare i requisiti di etichettatura pulita e ottenere prezzi più elevati nei segmenti non caseari. Uno studio ICAR ha dimostrato che lo zucchero di cocco sostituisce efficacemente lo zucchero raffinato nel gelato, contribuendo al contenuto di solidi non grassi e aumentando al contempo i composti fenolici e i minerali, e le formulazioni non casearie hanno ottenuto punteggi più alti nei test sensoriali per complessità di sapore e sensazione al palato. Il mercato del gelato del Sud-est asiatico sta adottando lo zucchero di palma nelle formulazioni non casearie che attraggono i consumatori intolleranti al lattosio e vegani.
Le bevande, tra cui i latti vegetali, il caffè freddo e i tè pronti da bere, stanno incorporando lo zucchero di palma per sfruttarne il basso indice glicemico e il contenuto di oligoelementi, e nel 2024 sono stati lanciati 380 nuovi prodotti alimentari funzionali a base di zucchero di palma. I nutraceutici e gli alimenti funzionali stanno adottando lo zucchero di palma come dolcificante "clean label" in linea con le diete vegane, paleo e chetogeniche, e Global Organics posiziona lo zucchero di cocco per i prodotti adatti ai diabetici, rivolgendosi agli 84 milioni di consumatori che hanno adottato diete a basso indice glicemico nel 2024. L'uso domestico rimane significativo, in particolare nel Sud-est asiatico, dove lo zucchero di palma è un ingrediente base nelle dispense per la cucina e la pasticceria tradizionali. I canali della ristorazione e B2B si stanno espandendo, poiché ristoranti, caffè e fast food adottano lo zucchero di palma per differenziare i menu e soddisfare le richieste di "clean label", ma l'adozione è limitata dalla complessità della gestione e dai costi più elevati rispetto allo zucchero raffinato. La segmentazione delle applicazioni evidenzia un'opportunità strategica: i prodotti lattiero-caseari e i dessert surgelati offrono il maggiore potenziale di crescita, ma per conquistare questo segmento sono necessari supporto nella formulazione, documentazione tecnica e una fornitura costante di formati granulari e in polvere che soddisfino le specifiche industriali.
Analisi geografica
Nel 2025, la regione Asia-Pacifico rappresentava il 50.48% del mercato dello zucchero di palma, guidata dall'Indonesia, che deteneva circa il 90% dell'offerta globale di zucchero di palma da cocco. La sola regione del Grande Banyumas, nella Giava Centrale, rappresenta l'80% della produzione indonesiana e, secondo l'ANTARA, le autorità distrettuali hanno avviato nel 2025 una transizione dalle palme da cocco alte alle varietà nane, consentendo ai raccoglitori di raccogliere fino a 100 palme al giorno rispetto alle 25 delle palme tradizionali, quadruplicando la produttività e migliorando la sicurezza dei lavoratori. La Thailandia e le Filippine contribuiscono ulteriormente all'offerta, con il settore della palma da dattero thailandese che presenta un rapporto costi-benefici di 11.30 e un tasso di rendimento interno del 28%, risultando economicamente attraente per i piccoli agricoltori. Tuttavia, la regione deve affrontare problemi infrastrutturali: circa 1,400 piantagioni hanno subito interruzioni di produzione nel 2024 a causa della carenza di manodopera. Nell'aprile del 2025, il Ministero dell'Industria indonesiano ha stretto una partnership con PalmCo e la Cooperativa di Produttori Gerak Nusantara per promuovere la produzione di zucchero di palma dai tronchi delle palme da olio, stimando un profitto netto tra i 18 e i 25 milioni di rupie indonesiane (circa 1,150-1,600 dollari USA) per agricoltore. Tuttavia, secondo la rivista Palm Oil Magazine, le attrezzature di base per la lavorazione della linfa richiedono un investimento stimato di 25 milioni di rupie indonesiane (circa 1,600 dollari USA) per ettaro, un costo iniziale proibitivo per i piccoli agricoltori senza accesso al credito. Cina, India, Giappone e Australia rappresentano centri di domanda in crescita nella regione Asia-Pacifico, trainati dalla crescente attenzione alla salute e dall'adozione di diete a base vegetale.
Il Nord America è la regione in più rapida crescita, con un CAGR del 5.48% fino al 2031, a testimonianza dell'accelerazione della crescita delle importazioni e del posizionamento premium nei canali degli alimenti salutari e specializzati. Anche Canada e Messico sono in espansione, con il Messico che funge da hub di riesportazione per i mercati latinoamericani. L'Europa è in costante crescita, con Germania, Regno Unito, Italia, Francia, Spagna e Paesi Bassi in testa alla domanda, trainata dal mercato biologico da 47 miliardi di euro e dalle rigorose normative sull'etichettatura pulita. Il Regolamento UE sulla deforestazione, in vigore dal 2023, impone l'utilizzo di dati di geolocalizzazione e la prova dell'assenza di deforestazione dopo il 31 dicembre 2020, complicando gli adempimenti per gli esportatori che si rivolgono agli acquirenti europei. Big Tree Farms ha lanciato una piattaforma di tracciabilità basata su blockchain nel 2024 per soddisfare tali requisiti e 56 esportatori hanno adottato la blockchain per la verifica dell'origine.
Il Sud America, guidato da Brasile e Argentina, rappresenta un'opportunità emergente, con produttori specializzati e di alta qualità che adottano lo zucchero di palma in applicazioni di panificazione e pasticceria artigianale, sebbene i volumi rimangano modesti. Il Medio Oriente e l'Africa, tra cui Arabia Saudita, Emirati Arabi Uniti e Sudafrica, sono in espansione grazie alla certificazione halal e ai segmenti di consumatori attenti alla salute che guidano la domanda, ma la penetrazione del mercato è limitata da infrastrutture di distribuzione inadeguate e da una scarsa consapevolezza dei consumatori. Le Filippine hanno esportato zucchero muscovado (zucchero non centrifugo) a circa 2.25 dollari al chilogrammo verso Europa e Giappone, dove gli acquirenti sono disposti a pagare prezzi maggiorati, rispetto ai 130 pesos filippini al chilogrammo (circa 2.30 dollari) sul mercato interno, evidenziando l'arbitraggio di prezzo disponibile nei mercati di esportazione, secondo il Centro per la Promozione delle Importazioni, Europa. La segmentazione geografica evidenzia una dinamica strutturale: l'Asia-Pacifico manterrà il predominio nella produzione, ma la creazione di valore si sta spostando verso i canali di vendita al dettaglio e della ristorazione del Nord America e dell'Europa, che applicano prezzi al chilo più elevati per i prodotti biologici certificati e monorigine.
Panorama competitivo
Il mercato dello zucchero di palma presenta una frammentazione moderata, il che indica che i primi 5 operatori, Big Tree Farms, Medikonda Nutrients, PMA Organics, Asia Palm Coco e Betterbody Foods, detengono collettivamente quote significative ma non dominanti, lasciando spazio a specialisti regionali e produttori di marchi privati. Big Tree Farms ha ottenuto 10 milioni di dollari da Mirova nel gennaio 2026 per espandere la propria rete di agricoltori da 17,000 a 25,000 e raddoppiare la capacità produttiva, lanciando al contempo la tracciabilità blockchain per soddisfare i requisiti del Regolamento UE sulla deforestazione. L'azienda ha distribuito 42,000 tonnellate metriche nel 2024 e ha lanciato le salse barbecue Naughty Bali nel marzo 2025 presso Sprouts e Publix, dimostrando una strategia per catturare valore a valle attraverso prodotti di consumo a marchio.
Nel febbraio 2025, Above Food Ingredients ha firmato una lettera d'intenti per acquisire Palm Global Technologies per circa 180 milioni di dollari, combinando i sistemi alimentari sostenibili di Above Food con le piattaforme agritech, fintech e di cartolarizzazione dei crediti di carbonio di Palm Global per supportare decine di milioni di agricoltori in Africa, Sud-est asiatico e nelle Americhe. Le strategie prevedono l'integrazione verticale nelle reti di agricoltori, investimenti in tracciabilità e certificazione e la diversificazione dei formati di prodotto per servire i canali retail, della ristorazione e industriale. Esistono opportunità di mercato inesplorate nei formati liquidi in sciroppo per i ristoranti fast food, nei formati in polvere per le miscele di bevande istantanee e nelle varianti aromatizzate per la vendita al dettaglio di prodotti gourmet. Tra le aziende emergenti che stanno rivoluzionando il settore si annoverano Palm Nectar Organics, che ha inaugurato un impianto di zucchero di palma liquido da 4,500 tonnellate in Vietnam nel 2024, e Royal Pepper Company, che ha sviluppato un processo di cristallizzazione enzimatica che prolunga la durata di conservazione del 40%.
L'adozione della tecnologia sta accelerando: nel 2024, 56 esportatori hanno adottato la blockchain per la verifica dell'origine e circa il 35% dei produttori sta integrando tecnologie di trasformazione avanzate per migliorare la uniformità e ridurre il contenuto di umidità. Il finanziamento triennale di Tradin Organic, erogato dal Fondo olandese per la sostenibilità sociale, si rivolge a 2,275 piccoli agricoltori di Giava Centrale, offrendo loro formazione su integrità biologica, sicurezza alimentare e produttività, con l'obiettivo di standardizzare la qualità per l'esportazione verso canali di mercato di fascia alta. Il panorama competitivo evidenzia una biforcazione: i grandi esportatori, dotati di sistemi centralizzati di controllo qualità e programmi di supporto agli agricoltori, si stanno accaparrando i segmenti premium, mentre le cooperative di piccoli agricoltori rimangono ancorate ai mercati convenzionali, caratterizzati da prezzi più bassi e prospettive di crescita limitate. La sfida per le aziende consolidate è quella di ampliare la produzione biologica e a valore aggiunto senza alienarsi i piccoli fornitori, mentre i nuovi entranti devono affrontare complessi requisiti di certificazione e creare reti di agricoltori in un mercato in cui relazioni e fiducia sono fondamentali.
Leader del settore dello zucchero di palma
Grandi fattorie arboree
Nutrienti Medikonda
PMA Organics (Lewi's Organics)
Asia Palma Coco
Betterbody Foods & Nutrition LLC
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Gennaio 2026: Big Tree Farms si è assicurata un investimento di 10 milioni di dollari da Mirova, con l'obiettivo di espandere la propria rete di agricoltori da 17,000 a 25,000, raddoppiare la capacità produttiva e lanciare una piattaforma di tracciabilità basata su blockchain. Questa mossa era volta ad allinearsi al Regolamento UE sulla deforestazione, garantendo dati di geolocalizzazione e la prova dell'assenza di deforestazione.
- Maggio 2025: Il governo indonesiano ha ampliato le piantagioni di palma da zucchero nell'ambito della sua strategia per incrementare la produzione di bioetanolo e migliorare l'autosufficienza energetica.
- Aprile 2025: Il Ministero dell'Industria indonesiano ha stretto una partnership con PalmCo/PTPN IV e la Cooperativa di produttori Gerak Nusantara per promuovere la produzione di zucchero di palma dai tronchi delle palme da olio, stimando un profitto netto tra i 18 e i 25 milioni di rupie indonesiane (circa 1,150-1,600 dollari USA) per agricoltore e richiedendo una spesa stimata di 25 milioni di rupie indonesiane (circa 1,600 dollari USA) per ettaro per le attrezzature di base per la lavorazione della linfa.
Ambito del rapporto sul mercato globale dello zucchero di palma
Lo zucchero di palma è un dolcificante naturale derivato dalla linfa di diverse palme, noto per il suo sapore ricco e la minima lavorazione. Il mercato dello zucchero di palma è segmentato per tipologia di prodotto, forma, categoria, applicazione e area geografica. Per tipologia di prodotto, il mercato comprende zucchero di palma da cocco, zucchero di palma da dattero, zucchero di palma da dattero e altri come il toddy e il nipa. Per forma, il mercato è suddiviso in granulato, liquido/sciroppo e blocchi/pasta. Per categoria, il mercato è suddiviso in prodotti biologici e convenzionali. In base all'applicazione, il mercato copre prodotti da forno e dolciari, bevande, latticini e dessert surgelati, nutraceutici e alimenti funzionali, consumo domestico, ristorazione/B2B e altre applicazioni. Geograficamente, il rapporto copre Nord America, Europa, Asia-Pacifico, Sud America e Medio Oriente e Africa, con dimensioni del mercato e previsioni per ciascuna regione. Per ogni segmento, le dimensioni del mercato e le previsioni sono state effettuate su base di valore (milioni di dollari USA).
| Zucchero di palma da cocco |
| Zucchero di palma da datteri |
| Zucchero di palma di Palmira |
| Altri (Toddy, Nipa, ecc.) |
| granulato |
| Liquido/sciroppo |
| Blocchi/Incolla |
| Organic |
| Convenzionale |
| Panetteria e Confetteria |
| Bevande |
| Latticini e Dolci Surgelati |
| Nutraceutici e alimenti funzionali |
| Articoli per la casa |
| Ristorazione/B2B |
| Altro |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Olanda | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente & Africa | Sud Africa |
| Arabia Saudita | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Zucchero di palma da cocco | |
| Zucchero di palma da datteri | ||
| Zucchero di palma di Palmira | ||
| Altri (Toddy, Nipa, ecc.) | ||
| Per modulo | granulato | |
| Liquido/sciroppo | ||
| Blocchi/Incolla | ||
| Per Categoria | Organic | |
| Convenzionale | ||
| Per Applicazione | Panetteria e Confetteria | |
| Bevande | ||
| Latticini e Dolci Surgelati | ||
| Nutraceutici e alimenti funzionali | ||
| Articoli per la casa | ||
| Ristorazione/B2B | ||
| Altro | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Spagna | ||
| Olanda | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Sud Africa | |
| Arabia Saudita | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali sono le dimensioni attuali del mercato dello zucchero di palma e le sue prospettive di crescita?
Il mercato dello zucchero di palma ha un valore di 1.78 miliardi di dollari nel 2025 e si prevede che raggiungerà i 2.22 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) previsto del 3.74% dal 2026 al 2031.
Quale forma di zucchero di palma sta crescendo più rapidamente nel mercato?
Secondo Mordor Intelligence, si prevede che lo zucchero di palma granulato registrerà un tasso di crescita annuo composto (CAGR) del 6.14% fino al 2031, grazie alla sua stabilità a scaffale e alla compatibilità con le attrezzature dei panifici industriali.
Quanto è grande l'opportunità offerta dal Nord America?
Il Nord America registra il CAGR regionale più elevato, pari al 5.48%, trainato dal caffè di specialità, dalle bevande funzionali e dalle riformulazioni dei prodotti da forno con etichetta pulita.
Quali sono le aziende leader?
Big Tree Farms, Medikonda Nutrients, PMA Organics, Asia Palm Coco e Betterbody Foods costituiscono insieme i pilastri del panorama competitivo, ma detengono una quota di mercato combinata solo moderata, lasciando spazio a nuovi operatori.
Quali sono i principali ostacoli all'adozione dello zucchero di palma?
Secondo le analisi di Mordor Intelligence, le infrastrutture di lavorazione limitate, la concorrenza di dolcificanti naturali più economici, i costi di certificazione e le problematiche legate alla gestione dell'umidità frenano congiuntamente il potenziale di crescita.


