

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 30.26 miliardo di dollari |
| Dimensione del mercato (2031) | 39.13 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.30% CAGR |
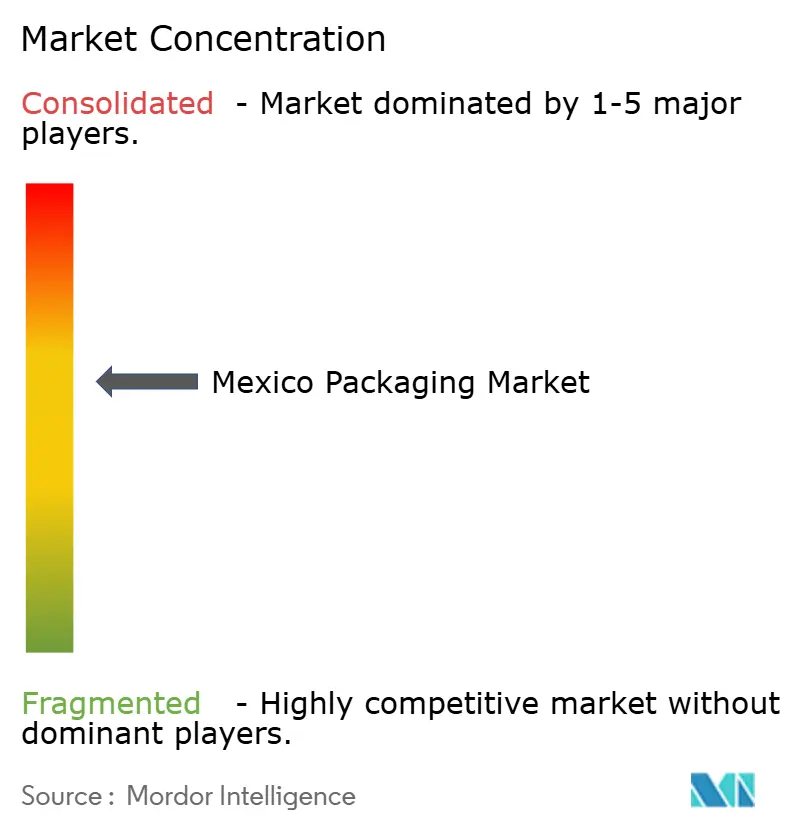
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli imballaggi in Messico di Mordor Intelligence
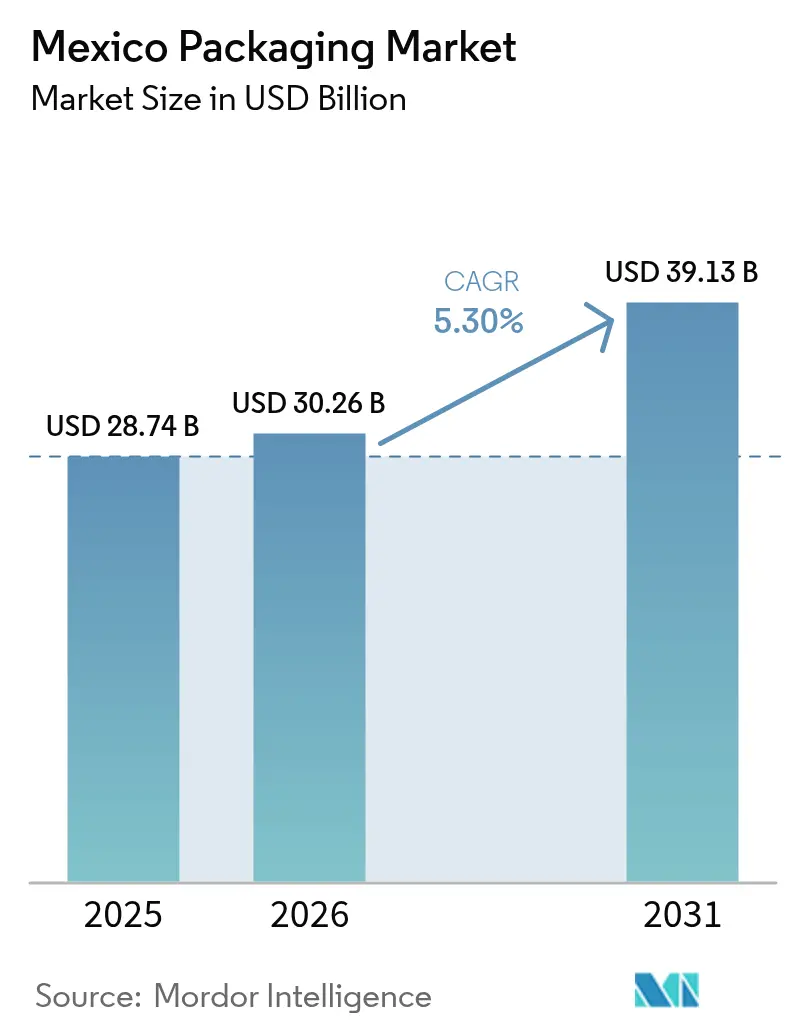
Si prevede che il mercato messicano degli imballaggi crescerà da 28.74 miliardi di dollari nel 2025 a 30.26 miliardi di dollari nel 2026, per poi raggiungere i 39.13 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.3% nel periodo 2026-2031. La delocalizzazione della produzione dall'Asia, trainata dal nearshoring, l'aumento dei volumi dell'e-commerce e gli obblighi di divulgazione in materia di sostenibilità previsti dalle normative NIS A-1 e NIS B-1 sono i principali fattori che mantengono il mercato messicano degli imballaggi su un percorso di espansione. La plastica continua a dominare il mercato, ma la carta e i substrati flessibili stanno acquisendo quote di mercato crescenti, in quanto i marchi ricalibrano le specifiche per soddisfare le richieste dei consumatori e le normative in materia di riciclabilità. La tecnologia di stampa digitale, in crescita con un CAGR del 6.23%, consente ai trasformatori di gestire tirature più brevi legate al nearshoring, mentre la volatilità dei prezzi dell'energia e le misure antidumping sui substrati asiatici introducono incertezza sui costi. Il consolidamento, esemplificato dalla fusione tra Smurfit Kappa e WestRock, segnala un'intensificazione della concorrenza, con le principali aziende globali che cercano di affermarsi nel mercato messicano degli imballaggi.
Punti chiave del rapporto
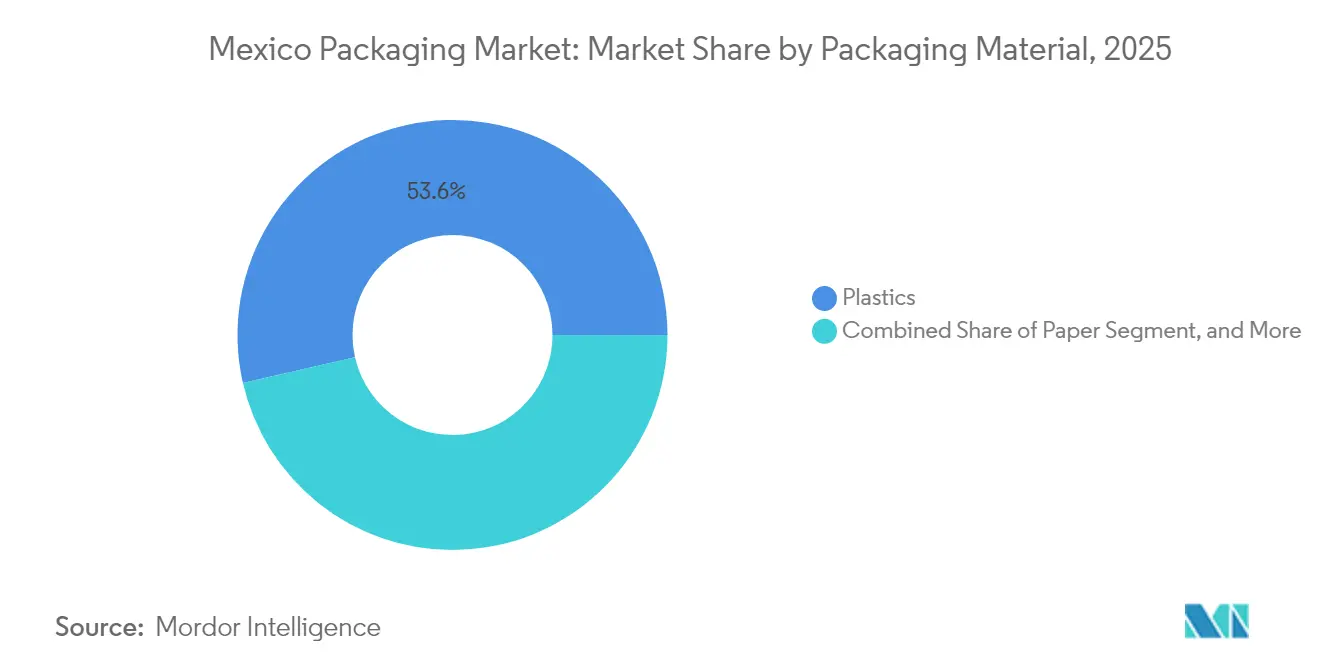
- In base al materiale di imballaggio, nel 53.58 la plastica deteneva il 2025% della quota di mercato degli imballaggi in Messico, mentre si prevede che la carta registrerà il CAGR più rapido, pari al 5.92%, fino al 2031.
- Per tipologia di imballaggio, i formati rigidi hanno dominato con una quota di fatturato del 51.88% nel 2025; si prevede che le soluzioni flessibili cresceranno a un CAGR del 6.1% entro il 2031.
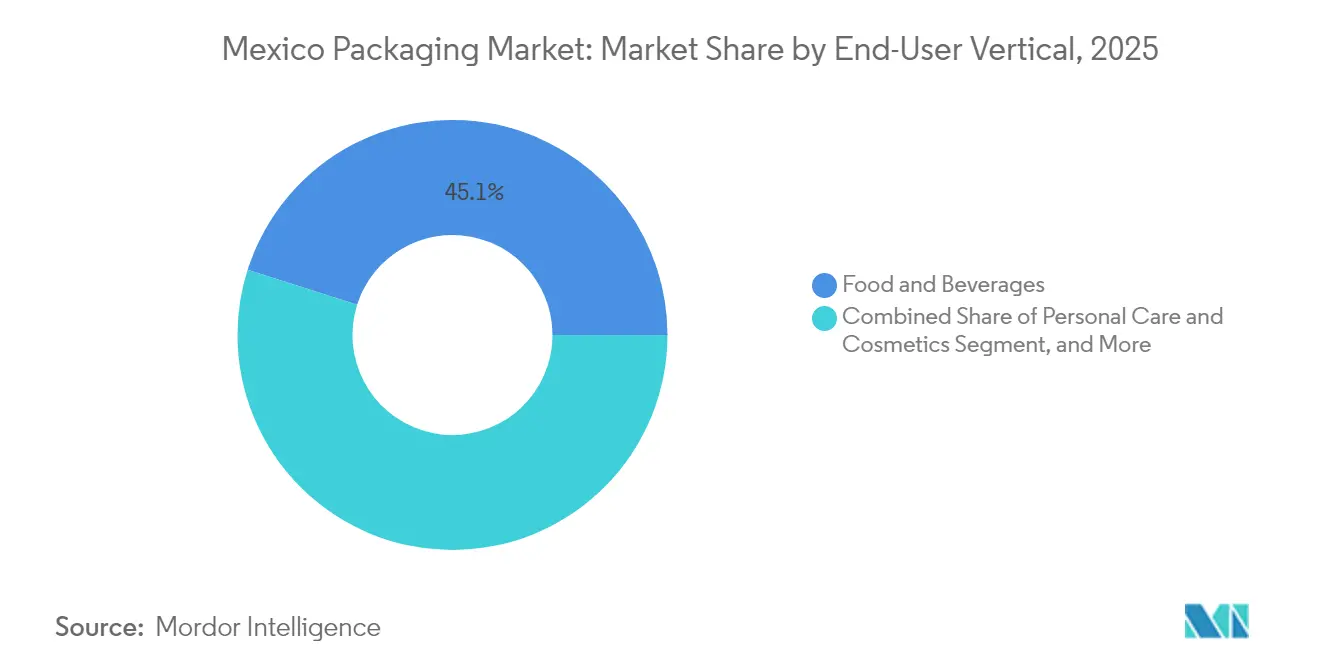
- Per quanto riguarda il settore di utenza finale, nel 45.10 il settore alimentare e delle bevande rappresentava il 2025% del mercato degli imballaggi in Messico, mentre le applicazioni farmaceutiche stanno crescendo a un CAGR del 5.78% fino al 2031.
- Grazie alla tecnologia di stampa, la flessografia ha conquistato il 38.55% della quota di mercato degli imballaggi in Messico nel 2025; la stampa digitale sta crescendo a un CAGR del 6.01% nel periodo di previsione.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato degli imballaggi in Messico
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Espansioni di capacità guidate dal nearshoring | + 1.2% | Stati di confine settentrionali; centri di produzione centrali | Medio termine (2-4 anni) |
| Boom del packaging per l'e-commerce | + 0.8% | Nazionale; Città del Messico, Guadalajara, Monterrey | A breve termine (≤ 2 anni) |
| Aumento delle esportazioni di prodotti alimentari verso gli Stati Uniti | + 0.6% | Zone di confine; regioni agricole | Medio termine (2-4 anni) |
| Obiettivi obbligatori per il contenuto riciclato | + 0.4% | A livello nazionale; più severi a Città del Messico | A lungo termine (≥ 4 anni) |
| Rapida adozione della stampa digitale degli imballaggi | + 0.5% | Impianti urbani orientati all'esportazione | A breve termine (≤ 2 anni) |
| Incentivi governativi per gli impianti di riciclaggio del PET | + 0.3% | Stati industriali a livello nazionale | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'espansione della capacità trainata dal nearshoring trasforma l'architettura della supply chain
Gli investimenti diretti esteri in Messico sono aumentati del 30% nel 2023, raggiungendo i 33 miliardi di dollari, quasi la metà dei quali è confluita in nuovi operatori che hanno avviato linee di produzione che richiedono imballaggi su misura per spedizioni transfrontaliere just-in-time. La quota del 17% del PIL e la crescita annua del 5.2% del settore manifatturiero amplificano il consumo di scatole di cartone ondulato, pallet ed etichette per l'esportazione. La produzione interconnessa, in cui il 40% del valore di un prodotto finito è di origine statunitense, richiede imballaggi progettati per regimi normativi misti e trasporti multimodali. La domanda di proprietà industriali è in crescita dell'80%, stimolando la costruzione di impianti di confezionamento e linee di riempimento completamente automatizzate. Gli incentivi fiscali previsti dal Piano Messico consentono un ammortamento accelerato del 35%-91% sui nuovi beni strumentali, riducendo i costi di acquisizione per la conversione dei macchinari.
L'aumento degli imballaggi per l'e-commerce rimodella la domanda di materiali
La penetrazione del commercio al dettaglio online ha raggiunto il 15% delle vendite totali nel 2025 e si avvia a raggiungere i 176.8 miliardi di dollari entro il 2026, accelerando il passaggio dal cartone ondulato rigido alle buste postali leggere e ai sistemi di imbottitura che riducono le tariffe basate sul peso dimensionale. Le piattaforme di consegna di cibo per un valore di 2.5 miliardi di dollari hanno generato oltre 300,000 tonnellate di rifiuti di imballaggio nel 2024, spingendo Città del Messico ad applicare divieti sulla plastica monouso, che hanno comportato oltre 70,000 multe. I rivenditori hanno investito 2.1 miliardi di dollari nell'espansione dei negozi e assunto 640,000 lavoratori nel 2024, il che si è tradotto in maggiori volumi di imballaggi secondari e terziari. Con una crescita prevista del 9.8% del CAGR per l'e-commerce, i trasformatori implementano flussi di lavoro digitali e contenuti riciclati per bilanciare i requisiti di sostenibilità con le prestazioni protettive. Progetti pilota circolari come la rete di contenitori riutilizzabili di Vytal e il recupero di 20,000 tonnellate di plastica di Rappi illustrano la domanda iniziale di formati riutilizzabili.
Il boom delle esportazioni di prodotti alimentari trasformati determina la necessità di imballaggi specializzati
Le spedizioni agricole dagli Stati Uniti in Messico sono aumentate del 65% in quattro anni, raggiungendo i 31.4 miliardi di dollari nel 2024, intensificando la domanda di imballaggi che soddisfino contemporaneamente le norme FDA e COFEPRIS. Le sole esportazioni di prodotti lattiero-caseari sono aumentate del 76% dal 2020, stimolando le vendite di buste multistrato con elevate barriere all'ossigeno. La produzione nazionale di mais è scesa da 27.5 milioni di tonnellate nel 2023 a 23.7 milioni di tonnellate nel 2024 a causa della siccità, aumentando le importazioni e quindi i volumi di imballaggio per la movimentazione di prodotti sfusi. Il National Tortilla Council avverte di un aumento dei prezzi del 40%, aumentando le priorità di estensione della durata di conservazione per i film flessibili. Nel frattempo, gli stabilimenti di confezionamento della carne adottano vassoi ad alte prestazioni e cuscinetti assorbenti per preservare l'integrità della catena del freddo sulle tratte statunitensi più estese.
Gli obiettivi obbligatori sui contenuti riciclati rimodellano gli appalti
Gli standard NIS A-1 e NIS B-1, in vigore dal 2025, obbligano le aziende quotate in borsa a divulgare parametri ambientali, tra cui il contenuto di materiale riciclato e il recupero a fine vita, oltre ai dati finanziari. I proprietari dei marchi ora stabiliscono soglie di resina post-consumo del 30%-50% nelle offerte, incentivando la rinegoziazione dei contratti con i fornitori di resina. La capacità di riciclo del PET riceve un impulso dagli incentivi governativi che offrono una detrazione del 25% su formazione e innovazione legate a progetti circolari, rafforzando l'espansione degli impianti come lo stabilimento PetStar di Toluca, che elabora 3.4 miliardi di bottiglie all'anno. Tuttavia, l'offerta è inferiore alla domanda, con conseguenti sovrapprezzi per il materiale PCR certificato che si ripercuotono sulle quotazioni dei prodotti finiti.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La volatilità dei prezzi dell'energia sta comprimendo i margini dei convertitori | -0.9% | Nazionale; pronunciato negli stati del nord | A breve termine (≤ 2 anni) |
| Dazi antidumping sui substrati asiatici | -0.6% | Strutture dipendenti dalle importazioni; zone di confine | Medio termine (2-4 anni) |
| Carenza di resina certificata post-consumo | -0.4% | Cluster di imballaggi per bevande e alimenti | Medio termine (2-4 anni) |
| Crescente reazione negativa dei consumatori contro i laminati multistrato | -0.3% | Città del Messico; stati costieri | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
La volatilità dei prezzi dell'energia mette sotto pressione la redditività dei convertitori
Le tariffe elettriche variano notevolmente nei diversi corridoi industriali del Messico, complicando la pianificazione del budget per le attività di estrusione, soffiaggio e stampaggio. Il Piano Energetico Nazionale stanzia 23.4 miliardi di dollari per l'ammodernamento della rete e la capacità rinnovabile, ma le tempistiche prevedono un sollievo tangibile oltre il 2026. I costi delle materie prime petrolifere aggiungono un ulteriore livello di fluttuazione, poiché PEMEX ricalibra le allocazioni delle materie prime verso percorsi a basse emissioni di carbonio. I convertitori contrastano la volatilità con pannelli solari in loco e linee di soffiaggio elettriche a basso consumo energetico, ma gli investimenti iniziali rimangono proibitivi per le piccole e medie imprese.
Le misure antidumping interrompono le catene di approvvigionamento dei substrati asiatici
Le indagini di febbraio 2025 sulle importazioni cinesi di cartone e policarbonato minacciano dazi del 5%-50%, che aumenterebbero i costi di produzione per gli imballaggi in cartone ondulato e plastica rigida. Paralleli ripristini tariffari su 544 prodotti fino ad aprile 2026 restringono ulteriormente l'offerta, con i tessuti e alcune materie plastiche che perdono i benefici della sospensione dei dazi IMMEX. I trasformatori si affrettano a rifornirsi di substrati a livello nazionale o presso partner USMCA, prolungando i tempi di consegna e gonfiando le scorte. I rischi di escalation dei prezzi si intensificano in vista delle rinegoziazioni USMCA del 2026, mentre i decisori politici posizionano le industrie locali per una leva finanziaria.
Analisi del segmento
Per materiale di imballaggio: la riciclabilità spinge l'adozione della carta
La plastica ha dominato il mercato degli imballaggi in Messico, con una quota del 53.58% nel 2025, sostenuta dalla durevolezza e dalle proprietà barriera richieste dai clienti alimentari, farmaceutici e industriali. Tuttavia, i severi divieti monouso a Città del Messico, Durango, Quintana Roo, Zacatecas e Michoacán ne incentivano la sostituzione, aumentando il tasso di crescita annuo composto (CAGR) della carta del 5.92% fino al 2031. Gli appalti pubblici specificano sempre più soluzioni biodegradabili o a base di fibre, spingendo i trasformatori ad aumentare la capacità produttiva di cartone e fibre stampate.
Lo slancio deriva anche dai progressi tecnologici nel riciclo enzimatico e chimico del PET, che attenuano l'impatto ambientale negativo sulla plastica. Covestro, Braskem e Carbios sperimentano sistemi di depolimerizzazione che promettono una minore intensità energetica. Per i segmenti del vetro rigido e del metallo, la crescita rimane stabile, ma attenuata a causa dei costi di trasporto e del peso. Le innovazioni in materiali compositi e biobased, come il cartone ondulato rivestito in amido e le miscele di PLA, si stanno avvicinando alla scala commerciale con il progresso della scienza dei materiali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per tipo di imballaggio: le piattaforme flessibili catturano il vento favorevole dell'e-commerce
I contenitori rigidi hanno mantenuto una quota del 51.88% del mercato degli imballaggi in Messico nel 2025, trainati da bottiglie per bevande, vassoi termoformati e fiale farmaceutiche che richiedono integrità strutturale. Tuttavia, i formati flessibili sono destinati a raggiungere un CAGR del 6.1%, spinti dalle reti di corriere che privilegiano buste e buste postali leggere che riducono i costi di trasporto. I marchi apprezzano l'elevato rapporto prodotto/confezione e l'effetto visivo a scaffale ottenibile con laminati e film monomateriale.
La reazione negativa dei consumatori contro gli involucri multistrato non riciclabili spinge la ricerca e sviluppo verso architetture mono-PE e mono-PP compatibili con i flussi di riciclo meccanico. Le normative COFEPRIS sul fronte della confezione, ai sensi della NOM-051, stimolano la riprogettazione delle etichette su substrati flessibili, stimolando la domanda di stampa di dati variabili. Gli shock di offerta derivanti dalle azioni antidumping sulle materie plastiche asiatiche accelerano gli investimenti nelle linee di estrusione di film nazionali, rafforzando l'autosufficienza regionale.
Per utente finale: l'assistenza sanitaria accelera grazie alla leadership alimentare
Nel 45.10, il settore alimentare e delle bevande ha dominato il mercato del packaging in Messico, con una quota del 2025%, a dimostrazione della crescita sostenuta delle vendite al dettaglio e dell'affermazione del Messico come principale destinazione delle esportazioni agricole degli Stati Uniti. L'aumento dei redditi e l'urbanizzazione alimentano la domanda di snack a porzioni controllate e pasti pronti che si basano su confezioni in atmosfera modificata. Allo stesso tempo, le applicazioni farmaceutiche si espandono a un CAGR del 5.78% fino al 2031, poiché la versione aggiornata della norma NOM-137 di COFEPRIS consente l'etichettatura elettronica e incoraggia le operazioni di riempimento e finitura localizzate.
I settori della cura della persona e della cosmetica beneficiano delle tendenze di premiumizzazione, adottando pompe airless e tubetti monomateriale riciclabili. I settori automobilistico e industriale sfruttano la spinta del nearshoring, specificando vassoi riutilizzabili in cartone ondulato ad alta resistenza e ingegnerizzati per i circuiti transfrontalieri. Impegni per la sostenibilità: il raggiungimento del 94% di imballaggi riciclabili da parte di Grupo Bimbo entro il 2024 spinge tutti i settori verticali a perseguire gli obiettivi di circolarità.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Di Packaging Technology: la stampa digitale cresce grazie alla richiesta di personalizzazione
Le macchine da stampa flessografiche detengono ancora una quota di mercato del packaging in Messico del 38.55%, grazie ai vantaggi in termini di costi sulle lunghe tirature. Tuttavia, i sistemi digitali stanno riducendo il CAGR del 6.01%, poiché i marchi richiedono una proliferazione di SKU e una tracciabilità serializzata, soprattutto nel settore farmaceutico. EXPO PACK México 2024 ha presentato unità HP Indigo e Xeikon in grado di stampare piccole tirature con zero lastre, riducendo il time-to-market.
I converter integrano linee ibride che uniscono la produttività flexo alla finitura digitale per dati variabili, consentendo campagne multi-versione per il mercato nazionale ed estero. Le importazioni di testine a getto d'inchiostro ad alta risoluzione dagli Stati Uniti e dalla Cina espandono le capacità produttive oltre la fornitura locale. La litografia offset e la rotocalcografia rimangono di nicchia, destinate al packaging di lusso che richiede una gamma cromatica estesa e finiture tattili.
Analisi geografica
Gli stati di confine settentrionale, Nuevo León, Chihuahua e Baja California, dispongono di linee di confezionamento per il settore automobilistico ed elettronico, progettate per un rapido cross-docking negli Stati Uniti. Si prevede che la domanda di immobili industriali aumenterà dell'80% con l'avanzare dei progetti di nearshoring, costringendo i fornitori di imballaggi a co-localizzarsi vicino ai cluster OEM per una consegna just-in-sequence. I salari più elevati e il mercato del lavoro ristretto in queste zone favoriscono gli investimenti in automazione, inclusi formatori di scatole e pallettizzatori robotizzati che compensano le carenze di personale.
I corridoi produttivi centrali intorno a Città del Messico, Puebla e Guadalajara bilanciano i flussi di esportazione e di consumo interno. Solidi collegamenti autostradali e ferroviari, uniti a una fitta base di fornitori, rendono la regione attraente per i trasformatori di imballaggi flessibili che servono marchi alimentari e di cura della persona. Tuttavia, la rigorosa applicazione del divieto di plastica a Città del Messico spinge rapidamente i trasformatori a cambiare rotta verso la carta o i materiali compostabili, costringendoli a diversificare i substrati.
Il sud-est acquisisce rilevanza strategica grazie ai progetti Maya Train e Interoceanic Corridor, che migliorano la connettività tra i porti del Pacifico e dell'Atlantico. Il previsto dirottamento delle merci incoraggia la creazione di strutture per il trasporto di cartone ondulato e sacchi sfusi a supporto delle esportazioni agricole e delle spedizioni di minerali. Tuttavia, i colli di bottiglia infrastrutturali, le elevate tariffe elettriche e la scarsità d'acqua rallentano la velocità di realizzazione. Le sovrattasse statali su emissioni e rifiuti aggiungono costi di conformità che favoriscono grandi gruppi verticalmente integrati con sistemi di reporting ESG.
Panorama normativo
In Messico, gli imballaggi sono regolamentati principalmente dalle Norme Ufficiali Messicane (NOM), amministrate da enti federali di standardizzazione e vigilanza del mercato come la Secretaria de Economia e il PROFECO. In pratica, la non conformità può comportare rischi doganali e commerciali. Per i beni di consumo, la norma NOM-051-SCFI/SSA1-2010 stabilisce regole obbligatorie di etichettatura commerciale e sanitaria per alimenti preconfezionati e bevande analcoliche, il che comporta una continua riprogettazione delle etichette e un controllo delle specifiche su tutti i substrati.
Nel 2026, la Legge Generale sull'Economia Circolare (Ley General de Economia Circular) ha introdotto un quadro normativo nazionale che impone alle persone giuridiche che producono o importano beni di implementare un sistema di gestione circolare registrato presso SEMARNAT. Tale modifica innalza gli standard per la pianificazione del fine vita e la compatibilità dei materiali. Per gli imballaggi industriali e logistici, i requisiti per il trasporto di merci pericolose sono definiti dalle norme SCT, tra cui la NOM-007-SCT-2-2022 per la costruzione, la marcatura UN e i test di imballaggi e contenitori, e la NOM-002-1-SCT-SEMAR-ARTF/2023 che disciplina le istruzioni e l'uso degli imballaggi utilizzati per il trasporto di sostanze pericolose.
Analisi della catena del valore
La catena del valore del packaging in Messico si estende dalle materie prime a monte (resine petrolchimiche, cartone e carta, vetro e metallo) fino alla trasformazione (estrusione di film, termoformatura, soffiaggio, trasformazione in cartone e cartone ondulato, chiusure, etichette e stampa) e ai proprietari dei marchi e agli utenti della logistica nei settori alimentare e delle bevande, della cura della persona, farmaceutico e industriale. Il commercio transfrontaliero influenza le specifiche e gli acquisti, con i trasformatori che devono bilanciare i requisiti messicani con la conformità alle normative di esportazione per gli Stati Uniti. Anche i macchinari e i componenti per il packaging costituiscono un livello abilitante fondamentale, in particolare laddove la codifica e la trasformazione ad alta velocità sono necessarie per l'automazione.
Le dinamiche della filiera intermedia dipendono sempre più dall'aumento della capacità produttiva locale e dalla gestione della volatilità dei prezzi degli input. Ne sono un esempio l'investimento annunciato da SIG per l'espansione del suo stabilimento di confezionamento in cartone a Querétaro, con aggiornamenti graduali a partire dal 2026 e l'integrazione di nuove tecnologie di finitura e di una linea di stampa. L'espansione dello stabilimento Tetra Pak di Mexicali, inaugurata nel 2025, ha aumentato la capacità produttiva e introdotto aggiornamenti tecnologici, rafforzando i nodi di approvvigionamento nazionali a servizio della domanda trainata dal nearshoring. Sul fronte dei materiali, la disponibilità e le fluttuazioni dei prezzi del cartone per imballaggi, insieme alle azioni commerciali sui substrati importati citate nel contesto del rapporto, rafforzano le strategie di approvvigionamento multi-stakeholder e di gestione delle scorte, promuovendo al contempo una maggiore integrazione tra approvvigionamento nazionale e riciclo per garantire la fornitura e soddisfare i requisiti di contenuto riciclato.
Panorama competitivo
La concentrazione del mercato è moderata, con le principali aziende globali che si rafforzano attraverso fusioni, mentre una lunga coda di trasformatori regionali mantiene una quota significativa. Il sindacato Smurfit Kappa-WestRock ha creato un colosso presente in 40 paesi con 100,000 dipendenti, potenziando le capacità nel settore del cartone ondulato per il commercio transfrontaliero tra Stati Uniti e Messico. La fusione Amcor-Berry Global, in corso di definizione, che punta a sinergie per 650 milioni di dollari, amplierà la portata del settore del film e degli imballaggi rigidi una volta ottenute le approvazioni finali a metà del 2025.
Gli innovatori locali capitalizzano sulla sostenibilità e sul nearshoring. PetStar gestisce il più grande impianto di riciclaggio di PET per uso alimentare al mondo a Toluca, processando 3.4 miliardi di bottiglie all'anno per soddisfare i mandati PCR dei marchi. [1] Waste to Energy Research & Technology Council, “Implementing a Circular Economy in Mexico through PET Recycling,” wtert.net UFlex ha commissionato una linea di riciclaggio di scaglie di PET post-consumo da 15,000 MTPA e di plastica multistrato da 6,000 MTPA, integrandola nel suo complesso di buste di Toluca. [2] Ambekar Naveen, “PowerPoint Presentation,” UFlex Limited, uflexltd.com AGH Labels produce 14 miliardi di etichette digitali all'anno e ha aperto un hub a Laredo, in Texas, per ridurre i tempi di consegna ai clienti statunitensi. [3] James Quirk, “AGH Labels Targets US Market,” Labels & Labeling, labelsandlabeling.com
Le strategie si concentrano su modelli a ciclo chiuso e sull'adozione di flussi di lavoro digitali. L'espansione della collezione PET di Arca Continental punta a raggiungere 380 milioni di bottiglie aggiuntive ogni anno e incorpora il 30.3% di contenuto riciclato nei suoi imballaggi. I trasformatori investono in sistemi di codifica a getto d'inchiostro e laser per la serializzazione, anticipando i requisiti di tracciabilità farmaceutica e alimentare. L'inflazione dei costi e il rischio tariffario rafforzano le strategie di doppio approvvigionamento, con molte aziende che stipulano contratti pluriennali per la fornitura di resina con fornitori nordamericani.
Leader del settore degli imballaggi in Messico
Grupo Gondi SA de CV
Smurfit Kappa Messico, SA de CV
Envases Universales de México, SA de CV
Vitro, SAB de CV
Amcor Flessibili México, S. de RL de CV
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Maggio 2026: Envases Universales de Mexico ha presentato ricorso (fascicolo 778/2026) presso il Tribunale distrettuale del secondo distretto di Hidalgo per contestare un'ispezione tecnica presso il suo impianto di riciclaggio nel parco industriale PLATAH di Apan, e il tribunale ha negato la sospensione provvisoria. Il caso evidenzia un maggiore controllo sulle operazioni di riciclaggio e può avere ripercussioni sulla continuità operativa, sulla preparazione agli audit e sui costi di conformità per gli impianti di economia circolare degli imballaggi.
- Aprile 2025: Arca Continental e Coca-Cola Messico hanno investito 56.5 milioni di pesos messicani (2.8 milioni di dollari) per ampliare un impianto di raccolta di bottiglie in PET a San Luis Potosí, con l'obiettivo di recuperare 380 milioni di bottiglie all'anno. L'ampliamento aumenta la disponibilità di materia prima post-consumo per la produzione di PCR (Positive Collective Recycled) per uso alimentare, un fattore chiave per i proprietari dei marchi che impongono soglie di contenuto riciclato nelle gare d'appalto per gli imballaggi.
- Luglio 2024: ABB ha annunciato di essersi aggiudicata un progetto di modernizzazione per uno stabilimento di produzione di cartone Smurfit Kappa in Messico, riguardante la macchina PM5, con un obiettivo di uptime del sistema del 98.5% per un periodo di tre mesi successivo alla messa in servizio nel 2025. Gli aggiornamenti che migliorano l'uptime e le prestazioni degli impianti di produzione di cartone esistenti rafforzano l'offerta nazionale di cartone ondulato e di altri tipi di cartone e aiutano i trasformatori a gestire i tempi di consegna in un contesto di volatilità dei substrati.


Ambito del rapporto sul mercato degli imballaggi in Messico
L'industria dell'imballaggio è di fondamentale importanza e svolge un ruolo vitale nel commercio internazionale di merci. Gli imballaggi possono essere classificati in base alla loro tipologia di utilizzo, ovvero imballaggio primario, imballaggio secondario, imballaggio terziario e imballaggio accessorio.
L'industria dell'imballaggio in Messico è segmentata in base al materiale di imballaggio (plastica, metallo, vetro e altri tipi di imballaggio), al tipo di imballaggio (imballaggio flessibile (buste e sacchetti, pellicole e involucri e tubi), all'imballaggio rigido (bottiglie, barattoli, vassoi e contenitori) e altri materiali di imballaggio) e verticale dell'utente finale (cura personale, cura della casa, automobilistico, farmaceutico, alimentare e bevande e altri verticali dell'utente finale).
Le dimensioni e le previsioni del mercato sono fornite in termini di valore (milioni di USD) per tutti i segmenti di cui sopra.
Per materiale di imballaggio
| Plastica |
| Carta e cartone |
| Metallo |
| Vetro |
| Altri materiali |
Per tipo di imballo
| Flexible Packaging | Buste e Borse |
| Film e impacchi | |
| Valvole | |
| Altri tipi di prodotto | |
| Confezione rigida | Bottiglie e vasetti |
| Vassoi e Contenitori | |
| Altri tipi di prodotto |
Per utente finale Verticale
| Cibo e Bevande |
| Cura personale e cosmetici |
| Home Care |
| Pharmaceutical |
| Automobilistico e industriale |
| Altri verticali |
Dalla tecnologia di imballaggio
| Stampa flessografica |
| Stampa digitale |
| Stampa rotocalco |
| Litografia offset |
| Altre tecnologie |
| Per materiale di imballaggio | Plastica | |
| Carta e cartone | ||
| Metallo | ||
| Vetro | ||
| Altri materiali | ||
| Per tipo di imballo | Flexible Packaging | Buste e Borse |
| Film e impacchi | ||
| Valvole | ||
| Altri tipi di prodotto | ||
| Confezione rigida | Bottiglie e vasetti | |
| Vassoi e Contenitori | ||
| Altri tipi di prodotto | ||
| Per utente finale Verticale | Cibo e Bevande | |
| Cura personale e cosmetici | ||
| Home Care | ||
| Pharmaceutical | ||
| Automobilistico e industriale | ||
| Altri verticali | ||
| Dalla tecnologia di imballaggio | Stampa flessografica | |
| Stampa digitale | ||
| Stampa rotocalco | ||
| Litografia offset | ||
| Altre tecnologie | ||


Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato degli imballaggi in Messico nel 2026?
Nel 30.26 il mercato degli imballaggi in Messico avrebbe raggiunto i 2026 miliardi di dollari.
Qual è il CAGR previsto per il settore degli imballaggi in Messico fino al 2031?
Si prevede che il mercato crescerà a un CAGR del 5.3% tra il 2026 e il 2031.
Quale segmento di materiali si sta espandendo più rapidamente?
Si prevede che gli imballaggi di carta registreranno il CAGR più rapido, pari al 5.92%, entro il 2031, con l'inasprimento dei requisiti di sostenibilità.
Perché la stampa digitale sta guadagnando terreno?
I proprietari dei marchi richiedono tirature più brevi e dati variabili per il nearshoring e la serializzazione, spingendo la stampa digitale a un CAGR del 6.01%.
In che modo le tendenze del nearshoring influenzano la domanda di imballaggi?
Le fabbriche straniere che si trasferiscono in Messico aumentano la domanda di formati di cartone ondulato, etichette e protezioni conformi alle normative per l'esportazione, ottimizzati per la logistica statunitense.
Quali modifiche normative incidono sul contenuto riciclato?
Gli standard NIS A-1 e NIS B-1 in vigore dal 2025 obbligano le società quotate a comunicare i parametri ambientali, intensificando l'approvvigionamento di materiale riciclato.
Pagina aggiornata l'ultima volta il:



